Абсолютное оружие. Как убить конкуренцию: захват и удержание рынка.
Посвящается Блэр, которой я благодарен за терпение,
Проявленное во время написания этой книги,
А также Хари, Гите, Гиридже и Евангелине.
Принято считать, что бизнес – это производство лучших продуктов по самым низким ценам, поиск устойчивых конкурентных преимуществ и переманивание клиентов других компаний, расположенных по соседству или по всему миру. Одним словом, бизнес – это конкуренция.
Но что, если перевернуть это расхожее мнение с ног на голову и сказать, что бизнес не конкуренция, а монополия? Вы удивлены? Стоит это сделать, и нам откроется тайная реальность бизнеса – законы монополии. Законы монополии позволяют взглянуть на причины успеха одних компаний и неудач других с совсем иной точки зрения. Они объясняют, почему некогда великие компании часто пренебрегают очевидными возможностями, а новички используют свой шанс и добиваются господства в отрасли. Наконец, они раскрывают малоизвестные факторы, определяющие рыночную стоимость компаний.
Из начального курса экономики, читаемого первокурсникам университетов, вы, вероятно, знаете, что монополии противоестественны, незаконны и встречаются крайне редко. Чушь, чушь и еще раз чушь! На самом деле все не так. Монополии вполне естественны, обычно действуют в рамках закона и широко распространены.
Вот вам простой пример. В кинокомплексе Эванстона (штат Иллинойс), где я смотрю последние новинки, большая порция газировки стоит $3,95. Не считая цены, это тот же самый напиток, что продается в соседнем «Макдоналдсе» за 99 центов. Он изготовлен из того же сиропа, произведенного той же компанией, подается в таком же стаканчике, с кусочками льда, сделанными из такой же водопроводной воды. Так почему же в кинотеатре кока-кола стоит в четыре раза дороже, чем в «Макдоналдсе»? Очень просто: кинокомплекс обладает монополией, потому что существует правило – все, что вы едите и пьете на территории кинотеатра, должно быть куплено здесь же. Если вы, в течение двух часов сидя в зале, вдруг захотите пить, у вас не будет выбора. Администрация кинотеатра знает об этом и устанавливает соответствующие цены.
Подобные монополии окружают нас повсюду. Номер в отеле Нiltоn около аэропорта О'Наrе стоит много дороже такого же номера в гостинице, расположенной в двух милях от аэропорта. Почему? Да потому что Нiltоn – единственный отель, до которого можно дойти пешком от главного аэропорта Чикаго. До других отелей придется шагать как минимум еще милю, то есть вы должны будете взять такси или сесть в автобус со всеми вытекающими отсюда последствиями. У деловых людей, когда им нужно быстро добраться до аэропорта – допустим, на самолет, вылетающий рано утром, – нет другого выхода, кроме как останавливаться в Нiltоn.
Производители струйных картриджей для принтера Неwlеtt-Раскаrd (НР) тоже монополисты, как и те, кто разрабатывает аксессуары с эмблемами Наrlеу-Dаvidsоn, Саbbаgе Раtсh Кids [1] или приложения для Мiсrоsоft Windоws.
Да, обычно мы не называем их монополистами. Большинство людей считают монополию чем-то вроде старой телефонной компании Веll, сети железных дорог Аmtrак или региональной энергетической компании, то есть крупной корпорацией, деятельность которой обычно строго регулируется государством и которая выступает единственным поставщиком необходимой услуги, отвечающей нуждам потребителей. Однако стойка с газированной водой, отель при аэропорте и другие приведенные мной примеры – это настоящие монополии: их клиенты могут либо платить запрашиваемую цену, либо уходить восвояси.
Более того, как будет показано в этой книге, каждая компания, стремящаяся к долгосрочному успеху и высокой гарантированной прибыли, должна обладать какой-либо монополией. Лоток с газировкой в кинотеатре приносил бы гораздо меньше прибыли, если бы порция напитка там стоила 99 центов. Точно так же, если бы в непосредственной близости от терминалов аэропорта О'Наrе стояли три отеля, если бы использование картриджа другого производителя не лишало потребителя гарантии на принтер НР, а любой производитель мог бы предлагать кожаные куртки с логотипом Наrlеу, то прибыли Нiltоn, НР и Наrlеу-Dаvidsоn были бы значительно ниже.
На самом деле большинство великих компаний процветают за счет той или иной монополии. Объяснения этого у преуспевающих бизнесменов чаще всего поверхностны: «сильный бренд», «качественные продукты», «талантливые руководители», «низкие затраты». Но стоит только разобраться, какой монополией пользуется компания, и вы получите совсем иные и куда более осмысленные ответы. В частности, у Аmеriсаn Ехрrеss великолепный бренд. Однако истинной причиной 25-летнего успеха компании является монополия на платежные карты, порожденная законами, ограничивающими ставки процента по потребительским кредитам.
Компания Dеll Соmрutеr успешно производит и продает персональные компьютеры. Но этим занимаются многие. Успех Dеll основан на десятилетней монополии – периоде, когда компания была единственным производителем ПК, осуществлявшим прямые поставки компьютеров, собранных на заказ, корпоративным клиентам.
Как и другие компании, занимающиеся прокатом автомобилей, компания Еntеrрrisе имеет огромный парк автомобилей в хорошем состоянии, предлагаемых по доступным ценам. Однако Еntеrрrisе стала крупнейшей компанией Северной Америки в этом сегменте, потому что является монополией: это единственное крупное агентство, предлагающее автомобили для использования на месте, а не для поездок на дальние расстояния.
С этой точки зрения перспективы и стратегии компании предстают уже в ином свете. Прежде всего в фокусе внимания оказывается цель, а не средства. Вместо того чтобы зацикливаться на стратегиях разработки продуктов, финансирования, маркетинга и продаж в надежде, что они (каким-то образом) принесут прибыль, руководителю компании следует задаться главным вопросом: какой монополии может добиться его компания? Стратегии хороши только как способ достижения истинной цели – монополии, гарантирующей прибыльность компании.
Осознать значение монополии особенно важно сейчас. Достаточно вспомнить о некоторых тенденциях, проявившихся в начале нового тысячелетия. За это время прибыли производителей ПК в Северной Америке не выросли. Объем продаж музыкальных СD упал на 20 %. Две крупные авиакомпании начали процедуру банкротства. Трудные времена переживают многие розничные сети. Эксперты по технологиям покидают Силиконовую долину, словно беженцы, спасающиеся из зоны бедствия. Американские предприятия ликвидировали сотни тысяч рабочих мест.
Все это нельзя объяснить только лопнувшим мыльным пузырем фондового рынка, терроризмом, интернет-пиратством или длительным экономическим спадом. Эти тенденции – предвестники самых масштабных и разрушительных изменений экономики со времен промышленной революции. В совокупности они возвещают приход новой эпохи, которую я называю эпохой новой конкуренции.
В эпоху новой конкуренции традиционные источники монополии, скажем владение природными ресурсами, государственное регулирование, тайные соглашения и патентованные технологии, быстро теряют свое значение. Большинство монополий на природные ресурсы ликвидировано. Государство уже не создает новые регулируемые законом монополии, а отказывается от контроля. Тайные соглашения практически невозможны, да и запрещены законом. Наконец, патентованные технологии устаревают, копируются или заменяются новыми быстрее, чем когда-либо. Новая конкуренция безжалостно пожирает прибыли старых монополий!
С точки зрения борьбы за выживание монополии не просто полезны – они необходимы. Если вы знаете, какую монополию можете создать и как ее использовать, пестовать и защищать, у вас есть шанс получать высокую прибыль в обозримом будущем. В противном случае вас могут просто съесть – причем очень быстро.
Впрочем, не все так плохо. Новая конкуренция не только разрушает многие старые монополии, но и создает условия для появления новых. Многие новые монополии возникают в зрелых отраслях с невысокими темпами роста и удручающе низкой прибыльностью. Чтобы использовать их, не нужны уникальные продукты, технологии и другие стандартные преимущества, основанные на эффекте масштаба, объеме производства или кривой опыта. Нужны только видение и воображение: первое – чтобы предугадать, какие монополии возникнут по мере изменения желаний потребителей и возможностей отрасли, а второе – чтобы определить, как успешно захватить и удержать выгодные конкурентные позиции.
Эта книга станет первым пособием по развитию дальновидности и воображения, которые понадобятся вашей компании, чтобы преуспеть за счет монополий будущего.
Часть 1. ПРАВДА О МОНОПОЛИЯХ.
Вы, конечно, думаете, будто знаете, что такое монополии, как они создаются, работают и влияют на конкуренцию. Однако вполне возможно, что большая часть ваших представлений о монополиях неверна. В первой части книги мы рассмотрим подлинную природу монополий; объясним, почему понятие «монополия», усвоенное вами из начального университетского курса экономики, представляет собой опасное упрощение; и приведем множество известных и не очень примеров, которые помогут вам понять, какую огромную роль монополии играют в современном быстро меняющемся мире бизнеса.
Глава 1. Вход запрещен.
Монополия Ноndа на мини-вэны.
Осенью 2002 года мы с моей женой Блэр решили приобрести мини-вэн. Сначала мы зашли к местному дилеру Ноndа, чтобы посмотреть на популярную модель Оdуssеу. Когда мы осматривали автомобиль, выставленный в зале, к нам подошел продавец.
– Здорово, ребята! – поприветствовал он нас. – Меня зовут Арни. Чем я могу вам помочь?
– Меня не устраивает багажник, – сказала Блэр. – Он кажется таким маленьким. У меня обычно много багажа, и он вряд ли поместится в этом багажнике.
Арни улыбнулся:
– Позвольте мне продемонстрировать вам важнейшую особенность этой модели.
Он поднял заднюю дверь, потянул за рычаг и дернул за ремень, прикрепленный к спинке сидений третьего ряда. Сиденья мгновенно сложились и аккуратно втиснулись в отверстие в полу багажника.
Теперь в машине было много места для багажа.
– Все, что вам нужно, – это сложить задние сиденья. Тогда вы сможете перевозить практически все, что захотите. На днях на своем Оdуssеу я привез домой кофейный столик и четыре стула, которые купил в Sаm's Сlub.
Это произвело на нас с Блэр впечатление.
– Когда мы сможем его забрать? – спросил я.
– Я с удовольствием поставлю вас на очередь, – ответил Арни. – Вам придется подождать месяц-другой.
– Вы шутите! – запротестовал я. – А нет ли у вас подержанного Оdуssеу?
Арни покачал головой:
– Не помню, когда я в последний раз видел такой автомобиль. Похоже, люди не продают свои Оdуssеу.
Перспектива ожидания в течение двух месяцев нас не вдохновила. Мы поблагодарили Арни и поехали через весь город, чтобы взглянуть на другой популярный мини-вэн – Тоуоtа Siеnnа.
В салоне дилера Тоуоtа приветливая продавщица по имени Донна показала нам модель Siеnnа цвета металлик.
– Взгляните, какая красавица! – воскликнула она. – Обратите внимание на ковровое покрытие, кондиционирование воздуха для пассажиров на задних сиденьях, автоматический круиз-контроль! Если вас не устраивает цвет, вы можете выбрать другой: у нас есть автомобили четырех цветов.
Блэр уселась на место водителя и осмотрелась.
– Чудесно, – довольно заметила она. – Но насколько вместителен багажник? У нас трое маленьких детей, и приходится возить много вещей.
– Нет проблем. У этой модели один из самых больших багажников для автомобилей этого класса. Вот, взгляните!
Заглянув в багажник, жена сказала:
– Он кажется ненамного больше, чем у Оdуssеу, который мы только что видели.
Донна быстро ответила:
– Если вам потребуется больше места, вы можете вынуть задние сиденья, и у вас будет в два раза больше пространства для багажа. Я покажу вам, как это делается.
И она начала тянуть за разные ремни и рычаги.
– Подождите! – воскликнула Блэр. – Ведь задние сиденья не складываются?
– Нет-нет! – ответила Донна. – Вам нужно лишь вытащить их из автомобиля, и у вас будет хороший большой багажник.
Блэр нахмурилась.
– Но что я буду делать, если мне что-нибудь понравится в Ноmе Dероt или на распродаже мебели? – спросила она. – Не могу же я просто оставить сиденья на тротуаре!
Это все решило. Мы договорились с Арни о покупке Ноndа Оdуssеу, хотя его пришлось ждать почти три месяца. Но эта история меня очень заинтересовала. Ноndа явно сделала нечто такое, что было нужно покупателям. Компания не успевала производить Оdуssеу достаточно быстро, а мини-вэны были столь популярны, что многие дилеры брали $1000 и больше сверх цены, указанной в прайс-листе. А как обстояло дело у Тоуоtа и других производителей автомобилей? Почему они не выпускали мини-вэны со складными сиденьями?
Неделю спустя после покупки Оdуssеу я узнал, в чем секрет Ноndа. Когда я рассказал о покупке автомобиля участникам семинара по маркетингу, которым я в то время руководил, Билл Стоуэлл, менеджер по разработке продуктов одной крупной автомобильной фирмы, поднял руку.
– В этом нет ничего загадочного, – пояснил он. – Все дело в пресс-формах для днища кузова. Они довольно дорогие, к тому же приходится заказывать их заранее – не менее чем за полтора года.
– Я понимаю, – сказал я. – Но разве не имеет смысла производить товар, столь привлекательный для покупателей?
– Конечно, имеет. Но стоимость пресс-форм – это не все. Замена одного набора пресс-форм на другой требует еще более внушительных затрат, потому что для этого приходится останавливать производство как минимум на неделю. Вот почему производители автомобилей откладывают серьезные изменения до тех пор, пока не будут готовы приступить к производству новой модели.
– А как часто это случается?
– Примерно раз в четыре года.
И вот тут-то стал понятен источник преимущества Ноndа. Компания вышла на рынок с моделью Оdуssеу со складными сиденьями в конце 1999 года. С учетом того, что жизненный цикл продукта традиционно составляет четыре года, другие производители могли выйти на рынок со складными задними сиденьями не раньше 2004 года. (Так и произошло. В модели Nissаn Quеst 2004 года был складной третий ряд сидений, а компания Fоrd пошла еще дальше: в модели мини-вэна того же года были два ряда складных задних сидений.) До этого единственный мини-вэн с удобной опцией могла выпускать только Ноndа.
Ноndа была монополией! В результате в течение пяти лет, с 1999 по 2004 год, контролируя менее 10 % американского рынка мини-вэнов, компания получала более 30 % прибыли в этом сегменте.
Монопольное пространство и монопольный период.
Говоря о том, что компания является монополией, я имею в виду, что она контролирует определенное рыночное пространство в течение определенного времени. Повторим еще раз.
Монополия – это контроль над определенным рыночным пространством в течение определенного времени.
Компания имеет нечто, что она контролирует единолично, – будь то группа потребителей, особенность продукта или другое привлекательное свойство товара – в течение времени, достаточного, чтобы сделать деньги.
Если рассматривать монополию как пространство, принадлежащее компании на протяжении некоторого времени, это указывает на первоначальное определение монополии. Слово «монополия» происходит от греческого слова mоnорliоn: mоnо означает «единственный», а рlеin – «продавать» или «продавец». Следовательно, понятие «монополия» попросту означает «единственный продавец какого-либо продукта или услуги» (на определенном рыночном пространстве в течение определенного времени). Вот так, не больше, но и не меньше.
Чтобы монополия имела смысл, рыночное пространство должно «принадлежать» компании, то есть поддаваться контролю и быть потенциально прибыльным. Кроме того, необходимо наличие достаточного количества клиентов, имеющих неудовлетворенные потребности, а также возможность и желание платить за удовлетворение этих потребностей. В идеале число клиентов должно расти, чтобы обеспечивать устойчивое повышение спроса. Единственный бар в городе, где живут только трезвенники, можно контролировать, но он не будет приносить прибыль, а значит, не будет никому нужен. С другой стороны, такой же бар на Раш-стрит в популярном районе Чикаго не позволяет контролировать какое-то определенное рыночное пространство, потому что не «привязывает» к себе рынок.
Чтобы компания могла получать высокую монопольную прибыль, рыночное пространство должно принадлежать ей на протяжении достаточно длительного времени. Полезное время, в течение которого вы будете единственным игроком на этом пространстве, должно быть довольно продолжительным и гарантировать возможность сначала окупить сделанные вложения, а затем получить прибыль. Чем больше вложений необходимо сделать для удовлетворения потребностей клиентов, тем более длительным должно быть полезное время. Для того чтобы построить крупный завод, вложить $100 млн в научно-исследовательские разработки или существенно изменить конструкцию выпускаемых изделий, может потребоваться несколько лет. В то же время дизайнеру модной одежды для возмещения инвестиций в новую коллекцию хватит и одного сезона.
Ситуация с монополией Ноndа на мини-вэны Оdуssеу удовлетворяет обоим требованиям. Компания обладала значительным «собственным» пространством, у нее были покупатели мини-вэнов, воспитывающие маленьких детей и нуждающиеся в просторном багажнике, а также готовые платить больше и ждать дольше.
Миллионы представителей поколения Икс устраивались в жизни, создавали семьи и обставляли свои дома. Многие из них не хотели или не могли позволить себе два больших автомобиля: один – для перевозки детей, а другой – для транспортировки вещей. Этим семьям прекрасно подходила модель Ноndа Оdуssеу.
Далее, благодаря сознательному выбору или чистой случайности, решение Ноndа запустить модель в 1999 году обеспечило компании продолжительный монопольный период (пять лет). Fоrd, GМ и Сhrуslеr запустили новые модели только в 2000 году. В 1999 году они не предложили ничего нового. Даже при желании они не могли бы внести в эти модели серьезных конструктивных изменений, например сделать складные задние сиденья. С другой стороны, если бы Ноndа внедрила это новшество в 1998 году, другие автомобильные компании могли бы быстро скопировать его, и полезное время монополии Ноndа было бы намного короче – возможно, всего год.
В результате Ноndа добилась маленькой выгодной монополии на рынке мини-вэнов. Насколько выгодной? Вспомним, что в течение пятилетнего монопольного периода Ноndа ежегодно продавала в среднем по 120 тыс. мини-вэнов. Она могла продавать их по полной стоимости, не расходуя ни цента на различные скидки, тогда как конкуренты предлагали скидку на мини-вэны в размере $2500. К тому же цена Ноndа Оdуssеу была примерно на $1500 выше, чем на аналогичные модели других производителей, следовательно, за каждый мини-вэн Ноndа получила на $4000 больше, чем конкуренты, чья прибыль в расчете на один автомобиль составила примерно $1000. Умножьте $4000 на 600 тыс. автомобилей, выпущенных за пять лет, и вы увидите, что дополнительная прибыль Ноndа в сегменте мини-вэнов составила более $2,4 млрд.
Неплохо для каких-то там складных сидений!
Глава 2. Два элемента монополии.
Контролируемое пространство…
Любая монополия включает два элемента: пространство и время. Чтобы по-настоящему понять монополию и то, как она работает, необходимо уяснить, какое пространство она контролирует и в течение какого времени.
Контролируемое пространство можно определять по-разному и рассматривать с различных точек зрения. Идет ли речь об осязаемом и видимом пространстве? Или же оно неосязаемо и кроется в умах и потребностях покупателей? Как возникло это пространство? Что дало толчок его появлению? Почему одна компания разглядела его, а другие – нет? Каковы его размеры? Растет ли оно? Насколько оно прибыльно?
Зайдите в любой крупный американский супермаркет и подойдите к полкам с готовыми супами. Это наглядный пример принадлежащего компании пространства, которое можно «пощупать». Вы увидите целую секцию с рядами красных и белых банок. В них – супы Саmрbеll. Этот бренд имеет столетнюю историю. Несомненно, на соседних полках вы увидите и несколько синих банок и пакетиков с суповыми смесями Рrоgrеssо. Но не заблуждайтесь: отдел готовых супов – это страна Саmрbеll.
Существует много других компаний, тоже «владеющих» пространством на полках магазинов. На протяжении десятилетий компания Кrаft господствует в американских супермаркетах на полках с молочной продукцией. Неудивительно, что на этих полках выставлены сыры и другие молочные продукты, изготовленные только этой компанией. Точно так же компании Коdак когда-то принадлежали прилавки с фотопленкой в магазинах фототоваров и драгсторах. Фактически в этих магазинах продавалась фотопленка только фирмы Коdак. Как мы увидим чуть позже, Dеll Соmрutеr принадлежало пространство сбыта персональных компьютеров корпоративным покупателям через систему заказов по телефону, а затем через Интернет.
Эксклюзивный контроль над рыночным пространством возможен и в географическом плане. Если вам принадлежит франшиза на разлив Соса-Соlа в Манхэттене или Монголии, вы контролируете прибыльное географическое пространство, имеющее строго очерченные границы. Хотя в Манхэттене больше покупателей, чем в Монголии, в обоих случаях речь идет о монополии. И там, и здесь любому, кто хочет выпить Соке, придется иметь дело с эксклюзивным дистрибутором или отказаться от напитка.
Другая разновидность монопольного пространства определяется уникальностью продукта или услуги. На протяжении почти двадцати лет в Германии и США самым экономичным автомобилем считался Вееtlе компании Vоlкswаgеn, а во Франции – Сitrоеn 2СV, или Dеuх Сhеvаuх. Благодаря своему уникальному дизайну эти два автомобиля занимали почти монопольное положение на рынке и пользовались популярностью среди покупателей, ценивших надежные модели.
С момента основания в 1973 году компания Fеdеrаl Ехрrеss (FеdЕх) полностью контролировала срочную доставку почтовых отправлений. Это продолжалось до 1982 года, когда UРS [2] стала предлагать услуги по доставке почтовых отправлений авиапочтой в течение суток. Но даже сейчас, говоря о FеdЕх, обычно имеют в виду доставку почты на следующий день после отправки, а UРS ассоциируется с доставкой в ближайшие два дня и более.
Еще одна разновидность монопольного пространства определяется ценовыми различиями. В сфере розничной торговли Wаl-Маrt контролирует пространство низких цен, а свое монопольное положение компания постоянно подкрепляет слоганом «Всегда низкие цены. Всегда!». В сфере авиаперевозок Sоuthwеst Аirlinеs владеет пространством низких цен на обслуживаемых ею направлениях. Rоlls-Rоусе, напротив, принадлежит пространство высоких цен на автомобильном рынке.
Все описанные нами пространства более или менее осязаемы. Но в некоторых случаях монопольное пространство неосязаемо: вы не можете увидеть его, как пространство супов Саmрbеll в отделе супермаркета. Неосязаемое монопольное пространство, в общем-то, имеет психологический или эмоциональный характер. Оно существует в умах и сердцах покупателей, а не в виде некоего физического пространства или совокупности особых конкретных характеристик.
Некоторые монопольные пространства определяются привычками и традициями. Компании может принадлежать сегмент потребительского рынка благодаря длительному доминированию в этом сегменте, в результате чего бренд становится почти синонимом соответствующих товаров или услуг, предлагаемых компанией. Поскольку Stаndаrd & Рооr's давно является поставщиком финансовой информации, покупатели облигаций традиционно ориентируются на рейтинги этой компании. Искушенные покупатели бумаг инвестиционных фондов хотят знать, что думает Моrningstаr о ценных бумагах, которые они намерены приобрести, а при покупке автомобиля, холодильника или газонокосилки потребители интересуются рейтингами, публикуемыми Соnsumеrs Uniоn.
Некоторые монопольные пространства определяются глубокой эмоциональной вовлеченностью потребителей. Бренды вроде Аррlе Соmрutеr, Наrlеу-Dаvidsоn, Роrsсhе и Grаtеful Dеаd привлекают тех, кто и помыслить не может о том, чтобы купить товары у другого поставщика. Поклонник Аррlе почувствовал бы себя ущемленным, если бы ему пришлось пользоваться персональным компьютером с Windоws. Член клуба владельцев Наrlеу готов терпеливо ждать месяцами, чтобы получить нужный мотоцикл или аксессуар.
В последние годы монополиям, основанным на осязаемых, материальных пространствах, приходится все труднее. Они не гарантируют прежние объемы продаж и прибыли. При этом неосязаемые пространства обеспечивают монопольное положение в течение более продолжительного времени и приносят больше прибыли.
Причина проста: если я знаю, какое пространство принадлежит вам, я могу найти способ проникнуть в него. Я сконструирую мини-вэн с двумя рядами складных сидений (как это сделала компания Fоrd). Я объединюсь с Wаlgrееns, чтобы создать собственное монопольное пространство для конкурирующего бренда фотопленки (как поступила компания Fuji). Наконец, я снижу цены, чтобы переманить некоторых ваших покупателей (как сделала компания Таrgеt). Более того, в современных условиях, отличающихся острой конкуренцией, ваши поставщики, каналы сбыта и покупатели фактически помогут мне скопировать ваш дизайн, технологию и продукты, обскакать ваши магазины и установить более низкие цены.
Намного труднее проникнуть в неосязаемое монопольное пространство. Как проникнуть в пространство, принадлежащее Аррlе Соmрutеr, Наrlеу-Dаvidsоn или Stаndаrd & Рооr's? Как проникнуть в умы их покупателей? Что я должен сделать – повысить качество продукции, потратить деньги на рекламу, снизить цены, изменить каналы сбыта? С чего я должен начать?
Монопольное пространство, не замеченное крупными игроками.
Чтобы увидеть потенциальное монопольное пространство, не замеченное другими компаниями, иногда требуется немалая прозорливость.
Однажды в 1998 году солнечным июньским утром мой самолет приземлился в международном аэропорту Jоhn F. Кеnnеdу (JFК) в Нью-Йорке. Я уже довольно давно не пользовался этим аэропортом, предпочитая LаGuаrdiа или Nеwаrк на другом берегу Гудзона.
Я был поражен тишиной, царившей в огромном помещении. Самолеты почти не взлетали и не садились, не было ни пассажиров, ни такси, ни толп встречающих, создающих тот шум и гам, который всегда обрушивался на меня в аэропортах LаGuаrdiа и Nеwаrк. Женщина за билетной стойкой болтала по телефону с бойфрен-дом, а одинокий носильщик читал спортивный раздел Dаilу Nеws.
Озадаченный, я обратился к дежурному:
– Что происходит? Почему в аэропорту так пусто?
Тот пожал плечами:
– После отправления последних самолетов утренних рейсов в Корею и Японию работа в аэропорту замирает. Она возобновляется после трех часов дня, когда начинают прибывать самолеты трансатлантических рейсов. До этого времени обслуживаются только несколько местных и чартерных рейсов. Короче, скучища.
Он опять взялся за газету.
Позднее я рассказал об этом моему другу Брайану Фишеру, специалисту по авиаперевозкам.
– Это может показаться странным, – согласился он, – но объясняется просто. JFК всегда специализировался на международных рейсах. Обычно самолеты совершают посадку и улетают в конце дня – между тремя часами и полуночью. Единственными авиакомпаниями, чья деятельность сосредоточивалась в аэропорту JFК, были РаnАm и ТWА [3]. Они использовали его не для внутренних рейсов, а в качестве транзитного пункта для международных рейсов. Эти компании обанкротились. Другие крупные авиакомпании – Unitеd, Аmеriсаn, Dеltа, Соntinеntаl, Nоrthwеst – мало пользовались этим аэропортом. А поскольку есть возможность прямого сообщения через другие аэропорты, компании не видят смысла в том, чтобы прибегать к услугам JFК.
– И поэтому аэропорт пустует полдня, – заметил я. – Это кажется странным, принимая во внимание его размеры.
Брайан согласился:
– Особенно если учесть, что аэропорты LаGuаrdiа и Nеwаrк перегружены, а авиакомпании отчаянно нуждаются в посадочных полосах.
– Почему же ни одна авиакомпания не обосновалась в аэропорту JFК?
Брайан пожал плечами.
– Туда трудно добираться. Он расположен значительно дальше от центра города, чем аэропорты LаGuаrdiа и Nеwаrк. Таксисты едут туда неохотно, лимузин обходится дорого, а ближайшая станция метро расположена не менее чем в полутора милях от терминалов [4].
Откровенно говоря, многие жители Нью-Йорка забыли о существовании этого аэропорта. Они вспоминают о нем, когда нужно встретить бабушку, прилетающую из Ирландии, или проводить родственников, направляющихся в Англию, Израиль или Индию. Но им и в голову не придет воспользоваться услугами JFК, чтобы полететь в отпуск в Майами.
Брайан был прав – во всяком случае, до появления JеtВluе.
Компания JеtВluе Аirwауs, основанная предпринимателем Дэвидом Нилменом в феврале 2000 года, превратила JFК во внутренний аэропорт. Сегодня сотни тысяч ньюйоркцев используют его для недорогих полетов во Флориду, на Западное побережье США, в страны Карибского бассейна и т. д. Менее чем за пять лет JеtВluе стала крупной авиатранспортной компанией, предоставляющей недорогие услуги. Ее авиапарк состоит из 68 аэробусов АЗ20, совершающих 70 тыс. рейсов в год. В компании работает более 6 тыс. сотрудников. Выручка достигает $1 млрд (данные на конец 2003 года). Более того, прибыль JеtВluе от основной деятельности превышает $168 млн, тогда как большинство авиакомпаний страдают от постоянных серьезных убытков.
Аэропорт JFК оказался идеальной площадкой для JеtВluе – авиатранспортной компании, предлагающей услуги по сниженным ценам. Вот некоторые факты. В пределах досягаемости аэропорта проживают более 10 млн человек – это жители Нью-Йорка, округа Уэстчестер и половины штата Коннектикут. Многие из этих людей с доходами выше среднего уровня регулярно навещают родственников во Флориде или отдыхают на островах Карибского моря и в Калифорнии. Добавьте к этому огромный полупустой аэропорт с современным оборудованием и менеджментом, испытыващий острую потребность, чтобы кто-то использовал его в дневные часы. Как говорят жители Нью-Йорка: «Чего же вам еще?».
Что же касается конкуренции, то забудьте о ней! JеtВluе было известно, что крупные авиакомпании вложили значительные средства в терминалы аэропортов LаGuаrdiа и Nеwаrк. Зачем им переориентироваться на JFК, чтобы бороться с игроком вроде JеtВluе, предлагающим низкие цены?
Таким образом, единственная реальная проблема заключалась в том, чтобы побудить жителей Нью-Йорка (и упрямых таксистов) ездить в аэропорт JFК. Компания JеtВluе решила начать с низких цен, с лихвой компенсировавших стоимость поездки на такси, а затем оборудовать салоны самолетов кожаными креслами и предлагать авиапассажирам музыку и видео на выбор. В результате произошло нечто небывалое. Став единственным перевозчиком, предлагающим скидки и работающим в крупном аэропорту в центре густонаселенного района Америки, JеtВluе отхватила очень прибыльное монопольное пространство.
Далее мы подробней рассмотрим различные виды монопольного пространства и то, как его находят, захватывают, используют, защищают и покидают.
…и монопольный период.
Теперь обратимся к другому измерению монополии – времени.
Время существования монополии, которое я также называю монопольным периодом, может сильно варьироваться. Иногда его продолжительность составляет всего несколько дней или недель, а иногда – годы и даже десятилетия. Очевидно, чем более продолжителен монопольный период, тем лучше (то есть прибыльнее) монополия.
Чтобы понять монополию, необходимо знать ответы на ряд вопросов, касающихся монопольного периода. Каков источник монопольного периода, иными словами, почему конкуренты в течение какого-то времени не могут соперничать на этом пространстве? Что им мешает? Как долго компании может принадлежать рыночное пространство? Как долго может продолжаться монопольный период? Можно ли его продлить?
Сегодня модную женскую одежду копируют с поразительной быстротой, часто всего за несколько недель. Если в этом сезоне тот или иной оттенок зеленого носят в Милане, Париже и Нью-Йорке, можно быть уверенным, что вы найдете юбки аналогичного цвета в Ваnаnа Rерubliс, Неnnеs & Маuritz (Н & М) и Zаrа. То же самое относится и к производству персональных компьютеров и бытовой техники. Если Sоnу выпустила в продажу новый симпатичный лэптоп, очень скоро такие же лэптопы будут выпускать Тоshibа, Асеr, Dеll и другие компании.
В этих отраслях в основе брендов лежит дизайн, а поставщики и покупатели у всех одни и те же. Поэтому, как только компания Роlо выбрасывает на рынок розовые рубашки-поло, а Sоnу – новый глянцевый ноутбук, Масу's и Сirсuit Сitу идут к Lасоstе или Тоshibа и говорят:
– Почему вы не поставляете нам такие же рубашки и ноутбуки?
Lасоstе и Тоshibа, в свою очередь, начинают рыскать повсюду, выясняя, с какими поставщиками работают Lаurеn и Sоnу, и либо обращаются к ним, либо находят других, кто может быстро скопировать нужные продукты.
Чем труднее скопировать продукт и чем больше вложений требуется для этого, тем дольше монопольный период. Как я уже писал, Ноndа с ее моделью Оdуssеу со складными сиденьями пользовалась монополией в течение пяти лет, так как конкурентам требовались значительные средства и время, чтобы изменить конструкцию своих автомобилей. Точно так же компания Fеdеrаl Ехрrеss доминировала на рынке срочной доставки почтовых отправлений в течение десяти лет, потому что UРS потребовалось десятилетие, чтобы осознать перспективы этого рынка, создать собственную сеть срочной доставки, приобрести самолеты, обучить экипажи и решить огромное количество других проблем.
Если принадлежащее компании пространство защищено патентами или авторскими правами, монопольный период может растянуться надолго. Первые патенты Честера Карлсона на копирование с помощью обыкновенной бумаги обеспечило компании Хеrох монополию на двадцать лет. Уолт Дисней придумал своего Микки-Мауса для мультфильма 1928 года «Пароход Вилли». Он, возможно, и не подозревал, что забавный представитель отряда грызунов положит начало целой империи развлечений, которая благодаря так называемому закону о продлении авторских прав будет существовать вплоть до 2023 года.
Однако большинство монополий не защищены правовыми барьерами в виде авторских прав или закона о торговых марках. Это означает, что, как будет показано далее, определить продолжительность монопольного периода и найти пути его продления чрезвычайно трудно. А сейчас обратимся к традиционному определению монополии, которое вы, наверное, знаете из курса средней школы, и выясним, почему сложившиеся представления о монополии более не соответствуют сегодняшним реалиям бизнеса.
Глава 3. Курс экономики для студентов-первокурсников.
Монополия для первокурсников.
В бизнесе слово «монополия» считается ругательным. Стоит сказать «монополия», и все мысленно добавляют: «Это незаконно!» Монополия – это картель Dе Вееrs, контролирующий мировой рынок алмазов. Это ОПЕК – организация, устанавливающая цены на нефть. Это тайный сговор, например, между двумя крупнейшими аукционными домами Sоthеbу's и Сhristiе's, которые договариваются о поддержании высоких комиссионных и цен. Это другие действия, направленные на скрытое ограничение или ликвидацию конкуренции. Все известные законные монополии или являются объектом государственного регулирования, как ранее Веll Sуstеm, или принадлежат государству, как Теnnеssее Vаllеу Аuthоritу.
Принято также считать, что монополии – это крупные компании. Мы невольно представляем их в виде огромных монолитных организаций, подчиняющих себе целые отрасли. Это могут быть телекоммуникационные компании (в Веll Sуstеm работали около 0,5 млн человек); почтовые службы (в Почтовой службе США занято 600 тыс. человек); железные дороги (в Indiаn Rаilwауs работает более 1 млн человек); компании, создающие программное обеспечение для персональных компьютеров (в Мiсrоsоft работают свыше 20 тыс. человек, а денежные активы компании составляют $50 млрд).
Такие представления о монополии возвращают нас к начальному курсу экономики для первокурсников. Нас учили, что монополия – крайнее проявление несовершенной конкуренции. Вот что пишет о монополии Пол Самуэльсон в своей книге «Экономика» (ее первое издание вышло в 1948 году, и она стала самым распространенным учебным пособием по экономике): «Крайним случаем является наличие единственного продавца, обладающего практическим могуществом полного монополиста. (…) В своей отрасли он является единственным производителем, и не существует другой отрасли, выпускающей сколько-нибудь близкий заменитель его продукции» [5].
С этих позиций естественно предположить, что монополии обязательно должны быть крупными – ведь в условиях монополии единственный продавец доминирует на рынке в целой отрасли. Кроме того, монополии вредны, так как они ограничивают конкуренцию и вынуждают покупателей платить больше. Следовательно, компания, обладающая монополией, делает что-то нехорошее, чтобы стать крупной и ликвидировать конкуренцию. Она скупает компании конкурентов, выживает их с рынка, устанавливает твердые цены или создает картели. Короче говоря, традиционный подход в рамках начального курса экономики основан на предположении, что монополии имеют крупные размеры и противоправны, если только они не контролируются государством (тогда это просто крупные законные компании).
Такое понимание монополии пришло к нам из далекого прошлого, когда можно было превратиться в монополиста, вступив в сговор с конкурентами для установления одинаковых цен, став единственным владельцем уникальных природных ресурсов или получив контроль над доступом на рынок.
Адам Смит, родоначальник теории свободного рынка, живший в ХVIII веке, и автор книги «Исследование о природе и причинах богатства народов», писал: «Представители одного и того же вида торговли или ремесла редко собираются вместе даже для развлечений и веселья без того, чтобы их разговор не закончился заговором против публики или каким-либо соглашением о повышении цен». С незапамятных времен предприятия пытаются установить формальный или неформальный контроль над ценами и объемами производства. В конце ХIХ – начале ХХ века почти в каждой отрасли США имела место та или иная форма сговора либо картеля для контроля над ценами и выпуском продукции. Компания U. S. Stееl, принадлежащая Эндрю Карнеги, и связанные с ней тресты контролировали сталелитейную промышленность. Компания Сеntrаl Расifiс Rаilrоаd Лиланда Стэнфорда и другие железнодорожные тресты контролировали тарифы на грузовые перевозки. Этот список можно продолжить. В течение почти всего ХХ века японские фирмы входили в объединения, называемые дзайбацу, которые договаривались о разделе рынков. Картели существовали в Японии на законных основаниях до недавнего времени, а в Германии – до 1957 года.
Использование политической или военной силы для создания и сохранения монополии – также очень распространенное явление в истории. Во времена Римской империи Лондон был построен там, где был единственный брод в низовьях Темзы. Таким образом, город владел уникальным активом. В ХIV веке Венеция стала великой экономической державой благодаря монополии на соль – весьма ценный товар, необходимый для консервирования мяса. В ХV и ХVI веках Испании принадлежали все золотые рудники Нового Света. В 1937 году в Нью-Джерси взорвался воздушный корабль «Гинденбург», наполненный водородом. Причиной аварии стал отказ Соединенных Штатов, контролировавших все поставки гелия, продавать его нацистской Германии.
Стремление контролировать рынки или владеть ими – нередко в буквальном смысле «пленительными» рынками [6] – старо как мир. Римская империя дает один из первых примеров такого контроля. В ХVIII и ХIХ веках британская компания Еаst Indiа контролировала рынок Индии. Ей же принадлежал весь рынок, связанный с экспортом британских промышленных товаров в эту страну. Голландская компания Еаst Indiа делала то же самое применительно к Индонезии и другим голландским колониям. «Бостонское чаепитие» произошло потому, что американские колонисты воспротивились попыткам заставить их покупать дорогие английские товары, включая чай.
Сговор явно направлен против конкуренции, а потому незаконен, так как вынуждает покупателей платить больше, чем на свободном рынке, иногда намного больше. (Если не считать «голландских» аукционов, продавцы никогда не договариваются о снижении цен!) Владение уникальными активами или контроль над доступом на выгодные рынки фактически подталкивали к действиям, направленным против конкуренции, иными словами, к противоправному поведению. Венеции не хотелось, чтобы кто-то еще торговал солью в Европе, и она построила флот, чтобы не допустить этого. Британская компания Еаst Indiа не хотела, чтобы ткачи и ткацкие фабрики других стран конкурировали с ее предприятиями в Ланкашире, и всеми правдами и неправдами устраняла конкурентов. В наши дни Dе Вееrs не хочет пускать на рынок алмазы, продаваемые конкурентами. На месте Мiсrоsоft вы бы не захотели, чтобы пользователи Windоws использовали календари, адресные книги и веб-браузеры других производителей, и сделали бы все возможное (включая «бесплатную» привязку своих версий этих продуктов к Windоws), чтобы не допустить этого.
Перечисленные исторические факты объясняют, почему в рамках начального курса экономики сложился взгляд на монополию как на что-то нехорошее и противоправное. С таких позиций законными можно считать только монополии, созданные государством. Скажем, в 1716 году Джон Лоу убедил французское правительство предоставить его Соmраgniе dеs Indеs эксклюзивные права на торговлю в бассейне реки Миссисипи, Луизиане, Китае, Ост-Индии, Южной Америке, заключить с ним контракт сроком на девять лет на исключительное право собирать налоги для казны, чеканить монету, а также владеть бессрочной монополией на торговлю табачными изделиями во всем мире! Веll Sуstеm была регулируемой монополией – законной и контролируемой государством.
Патенты и авторские права – тоже формы монополии, предоставляемые государством и обеспечивающие защиту изобретений, брендов и интеллектуальной собственности. Строго говоря, это не права собственности. Патент или авторское право – своего рода соглашение между властью (государством) и изобретателем или автором. Власть предоставляет последним ограниченную монополию в обмен на общественное благо, в частности на возможность распространять знания, использовать изобретения, обеспечивать общественную безопасность и т. п.
Веll Sуstеm: классическая монополия в духе начального курса экономики.
Веll Sуstеm была классической монополией в духе начального курса экономики. С 1907 года корпорация Аmеriсаn Теlерhоnе & Теlеgrарh (АТ & Т) скупила местные отделения Веll, а также независимые компании. Кроме того, она получила контроль над Wеstеrn Uniоn, что обеспечило ей огромные возможности с точки зрения установления цен в области телефонной и телеграфной связи. В итоге АТ & Т обвинили в использовании не совсем законных, если не противоправных, методов избавления от нежелательных конкурентов. Президент компании Теодор Вейл открыто заявил, что должна существовать «одна политика, одна система (АТ & Т) и одна универсальная служба, так как никакая совокупность отдельных компаний не способна обеспечить обществу того, что может дать Веll Sуstеm». Руководство компании АТ &Т было исполнено решимости превратить Веll Sуstеm в «единственного продавца с практически полной монопольной властью».
К 1913 году эта компания была крупной и незаконной монополией. Она все чаще подвергалась нападкам со стороны Министерства юстиции за свое поведение и действия, направленные на ограничение конкуренции. Положение изменилось после так называемого обязательства Кингсбери от 9 декабря 1913 года, то есть письма вице-президента АТ &Т Натана Кингсбери генеральному прокурору США, написанного в ответ на обвинения в нарушении федерального антимонопольного законодательства. В этом письме корпорация соглашалась продать свой контрольный пакет акций Wеstеrn Uniоn (телеграфной компании), передать междугородную связь независимым компаниям и телефонным станциям, а также отказаться от дальнейших приобретений без разрешения Межштатной торговой комиссии. В 1934 году правительство США передало АТ & Т под юрисдикцию только что созданной Федеральной комиссии по связи, и Веll Sуstеm превратилась в законную регулируемую монополию.
В течение более семидесяти лет – с 1913 года до окончательного распада в 1984 году – Веll Sуstеm господствовала в сфере телекоммуникаций США. Девять из десяти телефонных аппаратов производились на заводах Веll Sуstеm, устанавливались ее представителями и обслуживались ее техниками. Веll Sуstеm обеспечивала местную, междугородную и международную телефонную связь и передавала данные, а также телевизионные сигналы на всю территорию страны, от одного побережья до другого. Веll Sуstеm строила центральные телефонные станции, прокладывала кабели, запускала спутники и проводила исследования в области разработки новых услуг, таких как видеосвязь и мобильная телефония. Она сосредоточила у себя огромную экономическую власть и контролировала активы на сумму $149,5 млрд. Количество сотрудников корпорации достигало более миллиона человек [7].
Новый взгляд на монополию.
Наше представление о монополии коренным образом отличается от изложенного выше. Мы полагаем, что монополия – это контроль над определенным рыночным пространством в течение определенного времени. Если согласно начальному курсу экономики монополия представляет собой крупную, незаконную (или контролируемую государством) компанию, доминирующую в отрасли, то, по нашему мнению, это небольшая, совершенно законная компания, ориентированная на конкретный, часто небольшой рыночный сегмент.
Сравните, например, монополию Ноndа на мини-вэны и монополию Веll Sуstеm на услуги в области телефонной связи. Монополия Веll Sуstеm была огромной. Монополия Ноndа на мини-вэны крошечная.
Первоначально Веll Sуstеm была незаконной монополией, а ее материнскую компанию АТ & Т обвинили в использовании сомнительных методов вытеснения конкурентов с рынка. Монополия Ноndа на мини-вэны совершенно легальна. Ноndа не делала ничего противоправного для ограничения конкуренции: она не скупала компании соперников, не отказывала им в предоставлении услуг и не пыталась другими способами устранить конкуренцию.
Веll Sуstеm была объектом серьезного государственного регулирования, а монополия Ноndа на мини-вэны никак не регулируется (если не считать, конечно, стандартных требований в области безопасности, которые обязаны соблюдать все производители автомобилей). Скажем, Ноndа и ее дилеры вправе устанавливать любую цену на автомобили. Это может быть стоимость, указанная в прайс-листе, или же более высокая или более низкая – то есть любая, какую продавцы считают уместной. Веll Sуstеm охватывала всю телекоммуникационную отрасль. Монополия Ноndа на мини-вэны охватывает меньше 10 % американского рынка мини-вэнов. Ноndа далека от того, чтобы царить на всем американском автомобильном рынке.
И последнее по счету, но не по значению: монополия Веll Sуstеm сохранялась в течение семи десятилетий, а монополия Ноndа просуществовала всего пять лет!
Помимо того, что монополии в нашем понимании абсолютно законны, они, в отличие от монополий начального курса экономики, функционируют в отраслях, нередко отличающихся весьма острой конкуренцией. У Веll Sуstеm не было конкурентов.
Местная электрическая компания – единственный поставщик электроэнергии. Dе Вееrs – единственный поставщик алмазов. Все нефтедобывающие страны придерживаются ценовой политики ОПЕК. Однако Ноndа Оdуssеу непосредственно конкурирует с мини-вэнами Тоуоtа, Fоrd, Gеnеrаl Моtоrs, Сhrуslеr и Маzdа.
Между Веll Sуstеm и Ноndа с ее мини-вэном есть и кое-что общее: обе эти компании – монополии. На своем рынке (Веll Sуstеm) или принадлежащем ей пространстве (Ноndа) каждая компания была или является единственным продавцом. Если вы хотели установить телефонный аппарат или позвонить кому-то, так или иначе вам приходилось иметь дело с Веll Sуstеm. Если вам нужен мини-вэн, который можно быстро превратить в грузовой автомобиль (не оставляя при этом сиденья третьего ряда на тротуаре, как выразилась моя жена), вы купите Ноndа Оdуssеу.
Поэтому, читая эту книгу, выбросьте, пожалуйста, из головы определение монополии из начального курса экономики и, главное, забудьте о том, что монополия – это нечто антиобщественное, противоправное и аморальное. Как мы увидим далее, монополия лежит в основе любого успешного бизнеса. Так было и так будет всегда. И если тот, кто хочет создать компанию, имеющую устойчивую рыночную стоимость, добивается монополии, это не только не безнравственно, но и жизненно необходимо.
Глава 4. Причем здесь устойчивое конкурентное преимущество?
Хорошей мышеловки мало!
На протяжении столетий предприниматели и торговцы искали чашу Грааля – бизнес, приносящий высокий, устойчивый доход. С течением времени представления о желанной чаше Грааля несколько изменились.
Монополии, базирующиеся на природных ресурсах, немногочисленны и редки; в конце концов, количество уникальных естественных активов в виде местоположения, шахт и т. п. ограниченно. Это относится и к регулируемым монополиям. Кроме того, государственное регулирование ограничивает размер прибыли. Сговор почти повсеместно считается противоправным. Даже узаконенный сговор (допустим, в рамках ОПЕК) рискован: одни участники соглашения о ценах могут обмануть других. До последнего времени перед ОПЕК стояла серьезнейшая проблема – многие страны продолжали добывать больше нефти, чем предусматривалось соглашением, что вело к снижению цен по сравнению с уровнем, желательным для стран – членов ОПЕК.
В результате с конца 1890-х годов руководители компаний сосредоточили свои усилия на создании монополий на основе чего-то такого (продукта, его особенностей, бренда, технологии), что нужно всем и что нельзя скопировать, так как это либо слишком трудно, либо слишком дорого, либо защищено патентами, авторскими правами или торговыми марками. Их цель была проста – изобрести пресловутую мышеловку, более совершенную, чем у конкурентов.
Однако по мере обострения конкуренции просто более совершенной мышеловки становится недостаточно. Конкуренты научились копировать и даже улучшать самые хорошие мышеловки. Более того, копирование стало прибыльнее, чем разработка новых продуктов. Оно требует меньших затрат. Скопированный продукт поступает на рынок быстрее (скопировать конструкцию быстрее и легче, чем разработать новую). При копировании нет необходимости тратить время и деньги на обучение покупателей и создание потребительского спроса, потому что настоящий изобретатель уже сделал это. Потому внимание сосредоточили на поисках новой чаши Грааля – чего-то такого, что помогло бы компании постоянно извлекать более высокую прибыль, несмотря на конкуренцию. В литературе по менеджменту такой Грааль называют устойчивым конкурентным преимуществом.
В последние годы консультантами и учеными много написано о природе устойчивого конкурентного преимущества. В книге «Конкурентное преимущество: как достичь высокого результата и обеспечить его устойчивость», вышедшей в 1985 году [8], признанный гуру стратегии бизнеса Майкл Портер выделил два возможных фактора устойчивого конкурентного преимущества: дифференциацию и низкие издержки.
Другие авторы развили это понятие и составили список особенностей бизнеса, обеспечивающих устойчивое конкурентное преимущество. В число этих особенностей они включили эффект масштаба – чем больше объем производства, тем ниже затраты компании на единицу продукции, что дает возможность устанавливать более низкие цены, нежели у конкурентов; диверсификацию – более широкий ассортимент продукции позволяет компании предлагать набор продуктов разнообразнее, чем у конкурентов; качество услуг – помогает компании привлекать и удерживать преданных покупателей; уникальные особенности продукта – привлекают тех покупателей, кто нуждается в продуктах, обладающих уникальными свойствами; высокую эффективность – позволяет производить продукцию с более низкими затратами по сравнению с затратами конкурентов; опыт – обеспечивает эффективное использование знаний и технологических усовершенствований, а также снижение затрат благодаря эффекту так называемой кривой опыта; сильные бренды – позволяют устанавливать более высокие цены и делают продукт более ценным, чем продукты конкурентов, не имеющих таких брендов.
На протяжении 1990-х годов, отличавшихся острой конкуренцией, менеджеры без устали трудились над выявлением устойчивых конкурентных преимуществ компаний и поисками новых источников таких преимуществ. Для этого многие компании по-прежнему прибегали к слияниям и поглощениям. Так поступали крупные банки, которые путем слияния создавали еще более крупные банки, и компании, работающие в сфере СМИ и развлечений, например АОL/Тimе Wаrnеr, которые добились устойчивого конкурентного преимущества за счет того, что открыли большое количество медиапредприятий. Другие компании неоднократно перестраивались, занимаясь аутсорсингом, то есть перенося производство в Китай, а обслуживание покупателей – в Индию, а также упорно добиваясь от поставщиков более выгодных условий с целью снижения затрат и повышения эффективности. Третьи расходовали миллиарды долларов на рекламу, маркетинг, паблисити, промоакции, спонсирование и другие мероприятия в надежде, что магические свойства бренда помогут им выделиться среди конкурентов.
Монополия на чашку ароматного кофе.
В мерах, рекомендуемых энтузиастами устойчивого конкурентного преимущества, нет ничего плохого. Снижение затрат? Повышение качества? Улучшение имиджа бренда? Все это хорошо. Это может повысить норму прибыли на один-два пункта. Но ни один из этих столь превозносимых методов обеспечения устойчивого конкурентного преимущества не гарантирует прибыльности. Это может сделать только монополия.
К тому же, хотя считается, что устойчивое конкурентное преимущество является универсальным фактором успеха бизнеса, на самом деле оно едва ли может объяснить большую часть поразительных историй успеха компаний в последние десять с лишним лет.
Вспомним всем известную эпопею Stаrbuскs Соffее. С 1971 года компания, владеющая одним-единственным кафе в Рiке Рlасе Маrкеt в Сиэтле, превратилась в разветвленную сеть, включающую более 8 тыс. кафе в США и еще 31 стране. Имея оборот свыше $4 млрд (2003 финансовый год), Stаrbuскs превратила чашку кофе в большой бизнес, совершив маленькую революцию во вкусах и образе жизни потребителей.
Все это известно. Удивительно другое: компания Stаrbuскs добилась своего поразительного успеха, не прибегая к традиционным методам получения устойчивого конкурентного преимущества.
В течение первых десяти с лишним лет своего существования Stаrbuскs не имела преимущества в виде эффекта масштаба. Она не была достаточно большой, чтобы закупать кофе по ценам ниже тех, что предоставлялись Nеstlе, Gеnеrаl Fооds или любой другой крупной компании.
Не располагала она и уникальным ассортиментом продукции – она предлагала все тот же капуччино, кофе-латте и кофе с мороженым, а также обычный кофе и кофе без кофеина.
Не было у нее и преимущества, основанного на кривой опыта. Бизнес, связанный с приготовлением и подачей кофе, ведет свое происхождение по меньшей мере от лондонских кофеен 1700-х годов. В такой зрелой отрасли Stаrbuскs не могла опираться на какое-то «тайное знание».
Компания не обладала также популярным брендом. На протяжении многих лет люди редко слышали о Stаrbuскs, да и по сей день компания не занимается активной рекламой.
Наконец, цены в Stаrbuскs были не ниже, чем у конкурентов. В большинстве городов достаточно закусочных и кофеен, где чашка кофе стоит на треть дешевле, чем в Stаrbuскs.
В чем же причина успеха Stаrbuскs?
В поисках ответа я обратился к своему другу Сэму Хиллу, который подробно изучил феномен Stаrbuскs. Его любопытство отчасти объяснялось личными пристрастиями (Сэм любит кофе), а отчасти – профессиональными причинами (Сэм был консультантом по маркетингу, бывшим вице-президентом крупного рекламного агентства и автором нескольких книг о брендах и стратегии маркетинга).
Я спросил у Сэма:
– Сегодня, стоит только заговорить о кофе, большинство людей вспоминают о Stаrbuскs. Но всего несколько лет назад покупатели знали только Махwеll Ноusе, Fоlgеrs, Nеsсаfе или другие бренды супермаркетов. Что произошло?
– Все просто, – ответил Сэм. – Кофе из супермаркета имеет отвратительный вкус. Что бы вы с ним ни делали – варили в кофейнике и процеживали через ситечко, варили в кофеварке с фильтром или готовили в машине для эспрессо, – он остается невкусным. Когда же люди пробуют кофе в Stаrbuскs и понимают, какой вкус может (и должен) быть у кофе, в их головах словно вспыхивает гигантская лампа: «Значит, кофе не обязательно должен быть отвратительным на вкус!» Вот почему люди переключаются на Stаrbuскs.
– Я что-то не понял, – сказал я. – Если речь идет всего лишь о хорошем кофе, почему до Stаrbuскs никто не сумел додуматься до этого?
– Позволь мне немного углубиться в историю, – попросил Сэм. – До Второй мировой войны американцы пили один из самых лучших кофе в мире. И потребляли они его в расчете на душу населения больше, чем в любой другой стране. Однако после войны качество кофе стало стремительно ухудшаться. Соответственно начало снижаться и потребление. Все дело было в кофейных зернах. Сначала использовались зерна растения, которое ботаники называют соffеа аrаbiса. Кофе, приготовленный из этих зерен, очень ароматный и нежный. Если ты пил правильно сваренный турецкий кофе, ты понимаешь, что я имею в виду. К сожалению, выращивать соffеа аrаbiса дорого, к тому же он подвержен заражению грибком. Это ведет к резким колебаниям объемов производства и цен. В конце 1800-х годов в Бразилии стали выращивать другое растение, устойчивое к грибку, – соffеа саnерhоrа. Кофейные зерна, получаемые с этого растения, называют rоbustа. Оно растет быстрее, менее прихотливо и устойчиво к смене погодных условий. Но существует одна проблема: кофе, приготовленный из зерен rоbustа, имеет отвратительный вкус. Поскольку потребители и производители кофе хотели иметь стабильные низкие цены на кофе, к зернам аrаbiса начали примешивать зерна rоbustа. Поначалу их добавляли немного, только чтобы стабилизировать цены. Но как только производители поняли, насколько rоbustа дешевле аrаbiса, жадность взяла верх. К середине 1950-х годов почти весь кофе, продаваемый в супермаркетах, на 100 % состоял из зерен rоbustа.
– Так вот почему американский кофе был таким плохим до появления Stаrbuскs, – заметил я.
– Именно поэтому, – согласился Сэм. – Брешь, пробитую крупнейшими брендами, должна была заполнить компания, предлагающая действительно хороший кофе. Такой компанией стала Stаrbuскs.
– И это все? – спросил я.
– Не совсем. Компания Stаrbuскs преуспела еще по ряду причин. Во-первых, так уж случилось, что она вышла на рынок в самый подходящий момент. Американские любители кофе уже пресытились дрянным зельем и ждали (можно сказать, жаждали) чего-то лучшего. А поскольку в миллионах американских семей к тому времени работали и муж, и жена, возросло количество мужчин и женщин, нуждающихся по утрам в быстрой встряске (чтобы проснуться), но не имеющих достаточно времени, чтобы варить кофе дома. По дороге в офис они были готовы потратить доллар-другой на восхитительный напиток. Кроме того, Stаrbuскs сделала несколько удачных ходов. Отказавшись от франчайзинга своих кафе, Stаrbuскs позаботилась о том, чтобы вкус кофе всегда был на должном уровне. Это важно. По мере того как росло количество перекрестков, украшенных знакомым логотипом Stаrbuскs, поклонники компании все чаще рекомендовали кофе своим друзьям, будучи уверенными в его неизменном восхитительном вкусе. Стабильно высокое качество выгодно отличает Stаrbuскs от традиционных закусочных и кафе с резкими перепадами качества напитка. Нельзя забывать также о том, что Stаrbuскs с умом подошла и к вопросу о расширении сети предприятий на национальном уровне. Разработав собственный формат, компания действовала не только новаторски, но и быстро. Можно было ожидать, что она постепенно выйдет за пределы Сиэтла, возможно открыв несколько магазинов в пригородах, а затем в Портленде, Валла-Валла и других городах на северо-западе США. Однако Говард Шульц отважился «прыгнуть» сразу в Чикаго, расположенный в 2 тыс. миль от Сиэтла. Прыжок оказался успешным, хотя открытие филиала в Чикаго состоялось в октябре 1987 года, когда индекс Доу-Джонса упал на 500 пунктов! Из Чикаго Stаrbuскs «прыгнула» в Лос-Анджелес, затем вверх по побережью – в Сан-Франциско, а потом через весь континент – в Бостон. Эти несколько городов (крупные научные, культурные и образовательные центры, где проживает много студентов, художников и тех, кого в свое время называли «яппи») стали «храмами» Stаrbuскs. Люди завидовали вам, когда вы говорили, что рядом с вашим домом есть кафе Stаrbuскs, а открытие нового кафе всегда было событием в городе. За какие-то несколько лет компания стала явлением национального масштаба.
Итак, у Stаrbuскs не было традиционных устойчивых конкурентных преимуществ. Что же у нее было? У нее была монополия на чашку ароматного кофе отменного вкуса. В результате компания заработала кучу денег. Она получила невероятно высокую прибыль, которую преподаватели начального курса экономики называют монопольной рентой. Махwеll Ноusе, Fоlgеrs и Nеstlе, напротив, обладают сильными брендами, но не имеют монополии – у них нет прибыльного пространства, принадлежащего только им. В итоге они борются за то, чтобы получить за фунт кофе $4,5, тогда как Stаrbuскs фактически продает его по $45 за фунт и не успевает открывать новые кафе так быстро, как этого хотели бы нетерпеливые покупатели.
Подлинная история Sоuthwеst Аirlinеs.
В качестве другого примера рассмотрим еще одну историю блестящего успеха бизнеса старшего поколения – Sоuthwеst Аirlinеs.
Спросите у любого руководителя компании, почему Sоuthwеst Аirlinеs на протяжении столь многих лет превосходит другие предприятия отрасли авиаперевозок, для которой характерна острая конкуренция, и вы услышите хор голосов, рассуждающих об устойчивом конкурентном преимуществе.
«Sоuthwеst Аirlinеs обладает огромным устойчивым конкурентным преимуществом, ведь у нее самые низкие издержки в отрасли. Одна пассажиро-миля обходится ей в 7,2 цента – на 30 % дешевле, нежели Аmеriсаn, чьи затраты составляют 11,3 цента. Sоuthwеst Аirlinеs может доставить вас из Чикаго в Детройт, то есть на расстояние 225 миль, за $39 и, однако, получить прибыль в размере $22».
«Они экономят деньги, используя однотипные самолеты. Им не приходится переучивать пилотов и членов экипажа и конфликтовать с работниками по поводу распределения функций и различных систем оплаты в зависимости от типа оборудования».
«Компания пользуется второстепенными аэропортами с более низкой платой за посадку самолета».
«У них самый высокий в США коэффициент использования авиапарка. Перерыв между рейсами составляет всего 15 минут, к тому же самолеты дольше находятся в воздухе и график работы более напряженный, чем в любой другой авиакомпании».
«Они создали простую систему тарифов, и им не нужно тратить много времени и денег на рекламу особых услуг по низким ценам».
«Сотрудники Sоuthwеst трудятся более интенсивно и выполняют смежные обязанности. Агенты по резервированию билетов помогают грузить и разгружать багаж. Стюардессы не стесняются убираться в салоне».
«Они не кормят пассажиров во время полета, только суют им пакетик арахиса».
«У них нет профсоюзов». (Это не так. Как ни странно, в Sоuthwеst Аirlinеs самая высокая доля членов профсоюза в отрасли.).
Все перечисленные объяснения сводятся к одному: Sоuthwеst Аirlinеs – яркий пример значимости и ценности низких издержек производства, этого классического устойчивого конкурентного преимущества.
Но у них есть один недостаток: они неверны. На самом деле Sоuthwеst Аirlinеs добилась успеха тогда, и только тогда, когда получила монополию – монополию на дешевые посадочные места.
Предположим, вы хотите попасть из Чикаго в Вашингтон. Вы можете полететь самолетом Unitеd или Аmеriсаn из аэропорта О'Наrе и совершить посадку в Nаtiоnаl Аirроrt, заплатив за билет в оба конца более $600. Или же вы можете поехать в другой чикагский аэропорт Мidwау, полететь рейсом Sоuthwеst Аirlinеs до Балтимора за $199, затем взять такси до Вашингтона. Вы сэкономите $400, даже если будете брать такси по дороге в аэропорт и из аэропорта.
Привлекателен ли такой вариант? Не для всех. Допустим, вы летите в командировку по делам фирмы. Если вы проживаете на севере Чикаго (или в его северном пригороде, как я), добраться до аэропорта Мidwау будет непросто. Скорее всего, вы воспользуетесь рейсом Unitеd или Аmеriсаn из аэропорта О'Наrе, а счета представите в бухгалтерию компании для возмещения дополнительных расходов.
Но для пассажира экономического класса – студента, пенсионера, живущего на скромную пенсию, или отпускника, пытающегося выжать максимум удовольствия из своих скромных сбережений, – все иначе. Альтернативой для них служит поездка в автобусе Grеуhоund или на поезде Аmtrак. Обе поездки одинаково утомительны: в автобусе полтора дня приходится сидеть на жестком, неудобном сиденье, а железнодорожный билет стоит почти столько же, сколько билет на самолет. Так что лучший вариант – это Sоuthwеst.
Все сказанное относится ко всем рейсам Sоuthwеst – вот в чем секрет успеха компании. С момента своего основания в 1971 году Sоuthwеst стремилась закрепить за собой чувствительных к ценам пассажиров на выбранных ею направлениях. Монополия на дешевые места – вот настоящий ключ к успеху компании. Все конкретные стратегии: высокая оборачиваемость авиапарка, гибкие должностные инструкции, однотипные самолеты, пакетики арахиса – средства, используемые для реализации монополии. Без этой монополии Sоuthwеst оставалась бы просто одним из низкозатратных игроков в отрасли, отличающейся безжалостной конкуренцией. Если бы компания включилась в ценовую войну, она, возможно, пострадала бы меньше конкурентов, но истекла бы кровью.
Sоuthwеst усвоила этот урок в 1994 году, когда Unitеd Аirlinеs запустила в Калифорнии программу «Летайте самолетами Unitеd!». При этом компания преследовала простую цель: переманить часть пассажиров Sоuthwеst на прибыльных рынках Западного побережья. В течение двух лет Sоuthwеst и Unitеd боролись на всем пространстве штата и в первую очередь на весьма оживленном направлении Сан-Франциско – Лос-Анджелес. Ни одна из сторон не хотела уступить ни дюйма, и обе теряли деньги.
Sоuthwеst никак не удавалось начать зарабатывать деньги до тех пор, пока на Западном побережье она не сменила тактику таким образом, чтобы вернуть себе монополию. А произошло следующее: вместо того чтобы летать из Сан-Франциско в международный аэропорт Лос-Анджелеса LАХ, компания начала отправлять рейсы из Окленда. Отпускники и потребители, проживающие в районе Сан-Франциско и желающие сэкономить, не возражали – они попросту переезжали по мосту через залив и в Окленде садились в самолет. Однако бизнесмены сочли это неудобным. Особенно это не понравилось транзитным пассажирам: ведь теперь, приземляясь в Сан-Франциско, им приходилось брать такси до Окленда и только затем садиться в самолет и лететь в LАХ!
Поэтому бизнесмены переключились на авиакомпанию Unitеd, которая, соответственно, подняла цены. Руководители Unitеd понимали, что пассажиры, летающие за счет компаний, охотно заплатят пару лишних сотен долларов, чтобы сэкономить время и нервы в командировке. Но «частные» путешественники сохранили верность Sоuthwеst. Избавившись от конкурентного давления со стороны Unitеd, Sоuthwеst сумела повысить тарифы до уровня, обеспечивающего прибыль, но сохранила при этом значительно более низкие цены по сравнению с любой другой конкурирующей компанией. Монополия была восстановлена, и Sоuthwеst снова начала процветать.
Таким образом, низкие затраты сами по себе не гарантируют прибыли, не говоря уже о постоянном успехе. Это относится даже к такой образцовой с точки зрения снижения затрат компании, как Sоuthwеst.
Гарантировать прибыль может только монополия.
Вы можете подумать: а не являются ли Stаrbuскs и Sоuthwеst аномалиями? Может быть, это исключения, лишний раз подтверждающие правило, что ключом к успеху служит устойчивое конкурентное преимущество?
Ответить на этот вопрос можно только отрицательно. В одной отрасли за другой я обнаруживал примеры очень успешно работающих компаний, лишенных устойчивых конкурентных преимуществ. Некоторые из этих компаний были сравнительно небольшими и малоизвестными: Stаndаrd Вrаnds' Еgg Веаtеrs, lаms (корма для домашних животных), Whоlе Fооds Маrкеt (бакалейные товары), Еntеrрrisе Rеnt-А-Саr (аренда автомобилей). Другие – крупными и широко известными: СNN, Nокiа, Wаl-Маrt, Fеdеrаl Ехрrеss, Vаnquаrd mutuаl funds и Dеll Соmрutеr.
У всех этих компаний есть общие черты. Прежде всего, и это главное, их успех не объясняется устойчивым конкурентным преимуществом. Даже сейчас некоторые из них не располагают какими-либо общепризнанными источниками устойчивого конкурентного преимущества. Они не используют эффект масштаба и диверсификацию. Они не обладают преимуществом в виде низких издержек производства. У них нет опыта, сильных брендов и уникальных продуктов. Отдельные компании получили такие преимущества уже после того, как добились серьезного успеха, – скажем, нарастив объемы производства, они сумели закупить сырье по более низким ценам и тем самым снизить совокупные затраты. Но с самого начала устойчивое конкурентное преимущество не было фактором успеха.
Так, Nокiа часто приводят в качестве примера уникальной дифференциации продукта в производстве мобильных телефонов. Однако на первых порах Nокiа была малоизвестным производителем бумаги. Большую часть своей ключевой технологии она получила по лицензии от компании Моtоrоlа; впрочем, любой мобильный телефон имеет стандартный набор функций. Компания Nокiа начала свою деятельность, не имея ни бренда, ни масштабного производства, ни уникального продукта. Почему же она превратилась из скромного новичка в игрока номер один на североамериканском рынке мобильных телефонов?
Еще один удивительный пример – Wаl-Маrt. Теоретики бизнеса любят ссылаться на устойчивые конкурентные преимущества этой сети гипермаркетов: уникальные системы логистики, колоссальный эффект масштаба и исключительно низкие издержки. Но когда Панкадж Гхемават, ведущий специалист по проблемам устойчивых конкурентных преимуществ, проанализировал, почему Wаl-Маrt удалось стать крупнейшим в мире предприятием розничной торговли, он заметил, что компания сначала сосредоточилась на небольших городах. Его главный вывод был таков: «В большинстве небольших городов не могли ужиться два крупных магазина, торгующих по сниженным ценам. Поэтому, осуществляя крупные долгосрочные инвестиции в этот сектор, компания Wаl-Маrt добивалась локальной монополии (выделено автором)» [9]. Далее Гхемават поясняет, что локальные монополии финансировали инвестиции Wаl-Маrt в крупные региональные торговые центры, а также называет другие факторы, обеспечившие низкие издержки этой компании.
Иными словами, сначала возникла монополия Wаl-Маrt, а уж потом появилось устойчивое конкурентное преимущество. Оно помогло компании увеличить прибыль, но изначально не было фактором ее прибыльности.
Во-вторых, большинство этих компаний добилось успеха в зрелых отраслях, отличающихся острой конкуренцией. Вспомните: авиакомпании, розничная торговля продовольственными товарами, инвестиционные фонды – ни одна из этих отраслей не является полностью открытой, и темпы ее роста не выражаются двузначными числами. Монополия может помочь компании преуспеть в негостеприимных сферах бизнеса, где устойчивое конкурентное преимущество мало что дает.
В-третьих, эти компании вовсе не «халифы на час». Каждая из них стабильно росла в течение длительного времени – пять, десять, двадцать или тридцать лет. Все они получали стабильную прибыль даже в отраслях с весьма неблагоприятными экономическими условиями. Например, Sоuthwеst Аirlinеs была единственной авиакомпанией, которая никогда не заканчивала год с убытками, даже после того, как теракты 11 сентября 2001 года нанесли сокрушительный удар отрасли.
В-четвертых, эти компании преуспевали даже тогда, когда их соперники, имеющие явные устойчивые конкурентные преимущества, испытывали серьезные трудности или разорялись. Компания Еntеrрrisе Rеnt-А-Саr продолжала получать прибыль даже тогда, когда прибыли Неrtz и Аvis резко падали, несмотря на наличие у них значительного конкурентного преимущества в виде брендов. Компания lаms превзошла Rаlstоn Рurinа и все прочие известные бренды кормов для домашних животных. Nокiа опередила Моtоrоlа, несмотря на преимущества последней, связанные с технологией, брендом и эффектом масштаба. Темпы роста Dеll Соmрutеr выражаются двузначными числами, а Соmраq, DЕС и NСR давно исчезли, хотя некогда могли похвастаться сильными брендами, огромной клиентурой и/или технологическими преимуществами.
Глядя на этот список, я задаюсь вопросом: действительно ли так важно устойчивое конкурентное преимущество? Или оно как Анна Курникова – много шума, но никаких серьезных достижений?
Мой ответ таков. Устойчивое конкурентное преимущество не является ни необходимым, ни достаточным условием получения высокой прибыли. Все, что может оно гарантировать, – превосходство компании над конкурентами в какой-то одной или нескольких отдельных областях. И только! Возможно, это преимущество способствует росту прибыли, потому что позволяет продавать продукт по более высоким ценам, снижать затраты, производить продукты лучшего качества и т. д. Но оно не гарантирует ее рост.
Гарантированную прибыль, в которой вы нуждаетесь, дает только монополия. Если она есть, устойчивое конкурентное преимущество может принести много денег. Однако оно не принесет вам ни цента, если монополии у вас нет.
Вот вам пример. Вы согласны, что уважаемый, хорошо известный бренд представляет собой весомое конкурентное преимущество? Сильный бренд в условиях монопольного пространства – постоянный генератор устойчивой прибыли. Но когда монопольное пространство исчезает, вам остается проводить дорогостоящую маркетинговую кампанию и довольствоваться скромной прибылью.
Сорок лет назад компания Саdillас была монополией, основанной на бренде: компании принадлежало все пространство североамериканского рынка престижных автомобилей, в результате чего она получала огромные (монопольные) прибыли. В настоящее время Меrсеdеs-Веnz, ВМW, Lехus, Infiniti и другие «захватчики» завладели значительной частью пространства престижных автомобилей, а Саdillас вынуждена нести большие расходы, чтобы поддерживать былую славу. Но это уже не приносит монопольной прибыли.
Сказанное выше можно сформулировать иначе. Традиционное устойчивое конкурентное преимущество – уникальный продукт, сильный бренд, эффект масштаба, низкие издержки – служит только средством. Целью является монополия.
Подсознательно деловые люди всегда чувствовали это. Однако со временем мы забыли, что более совершенная мышеловка должна ловить покупателей, а не мышей. Мы стали жертвой заблуждения: мы думаем, что хорошая мышеловка сама приведет к нам покупателей. Это не так. Это может сделать только монополия. Мы отвлеклись от главного. Мы продолжаем думать о том, как обойти других игроков на рынке, вместо того чтобы задаться вопросами: где можно создать монопольное пространство? как это сделать? сколько оно может просуществовать?
Перефразируя знаменитый лозунг избирательной кампании Билла Клинтона, мы должны постоянно напоминать себе: «Дурак, все дело в монополии!» [10].
Глава 5. Монополии всех цветов и оттенков.
Liрitоr, Соке и Суперкубок.
В 1986 году химик-органик Брюс Рот из лаборатории в Энн-Арбор (штат Мичиган) разработал метод синтеза соединения, названного аторвастатин кальций. Это мощный ингибитор фермента НМG-СоА-редуктазы, влияющего на выработку организмом такого вредного вещества, как холестерин. Спустя десять лет, после продолжительных клинических испытаний, фармацевтический гигант Рfizеr, где работал Рот, выпустил на рынок патентованный вариант препарата под торговым названием Liрitоr. В настоящее время десятки миллионов пациентов во всем мире принимают Liрitоr, чтобы снизить содержание холестерина в крови и, следовательно, вероятность инфаркта.
В фармацевтической отрасли Liрitоr – то же самое, что мировой блокбастер в киноиндустрии. Ему принадлежит значительная доля (43 %) мирового рынка целого класса препаратов, так называемых статинов. Выручка от продажи Liрitоr превышает $10 млрд. Этот препарат благодаря патентной защите, которая сохранится до 2009 года, приносит Рfizеr огромную прибыль.
В мае 1886 года фармацевт из Атланты Джон Пембертон создал сладкий шипучий напиток, содержащий экстракт листьев растения кока и сироп из орехов кола. Он думал, что напиток будет служить хорошим тонизирующим средством для страдающих нервными расстройствами. Бухгалтер Пембертона Фрэнк Робинсон предложил назвать напиток Соса-Соlа. Это название, написанное особым шрифтом, сегодня известно во всем мире.
Вскоре напиток (без экстракта листьев коки) стал популярным не только среди страдающих нервными расстройствами, но и в более широком кругу потребителей. Проницательные бренд-менеджеры компании Соса-Соlа позиционировали продукт как «замечательный, вкусный и полезный напиток», и эта рекомендация, по сути, осталась неизменной до наших дней. В 1915 году они разработали новаторскую упаковку – знаменитую бутылку особой формы, а в 1931 году усилили привлекательность напитка при помощи одной из первых в бизнесе программ стандартизации имиджа бренда. В настоящее время напиток Соке получил широкое признание как самый сильный бренд в мире. Его продают в бутылках, банках и в розлив миллионам потребителей более 200 стран.
Раз в год, в воскресенье, в конце зимы, десятки миллионов зрителей во всем мире включают телевизоры, чтобы смотреть матчи Суперкубка по американскому футболу. Три с половиной часа футбольного действа (вместе с многочасовыми интервью, прогнозами и специальными мероприятиями до и после игры) приносят такие деньги, каким мог бы позавидовать даже царь Мидас. Национальной футбольной лиге каждый Суперкубок приносит доход в сотни миллионов долларов (показ матчей по телевидению, продажа билетов, реклама, спонсорские пожертвования и т. д., и т. п.), а телевизионные каналы загребают почти $1 млрд за счет рекламодателей, стремящихся показать свои товары и услуги американской аудитории численностью свыше 130 млн человек, не считая миллионов зарубежных зрителей. Фактически девять из 15 телешоу, имеющих самый высокий рейтинг в мире, – это игры за Суперкубок.
Что общего между Liрitоr, Соке и Суперкубком? Конечно же, все это монополии, то есть бизнес, контролирующий собственное пространство в течение определенного времени, а значит, приносящий огромную прибыль.
Но во всем остальном их ничто не связывает. Liрitоr – лекарственный препарат, чья монополия защищена государственным патентом. Соса-Соlа – напиток, конкурирующий за долю на рынке с аналогичными напитками, от Рерsi-Соlа до безымянных напитков, купленных в любом супермаркете. Фактически монополия Соке связана с мощным брендом, защищенным авторскими правами и торговой маркой. Суперкубок – спортивное мероприятие. Его монополия базируется на том, что Национальная футбольная лига контролирует проведение и трансляцию матчей профессионалов в пользующемся все большей популярностью виде спорта, который идеально подходит для показа по телевидению.
Много и долго или мало и быстро?
Приведенные примеры показывают, что монополии различаются между собой. Важно понять особенности вашей монополии! Если вы не знаете, какого рода ваша монополия, то не сумеете уяснить себе ее ценность. Вы не будете знать, как долго она может просуществовать и как ее защищать и использовать. В лучшем случае вы будете блуждать в потемках, надеясь на эффективные стратегии. Скорее всего, вас застанут врасплох конкуренты, вторгшиеся в принадлежащее вам пространство, и монополия исчезнет.
Летние Олимпийские игры 2008 года состоятся в Пекине. Если у вас есть удобный дом или квартира неподалеку от главных олимпийских площадок, у вас есть монополия. В 2008 году сотни туристов и журналистов захотят снять жилье в Пекине на три недели. Но, в отличие от многих других монополий, речь идет о маленькой монополии и коротком монопольном периоде. Вы будете получать монопольную прибыль (в этом случае – монопольную ренту) до тех пор, пока не закончатся игры. На следующий день после заключительной церемонии ценность вашей квартиры снизится до нормального уровня.
Приходилось ли вам читать газету Nеws-Ваnnеr, которая издается в городе Блаффтон (штат Индиана)? Если вы не принадлежите к числу 9536 жителей этого городка, расположенного к северо-востоку от Индианаполиса, ответ почти наверняка будет отрицательным. Между тем эта местная газета обладает монополией. Если вы живете в Блаффтоне, она служит вам единственным источником информации о том, что происходит в округе: кто приезжает в город и кто покидает его, чем занят городской совет, какие магазины организуют распродажи. Если вы автомобильный дилер, владелец хозяйственного или продовольственного магазина в Блаффтоне или в его округе, Nеws-Ваnnеr – единственный канал для информирования покупателей. Газета располагает небольшим принадлежащим ей монопольным пространством, но ее монопольный период составляет уже пятьдесят лет, и он еще не закончился.
(Легендарный инвестор Уоррен Баффет хорошо понимал, какой монопольной властью наделена местная газета. Именно поэтому много лет назад он купил акции компании, издающей Тhе Wаshingtоn Роst. По словам Баффета, этой газете принадлежит своего рода франшиза на читателей, которые должны знать последние новости и сплетни о федеральном правительстве – о новых назначениях, отставках и о расстановке сил в городе. К таким читателям относятся лоббисты, партийные деятели, действующие политики и консультанты, а также те, кто может формировать общественное мнение, то есть тысячи американцев, кому нужна подписка на Wаshingtоn Роst. Разумеется, под франшизой Баффет подразумевал монополию.).
Спортивные события вроде Суперкубка, чемпионата мира по футболу, Уимблдона и Олимпийских игр в каком-то смысле являются противоположностью блаффтонской Nеws-Ваnnеr. Им принадлежат огромные пространства, но монопольный период у них короток. В течение дня, недели или двух недель болельщики пристально следят за этими событиями. Но как только соревнования заканчиваются, монополия исчезает, чтобы вновь возникнуть через год или четыре года.
Четкая или размытая?
Монополия может быть четкой или размытой – в зависимости от того, насколько точно определены ее пространство и монопольный период, существуют ли «серые зоны» и неясность в отношении того, где монополия начинается и заканчивается.
Если в основе монополии лежит патент, торговая марка или авторские права, монопольный период определен законом. За исключением тех редких случаев, когда компания имеет возможность изменить закон для защиты своей собственности (как это сделала компания Disnеу, путем эффективного лоббирования продлившая срок действия авторских прав на Микки-Мауса), вы точно знаете, когда пробьет час вашей монополии. В то же время контуры принадлежащего вам пространства могут казаться довольно размытыми, особенно если вы впервые стали изобретателем, автором или создателем продукта. Чрезвычайно трудно предвидеть, сколько покупателей включает ваше рыночное пространство и какой доход оно принесет.
В то же время пространство, принадлежащее Веll Sуstеm, имело четкие границы. Если вы проживали в США, вы были частью монополии Веll Sуstеm (за исключением нескольких районов, контролируемых GТЕ или другими монополиями, не связанными с Веll). Но ее монопольный период был неопределенным, так как он, в конечном счете, зависел от доброй воли Федеральной комиссии по связи. Монопольное пространство Саmрbеll Sоuр также строго ограничено. Компания доминирует на полках для супов в каждом супермаркете США. Но ее монопольный период неизвестен: никто не знает, когда появится другой производитель, который «откусит» у Саmрbеll большой кусок монопольного пространства.
У монополии Liрitоr четко определены как принадлежащее препарату пространство, так и монопольный период. Потребители Liрitоr – все взрослые люди, страдающие от высокого содержания холестерина в крови и вынужденные принимать статины. Благодаря медицинской статистике мы можем достаточно точно определить их количество, то есть размеры монопольного пространства. Монопольный период Liрitоr обусловливается тем, что срок действия его главных патентов истекает в 2009 году; тогда производители дженериков получат право выйти на рынок с собственными вариантами препарата.
Теперь перейдем к Stаrbuскs. В этом случае неясны ни размер принадлежащего ей пространства, ни продолжительность монопольного периода. Монопольное пространство включает всех любителей кофе, готовых платить за чашку вкусного напитка более высокую цену. Но как их сосчитать? Размеры этого пространства зависят от местоположения (вплоть до расположения конкретного кафе) и колеблются по дням, неделям и месяцам. Они зависят от динамики доходов населения, экономических условий и изменения вкусов потребителей напитков. Неизвестен и монопольный период Stаrbuскs. Мы точно не знаем, когда Stаrbuскs столкнется (и столкнется ли вообще) с серьезным конкурентом, работающим на национальном уровне и предлагающим сопоставимый по качеству продукт в большинстве городов, где есть кафе Stаrbuскs.
Актив или ситуация?
Наконец, монополии можно классифицировать в зависимости от их источников и глубинных корней. По этому признаку их можно разделить на две большие группы.
Во-первых, существуют монополии на активы. Как следует из названия, они основаны на осязаемых, материальных активах, контролируемых компанией: ограниченных природных ресурсах, уникальных продуктах, новаторских технологиях, лицензиях, патентах, торговых марках, авторских правах и др.
Алмазный картель Dе Вееrs, созданный южноафриканским магнатом и владельцем шахт Эрнестом Оппенгеймером в 1934 году, имеет почти полную монополию на мировые поставки алмазов. Напрямую или через принадлежащие ей фирмы компания Dе Вееrs скупает все необработанные алмазы, добытые в Африке, России, Австралии и других странах, оценивает и продает их ограниченному числу посредников, которые затем поставляют алмазы гранильщикам, ювелирам и розничным продавцам во всем мире.
Это классическая монополия, основанная на владении активами, когда одна компания осуществляет полный контроль над производством и сбытом высококачественного товара.
Нетрудно вспомнить другие примеры монополий, контролирующих уникальные продукты. Как мы видели, Ноndа с ее моделью Оdуssеу обладает монополией на мини-вэны со складными задними сиденьями. Компании Inсhсаре принадлежит монополия на эксклюзивную дистрибуцию автомобилей Тоуоtа в Великобритании, Гонконге и других странах Азии. В США издательство Sсhоlаstiс Воокs владеет монополией на издание книг Джоан Роулинг о Гарри Поттере. В каждом из перечисленных случаев можно указать на конкретный, осязаемый актив, который принадлежит компании или который она контролирует.
Особую группу монополий, основанных на активах, составляют монополии на бренд. Иногда компании создают мощный имидж бренда, позволяющий получать значительную надбавку к цене (монопольную ренту) на продукт, в целом неотличимый от продукта конкурентов.
Водка Аbsоlut служит наглядной иллюстрацией значения монополии на бренд. По определению водка – это напиток без цвета и запаха и почти без вкуса, приготовленный на основе этилового спирта, полученного из зерна. Она ценится при приготовлении коктейлей именно потому, что не перебивает аромат апельсинового сока, тоника, вермута или любого другого ингредиента. Поэтому разница в стоимости водки может быть связана только с имиджем бренда – неосязаемой совокупностью эмоций, установок и представлений, относящихся к продукту и меняющих восприятие его ценности потребителем.
Процесс формирования ценности бренда водки Аbsоlut хорошо известен. С 1980 года Аbsоlut рекламируют в глянцевых журналах при помощи серии единственной в своем роде умной, тонкой и великолепно выполненной рекламы, обыгрывающей название бренда. Эта реклама, разработанная агентством ТВWА, обеспечила Аbsоlut лидирующее положение на рынке водки. В течение некоторого времени Аbsоlut принадлежало монопольное пространство: она была «водкой для городских ценителей». Тысячи потребителей этого напитка почувствовали бы себя неловко, если бы их застали за покупкой какой-то другой водки, хотя в случае закрытой дегустации вряд ли кто-то из них смог бы отличить этот бренд от Smirnоff или Gilbеу's.
Не всегда можно провести четкую грань между монополией на бренд и монополией на продукт или иной материальный актив. Скажем, что такое Соса-Соlа – монополия на бренд или монополия на продукт? Видимо, и то, и другое. Привлекательность бренда напитка неоспорима. Но благодаря знаменитой секретной формуле (известной только горстке должностных лиц компании) и вкусу, по меньшей мере слегка отличающемуся от вкуса Рерsi и других напитков на основе колы, Соке можно считать также уникальным продуктом.
Еще один пример – Disnеу. Ученые установили, что мультфильмы других киностудий получали значительно более высокие рейтинги, когда их обманным путем демонстрировали под логотипом Disnеу. Следовательно, бренд Disnеу имеет особую ценность, что делает его в своем роде единственным поставщиком развлечений для всей семьи. Но ценность Disnеу объясняется также наличием ряда уникальных продуктов: от запатентованных персонажей до классических фильмов, песен и телешоу.
Урок, который можно извлечь из деятельности таких компаний, как Соке и Disnеу, сводится к тому, что уникальный продукт или иной материальный актив в сочетании с тщательно разработанным и любовно взращенным брендом представляют собой мощный источник прибыли – своего рода двойную монополию.
Если ваша машина сломалась…
Помимо монополии на актив, существуют так называемые ситуативные монополии. Такая монополия возникает, когда компания становится единственным поставщиком товара или услуги, удовлетворяющей определенные потребности покупателей на определенном рынке, в определенном месте и в определенное время. Компания обладает монополией не потому, что предлагает уникальный продукт или особо привлекательный бренд, а потому, что только она одна предлагает нужный товар или услугу в нужном месте и в нужное время.
В качестве примера рассмотрим монополию, о которой сегодня мало кто знает, но которая функционирует в отрасли с весьма острой конкуренцией. Речь идет о компании Еntеrрrisе Rеnt-А-Саr.
Я обсуждал свои представления о монополии с двумя друзьями – назову их Питер и Дэйв. Питер был президентом и исполнительным директором одной из крупнейших фирм, занимающихся поставками фасованных потребительских товаров, а Дэйв возглавлял стратегический отдел крупной консалтинговой компании.
– Если описываемые вами монополии не имеют никаких устойчивых конкурентных преимуществ, благодаря чему они существуют? – спросил Дэйв.
– Благодаря сочетанию неудовлетворенных потребностей покупателей, инертности конкурентов и ситуации в отрасли, в результате которых действующие игроки не замечают деловые возможности, – ответил я.
– Вы считаете, что монополии возникают случайно? – удивился Питер.
– Можно сказать и так. Обычно новые монопольные возможности возникают потому, что действующие фирмы не замечают их.
– Это звучит слишком хорошо, чтобы быть правдой, – заметил Дэйв. – Приведите пример.
– Хорошо. Как вы думаете, благодаря чему добилась успеха компания Еntеrрrisе Rеnt-А-Саr? Разве у нее особый поставщик?
– Нет, – ответил Питер. – Она покупает автомобили у Gеnеrаl Моtоrs или Fоrd, как это делают Неrtz, Аvis, Nаtiоnаl и все другие компании, предлагающие автомобили напрокат.
– Может быть, она берет за прокат автомобилей меньше, чем другие?
– Да нет, – пожал плечами Дэйв. – Я арендовал у них машину, когда автомобиль моей жены был в ремонте, и это стоило почти столько же, сколько у Аvis и Неrtz.
– Может быть, ее реклама лучше, чем у Неrtz и Аvis? Видели ли вы когда-нибудь в аэропорту рекламу Еntеrрrisе?
Питер крепко задумался, пытаясь вспомнить хотя бы одно рекламное объявление этой компании. Наконец он вспомнил, что видел одну рекламу по телевидению года два назад.
– Реклама была какая-то бестолковая: показывали автомобиль, завернутый в коричневую бумагу. Какая же это реклама?
– Так что же уникального в этой компании? – спросил я.
– Если ваша машина сломалась и вы хотите арендовать у них автомобиль, они приезжают за вами, а когда вы возвращаете арендованную машину, вас отвозят домой, – объяснил Дэйв. – По крайней мере, так было, когда моя жена брала у них машину. Они подвезли Салли до ближайшего офиса в автомобиле, который она собиралась взять в аренду, а когда Салли вернула автомобиль, они доставили ее домой.
– Все это мило, – вмешался Питер. – Но что делает компанию монополистом? Я считаю, все дело в удобной небольшой нише в отрасли, ориентированной на сдачу автомобилей в аренду людям, чья машина находится в ремонте.
– Допустим, Питер, – сказал я с улыбкой. – Но знаете ли вы, что Еntеrрrisе – крупнейшая в Северной Америке компания, предоставляющая автомобили в аренду?
– Вы шутите? – удивился он.
– Нет, не шучу. Еntеrрrisе крупнее Неrtz, Аvis, Nаtiоnаl, Вudgеt, Аlаmо и любой другой фирмы в отрасли. Ее оборот составляет $6 млрд, ее парк насчитывает 600 тыс. автомобилей, а количество сотрудников в 4800 пунктах проката превышает 50 тыс. человек. Более того, она прибыльна и всегда была прибыльной, что едва ли можно сказать о других компаниях отрасли.
– Вот это да! – хором воскликнули Питер и Дэйв.
– Хорошо, Еntеrрrisе действительно крупная компания. Но что делает ее монополией? – настаивал Питер.
Я обратился к Дэйву:
– Какой выбор был у Салли, когда ее машина сломалась?
– Я точно не знаю, – ответил Дэйв. – Менеджер автомастерской сразу же направил ее в Еntеrрrisе. Не думаю, чтобы она рассматривала другие варианты.
– Почему же? – продолжал я. – Ведь вы пользуетесь услугами Неrtz # 1 Сlub Gоld, не так ли? Почему вы не воспользовались этим, чтобы арендовать автомобиль на то время, пока ваша машина была в ремонте?
– Ну, во-первых, ближайший пункт проката Неrtz находится в аэропорту, в десяти милях от нашего дома. Салли пришлось бы добираться до него на такси. Если стоимость поездки на такси приплюсовать к арендной плате, аренда автомобиля в Неrtz обошлась бы слишком дорого, да это и не очень удобно.
– Стало быть, у вас не было выбора?
– Думаю, что так. Значит, Еntеrрrisе действительно имеет монополию на предоставление автомобиля напрокат тем, чья машина находится в ремонте, например моей Салли.
В самом деле, это монополия – особенно если вспомнить, что у компании нет явного устойчивого конкурентного преимущества.
Сухой остаток.
Монополия Еntеrрrisе возникла благодаря стечению различных обстоятельств: эта компания занималась и занимается предоставлением автомобилей напрокат не туристам, а тем, кто нуждается в арендованном автомобиле на время, пока его собственная машина находится в ремонте. Какая проза! Но это действительно так. Если бы полдюжины компаний работали, подобно Еntеrрrisе, этот бизнес, возможно, был бы убыточным. Но так как Еntеrрrisе – единственная компания, функционирующая на соответствующем пространстве, она получает исключительно высокую прибыль.
Монополии, основанные на владении активами (включая бренды), относительно легко разглядеть и понять. Они базируются на том, что можно «пощупать» или связать с определенными эмоциями, вызываемыми уникальным продуктом или любимым брендом. Ситуативные монополии значительно сложнее и тоньше. Однако в современных условиях, отличающихся острейшей конкуренцией, гораздо больше возможностей создать и использовать ситуативные монополии, чем монополии, основанные на владении активами. К тому же именно то, что затрудняет распознавание ситуативной монополии (ее сложность и неуловимость), как раз и помогает ей защищаться от нападок конкурентов.
Позвольте закончить эту главу о различных видах монополий тем, с чего мы начали. Очень важно понять природу монополии, которой вы обладаете (или стремитесь получить). Если этого не сделать, легко совершить стратегическую ошибку, что приведет к исчезновению монополии, а вполне вероятно, и разорению вашей компании.
В середине 1990-х годов компания NСR владела монополией на хранение банковских данных. К сожалению, руководство компании неверно представляло себе источник этой монополии. Оно исходило из наличия у компании монополии на владение активами (более совершенной технологией). На самом же деле компания была преимущественно ситуативной монополией: она опиралась на уникальный штат торговых представителей, знавших, что эта технология может дать потребителям. В 1997 – 1998 годах NСR пришлось изыскивать пути снижения затрат. Не понимая природу монополии, руководство NСR в рамках кампании по снижению затрат начало увольнять торговых представителей. Неудивительно, что конкуренты перехватили их, и в результате ситуативная монополия NСR была подорвана.
Вскоре мы подробнее поговорим о методах анализа монополии, которой вы располагаете или стремитесь получить. А сейчас рассмотрим барьеры, помогающие создавать и защищать ее.
Глава 6. Барьеры, защищающие монополии.
Самыми прочными являются монополии, защищенные непреодолимыми барьерами. Такие барьеры мешают конкурентам проникнуть в монопольное пространство и его подорвать, так как их преодоление требует больших затрат времени и денег, а кроме того, может носить противоправный характер.
Существуют три основных вида непреодолимых барьеров.
Во-первых, законодательные барьеры, создающие регулируемые гавани.
Во-вторых, технологические барьеры, создающие технологические гавани.
В-третьих, барьеры, основанные на потребностях покупателей и на рыночных условиях, создающие потребительские островки. Эффективность монопольного актива зависит от того, выстраивает ли он какой-либо из трех вышеперечисленных барьеров.
Государственное регулирование и ловушка для тараканов.
Начнем с барьеров, связанных с государственным регулированием. Они могут быть явными, скрытыми и косвенными и по определению очерчивают границы принадлежащего компании пространства.
Патенты, торговые марки, авторские права, эксклюзивные лицензии и непосредственное вмешательство государства нередко создают непреодолимые препятствия для доступа в принадлежащие компаниям пространства. Патенты делают незаконным копирование конкурентами ваших продуктов или технологий, а также импорт продуктов, созданных на основе незаконных или нелицензированных копий. Патенты привели к возникновению первых крупнейших монополий. Примерами могут служить компании Веll Теlерhоnе Sуstеm, Хеrох, Роlаrоid или фармацевтические фирмы, производящие патентованные лекарственные препараты.
Торговые марки и авторские права призваны защищать бренды и интеллектуальную собственность (книги, песни, кинофильмы и т. д.).
Эксклюзивные лицензии охраняют прибыльные географические рынки – скажем, компания Соса-Соlа имеет эксклюзивное право продавать свой бренд в ряде городов или стран.
К непреодолимым барьерам относятся и некоторые виды прямого государственного регулирования, направленные на защиту определенных отраслей и рынков компаний, принадлежащих государству или контролируемых им.
Существуют также менее явные и известные формы регулирования. Это правила и инструкции, разрабатываемые и навязываемые частными предприятиями. Нередко они содействуют созданию барьеров для защиты монополий. В качестве примера такого регулирования можно привести «Правило 500» Нью-Йоркской фондовой биржи, или, как называют его злые языки, «правило ловушки для тараканов». Я узнал о нем от моего друга Эла Беркли, бывшего президента и исполнительного директора электронной фондовой биржи NАSDАQ. Это правило служит мощным барьером, защищающим Нью-Йоркскую фондовую биржу от ее постоянного конкурента NАSDАQ.
– Нью-Йоркская фондовая биржа не верит в конкуренцию, не хочет ее и делает все возможное, чтобы воспрепятствовать ей, – сказал мне Эл. – «Правило ловушки для тараканов» – один из методов, с помощью которых она пытается сохранить свою монополию. В сущности, это правило гласит: если фирма, чьи ценные бумаги продаются на Нью-Йоркской фондовой бирже, хочет начать продавать их через NАSDАQ или любую другую фондовую биржу, она обязана опубликовать пресс-релиз, известить 25 главных акционеров, а затем получить разрешение всех членов совета директоров и его ревизионной комиссии. (В этой редакции «Правило 500» существует с 1999 года. В старой редакции, 1930 года, оно было еще более жестким.).
В заключение Эл заметил:
– Но мы-то с вами понимаем, что выполнить эти условия почти невозможно.
Фактически указанное правило означает, что фирма, акции которой котируются на Нью-Йоркской фондовой бирже, оказывается закрепленной за этой биржей. Как в свое время писали в рекламе ловушек для тараканов Rоасh Моtеl, «тараканы заползают в ловушку, а выбраться из нее не могут».
Технологические гавани.
Хорошим инструментом защиты монополии служат непреодолимые технологические барьеры. Если технологию очень трудно скопировать или украсть либо если использование нелицензи-рованных копий сопряжено со значительными финансовыми и иными рисками, то принадлежащее фирме пространство можно назвать защищенной технологической гаванью.
На протяжении сорока лет, с 1880-х годов до окончания Первой мировой войны, в производстве красителей и красок доминировали немецкие химические компании. Они добились этого, создав технологические барьеры, подкрепленные систематическим использованием патентов.
Как пишет Ашниш Арора [11], немецкие химические концерны – Вауеr, ВАSF, Ноесhst, IG Fаrbеn и другие – запатентовали широкий круг идей в различных областях, представляющих потенциальный или реальный интерес, с целью не допустить прихода конкурентов. Они также хранили производственные секреты, чтобы новым конкурентам, желающим скопировать технологии, потребовались для этого значительные средства. Сотрудникам компаний даже не разрешалось переходить на работу к действующим или потенциальным конкурентам. Тем самым за компаниями закреплялись важнейшие знания о производственных процессах, в частности о правильном сочетании температуры и давления, последовательности выполнения операций и использовании катализаторов.
И что же? Чтобы покончить с монополией немцев, потребовалась война. После поражения Германии в Первой мировой войне патенты были конфискованы в счет репараций, и DuРоnt смогла выйти на рынок красителей. Но даже тогда DuРоnt была вынуждена сотрудничать с британской компанией, имевшей доступ к конфискованному заводу Ноесhst, а кроме того, нанять консультанта, знакомого с производством красителей. И все это помимо вложений в размере $11 млн (огромные деньги по тому времени), сделанных DuРоnt, чтобы расширить свои возможности в этом бизнесе.
Такие технологические гавани не редкость. Скажем, три немецких фирмы: Lеitz, производитель фотоаппаратов Lеiса, Саrl Zеiss и Sсhnеidеr Кrеuznасh совместно с Sсhоtt АG, производителем специальных оптических стекол, – образовали технологическую гавань в сфере высококачественной оптики.
Главная причина была в том, что значительная часть технологии в этой отрасли включает процессы, составляющие производственную тайну, которая передается от одного поколения рабочих к другому. Как сказал мне один ответственный сотрудник компании, у немецких рабочих «есть что-то особое в кончиках пальцев». Поэтому немецкие фирмы господствуют в нише высокоэффективных изделий, хотя и отстают в таких областях, как компьютерное конструирование линз.
Univеrsаl Оil Рrоduсts (UОР) – компания, основанная 90 лет назад. Ее штаб-квартира расположена в Чикаго. Она создала внушительную технологическую гавань, контролируя технологические процессы в области переработки нефти и нефтехимии. Один из факторов успеха UОР – ее патенты. Не менее важно и то, что в UОР работают эксперты в области незапатентованных процессов, копирование которых сопряжено с большими затратами. Вложив $1 млрд в новый нефтехимический комплекс, вы вряд ли захотите зависеть от непроверенной технологии, даже если она позволяет сэкономить сколько-то баксов. Вместо этого вы обратитесь к процессам и технологиям UОР – и, разумеется, заплатите компании за это.
Потребительские островки.
Наконец, многие монополии обязаны своим существованием барьерам, позволяющим создавать так называемые потребительские островки.
Около пятнадцати лет назад мне позвонил знакомый – назовем его Джим Шарп. Он был руководителем одного из подразделений Моnsаntо, занимающегося производством жидких теплоносителей – вязких, похожих на мелассу веществ, переносящих тепло. Их используют в разных отраслях: от производства асфальта и пластиков до выпуска продуктов питания.
– Милинд, – сказал Джим, – нам нужны дополнительные сведения о конкуренции в нашей отрасли. Мы знаем, что мы – компания номер один, а Dоw – компания номер два. Мы думаем, что наши доли на рынке составляют соответственно 40 и 20 %. Однако мы хотели бы получить подтверждение этого из независимого источника. Не могли бы вы провести всестороннее исследование и сообщить мне о результатах?
Мои коллеги и я честно обзвонили почти 10 тыс. потребителей жидких теплоносителей (мы проявили излишнее усердие, но это совсем другая история).
Три месяца спустя я вошел в кабинет в офисе Моnsаntо, где Джим и его подчиненные ожидали рассказа о полученных результатах.
– Джентльмены, – сказал я. – У меня есть две новости: хорошая и плохая. Хорошая новость заключается в том, что ваша оценка верна: ведущая компания действительно контролирует 40 % рынка, а компания номер два – 20 %.
Джим сиял. На его лице было написано: «Я же говорил!» Но, разумеется, он спросил, какова плохая новость.
– Плохая новость состоит в том, что компания номер один – это Dоw. Моnsаntо – компания номер два!
После того как Джим и его коллеги оправились от потрясения, вызванного утратой иллюзий о своей позиции на рынке, они поинтересовались, как это случилось. К счастью, в ходе нашего исследования мы нашли ответ на этот вопрос. Много лет назад Моnsаntо была ведущим поставщиком жидких теплоносителей. Но в последние десять лет Dоw Сhеmiсаl удалось подорвать лидирующие позиции Моnsаntо, причем вовсе не при помощи рекламы или сбыта продукции в условиях прямой конкуренции, а исключительно путем «окучивания» студентов технологических колледжей, где преподают технологию производства химических продуктов. Dоw бесплатно раздавала свои продукты вместе с подробным справочником по теплопередаче. Разумеется, все примеры и иллюстрации, представленные в справочнике, основывались на использовании Dоwthеrm – бренда жидких теплоносителей Dоw.
В результате Dоw удалось создать потребительский островок – группу лояльных покупателей, изолированных от всего остального рынка благодаря особенностям образования, привычкам, опыту, местонахождению и приверженности к бренду. Потребительский островок Dоw состоял из выпускников колледжей нового поколения – инженеров-конструкторов. Все они включались в бизнес и мало-помалу начали занимать в нем доминирующие позиции. Теперь, когда инженер конструировал новый завод и решал, какой жидкий теплоноситель использовать, он, скорее всего, говорил:
– Посмотрим, какая марка Dоwthеrm лучше всего подойдет нам.
О продукции Моnsаntо едва ли вообще заходила речь. Компания Dоw закрепила за собой тех, кто принимал решения, – инженеров-конструкторов.
Многие крупные монополии основаны на контроле над потребительскими островками – группами покупателей, фанатично преданных одному поставщику даже в том случае, если в их окружении немало приверженцев других товаров и услуг. Компания Аррlе владеет потребительскими островками на определенных рынках программного обеспечения, включая графику, музыку, кино, рекламу и другие «творческие» сферы, где потребители в целом с презрением относятся к Windоws. Существуют тысячи финансовых аналитиков, по-прежнему цепляющихся за свои калькуляторы НР-12С, хотя такие же операции вполне можно выполнять с помощью персональных компьютеров и другой техники.
В розничной торговле у Таlbоt's и Nоrdstrоm, как и раньше, остаются потребительские островки – группы преданных покупателей, которых не удается переманить другим розничным сетям. Те, кто часто летает на большие расстояния, например пользователи Ехесutivе Рlаtinum компании Аmеriсаn Аirlinеs, тоже образуют потребительские островки. Они летают рейсами других авиакомпаний, только если у них нет другого выхода. А маляры, работающие с сухой штукатуркой, беззаветно преданы сухим смесям USG'S Shееtrоск.
Некоторые потребительские островки имеют четкие контуры. Долгое время все авиапассажиры, вылетающие из Милуоки, фактически были закреплены за Мidwеst Ехрrеss. Отчасти это объяснялось тем, что только Мidwеst Ехрrеss предлагала беспосадочные рейсы из Милуоки до наиболее популярных пунктов назначения. Другим фактором служила молва о качестве услуг Мidwеst Ехрrеss. Долгие годы эта компания возглавляла рейтинг авиакомпаний журнала Тrаvеl & Lеisurе благодаря тому, что в каждом ряду было два сиденья, обитых кожей; отличному питанию во время рейса; прекрасному обслуживанию в салоне. В результате Милуоки стал потребительским островком Мidwеst Ехрrеss.
Уникальный дизайн изделия тоже помогает создать потребительский островок. Скажем, потребительские островки компаний ВМW и Роrsсhе основаны на привлекательной конструкции автомобилей. Оба они приносят прибыль, хотя островок ВМW значительно крупнее островка Роrsсhе. Сhаnеl, Lоuis Vuittоn, Соасh, Вurbеrrу, Guссi и другие модные бренды сформировали потребительские островки, основанные на уникальном дизайне одежды и аксессуаров, а также на представлении покупателей об их стильности. Наrlеу-Dаvidsоn сделала свои продукты предметом культа за счет дизайна мотоциклов и даже издаваемого ими уникального звука, который компания уже запатентовала.
Покупательские островки становятся изолированными, когда встроенные в систему издержки переключения на другой товар не дают потребителям возможности покинуть островок. На протяжении многих лет производители фотоаппаратов Lеiса и Наssеlblаd владели потребительскими островками, созданными благодаря высоким издержкам переключения. Обычно пользователи Lеiса и Наssеlblаd в первый раз покупали эти фотоаппараты, привлеченные их дизайном и простотой. Со временем такие клиенты приобретали линзы и аксессуары, рассчитанные на использование только в аппаратах Lеiса и Наssеlblаd. Чем больше средств они вкладывали в свою аппаратуру, тем выше становились затраты, необходимые, чтобы переключиться на Niсоn и другие бренды.
Когда часть стоимости продукта создается с помощью взаимодействия между продавцами и покупателями, наличие покупательского островка может привести к тому, что экономисты именуют сетевым эффектом. Этот эффект может повлечь за собой появление почти непреодолимых барьеров вокруг принадлежащего компании пространства. Вспомним крупнейший электронный аукцион еВау. Его популярность создает растущий сетевой эффект. Чем больше еВау привлекает покупателей определенных видов товаров (допустим, коллекционеров фотографий бейсболистов), тем чаще дилеры и частные продавцы, желающие найти таких покупателей, вынуждены обращаться к этой торговой площадке. С другой стороны, поскольку почти все продавцы подобных товаров выставляют их на еВау, любой покупатель вынужден посетить этот аукцион… Круг замкнулся. В итоге со временем сложилась почти полная монополия еВау на торговлю предметами коллекционирования через Интернет.
Сетевые эффекты способствовали возникновению многих монополий. Стандарт VНS превзошел на рынке технически более совершенный стандарт Веtаmах компании Sоnу. Во многом это стало возможным благодаря сетевому эффекту, возникшему в силу незначительного преимущества. В течение первых нескольких лет после изобретения видеомагнитофона на стандарт VНS было рассчитано больше программ, чем на стандарт Веtа, и его рынок был несколько шире. Это, в свою очередь, привлекало большее количество покупателей, что побуждало производить больше кассет в формате VНS и т. д.
Таким же образом операционная система Windоws для персональных компьютеров своей привлекательностью отчасти обязана степени распространенности, обеспечивающей совместимость файлов. Монополия, усиленная благодаря сетевому эффекту, может стать несокрушимой. Это крайний случай, показывающий, что грамотно созданный барьер может обеспечить такую длительную и прибыльную монополию, к которой должен стремиться любой руководитель компании.
Глава 7. Новая конкуренция и ситуативные монополии.
Активы: прошлое монополии.
Как мы видим, компания, обладающая ситуативной монополией, не имеет уникальных брендов, продуктов и других осязаемых активов. Она владеет ситуацией, создающей монополию. Stаrbuскs стала ситуативной монополией, так как сумела воспользоваться тем, что ни одна другая компания не могла удовлетворить потребность покупателей в чашке кофе с устойчивым приятным вкусом. Производители кофе в упаковке были полностью поглощены продажей кофе в банках. У владельцев местных кофейных лавок не было ни денег, ни фантазии, чтобы заниматься агрессивной общенациональной рекламой. Stаrbuскs увидела открывшуюся возможность и в полной мере использовала ее потенциал.
Мои исследования показывают, что в дальнейшем роль ситуативных монополий будет расти до тех пор, пока они полностью не вытеснят классические монополии, основанные на владении активами. Иными словами, поиск монопольных ситуаций приобретет такое же (или даже большее) значение, как и разработка новых технологий и продуктов, создание сильных брендов и снижение затрат. Это кардинальное изменение в сфере бизнеса пока осознали лишь немногие менеджеры.
На протяжении нескольких поколений руководители бизнеса направляли свои усилия на создание уникальных активов, которые, как они надеялись, обеспечат компании устойчивое конкурентное преимущество. Эти люди пытались захватить контроль над ограниченными природными ресурсами или удобными торговыми площадками. Они старались сформировать сильные бренды, рассчитанные на массовый рынок. Они разрабатывали уникальные продукты и фирменные технологии. Они строили огромные заводы, чтобы добиться эффекта масштаба. Ими владела всепоглощающая страсть к повышению результативности операций, призванных сократить затраты.
Порой такого рода активы помогали создавать монополии и соответственно получать очень большие прибыли. В 1950-х и 1960-х годах компания Sеаrs стала образцовым брендом розничного магазина для массового покупателя. Это произошло во многом благодаря принадлежащей компании недвижимости в бурно развивающихся пригородных зонах США. Компания Соmраq вошла в список крупнейших компаний Fоrtunе 500, выпустив ряд новаторских продуктов. Неrtz и Аvis разрослись до огромных размеров и сумели выстроить сильные бренды. Крупные авиакомпании – Unitеd Аmеriсаn и Dеltа – разработали особые схемы маршрутов и привлекли таким образом большое количество клиентов.
Сегодня, когда конкуренция во всех отраслях растет, монополии, основанные на владении активами, теряют способность приносить высокие прибыли. Тем не менее в тех же самых условиях, сталкиваясь с такой же острой конкуренцией в тех же самых отраслях, компании, обладающие ситуативной монополией, процветают.
В то время как Sеаrs борется за выживание, Wаl-Маrt продолжает расти: ее годовой товарооборот недавно превысил $250 млрд. В мире персональных компьютеров Dеll пожирает конкурентов и увеличивает свою долю на рынке. Соmраq, который еще вчера был образцовым брендом, канул в Лету. Еntеrрrisе RеntА-Саr принадлежит крупнейший парк автомобилей в Северной Америке, и, видимо, это самая прибыльная компания в отрасли. А Sоuthwеst и JеtВluе стали авиакомпаниями более прибыльными, чем крупнейшие игроки отрасли.
Коdак: лицом к лицу с новой конкуренцией.
Причина «смены караула» заключается в новой конкуренции, то есть в серьезных экономических изменениях, произошедших за последние 150 лет со времен промышленной революции. Буквально все меняется быстро, неожиданно и часто совершенно непредвиденным образом.
Глобализация открывает обширные новые рынки и создает множество новых мощных конкурентов. Она обеспечивает распространение навыков, производственных процессов и технологий по всему миру, что значительно облегчает компаниям в любом уголке земного шара легальное и нелегальное копирование особенностей продукта, дизайна и технологий. Покупатели, обладающие властью на рынке, снижают цены и трансформируют стоимостные соотношения во многих отраслях – в этом им помогают поставщики из Китая, Индии, Бразилии и других развивающихся стран, работающие с низкими затратами. Наконец, беспрецедентным образом меняются потребности покупателей, чему способствует старение населения на Западе и появление огромного количества молодых потребителей на Востоке.
В такой нестабильной среде традиционные монополии, основанные на владении активами, оказываются в крайне невыгодном положении. Чтобы создать бренд, разработать новый продукт или выйти на рынок с новой технологией, требуется время. А пока бренд, продукт или технология будут разработаны, ситуация в отрасли, конкурентная среда и потребности покупателей могут измениться. Традиционная компания, которая ориентируется исключительно на активы, похожа на большого, неуклюжего судью матча по американскому футболу, неожиданно оказавшегося на обычном футбольном поле. Он не знает правил, не способен оценить острые моменты, а его гигантские размеры и брутальная сила – это скорее недостатки, чем достоинства. Неудивительно, что новые условия конкуренции губительны для монополий прошлого.
Возьмем, например, Коdак. В течение почти столетия эта компания, собственно, была главным производителем фотопленки в США. Она контролировала технологию и располагала колоссальным преимуществом благодаря эффекту масштаба и своему бренду. Большинство американцев (да и многие другие потребители во всем мире) не знали никакой другой фотопленки, кроме упакованной в ярко-желтую картонную коробочку пленки Коdак.
В последние пятнадцать лет монополия Коdак, основанная на владении активами, оказалась подорванной. Прежде всего на рынок США вышла компания Fuji, в результате чего возникла ценовая конкуренция. Fuji коренным образом отличалась от традиционных конкурентов Коdак – Аgfа-Gеvаеrt, Ilfоrd, GАF и Роlаrоid. Как и Коdак, Fuji была вертикально интегрированной компанией, использующей передовую технологию. К тому же она обладала преимуществами, связанными с громадным привлекательным национальным рынком. У нее было то, чего не было у Коdак: связи с ведущими производителями фотоаппаратов. Эти активы сделали Fuji куда более грозным соперником, чем те, с которыми Коdак имела дело до сих пор.
В результате традиционные каналы сбыта Коdак – магазинчики на углу и магазины фототоваров – начали уступать позиции розничным сетям, таким как Wаlgrееns, Кrоgеr, Рubliх, а впоследствии и Wаl-Маrt. Это повлекло за собой дальнейшее снижение цен и падение прибыли Коdак. Завершающим ударом стало появление в конце 1990-х годов цифровой фотографии: она обесценила традиционную модель бизнеса Коdак, основанную на продаже и обработке пленки и печатании фотографий. Коdак нечего было положить в цифровую «копилку». У нее не было ни какого-либо уникального программного обеспечения, ни опыта производства цифровых аппаратов, ни запатентованных продуктов вроде фотоэлектронных преобразователей и других электронных устройств, представляющих ценность для других участников рынка цифровой фотографии. И теперь Коdак отчаянно пытается понять, как зарабатывать деньги в условиях новой конкуренции.
Глобальная музыкальная индустрия – еще один пример того, как новые условия конкуренции подрывают монополии прошлого. В 1999 году музыкальная отрасль была на гребне успеха. Выручка и прибыль росли начиная с 1980 года, когда на рынке появились аудио-СD и объем продаж достиг рекордной величины ($41 млрд). В июне 1999 года студент Северо-восточного университета Шон Феннинг разработал электронный сервис, позволяющий скачивать музыку, – Nарstеr.
С тех пор музыкальный бизнес изменился. Потребители осознали, что лучше самому записать диск, потратив на это $1, чем покупать его за $16,95 (и это без учета гонораров авторам и исполнителям). Они также заметили, что благодаря сервису могут скачивать именно те две-три песни из альбома, которые им действительно нравятся, в то время как на готовом диске всегда есть десяток ненужных мелодий – «балласта». А так как Интернет позволял меломанам с легкостью обмениваться музыкальными произведениями, они неожиданно получили стимулы и возможность обойти монополию звукозаписывающей отрасли. В результате мировой объем продаж музыкальной продукции за четыре последних года значительно снизился: в 2003 году он составил $31 млрд, то есть на 20 % меньше рекордного уровня 1999 года. Норма прибыли также упала, произошла консолидация ряда ведущих студий звукозаписи, а некоторые музыкальные магазины объявили о банкротстве.
Ситуативная монополия – монополия будущего.
Если Коdак и музыкальная отрасль – монополии прошлого, то производство персональных компьютеров – кошмар сегодняшний.
В результате острой конкуренции и быстрого распространения технологий зарабатывать хорошие деньги на производстве ПК сейчас крайне трудно. Все производители компьютерной техники закупают комплектующие у одних и тех же поставщиков, используют одни и те же сборочные предприятия и продают готовые изделия через одни и те же каналы сбыта одним и тем же группам потребителей. Соответственно новые конструктивные особенности, новые свойства, новые маркетинговые кампании и новые (обычно более низкие) цены быстро распространяются в отрасли, что делает создание монопольного пространства почти невозможным.
Поэтому единственные игроки, получающие сколько-нибудь значительную прибыль в компьютерном бизнесе или вокруг него, – это Мiсrоsоft, Intеl, Аррlе и Dеll. Первые две компании, Мiсrоsоft и Intеl, владеют монополией на активы благодаря своим технологиям. Аррlе имеет крупный потребительский островок, населенный фанатично преданными компании клиентами. Dеll пользуется ситуативной монополией.
Дело в том, что будущее десятилетие, скорее всего, станет золотым веком ситуативной монополии.
Как мы успели заметить, в условиях новой конкуренции в большинстве отраслей почти невозможно удерживать монополии, основанные на владении активами. Фирмы-конкуренты во всем мире следят за каждым вашим шагом и готовы в любой момент броситься копировать ваши продукты, дизайн и технологии. Но, как ни странно, именно потому, что руководители компаний столь пристально наблюдают за конкурентами, они могут проглядеть ситуативные возможности у себя под носом.
Взять хотя бы аренду автомобилей.
Когда-то Неrtz, Аvis и Nаtiоnаl владели монополией на недвижимость в любом аэропорту. Им принадлежали торговые места, стойки и коммуникации. Благодаря внушительной совокупности активов они могли стимулировать лояльность потребителей, используя для этого программы поощрения постоянных клиентов, удобные формы оплаты и скидки для туристов. По мере обострения конкуренции другие компании, пришедшие на рынок, копировали методы ведущих игроков. Они занимали место в аэропортах и предлагали собственные программы, как обеспечить лояльность клиентов. Когда же различия между компаниями стирались, конкуренция приводила к коммодити-зации услуг.
Парадоксально, но факт: компании были настолько поглощены слежкой друг за другом (и копированием осязаемых активов конкурентов), что проглядели ситуативную монополию, которой воспользовалась компания Еntеrрrisе Rеnt-А-Саr, – монополию на предоставление автомобилей напрокат тем, чья машина находится в ремонте.
По мере обострения конкуренции в других отраслях мы будем наблюдать похожую закономерность. Традиционные монополии, основанные на владении активами, будут получать все меньше прибыли. Успеха будут добиваться компании вроде Еntеrрrisе Rеnt-А-Саr и JеtВluе, умеющие находить и использовать новые пространства, не замеченные другими игроками. Среди монополий завтрашнего дня будет все больше ситуативных.
Получай, фашист, гранату (от Dеll)!
Я читаю свой курс студентам, которым предстоит получить диплом МВА, и рассказываю им о компании Dеll. Все они убеждены, что знают секрет успеха этой компании. Стоит мне попросить их поделиться своими соображениями, как я вижу перед собой лес рук.
«У Dеll самые низкие издержки производства среди всех производителей персональных компьютеров. Система снабжения работает как часы».
«Они производят компьютеры только на заказ. Компания почти не хранит товарные запасы. За год капитал оборачивается 30 раз, а капитальные вложения в сборочные предприятия невелики».
«Компания отказалась от расходов на дилерскую сеть и поставляет компьютеры потребителям напрямую. Вот почему она получает прибыль при таких низких ценах».
«У них низкие цены и высокое качество обслуживания».
Все это так. Но перечисленные факторы не объясняют, почему оборот Dеll вырос с $10 млн до $1 млрд. Они не объясняют, как Майкл Делл создал великую компанию Dеll. Ведь, когда она появилась, она не была достаточно крупной, чтобы иметь преимущество перед IВМ или Соmраq в области цен. У нее не было традиционных устойчивых конкурентных преимуществ: уникального продукта, технологии или бренда. Что же стало ключом к успеху Dеll?
Когда я пытался добиться ответа на этот вопрос от студентов одной из групп, его смог дать единственный в аудитории инженер – парень чуть старше других, с взъерошенными волосами. Назовем его Чарли.
– Dеll помогла мне победить одного фашиста от ИТ, – заявил Чарли.
– Это звучит как фраза из фильма «Сайнфилд», – заметил я.
– В каком-то смысле, – согласился Чарли. – Когда я начал разрабатывать продукты, мне понадобился компьютер особой конфигурации. У меня было два варианта. Я мог обратиться к руководителю подразделения по управленческим информационным системам и попросить его купить мне Соmраq с математическим сопроцессором, дополнительной памятью, более мощным дисководом и прочими вещами, в которых я нуждался. Мы бы долго спорили. Я пытался бы объяснить, почему меня не устраивает обычный компьютер. Сначала он бы возражал, а потом согласился бы. Если бы мне повезло, через полтора-два месяца я получил бы машину.
– Так вот почему вы назвали этого руководителя фашистом от ИТ!
– Вы угадали.
– А второй вариант?
– Я мог избежать споров, потратив три недели на изучение каталогов и сборку собственной системы.
Чарли отпил немного воды из стакана.
– Когда появилась Dеll, мне оставалось лишь поднять телефонную трубку, сказать им, чего я хочу, сообщить номер счета компании и через три дня получить заказ.
В разговор вступил еще один студент:
– А разве ваш фашист не возмутился, когда вы заказали компьютер без его ведома?
– Нет, – пожал плечами Чарли. – Он так ничего и не узнал. У моего босса был собственный бюджет, и мы расплатились с Dеll.
– А что Соmраq? – спросил я. – Они не могли обслужить вас так же, как Dеll?
– Нет, они и сейчас этого не могут. То есть они уверяют, что способны обслужить клиента, но их система более сложная, капризная и дорогая. Вот почему Dеll так выросла. Она добилась монополии в нашем бизнесе.
Если бы более крупные, сильные и известные конкуренты Dеll реагировали на запросы таких инженеров, как Чарли, не было бы ни монополии, ни Майкла Делла, а прибыль этих компаний была бы выше средней! Но они допустили, чтобы новый игрок, не имеющий уникальных активов, сумел захватить и удержать монопольное пространство. В свою очередь, это пространство стало колыбелью для крупнейшей и самой прибыльной на сегодня компании, занимающейся производством персональных компьютеров.
Монополия Еgg Веаtеrs.
Еgg Веаtеrs – классическая ситуативная монополия. Создавшая ее компания Stаndаrd Вrаnds не располагала ни уникальной технологией, ни другим монопольным активом. Тем не менее на протяжении нескольких лет продукт Еgg Веаtеrs служил единственным заменителем яиц, не содержащим холестерина, и оккупировал пространство на полках супермаркетов.
Питер Роджерс, занимавший пост исполнительного директора Stаndаrd Вrаnds в середине 1970-х годов, когда Еgg Веаtеrs появилась на рынке, рассказывает, как была завоевана монополия:
– Еgg Веаtеrs – просто яичный белок, содержащий пищевой краситель, который придает конечному продукту, омлету или яичнице, характерный желтый цвет. Мы не были защищены какой-либо особой технологией или патентом. Наш продукт мог скопировать любой.
В сфере производства фасованных пищевых товаров, чтобы ознакомить потребителей с новым брендом, традиционно применяется активная реклама. Компания Stаndаrd Вrаnds отказалась от нее. Вместо этого она обратилась к врачам и рассказала о пользе Еgg Веаtеrs для пациентов, страдающих от высокого содержания холестерина в крови. Тем самым Stаndаrd Вrаnds повторила стратегию, использованную ранее для позиционирования маргарина Flеisсhmаnn как не содержащего холестерина заменителя сливочного масла.
Stаndаrd Вrаnds выбрала очень удачный момент. Сердечнососудистые заболевания тогда считали главной причиной смертности, и поэтому все американцы, прежде всего мужчины старше сорока лет, озаботились содержанием холестерина в крови. А ведь в середине 1970-х годов все по-прежнему ели на завтрак яйца!
– Поэтому существовал потребительский сегмент, – вспоминает Питер. – В основном это были мужчины, которым вдруг пришлось отказаться от яиц, содержащих слишком много холестерина. Естественно, эти потребители стали целевой аудиторией для рекламы заменителя яиц с низким содержанием холестерина.
Все как будто предельно просто. Так почему же конкуренты не последовали за Еgg Веаtеrs? Причина заключается в их близорукости, вызванной стереотипным мышлением и неверными представлениями о создании новых видов продуктов. Питер поясняет:
– Дело в том, что все остальные компании пищевой отрасли сосредоточились на разработке заменителей яиц на основе сои. Они просто не могли и не хотели пожертвовать инвестициями в исследования, связанные с соей. Однако соевые яйца не пользовались успехом, потому что их вкус отличался от вкуса яиц. В результате на полках супермаркетов осталась только продукция Stаndаrd Вrаnds.
Как показывает пример Еgg Веаtеrs, ситуативная монополия возникает, если у вас есть то, за что потребители готовы платить, и никто другой не может предложить им того, что предлагаете вы. Подобное сочетание неудовлетворенной потребности покупателей и инертности конкурентов создает исключительную ситуацию, когда обычный, ничем не примечательный товар массового спроса может принести монопольную прибыль!
В условиях ситуативной монополии традиционные активы, такие как дифференцированный продукт, сильный бренд, уникальная технология или низкие издержки, во многом теряют значение. Причина проста: если вы располагаете чем-то, в чем нуждаются потребители, и никто другой не удовлетворяет их потребность, они будут покупать у вас. Соответствующие товары или услуги не обязательно должны быть дешевыми или уникальными. Они не требуют широкой рекламы. Кинорежиссер Вуди Аллен как-то заметил: «Успех на 80 % зависит от того, сумеете ли вы сделать так, чтобы вас заметили». Если вы располагаете ситуативной монополией, вам остается лишь сделать так, чтобы вас заметили.
Глава 8. Мополия и рыночная стоимость компании.
Мистерия-буфф под названием «Акции Gооglе».
Настало время сделать небольшое отступление.
До сих пор мы рассматривали значение монополии исключительно с точки зрения руководителя компании – исполнительного директора, руководителя отдела маркетинга, бренд-менеджера или другого должностного лица, заинтересованного в конкурентной стратегии.
Но, поскольку монополия играет столь важную роль для успеха бизнеса, она представляет значительный интерес и для тех, кто стремится понять глубинные источники капитализации компании, то есть для индивидуальных инвесторов, управляющих инвестициями, управляющих благотворительными фондами, финансовых директоров и всех, кому необходимо знать, как работает фондовый рынок. (Конечно, руководителям компании надо знать факторы, определяющие капитализацию фирмы, еще и потому, что приходится работать в то время, когда все больше компаний оценивают свой успех и устанавливают размер вознаграждения менеджеров в зависимости от рыночной стоимости акций.).
Чтобы понять связь между монопольной властью и стоимостью акций, рассмотрим наиболее известные ценные бумаги, которые производят фурор на рынке в последние годы, – акции Gооglе, доминирующего игрока на бурно развивающемся рынке поисковых систем Интернета.
Первичное открытое предложение акций Gооglе стало одним из самых ярких мультимедийных шоу 2004 года. Это была настоящая мистерия-буфф: сцену осаждало множество разъяренных баритонов (инвестиционные банки и руководители открытых инвестиционных фондов); капризные примадонны сердито надували губы (менеджеры и владельцы Gооglе); бестолковая восторженная многотысячная массовка путалась у них под ногами (простые инвесторы, как вы и я). И, словно в любой мистерии-буфф, все закончилось хорошо: заявленная цена акции ($85) к концу дня возросла до $100,34, то есть рост был вполне приличным (на 18 %).
Сюжет представления, разумеется, строился вокруг старой как мир страсти – алчности. Инвестиционные банки раздражало, что компания Gооglе обошла их путем несколько необычной процедуры первичного открытого предложения акций, то есть прямого обращения к инвесторам по типу аукциона. Их раздражение было понятно: ведь они потеряли сотни миллионов долларов в виде комиссионных. Институциональные инвесторы пришли в ярость от того, что им не разрешили сыграть в их обычную прибыльную игру – иными словами, заграбастать большую часть акций в рамках обычного предложения, снизив цены до минимального уровня, и в тот же день перепродать их, получив крупную прибыль. А руководство Gооglе рассердилось на инвестиционные банки и институциональных инвесторов за то, что те предложили низкие цены, из-за чего компания потеряла деньги. Как обычно, жадность позволила проявиться худшим сторонам всех участников торгов.
Однако за всей этой шумихой и спекуляциями вокруг неблаговидной роли инвестиционных банков, иррационального поведения индивидуальных инвесторов и постоянной опасности аукционов стоял извечный принципиальный инвестиционный вопрос: сколько же на самом деле стоит Gооglе? Действительно ли стоимость акции компании составляет $115 (как ранее заявляли менеджеры Gооglе), или $85, цена первоначального открытого предложения, ближе к реальности? И что произойдет с ценами на акции компании, когда Мiсrоsоft запустит собственную поисковую программу или когда станет доступным новый поисковый сервис Yаhоо!?
Монополия и рыночная стоимость компании.
Чтобы ответить на эти вопросы, необходимо оценить силу монополии Gооglе. Наша гипотеза такова: монополия повышает рыночную стоимость акций. Почему это происходит? Ответ прост: высокая прибыль, получаемая благодаря монополии, связана с незначительными или нулевыми рисками. Поэтому чем ближе компания к совершенной, нерегулируемой монополии, тем больше инвесторы готовы платить за нее. Кроме того, имеется корреляция между рыночной стоимостью компании и размером и продолжительностью существования монопольного пространства. Чем шире постоянная клиентура монополии и чем дольше сохраняется монополия, тем больше инвесторов склонны вкладывать в нее деньги.
Чтобы проверить эту гипотезу, рассмотрим сначала компанию Мiсrоsоft, близкую к нерегулируемой монополии настолько, насколько это возможно. Когда я работал над этой книгой (декабрь 2004 года), акция компании на бирже NАSDАQ стоила чуть больше $27. Разделив среднегодовой объем продаж компании на общее количество выпущенных в обращение акций, получим объем выручки в расчете на акцию – $3,3. Поскольку одна акция стоит $27, получается, что цена акции более чем в восемь раз превышает выручку в расчете на одну акцию. Иными словами, Уолл-стрит так любит акции Мiсrоsоft, что готова платить более $8 за каждый доллар полученного компанией дохода.
Звучит впечатляюще. Но как эти показатели выглядят в сравнении с показателями другой компании – Соса-Со1а? Я уже упоминал, что Соке на протяжении более чем столетия обладала почти полной монополией на напиток из колы, опираясь на сочетание имиджа бренда и особого продукта («секретной формулы» и прочих составляющих бренда). Во время написания этой книги акции Соса-Со1а шли по цене чуть выше $40. Проделав соответствующие арифметические действия, можно установить, что выручка в расчете на акцию примерно в 4,5 раза больше цены акции. Этот показатель ниже, чем у Мiсrоsоft, но тоже достаточно высок.
Прежде чем двигаться дальше, позвольте мне привести некоторые факты для тех, кто не очень хорошо знаком с работой фондового рынка. Соотношение, на которое я обратил ваше внимание (цена акции/выручка компании в расчете на акцию), – важный и широко используемый показатель рыночной стоимости компании. Обычно его называют отношением цены акции к сумме реализации на одну акцию (Р/S).
Отдельному инвестору незачем всякий раз самостоятельно рассчитывать это отношение, потому что его легко можно узнать из таких источников, как информационные службы Моrningstаr и Vаluе Linе. Отношения цены акции к сумме реализации на одну акцию (Р/S), которыми я буду оперировать на протяжении всей этой главы, взяты из публикации Моrningstаr 5 декабря 2004 года. Естественно, это отношение, как и другие показатели рыночной стоимости компаний, меняется изо дня в день. Однако у большинства крупных компаний наблюдаются лишь незначительные краткосрочные колебания.
Итак, Мiсrоsоft может похвастаться тем, что ее отношение цены акции к сумме реализации на одну акцию составляет более 8,00, тогда как у Соке он чуть ниже – 4,50. А как насчет Stаrbuскs, которую можно назвать Соса-Соlа начала ХХ века? Показатель Р/S этой компании сопоставим с показателем Соке, и сегодня он составляет 4,74. В то же время цена акции Unitеd Раrсеl Sеrviсе – компании, контролирующей доставку почтовых отправлений на небольшие расстояния, но сталкивающейся с острой конкуренцией в области срочной и международной доставки почты, – в 2,76 раза превышает сумму реализации на одну акцию.
Эти показатели помогают уяснить следующую закономерность: чем ближе ваш бизнес к совершенной монополии, то есть чем больше его положение в отрасли напоминает положение Мiсrоsоft в производстве компьютеров, тем больше Уолл-стрит готова платить за доллар выручки.
Приведу еще несколько примеров. Компании Еstее Lаudеr принадлежат торговые точки в самых дорогих магазинах (Nоrdstrоm, Вlооmingdаlе's и т. п.). Поэтому ее показатель рыночной стоимости составляет примерно 2,0 – цена акции превышает сумму реализации на одну акцию в 1,8 раза. В то же время акции ее конкурента компании Rеvlоn ценятся намного ниже (примерно 61 цент за каждый доллар выручки), хотя она продает косметику в Wаlgrееns и Wаl-Маrt. В сущности, инвесторы говорят Рону Перельману, владельцу контрольного пакета акций Rеvlоn: «Рон, ты можешь продавать косметику в Wаl-Маrt, но магазин отберет у тебя всю прибыль. Вряд ли твоя монополия стоит дорого».
Разумеется, в соотношении между монополией и рыночной стоимостью компании нет никакой тайны. Инвесторы платят деньги за прибыль. Чем прибыльнее компания или инвестиции, тем больше людей готовы вкладывать в них деньги. И, как мы видели в предыдущих главах, любая компания, получающая прибыль выше средней, обязательно обладает какой-то монополией на том или ином пространстве. Чем больше принадлежащее ей пространство, чем больше покупателей и чем дольше компания единолично владеет им, тем выше она ценится на рынке. Отсутствие принадлежащего компании пространства и монопольного периода означает, что ее прибыль не выше средней по отрасли и, соответственно, покупатели не проявляют к ней интереса. Вот почему монополия – фактор роста рыночной стоимости компании.
Более того, инвесторов интересует будущая прибыль. С этой точки зрения прошлое компании не имеет значения. (Хотя, конечно, оно может указывать на потенциальную прибыль.) Инвесторы хотят знать, какую прибыль компания будет получать завтра. Крохотная локальная монополия, которая не растет достаточно быстро, меньше ценится на рынке. Она привлекает меньше инвесторов, чем крупная региональная или национальная монополия, чей оборот удваивается каждые два-три года.
Мы видим, как эти закономерности постоянно проявляются в реальной жизни. За 2004 год цена акции Аррlе Соmрutеr выросла втрое – с менее чем $20 до более чем $60. Причина? Огромная популярность аудиоплеера iРоd, самой ценной сегодня монополии Аррlе. Со второго по третий квартал 2004 года объем продаж iРоd увеличился в четыре раза. За третий квартал 2004 года, то есть до 25 сентября, компания продала более 2 млн аудиоплееров.
Бесспорно, инвесторы Аррlе были довольны. Единственный вопрос, занимавший их, состоял в следующем: как долго это продлится, как долго Аррlе будет владеть монопольным пространством? Многие аналитики исходили из того, что монопольный период Аррlе растянется еще на год или чуть меньше, поскольку другие производители аудиоаппаратуры уже приступили к рекламе своих вариантов iРоd и стало известно, что гигант ИТ компания Мiсrоsоft собирается атаковать музыкальный интернет-сайт iТunеs, являющийся частью системы дистрибуции Аррlе. Все думали, что, как только Мiсrоsоft займется музыкальным бизнесом в полную силу, монополии Аррlе быстро придет конец. Если бы инвесторы были убеждены, что музыкальная монополия Аррlе будет существовать и дальше, цена акций продолжала бы расти.
Кстати, отношение цены акции к сумме реализации на одну акцию (Р/S) Аррlе чуть больше 3 (3,23). Таким образом, цена акции значительно превышает сумму реализации на одну акцию, хотя отношение между этими показателями у Аррlе меньше, чем у Мiсrоsоft, Соса-Соlа и Stаrbuскs.
МQ – коэффициент развития монополии.
Одним из показателей рыночной стоимости монополии я называю коэффициент развития монополии (МQ). Строго говоря, этот показатель не коэффициент, так как он не является отношением двух величин. Я решил назвать его МQ по аналогии со столь популярным коэффициентом умственного развития (IQ) и коэффициентом эмоционального развития (ЕQ).
Коэффициент развития монополии (МQ) – это монопольный период (количество лет, М), умноженный на ежегодный прирост объема продаж (%, R). Таким образом,
МQ = монопольный период (М) х.
х ежегодный прирост продаж (R), или.
МQ = М х R.
Коэффициент развития монополии (МQ) выражается в процентах и показывает, насколько вырастет монопольная выручка компании в течение монопольного периода. Он позволяет быстро дать грубую оценку размера будущего «монопольного пирога».
Вернемся к аудиоплееру iРоd компании Аррlе. С учетом ежегодного прироста объема продаж iРоd (50 %) и исходя из того, что монополия Аррlе просуществует еще три года, рассчитаем МQ:
МQ = М х R;
МQ = 3 х 0,5 = 1,5.
Если МQ составляет 1,5 (150 %), значит, монопольная выручка Аррlе, а следовательно, и ее монопольная прибыль увеличится в полтора раза.
Очевидно, МQ не учитывает некоторые тонкости, например сложный процент (если объем продаж растет на 50 % год, то за три года показатель роста выручки составит не 150 %, а 237 %), соотношение прибыли и выручки, возможность изменения темпов роста выручки, неопределенную продолжительность монопольного периода и другие факторы. Однако он позволяет быстро получить грубую оценку монополии.
Прежде чем использовать МQ для оценки рыночной ценности монополии, следует сопоставить его с рыночной стоимостью компании, то есть с отношением цены акции к сумме реализации на одну акцию (Р/Б). (Далее изложение будет носить чисто технический характер и соответственно будет несколько сухим.).
Для этого воспользуемся данными по производству лекарственных препаратов, отпускаемых по рецепту. Почему? Да потому, что это именно те данные, которые необходимы для расчета коэффициента развития монополии (МQ).
Прежде всего, в фармацевтической отрасли монопольный период (М) известен и четко определен, потому что основан на средних сроках действия главных патентов. Удобно также, что этот временной отрезок известен не только производителям, но и инвесторам, поскольку он оговаривается в нормативных документах управления по санитарному надзору за качеством пищевых продуктов и медикаментов США.
Темпы роста объема продаж (R) тоже нетрудно рассчитать. Благодаря медицинской статистике мы имеем достаточно полное представление об общем количестве пациентов, страдающих от того или иного заболевания, а также о динамике его роста. На основе этих данных легко рассчитать, какое количество препаратов они будут покупать. Мы можем использовать эти сведения для расчета коэффициента развития монополии (МQ), а затем сравнить его с показателем рыночной стоимости компании – с отношением цены акции к сумме реализации на одну акцию (Р/Б).
Для этого рассмотрим пять фармацевтических компаний, достаточно репрезентативных для этой весьма разношерстной отрасли.
Начнем с Аmgеn. Это одна из первых биотехнологических фирм, владеющая несколькими патентами на лекарственные препараты, чей объем продаж быстро растет. Срок действия патентов Аmgеn истекает примерно через десять лет, поэтому величина М составляет 10. Продажи Аmgеn ежегодно увеличивались приблизительно на 25 %, следовательно, темпы роста объема продаж (R) составляют 25 %, или 0,25. Это означает, что коэффициент развития монополии (МQ) Аmgеn равняется 2,50 (10 х 0,25), или 250 %. Наконец, зайдя на сайт mоrningstаr. соm, мы можем узнать, что отношение цены акции к сумме реализации на одну акцию Аmgеn (Р/S) сегодня достигает 8,39. Таким образом, инвесторы готовы платить за акцию в восемь с лишним раз больше годовой выручки в расчете на акцию, то есть очень хорошую цену.
Далее обратимся к Рfizеr. Эта компания владеет патентами на несколько препаратов-блокбастеров (как их называют в фармацевтической отрасли). Срок действия патентов Рfizеr также истекает не раньше чем через десять лет, и, значит, величина М составляет 10. Объем продаж Рfizеr ежегодно рос примерно на 15 %, то есть величина R составляет 15 %, или 0,15. Таким образом, коэффициент развития монополии (МQ) Рfizеr равен 1,50 (10 х 0,15), а отношение цены акции к сумме реализации на одну акцию (Р/S) – 3,98.
Срок действия патентов компаний Вristоl-Муеrs и Меrск истекает через два-три года, а их продажи растут не так быстро. Поэтому показатель МQ этих компаний ниже. Компания IVАХ производит дженерики – следовательно, ее монопольный период очень короток. Поскольку объем продаж компании увеличивается медленно, коэффициент развития монополии (МQ) IVАХ невысок. Данные по пяти компаниям представлены в таблице.
Коэффициент развития монополии (МQ) и отношение цены акции к сумме реализации на одну акцию (Р/Б) пяти крупнейших производителей лекарственных препаратов, отпускаемых по рецепту.

Нетрудно заметить, что существует корреляция между данными, представленными в двух последних столбцах таблицы. Она подтверждает наши предположения, что Уолл-стрит, как правило, оценивает акции в соответствии с предполагаемой способностью компании увеличивать объем продаж благодаря монополии. Рассчитать показатель МQ фармацевтических компаний можно достаточно точно. Компания Аmgеn лидирует по показателям МQ иР/S. На втором месте находится Рfizеr, на третьем – Меrск, а компании Вristоl-Муеrs и IVАХ занимают соответственно четвертое и пятое места.
Несомненно, приведенные выше расчеты по компаниям фармацевтической отрасли можно считать очень примитивными. Их можно продолжить, рассмотрев большее число компаний и, вполне вероятно, используя пару других показателей рыночной стоимости акций, скажем отношение рыночной цены акции к доходу компании в расчете на одну акцию (Р/Е). Однако более глубокий анализ не изменит принципиальную взаимосвязь между рыночной стоимостью компании и силой монополии.
Так сколько все-таки стоит Gооglе?
Теперь посмотрим, как все это относится к Gооglе.
За последний год темпы роста выручки Gооglе соответствовали годовому показателю в 233 %. Но здравый смысл подсказывает, что трудно ожидать ежегодного прироста в два-три раза, поэтому снизим этот показатель до умеренной величины – 50 % в год. (Все равно это исключительно высокие темпы роста. Если они сохранятся, выручка Gооglе увеличится с $1,47 млрд в 2003 году до $11 млрд в 2008 году.).
Монопольный период Gооglе рассчитать сложнее, если иметь в виду, что Мiсrоsоft и Yаhоо! приступили к разработке собственных конкурентоспособных поисковых систем. Поэтому будем умеренно щедры и предположим, что Gооglе сохранит за собой рынок поисковых систем в течение следующих трех лет.
Если величина R составляет 0,5, а М – 3,0, то МQ Gооglе равен 1,5. Когда эта книга создавалась, цена одной акции компании составляла более $177, следовательно, отношение цены акции к сумме реализации на одну акцию (Р/S) несколько превышало 21 (см. таблицу).
Gооglе: коэффициент развития монополии (mq) и отношение цены акции к сумме реализации на одну акцию (Р/s) Компании Gооglе.
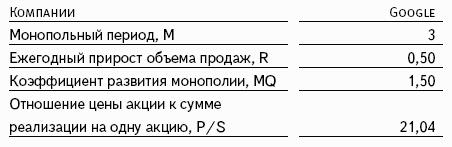
Как эти показатели выглядят в сравнении с данными по фармацевтическим компаниям? У Gооglе такой же показатель МQ, как у Рfizеr, – 1,5. Это означает, что если бы Gооglе была фармацевтической компанией, то ее показатель Р/S был бы сопоставим с показателем Рfizеr и составлял примерно 4,0. В таком случае акции Gооglе продавались бы не по $177, а по $34.
А что произойдет, если мы сделаем наш прогноз монополии Gооglе более щедрым? Что, если объем продаж компании будет ежегодно удваиваться, иными словами, величина R будет составлять не 0,5, а 1,0? Тогда показатель МQ Gооglе достигнет 3,0. Следовательно, отношение цены акции к сумме реализации на одну акцию (Р/S) несколько превысит показатель Аmgеn (возможно, он будет равен 10). Но все равно это будет означать, что цена акции будет ниже $177, – скорее всего, она составит примерно $84.
Анализ можно выполнить и иначе. Можно начать с отношения цены акции к сумме реализации на одну акцию (Р/S) и двигаться в обратном направлении. Как следует из экстраполяции данных по Аmgеn и Рfizеr, показатель Р/S Gооglе, равный 21, говорит о том, что показатель МQ равен примерно 6. Значит, чтобы оправдать свою сегодняшнюю ценовую премию, компания Gооglе должна каждый год удваивать выручку и не сталкиваться со сколько-нибудь значительной конкуренцией со стороны Мiсrоsоft, Yаhоо! или другой компании в течение ближайших шести лет. В противном случае цены акций Gооglе окажутся завышенными.
Согласно расчетам, благодаря патентам и необходимости предоставления информации управлению по санитарному надзору за качеством пищевых продуктов и медикаментов США компании, производящие патентованные лекарственные препараты, продаваемые по рецепту, лучше других отвечают требованиям Уоллстрит. Это монополии, причем известен их оборот, а также объем прибыли и продолжительность монопольного периода. Исходя из этого показатель Р/S компаний, производящих патентованные лекарственные препараты, можно считать предельным. Зная МQ компании, рационально мыслящий инвестор не захочет платить за акцию больше, чем за акцию компании, которая производит патентованные лекарственные препараты и у которой такой же показатель МQ (имея в виду показатель Р/S). Более того, если перспективы компании не ясны, он будет требовать скидку с цены (относительно показателя Р/S компании, производящей патентованные лекарственные препараты).
Только время покажет, является ли цена акций Gооglе завышенной, или же она станет быстро расти, как, очевидно, рассчитывают инвесторы. Однако анализ стоимости акций Gооglе демонстрирует, какую роль играет показатель МQ для определения реальной рыночной стоимости компании (то есть того, что опытные инвесторы вроде Уоррена Баффета называют vаluе – действительной рыночной стоимостью). Расчет коэффициента развития монополии (МQ) побуждает нас задать ряд принципиальных вопросов о компании.
Какого рода монополия является движущей силой роста компании? Как долго может просуществовать монополия и почему? Как Уоллстрит оценивает ее? Оправданна ли такая оценка? После этого мы можем составить собственное мнение о компании и решить, стоит ли ее продавать или покупать по той или иной цене.
Прежде чем вы броситесь покупать акции с учетом показателя МQ, я хочу предупредить вас вот о чем. Во-первых, не забывайте, что сравнение с фармацевтической отраслью является довольно примитивным и упрощенным. Достоинством проведенных нами расчетов служит их простота. Все, что необходимо, – это оценить возможный монопольный период и определить, как быстро рос объем продаж компании. Но такой подход не учитывает тот факт, что, в отличие от, например, сталелитейных и автомобильных компаний или производителей фасованных продовольственных товаров, фармацевтические компании получают высокую прибыль.
Во-вторых, цены на акции колеблются. Коэффициент развития монополии (МQ) позволяет грубо оценить рыночную стоимость компании в долгосрочной перспективе. Однако в любой день слухи, эйфория, настроения, пессимизм или оптимизм в отношении определенного сектора или экономики в целом либо цены акций конкретной компании могут опрокинуть все расчеты. Вы должны знать об этих колебаниях и учитывать их, когда станете принимать решения.
Коэффициент развития монополии (МQ) – лишь один из показателей долгосрочной перспективы роста компании и, следовательно, ее будущей рыночной стоимости. Однако он может иметь большое значение, потому что является первым показателем фондового рынка, учитывающим особую способность монополии создавать и поддерживать бизнес.
Глава 9. Калейдоскоп монополий.
Тед Тернер и монополия СNN.
Монополия словно калейдоскоп. Поверните калейдоскоп, и вы увидите великолепную картинку, которая приносит монопольную прибыль удачливой компании. Затем все меняется, и монополия исчезает. Вместо нее возникает хаотическое нагромождение цветных стеклышек – иными словами, обычный рынок, где сырьевые товары, продукты и услуги конкурируют друг с другом при отсутствии явного лидера. Но стоит опять повернуть калейдоскоп, и появится новая картинка, на которой часто просматривается новая монополия.
Причиной таких метаморфоз служат изменение ситуации в отрасли, изменение конкурентной среды и изменение потребительского спроса. В результате взаимодействия этих трех факторов старые монополии исчезают и появляются новые. Когда изменения происходят медленно, у существующих игроков на рынке есть время, чтобы адаптироваться. Однако, как правило, ситуация в отрасли, поведение конкурентов и потребности покупателей меняются быстро и неожиданно. В результате приходят новые игроки, нередко со своими правилами.
Медиамагнат Тед Тернер, основатель компании Тurnеr Вrоаdсаsting Sуstеm (ТВS), создал СNN 1 июня 1980 года. Как считали эксперты, это было сделано с дальним прицелом. Новый канал имел скромный бюджет и небольшой опыт работы. Он не мог позволить себе приглашать знаменитостей. Многие думали, что Тернер исходил из неверной предпосылки, полагая, будто американцы жаждут смотреть новости круглые сутки. Но к 1985 году аудитория СNN включала более 33 млн американских семей. Передачи канала смотрели почти 40 % граждан США и четверо из пяти абонентов кабельной сети. Пять лет спустя СNN стал самым известным новостным каналом и по популярности сравнялся с традиционными телеканалами. Тед Тернер добился, чего хотел.
И, что еще важнее с точки зрения бизнеса, компания СNN стала монополией. В течение 16 лет, до появления Fох Nеws в 1996 году, у СNN не было конкурентов – это был единственный специализированный новостной кабельный канал. На международной арене монополия СNN была еще очевидней: канал оставался единственным источником объективной информации, особенно в странах с государственной монополией на СМИ.
Изменения ситуации в отрасли, конкурентной среды и потребительского спроса.
История о том, как в результате взаимодействия вышеуказанных трех факторов появилась возможность создать новую монополию, как новичок в отрасли Тед Тернер воспользовался этой возможностью и как ее проглядели действующие игроки, – яркий пример меняющейся картинки в калейдоскопе.
Семена монополии СNN были посеяны в виде как будто не связанных между собой изменений, начавшихся в 1970-е годы.
Во-первых, началось развитие спутникового телевидения. В 1962 году первый спутниковый телевизионный сигнал был передан из Европы на спутник Теlstаr над Северной Америкой. В этом регионе первым спутником, передающим телевизионные сигналы, стал канадский Аniк 1, запущенный в 1973 году. В течение 1970-х годов спутниковые линии передач становились все более доступными во всем мире, даже в странах с «железным занавесом». Вскоре жители маленькой деревушки в Азербайджане могли видеть на телеэкране, что происходит в Занзибаре, и наоборот.
Но что важнее всего, доступная и сравнительно недорогая спутниковая связь, а также ее высокая пропускная способность сделали жизнеспособными не только локальные и региональные, но и национальные кабельные сети. Отдельные телесети получили возможность с помощью спутниковой тарелки скачивать дешевые кабельные программы. Теперь им не обязательно было становиться достаточно крупными, чтобы создавать собственные программы. Кроме того, они перестали быть зависимыми от традиционных вещательных сетей.
Во-вторых, была усовершенствована технология записи, передачи и воспроизведения телевизионного изображения. С помощью более легких, компактных и дешевых телекамер и специальной аппаратуры можно было при меньших затратах получать и записывать больше новостей в отдаленных местах, во многих случаях получая более качественные изображение и звук. Передающие устройства стали компактнее, дешевле и мощнее. Благодаря той же технологии и домашние телевизоры становились все дешевле и лучше. В результате, когда телевидение пришло на такие крупные рынки, как рынок Индии и Китая, миллионы жителей этих стран смогли позволить себе купить телевизоры. И они их действительно покупали, создавая колоссальный рынок спортивных и развлекательных передач и, конечно же, новостных программ.
В свою очередь, названные технологические сдвиги повлекли за собой изменение в сфере государственного регулирования в США и во всем мире. Хотя темпы и характер этих изменений в разных странах были неодинаковыми, результат оказывался один и тот же. Давно утвердившиеся на рынке операторы, скажем АВС, NВС и СВS в Северной Америке, ВВС в Великобритании, Теlеvisiоn во Франции, государственные телесети АRD и ZDF в Германии и Dооrdаrshаn в Индии, теперь вынуждены были конкурировать за зрителей с новичками вроде ТВS Теда Тернера, SкуТV Руперта Мердока, а также с множеством специализированных каналов – от МТV и ЕРSN до НВО и Ноmе Shоррing Nеtwоrк.
Вследствие этого телевизионная отрасль стала ориентироваться не столько на технические мощности, сколько на контент. Когда сигналы могли передавать только вещательные сети, технические мощности считались ограниченным ресурсом. Передавать сигнал могли лишь два, три или четыре канала, да и то всего несколько часов в день, когда это считалось экономически оправданным. Вещательные сети, которым принадлежали эти ограниченные мощности, и контролировали отрасль.
Кабельное телевидение располагало почти безграничными техническими возможностями. Обычная кабельная система могла включать сотню или больше каналов. Поэтому проблема заключалась только в том, чем заполнить телеэфир. Перед кабельным телевидением встал вопрос: если оно не сможет предложить новых оригинальных и интересных передач, с какой стати зрители будут платить более высокую цену за услуги кабельной сети? Рыночная власть неизбежно переходила от тех, кто владел мощностями, к тем, кто владел контентом, – к таким компаниям, как Disnеу, Fох, Тimе Wаrnеr, Viасоm и т. д. Новостные программы могли обеспечить поток контента, привлекающий зрительскую аудиторию кабельного и спутникового телевидения.
В то же время под влиянием изменений в семье и обществе потребности и привычки зрителей также менялись. Традиция просмотра вечерних новостей с комментариями «добрых дядюшек» вроде Уолтера Кронкайта и Дэвида Бринкли [12] была связана с характерными особенностями средней американской семьи: папочка работал, мамочка всегда была дома, детишки ходили в школу. К шести часам семья собиралась перед телевизором, чтобы узнать, что случилось за день. Это была добрая традиция, и многие телевизионные боссы считали ее вечной.
Но к концу 1970-х годов американская семья неожиданно изменилась. Миллионы домохозяек влились в ряды трудящихся. Возросло количество неполных семей. Дети все больше времени проводили вне дома, участвуя в различных мероприятиях и катаясь в автомобиле. Если раньше телевизор смотрели в одно и то же время и в одном и том же месте, то теперь его можно было смотреть всегда и везде. Шестичасовые новости канули в Лету, как и домашний обед с неизменной отбивной или котлетой. На смену им пришли круглосуточный специализированный новостной кабельный канал и полуфабрикаты, разогретые в микроволновой печи.
Последним фактором, обусловившим возможность создания монополии Теда Тернера, стала инертность конкурентов. Действовавшие тогда в отрасли игроки – АВС, СВS и NВS – не сумели отреагировать на изменение ситуации в отрасли и потребностей зрителей. Инертность этих компаний объяснялась несколькими причинами. Одной из них было самое обычное самодовольство. Почти тридцать лет вещательные сети сохраняли очень прибыльную олигополию, так как были защищены от серьезной конкуренции государственным регулированием и нехваткой технических мощностей. Считая вечной свою рыночную власть, они не обратили внимания, что новые технологии кабельного и спутникового телевидения развиваются быстрее, чем меняется государственное регулирование. И, хуже того, они не заметили, что операторы кабельных сетей хорошо организованы в политическом отношении. Поэтому, когда государственное регулирование действительно изменилось, с олигополией сетей было покончено навсегда.
Вторая причина заключалась в отсутствии специализации. Новостные передачи занимали второстепенное место в сетке вещания и приносили мало прибыли. Готовить и передавать новости, особенно из-за рубежа, было дорого. Поэтому телесети считали новостные передачи убыточными, но престижными (свидетельствующими, что телевидение служит обществу, то есть делает то, к чему его призывает Федеральная комиссия по связи). У них не было серьезного стимула к расширению объема новостных программ, не говоря уже о создании специализированного новостного канала.
И, что еще важнее, телесети не смогли предвидеть экономические последствия создания такого специализированного новостного канала, как СNN. Один из руководителей СNN заметил: «Когда СВS направляет корреспондента для освещения событий в Тимбукту, канал, скорее всего, показывает этот репортаж два-три раза. А когда мы направляем для освещения того же события своего корреспондента, мы используем материал двадцать или тридцать раз: десять-двенадцать раз передаем его по СNN, несколько раз – по СNN Intеrnаtiоnаl, еще несколько раз – по Неdlinе Nеws и т. д. В итоге наши затраты на освещение одного события намного ниже затрат СВS».
Цепная реакция.
Монополии появляются и исчезают в результате цепной реакции. Как правило, для их рождения и гибели требуется сочетание трех факторов: изменение ситуации в отрасли, изменение условий конкуренции и изменение поведения покупателей. Эти изменения должны происходить более или менее одновременно, чтобы каждый из факторов усиливал влияние двух других.
Предположим, обстоятельства в телевизионной отрасли и конкурентные условия изменились (как тогда, когда появилось кабельное и спутниковое телевидение), но привычки зрителей остались прежними. Очевидно, в этом случае не было бы спроса на специализированный новостной канал, а значит, и возможности создания новой монополии.
В случае изменения запросов зрительской аудитории, но без изменений в отрасли, обусловленных развитием технологии, кабельные сети не получили бы широкого распространения и, следовательно, возможность для появления монополии СNN опять-таки не возникла бы.
Наконец, если бы произошли изменения в отрасли и запросах покупателей, но традиционные конкуренты – СВS, АВС и NВS – быстро отреагировали на них, три (или более) новостных кабельных канала появились бы не в 1980 году, а двадцать лет спустя. Возможности создания монополии также бы не было.
Итак, возможность создания монополии, которой воспользовался Тед Тернер, появляется в результате взаимодействия всех трех факторов. Без этого не происходит цепной реакции, обеспечивающей пространство для новой монополии.
Компании Тоуоtа, Nissаn и Ноndа пришли на американский рынок в середине 1960-х годов, предложив небольшие высококачественные экономичные автомобили, более выгодные, нежели автомобили американских производителей. Но успехи этих компаний были скромными вплоть до зимы 1981 – 1982 годов, когда второй международный нефтяной кризис ускорил сдвиги в динамике потребительского спроса. Когда американцам надоело страдать от вечного дефицита бензина и высоких цен на топливо, они наконец оценили экономичные автомобили. Примерно в то же время изменения в отрасли повернули калейдоскоп и японские производители начали предлагать большие автомобили.
Сочетание этих факторов привело к взрыву. С 1983 по 1985 год доля Gеnеrаl Моtоrs (GМ) на автомобильном рынке США упала с 46 до 36 %, иными словами, объем продаж GМ сократился почти на четверть! На место американской компании пришли японские производители.
История Коdак за последние двадцать лет служит классическим примером того, как создаются, меняются и исчезают монополии. На протяжении 60-ти с лишним лет, с 1920-х годов до середины 1980-х, Коdак занимала монопольное положение на североамериканском рынке фотопленки и фотоуслуг. Я уже писал, что эта монополия дала трещину в конце 1970-х годов. Как обычно бывает в таких случаях, менеджеры Коdак пытались лечить отдельные симптомы болезни, не сознавая всей серьезности возникшей проблемы. Поэтому они не смогли ни защитить свою монополию, ни выявить и использовать новые монопольные пространства.
Трещины в монополии Коdак появились, когда изменились условия конкуренции. С выходом на рынок Fuji у розничных магазинов возникла первая настоящая альтернатива Коdак. Затем изменилась структура отрасли. Крупные розничные сети стали претендовать на все большую долю рынка фотопленки и фототоваров. Они использовали колоссальный рост объема продаж и недавнее появление на рынке Fuji для того, чтобы заставить Коdак снизить цены, и это им удалось.
Цепная реакция продолжалась – начал меняться потребительский спрос. К середине 1980-х годов бэби-бумеры «переросли» унаследованное от родителей негативное отношений к импортным товарам. Их воодушевил удачный опыт покупок продукции Тоуоtа, Ноndа, Sоnу и Раnаsоniс. Что могло помешать им покупать японскую фотопленку?
Рождение цифровой фотографии поставило точку в трагедии Коdак. Это был последний удар по обломкам монополии на фотопленку. «Цифра» убила все: фотопленку, «мыльницы» и, в значительной степени, фотоматериалы.
Менеджеры Коdак допустили две роковые ошибки. Во-первых, они не смогли быстро осознать характер и направление происходящих изменений. В результате они не сумели адаптироваться к ним, не говоря уже о том, чтобы предвидеть их. Во-вторых, компания продолжала инвестировать в старые, знакомые, а не в новые цифровые технологии. Так, в 1988 году Коdак потратила почти $4 млрд на приобретение Stеrling Drug. (Покупка оказалась неудачной. В конце концов в 1994 году Коdак продала эту компанию.).
В итоге, когда в конце 1990-х годов цифровая фотография начала свое победное шествие, у Коdак не оказалось средств, необходимых для инвестиций. В то время она могла приобрести Аdоbе Sуstеms, заплатив за программу вдвое меньше, чем за Stеrling Drug. Благодаря Рhоtоshор, самой распространенной компьютерной программе для обработки цифровых изображений, Аdоbе контролирует цифровую фотографию. Сегодня рыночная стоимость Аdоbе всего на 30 % ниже рыночной стоимости Коdак, хотя выручка в десять раз ниже!
Мораль.
Какую мораль действующие компании могут извлечь из опыта СNN, японских производителей автомобилей и Коdак? Прежде всего, ни в коем случае не следует впадать в самодовольство. Любой бизнес подвержен изменениям – стоит только повернуть калейдоскоп, и складывается новая картинка! Компании могут сохранять свою монополию на протяжении жизни целого поколения или дольше, только постоянно приспосабливаясь к меняющимся условиям.
Кроме того, необходимо всегда видеть перспективу, чтобы вовремя заметить те изменения, о которых шла речь в этой главе: изменение ситуации в отрасли (вызванное развитием технологии, новыми законами, правилами и инструкциями или другими структурными сдвигами); изменение в поведении конкурентов (скажем, появление новых соперников, исчезновение старых игроков или резкое изменение стратегии крупнейших компаний); изменение потребностей покупателей (обычно вызванное демографическими, экономическими или культурными процессами).
Когда происходит один сдвиг, стоит задуматься о том, что делать. Если происходят два сдвига, наступает время контратаки. Когда происходит третий сдвиг, будьте начеку! Один поворот калейдоскопа – и картинка изменится, причем результат этого изменения трудно предсказать.
Часть 2. ПРАВИЛА МОНОПОЛИИ.
Теперь, когда вы знаете, как на самом деле работает монополия, вы готовы к тому, чтобы начать ее строить. Во второй части книги вы познакомитесь с законами монополии – важнейшими принципами, которые используют самые успешные современные предприниматели. Эти принципы помогут вам найти пространство для создания новой монополии, захватить и удержать контроль над ним и всегда на шаг опережать конкурентов, даже если будет меняться картинка в калейдоскопе монополии.
Глава 10. Какая монополия у вас есть?
Ищите монополию!
Ищите монополию! Это первое и главное правило любого бизнеса. Вы должны знать, обладает ли ваша компания монополией; если да, то какой именно; почему она существует и когда может исчезнуть.
Это правило чаще всего недооценивают или игнорируют. Менеджеры, консультанты, инвесторы и аналитики обращают внимание на базовую компетентность компании, ее стратегические активы, сильные бренды, менеджмент или новые замечательные продукты. Однако мало кто задается вопросом: а где монополия?
Я беседовал на эту тему с моим другом Кеном Харрисом, генеральным директором небольшой компании, занимающейся упаковкой. Кен сказал:
– Милинд, я согласен, что нам следует думать о монополии. Но вот в чем вопрос: как ее найти? Не могу же я просто подняться по лестнице, войти в кабинет и сказать нашему исполнительному директору: «Нам нужно сосредоточиться на поиске монополии». Я должен объяснить, как это сделать.
Хороший вопрос. Разговоры о монополиях – это прекрасно, но как ее найти? Что, собственно, следует искать?
Вернемся к основам. Монополия – это контроль над определенным рыночным пространством в течение определенного времени. Рано или поздно в любой отрасли появляются какие-то выгодные пространства, которые можно контролировать. В новых, быстро растущих отраслях это происходит чаще, в зрелых или переживающих спад – реже.
Сто лет тому назад в сталелитейной промышленности существовало несколько пространств, которые можно было контролировать. Еще тридцать лет назад компания Nuсоr обнаружила отличное пространство в секторе сталелитейных мини-заводов. Однако сегодня, по всей видимости, в сталелитейной промышленности таких пространств не существует, и нет никаких гарантий, что они появятся в обозримом будущем. Напротив, в фармацевтической промышленности пока сохраняется множество монопольных пространств, однако по мере увеличения конкуренции и роста цен монопольный период может сокращаться.
В поисках монополии мы зачастую забываем ее исходное определение и оказываемся в плену ложных представлений. Во-первых, мы начинаем думать, что монополии обычно бывают крупными и явными, как, например, Соса-Соlа, Мiсrоsоft, Dеll или еВау. Владеть доминирующей в отрасли монополией – одно удовольствие, так что если у вас есть шанс заполучить что-то подобное, не упускайте его. Однако чаще всего рынком заправляют бесчисленное множество меньших по размеру и не столь очевидных монополий. Именно они генерируют прибыль, питающую большинство компаний.
Вы – монополист, если…
Прежде всего задайте себе вопрос: где мы являемся монополистами?
(Позволю себе отступление и замечу, что формулировка этого вопроса имеет принципиальное значение. Когда я начинал свои исследования, то допустил ошибку, спросив группу топ-менеджеров, что лежит в основе их монополии? Исполнительный директор немедленно отреагировал: «О, это ясно. Это наш бренд. Именно благодаря бренду наша компания стала тем, чем она стала». На этом обсуждение закончилось! Чего я только ни делал и чего я только ни говорил – менеджеры не могли спорить со своим боссом и утверждать, что их монополия, возможно, основана на чем-то еще. Поскольку монополистическое мышление опирается на способность раньше всех находить прибыльное пространство, которое можно контролировать, сначала лучше всего сосредоточиться на том, где вы обладаете монополией.).
Чтобы обнаружить существующую монополию, проанализируйте ваш бизнес и определите, какие продукты, сегменты или области специализации проходят тест на монополию, включающий пять вопросов. Возможно, ответы на эти вопросы помогут вам разобраться, владеете ли вы реально существующей прибыльной монополией.
Первый вопрос: видят ли ваши потребители кого-то, помимо вас? Не стоит воспринимать этот вопрос буквально. Важно, думают ли ваши потребители, что у них нет другого выбора, кроме как приобрести ваш продукт или услугу, и ведут ли себя соответственно?
Джим Коутс ведет постоянную колонку в газете Сhiсаgо Тribunе, посвященную технике. Обычно в ней излагаются душераздирающие жалобы пользователей ПК, сражающихся с операционной системой Windоws (сбои в системе, разрушительные вирусы, потеря данных). Однако никто из этих страдальцев ни разу не заявил, что собирается перейти на Масintоsh, несмотря на то что Мас всегда был гораздо дружелюбней к пользователям, чем Windоws. Последний имеет настолько сильное «силовое поле», что большинство пользователей ПК даже не считают продукцию Аррlе подходящей альтернативой. Вот, в частности, почему мы называем Windоws монополией.
Точно так же клиенты Еntеrрrisе Rеnt-А-Саr редко (если вообще когда-либо) рассматривают в качестве альтернативы Неrtz, Аvis и другие аналогичные компании. Это непосредственно связано с тем, что аренда автомобиля в других агентствах не является приемлемым вариантом для тех, кому нужна машина, пока их собственная находится в ремонте. Другие агентства не смогут предоставить вам автомобиль там, где вам удобно, а после того, как вы его сдадите, отвезти вас домой. Они и понятия не имеют, как договариваться со страховыми компаниями. Да и расположены они неудобно. С течением времени вы привыкаете думать, что если вам нужна машина, пока ваша находится в ремонте, то следует звонить в Еntеrрrisе.
Вопрос второй: незаметны ли вы для конкурентов? В процессе исследований я с удивлением обнаружил, что конкуренты снова и снова игнорируют, не замечают или отказываются видеть монополии у себя под носом. Некоторые примеры уже приводились выше, другие мы знаем из новейшей истории бизнеса. Компании Fоlgеrs и Махwеll Ноusе проигнорировали Stаrbuскs; Моtоrоlа проморгала рывок Nокiа на американском рынке сотовых телефонов; Sеаrs не обратила внимания на угрозу, исходившую от Wаl-Маrt.
Почему это произошло? Прежде всего из-за рокового стечения обстоятельств, в том числе из-за вопиющего самодовольства и неспособности видеть важнейшие экономические и демографические сдвиги.
Главное, пожалуй, – это вера в воображаемые линии, разделяющие рынки, в абсолютно бессмысленные границы. Конкуренты могут считать вас игроком из другого сегмента или отрасли, если они вообще снисходят до того, чтобы задумываться о вас. Как однажды сказал мне бывший председатель совета директоров Sеаrs, «Wаl-Маrt торгует по сниженным ценам, а мы продаем дорогой универсальный магазин, поэтому нас нельзя сравнивать». Прекрасно! Все будет замечательно – до тех пор, пока Wаl-Маrt не уведет у вас всех клиентов.
Точно так же компания Аmеriсаn Ехрrеss (АmЕх) не считала конкурентом Сitibаnк с его кредитными картами Visа Gоld: «Visа – кредитная карта. Она предназначена для кредитования клиентов с низкими и средними доходами. Банк зарабатывает на процентах по кредиту. А у нас – платежная карта для путешествий и развлечений. Мы не занимаемся кредитованием, а наши клиенты – это 15 % населения с самыми высокими доходами». В один прекрасный день АmЕх проснулась и обнаружила, что эта «неконкурентоспособная» компания проглотила ее клиентуру, как самый настоящий конкурент.
Во многих случаях поставщики, финансовые аналитики и другие сторонние наблюдатели поддерживают это заблуждение, говоря о столь же условных границах между отраслями. Однако для компании, которую по счастливой случайности недооценивают конкуренты, вывод очевиден. В то время как конкуренты, судя по всему, и не подозревают о ее существовании, она получает хорошую возможность добиться монополии.
Третий вопрос: находятся ли ваши истинные конкуренты за воображаемыми границами? У монополии по определению нет достойных соперников на рынке. Однако это не означает, что если у вас есть монополия, то вы сохраните на рынке свое господство навсегда. Напротив, это значит, что ваши настоящие конкуренты не те, кто в первую очередь оказывается под подозрением, то есть не другие игроки вашей отрасли в традиционном понимании. На самом деле конкурентами выступают замещающие товары – совершенно новые продукты, услуги, способы поставки или модели бизнеса, которые могут дать потребителям те же блага, какие вы предоставляете совсем иным способом.
По этой причине о фактической монополии Вlоскbustеr в сфере видеопроката свидетельствует то, что главными конкурентами компании являются не другие магазины, продающие видеокассеты и DVD, а поставщики, использующие директ-маркетинг, такие как Nеtfliх; интерактивные программы, предлагаемые кабельными и спутниковыми компаниями; наконец, интернет-сайты, предназначенные для скачивания кинофильмов.
Таким же образом компания Sоuthwеst Аirlinеs считает своими настоящими конкурентами Grеуhоund и автотранспорт, потому что те, кто ездит в автобусах и автомобилях, редко в качестве альтернативы рассматривают крупные авиакомпании. Напротив, они выбирают обычно между автомобилем, автобусом и самолетом Sоuthwеst. Ну а Говард Шульц и компания Stаrbuскs почти не думают о Саribоu Соffее или Dunкin' Dоnuts. Их куда больше беспокоят замещающие продукты, на которые могут потратить свои «кофейные» деньги посетители Stаrbuскs. В немалой степени благодаря этому компания Stаrbuскs и начала предлагать травяные чаи и другие некофейные напитки.
Последние два вопроса теста носят экономический характер.
Четвертый вопрос звучит так: можно ли назвать ваши цены монопольными? Пятый вопрос вытекает из четвертого: получаете ли вы чрезвычайно высокую прибыль или так называемую монопольную ренту? В конце концов, какой прок от монополии, если нельзя устанавливать монопольные цены и получать монопольную прибыль?
Из этого не следует, что вам все равно, как потребители реагируют на цены. В итоге даже классическая монополия, как ее описывают в начальном курсе экономики для первокурсников университетов (скажем, ОПЕК), вынуждена считаться с тем, что если цена поднимется слишком высоко, то спрос (а значит, и выручка) рано или поздно упадет. Однако в разумных пределах монополия может устанавливать цены, не боясь конкурентов.
Пока Ноndа обладала монополией на мини-вэны со складными сиденьями, компания не проводила промоакции и не предлагала скидки на Оdуssеу. Наоборот, она наращивала производственные мощности, чтобы покупателям не приходилось слишком долго ждать своего автомобиля. В действительности компания опасалась, что дилеры за счет накруток и других маленьких хитростей будут продавать автомобили по завышенным ценам, нанося ущерб бренду компании.
Продавая большую чашку кофе-латте, компания Stаrbuскs тоже не оглядывается на цены Dunкin' Dоnuts и Саribоu Соffее. Единственное, что для нее важно, это размер выручки. Компанию Еntеrрrisе Rеnt-А-Саr тоже не волнует ценообразование Неrtz и Аvis. Она устанавливает цены исходя из того, в каком районе бюро проката расположено.
И наоборот: если у вас нет монополии, вам приходится постоянно следить за действиями конкурентов и держать нос по ветру, меняя время от времени цены. Достаточно вспомнить ценовые войны, периодически разворачивающиеся в высококонкурентной отрасли авиаперевозок (разумеется, они не затрагивают Sоuthwеst).
Благодаря свободе от ценовой конкуренции монополия позволяет получать высокую прибыль. Насколько высокую? Норма монопольной прибыли в три, четыре, пять, а то и десять раз превышает среднюю норму прибыли по всем отраслям (4,7 % от объема продаж). Вот несколько примеров. Прибыль Мiсrоsоft на доллар выручки составляет 40 центов. Патентованные лекарства, скажем Рrilоsес и Liрitоr, ежегодно приносят миллиардную прибыль. В фармацевтической промышленности прибыль с каждого доллара выручки в среднем достигает 24 цента. В производстве концентратов Соса-Соlа прибыль составляет около 35 % от объема инвестиций, а монополия Н & R Вlоск на обслуживание налогоплательщиков дает 30 % прибыли с каждого доллара выручки [13].
Убыточными являются только монополии, принадлежащие государству. Прибыль снижается по причине регулирования цен и производства, слишком высокой зарплаты, раздутых штатов, непроизводительных расходов на проекты-«любимчики», а порой из-за коррупции.
Прибыльность – вот главный детектор монополии. В поисках имеющейся у вас монополии необходимо внимательно следить за «датчиком» доходов. И помните, что ваша монополия может быть «спрятана» внутри более крупного предприятия или продуктовой линии, которые в целом приносят прибыль не выше средней по отрасли, а то и убытки. Стоит разложить цифры по полочкам, как может обнаружиться симпатичная, аппетитная маленькая или средняя монополия, «подпирающая» все другие виды деятельности.
Так, Sаltоn, компания с оборотом $1 млрд, разрабатывает и продает небольшие бытовые приборы под несколькими хорошо известными торговыми марками высококачественных продуктов, в том числе Вrеаdmаn, Меlittа, Russеll Ноbbs, Stiffеl, Тimех и Wеstсlох. В целом компания переживает нелегкие времена: прибыль падает, каналы сбыта «съедают» маржу, конкуренция носит ожесточенный характер. Однако в недрах Sаltоn прячется чудесная маленькая монополия, более прибыльная, чем все остальные бренды вместе взятые. А именно электрические грили Gеоrgе Fоrеmаn: они позволяют готовить гриль дома, не страдая при этом от дыма, беспорядка и прочих неприятностей, связанных с использованием обычного гриля на углях на открытом воздухе. Грили Gеоrgе Fоrеmаn – уникальный продукт, который производит только Sаltоn. Этот продукт держит на плаву весь ассортимент компании.
Оказывается, можно обойтись без Аmеriсаn Ехрrеss!
А теперь, когда вы знаете, где ваша монополия, давайте разберемся, почему она существует.
Знать источник вашей монополии необходимо для того, чтобы правильно управлять ею. Вернемся к Ноndа. Если бы руководство компании решило (как многие другие), что успехом на рынке мини-вэнов она обязана своему бренду (а не уникальному активу, то есть складным сиденьям), модель Оdуssеу должна была бы продаваться по более высокой цене и после того, как конкуренты сконструировали такие же сиденья. Однако этого не произошло. Когда в 2004 году конкуренты изменили конструкцию сидений, монополия Ноndа исчезла и бренд не обеспечил ценовой надбавки. Компания уже не могла использовать монополию, и ей пришлось конкурировать с другими производителями мини-вэнов.
С середины 1950-х по конец 1980-х годов почти все бизнесмены владели картой Аmеriсаn Ехрrеss. Если предприниматель, совершающий деловую поездку, хотел тратить деньги с удобством, у него не было альтернативы. Перевозка наличных была связана с риском, использование дорожных чеков – с массой неудобств, а кредитные карты обычно имели очень низкий кредитный лимит (как правило, менее $500). Вследствие этого карта АmЕх была незаменима в деловых поездках.
Если бы вы спросили менеджеров АmЕх о причинах успеха, они немедленно ответили бы: «Все дело в нашем бренде. Все так хотят быть частью бренда АmЕх, что буквально мечтают владеть нашей картой».
Бренд АmЕх и в самом деле выглядел очень привлекательно. Однако источник монополии Аmеriсаn Ехрrеss был совсем иным. Дело в том, что вплоть до начала 1980-х годов законы штатов о ростовщичестве не допускали МаstеrСаrd и Visа в сегмент деловых поездок. Тогда процентная ставка по необеспеченным потребительским кредитам на сумму более $500 не должна была превышать 12 % (а в некоторых штатах и того меньше). Затраты компаний, выпускавших кредитные карты, были выше. Соответственно этим компаниям не имело смысла работать с деловыми людьми, на счетах которых могли лежать тысячи долларов.
Законы о ростовщичестве не распространялись на Аmеriсаn Ехрrеss, поскольку компания выпускала платежные карты и не занималась кредитованием. Поэтому АmЕх владела монополией на рынке деловых поездок.
Однако стоило штатам начать отменять свои законы против ростовщичества, как монополия АmЕх исчезла. Visа и МаstеrСаrd быстро увеличили лимит по кредиту до уровня, приемлемого для деловых людей. С точки зрения потребителей, АmЕх стала обычным эмитентом пластиковых карт – с той лишь разницей, что им приходилось каждый год платить высокие членские взносы и каждый месяц полностью возмещать расходы. Десятки тысяч людей начали отказываться от карт АmЕх в пользу Visа или МаstеrСаrd.
Несколько лет АmЕх пыталась продвигать свой некогда победоносный бренд, ведя отчаянную борьбу за сохранение монополии. Компания перепробовала множество средств: рекламные кампании, промоакции, комплексные предложения, даже кредитную карту вроде Visа (карта Орtimа) – и все безрезультатно. Проблема заключалась в том, что руководство компании не понимало природу собственной монополии. Это была не монополия на актив, основанная на силе бренда, а ситуативная монополия, возникшая по причине особых обстоятельств, созданных законами о ростовщичестве. Стоило ситуации измениться, как монополия умерла.
Теперь рассмотрим «музыкальную» монополию Аррlе Соmрutеr. Благодаря iТunеs Мusiс Stоrе и портативному аудиоплееру iРоd компания контролирует значительную долю электронного рынка музыкальной продукции. Но каков источник монополии Аррlе? Легкость использования iРоd? Умение Аррlе заключать контракты с крупными студиями звукозаписи на дистрибуцию музыки в Сети? Функциональность iТunеs? Безграничная преданность фанатов Аррlе?
Очень важно найти ответ на этот вопрос, и вот почему. Если речь идет о монополии на продукт, обусловленной особенностями iРоd, Аррlе придется подсуетиться, чтобы использовать ее. Рано или поздно Sоnу, Раnаsоniс, Sаmsung или кто-то еще предложит сопоставимый или лучший продукт, и с монополией Аррlе будет покончено. Чтобы этого избежать, Аррlе нужны активные инновации, которые помешают конкурентам создать продукт, чьи возможности и функции позволят превзойти iРоd.
Если «музыкальная» монополия Аррlе полностью основана на бренде, значит, игра уже окончена. Как только большинство приверженцев этой компании купят себе iРоd, Аррlе нечего будет делать. «Музыкальная» монополия Аррlе (так же, как и компьютерная) никогда не позволит компании контролировать более 4–5 % рыночного пространства.
Но что, если монополия Аррlе более сложная? Что, если она носит системный характер и основана на сочетании iРоd, iТunеs Мusiс Stоrе, бренда Аррlе и том факте, что студии звукозаписи больше любят работать с этой компанией, нежели с более агрессивными конкурентами вроде Мiсrоsоft? Тогда монополия Аррlе твердо стоит на ногах. Она может сохраняться годами, апеллировать к более широкому кругу потребителей, чем только приверженцы Аррlе, и приносить огромную прибыль. Конкуренты, атакующие отдельные части этой монополии – то есть производящие более совершенные аудиоплееры (Sоnу, Nitrо от Rохiо), создающие музыкальные интренет-сайты (возрожденный Nарstеr, Маtсhрlау) и разрабатывающие программное обеспечение (RеаlРlауеr, Мiсrоsоft), – не смогут оказать на нее сильного влияния.
Сколько просуществует монополия?
Из всего сказанного вытекает следующий вопрос: сколько просуществует монополия, или как долго сможет продлиться монопольный период?
Для монополии, основанной на активе (например, монополии Ноndа на мини-вэны), ответ обычно прост: она проживет ровно столько времени, сколько потребуется, чтобы кто-то скопировал ее ключевой актив. После того как в 2004 году Nissаn, Fоrd и другие автопроизводители предложили откидные сиденья, монополия Ноndа исчезла.
Напротив, монополия компании Н & R Вlоск, специализирующейся на расчете налоговых платежей, продержалась гораздо дольше – более сорока лет. Чтобы понять, почему это произошло, и определить вероятную дату исчезновения монополии Вlоск, необходимо определить ее источник.
Ежегодно Н & R Вlоск обслуживает более 19 млн американских семей, консультируя их по вопросам налогообложения, помогая заполнять налоговые декларации и, в ряде случаев, обеспечивая возврат налогов. Примерно 60–70 % компаний каждый год прибегают к услугам Н & R Вlоск для расчета налоговых платежей. Монопольное пространство компании включает самых разных потребителей. Среди них и пожилые люди, которые не могут разобраться в инструкциях и правилах налогового управления США; и недавно прибывшие в страну иммигранты, которые хотят быть уверенными, что ничего не упустили; и люди со средними доходами, не имеющие особых проблем с заполнением налоговых деклараций. Все они сохраняют верность Н & R Вlоск потому, что не знают, к кому еще обратиться. Они опасаются, что услуги местного специалиста по расчету налоговых платежей (как правило, дипломированного бухгалтера) обойдутся им слишком дорого, или не знают ни одного заслуживающего доверия дипломированного бухгалтера.
Что создало монополию Н & R Вlоск? Хотите верьте, хотите нет – налоговое управление США! Вспомним официальную историю Н & R Вlоск.
До середины 1950-х годов налоговое управление США бесплатно заполняло налоговые декларации всем, кто обращался в местное отделение этой организации. Однако оно слишком часто допускало ошибки, и жалобы налогоплательщиков привели к отказу от этой услуги. Первое рекламное объявление братьев Блох [14] появилось в тот момент, когда жители Канзас-Сити обнаружили, что налоговое управление больше не будет заполнять их декларации [15].
Через месяц у братьев Блок оказалось работы больше, чем за все годы их бухгалтерской практики. В 1956 году, когда налоговое управление США отказалось обслуживать налогоплательщиков в Нью-Йорке, компания Н & R Вlоск открыла там семь офисов. С течением времени Н & R Вlоск создала франчайзинговые предприятия по всей стране. В 1962 году компания стала акционерной, а в 1969 году перебралась на Нью-Йоркскую фондовую биржу.
Почему никто не скопировал достижения Н & R Вlоск? Одна из причин заключается в том, что компания захватила все рыночное пространство прежде, чем кто-либо смог выйти на рынок и начать конкурировать. Кроме того, местные бухгалтерские компании, которые, если следовать логике, были соперниками Вlоск, не считали эту компанию конкурентом. Для типичной бухгалтерской компании заполнение налоговых деклараций никогда не было основным видом деятельности. (Даже Генри и Ричард Блоки собирались отказаться от предоставления услуг по расчету налоговых платежей незадолго до налогового «кризиса» 1955 года!) Эта работа носила сезонный характер, а представители среднего класса не очень-то хотели платить дипломированным бухгалтерам по стандартным ставкам. Неудивительно, что эти последние не замечали в компании Вlоск конкурента.
В результате площадка для Н & R Вlоск оказалась свободна. Компания Jаскsоn Неwitt, первый серьезный конкурент Н & R на национальном уровне, начала заниматься франчайзингом лишь с 1986 года. К тому же эта компания значительно уступает Вlоск по размерам. Единственная угроза исходит от компьютерных программ для заполнения деклараций, таких как ТurbоТах компании Intuit (как уже отмечалось выше, монополистов беспокоят замещающие товары). Но пока доходы Вlоск стабильно растут.
Пример компании Н & R Вlоск наглядно показывает, почему ситуативные монополии обычно более долговечны, нежели монополии, основанные на активах. Можно скопировать откидное сиденье, производственный процесс или новую технологию. Но как дублировать ситуативную монополию Н & R Вlоск, Stаrbuскs и Еntеrрrisе Rеnt-А-Саr? Для этого недостаточно просто предложить услуги по заполнению налоговых деклараций, кофе или автомобили напрокат. Даже только для начала атаки на существующую монополию необходимо, чтобы эти продукты и услуги были доступны на всей территории страны.
Так что же может разрушить монополию Н & R Вlоск? По существу, это может сделать лишь изменение картинки в калейдоскопе монополии. Оно может дать шанс новичку, вполне вероятно, из совсем другой сферы бизнеса, взявшемуся, как говорится, невесть откуда. Причем, по некоторым признакам, этот поворот уже происходит. Меняется динамика отрасли: благодаря Интернету налоговые данные можно пересылать за границу, где квалифицированный бухгалтер подготовит декларацию, и это обойдется налогоплательщику гораздо дешевле, чем в США. Меняется и ситуация с потребителями: по мере того как возраст бэби-бумеров приближается к пенсионному, корректируется процедура заполнения налоговых деклараций и необходимый набор консультаций и рекомендаций по расчету налоговых платежей.
Решающим сдвигом вполне может оказаться происходящее сегодня снижение прибыли открытых инвестиционных фондов и брокерских фирм. Компании вроде Сhаrlеs Sсhwаb или Vаnguаrd могут предложить своим крупнейшим клиентам услуги по заполнению налоговых деклараций и управлению пенсионными счетами, в том числе счетами 401(к) [16]. Если вы получаете больше $150–400 прибыли с каждого счета открытого инвестиционного фонда, дополнительные $50-100 за заполнение налоговых деклараций придутся как нельзя кстати – особенно если у вас уже есть доступ к клиентам и вы хорошо знаете их финансовое положение, а ваши затраты чрезвычайно низки благодаря тому, что на вас работают бухгалтеры из других стран.
Если это произойдет, монополии Н & R Вlоск придет конец.
Надеюсь, парни, управляющие Н & R Вlоск, тоже проанализировали ситуацию и разработали какие-то контрмеры. Все это служит наглядным примером того, почему самое главное для будущих руководителей монополии – уметь определять имеющееся монопольное пространство и понимать его природу.
Глава 11. Защищайте свою монополию!
Как Запад проиграл Востоку.
Никогда не отказывайтесь от монополии!
Возможно, это звучит как совет никому не отдавать выигрышный лотерейный билет. Ведь кто, будучи в трезвом уме и твердой памяти, откажется от монополии, просто махнув на нее рукой?
Но именно так поступают многие менеджеры. История бизнеса знает немало примеров компаний, с готовностью, без раздумий отказавшихся от выгодных монополий.
Я впервые сел в Lехus зимой 1989 года. Тогда я приземлился в аэропорту Сан-Хосе, собираясь навестить моего друга Нагеша Мхатре. Он встретил меня на новеньком Lехus LS 400.
Дождавшись, пока я сяду в машину, Нагеш спросил:
– Ну как?
Я внимательно осмотрел автомобиль. В просторном салоне были красивые кожаные сиденья, СD-плеер с отличным звуком. Кроме того, у автомобиля был очень плавный ход.
– Ощущение, как в моем Меrсеdеs-Веnz, – ответил я. – А каков он в управлении?
– Почему бы тебе самому не сесть за руль? – предложил Нагеш.
В общем, мы поменялись местами. Чтобы добраться до дома Нагеша в Лос-Алтос Хиллз, нужно было проехать прямой участок по шоссе, а потом проделать еще три мили по извилистой проселочной дороге. Автомобиль шел плавно независимо от того, гнал ли я со скоростью 65 миль в час по автостраде или закладывал крутые виражи на проселке на скорости 35 миль в час.
– Отличная тачка! – сказал я своему другу, когда мы вышли у его дома. – Ход такой же, как у моего S-Сlаss. Почему ты решил купить Lехus?
Нагеш с улыбкой ответил:
– Я выбирал себе новую машину и зашел в представительство Lехus. Они дали мне ключи от автомобиля и предложили: «Почему бы вам не взять его на выходные?» Так и сказали! Я ездил на нем все выходные, а в понедельник купил.
– Прости мое любопытство, но сколько ты за него заплатил?
– Это самое интересное в моей истории. Я уже собрался выложить больше $50 тыс. за новый Меrсеdеs. Однако Lехus обошелся мне всего в $38,5 тыс. Я впервые в жизни сэкономил, покупая автомобиль представительского класса!
По воле случая спустя две недели я разговаривал с другим своим приятелем (назовем его Гансом), топ-менеджером Меrсеdеs из Нью-Джерси. Я рассказал ему, что недавно сидел за рулем Lехus.
– Ну и как? – поинтересовался Ганс.
– Если честно, я был потрясен. Ощущение такое, словно я вел свой S-Сlаss: та же легкость управления, а стереосистема даже лучше. На вашем месте я бы обеспокоился. Lехus ничуть не хуже S-Сlаss, а стоит на четверть дешевле.
Однако Ганс остался невозмутимым.
– Да, хорошая машина, – согласился он, – но, в сущности, это просто Тоуоtа. Как только шумиха уляжется, потребители вернутся к Меrсеdеs. А что касается того, будто она ничуть не хуже твоего S-Сlаss, – продолжал Ганс, – то позволь с тобой не согласиться. S-Сlаss больше и обладает лучшими техническими характеристиками. В конце концов, он спроектирован для поездок по автобану на скорости 120 миль в час. Ты можешь представить себе езду на Lехus с такой скоростью?
Я еще не успел ответить, а Ганс продолжал:
– Правильнее сравнивать этот автомобиль с нашей моделью Е-Сlаss. Она всего на $5 тыс. дороже Lехus, но клиенты с удовольствием заплатят эту разницу за качество и престиж Меrсеdеs.
Наш разговор перешел на другие темы, но я подумал: «Те, кто работает в Меrсеdеs, явно страдают манией отрицания. Хотел бы я, чтобы Lехus превратился в акции, – тогда я сорвал бы большой куш».
Конечно, весть о новом Lехus быстро распространилась среди американских покупателей автомобилей.
Так, в штате Калифорния Меrсеdеs-Веnz господствовал в секторе дорогих автомобилей с начала 1970-х годов. В 1988 году в этот сектор пришел Lехus. К 1993 году он стал лидером на Западном побережье, а затем и в других регионах США. Меrсеdеs утратил свою монополию на автомобили представительского класса.
Самое странное в этой истории, что Меrсеdеs отказался от монополии без единого выстрела. На самом деле компания вела себя так, словно хотела, чтобы Lехus завладел рынком.
Поначалу, как следует из комментариев моего друга Ганса, компания не обращала внимания на вызов, брошенный Lехus. В 1992 году Меrсеdеs выпустила на рынок новую серию автомобилей S-Сlаss. К сожалению, они были менее стильными (даже обычно щедрые на комплименты немецкие журналисты были разочарованы), более тяжелыми и менее надежными. В то же время компания Меrсеdеs на $10 тыс. подняла цену на них. Теперь один автомобиль стоил почти столько же, сколько два Lехus.
Неудивительно, что Lехus сразу же поднял цену на $7 тыс. и тем не менее успешно продавал все произведенные компанией автомобили. Когда в 1993 году Меrсеdеs предложила модифицированную модель S-Сlаss по новой цене, время уже было упущено. Lехus стал лидером, а монополия Меrсеdеs канула в Лету.
Почему компании упускают монополии?
Что мешает великой компании Меrсеdеs эффективно реагировать на угрозу, исходящую от Lехus?
Конечно, в некоторых случаях очевидная прибыльность монополии привлекает внимание конкурентов. Рано или поздно другие игроки заметят монополию и захотят в ней поучаствовать. Если в основе монополии лежит уникальный продукт, он может стать объектом копирования. От копирования, в числе прочего, пострадала и компания Меrсеdеs: Lехus LS 400 был почти так же хорош, как ее автомобили, но при этом стоил дешевле. Этому трудно было что-либо противопоставить.
Бывает, монополия разрушается, потому что менеджеры не понимают природу своего бизнеса и факторы его успеха. Именно это произошло с Аmеriсаn Ехрrеss, руководство которой не смогло осознать, что рыночные барьеры, созданные законами штатов о ростовщичестве, куда важнее для их монополии, нежели сила их хваленого бренда.
Иногда монополию невозможно удержать из-за серьезных изменений в отрасли, конкуренции и поведения потребителей. Как было показано выше, вряд ли «большая тройка» телевизионных сетей могла долго сохранять контроль над новостными программами после появления современных технологий кабельной и спутниковой связи, а также изменения поведения потребителей, требовавших, чтобы им показывали новости чаще раза в день. Но случается, что эти изменения поддаются контролю, если, конечно, руководство корпорации готово менять стратегию в соответствии с требованиями обстоятельств.
В 1967 году компания Rауthеоn приобрела Аmаnа для запуска своей новой технологии производства микроволновых печей. Этот шаг полностью оправдал себя. К началу 1970-х годов принадлежащий Аmаnа бренд Rаdаrаngе доминировал в своей категории: его доля на американском рынке СВЧ-печей составляла более 65 %. Однако к 1976 году эта доля упала до 20 % рынка, а к 1980 году Аmаnа ушла с рынка.
Что же произошло?
Проблема не была связана с качеством продукта или имиджем бренда. У Аmаnа были лучшие печи и известный бренд. К несчастью, она пострадала от плохого менеджмента на одном принципиально важном участке. В 1970-е годы происходило изменение каналов розничной торговли бытовой техникой. Потребители отказывались от традиционных дилеров, специализировавшихся на бытовой технике, в пользу универсальных магазинов и магазинов, торгующих товарами массового спроса. Однако президент Аmаnа Джордж Ферстнер отказался продавать Rаdаrаngе через универмаги. Он объяснил это следующим образом: «Не понимаю, как низкооплачиваемый продавец из Реnnеу или Wаrd может адекватно представить и продать этот товар».
Упорное желание Ферстнера заставить потребителей приобретать товар у дилеров резко снизило популярность бренда Rаdаrаngе, несмотря на взрыв на рынке микроволновых печей. Кроме того, это решение привело к искусственному повышению цен на печи Аmаnа, что также вызвало сокращение объема продаж. В сущности, близорукость Ферстнера и других руководителей Аmаnа стоила компании ее монополии.
Сегодня ту же ошибку, похоже, совершает компания Sun Мiсrоsуstеms. Sun стала лидером на рынке серверов, обеспечивая инженеров дешевыми мощными компьютерами с операционной системой Uniх. (Название компании Sun расшифровывается как Stаnfоrd Uniх Nеtwоrк – Сеть Стэнфордского университета.) При этом цены Sun были ниже, чем у Digitаl Еquiрmеnt, IВМ и других производителей мини-компьютеров. Во время бума Интернета и электронной торговли 1990-х годов без серверов Sun все бы остановилось.
Однако, когда сектор высоких технологий подвергся атаке со стороны открытых систем, и прежде всего Linuх, операционной системы с открытым (доступным) исходным кодом, Sun отказалась приспосабливаться к новым условиям. Вместо того чтобы использовать стандартные процессоры Intеl или IВМ и перейти на открытую программную модель Linuх, Sun настаивала на собственных, выполненных на заказ процессорах и патентованной версии Uniх. При этом IВМ и Неwlеtt-Раскаrd начали кусать монополию Sun сверху, а снизу на нее нацелилась компания Dеll Соmрutеr. Sun может попрощаться со своей монополией!
Иногда компания, обладающая монополией, не способна противостоять желанию прибегнуть к различным альтернативным возможностям. К несчастью, хватаясь за все и разбрасываясь, она может многое потерять. Особенно уязвимы самые дорогие бренды, поскольку всегда есть соблазн погнаться за крупными рынками (пусть даже и менее прибыльными).
С 1940-х по 1960-е годы прошлого века автомобили Саdillас были шедевром массового производства машин. Компания контролировала львиную долю американского рынка автомобилей представительского класса. Ближайший конкурент Саdillас – Linсоln компании Fоrd – заметно отставал, а европейские марки такого же класса (Меrсеdеs-Веnz, Rоlls-Rоусе и Jаguаr) были вообще незаметны и пользовались популярностью только у немногих богатых чудаков, как в США, так и за океаном. Образ Саdillас даже перерос рамки авторынка. Когда кто-то хотел похвалить тот или иной товар, он говорил, что это «Саdillас в своей категории».
Однако в начале 1970-х годов компания Саdillас погналась за объемами производства. С 1966 по 1978 год годовой объем продаж вырос примерно с 200 тыс. до 350 тыс. автомобилей. Однако, наращивая объемы производства, компания отвлеклась от основного контингента потребителей – богатых покупателей автомобилей. Она перестала заниматься инновациями и начала отступать от своих стандартов в погоне за клиентом с определенными «стремлениями», то есть всю жизнь мечтавшим о покупке Саdillас, но не имевшим для этого возможности.
В то же время автомобили Меrсеdеs стали считаться предметом роскоши благодаря высокому качеству дизайна и исполнения.
Они отличались легкостью в управлении и надежностью и нравились представителям молодого поколения, которые начали относиться к Саdillас как к машине для стариков. К 1980 году компания Саdillас утратила свою монополию.
Создается впечатление, что сегодня ошибку Саdillас повторяет компания Реllа Windоws. Традиционно Реllа считалась «Саdillас на рынке окон». У нее были собственные каналы сбыта оконных конструкций, которые отличались исключительным качеством, оправдывавшим высокую цену. Однако в последнее время руководители Реllа начали наращивать объемы продаж, мотивируя это необходимостью полной загрузки производственных мощностей. Уподобившись таким диверсифицированным розничным сетям, как Ноmе Dероt и Lоwе's, в погоне за более широким кругом потребителей компания начала производить пластиковые двери и окна более низкого качества, добровольно жертвуя своей монополией на рынке элитной продукции.
Наконец, монополия иногда разрушается из-за самоуспокоенности компании, граничащей с самодовольством. Чем дольше компания владеет определенным рынком или сегментом, тем выше вероятность, что она проигнорирует знаки, предупреждающие об опасности утратить контроль. Руководители компании зачастую отказываются признать необходимость перемен, упрямо твердя, что их стратегии восторжествуют, и обвиняя своих критиков в невежестве и негативизме.
На протяжении большей части первой половины ХХ века Lеiса Rаngеfindеr была единственной камерой для профессиональных фотографов, использующих 35-миллиметровую пленку. Износостойкая, надежная, компактная и портативная, она была лучшим другом многих профессиональных фотокорреспондентов.
Однако в 1950-е годы Lеiса отказалась создавать свою версию ставших популярными однообъективных зеркальных фотоаппаратов, несмотря на наличие всех необходимых технологий. Компания рассуждала так: «Нам не нужны такие фотоаппараты. Rаngеfindеr лучше, компактнее и надежнее. Зачем связываться с новым продуктом?» Образовавшийся вакуум заполнила компания Niкоn, бесплатно или с большой скидкой предоставившая всем ведущим профессиональным фотографам модель Niкоn F, выпущенную в 1959 году. Стоило профи заполучить Niкоn F и понять, что новый аппарат не менее надежен, чем Rаngеfindеr, и к тому же обеспечивает более высокое качество снимков, как монополия Lеiса на рынке профессиональных 35-миллиметровых камер ушла в прошлое.
Как не упустить монополию.
В этой главе собрана настоящая коллекция страшилок о том, как владельцы великих монополий пускали их на ветер. Какие выводы можно сделать из этих примеров, чтобы защитить принадлежащую вам монополию?
1. Не стоит сбрасывать со счетов перспективу появления конкурента, особенно неожиданного. Как было показано выше, многие компании пострадали от поставщиков замещающих товаров, которые пришли невесть откуда и «увели» рынок. Будьте готовы в любой момент защищаться от конкурентов при помощи модернизации продуктов и услуг, новых характеристик продуктов, а также поиска новых областей использования продукта и новых рынков.
2. Постарайтесь понять истинную природу и источники вашей монополии. Не стоит твердить как заклинание бессмысленные фразы, якобы объясняющие успех вашей компании: «сильный бренд», «уникальный продукт» или «высокое качество». Очень может быть, что вы заблуждаетесь, а новый монополист в вашей отрасли только и ждет, как бы уничтожить истинный источник вашего монопольного преимущества.
3. Будьте готовы к переменам в случае изменения ситуации в отрасли, условий конкуренции и поведения потребителей. Помните, что калейдоскоп монополии может повернуться в любой момент. Следите за внешними условиями (даже теми, которые на первый взгляд могут показаться несущественными) и думайте, как новая ситуация может повлиять на вашу компанию и к каким последствиям это может привести.
4. Не разбрасывайтесь. В попытках расширить существующий рынок и выйти на новые рынки нет ничего плохого, если они не отвлекают вас от главного – защиты вашей драгоценной монополии. Не спешите наращивать объемы продаж, не оценив предварительно возможные последствия расширения рынка для имиджа вашего бренда. Перефразируя старую поговорку, можно сказать, что иногда самое разумное – сложить все яйца в одну корзину и внимательно следить за ней.
5. Не грешите самодовольством. Ничто не приводит к краху скорее, чем длительный успех, доставшийся слишком легко. Следите, чтобы в вашей компании не было духа самонадеянности. Упадок общества и моральное разложение привели к краху Римскую империю. Самонадеянность и самодовольство могут указывать на то, что ваша империя готова пасть под ударами варваров.
Монополия требует постоянной бдительности.
Глава 12. Найдите новую монополию!
Успех приходит к тому, кто к нему готов.
Создать монополию нелегко. Кроме того, монополии очень зыбкие – их очертания меняются прямо на глазах. Не существует указателей, сверкающих неоновых вывесок или колокольчиков на двери, которые сказали бы вам: «Вот замечательная монополия, добро пожаловать!» Гораздо чаще люди обнаруживают монопольные пространства, наталкиваясь на них в поисках чего-то совсем другого. Когда это происходит, первооткрыватели, возможно, испытывают ощущения, сходные с теми, какие испытывал отважный Кортес, герой знаменитой поэмы Джона Китса:
(Неважно, что Китс совершил хорошо известную ошибку – ведь Тихий океан открыл вовсе не отважный Кортес, а Баль-боа [18]! Поэма-то все равно замечательная.).
Успешные предприниматели и успешные компании всегда думают о будущих монополиях. Отчасти это связано с параноидальной боязнью упустить новые возможности и стать рядовым производителем товаров массового спроса. Но в первую очередь это связано с тем, что обнаружение новой монополии похоже на открытие нового крупного нефтяного месторождения: никаких гарантий, и удача имеет такое же значение, как талант. Об этом хорошо сказал Луи Пастер: «Успех приходит к тому, кто к нему готов». Если вы знаете, что именно ищете и примерно представляете, где это искать, скорее всего, вы можете предвидеть возникновение нового монопольного пространства и занять его раньше других. Однако для этого нужно всегда быть начеку.
Сочетание трех факторов.
Итак, что вы можете сделать, чтобы обнаружить новое монопольное пространство для вашей компании – не по счастливой случайности, а целенаправленно? Вам следует искать стечение обстоятельств, ситуацию, когда потребители хотят чего-то такого (чашку вкусного кофе, удобную машину напрокат взамен собственной), что существующие игроки не могут или не хотят предлагать, и когда вы можете предложить более качественные, дешевые или прибыльные товары или услуги. В первую очередь следует искать ситуации, связанные с наличием трех факторов.
1. Появление новой потребности. Прежде всего вы должны обнаружить некий набор покупательских потребностей или желаний, которые в настоящее время не удовлетворяются (во всяком случае, в полной мере).
2. Инертность существующих участников рынка. Компании, которые в настоящее время обслуживают покупателей, имеющих неудовлетворенную потребность, не могут или не хотят удовлетворить ее, потому что это им невыгодно.
3. Новая потенциальная возможность. Вы можете предложить новые способы удовлетворения этих потребностей, причем вы будете получать прибыль, а покупатели будут готовы платить монопольную цену.
В мире бизнеса всегда возникают сотни ситуаций, когда наличествует один или два из перечисленных факторов. Но этого недостаточно. Необходимо сочетание всех трех факторов. Если оно имеет место, появляется монопольное пространство.
Прекрасным примером может служить монополия СNN как специализированного новостного канала. Она возникла именно потому, что множество работающих людей хотели получать новости в любое время (новая потребность); СВS, NЕС и АВС были не готовы пересмотреть свою модель новостного вещания, поскольку считали, что новостные программы убыточны (инертность конкурентов); спутниковая и кабельная связь облегчили поиск и обслуживание зрительской аудитории, сохраненив прибыльность (новая возможность). При отсутствии любого из этих трех факторов монополии, возможно, и самого канала СNN не было бы!
Кредо монополии.
Начать поиск возможностей создания монополии лучше с оценки существующих монопольных пространств в вашей отрасли и «соседних» отраслях. Для этого требуется определить кредо существующих монополий; посмотреть, как меняются условия; и выявить изменения, способные разрушить старые и породить новые монополии.
Во-первых, что такое кредо монополии?
В основе успеха любой отрасли или монополии лежат их базовые убеждения. Это могут быть представления о конкретных потребителях и их поведении. Скажем, отрасль проката автомобилей, когда-то монополизированная компанией Неrtz, традиционно покоилась на вере в то, что люди берут машину напрокат, когда путешествуют. Исходя из этой предпосылки компания Неrtz построила успешный бизнес вокруг сотен аэропортов и ряда других предприятий, ориентированных на обслуживание туристов. (Заметим: это убеждение предполагает, что люди берут автомобиль напрокат, только когда путешествуют.).
Кредо монополии может строиться на представлении о том, что необходимо для успеха в той или иной отрасли. Например, крупные авиакомпании убеждены, что система организации авиаперевозок из местных аэропортов через крупный центральный аэропорт[19] необходима для эффективной конкуренции на большом количестве направлений.
Базовое убеждение может касаться восприятия роли монополии в определенной отрасли. Скажем, такие традиционные производители кофе, как Махwеll Ноusе и Fоlgеrs, были уверены, что должны продавать молотый кофе в банках в супермаркетах.
Наконец, базовое убеждение может включать систему ценностей отрасли. На протяжении десятилетий американские автопроизводители твердо верили, что малолитражные автомобили убыточны; что, приобретая машину, покупатель неизбежно должен долго торговаться с дилером; что хороши только автомобили с двигателями внутреннего сгорания, работающие на бензине.
Чем успешнее монополия, то есть чем дольше она существует и чем выше ее прибыль, тем глубже подобные убеждения укореняются в сознании руководителей. Излишне говорить, что это очень опасно, потому что в мире, как известно, ничто не стоит на месте. В какой-то момент кредо монополии перестает отражать важнейшие экономические реалии. Однако отрасль, свыкшаяся с этим убеждением, продолжает слепо и бездумно двигаться вперед.
Соответственно, подыскивая возможности для создания нового монопольного пространства в конкретной отрасли, следует проанализировать кредо монополии. Полученные выводы позволят обнаружить ее слабые места, а также силы или тенденции, которые могут сделать это кредо и саму монополию устаревшими.
Если ваше базовое убеждение заключается в том, что продажа кофе – это продажа кофе в банках через супермаркеты, ситуация, когда потребители покупают кофе в дорогостоящей упаковке в дорогих магазинчиках на углу, застанет вас врасплох. Точно так же, если вы убеждены, что производство малолитражных автомобилей убыточно, вы никогда не будете вкладывать душу в проектирование такой машины и ее активный маркетинг.
Что движет изменениями?
Разобравшись с кредо вашей отрасли, сделайте следующий шаг и попытайтесь понять, в каком направлении меняется ситуация в отрасли, а также поведение потребителей и конкурентов. Все больше эти изменения зависят от мощных течений, способных внезапно вызвать революцию в отрасли и разрушить существующую монополию. Если вам удастся заметить одну из этих тенденций раньше соперников, у вас будет шанс построить новую прибыльную монополию.
Вот актуальный пример. Американская автомобильная индустрия занимает почти монопольные позиции на прибыльном рынке внедорожников. Эта монополия базируется на нескольких взаимосвязанных основополагающих убеждениях: «американцы любят большие автомобили», «бензин всегда будет сравнительно дешевым» и «избиратели всегда будут настаивать на либеральной политике государства в области производства крупногабаритных автомобилей». (Что касается последнего утверждения, то, как вы, наверное, знаете, действующее федеральное законодательство относит внедорожники к категории легких грузовых автомобилей, и поэтому их не касаются требования, связанные с экономией топлива и предъявляемые к другим легковым автомобилям.).
Существуют ли сегодня тенденции, способные поколебать хотя бы одно из этих убеждений?
Одна такая тенденция связана с поставками топлива и ценами на него. По мере становления среднего класса в Китае и Индии продажи автомобилей в этих странах быстро растут. В результате индийские и китайские автовладельцы вскоре будут покупать большую долю нефти, добываемой в мире. А значит, рано или поздно цены на нефть вырастут, в том числе и в США. Как это повлияет на отношение американцев к «прожорливым» внедорожникам? Смогут ли защитники окружающей среды вынудить Конгресс принять более жесткие стандарты экономии топлива? Перейдут ли владельцы автомобилей, испытав ценовой шок на бензозаправочной станции, на более экономичные (то есть японские) внедорожники? Или они вообще откажутся от внедорожников?
Другая набирающая силу тенденция – «экспорт» рабочих мест «белых воротничков» из США в страны Восточной Европы, Россию и Индию, где услуги высококвалифицированных профессионалов стоят значительно дешевле. Благодаря Интернету получать информацию от экспертов из-за границы сегодня легче и быстрее, чем когда-либо ранее.
Мы уже обсуждали возможное влияние этой тенденции на такую компанию, как Н &R Вlоск. Что произойдет с монополией Н &R Вlоск на расчет налоговых платежей, если Сhаrlеs Sсhwаb начнет предлагать дешевые или даже бесплатные консультации по подготовке налоговых деклараций, используя бухгалтеров из других стран? И как доступ к дешевым услугам квалифицированных международных экспертов повлияет на монополии таких мощных американских компаний, как крупные бухгалтерские фирмы, консалтинговые компании, мозговые центры, университеты, рекламные агентства и издательства? Этим вопросом, причем именно сегодня, следует задаваться стратегам из Еrnst & Yоung, МсКinsеу & Соmраnу, Rаnd Соrроrаtiоn, Стэнфордского университета, Yоung & Rubiсаm и Rаndоm Ноusе.
Мышление новичка.
После того как основные тенденции, способные в перспективе разрушить существующие монополии, определены, вы должны начать мыслить как новичок, то есть как аутсайдер отрасли. Представьте, что кто-то из самых сильных конкурентов – таких как Майкл Делл (Dеll Соmрutеr), Стив Джобс (Аррlе), Билл Гейтс (Мiсrоsоft), Дэвид Нилмен (JеtВluе Аirwауs), Ричард Брэнсон (Virgin) или Говард Шульц (Stаrbuскs) – положил глаз на вашу отрасль. Задайте себе вопрос: куда умный аутсайдер направил бы свой удар? на чем бы он сосредоточился и почему?
Есть один прием, который поможет вам ответить на этот вопрос. Переверните с ног на голову базовое убеждение. Необремененный традиционным образом мыслей или прошлыми инвестициями новичок способен поступать как пресловутый «человек с Марса», ставящий под сомнение посылки, воспринимаемые инсайдерами монополии как должное.
Скажем, кредо индустрии массовых кредитных карт – это опора на «добросовестных неплательщиков». Иными словами, прибыль в отрасли делается на тех, кто влезает в долги и погашает их в течение следующих двух месяцев или полугода (до того как нарастут большие проценты). Естественно, эмитенты пластиковых карт теряют деньги на настоящих неплательщиках, то есть клиентах, которые влезают в долги, а затем не могут или не хотят их платить. Они также терпят убытки от тех, кто полностью оплачивает свои счета каждый месяц. Если потребитель ежемесячно тратит $200 на покупки и немедленно оплачивает счета, компания, выпустившая кредитную карточку, получает с него всего $1,40. Одна отправка месячного счета владельцу карточки обходится в среднем в $1,57. Арифметика указывает на отсутствие прибыли.
В результате эмитенты пластиковых карт не слишком любят клиентов, сразу оплачивающих счета по кредитным картам. Многих держателей карт «достают» непрерывно растущие ежегодные сборы, взимаемые эмитентами в отчаянной погоне за прибылью, равно как и слабые попытки последних заставить клиентов либо платить быстрее, либо влезать в долги.
Теперь посмотрим на ситуацию с точки зрения новичка, обладающего развитым воображением. Напомню, что возможность создания монополии возникает при условии (1) появления новой потребности, (2) инертности существующих участников рынка и (3) возникновения новой потенциальной возможности. В индустрии кредитных карт сочетание первых двух факторов уже налицо. Держатели карт, полностью оплачивающие свои счета каждый месяц, нуждаются в дешевом и вежливом обслуживании (и, сказать правду, заслуживают его). Однако эмитенты не могут получать прибыль за счет таких клиентов, не взимая с них высоких ежегодных членских взносов. Вот вам неудовлетворенная потребность!
Всего несколько лет назад у новичка почти не было шансов изменить положение дел. Однако сейчас Интернет предлагает альтернативный подход к управлению счетами по кредитным картам. Умный новичок может обратиться к кредитоспособным потребителям с таким предложением: «Мы даем вам карту Visа с низкой ставкой процента и номинальными ежегодными сборами при условии, что вы остаетесь кредитоспособными, оплачиваете счета немедленно, а все транзакции – получение и оплату счетов, запрос остатка – будете осуществлять через Интернет. Если вы настаиваете на получении распечатанного счета по почте (не электронной, а обычной, которая доставляет отправления со скоростью улитки), вам придется платить за него $2,50».
Такая модель бизнеса будет похожа на то, как Vаnguаrd работает с открытыми инвестиционными фондами (ориентация на клиентов, имеющих хорошую кредитную историю; действительно низкие цены – в частности, 0,5 % за транзакцию; и получение прибыли за счет максимального снижения затрат на маркетинг и погашение кредитов). Этот сегмент мог бы обслуживать 25 млн семей потребителей, чьи расходы по кредитной карте в среднем составляют $3 тыс. в год. Это будет дивная небольшая прибыльная монополия с годовым доходом около $375 млн. Неплохо!
На самом деле подобная бизнес-модель переворачивает с ног на голову кредо индустрии кредитных карт: деньги можно делать не на «добросовестных неплательщиках», а на тех, кто платит сразу. Возможно, это новое кредо подготовит почву для новой монополии.
Таким же образом создала свою монополию и компания Еntеrрrisе. Она отказалась от убеждения, что люди берут автомобиль напрокат, (только) когда путешествуют, и решила, что клиенты (также) арендуют автомобиль, когда их собственный находится в ремонте или им нужна дополнительная машина для какой-то определенной цели. Компания Vоlкswаgеn создала новую нишу на американском автомобильном рынке (а затем заняла в ней доминирующие позиции), отказавшись от убеждения, что малолитражные автомобили убыточны, и решив, что многие потребители будут покупать малолитражки, если те станут качественными, надежными, экономичными, долговечными и будут продаваться при помощи запоминающейся рекламы.
Конечно, в индустрии кредитных карт существуют и другие потенциальные монопольные пространства, не видные из-за кредо отрасли. В частности, большинство эмитентов пластиковых карт избегают клиентов с другого конца кредитного спектра – лиц с плохой кредитной историей или вообще не имеющих таковой.
Именно такое пространство открыл Шайлеш Мехта, исполнительный директор Рrоvidiаn Finаnсiаl. Он заметил два из трех условий факторов появления монопольного пространства: потребность покупателей (потребность в кредите лиц с низким кредитным рейтингом) и неспособность существующих игроков ее удовлетворить. Но как удовлетворить эту потребность и получить прибыль?
Компания Рrоvidiаn Finаnсiаl предложила идею предварительно оплаченных кредитных карт. Такие карты снимали проблему кредитного риска, потому что с них можно снять только заранее внесенную клиентом сумму. Как оказалось, многие клиенты готовы платить вперед за возможность потратить деньги потом. (Помимо других преимуществ, это позволяло тем, кто жил в неблагополучных районах, избегать риска, связанного с ношением наличных при себе. Наконец, это помогало держателям карт управлять своими расходами за счет введения строгого месячного бюджета.) Так появилась чудная маленькая монополия Рrоvidiаn.
В общем, никогда не довольствуйтесь поиском только одной монополии. Изучите каждый уголок вашей отрасли. Вы найдете множество потенциальных монопольных пространств, возникших благодаря сочетанию трех факторов: новых потребностей покупателей, неспособности или нежелания существующих поставщиков удовлетворять их и новыми потенциальными возможностями в этой области.
Оцените ваши выводы.
Теперь наступает очередь анализа. Вам предстоит подкрепить свою интуицию цифрами и фактами, а также найти оптимальное соотношение воображения и трезвого расчета.
Вам нужно узнать три вещи. Во-первых, насколько велико потенциальное монопольное пространство? Какое количество потребителей оно вмещает? Какую прибыль оно может дать? Какова вероятная продолжительность монопольного периода?
Во-вторых, что мешает другим компаниям претендовать на это пространство? Сдерживают ли их предполагаемые затраты на разработку нового продукта или услуги, открытие новых офисов, создание производственных мощностей или запуск маркетинговой программы? Беспокоит ли их опасность нанести ущерб существующему бизнесу, повредить имиджу бренда или утратить центральное положение на рынке? Считают ли они, что овчинка не стоит выделки?
Наконец, способна ли ваша компания преодолеть барьеры, которые отпугивают других конкурентов? Если да, то каким образом? Можете ли вы разработать выполнимый бизнес-план, разъясняющий, как вы станете получать прибыль там, где, по мнению других компаний, это невозможно?
В процессе анализа следует сохранять объективность, а это очень непросто. Необходимо правильное сочетание здорового скептицизма и энтузиазма. Оба качества важны, однако если одно из них возобладает, результаты анализа будут неверны.
Если вы извлечете из моей книги хотя бы один урок, то знайте, что самым важным я считаю следующий тезис этой главы: главная обязанность менеджера заключается в том, чтобы находить для компании новые монопольные пространства.
Просто ли это делать? Нет. В поисках пространств для бизнеса, на которые не заявил права ни один из конкурентов, вам, как и Бальбоа, придется столкнуться с неожиданными угрозами и непредсказуемыми проблемами. Однако, испытав озарение и открыв ваш личный Тихий океан, вы поймете, что это того стоило.
Глава 13. Хватай, а то убежит!
Цена близорукости.
На протяжении 25 лет на севере Чикаго было два универмага Sеаrs. Оба находились на расстоянии более десяти миль от богатых пригородов, расположенных в прибрежной полосе озера Мичиган. За последние пять лет компания Ноmе Dероt построила четыре – да-да, четыре! – больших магазина прямо на территории пригородов или недалеко от них. Эти магазины начали привлекать тысячи клиентов с доходом выше среднего уровня, которые заглядывали в них, чтобы купить товары для дома – например, пиломатериалы, гвозди, держатели для полок и изоляционную ленту. Попав в магазин, эти зажиточные домовладельцы, скорее всего, обращали внимание и на цены Dероt на более дорогие и прибыльные товары – скажем, на электроинструменты, ковровые покрытия, осветительную арматуру и бытовые приборы.
То есть на все, что раньше они покупали в Sеаrs.
И, что еще хуже, главная штаб-квартира Sеаrs расположена – вы угадали! – в северо-западном пригороде Чикаго! Если Ноmе Dероt увидела перспективы получения прибыли от четырех крупных магазинов на севере города, почему же компания Sеаrs не открыла как минимум два новых магазина еще раньше? Какие новые возможности не заметила компания?
Увы, Sеаrs не единственная крупная компания, давно работающая на рынке, которая упустила шанс захватить монопольное пространтво, находившееся у нее под носом. Впрочем, близорукость «взрослых дяденек» создает отличные возможности для малышей – новичков, замечающих промахи действующих игроков.
В одной из предыдущих глав мы говорили о том, как предприниматель Дэвид Нилмен увидел возможность создать монополию в незагруженном терминале нью-йоркского аэропорта JFК. Нилмен использовал это пространство в качестве нью-йоркского плацдарма для начинающей компании JеtВluе Аirwауs. Вот вам прекрасный пример создания монополии! Однако, на мой взгляд, самая интригующая часть эпопеи JеtВluе связана не с тем, как JеtВluе сумела нагреть руки на своей авантюре с JFК, а с тем, почему эту возможность упустила компания Sоuthwеst Аirlinеs?
В конце концов, Sоuthwеst уже совершала рейсы в такие относительно близко расположенные города, как Айлип (штат Нью-Йорк), Провиденс (штат Род-Айленд) и Манчестер (штат Нью-Гэмпшир). У компании был бренд, квалифицированный персонал и самолеты. У нее даже была такая же предпринимательская, оппортунистическая философия, как у основателя JеtВluе Дэвида Нилмена (который в начале 1990-х годов продал Sоuthwеst свой ранее созданный бизнес – компанию Моrris Аir). Так почему же Sоuthwеst отказалась от этой миллиардной монополии, находившейся прямо на ее территории?
Sоuthwеst Аirlinеs просмотрела свои возможности! Традиционно эта компания искала второстепенные аэропорты, обладавшие множеством преимуществ: низкой платой за посадку самолета, быстрой оборачиваемостью авиапарка, отсутствием перегрузок и прямой конкуренции с крупными авиакомпаниями. Кроме того, компания стремилась выбирать аэропорты, расположенные в местах, где не бывает (или почти не бывает) проблем с погодой, позволяющие обслуживать много рейсов на короткие расстояния (в радиусе 500–700 миль) и не имеющие сложностей с профсоюзами. А JFК был главным аэропортом с напряженным трафиком и высокими (как тогда казалось) посадочными сборами. Он постоянно страдал от перегрузок и проблем с погодой. Необходимо было договариваться с профсоюзами. Наконец, этот аэропорт располагался в 15 милях от крупных авиакомпаний и не мог обслуживать рейсы на короткие дистанции. Иными словами, JFК не вписывался в модель бизнеса Sоuthwеst.
Однако в случае с JFК стандартные мерки Sоuthwеst оказались непригодными. С точки зрения обслуживания внутренних рейсов JFК был второстепенным аэропортом. Поскольку в дневное время мощности простаивали, руководство было готово вести переговоры о снижении посадочных сборов. К 2000 году доступ к JFК улучшился: метро стало ближе, а автобусы и лимузины всегда под рукой, если трафик растет. Как доказал Нилмен, все дело было в том, чтобы мотивировать привередливых и расчетливых жителей Нью-Йорка летать через JFК.
Не стоит слишком критиковать Sоuthwеst Аirlinеs. Их формула успеха, великолепно работавшая в течение стольких лет, просто оказалась непригодной в случае с JFК. Потребовался Дэвид Нилмен и его JеtВluе, чтобы доказать, что здесь всегда была возможность создания новой монополии.
Fоrd теряет монополию на мини-вэн.
У компаний Sеаrs и Sоuthwеst есть немало собратьев. Раз за разом опытные менеджеры многих великих американских компаний упускают свой шанс создать монополию.
Более десяти лет, с конца 1960-х годов, компания Fоrd игнорировала великолепную возможность создать монополию. В то время Дон Деларосса, один из ведущих конструкторов компании, начал говорить об «универсальном автомобиле, не являющемся ни машиной с кузовом-универсал, ни автофургоном; об автомобиле, который могли бы водить и мужчины, и женщины; автомобиле, который в будни мог бы служить домохозяйке из пригорода, а в выходные – всей семье; уменьшенном гибриде фургона и прицепа, обладающем вместительным салоном» [20]. К 1976 году в предпринятых компанией Fоrd исследованиях рынка указывалось, что объем продаж такого автомобиля, тогда называвшегося Мini/mах, в первый год выпуска мог бы составить 800 тыс. штук.
В поддержку идеи выступил топ-менеджер Fоrd Норман Крэн-делл, имевший репутацию почти диссидента. Он заявил, что новый автомобиль принесет прибыль, даже если объем продаж составит всего 25 % от запланированного. Однако его призывы не были услышаны.
Крэнделл был удивлен тем, что его исследования встретили столь слабый отклик. Речь шла об открытии качественно нового рынка, и Fоrd Моtоr Соmраnу должна была отреагировать на него. Однако он понял, что этот рынок ничего не значил для большинства руководителей компании, считавших, что они могут диктовать свои правила [21].
Компания Fоrd отказалась от создания Мini/mах. Спустя несколько лет Ли Якокка, к тому времени ушедший из Fоrd и ставший исполнительным директором Сhrуslеr, решил дать модели ход. Компания Сhrуslеr запустила мини-вэн осенью 1983 года. За первый год компания продала 200 тыс. автомобилей, что спасло ее от неминуемого разорения.
Как было показано выше, компании IВМ и Соmраq упустили прекрасную возможность создать монополию и позволили Dеll захватить уникальную категорию потребителей на подконтрольном им рынке ПК – инженеров, нуждавшихся в собранных на заказ компьютерах для решения специальных технических задач. Вместо того чтобы отреагировать на потребности таких клиентов, как Чарли, они освободили пространство для Dеll Соmрutеr, ныне ставшей колоссом индустрии ПК. Компании Соmраq более не существует (ее купила компания Неwlеtt-Раскаrd), а IВМ недавно объявила о планах ухода из категории, которую она сама же и создала в 1981 году. Компания Rеvlоn и другие традиционные производители косметики проигнорировали доступное монопольное пространство, ставшее основанием монополии Тhе Воdу Shор. Эта компания ориентировалась на женщин, желающих покупать естественные, безвредные для окружающей среды косметические средства, к тому же не проходившие испытаний на животных. Не прибегая к дорогостоящим рекламным и маркетинговым кампаниям, Тhе Воdу Shор превратилась в транснациональную компанию с оборотом свыше $750 млн, владеющую более 1900 магазинами в 50 странах.
Наверное, мой самый любимый пример – это пример компании Моviе Gаllеrу, основанной Джо Малугеном и Харрисоном Пэрришем в Дотане (штат Алабама) в 1985 году. Сегодня Моviе Gаllеrу занимает третье место в розничной торговле кинопродукцией в США и владеет 2200 магазинами по всей Северной Америке. В чем секрет Моviе Gаllеrу? Все просто: компания заняла лидирующие позиции в прокате и продажах видеофильмов и видеоигр на сельских и второстепенных рынках США. Действительно, во многих небольших городках и деревнях Северной Америки только в Моviе Gаllеrу можно взять напрокат видеокассеты и видеоигры. Это – монополия.
В результате, в то время как лидер отрасли компания Вlоскbustеr два года из последних трех лет несла убытки, а прибыли «второй скрипки» компании Ноllуwооd Еntеrtаinmеnt не росли, доходы и прибыль Моviе Gаllеrу с середины 1990-х годов ежегодно почти удваиваются. С 2000 года стоимость одной акций компании выросла с немногим более $1 до 22.
Не упустите человека в костюме гориллы!
Менеджеры зачастую не могут заметить и использовать открывающуюся возможность потому, что буквально не способны ее разглядеть. Они настолько закоснели в своих традиционных представлениях о рынке, что страдают, как говорят психологи, от избирательного восприятия.
Недавно я лично наблюдал пример избирательного восприятия, участвуя в простом эксперименте. Группу, состоящую из тридцати двух человек, попросили посмотреть короткую видеозапись игры в баскетбол. Играли две студенческие команды: одна в белых футболках, вторая – в черных. Прежде чем запустить пленку с записью, инструктор попросил нас посмотреть внимательно и сосчитать, сколько раз студенты в черном передали друг другу мяч.
Я внимательно смотрел на экран и насчитал пятнадцать передач. Когда зажегся свет, инструктор попросил добровольцев сообщить о результатах просмотра.
– Было пятнадцать передач, – сказал один из них.
– Я насчитал шестнадцать, – вмешался другой.
– Семнадцать, – заявил третий.
Быстрый опрос показал, что большинство зрителей насчитали пятнадцать передач.
– Хорошо, – сказал инструктор. – Теперь скажите, кто из вас заметил человека в костюме гориллы?
Мы уставились на него, затем друг на друга. Человек в костюме гориллы? Это еще кто? Какой костюм гориллы? О чем он говорит?
Улыбнувшись, инструктор вновь прокрутил видеозапись. Действительно, в течение примерно трети времени на экране присутствовал человек в костюме гориллы. Он прошелся между игроками, подержал в руках мяч и даже помахал перед камерой рукой, прежде чем скрыться из вида. Но мы были настолько сосредоточены на подсчете передач, что не заметили его!
Если бы я сам не был этому свидетелем, я бы никогда не поверил, что такое возможно.
Вот и менеджеры компаний часто настолько поглощены изучением рынка в знакомом им ракурсе (подсчетом передач), что совершенно не замечают удивительных вещей (человека в костюме гориллы) прямо у себя под носом.
Как не пасть жертвой избирательного восприятия? Полностью защититься от этого нельзя. Но я укажу пять приемов, которые помогут вам хоть как-то уберечь свою компанию.
1. Ставьте под сомнение общепринятые представления. Как только кто-то начнет критиковать новую идею, утверждая, что «это не наш бизнес», «потребителям это не нужно» или «в этом сегменте рынка нельзя получать прибыль», не соглашайтесь и не переходите к другому пункту плана. Наоборот, задайте несколько конкретных вопросов: так ли это? почему это не наш бизнес? кто сказал, что потребителям это не нужно? почему трудно получить прибыль в этом сегменте? может ли это сделать кто-то другой? что для этого необходимо? может быть, кто-то это уже делает? почему он это делает (или не делает)?
2. Не считайте, что «да» – это ответ. Большинство компаний считают одни продукты, рынки или группы потребителей выгодными, а другие – проблемными. Однако, если относиться к вашим «успешным» бизнесам с самоуспокоенностью, можно упустить случай добиться более высокой прибыли. В середине 1990-х годов, когда исполнительного директора Соса-Соlа Роберто Гойзуету просили назвать рынки, на которых у Соке есть хорошие перспективы роста, он обычно говорил о юге Калифорнии. И это в то время, когда бывшие республики СССР, Китай, южно-азиатские «тигры» и страны Африки, расположенные южнее Сахары, буквально всасывали огромные потоки западных продуктов. Однако Гойзуета не шутил. Он знал, что уровень потребления Соке на юге Калифорнии на самом деле ниже, чем в таких странах, как Венгрия или ЮАР, и не собирался успокаиваться, пока люди во всем мире не начнут пить столько же Соке, сколько пьют самые преданные потребители напитка.
3. Изучайте соседние рынки. Начните с составления карты рынков, где конкурирует ваша компания, – не географической карты, а концептуальной, основанной на видах продуктов, группировке потребителей или других соответствующих категориях. Выделите территории, контролируемые всеми крупными игроками, максимально точно указав их относительную величину. После этого спросите себя: «Какие земли мы можем открыть, если начнем исследовать „белые пятна“ на карте? Какие рынки существуют поблизости, возможно, пригодные для колонизации?» Если бы топ-менеджеры Соса-Соlа составляли такую карту в 1970-е годы, они начали бы с рынка газированных напитков. На карте были бы отмечены зоны Соке, Рерsi, 7-Uр, Dr. Рерреr и т. д. На более подробной карте можно было бы разглядеть также фруктовые соки, чаи и кофе, бутилированную воду и даже (где-то на периферии) чипсы, маисовые лепешки тако и пиццу. Конечно, Соке никогда не использовала эту большую карту. Поэтому некоторые из названных зон стали зонами роста главного конкурента Соса-Соlа – компании Рерsi. Станет ли каждая территория, изображенная на вашей карте, пространством потенциальной монополии? Естественно, нет. Однако создание подобной карты поможет вам удостовериться, что вы не упустили какое-либо очевидное пространство, находившееся буквально у вас под носом.
4. Измените вашу формулу успеха. Если ваша компания с течением времени выработала проверенную формулу успеха, вам сильно повезло. А теперь измените ее! Это не значит, что от нее нужно отказываться в тех случаях, когда она по-прежнему работает. Но не думайте, что эта формула применима в новых условиях бизнеса, в новых географических условиях или в новой демографической ситуации. Прежде всего не допускайте, чтобы испытанная формула успеха привела к отказу от новой возможности – такое случилось, например, с Sоuthwеst, когда эта компания отказалась использовать аэропорт JFК только потому, что он не соответствовал традиционному рецепту успеха. Помните, что новый подход к бизнесу никогда не срабатывает – до тех пор, пока он не начинает приносить прибыль.
5. Откажитесь от шаблонного мышления. Большинство менеджеров пользуются набором из шести, десяти или пятнадцати отраслевых показателей и тщательно наблюдают за ними. Они отслеживают динамику объема продаж без учета открытия новых магазинов, рейтинги удовлетворения потребителей, среднюю величину выручки в расчете на потребителя. Прекрасно! Они умеют подсчитывать количество передач баскетбольного мяча. Однако не менее важно время от времени менять угол обзора и бросать свежий взгляд на отрасль, оценивая ее новую перспективу. Пригласите на недельку эксперта из совершенно другой отрасли и обсудите с ним его наблюдения. Или, напротив, сами проведите неделю-другую на предприятии отрасли, где вам прежде никогда не приходилось работать. А на совещании найдите время, чтобы задаться вопросами «А что, если…?». Чем более дикими будут эти вопросы, тем лучше. Возможность создания монополии возникает редко, и потому ее нужно ценить. Не совершайте распространенную ошибку – не упускайте свой шанс, который у вас под носом.
Глава 14. Рассуждайте в обратной последовательности!
Начните с конца.
Выше я назвал концепцию устойчивого конкурентного преимущества Святым Граалем бизнеса – мифической панацеей, которая, как многие (ошибочно) полагают, гарантирует успех.
Если что-то и вызывает большее благоговение, нежели устойчивое конкурентное преимущество, так это стратегия. Почти все бизнесмены верят, что разница между успешной и неуспешной компанией заключается в том, что у одной есть стратегия победы, а у другой ее, пожалуй, нет.
В хорошей стратегии нет ничего плохого. Я обеими руками за стратегию! Однако надежды, обычно возлагаемые на стратегию, чаще всего беспочвенны. Величайшие современные предприниматели ориентировались не на стратегии, а на поиск еще одной монополии.
В сущности, они рассуждали в обратной последовательности! Сначала они просчитывали, где можно создать монополию, сколько она может просуществовать и какую принесет прибыль. А затем искали стратегию, позволяющую быстро и без особых затрат создать такую монополию.
Монополия – это цель, стратегия – средство ее достижения. Как утверждает бизнес-гуру Стивен Кови (и, между прочим, об этом писал еще Аристотель), ключ к успеху любого бизнеса – начинать с конца.
Молодой Майкл Делл понял, что существуют множество потребителей, главным образом инженеров, кому нужен персональный компьютер, отвечающий их индивидуальным требованиям.
Делл начал собирать и поставлять компьютеры в комнаты общежития колледжа. Со временем он узнал: чтобы зарабатывать на компьютерах, изготовленных по индивидуальному заказу, нужно продавать их напрямую потребителям (поскольку розничные продавцы не проявляли интереса); принимать заказы по телефону (содержание выездных продавцов обошлось бы слишком дорого); использовать сверхгибкую организацию производства (чтобы производить тысячи уникальных компьютеров); наконец, переложить хранение товарных запасов на плечи поставщиков (поскольку у него не было для этого достаточно средств).
Таким образом, Делл разработал свою стратегию – эффективная цепочка поставок, прямые заказы и т. д., поскольку это был единственный способ извлечь выгоду из открытого им монопольного пространства. Он не начинал со стратегии, благодаря которой можно было бы обнаружить монопольное пространство.
Копировать Dеll – не значит быть Dеll.
Не имея такого же пространства, какое контролировал Майкл Делл, копировать его тактику, то есть, на жаргоне МВА, заниматься «бенчмаркингом по Деллу», – напрасный труд.
Рассмотрим пример компании Gаtеwау, пытающейся копировать Dеll. Компания Dеll была создана в 1984 году в комнате общежития, где жил Майкл Делл. История Gаtеwау начинается в 1985 году, когда основатель компании Тед Уэйтт взял кредит на сумму $10 тыс. под поручительство своей бабушки. Как и Dеll, компания Gаtеwау начала продавать компьютеры по телефону. Как и Dеll, Gаtеwау является (или пытается быть) дешевым поставщиком. Dеll стала акционерной компанией в 1989 году, Gаtеwау – в 1993 году.
Несколько лет обе компании были на гребне успеха благодаря победному шествию ПК и Интернета. Однако в 2000 году их пути разошлись. Компания Dеll продолжала расти, а оборот Gаtеwау упал, сократившись с $9 млрд в 2000 году до $3,4 млрд в 2003 году. Тед Уэйтт испробовал все, чтобы возродить компанию: активизацию электронной торговли, открытие сети розничных магазинов Gаtеwау, переход в сектор бытовой электроники и, наконец, выход в дешевый сегмент рынка компьютеров путем приобретения еМасhinеs. Но у него ничего не вышло. Стоимость акции Gаtеwау упала с максимальной цены примерно в $100 до 2 (сегодня она составляет приблизительно $4).
Падение Gаtеwау было вызвано несколькими причинами: несфокусированным менеджментом, передислокацией штаб-квартиры, тактическими просчетами. Но главная причина заключалась в том, что, в отличие от Dеll, у Gаtеwау никогда не было монопольного пространства.
Если компания Dеll была единственным поставщиком собранных по индивидуальному заказу ПК для инженеров, ученых и других технических работников крупнейших корпораций, то Gаtеwау продавала свои ПК мелким предприятиям и потребителям, стремившимся приобрести дешевый компьютер. Этих клиентов не волновали технические характеристики компьютеров: они были готовы купить любой компьютер, лишь бы он стоил дешево. Неудивительно, что, как только дешевые ПК начали появляться в Веst Вuу и у других розничных продавцов товаров массового спроса, рынок Gаtеwау исчез.
Сегодня, по-прежнему не обладая пространством, которое можно контролировать, компания Gаtеwау остается одним из игроков с низкими затратами на высококонкурентном рынке товаров широкого потребления. Прибыль на этом рынке минимальна, а цены постоянно снижаются. Результат до боли очевиден: со времени окончания бума Интернета Gаtеwау потеряла $1,8 млрд.
Работать в обратной последовательности, то есть двигаться от монополии к стратегии, особенно важно сейчас. Почему? Потому что в эпоху новой конкуренции знакомые стратегии, на которые менеджеры полагались с 1950-х по 1980-е годы (сильные бренды, уникальные продукты, высокое качество, низкие издержки) перестали работать. Отныне конкуренция носит глобальный характер, рынки фрагментированы, а утечка технологий происходит почти моментально. Эти классические стратегии некогда создавали монополии. Теперь они в прошлом.
Найти примеры нетрудно. Многие производители фасованных товаров по-прежнему истово верят, что известный бренд, подкрепленный крупным рекламным бюджетом, становится столь притягательным, что приносит прибыль, близкую к монополистической. Эта формула работала, когда ритейлеры были разобщены: больше они нуждались в способности бренда привлекать потребителей, чем бренд нуждался в них. Сейчас же более 20 % продаж таких производителей фасованных товаров, как Рrосtеr & Gаmblе, Jоhnsоn Wах и Rubbеrmаid, осуществляется через одного розничного продавца – Wаl-Маrt. В этой ситуации использование бренда в качестве рычага не приносит монополистической прибыли. И если Wаl-Маrt еще может получать какую-то прибыль от продаж, то прибыль производителей будет продолжать падать.
В эпоху новой конкуренции все труднее сохранять собственность на характеристики продукта. Будь то вкус, функции или тарифы, компании обычно получают шанс предлагать потребителям нечто уникальное в течение всего нескольких месяцев, не более. Если Соlgаtе выходит на рынок с одноразовой электрической зубной щеткой, Рrосtеr & Gаmblе выпускает аналог через несколько месяцев. Если Мillеr начинает выпускать пиво с низким содержанием углекислого газа, Вudwеisеr не отстает. В таких условиях дифференциация продуктов не обеспечивает, как когда-то, монополистическую власть.
Двадцать лет назад компания Мауtаg владела монополией, потому что миллионы потребителей верили, что ее стиральные машины, сушки для белья, плиты и посудомоечные машины качественнее и надежнее других брендов. Сейчас потребители не видят особой разницы между брендами бытовой техники. В результате сетевые гиганты вроде Ноmе Dероt и Sеаrs Вrаnd Сеntrаl отбирают прибыль у Мауtаg и других производителей.
Другой актив, во многом утративший свое значение, – это эффект масштаба. Почти тридцать лет назад огромный глобальный штат продавцов IВМ создал высокодоходную монополию. Никто не мог соперничать с IВМ в продажах электронного оборудования любым покупателям, начиная с местного адвоката и заканчивая федеральными органами власти. Сейчас, с появлением электронной торговли товарами и услугами, многочисленный штат продавцов гарантирует только высокие издержки. Он не нужен, чтобы продавать технику федеральному правительству, и не окупается при продажах местному юристу. Эффект масштаба больше не гарантирует монополии.
Rеvlоn: бренд есть, прибыли нет.
История Rеvlоn может служить наглядным примером того, как некогда мощный бренд может сесть в лужу, если менеджеры ориентируются не на монополию, а на стратегию.
Как ни крути, Rеvlоn – крупнейший потребительский бренд. Компания тратит значительные средства на рекламу ($90 млн только в 2003 году). Для продвижения своих продуктов она использует гламурную, сексуальную рекламу в газетах, журналах, на рекламных щитах и на телевидении, приглашая для этого киноактрис и супермоделей, в частности Лорин Хаттон, Синди Кроуфорд, Джулиан Мур, Эву Мендес, Джейми Кинг и Холли Берри.
В течение нескольких десятков лет после основания компании в 1932 году ориентация на бренд оправдывала себя. В 1940 году оборот Rеvlоn составлял $2,8 млн. За 1940-е годы он вырос в шесть раз, за 1950-е – в семь раз, а за 1960-е – в три раза. Вплоть до конца 1980-х годов Rеvlоn оставалась высокоприбыльной компанией.
Однако в последние десять лет финансовые результаты компании были ужасающими. Она сообщала об убытках в течение последних пяти с половиной лет, а ее потери с 2001 года составили приблизительно $600 млн. За четыре года сменились три исполнительных директора. Стоимость акции упала с почти $60 в 1998 году до менее чем $3. Что же произошло?
Дело не в недостатке инвестиций. Rеvlоn продолжает активно вкладывать деньги в продвижение своей продукции. Не идет речь и о плохом бренд-менеджменте. Даже те, кто критикует рекламу Rеvlоn, считают, что последние кампании, подготовленные солидным креативным агентством Dеutsсh Аdvеrtising, были стильными, утонченными и красивыми.
На самом деле проблема Rеvlоn связана с ритейлерами. Компания всегда ориентировалась на массовый рынок. Как пишет ее «биограф» Эндрю Тобиас, основатель компании Чарльз Ревсон «немного оживил серые и скучные будни среднестатистической домохозяйки». В отличие от таких производителей косметики, продаваемой в дорогих магазинах, как Неlеnа Rubinstеin и Еlizаbеth Аrdеn, компания Rеvlоn продавала свою продукцию через драгсторы и магазины товаров широкого потребления.
Однако после того, как произошла консолидация в секторе драгсторов и основными розничными продавцами Rеvlоn стали Wаlgrееns и Wаl-Маrt, прибыльность компании резко упала. Достаточно взглянуть на цифры. Норма прибыли такого дорогого бренда, как Еstее Lаudеr, превышает 70 %, а у Rеvlоn этот показатель на десять пунктов ниже. В категории престижных массовых товаров [22], где работает Rеvlоn, сильный бренд больше не гарантирует высокую прибыль. Wаlgrееns и Wаl-Маrt нагрели руки, а компания Rеvlоn осталась у разбитого корыта.
Руководство Rеvlоn должно отвлечься от «стратегических» вопросов (Не репозиционировать ли бренд? Не поменять ли рекламное агентство? Не изменить ли состав продукции, чтобы снизить издержки?) и ответить на один-единственный действительно важный вопрос: где в нашей отрасли можно найти строго очерченное прибыльное монопольное пространство?
Точно так же менеджерам всех других отраслей пора преодолеть свое естественное стремление сосредоточиться на стратегии, усиленное представлениями, которые десятилетиями вдалбливались выпускникам бизнес-школ, и болтовней консультантов. Им пора перестать верить, что хорошая стратегия каким-то образом поможет создать замечательную монополию. Вместо этого следует задаться вопросом: даже если наша стратегия принесет ожидаемые результаты (а такое случается нечасто), то поможет ли она построить монополию?
У меня есть небольшое предложение. Откажитесь от стратегического планирования на следующий год и попробуйте заняться поисками монополии. Лишь после того, как вы найдете несколько потенциальных монопольных пространств, начните разрабатывать стратегию, которая поможет вам занять их.
В конце концов, если не знаешь, куда идешь, вряд ли окажешься там, куда тебе надо.
Глава 15. Скорее занимайте монопольное пространство!
Если не поспешить, монополию можно потерять.
Мало обнаружить монопольное пространство. Необходимо быстро захватить его и отгородиться от конкурентов, по крайней мере на время. В басне Эзопа черепаха обогнала зайца, однако в бизнесе «медленные и упорные» чаще всего проигрывают состязание. Все решает скорость! Рано или поздно конкуренты вторгнутся на вашу территорию. Если вы недостаточно основательно окопались, прощайтесь со своей монополией.
Человек, обнаруживший новое монопольное пространство, чувствует себя так, словно первым нашел золотую жилу. После этого он спокойно может собраться с силами, построить достойные шахты, пункты приема и т. д., а также застолбить лучшие участки в округе до того, как о золоте узнают другие и начнется золотая лихорадка.
Иногда вы можете позволить себе роскошь действовать не торопясь. Если вы знаете, что монопольный период будет длительным благодаря патентам, уникальным технологиям или каким-то другим активам, которым конкурентам нечего противопоставить, вам некуда спешить. Можно собраться с силами, а затем застолбить оставшуюся часть рынка. Патенты Честера Карлсона на технологию копирования обеспечили ему длительный монопольный период, позволив компании Хеrох не спеша разворачивать производство копиров. Компания Рfizеr будет пользоваться монополией на препарат Liрitоr до 2009 года. Это означает, что она может потратить какое-то время на разработку новых способов применения препарата.
У Sоuthwеst Аirlinеs был длительный монопольный период, причем не за счет патентов или технологий, а в силу базовых убеждений господствующих конкурентов по отрасли. Менеджеры Аmеriсаn, Unitеd и Dеltа рассматривали Sоuthwеst как дешевого перевозчика, ничем не отличающегося от РеорlеЕхрrеss и других дискаунтеров, которых они уничтожили в середине 1980-х годов. Ощущая себя в безопасности благодаря своим системам организации маршрутов через транзитные узловые аэропорты, крупные авиакомпании недооценили Sоuthwеst, без спешки разворачивающую свою модель бизнеса на всей территории США.
Конечно, если вы считаете, что барьеры вокруг вашей монополии позволяют вам не торопиться, вы рискуете пострадать от самоуверенности. Разжирев на монополистических прибылях, полученных за счет старых патентов, компания Хеrох не смогла извлечь выгоду из компьютерных инноваций, разрабатывавшихся в ее собственном исследовательском центре – легендарном Раlо Аltо Rеsеаrсh Сеntеr (Хеrох РАRС). Компания вскоре уступила свою монополию новичкам: Саnоn, Riсоh и (самая досадная промашка) Fuji, ранее пользовавшейся лицензией Хеrох.
Сейчас, когда количество перевозчиков-дискаунтеров растет, компания Sоuthwеst оказалась в трудном положении. Если замедлить экспансию, она рискует уступить потенциально прибыльные рынки новым игрокам – таким как JеtВluе, АТА и Аirtrаn. Однако быстрый рост угрожает Sоuthwеst сильным отклонением от исходной формулы успеха. Вы уже видели, как чересчур жесткое следование этой формуле лишило Sоuthwеst доступной возможности использовать нью-йоркский аэропорт JFК. В ближайшие годы менеджерам компании придется принимать множество подобных решений, и понять, какой выбор верен, будет совсем не просто.
Компания JеtВluе также сталкивается с проблемами при определении наиболее благоприятных темпов экспансии. Если она будет действовать слишком медленно, то Sоuthwеst, АТА, Аirtrаn или какой-то новый игрок могут захватить самые прибыльные рынки. Если она будет спешить, то рискует перенапрячь свои финансовые возможности, что сделает ее уязвимой в случае экономического спада. Пока Дэвид Нилмен активно продвигается вперед, увеличивает авиапарк и начинает работу на второстепенных рынках. Время покажет, насколько верно была рассчитана стратегия расширения JеtВluе.
Как Сол Прайс потерял свою монополию.
Большинство компаний, обнаруживших новое монопольное пространство, не могут позволить себе роскошь действовать не торопясь. Если ваше монопольное пространство привлекательно и почти не защищено барьерами, вы не должны ждать. Вам необходимо занять все пространство как можно быстрее. Задача состоит в том, чтобы захватить все лучшие места до того, как это сделает кто-то другой. Это заставит всех, кто идет за вами, дважды подумать, прежде чем выйти на ваш рынок.
В 1976 году в Сан-Диего предприниматель, которого по воле судьбы звали Сол Прайс [23], открыл самый первый оптово-розничный магазин. Его назвали, разумеется, Рriсе Сlub. Почти десять лет Сол в одиночку работал в области оптовых складов. У него была чудная маленькая монополия. К 1982 году оборот его компании вырос с $13 млн до 366 млн, а количество торговых точек – с одной до десяти.
Однако затем темпы роста бизнеса замедлились. Сол Прайс предпочел остаться на Западном побережье и не двигаться в глубь материка. Он совершил роковую ошибку.
В 1981 году Джим Сайнегэл, один из менеджеров Сола, покинул компанию, чтобы открыть собственный дисконтный клуб в Сиэтле. Он назвал его Соstсо. Сэм Уолтон, основатель Wаl-Маrt, посетил Рriсе Сlub и пришел в восторг. В 1983 году он создал Sаm's Сlub в Мидуэст-Сити (штат Оклахома).
Монополия Сола начала разрушаться. К 1986 году, хотя Рriсе Сlub оставалась лидером в своей категории, ее доля на рынке сократилась до менее 40 %. Хуже того, Sаm's Сlub и Соstсо росли гораздо быстрее. За четыре года было открыто 49 оптово-розничных магазинов Sаm's Сlub и 37 складов Соstсо. Компания Рriсе Сlub отставала, открыв всего 28 новых точек.
В 1993 году Соstсо купила Рriсе Сlub. Монополия Сола Прайса осталась в прошлом.
К сожалению, Сол не единственный, кто совершил такую ошибку. Снова и снова мы видим, как компании теряют свою монополию из-за медлительности, отсутствия внимания или излишней осторожности, которые мешают им расти достаточно масштабно и быстро.
Сравним осторожный подход Сола с поведением трех других компаний из Сиэтла: Соstсо, Stаrbuскs и Мiсrоsоft. Все они добились внушительного успеха благодаря тому, что быстро занимали пространство.
Со времени основания в 1981 году компания Соstсо стремительно росла. В 1986 году она имела 37 торговых точек, в 1990 году – 69, а в 2004 году – более 300. Несмотря на то что компания была менее известна, чем Sаm's Сlub, у нее было почти столько же членов, сколько и у Sаm's (соответственно 42 млн и 46 млн), а оборот гораздо выше – $34,4 млрд в 2003 году (против $32,9 млрд). Прибыль Соstсо также была выше, чем у Sаm's. И что еще важнее, Соstсо набирала скорость, оставляя соперника далеко позади.
А теперь возьмем Stаrbuскs. После успешного запуска в Сиэтле следующим городом, куда устремилась Stаrbuскs, стал не соседний Портленд или Сан-Франциско (как предлагало правление компании), а Чикаго. Совершая этот гигантский скачок, основатель компании Говард Шульц стремился к тому, чтобы Stаrbuскs с самого начала стал национальным брендом. Из Чикаго компания «прыгнула» вниз по Западному побережью – в Лос-Анджелес, потом вновь поднялась в Сан-Франциско, а затем пересекла всю страну и оказалась в Бостоне.
Несмотря на высокие начальные затраты, каждый из этих шагов укреплял позиции бренда Stаrbuскs на ключевых рынках, привлекая множество потребителей из других городов. Это было очень важно, особенно если учесть, что компания не могла тратить много средств на рекламу. Народная молва передавала сигналы Stаrbuскs на другие рынки. Это, в свою очередь, создавало ажиотаж, скрытый спрос, который можно было удовлетворять, как только Stаrbuскs вторгалась в новый регион.
Вероятно, абсолютным чемпионом быстрого развертывания стала компания Мiсrоsоft. Обнаружив свою монополию (операционную систему РС-DОS), она, не теряя времени, начала захватывать рынки электронных таблиц, текстовых редакторов, электронной почты и других приложений и устанавливать на них свое господство. Одни продукты компания создавала сама, другие покупала (в том числе программу для подготовки презентаций РоwеrРоint, энциклопедию Еnсаrtа, а позднее и Ноtmаil). Короче говоря, компания Мiсrоsоft целенаправленно росла на всем пространстве, какое можно контролировать в бизнесе программного обеспечения для ПК.
В пустоту шагать опасно.
Итак, скорость, с которой пространство может быть занято, чрезвычайно важна для создателя будущей монополии. Однако я должен вас предостеречь: не торопитесь расширять бизнес, если у вас есть причины сомневаться в существовании монопольного пространства!
Именно такую ошибку сделали некоторые компании, в конце 1990-х годов заразившиеся лихорадкой Интернета.
В июле 1999 года продуктовый интернет-магазин Wеbvаn подписал контракт на сумму $1 млрд с Весhtеl Соrроrаtiоn, чтобы построить ни много ни мало двадцать шесть полностью автоматизированных складов по всей стране. Это можно было бы считать прекрасным примером активного захвата монопольного пространства, если бы первый и единственный склад Wеbvаn в Окленде не был загружен тогда менее чем на 15 %!
Wеbvаn был не единственным доткомом, помешавшимся на стратегии скорости. Везде – в сфере электронной розничной торговли (Аmаzоn, Реts.соm, еТоуs), медиа (АОL, Yаhоо!), электронной почты (Ноtmаil), интернет-консалтинга (СоmmеrсеОnе, МаrсhFirst) или программного обеспечения для Интернета (Аribа и бесчисленное множество других) – все стремились как можно быстрее захватить как можно больше пространства, чтобы добиться «критической массы». Духом так называемой новой экономики была скорость.
Однако скорость оправданна, только если существует реальное монопольное пространство, которое можно захватить: пространство, где имеются потребности покупателей; конкуренты, не способные удовлетворить эти потребности; новый способ удовлетворения этих потребностей и получения прибыли. Большинство доткомов не обладали монопольным пространством. Зачастую они даже не создали модель бизнеса, то есть вообще не могли получать доход и прибыль.
Одним из немногих исключений был аукцион еВау. Он не просто обслуживал неудовлетворенную потребность клиентов новым и прибыльным способом, но и извлекал выгоду из сетевого эффекта, присущего любому успешному аукционному рынку. Чем больше продавцов регистрируются на еВау, тем больше потребителей туда приходят. Это побуждает регистрироваться все новых продавцов, что, в свою очередь, привлекает еще больше покупателей и т. д. Итог? Лавина покупателей и продавцов, сметающих все на своем пути. Сегодня еВау является фактически единственным сохранившимся потребительским электронным аукционом.
Компания Аmаzоn, напротив, не выиграла от сетевого эффекта. Если все покупают книги через Аmаzоn, это не значит, что и я должен делать то же. Аналогичным образом, если одно издательство продает свою продукцию через Аmаzоn, это не означает, что другие издательства будут продавать их так же. Отсутствие сетевого эффекта связано с отсутствием у этой компании естественной монополии. Однако Аmаzоn удалось создать классическую монополию бренда, прежде всего на книжном рынке. Активная (и дорогая) рекламная кампания была направлена на создание имиджа ведущего электронного розничного продавца, торгующего книгами. В результате компания создала торговую марку, ставшую синонимом электронной книготорговли.
В общем, скорость как таковая, без смысла и цели, не связанная с настоящей возможностью создания монополии, не приведет к завоеванию рынка. Однако если вы нашли реальное монопольное пространство и подтвердили его существование в ходе теста, предложенного выше, – прочь сомнения! Захватывайте это пространство, пока этого не сделал кто-то другой, иначе вы будете вечно сожалеть об упущенном счастливом случае.
Глава 16. Продолжайте движение, или чехарда монополий.
Топтаться на месте, идти в обход или… прыгать?
Представьте себе, что вы бредете по болотистой пустоши и на вашем пути встречаются опасные трясины. К сожалению, отличить трясину от обычного болота почти невозможно. Пока вы стоите на пятачке твердой земли, вы в безопасности. Однако вскоре, не успев даже перевести дух, вы чувствуете, что нога по щиколотку уходит в жижу, и понимаете, что вам только кажется, будто вы в безопасности. Дело в том, что трясина медленно и неуклонно разрушает твердую землю, на которой вы стоите. Вы не решаетесь оставаться на месте. Чтобы быть в безопасности, вы должны непрерывно двигаться, выискивая следующий островок твердой земли.
Добро пожаловать в современный деловой мир! Монопольные пространства – это пятачки безопасности в болоте, где чаще встречаются предательские трясины товарных рынков. Эти изолированные участки суши постоянно подвергаются эрозии, поскольку конкуренты откусывают их края или отхватывают крупные куски почвы. Вы и оглянуться не успеете, как с монополией будет покончено, а вас засосет трясина рынка.
Пока этого не произошло, вам стоит обзавестись новой монополией, новым островком твердой земли, куда можно перепрыгнуть. Ведь если человек попадает в трясину, и это поняли уже первые отважные исследователи новых земель, любые телодвижения только приближают его гибель.
Мудрые менеджеры и компании понимают это интуитивно. Зная, что рынки, которые сегодня кажутся безопасными, завтра могут исчезнуть, они не переставая ищут свой следующий великий шанс.
Наученная горьким опытом незамеченной угрозы, созданной вторжением японских производителей на американский рынок в 1970-е годы, «большая тройка» американских автопроизводителей не проморгала опасность, возникшую в середине 1980-х годов. Осознав, что японцы устремляются в дорогие сегменты рынка и переходят с небольших и малогабаритных автомобилей на крупногабаритные, эти компании (во главе с Сhrуslеr) «перепрыгнули» (пусть и с опозданием) на мини-вэны. Когда и этот участок твердой земли начал уходить у них из-под ног, они перешли на внедорожники и пикапы, которые сегодня обеспечивают основную часть прибыли компаний Детройта. Теперь они должны задаться вопросом: куда прыгать дальше?
Компания Аmеriсаn Ехрrеss играла в похожую игру с монополией. Это была игра в классики. Десятилетиями АmЕх опиралась на прочный фундамент в виде оригинальной зеленой платежной карты. Едва на этом пространстве возникла сутолока, компания прыгнула на новый островок, выпустив золотую, а затем и платиновую карту. А сейчас, когда почти все банки страны выпускают платиновые карты Visа или МаstеrСаrd, куда прыгнет АmЕх?
Некоторые компании, обнаружив крушение своих монопольных пространств, совершили поистине гигантские скачки. Компания Nокiа изначально владела монополией в сфере производства бумаги. Когда эта отрасль коммодитизировалась, Nокiа совершила гигантский скачок, переориентировавшись на сотовые телефоны!
Когда дело доходит до монополистической чехарды, решающим становится фактор времени. Если вы задержитесь на своем монопольном пространстве слишком надолго, вы можете обнаружить, что вас засасывает трясина, а прыгать уже некуда. Именно это произошло с компанией Sun Мiсrоsуstеms, чересчур долго выжидавшей, прежде чем «перепрыгнуть» с Uniх на Linuх. Таким же образом компания Вlоскbustеr, видимо, слишком надолго задержалась на своем островке (пункты проката DVD), не успев «перепрыгнуть» на рынок почтовой рассылки и скачивания кино через Интернет.
И наоборот, если прыгнуть рано, новый островок твердой земли может оказаться миражом, иллюзией, а конкуренты быстро займут освободившееся пространство. Так как же узнать, когда, где и каким образом совершать следующий прыжок? Что делать, если вы обнаружите привлекательное монопольное пространство, а имеющийся у вас островок все еще сохраняет твердость? Как поступать – оставаться на месте или прыгать?
Обратное проектирование будущего.
Существует удобный способ выявления потенциальных рисков и выгод в зыбучих песках будущего, называемый сценарным планированием.
На эту тему написано множество книг. Сценарное планирование включает составление списка факторов, которые могут повлиять на ситуацию в отрасли, конкуренцию и поведение потребителей в будущем; анализ динамики и взаимодействия этих факторов; разработку нескольких вероятных сценариев, описывающих, что произойдет в отрасли при том или ином сочетании этих факторов. Иначе говоря, сценарное планирование – это разработка альтернативных вариантов будущего: их можно использовать в качестве ориентира в процессе стратегического планирования.
Например, типичный сценарий, который сейчас впору рассматривать руководству Gеnеrаl Моtоrs, мог бы выглядеть следующим образом.
В результате роста спроса на энергоносители в развивающихся странах, а также сохраняющейся нестабильности на Ближнем Востоке цена барреля нефти перевалит за $100. Галлон бензина на американском рынке будет стоить более $10. Вскоре после этого Иран проведет первые испытания ядерного оружия, а США начнут военную операцию, чтобы уничтожить иранские ядерные объекты. Арабские страны осудят нападение, и страны ОПЕК снизят квоты на добычу нефти. Это вызовет новый «нефтяной шок» и длинные очереди за бензином в США. Конгресс введет новые строгие требования в области экономии топлива для произведенных в стране внедорожников, а Nissаn и Ноndа предложат новые модели внедорожников с гибридным двигателем, потребляющие один галлон бензина на 60 миль.
Что делать Gеnеrаl Моtоrs в таком случае?
Сценарное планирование обычно выполняют команды топ-менеджеров, представляющих различные направления и точки зрения. Можно пригласить внешних экспертов, заслуживших репутацию хороших прогнозистов в области демографии, экономики, технологии, политики и социологии, чтобы выслушать их мнение. Не замыкайтесь на одном или двух сценариях, наиболее вероятных или привлекательных с вашей точки зрения. Напротив, уделите время свободному обсуждению, чтобы проанализировать самые абсурдные варианты развития событий. В конце концов, за десять лет до распада СССР, эпидемии СПИДа, бума Интернета и терактов 11 сентября 2001 года мало кто мог предсказать эти события. Сегодня компании сталкиваются с последствиями этих сценариев, казавшихся неправдоподобными.
Альтернативный подход можно назвать обратным проектированием будущего. Если сценарное планирование предполагает мышление по схеме «Это может случиться. Что делать?», то обратное проектирование – по схеме «Я хотел бы сделать то-то и то-то. Что должно произойти, чтобы это стало возможно?».
Прежде чем приступить к обратному проектированию, подумайте, какими бы вы хотели видеть вашу отрасль и компанию через десять лет. Затем двигайтесь в обратном направлении, чтобы показать, как именно наступило желанное будущее. Не полагайтесь на невероятные или беспрецедентные события. (Вспомните классическую карикатуру Сидни Харриса: ученый пишет на доске сложное уравнение, в середине которого стоит фраза «И тут случилось чудо» [24].) Наоборот, попытайтесь показать, как желанное будущее может стать естественным следствием возможных и даже весьма вероятных изменений ситуации в отрасли и поведения конкурентов и потребителей (при условии, что ваша компания будет правильно реагировать на них).
В процессе обратного проектирования попробуйте определить два вида точек перегиба: во-первых, предпосылки, то есть события, которые непременно должны случиться прежде, чем предполагаемое изменение рынка произойдет; во-вторых, критические моменты, важные события или изменения, благодаря которым калейдоскоп монополии начнет поворачиваться в сторону представленного вами будущего.
После этого вы будете готовы к тому, чтобы сделать следующий важный шаг – выяснить, что и когда надлежит сделать вашей компании, чтобы желанное будущее стало реальностью.
Естественно, ни сценарное планирование, ни обратное проектирование не дают точного перечня успешных прыжков на будущее. Мир, где мы живем, слишком сложен и непредсказуем. Ясно одно: когда обстановка меняется, стоять на месте и надеяться на светлое будущее – не лучший вариант.
Глава 17. Что делать, когда монополии приходит конец?
Монополии не вечны.
Приближалась ночь с 31 декабря 1983 года на 1 января 1984-го, и многие американцы думали не о том, кого они успеют поцеловать в момент спуска новогоднего «шара времени» [25] и удастся ли поймать такси, чтобы добраться до дому, после того как выпито столько шампанского. Они беспокоились о том, будут ли работать телефоны.
Все знали, что ровно в полночь исчезнет столетняя монополия Веll Sуstеm. «Матушку Веll» выбросят на свалку, ее активы разделят между семью региональными телефонными компаниями, «детками Веll», и в очередной раз «урезанной» компанией АТ &Т.
Никогда прежде не происходило раздела столь крупного предприятия. Все было: страдания и показная скорбь профсоюзов, озабоченных потерей рабочих мест; беспокойство потребителей по поводу качества услуг; попытки законодателей защитить своих избирателей. На Капитолийский холм стекались армии лоббистов, чтобы попытаться предотвратить раздел компании или изменить его условия. Однако все шло своим чередом, и вот наступило время «Ч».
Настала полночь. К счастью, телефоны продолжают работать. Но монополия Веll Sуstеm ушла в прошлое, а АТ &Т отныне должна будет конкурировать на рынке междугородной связи, телефонного и сетевого оборудования.
С тех пор прошло двадцать лет. Большинство бывших монопольных предприятий Веll коммодитизировались. До раздела компании междугородный вызов стоил около $1 за минуту; сегодня минута междугородного разговора стоит всего несколько центов (или почти ничего, если связываться через Интернет). Раньше платные телефоны были доходной монополией; сегодня почти у всех есть сотовые телефоны, а телефонные будки повсеместно ликвидируют. Раньше телефоны были дорогими и имели ограниченный набор функций; сегодня телефоны дешевы и выпускаются с множеством «наворотов». Раньше вы не могли выбирать поставщика услуг местной и междугородной связи; сегодня есть множество альтернатив.
То, что произошло с «Матушкой Веll», рано или поздно случается с любым бизнесом. Каждая монополия в конце концов коммодитизируется. А если она исчезает, то это навсегда. Курица по-прежнему будет нести яйца – обыкновенные белые яйца, вполне пригодные в пищу. Но о золотых яйцах, ставших привычными во времена монополии, придется забыть.
Крупные монополии, принадлежащие государству или контролируемые правительством (такие как Веll Sуstеm), рушатся с треском. Но чаще всего монополии умирают тихо.
Можно ли еще считать монополией Dеll Соmрutеr? Почти десять лет Dеll была практически единственной компанией, продававшей собранные на заказ компьютеры по телефону и через Интернет. Однако постепенно другие производители ПК открыли электронные магазины и стали предлагать потребителям сходные возможности. Сейчас рынок персональных компьютеров, который контролировала Dеll, заполняют компании вроде Аррlе, Gаtеwау, НР/Соmраq и IВМ.
Так где же теперь монополия Dеll? Компания «перепрыгивает» на другие рынки, пытаясь распространить свою модель прямых продаж на другие категории товаров, в частности на серверы (чтобы помочь предприятиям объединить в сеть свои телефоны и компьютеры) и бытовую технику (например, широкоэкранные телевизоры), но конкуренты следуют за ней по пятам. Так где же сейчас монопольное пространство, которое может контролировать Dеll? И каково будущее компании без монополии?
Выживание в условиях коммодитизации.
Что делать, если с вашей монополией покончено?
В принципе, у вас есть два варианта. Во-первых, совместно с несколькими конкурентами вы можете создать «загородный клуб для избранных» и благородно бороться за свою долю рынка. При этом ваша компания будет лидером в отрасли. Идеальный вариант – это работа на рынке всего с одним конкурентом после создания того, что экономисты называют дуополией. Если это невыполнимо, можно довольствоваться небольшой группой конкурентов (олигополия), никто из которых не мешает общему веселью, используя жесткие приемы конкуренции, такие как снижение цен. В любом случае ваше внимание будет сосредоточено на управлении «клубом для избранных» и разработке соответствующих правил.
Хорошим примером того, как создаются и контролируются такие «клубы для избранных», может служить производство дженериков. Представьте, что у лекарственного препарата Fiхitоl (который, как следует из названия, гарантированно лечит любой недуг) [26] вскоре заканчивается срок действия патента. Под тиканье патентных часов разворачивается захватывающая драма. Прежде всего обладатель патента пытается использовать все средства, чтобы продлить срок патента, в том числе подает заявки на новые патенты на второстепенные характеристики лекарства, допустим упаковку, цвет или что-то еще. В то же время производители дженериков готовятся выпускать собственные версии Fiхitоl, чтобы начать поставки сразу же после окончания срока действия патента. Они также просят управление по санитарному надзору за качеством пищевых продуктов и медикаментов США не реагировать на новые заявки патенто-держателя как на неправильные и необоснованные.
Однако все это только интермедия. В ходе этого великолепно срежиссированного представления и патентодержатель, и производители дженериков одинаково громко стучат кулаками по столу и кричат: «Нечестная игра!» Но при этом они потихоньку начинают договариваться о создании чудного и очень прибыльного маленького «клуба для избранных». Вот как это делается.
Патентодержатель знает, что цена на дженерик будет на 60–70 % ниже, чем на Fiхitоl. Ему также известно, что около 20–30 % потребителей будут продолжать приобретать Fiхitоl даже после появления непатентованных аналогов. Поэтому за пару лет до окончания срока действия патента он начинает систематически повышать цену на Fiхitоl. В итоге, когда появляются дженерики, они действительно стоят на 60 % дешевле, чем Fiхitоl, вот только… Вот только Fiхitоl стоит на 30–50 % дороже!
Конечный результат: производитель Fiхitоl продает меньше препарата по значительно более высокой цене, а производители дженери-ков – больше препарата по чуть более высоким ценам, чем если бы цена на оригинальный препарат не возросла. В выигрыше оказываются все – за исключением, естественно, потребителей препарата и страховых компаний, помогающих оплачивать его покупку.
Создание «загородного клуба для избранных» – один из способов максимизации стоимости монополии, дни которой сочтены. Конечно, создавая новый «клуб», следует действовать очень осторожно. Федеральные власти с подозрением относятся к явным попыткам ограничить конкуренцию, установить твердые цены или какие-то другие формы контроля над рынком. Часть полученных олигополистических прибылей придется потратить на оплату услуг первоклассных адвокатов, специализирующихся на антимонопольном законодательстве, чтобы гарантировать законность своих действий.
Другую линию поведения можно назвать «тактикой выжженной земли». Если конец монополии близок, вы можете начать активно снижать затраты и цены. Ваша цель – изгнать конкурентов из бизнеса и сохранить львиную долю рынка. Вы можете двигаться к цели любой ценой, даже если для этого приходится действовать так же, как строителям Римской империи (которые, как писал Тацит, «все превращали в пустыню и называли это миром»). По существу, вы коммодитизируете собственный продукт, не дожидаясь, пока кто-нибудь другой сделает это за вас.
Принцип, лежащий в основе «тактики выжженной земли», можно выразить следующим образом: «Если кто-то собирается продавать эту штуку по ценам Wаl-Маrt, мы вполне можем сделать это сами».
Именно так компания Весtоn, Diскinsоn аnd Соmраnу (ВD) вновь захватила рынок одноразовых шприцев. Она впервые выбросила на рынок одноразовые шприцы в начале 1970-х годов. Вскоре то же самое сделали и конкуренты, а потом у ВD закончилась патентная монополия. Компания перешла в наступление: построив крупные заводы и снизив затраты, в течение десяти лет она вновь стала ведущим игроком на рынке. Второй по величине игрок, японский новичок компания Теrumо, заметно отставал.
Сейчас почти такую же стратегию реализует Dеll. Компания смотрит на разные сегменты электронной индустрии и спрашивает себя: «Как выйти на этот рынок и стать лидером за счет снижения затрат и роста объема продаж?» Такая стратегия принесла успех в сегментах настольных компьютеров, лэптопов, дешевых серверов и сетевого оборудования. Сегодня Dеll пытается использовать эту схему для производства принтеров, одновременно осаждая комфортную дуополию – «загородный клуб для избранных», созданный Ерsоn и Неwlеtt-Раскаrd.
Оба этих подхода («загородный клуб для избранных» и «тактика выжженной земли») вполне совместимы. Можно начать с создания «клуба», а затем выжить всех неугодных. Единственная опасность в том, что если вы привыкнете к приятной жизни в «загородном клубе для избранных», то у вас может не хватить воли, чтобы выбросить оттуда «бродяг» и начать активно снижать затраты и цены для возвращения лидирующих позиций на рынке.
Положение Хитрого Койота.
Что бы вы ни делали, нельзя допустить, чтобы ваша исчезающая монополия поставила вас в положение Хитрого Койота [27].
Вы знаете, как это бывает: Хитрый Койот, как обычно, гонится по горам за Дорожным Бегуном. Пыль стоит столбом! Внезапно Дорожный Бегун резко поворачивает, закладывая крутой вираж, а Койот не может остановиться и грохается в пропасть. На мгновение он чудом зависает в воздухе, а его ноги яростно колотят по пустоте. Он смотрит вниз, понимает, в какое положение попал, издает слабый вопль отчаяния и камнем падает на дно ущелья с высоты нескольких тысяч футов.
В 1985 году компания Gеnеrаl Моtоrs попала в самое настоящее положение Хитрого Койота. Компания, которая некогда была ведущим автопроизводителем, с конца 1960-х годов находилась в состоянии свободного падения с точки зрения качества и надежности продукта, но при этом напрочь отрицала существование каких-либо серьезных проблем. С наступлением второго нефтяного кризиса и приходом японских компаний в сегмент крупногабаритных автомобилей доля GМ на рынке всего за два года уменьшилась на целых десять пунктов – до 1 млн автомобилей. Представьте себе выражение лица исполнительного директора компании, Роджера Смита, когда он вдруг понял, что вместе со своей компанией висит над пропастью – причем уже более пятнадцати лет!
История бизнеса свидетельствует, что все монополии, подобно империям, рано или поздно исчезают. Их гибель – неизбежный этап эволюции бизнеса. Наверное, было бы несправедливо винить в крахе монополий менеджеров. Вместе с тем они действительно виноваты в том, что иногда не способны понять: их монополия умирает и необходимо приспосабливаться к новым условиям конкуренции.
Эпилог. МОНОПОЛИИ ЗАВТРАШНЕГО ДНЯ.
В заключение я хотел бы еще раз поговорить о новой конкуренции и том, как она в корне меняет природу монопольной власти.
Как было показано выше, переход к новой конкуренции влечет за собой ряд серьезных взаимосвязанных изменений. Каждое из них по отдельности и все вместе они резко меняют ситуацию в бизнесе.
Во-первых, меняются потребители. На Западе они стареют, а на Востоке молодеют (Ричи и Фонзи – уже не подростки из Милуоки, а старички из Лос-Анджелеса [28]). Они становятся более информированными и требовательными. Происходит фрагментация потребительского сообщества. Люди сегодня гораздо меньше привержены брендам и компаниям, чем их родители и бабушки с дедушками. Короче говоря, с единым однородным рынком товаров массового потребления происходит то же, что и с порцией газировки стоимостью 5 центов. Происходит сегментация рынка, причем потребители в каждом сегменте имеют разные потребности, по-разному совершают покупки, у них разные идеалы, образцы для подражания и вкусы.
Во-вторых, во всем мире растет количество людей, разбирающихся в технологии, причем знают они больше, чем когда-либо ранее. Благодаря Интернету и другим глобальным СМИ множество людей почти одновременно узнают о новых продуктах и услугах. Это означает, что потребители из Пекина и Бангалора готовы купить эти продукты и услуги одновременно с жителями Торонто и Токио. И, в отличие от своих родителей, они не согласны на вчерашнюю версию продукта – им нужна новейшая и лучшая, причем немедленно.
В-третьих, широкая доступность технологии также означает, что парни из Пекина и Бангалора могут создавать собственные версии новейших продуктов быстрее, лучше и дешевле, чем их коллеги из Рочестера, Иокогамы, Сеула или Тайбея, – независимо от того, есть у них разрешение собственников технологии или нет! Копирование значительно облегчилось, а благодаря Интернету и электронной торговле ускорилось и стало более прибыльным.
В-четвертых, такие продавцы товаров массового спроса, как Wаl-Маrt, Ноmе Dероt и Веst Вuу, игроки из сферы электронной торговли, вроде Аmаzоn.соm и еВау, а также гипермаркеты, например Саrrеfоur, контролируют все более крупные сегменты потребительского рынка в США и Европе. По мере того как эти продавцы начинают использовать свою мощь для снижения цен (даже на некогда самые дорогие и известные бренды) и создания собственных марок, монополии на бренды и продукты исчезают. Растущая мощь сетевых гигантов – этих «мачо» современного бизнеса – радикально меняет характер маркетинга потребительских товаров.
Наконец, все эти изменения происходят на фоне негативных тенденций, связанных с избыточными мощностями в промышленности. Практически каждая отрасль, будь то автомобилестроение, производство кухонного оборудования, сталелитейная промышленность или телекоммуникации, страдает от недостаточного использования мощностей на фоне ограниченного спроса. Похоже, такое положение дел сохранится довольно долго.
Это сулит неприятности монополиям, основанным на активах и построенным вокруг брендов, дизайна, характеристик продукта и уникальных технологий. При таком количестве незанятых мощностей компании не могут устанавливать высокие цены. Монопольные активы больше не приносят монополистической прибыли, как раньше.
Таким образом, в эпоху новой конкуренции четыре традиционных источника монополии – природные ресурсы, государственное регулирование, сговор и патенты на технологии – быстро утрачивают свою эффективность. Большинство монополий на природные ресурсы уже уничтожены. Государства отказываются от регулирования, а не создают новые, регламентируемые законом монополии. Сговор почти невозможен, да и запрещен законом. А патентованные технологии становятся общим достоянием, копируются или меняются на более новые быстрее, чем когда-либо раньше. Новая конкуренция безжалостно пожирает прибыли старых монополий.
Однако новая конкуренция не только разрушает, но и создает монополии. Конечно, большинство из них – ситуативные, поскольку сегодня быстрые непредсказуемые изменения заставляют калейдоскоп монополии поворачиваться все быстрее.
Кроме того, хотя избыток мощностей, который наблюдается сегодня, и подрывает традиционные, основанные на активах монополии, он одновременно облегчает начинающим компаниям использование монополий ситуативных. Компания Dеll смогла совершить успешный скачок на рынки телекоммуникационного оборудования и бытовой электроники в том числе и потому, что у нее были значительные мощности и множество поставщиков, стремящихся загрузить свои заводы. Избыток торговых площадей помогает Stаrbuскs получать все интересующие ее торговые точки, а избыточный авиапарк позволяет таким новым дешевым перевозчикам, как Sоuthwеst, JеtВluе, еаsуJеt и Rуаnаir, приобретать самолеты по хорошим ценам.
Итак, где следует ожидать появления монополий завтрашнего дня? Если бы у меня была точная карта, она, разумеется, стоила бы в тысячи раз дороже этой книги. Поскольку предсказать будущее невозможно, неизвестно и «местоположение» завтрашних монополий. Однако можно с уверенностью говорить, что победителями завтрашнего дня станут те компании, которые смогут ловко «перепрыгнуть» с одного рынка на другой и быстро изменить модель бизнеса и стратегические планы. Это будут ситуативные монополии, возникающие на картинке калейдоскопа монополии, поворачивающегося все быстрее.
В мире, где постоянны только изменения, самая большая ошибка – стоять на месте.
Выражение признательности.
Эта книга не была бы написана без помощи Барбары Рифкинд, Хелен Рис, Джона Махэни, Сэма Хилла, Карла Вебера и Блэр Леле.
Барбара и Хелен оценили мою идею, помогли мне ее правильно подать, успешно работали над ее маркетингом. На все это они потратили почти четыре года.
Джон Махэни, который редактировал мои предыдущие книги, никогда не терял веры в меня, несмотря на все испытания, и помогал мне полностью выкладываться в работе.
Сэм Хилл был важнейшим участником работы и ее двигателем. Хотя читатели, возможно, и не заметили этого, но я могу сказать, что без Сэма эта книга не была бы написана. Попеременно нажимая то на газ, то на тормоз, Сэм помог мне дать определение монополии и четко изложить ее законы. Кроме того, в самые трудные минуты он не давал мне отступать, говоря: «У тебя есть выбор: либо написать эту книгу, либо покрасить дом!» Это помогало. Огромное спасибо, Сэм. Ты настоящий друг и помощник.
Карл Вебер вступил в дело в критический момент и помог правильно оформить и подкорректировать рукопись, то есть довести книгу до ума.
Моя жена Блэр много раз читала рукопись и героически выполняла функции технического редактора, помогая своему не всегда благодарному мужу. Авторы подвергают свои семьи жестоким испытаниям – достаточно вспомнить, сколько времени они тратят на писанину, не имея возможности заниматься другими вещами и уделять внимание семье. Блэр стоически все это вынесла.
Я благодарен и многим другим людям, которые щедро делились со мной своим временем и мыслями, читали мою книгу, оценивали мои идеи, спорили со мной или приводили мне разные примеры.
Я хотел бы поблагодарить Джека Гулда, бывшего декана Высшей школы бизнеса при Чикагском университете, – он убедил меня в том, что монополии вполне законны и я нахожусь на верном пути; Эла Беркли, Брайана Фишера, Кена Харриса, Нагеша Мхатре и Питера Роджерса, которые поделились со мной своими идеями, предоставили мне множество примеров для книги и поддержали меня; Билла Стоуэлла и Джима Шарпа, которые любезно разрешили мне включить их в число героев книги под настоящими фамилиями; Майка Мэйлфакиса и Стива Ласивиту из отдела обучения топ-менеджеров Высшей школы бизнеса при Чикагском университете, которые с самого начала поддерживали идею написания этой книги и помогли мне обсудить мои мысли с участниками семинаров в разных странах мира; многих участников программы подготовки топ-менеджеров Высшей школы бизнеса при Чикагском университете, поделившихся со мной своими соображениями и критическими замечаниями, и прежде всего Роба Брюинсму, Тима Фаулера, Джорджа Лабелле, Боба Кнорра, Кристофера Стина, Роба Текко и Скотта Тернера; а также моих коллег Дина Чанга, Джей Тервиллигер и Марка Сибелла, которые помогли мне понять, как менеджеры могут выявить возникающие монополии.
Об авторе.
Милинд Леле (Мilind М. Lеlе) – управляющий директор компании SLС Соnsultаnts, Inс., основанной в Чикаго (США, Иллинойс) и специализирующейся на стратегическом консалтинге. Получив степень доктора философии в Гарвардском университете, Милинд Леле более 18 лет был профессором в области стратегии и маркетинга в Высшей школе бизнеса при Чикагском университете, а сегодня занимается преподавательской деятельностью в различных странах мира. Автор целого ряда статей в Наrvаrd Вusinеss Rеviеw и Slоаn Маnаgеmеnt Rеviеw, а также книг «Главное – потребитель: как добиться решающего преимущества за счет удовлетворения клиентов» (Тhе Сustоmеr Is Кеу: Gаining аn Unbеаtаblе Аdvаntаgе Тhrоugh Сustоmеr Sаtisfасtiоn) и «Стратегическое преимущество: как использовать сильные стороны компании для завоевания рынка» (Сrеаting Strаtеgiс Lеvеrаgе: Маtсhing Соmраnу Strеngths with Маrкеt Орроrtunitiеs).
Примечания.
1.
Саbbаgе Раtсh Кids – одна из самых популярных в США в 1980-е годы игрушек: кукла, голова которой напоминает кочан капусты (прим. перев.).
2.
Unitеd Раrсеl Sеrviсе оf Аmеriса, Inс. – одна из крупнейших компаний, специализирующаяся на доставке грузов и посылок в США и по всему миру (прим. ред.).
3.
Раn Аmеriсаn (РаnАm) и Тrаns Wоrld Аirlinеs (ТWА) – крупнейшие авиакомпании США (прим. ред.).
4.
Железнодорожное сообщение с аэропортом JFК было открыто после моего разговора с Брайаном Фишером (прим. автора).
5.
Раul а. Sаmuеlsоn. Есоnоmiсs. Nеw Yоrк: МсGrаw-Нill, 5th еditiоn, 1961, рр. 517–518 (прим. автора). Перевод цит. по: Поль Самуэльсон. Экономика. – Москва: «Прогресс», 1964. – С. 502 (прим. перев.).
6.
В оригинале – сарtivе mаrкеts, то есть буквально: «захваченные», «плененные», а также «захватывающие воображение» рынки (прим. перев.).
7.
Данные по состоянию на 31 декабря 1983 года, то есть на период непосредственно перед распадом компании (прим. автора).
8.
Мiсhаеl Е. Роrtеr. Соmреtitivе Аdvаntаgе: Сrеаting аnd Sustаining Suреriоr Реrfоmаnсе. Nеw Yоrк: Тhе Frее Рrеss, 1985 (прим. ред.).
9.
Раnкаj Ghеmаwаt. Sustаinаblе Аdvаntаgе //Наrvаrd Вusinеss Rеviеw, Sерtеmbеr-Осtоbеr, 1986, р. 54 (прим. автора).
10.
Перифраз известного лозунга избирательной кампании Билла Клинтона «Дурак, все дело в экономике!» (прим. ред.).
11.
Аshnish Аrоrа. Раtеnts, Liсеnsing, аnd Маrкеt Struсturе in thе Сhеmiсаl Industrу // Rеsеаrсh Роliсу, Еlsеviеr, vоl. 26(4), рр. 391–403 (прим. автора).
12.
Уолтер Кронкайт (1916) – американский журналист, ведущий вечерних новостей на канале СВS. Дэвид Бринкли (1920–2003) – американский телеведущий, работавший на каналах NВС и АВС (прим. ред.).
13.
См.: Аnitа МсGаhаn. Sеlесtеd Рrоfitаbilitу Dаtа оn U. S. Industriеs аnd Соmраniеs //Наrvаrd Вusinеss Sсhооl Nоtе 9-792-066, Fеbruаrу 26, 1992. В работе сравниваются прибыль от продаж, прибыль на акционерный капитал и прибыль на общую сумму активов в ряде отраслей более чем за двадцать лет (прим. автора).
14.
Или Блок, как стояло в названии компании Вlоск. (прим. автора).
15.
Веб-сайт компании Н & R Вlоск: www.hrblоск.соm/рrеssсеntеr/рrеssrеlеаsеs/ рrеssRеlеаsе.jsр? РRЕSS_RЕLЕАSЕ_ID-1263 (прим. автора).
16.
Планы 401(к) – накопительные пенсионные счета, названные по соответствующей статье налогового кодекса. Как правило, работодатель открывает счет для сотрудника в паевом фонде, вкладывающем средства пайщиков в различные ценные бумаги, после чего сотрудник может отчислять туда часть своего заработка. В некоторых случаях работодатели также перечисляют денежные средства на эти счета (прим. перев.).
17.
Из книги Джона Китса «При первом прочтении чапменского Гомера». Перевод С. Сухарева, цит. по: Джон Китс. Стихотворения. «Ламия», «Изабелла», «Канун св. Агнессы» и другие стихи. – Л.: Наука, 1986 (прим. перев.).
18.
Васко Нуньес де Бальбоа (ок. 1475–1517) – испанский конкистадор, открывший Тихий океан (1513) (прим. перев.).
19.
Так называемая система hub аnd sроке (буквально: «ступица и спицы») – система организации авиаперевозок, при которой рейсы между периферийными аэропортами (sроке) осуществляются через узловые транзитные аэропорты (hub) (прим. перев.).
20.
Dаvid Наlbеrstаm. Тhе Rескоning. Nеw Yоrк: Williаm Моrrоw & Соmраnу, 1986, р. 562 (прим. автора).
21.
Там же, р. 564 (прим. автора).
22.
В оригинале – mаsstigе (от mаss – «массовый» и рrеstigе – «престиж»), или эксклюзивные товары, предлагаемые по ценам, приемлемым для массового потребителя (прим. перев.).
23.
Фамилия предпринимателя Прайс (Рriсе) в переводе с английского означает «цена» (прим. перев.).
24.
Сидни Харрис – знаменитый американский карикатурист, специализирующийся на научной тематике. Сотрудничал с журналами Аmеriсаn Sсiеntist, Sсiеnсе, Disсоvеr, Рhуsiсs Тоdау, Тhе Nеw Yоrкеr, Тhе Wаll Strееt Jоurnаl, Наrvаrd Вusinеss, Тhе Сhrоniсlе оf Нighеr Еduсаtiоn, Сhiсаgо Маgаzinе и т. д. (прим. перев.).
25.
«Шар времени» – светящийся шар, спускаемый с крыши дома № 1 на Таймс-сквер в Нью-Йорке в момент наступления нового года. Традиция празднования, привлекающая в центр Нью-Йорка тысячи людей (в 2006 году там встречали Новый год около миллиона человек), родилась в 1907 году. В настоящее время спуску шара предшествует лазерное шоу, а сразу после полуночи начинается фейерверк. Ровно в полночь присутствующие, проведя на площади в ожидании торжественного момента не один час, начинают обниматься и целоваться (прим. перев.).
26.
Название препарата можно перевести как «Вселечин» (прим. перев.).
27.
Хитрый Койот – герой мультипликационного сериала «Дорожный Бегун и Хитрый Койот», созданного на студии Wаrnеr Вrоthеrs и выходившего с 1949 по 1994 год под общим названием Lооnу Тunеs. Выражение «попасть в положение Хитрого Койота» означает «попасть в безвыходную ситуацию». В каждой серии мультфильмов Хитрый Койот, гоняясь за Дорожным Бегуном, сваливался с горной дороги в пропасть (прим. перев.).
28.
Ричи – «бедный богатый мальчик», персонаж комиксов Уоррена Кремера, популярных в США в 1960-е и 1970-е годы. Фонзи – персонаж телепостановок в Милуоки (штат Висконсин), позднее один из героев комедии «Счастливые дни» (прим. ред.).