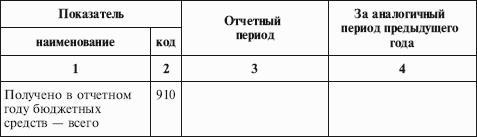
Бухгалтерская (финансовая) отчетность организации.
IV. Информация, сопутствующая бухгалтерской отчетности.
Согласно требованиям раздела VIII ПБУ 4/99 в качестве сопутствующей может приводиться информация о планируемом развитии организации, предполагаемых капитальных и долгосрочных вложениях, деятельности организации в области НИОКиТР, об осуществленных природоохранных мероприятиях.
Приложение к бухгалтерскому балансу.


Расходы на научно-исследовательские, опытно-конструкторские и технологические работы.

Расходы на освоение природных ресурсов.

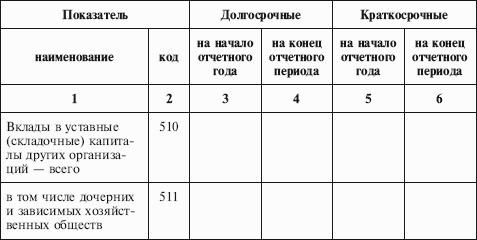
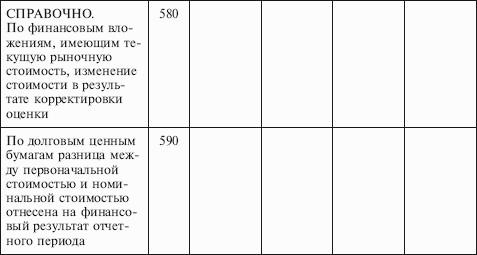
Финансовые вложения.

Дебиторская и кредиторская задолженность.


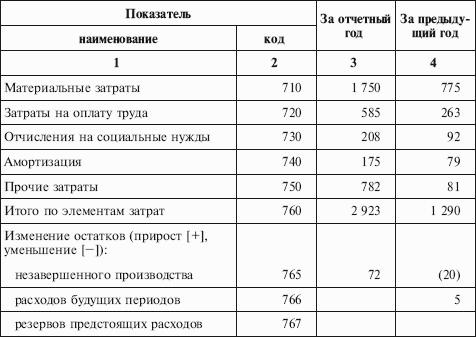
Расходы по обычным видам деятельности (по элементам затрат).
Обеспечения.

Государственная помощь.