Бухгалтерская отчетность. Возможности моделирования для принятия правильных управленческих решений.
Баланс на конец второго года (ликвидационный баланс).
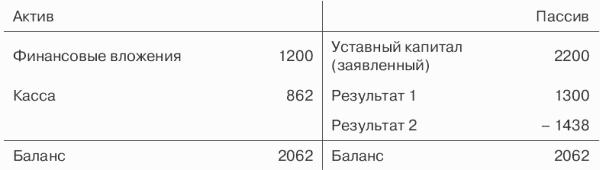
Убыток в размере 1438 у. е. равен доходам от продаж и финансовым доходам минус стоимость списанных основных средств (662 у. е. – 2100 у. е.).
Первый год: К рентабельности вложенного капитала = (1300 у. е.: 2200 у. е.) 100 % = 59 %.
Второй год: К рентабельности вложенного капитала = (-1438 у. е.: 3500 у. е.) 100 % = -41 %.