Бухгалтерский учет в медицине.
Учет доходов от сдачи в аренду помещения.
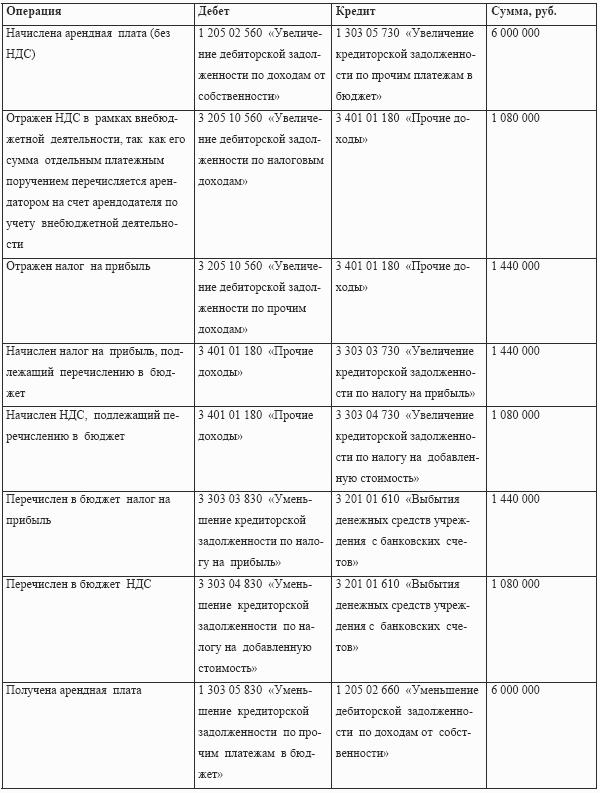
Рассмотрим порядок учета арендной платы, получаемой медицинским учреждением, при сдаче помещения в аренду на конкретном примере.
Пример 6.
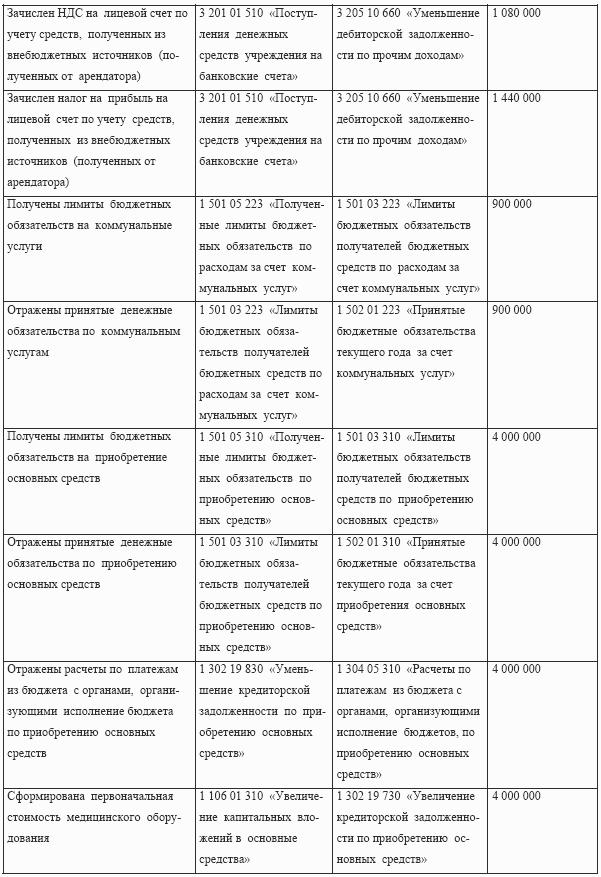
Государственная поликлиника получила от сдачи в аренду федерального имущества, находящегося у нее в оперативном управлении, 7 080 000 руб. (в том числе НДС – 1 080 000 руб.). На сумму арендной платы был начислен налог на прибыль в размере 1 440 000 руб. (6 000 000 руб. 24 %). Поликлиника по смете доходов и расходов использовала полученное дополнительное финансирование: на оплату коммунальных услуг – 900 000 руб., на приобретение медицинского оборудования – 4 000 000 руб.
В соответствие с Инструкцией № 25н необходимо сделать следующие записи: