Бухгалтерский учет в страховании.
Приложение N 15.
ОТЧЕТ О ПЛАТЕЖЕСПОСОБНОСТИ СТРАХОВОЙ ОРГАНИЗАЦИИ.
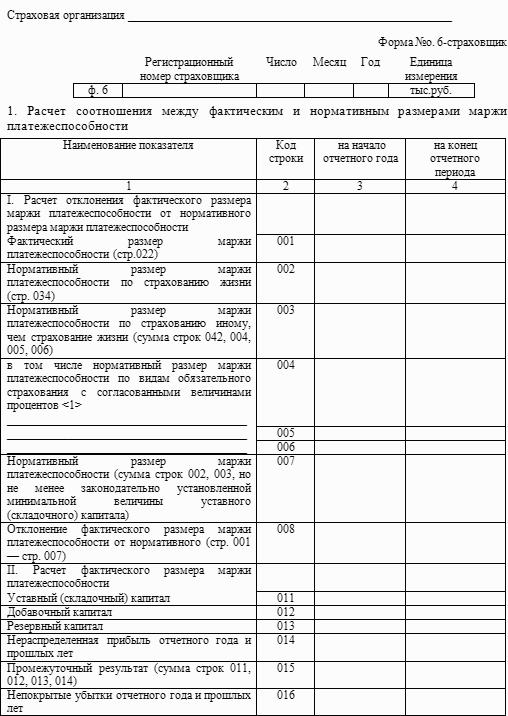
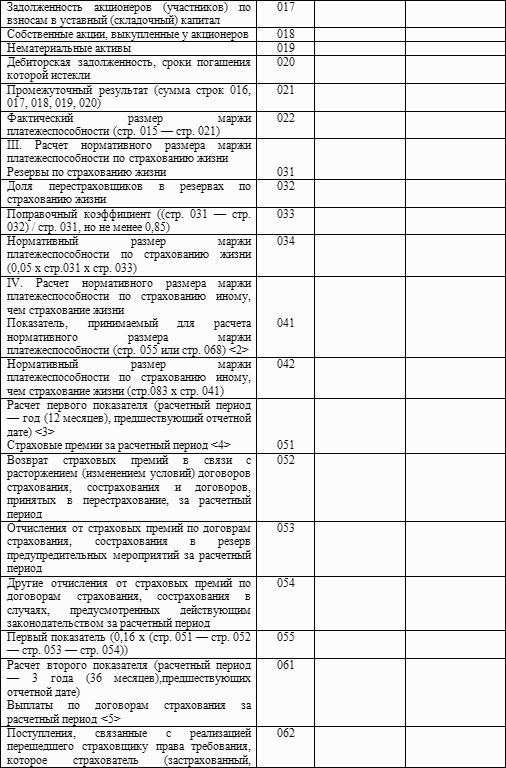

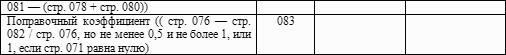
<1> Рассчитывается по разделу 2 формы №. 6-страховщик в соответствии с пунктом 8 Положения о порядке расчета страховщиками нормативного соотношения активов и принятых ими страховых обязательств, утвержденного Приказом Министерства финансов Российской Федерации от 2 ноября 2001 г. №. 90н (регистрационный номер Министерства юстиции Российской Федерации 3112 от 21 декабря 2001 г.).
В графе 1 строк 040, 050, 060 указывается вид обязательного страхования с согласованными величинами процентов.
<2> Максимальное значение показателей по указанным строкам.
<3> Расчетный период может быть уменьшен в соответствии с пунктом 7 Положения о порядке расчета страховщиками нормативного соотношения активов и принятых ими страховых обязательств, утвержденного Приказом Министерства финансов Российской Федерации от 2 ноября 2001 г. №. 90н.
<4> Сумма страховых премий по договорам страхования (основным договорам), сострахования и договорам, принятым в перестрахование.
<5> Сумма выплат по договорам страхования (основным договорам), сострахования и договорам, принятым в перестрахование.
Справка к подразделу IV.
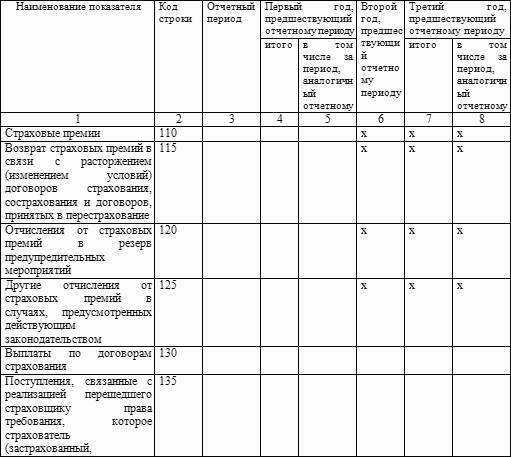
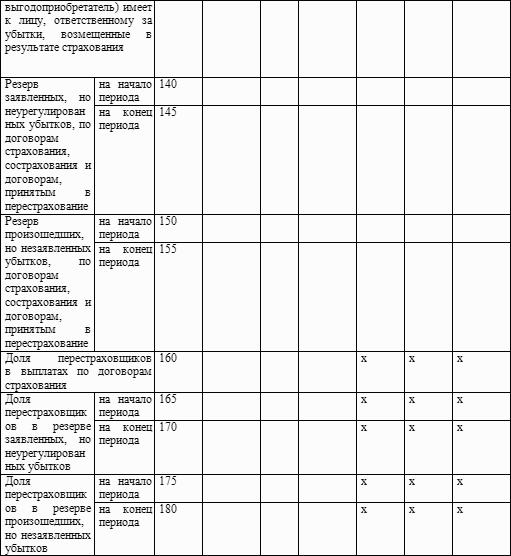
2. Расчет нормативного размера маржи платежеспособности по виду обязательного страхования с согласованными величинами процентов, используемыми при расчете первого и второго показателей <1>
Вид обязательного страхования ________________________________________
Дата и номер письма.
Федеральной службы страхового надзора ________________________________
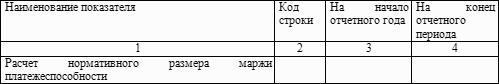
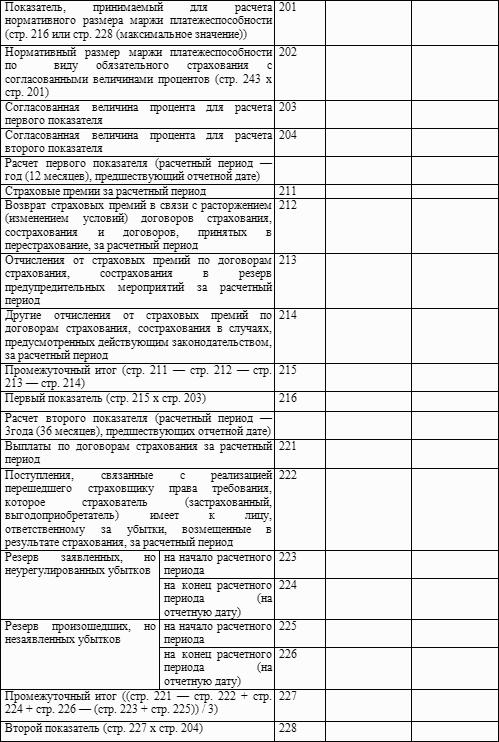
<1> Расчет первого и второго показателей производится на основании данных по виду обязательного страхования с согласованными величинами процентов (например, под страховыми премиями подразумевается сумма страховых премий по виду обязательного страхования с согласованными величинами процентов).
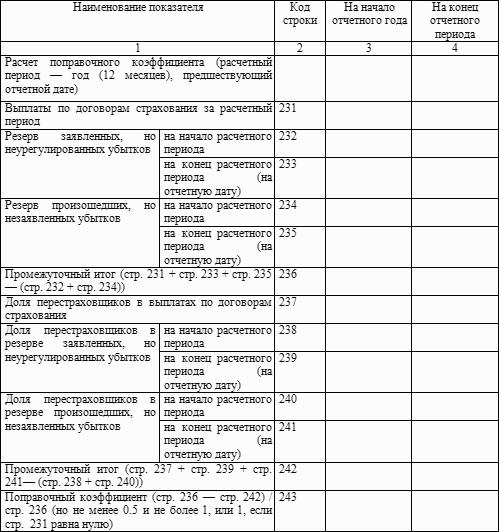
Справка к разделу 2.
Вид обязательного страхования ________________________________________
Дата и номер письма.
Федеральной службы страхового надзора ___________________________
Руководитель_____________ _______________
Главный бухгалтер____________ ____________
(подпись).
(расшифровка подписи).
(подпись).
(расшифровка подписи).
«__»____________ 200_г.