Бухгалтерский учет в торговле.
Таблица 6.
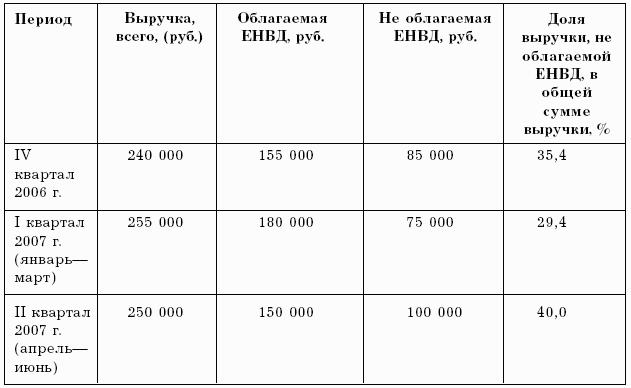
Стоимость имущества, используемого в обоих видах деятельности и включаемого в налогооблагаемую базу по налогу на имущество, составит:
01.12.2006 – 13 310 руб. (37 600 руб. х 35,4 %);
01.01.2007 – 10 966 руб. (37 300 руб. х 29,4 %);
01.02.2007 – 10 878 руб. (37 000 руб. х 29,4 %);
01.03.2007 – 9 643 руб. (32 800 руб. х 29,4 %);
01.04.2007 – 13 040 руб. (32 600 руб. х 40 %);
01.05.2007 – 12 960 руб. (32 400 руб. х 40 %);
01.06.2007 – 12 880 руб. (32 200 руб. х 40 %).
Налогом на имущество будет облагаться сумма:
01.12.2006 – 30 810 руб. (17 500 руб. + 13 310 руб.);
01.01.2007 – 28 316 руб. (17 350 руб. + 10 966 руб.);
01.02.2007 – 28 078 руб. (17 200 руб. + 10 878 руб.);
01.03.2007 – 26 693 руб. (17 050 руб. + 9 643 руб.);
01.04.2007 – 29 940 руб. (16 900 руб. + 13 040 руб.);
01.05.2007 – 29 710 руб. (16 750 руб. + 12 960 руб.);
01.06.2007 – 29 480 руб. (16 600 руб. + 12 880 руб.).
Именно эти цифры нужно указать в строках 010–070 раздела 2 налоговой декларации по налогу на имущество организаций (налогового расчета по авансовому платежу) за первое полугодие, если организация воспользуется рекомендациями Минфина, отразив это в учетной политике.