Бухгалтерский учет в торговле.
Таблица 10.

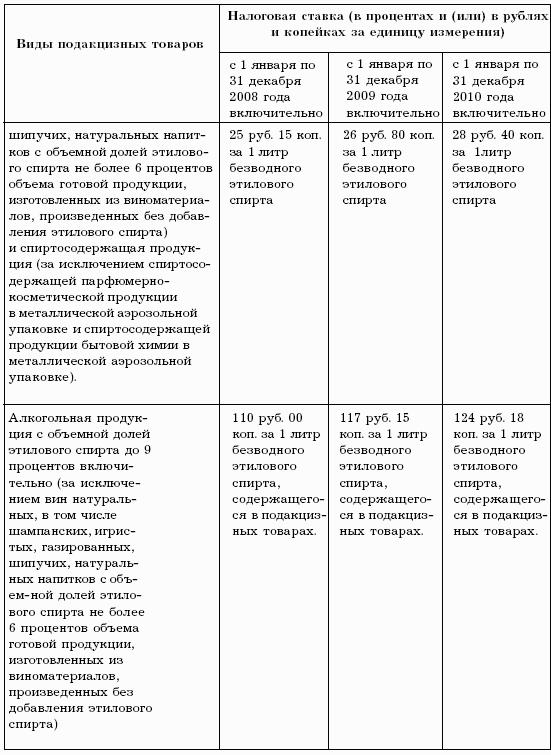
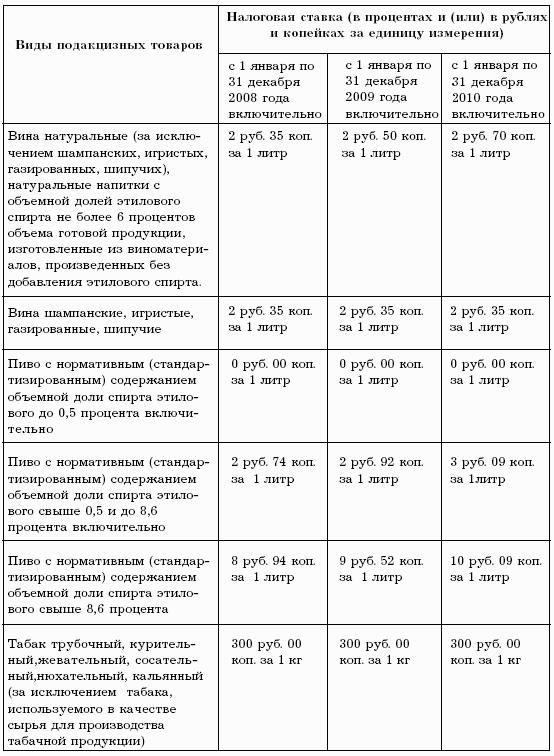
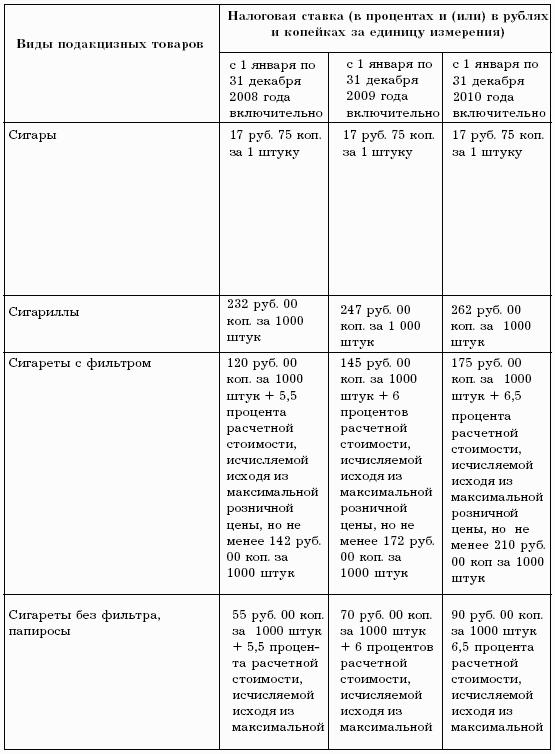

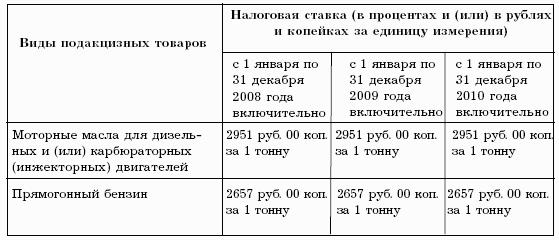
Подакцизные товары условно можно разделить на две группы:
1) товары, для которых объект налогообложения – это стоимость подакцизных товаров в отпускных ценах без акциза (ювелирные изделия, легковые автомобили);
2) товары (алкогольная продукция, пиво, табачные изделия и др.), для которых объект налогообложения – это объем реализованных подакцизных товаров в натуральном выражении.
Ставки акцизов на товары бывают трех видов:
1) единые – для товаров, сорта которых внутри группы мало отличаются по качеству и ценам (соль, спички, сахар);
2) дифференцированные – для товаров, классифицируемых по различным качественным признакам: цвету, крепости (вина, ткани и пр.);
3) средние – для однородных товаров, сорта которых имеют разный уровень цен (табачные изделия).
По способу взимания делятся на индивидуальные и универсальные. Индивидуальные акцизы устанавливаются на отдельные виды товаров и услуг и взимаются по твердым ставкам с единицы измерения товара (услуг). Универсальные же взимаются с валового оборота.
Для первой группы ставка акциза установлена в процентах к отпускной цене (не включающей акциз):