Бухгалтерское дело.
5.2. Оценка стоимости фирмы и расчет гудвилла.
Существует множество факторов, от которых может зависеть оценка стоимости фирмы. В последнее время приобрела актуальность новая профессия – «оценщик коммерческой фирмы». Кроме того, образована российская ассоциация оценщиков по примеру аналогичных ассоциаций, существующих в странах с развитой рыночной экономикой и действующих там уже несколько десятилетий. Независимая оценка фирм это к тому же бизнес многих консультативных фирм.
Универсального метода оценки стоимости фирмы не существует, да и быть не может, поскольку стоимость фирмы зависит от того, для какой цели производится эта оценка. Чем точнее определена цель, тем удачнее будет проект. Приведем примеры некоторых случаев оценок стоимости фирмы:
• при закрытии (ликвидации) фирмы;
• при осуществлении оценки стоимости подарка (состояния, имения) с последующей целью налогообложения;
• при планировании участия работников фирмы в ее акционерном капитале;
• при продаже или купле фирмы либо пакета ее акций;
• при слиянии или разделении фирм;
• при смене собственности на фирму или финансовых захватах;
• при заявке на кредит банка под залог активов фирмы;
• при обнародовании банкротства;
• во время выпуска новых акций и других ценных бумаг.
При этом сама стоимость фирмы возможна в разных формах.
Стоимость, принимаемую государственными органами, имеющую одинаковую выгоду и мелким, и крупным акционерам и являющуюся приближенной к средней рыночной стоимости аналогичных объектов, называют справедливой рыночной стоимостью.
Стоимость фирмы для инвестора при соблюдении его планов, пожеланий, ограничений, налоговых особенностей, непредсказуемых событий называют инвестиционной стоимостью.
Стоимость, полученная в результате досконального исследования всех характеристик фирмы, называется внутренней, или фундаментальной, стоимостью.
Стоимость, при получении оценки которой было поставлено условие, что фирма будет продолжать работать еще неопределенно долго, называют стоимостью продолжающегося бизнеса.
Стоимость, полученную в результате выручки от использования оставшихся активов при ликвидации предприятия, называют ликвидационной стоимостью.
Стоимость, основанную только на бухгалтерских документах об активах фирмы и ее обязательствах, называют балансовой, или бухгалтерской, стоимостью.
Стоимость, за которую будет возможно в разумные сроки продать фирму на доступном в данное время рынке, называют реальной рыночной стоимостью.
Внутренняя стоимость акций фирмы необходима финансовым аналитикам и большинству практиков, поскольку именно обладание акциями и является владением фирмой.
Аналитику при расчете внутренней стоимости необходимо быть по возможности объективным и реалистичным, нельзя завышать либо занижать своих оценок против реальной рыночной обстановки спроса и предложения на акции. На стоимость акции могут воздействовать следующие факторы, которые необходимо учитывать:
• стоимость активов фирмы. Поступления от продажи имущества, принадлежащего фирме, могут быть распределены между акционерами фирмы. Чаще всего эта величина не учитывается, если, к примеру, берется позиция продолжающегося бизнеса, но только при условии, если у фирмы не раскрываются активы, не нужные для продолжения основного производства. В этом случае необходимо поступить следующим образом продать излишнее, а затем уже произвести оценку фирмы, если излишние активы невозможно продать в ограниченные сроки проекта, что часто бывает, эта часть активов включается в оценку;
• возможные будущие проценты и дивиденды. На стоимости акции обязательно влияют проценты по взятому ранее кредиту (если такой имел место быть) или же то, что фирма уже объявила выплату дивидендов;
• возможные будущие доходы. Это основной сильнодействующий фактор оценки;
• возможная будущая ставка роста. Большое значение придается репутации фирмы, ведь если у фирмы будущее надежного, быстрого и устойчивого роста, то ее акции непременно пойдут вверх.
Необходимо рассчитывать внутреннюю стоимость для сравнения ее с текущей рыночной стоимостью или же с той ценой, которую серьезный покупатель предлагает за фирму. Существенным обстоятельством является несовершенство рынка, невозможность его моментально реагировать на изменения в фирме; так, ее акции могут оказаться как переоцененными, так и недооцененными. Перед аналитиком стоит важнейшая задача – обнаружить несоответствия данного типа и выгодно использовать их при покупке-продаже фирмы.
Любая оценка сохраняет свою актуальность и правильность лишь некоторое время (продолжительность которого не определяется), поскольку ситуации недооценки и переоценки фирмы рынком носят временный характер. Бывают случаи, когда рынок тут же реагирует даже на слухи о той или иной фирме, а бывает, что не учитывает очень перспективных изменений в фирмах, происходящих на протяжении длительного времени. Почему же так происходит? Это вопрос, на который финансовая наука еще пока не имеет однозначного ответа.
Существуют причины, из-за которых методика внутренней стоимости не всегда работает, это:
• несовершенство рынка и редкая вероятность его быстрого реагирования на изменения в фирмах;
• для некоторых фирм процветание и успех зависят не столько от глубины и тщательности расчетов, сколько от удачи и спекулятивных факторов. К примеру, это некоторые виды торговли;
• инновации и их экономические параметры, которые появляются время от времени на рынке, некоторое время просто не поддаются формальному анализу;
• случаются на рынке и «черные вторники, четверги и пятницы», курсы акций всего рынка летят в пропасть без видимых причин. Но радует то, что эти периоды хотя и непредсказуемы, тем не менее относительно коротки;
• рациональному анализу сложно подвергнуть циклические колебания в экономике, поскольку такие явления слишком многомерны и сложны;
• внутригосударственная обстановка, к примеру революционные потрясения, также способны поколебать и даже изменить структуру рынка.
Источниками финансовых выгод, связанных с владением фирмой или ее частью (акциями), являются поступления от залога активов, доходы или денежные потоки от основных операций, доходы или денежные потоки от инвестиций (к примеру, проценты от купленных заемных инструментов или дивидендов от паевых инструментов), поступления от продажи активов или же продажа акций. При оценке величины этих источников используются следующие финансовые переменные:
• активы фирмы;
• прибыль (доходы) фирмы;
• заработки;
• денежные потоки, существующие в фирме;
• дивиденды или же способность выплачивать дивиденды;
• выручка (или поступления) фирмы;
• стоимость капитала (или уровень банковских процентных ставок) фирмы.
На результат оценки могут повлиять также особенности сделок, под которые производится оценка, и другие дополнительные обстоятельства, к примеру:
• размер пакета акций, на основе которого оценивается фирма (контрольный, доминирующий, существенный, малый);
• право участия в управлении (т. е. право голоса);
• ликвидность акций, а значит, и наличие существующего и действующего рынка, на котором возможно легко и без существенных потерь продать эти акции;
• ограничения на операции с акциями, существующие в законодательстве (такие, как антимонопольные правила, ограничения прав иностранцев и др.);
• ограничения, связанные с правом собственности или же со сменой основной деятельности фирмы и др.
Существует множество методов оценки. Кратко раскроем их сущность и основные особенности.
Если целью при покупке фирмы является инвестиция и продажа ее в последующем (возможно, через несколько лет) либо ее покупают на заем для последующей ликвидации или перепродажи (в случае, если фирма работает в обстановке высокого риска), применяется метод дисконтированных денежных потоков. Для него характерен расчет, который производится на основе составления прогноза денежных потоков на весь период, в течение которого покупатель планирует держать фирму в своей собственности. Для этого по годам вычитаются расходы на содержание и развитие бизнеса, а также налоги и расходы по обслуживанию долга. Оставшиеся же суммы по годам дисконтируются на сегодняшнее число и складываются. Затем к данной сумме прибавляется остаточная стоимость активов (которая ожидается на конец периода удержания) и уже в последующем вычитаются полученные ожидаемые обязательства. Данный результат будет приблизительно равен цене фирмы на текущий момент.
Если целью покупателя при покупке фирмы является оценка суммы, которую фирма может погасить в случае долга (если купить эту фирму на заемные средства), используется метод способности самоокупаться. Этим же способом продавцы могут просчитать максимально возможную цену, которую способен поддержать генерируемый фирмой денежный приток.
По сути, фирма будет производить денежный приток в Y у.е., необходимый для оплаты заемного капитал, что позволит покупателю занять капитал, вернуть его в соответствующие сроки и уже потом – получать прибыль от бизнеса. Это говорит о том, что величина заемного капитала может быть примерно равна цене бизнеса. Для данного расчета необходимо составить прогнозные проформы денежных потоков на 7–10 лет (количество времени зависит от среднего периода окупаемости капитальных вложений в данной отрасли и в данной стране, возможно и меньшее количество времени), вычесть из них оттоки на поддержание бизнеса в развитом состоянии. На основе полученного прогноза средних денежных притоков на обслуживание и возврат заемного капитала будет определена сумма, которую можно не боясь занять в банке, поскольку эта сумма будет обеспечена денежным потоком фирмы. Так как кредит не может превосходить 75–85 % от общей суммы проекта, таким образом и вычисляется полная стоимость фирмы.
Фирмы, которые характеризуются большими посленалоговыми доходами, превосходящими стоимость активов фирмы (эти фирмы еще можно отнести к «доброму имени» (gооdwill)), применяется метод капитализации потоков дохода. Данный метод характеризуется составлением «уточненного» прогнозного отчета о доходах на ближайшие 12 месяцев, затем чистый доход от основной деятельности после уплаты налогов делится на требуемую доходность (которую потенциальный инвестор ожидает от любой инвестиции на этом уровне риска) и уже после этого из результата нужно вычесть все обязательства фирмы, которые примет на себя ее новый хозяин. Полученный результат и будет равен стоимости фирмы.
При оценке любой прибыльной фирмы применяется метод превосходящих доходов. Он предполагает, что цена фирмы напрямую связана с тем, сколько реально стоят ее активы плюс «доброе имя» (необходимое условие – достаточно высокий доход фирмы).
Если фирма не особенно прибыльна, имеется тенденция к снижению доходности фирмы, а также в случае более выгодной продажи фирмы по частям применяется метод экономической стоимости активов. В этом случае оценивается реальная ликвидационная стоимость каждой единицы активов в отдельности, а результаты складываются, образуя таким образом цену фирмы.
Имеет место быть, хотя и редко, метод бухгалтерской оценки чистой стоимости. Цена фирмы в таком случае определяется в результате вычитания суммы обязательств фирмы из суммы ее активов. Часто ее используют в качестве дополнительного аргумента в переговорах.
Для определения налогов на подарки, наследства и т. п. используется метод налоговой службы США. Для него характерно вычитание обязательств и «нематериальных активов» из активов фирмы. Затем к полученному результату прибавляется капитализированный под среднеотраслевую «нормальную» ставку дополнительный поток доходов от «доброго имени».
Если существуют верные данные о продажах подобных компаний, финансовая документация которых доступна для анализа и проверялась независимыми экспертами, используется метод сравнимых сделок. Результатом использования такого метода станет ответ на вопрос, сколько будет стоить фирма, если она продается так же, как аналог, для этого прошлые сделки сопоставляются с оцениваемой фирмой и делаются постатейные уточнения.
Крупные акционерные компании, акции которых ликвидны на фондовой бирже, для определения цены применяют метод мультипликатора Цена / Доходы. Для этого метода необходимо подобрать ряд подобных фирм. Затем вычисляется отношение (Ц / Д) рыночной цены акций к доходам на одну акцию и средняя величина данных отношений. Цена фирмы как совокупность всех ее акций вычисляется путем умножения чистого дохода после налогов, производимого оцениваемой компанией на полученное среднее отношение Ц / Д.
Только в целях страхования и при условии договора полного возмещения потерь от страхового случая используется подход с позиции возмещения. Оценивается стоимость восстановления бизнеса в текущих ценах именно независимым экспертом (поскольку понятие «полное восстановление» не особенно четко).
Во многих традиционных отраслях имеют место быть отраслевые упрощенные подходы, отношения в этих отраслях являются общепринятыми и складываются на протяжении нескольких столетий.
Если необходимо просчитать величину займа, который необходим для дальнейшего развития фирмы после совершения ее покупки, используется метод обеспеченности займа. Для этого каждый актив фирмы следует оценить отдельно, сложить, а полученную сумму умножить на усредненный показатель (тот, на который банковская отрасль умножает стоимость актива, принимая его в виде залога).
Модель Гордона позволяет увидеть основные зависимости, входящие в комплекс проблем оценки внутренней стоимости фирмы. В модель Гордона входят три главных фактора.
1. Доход акционера представлен как единственная переменная, а не как совокупность дивидендов и роста капитала. Рост учитывается через фактор удерживаемой прибыли.
2. Требуемая и актуальная доходность. На их сравнении базируются оценки модели.
3. Включение фактора роста в форме единственного и постоянного показателя – доли удержанной прибыли.
Опираясь на эти факторы, модель выводит формулу:
Внутренняя стоимость = div1/ (Ке(rеg) – Ке(асt) Еr),
Где div1 – текущие объявленные дивиденды за год в денежном выражении;
Ке(rеg) – требуемая рынком доходность акций на данном уровне риска;
К(асt) – актуальная доходность акций фирмы;
Еr – доля доходов на акцию, которую фирма, вероятно, будет удерживать.
Теперь мы рассмотрим, что демонстрирует модель Гордона при изменении выплат дивидендов при разных уровнях доходности акций. Рассмотрим пример компании с доходами на одну акцию в 2 у. е. и актуальной доходностью акций на 10 %.
Возможны три ситуации:
• требуемая доходность ниже актуальной, т. е. инвестор в эту компанию зарабатывает больше, чем требуется на этом уровне риска;
• требуемая доходность равна актуальной: фирма работает примерно так, как ожидалось;
• требуемая доходность превосходит актуальную. В этом случае фирма работает хуже, чем ожидалось.
Таблица 12 содержит результаты расчетов по модели Гордона. Изменение уровня выплат дивидендов может приводить к различным результатам в зависимости от соотношения актуальной и требуемой доходностей. Фирма, которая выдает доходность выше, чем требуемая, имеет большую внутреннюю стоимость. В этом случае фирма стимулируется к удержанию прибыли и реинвестированию ее под актуальную ставку, которая оказывается выше требуемой на данном уровне риска.
Таблица 12. Сравнение внутренней стоимости одной обыкновенной акции по модели Гордона при различных уровнях доходности и дивидендных выплат *


* Примечание. Все данные рассчитаны для фирмы, у которой доход на одну обыкновенную акцию равен 2 у. е., а доходность на вложенный капитал равна 10 %.
Понятно, что в реальной практике в игру вступают и другие факторы, не заложенные в модель: различные комиссионные брокерам, издержки реинвестирования, оплата информации и т. п. Во многих случаях налоговое поведение удержанной прибыли отличается от налогового поведения выплаченных дивидендов. Подобные влияния отклоняют фактические данные от расчетных, но не нарушают концептуальной и демонстрационной ценности модели. Во многих случаях результаты расчетов по модели Гордона дают достаточно близкие к практике оценки. Во всяком случае эти оценки могут быть хорошим аргументом на переговорах о покупке-продаже фирмы или ее акций.
Развитие теории и практики бухгалтерского учета идет двумя параллельными направлениями. Во-первых, учет должен отражать на показателях работы фирмы влияние макроэкономических процессов (инфляция, колебание стоимости активов, изменение состава собственников и т. п.). Во-вторых, организация учета должна быть направлена на получение информации, необходимой для управления как фирмой в целом, так и отдельными хозяйственными процессами. При этом большое значение имеет учет и оценка не только отдельных активов фирмы и источников их образования, но и их совокупность. Такая оценка предполагает определение как фактической себестоимости, так и рыночной стоимости фирмы.
Определить фактическую себестоимость предприятия относительно просто, суммировав балансовую стоимость активов. Установить же реальную рыночную оценку предприятия как совокупности активов, задолженностей и результатов его деятельности гораздо сложнее. С этой проблемой постоянно приходится сталкиваться владельцам компаний, инвесторам, финансовым и торговым кредиторам, страховым фирмам, управленческому персоналу. Поводом для оценки предприятий или их бизнеса могут послужить: продажа предприятия; смена формы собственности (приватизация); желание одного или нескольких участников выйти из состава учредителей; требование кредитора провести оценку объекта, закладываемого в качестве гарантии кредита; необходимость удовлетворить потребность инвестора в информации, на основании которой он сможет либо оценить свою долю в покупаемом предприятии, либо подсчитать эффективность инвестиций. Перечень причин определения рыночной стоимости предприятия может быть значительно расширен.
Исходя из международной практики можно выделить следующие основные подходы к оценке, которые адекватны условиям свободного рынка:
• используя данные финансовой отчетности и учета фирмы, можно переоценить их отдельные позиции по рыночной стоимости;
• если акции фирмы свободно обращаются на рынке ценных бумаг, можно установить их совокупную стоимость, которая позволит определить рыночную цену фирмы;
• сопоставить стоимость оцениваемой фирмы и фирмы-аналога, ранее уже оцененной для соответствующих целей;
• построить прогноз будущей доходности фирмы и сопоставить ее с величиной альтернативных инвестиций, которые уже оценены или легко поддаются оценке.
Стоимость фирмы можно оценивать:
• по рыночной стоимости фирмы, если она продается целиком в качестве действующего предприятия (С);
• рыночной стоимости фирмы, если происходит ликвидация и продажа активов по отдельности (С);
• рыночной цене акционерного капитала фирмы (С), равной произведению цены одной акции и количества выпущенных акций.
Наиболее логичным является рассмотрение стоимости фирмы с точки зрения группы владельцев, что все прежние обязательства компании погашены, поскольку требование владельцев к фирме представляет собой «остаточные» требования. Очень важна также социальная оценка фирмы, но подобная оценка выходит за рамки финансов в область политических и социальных суждений, что требует выхода на другой уровень знаний.
Не существует единого мнения о том, что такое «стоимость» фирмы, даже у ее акционеров. В конечном итоге единственным мерилом стоимости фирмы в финансовом смысле является цена его возможной реализации на рынке. Отметим, однако, что это не только произведение цены одной акции на количество акций. Текущая цена акции определяется сделкой между покупателем и продавцом на рынке, которые договариваются о небольшом количестве акций. В отношении публично котируемой компании, являющейся субъектом предложения о поглощении, покупатель предлагает акционерам цену, превышающую текущую цену акций, чтобы побудить их к продаже, т. е. в любой момент времени может оказаться, что текущая цена акции будет меньше цены предложения. И наоборот, если инвестор хочет купить большое количество акций на рынке, он вряд ли сможет реализовать их по опубликованной рыночной цене, поскольку «сброс» большого количества акций существенно увеличивает их предложение и, следовательно, снижает рыночную цену.
Указанные величины Сп, Со, Ск в общем случае не совпадают. Для удобства рассуждений будем рассматривать каждую из них как отдельную рыночную цену. В обычном случае для фирмы.
При Со > Сп это означает, что не существует момента, когда фирму можно будет рассматривать как действующую (функционирующую). Владельцам имеет смысл закрыть предприятие и продать активы. Превышение стоимости функционирующей фирмы над стоимостью ликвидируемой фирмы представляет собой «добавленную стоимость» фирмы. Иными словами, это дополнительная стоимость, которая получается путем оценки активов как взаимодействующих средств, а не как активов, распродаваемых на открытом рынке, – добавленная стоимость фирмы ( Сп) = Сп – Со.
Аналогичным образом, если Со > Ск, то это означает, что акционерам выгоднее продать активы по отдельности, что принесет им большую прибыль. Оценка на основе первоначальной стоимости осуществляется по данным традиционного балансового отчета.
В этом случае необходимо учитывать следующие обстоятельства:
• первоначальная стоимость представляет собой исходную цену покупки соответствующего актива, которая может существенно отличаться от его текущей стоимости как при оценке по стоимости замены, так и по стоимости реализации;
• в показатели традиционного балансового отчета не включаются разнообразные нематериальные активы, которые могут оказаться наиболее существенными активами фирмы. К таким активам относятся: товарные знаки, которыми владеет фирма, имя фирмы, квалифицированные специалисты, работающие в фирме, круг покупателей, которых привлекает данная фирма, и интеллектуальное авторское право фирмы на процессы и патентные права.
Оценка всех активов по их альтернативной стоимости – это величина, равная стоимости замены активов на открытом рынке для фирмы, действующей как функционирующее предприятие.
Однако при этом подходе возникают следующие существенные проблемы:
• замена определенных активов на открытом рынке может оказаться весьма затруднительной. Товарные знаки, патенты, высококвалифицированный персонал, адекватное местоположение для производства и т. д. – все это может оказаться невоспроизводимым на рынке;
• могут возникнуть трудности при замене основных средств в точно такой же форме – приходится делать выбор между оценкой новых или бывших в употреблении средств с тем же сроком службы и оценкой стоимости замены технологически эквивалентными активами;
• активы делают свой вклад в экономическую ценность фирмы в сочетании друг с другом, т. е. сумма отдельных активов фирмы не равна стоимости предприятия в целом.
Оценка по продажной (реализуемой) стоимости имеет свои проблемы при отсутствии факта реальной рыночной продажи.
1. Как оценивается стоимость реализации при продаже фирмы – целиком или путем разделения на отдельные активы?
2. Стоимость фирмы оценивается исходя из «принудительной продажи» или при более благоприятных условиях?
3. Учитываются ли в процессе оценки операционные издержки (которые могут составлять до 15 % общей стоимости)?
Оценка фирмы акционером имеет свою особенность. При этом используется модель, где стоимость акций фирмы выражается как функция ее дивиденда, ожидаемого роста дивидендов и ставки доходности, которую требуют акционеры – инвесторы фирмы:
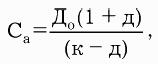
Где С – стоимость акции;
Д – сумма дивидендов в прошедшем периоде;
Д – ожидаемый рост дивиденда;
К – ставка доходности.
Предположим, что мы имеем дело с акционером, который не имеет других финансовых интересов в фирме, кроме владения акциями. В этом случае стоимость его участия в акционерном капитале зависит от «потока» наличности, которую ожидают получить инвесторы от фирмы в течение всего срока деятельности. Этот поток наличности реализуется как последовательность дивидендов в виде наличности. Расчет этих дивидендов поможет инвесторам фирмы оценить их будущие доходы и темпы роста.
Например, фирма «А» предполагает лишь поддерживать на текущем уровне свои дивиденды в обозримом будущем. В последний раз выплата дивидендов за вычетом налогов составляла 8 у. е. на акцию. Оцениваемая ставка доходности, которую требуют инвесторы-акционеры фирмы «А», составляет 10 % в год. Используя формулу без роста дивидендов, получаем:
Более реальная ситуация, когда ожидается некоторый рост дивидендов. Например, фирма «А» выплатила дивиденды в размере 8 у. е. на акцию в прошедшем периоде. В следующем периоде ожидается рост дивидендов на 5 % и ставка процента с поправкой на риск оценена в 10 %. Следовательно, Са = (8 1,05) / (0,1–0,05) = 168 у. е. на акцию.
В данной модели оценки делается целый ряд допущений. Во-первых, основным фактором, определяющим цену акции, являются дивиденды в виде наличности, которые должны получать инвесторы за весь срок деятельности фирмы. Мы принимаем вполне реальные допущения, что фирма действует как функционирующее предприятие и инвестору не полагается никаких начислений, кроме дивидендов в виде наличности, которую он предполагает получить. Иногда принимается допущение, что инвестор также получает возможность прироста капитала в результате конечной продажи акций. Однако будущая цена акции при продаже просто отражает на тот момент рыночную оценку дисконтированной стоимости ожидаемых будущих дивидендов, которая в любом случае заложена в данную модель.
Во-вторых, дисконтированная ставка равна ставке доходности, которую требуют акционеры на рынке, и она предполагается стабильной в течение определенного времени. Это разумное допущение, поскольку исследование рыночных процессов показывает, что текущая оценка соответствующей стоимости является наилучшей для будущей стоимости.
В-третьих, темпы роста предполагаются постоянными и не меняющимися. Ясно, что это недостаточно приемлемое на практике допущение, хотя на момент оценки это, видимо, наиболее разумный вариант.
При относительно низких темпах роста рыночная оценка акций слабо реагирует на их изменения, но по мере приближения темпов роста к ставке доходности оценка стоимости акций возрастает. Из этой модели можно сделать простые выводы о том, как могут расти цены акций при различных условиях.
Первое – относительно медленно растущие фирмы обычно имеют относительно низкую изменчивость цен акций по сравнению с быстро растущими фирмами, где темпы роста измеряются относительно минимальной требуемой ставке доходности. В случае быстро растущих фирм очень небольшие изменения темпов роста могут вызывать непропорциональные изменения цены акций.
Второе – предполагается, что по мере снижения минимальной требуемой ставки доходности до средних значений темпов роста корпораций цены акций начинают снижаться с увеличивающейся скоростью. На рис. 6 показана последовательность действий, необходимых для оценки рыночной стоимости акции, с помощью данной модели роста.
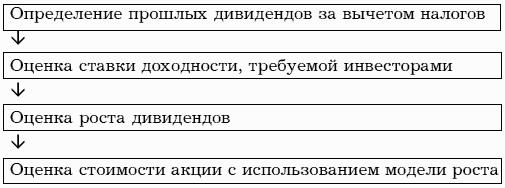
Рис. 6. Процесс оценки темпов роста дивидендов.
Из всех параметров модели роста наиболее важным для правильной оценки является ожидаемый темп роста дивидендов. Он содержит оценку инвестора относительно будущего потенциала роста фирмы, и в рамках данной модели этот параметр больше всего зависит от субъективной способности оценки того, кто принимает решение.
На оценку роста дивидендов влияют следующие факторы:
• разнообразие продукции фирмы и покупательской среды;
• умение руководства находить новые благоприятные возможности, повышающие ключевой потенциал фирмы;
• конкурентоспособность фирмы на рынке.
Таким образом, данная модель расчета рыночной стоимости акции может быть использована для оценки фирмы (С), равной произведению цены одной акции и количества выпущенных акций.
При оценке нерентабельных фирм используются методы, в основе которых лежит оценка составляющих элементов имущества оцениваемой фирмы (по первоначальной, восстановительной, остаточной стоимости и с учетом индекса роста цен).
В оценке рентабельных фирм применяются методы, по которым фирма оценивается как единственный функционирующий комплекс, приносящий доход, или методы, по которым фирма оценивается как единый функционирующий комплекс, приносящий доход, или методы, по которым стоимость фирмы устанавливается в сравнении с рыночной ценой предприятия аналога, ранее участвовавшего в сделках купли-продажи, или в сравнении с его годовой прибылью до налогообложения.
В мировой практике для оценки стоимости фирмы в большинстве случаев используются следующие методы:
• дисконтирование денежного потока;
• капитализация прибыли;
• расчет стоимости доли участия в капитале;
• рыночное сравнение.
Приведем примеры расчета стоимости фирмы «А» этими методами. Для этого привлечем некоторые аналитические данные. Фирма «А» последние годы работала успешно и чистая прибыль за последний год составила 900 тыс. у. е., а величина основных средств – 150 тыс. у. е. Предполагается, что в последующие пять лет среднегодовой рост прибыли составит 15 %, а ежегодный рост основных средств – 12 %. В прогнозируемый период амортизационные отчисления предположительно будут составлять 5 % от стоимости основных средств ежегодно. Согласно плану развития производства увеличение оборотных средств за счет прибыли в дальнейшие пять лет будет равно 3 тыс. у. е. ежегодно, а капитальные вложения за тот же период составят 7 % от стоимости основных средств. Норма дисконта известна и равна 25 %. Средняя процентная ставка за прогнозируемый период будет составлять 5 % годовых при инфляции 3 % за тот же период. Фирма владеет контрольным пакетом акций и доля в уставном капитале составляет 71 %. Произведем расчет стоимости фирмы «А» методом дисконтированного денежного потока (табл. 13).
Таблица 13. Расчет показателей фирмы «А» по годам прогнозируемого периода, тыс. у. е.

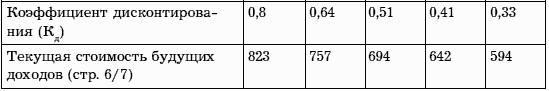

Где Н – норма дисконта; m – период.
Далее определяется остаточная стоимость денежного потока, которая будет равна величине денежного потока за последний год прогнозируемого периода (1800,7), деленной на норму дисконта (25/100 = 0,25), или 7203 тыс. у. е., остаточная стоимость будущих доходов – 2377 тыс. у. е. (7203 0,33), сумма текущей стоимости будущих доходов – 3510 тыс. у. е. (823 + 757 + 694 + 642 + 594), а затем стоимости фирмы – 5887 тыс. у. е. (2377 + 3510).
Наиболее сложным моментом в расчете стоимости фирмы методом дисконтирования денежного потока является определение нормы дисконта. Этот показатель является многофакторным и зависит от стоимости собственного капитала, суммы долговых обязательств, уровня инфляции, степени риска в конкретной стране, в определенной отрасли применения капитала и для конкретной фирмы. Основным достоинством данного метода является гибкость расчета денежного потока, а также то, что он позволяет учитывать все доходы и расходы, которые могут возникнуть в прогнозируемый период, и отражать их ежегодно.
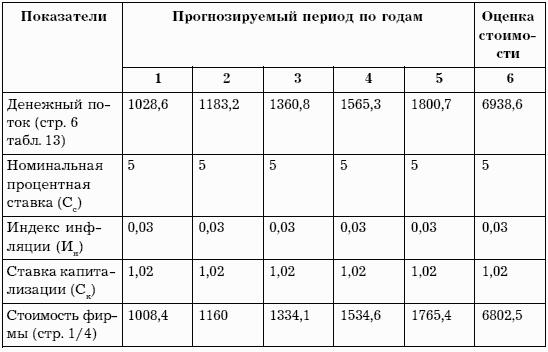
Таким же достоинством обладает и метод капитализации прибыли. Приведение стоимости денежного потока за прогнозируемый период к нулевому году (год, предшествующий прогнозируемому периоду) в этом методе осуществляется с помощью ставки капитализации. В классическом виде ставка капитализации (Ск) представляет собой разницу между номинальной ставкой по кредитам (Сс) и индексом инфляции (Ин) плюс единица. Более точное значение, прежде всего для стран с высоким уровнем инфляции, можно получить с помощью формулы:
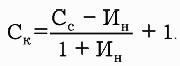
Расчет стоимости фирмы «А» методом капитализации прибыли представлен в табл. 14.
Таблица 14. Расчет стоимости фирмы «А» методом капитализации прибыли, тыс. у.е.
Метод расчета стоимости доли участия в капитале основан на показателе множителя прибыли. Стоимость фирмы согласно этому методу будет зависеть от количества акций, прибыли на одну акцию и показателя котировки акции фирмы на фондовой бирже (множителя прибыли). Преимуществом метода является возможность оценить стоимость фирмы как в целом, так и доли участия в капитале (пакета акций) (табл. 15).
Таблица 15. Расчет стоимости доли участия в капитале фирмы «А» на основе показателя множителя прибыли, тыс. у. е.

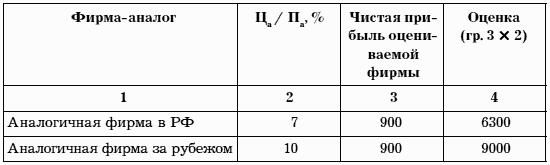
При оценке фирмы методом рыночных сравнений необходимо правильно выбрать показатель, на основе которого будет рассчитываться стоимость фирмы. Такими показателями могут быть: цена фирмы-аналога (Ца) / денежный поток; Ца / объем продаж и др. Преимущество будет иметь тот показатель, который в наибольшей степени отражает специфику сферы функционирования фирм и результат их деятельности. Стоимость фирмы «А» рассчитана на основе показателя Ца / чистая прибыль фирмы-аналога (Па) (табл. 16).
Таблица 16. Расчет стоимости фирмы «А» методом рыночных сравнений, тыс. у. е.
Практический опыт применения данных методов в странах со стабильной рыночной системой показывает, что наиболее точной является оценка по методу дисконтирования денежного потока. В современных российских условиях в период перехода к рыночным отношениям, характеризующимся дестабилизацией цен, ненадежностью экономических прогнозов, применение этих методов оценки фирм затруднительно. Однако по мере стабилизации экономики эти методы все больше будут входить в практику.
Определение стоимости гудвилла вытекает из его расчета как разницы между ценой покупки фирмы, определяемой соответствующим контрактом, и ценой ее чистых активов (т. е. суммарных активов за вычетом суммарных обязательств). Стоимость активов и обязательств устанавливается на основе бухгалтерской отчетности фирмы. Что касается цены покупки фирмы, то ее объективная оценка дается исходя из определения гудвилла как способности компании извлечь в будущие периоды большую прибыль, чем прибыль, обычно приносимую активами и аналогичными активами, находящимися в ее распоряжении. Таким образом, установление количественных размеров гудвилла непосредственно связано с оценкой доходов компании. Оценка гудвилла осуществляется в несколько этапов.
Этап 1. Определение будущих периодов. В бухгалтерской практике наиболее надежным методом оценки будущих прибылей считается экстраполяция на будущие периоды их динамики за прошлые периоды. В простейшем случае для этого берется отчетность компании на последние три-пять лет и выводится среднее арифметическое из суммы прибылей за эти периоды. Возможно также и использование более сложных экономико-статистических методов, например экстраполяции тенденций прошлых периодов на будущие методом наименьших квадратов.
Этап 2. Определение уровня прибыльности, нормального для данной отрасли. В этих целях берутся среднеотраслевые показатели прибыльности на основе данных отчетности компаний или авторитетных статистических публикаций. Прибыльность определяется как отношение прибыли к балансовой стоимости активов в среднем по компаниям отрасли.
Этап 3. Определение гипотетической прибыли покупаемой фирмы при нормальном уровне прибыльности осуществляется посредством умножения балансовой стоимости активов данной фирмы на среднеотраслевой уровень прибыльности.
Этап 4. Определение превышения расчетной прибыли данной фирмы над расчетным гипотетическим уровнем ее прибыли в следующем учетном периоде. Исходя из знаний, определенных на основе данных прошлых периодов доходности фирмы и стоимости ее активов, оценочный показатель ее прибыли в следующем учетном периоде рассчитывается посредством перемножения этих двух величин. Из этой величины вычитается гипотетический доход, определенный на третьем этапе. Безусловно, при определении цены покупки фирмы присутствует значительный элемент субъективизма, объясняемый, скажем, таким фактором, как искусство ее продавцов и покупателей вести деловые переговоры.
Этап 5. Расчет гудвилла, по сути, является количественным отражением того обстоятельства, что он определяется превышением прибылей компании над нормальным уровнем. Размер превышения за период был выявлен на четвертом этапе. Важно, в течение скольких лет (периодов) будет сохраняться это превышение. Данный показатель определяется длительностью действия факторов, определяющих наличие гудвилла, и может составлять период от нескольких лет (допустим, эти несколько лет понадобятся конкурентам компании, чтобы самостоятельно разработать используемую ею секретную технологию) до бесконечности (как в случае, когда компания владеет участком земли в центре Москвы или Манхэттена). Зная размер превышения прибылей компании над нормальным уровнем, оценочное число лет, в течение которых оно будет сохраняться, можно рассчитать и сам гудвилл как нынешнюю стоимость превышения прибылей над нормальным уровнем в течение нескольких периодов.
Выбор размера ставки дисконтирования зависит от конкретных обстоятельств и определяется прежде всего степенью риска потери гудвилла. При отсутствии (реальном или гипотетическом) риска потери гудвилла ставка дисконтирования берется равной рыночной ставке процента. При появлении риска она начинает возрастать пропорционально его вероятности.
Стандартами GААР предписывается, чтобы приобретенный гудвилл амортизировался в течение срока его полезного использования, который не должен превышать 40 лет. Это обусловлено необходимостью затрат и доходов по периодам.
Такой метод учета гудвилла, конечно, является весьма условным. Компания амортизирует приобретенный на стороне гудвилл, в то время как ее затраты на создание гудвилла собственными усилиями относятся к затратам периода. Кроме того, сам срок жизни гудвилла часто крайне сложно определить. Тем не менее этот срок служит неким паллиативным решением задачи использования единообразного метода учета обесценения гудвилла.
При определенных обстоятельствах гудвилл может иметь не только положительную, но и отрицательную величину. Это происходит, когда стоимость активов приобретенной фирмы превышает цену, за которую она была куплена. Такие ситуации весьма редки, но тем не менее имеют место, когда у продавца нет возможности продать активы принадлежащей ему фирмы по частям.
Учет отрицательного гудвилла осуществляется следующим образом. Его сумма распределяется пропорционально на стоимость основных средств фирмы, за исключением долгосрочных инвестиций в ценные бумаги. Если после этого стоимость основных средств снижается до нуля, а часть отрицательного гудвилла сохраняется, то эта часть должна рассматриваться в качестве кредита, перенесенного на будущие периоды, и амортизироваться в течение периода его полезного использования. Метод амортизации должен указываться в приложении к финансовой отчетности.
Важный фактор, который необходимо учитывать при оценке гудвилла, основывается на «силовой» теории гудвилла. Это основывается на том, что прибыли, накапливаемые фирмой за счет обладания гудвиллом, в какой-то момент времени будут терять силу и постепенно замещаться прибылями, накапливаемыми за счет нового гудвилла, созданного позже. Таким образом, старый гудвилл постепенно исчезает или теряет силу и постепенно создается новый гудвилл. Следовательно, у фирмы гудвилл может существовать всегда, но очень редко он будет иметь одинаковую стоимость или состоять из одних и тех же элементов.
Задача бухгалтера не обязательно состоит в том, чтобы найти «истинную» цифру, которая могла бы быть подтверждена тем или иным способом, а как раз в том, чтобы найти «приемлемую» цифру, которую участники сделки приняли бы за основу соглашения. В отдельных отраслях торговли, промышленности и профессиях эти методы, хотя не обязательно «истинные», зачастую принимаются за основу переговоров.
На предприятиях розничной торговли различных типов принято оценивать гудвилл по среднедневному объему продаж за последний год, умноженному на определенный коэффициент. Этот коэффициент будет, конечно, различен для различных типов предприятий и часто постепенно меняется в одинаковых пропорциях.
Во многих профессиональных фирмах, таких как аудиторские фирмы, принято оценивать гудвилл как общую сумму гонораров за год, умноженную на оговоренную цифру, представляющую собой количество лет. Например, то, что называется двухлетней покупкой фирмы с общей суммой гонораров в 10 000 у. е. в год, означает: гудвилл равен 20 000 у. е. (2 · 10 000).
Основой для определения гудвилла может являться также чистая средняя годовая прибыль за указанное число прошедших лет, умноженная на согласованное число или сверхприбыльную основу. Например, предприниматель владеет фирмой, приносящей ему ежегодно 5000 у. е. чистой прибыли. Его капитал, вложенный в дело, равняется 10 000 у. е. Если бы он вложил его в какое-либо дело, с такой же степенью риска он мог бы рассчитывать на 5 %-ный доход в год. Вместо работы на себя он мог бы работать где-либо, получая ежегодное жалованье в 2000 у. е. Тогда годовая сверхприбыль составит 2500 у. е.: чистая годовая прибыль (5000 у. е.) минус вознаграждение за такую же работу (200 у. е.) и минус проценты на инвестированный капитал (5 % от 10 000 у. е. = 500 у. е.).
Если ожидается, что сверхприбыли могут быть получены в каждом периоде из последующих пяти лет, то величина гудвилла равняется сумме получаемых дополнительно 2500 у. е. за каждый из следующих пяти лет. В то же время прибыли, получаемые от приобретенного гудвилла, падают по мере того, как этот гудвилл прекращает свое существование, но постепенно создается новый гудвилл, приносящий прибыль. Например, меняется руководство фирмы, ее инженерно-технический персонал, меняется или совершенствуется продукция и т. д. Следовательно, при покупке фирмы гудвилл должен оцениваться следующим образом. Во-первых, необходимо рассчитать прибыли, которые будут накоплены фирмой, если будет куплена существующая фирма. Во-вторых, следует рассчитать прибыли, которые будут накоплены, если вместо покупки существующей фирмы будут куплены идентичные активы (без гудвилла) и фирма начинает с нуля.
Разница в ожидаемых прибылях будет являться результатом воздействия гудвилла (табл. 17).
Таблица 17. Дисконтный метод расчета гудвилла, тыс. у. е.*

* Примечание. В пятый и последующие периоды не будет никакой разницы в прибылях.
Запись гудвилла в балансе свидетельствует о том, что фирма куплена, а не основана ее хозяином. Относительно гудвилла между партнерами могут заключаться любые специальные соглашения. Ограничений в выборе методов оценки гудвилла не существует.
Однако, если нет специального соглашения, можно утверждать, что партнер по фирме будет владеть долей гудвилла в таком же соотношении, в каком участвует в прибылях. Так, если один из партнеров имеет одну четверть прибыли, тогда он будет владельцем одной четверти гудвилла. Когда вводится новый партнер, который будет получать одну третью часть прибылей, он будет, если не существует каких-либо противоположных соглашений, владельцем одной третьей части гудвилла. Следовательно, необходимо, чтобы он заплатил что-то за гудвилл при вступлении в фирму либо в дебет его счета капитала должна быть начислена дополнительная сумма.
Рассмотрим простой пример. Партнеры А и В состоят в товариществе, разделяя прибыли пополам. В товарищество принимается новый партнер С, и теперь А, В и С будут получать по одной третьей части прибылей и, следовательно, каждый из них теперь будет владеть одной третьей частью гудвилла. Так как А и В владели половиной гудвилла, каждый из них передал, таким образом, часть активов С. Несколькими месяцами позже фирма продается другой компании, при этом за гудвилл получено 30 тыс. у. е. А, В и С получат таким образом по 10 тыс. у. е. каждый в соответствии с их долей в гудвилле. Если бы с С не было взыскано за гудвилл или он не заплатил за него ничего, то А и В должны были бы отказаться от части своей собственности в фирме в пользу С, не получив взамен ничего.
Любое изменение в распределении прибылей, если специально не согласовано обратное, будет означать, что владение гудвиллом также изменится. Изменение владения гудвиллом будет иметь место в случае, если произойдет любое из следующих событий:
• произошло изменение в отношении, по которому распределяется прибыль между существующими партнерами;
• вводится новый партнер;
• партнер умер или выбыл.
Во всех перечисленных случаях весь гудвилл не продается. Только во втором случае часть гудвилла продается или взыскивается с нового партнера. В третьем случае гудвилл может быть куплен оставшимися партнерами, и это не обязательно будет та же сумма, которая могла бы быть получена при продаже новому партнеру. Во втором случае обычно допускается, что если новый партнер должен заплатить 1 тыс. у. е. старым партнерам в уплату за одну четвертую часть гудвилла, тогда весь гудвилл стоит 4 тыс. у. е. Объясняется это тем, что если одна четверть могла быть продана за 1 тыс. у. е., то общая цена должна быть в том же соотношении, т. е. 25 % равняется 1 тыс. у. е. Однако это часто не так. Относительно более высокая цена могла бы быть получена от того, кто стремится стать старшим партнером. Поэтому одна четвертая часть может равняться 1000 у. е., но три четверти гудвилла могут составлять, скажем, 5000 у. е. вследствие факторов престижа и управления, которые дало бы покупателю старшее партнерство.
Аналогично в случае с выходом или смертью партнера сумма, выплачиваемая ему или его представителям, может не быть прямо пропорциональна общей величине гудвилла. Условия варьируются широко, но личные отношения и другие факторы будут влиять на выплачиваемую сумму. Следовательно, вопрос о сумме, выделяемой на гудвилл, во всех случаях является одним из пунктов соглашения между партнерами, и она не обязательно равняется общей продаваемой стоимости.
В отличие от частного торговца, товарищество может открыть в своих бухгалтерских регистрах счет гудвилла даже в случае, если гудвилл никогда не приобретался из внешнего источника. Например, счет гудвилла может быть открыт просто потому, что партнеры изменили соотношения распределения прибылей, хотя они были партнерами – основателями фирмы и, следовательно, никогда ничего не платили постороннему лицу за гудвилл.
Некоторые используемые методы предполагают открытие счета гудвилла, в то время как в других методах корректировки производятся без использования счета гудвилла. Не всегда удобно открывать счет гудвилла. Когда счет гудвилла открыт, само его существование в балансе может нежелательно повлиять на перспективных покупателей фирмы или ее части. Если счет гудвилла показывал бы сальдо 10 тыс. у. е., то это могло бы повлиять на решение покупателя. Он мог бы быть вполне согласен заплатить 30 тыс. у. е., если бы счет гудвилла не существовал, но теперь оказывается, что его просят заплатить 30 тыс. у. е. за то, что несколько лет назад было оценено в 10 тыс. у. е. С другой стороны, кредитору было бы приятно видеть уверенность фирмы в оценке своего гудвилла, отраженной в балансе как актив.
Случаи изменения отношения распределения прибыли между существующими партнерами происходят, когда эффективные вклады партнеров, выражаемые в уровне квалификации или затраченных усилиях, изменились в той или иной форме. Вклад партнера может уменьшиться из-за плохого здоровья, или преклонного возраста, или из-за того, что он занят какой-то другой деятельностью помимо товарищества. Вклад партнера может увеличиться благодаря большему объему работы или повышению квалификации в сравнении с тем уровнем, когда он вступил в фирму. Тогда партнеры должны будут взаимно согласовать новые отношения распределения прибылей. Отсутствие соглашения могло бы означать ликвидацию фирмы.
Теперь рассмотрим на примерах случаи изменения отношения распределения прибыли, когда: счет гудвилл открыт; корректировки производятся без помощи счета гудвилл.
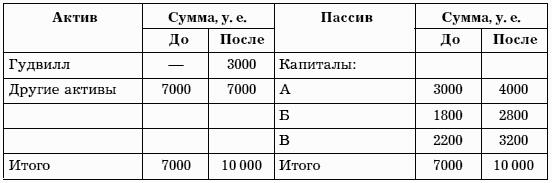
Например А, Б, В работали в фирме в течение 10 лет. Они всегда делили прибыль поровну. В бухгалтерских книгах никогда не существовал счет гудвилла. Партнеры договорились, что с начала следующего года В будет получать только одну пятую часть прибылей. Это связано с тем, что в будущем он будет уделять меньше времени делам фирмы. А и Б в этом случае будут получать по две пятых прибылей каждый. Баланс фирмы на конец года выглядит следующим образом (табл. 18).
Таблица 18. Баланс по состоянию на 31 декабря.

Партнеры договорились, что гудвилл должен оцениваться в 3000 у. е.
1. Счет гудвилла открыт, и общая сумма гудвилла записывается в его дебет. Кредитовые записи делаются в счетах капитала партнеров, что является общей величиной гудвилла, разделенной между партнерами в соответствии с их старой пропорцией распределения прибылей.
Статьи баланса до и после корректировки будут выглядеть следующим образом (табл. 19).
Таблица 19. Баланс до и после корректировки.
2. Счет гудвилла не открывался. Воздействие изменения во владении гудвилла может быть показано следующим образом (табл. 20).
Таблица 20. Изменение капитала партнеров.

Строка, озаглавленная «Корреспондируется счет капиталов», показывает, что с партнера, который получил гудвилл, благодаря изменению должна быть взыскана сумма прироста путем дебетования его счета капитала на ее величину. Партнер, потерявший гудвилл, должен получить компенсацию за это путем кредитования его счета капитала. Статьи баланса до и после корректировки выглядят таким образом (табл. 21).
Таблица 21. Баланс до и после корректировки.

На первый взгляд кажется, что имеется некоторое несоответствие между использованием методов (а) и (б). Предположим, однако, что вскоре после внесения вышеприведенных корректировок фирма продается, промежуток времени при этом настолько короток, что величина гудвилла не изменилась. Если прочие активы продаются за 7000 у. е., а гудвилл за 3000 у. е., то в методе (а) 1000 у. е. было бы как раз достаточно, чтобы заплатить партнерам суммы, причитающиеся в соответствии с их счетами капитала. В методе (б) общая сумма счетов капитала равна 7000 у. е., и поэтому денежных средств, полученных от продажи прочих активов, будет как раз достаточно для того, чтобы заплатить суммы, причитающиеся партнерам. В дополнение к этому продажа гудвилла составила 3000 у. е., и эта сумма теперь уже может быть выплачена партнерам в соотношении, в каком они владеют гудвиллом, т. е. А – две пятых, 1200 у. е., Б – две пятых, 1200 у. е. и В – одну пятую, 600 у. е. Это означает, что в итоге каждый получил бы: А – 2800 + 1200 = 4000 у. е.; Б – 1600 + 1200 = 2800 у. е.; и В – 2600 + 600 = 3200 у. е. Можно увидеть, что это те же суммы, что были выплачены в соответствии с методом (а). Таким образом, оба метода приводят к одному и тому же конечному результату. Единственной разницей между ними является то, что один метод использует счет гудвилла, в то время как другой обходится без него.
С введением нового партнера, если только он не получает долю отошедшего от дел или умершего партнера, очевидно, что доли прибылей, получаемые каждым партнером, должны быть изменены. Если (А) получает 2/3 прибыли, а (Б) – 1/3, тогда с введением (В) старые партнеры должны уступить ему часть прибылей. Они могут сделать это, либо (1) оставив такую же пропорцию их долей прибылей, так, что сравнительные соотношения, в которых они разделяют прибыли, останутся такими же, как и раньше, либо (2) разделение прибылей станет таким, что соответствующие отношения распределения прибылей старых партнеров изменятся и различия между ними будут, как между новой и старой фирмами.
Если применяется (1), то с введением (В) разделение прибылей может быть одним из следующих (табл. 22).
Таблица 22. Некоторые возможные решения разделения прибылей.
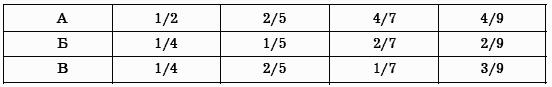
(А) имел 2/3 прибылей, а (Б) – 1/3 прибыли. Таким образом, (А) владеет долей прибылей, которая была в два раза больше, чем у (Б). Во всех вышепредставленных решениях (А) по-прежнему получает в два раза больше (Б) независимо от того, сколько имеет (В).
С другой стороны, если соотношение станет: (А) – 1/3, (Б) – 1/3 и (В) – 1/3, тогда (А) не будет получать в два раза больше прибылей, чем (Б). Это рассматривается как (2).
Когда применяется (1), корректировки требуются только между (В) и старым товариществом для того, чтобы компенсировать получение (В) части гудвилла. Если применяется (2), тогда будут нужны корректировки гудвилла, получаемого (В), но также будут необходимы корректировки изменения в соответствующих долях гудвилла, принадлежащего старым партнерам.
Исходя из сказанного существуют три варианта изменения гудвилла с введением нового партнера:
1) отсутствие изменения в соответствующих долях прибылей старых партнеров;
2) соответствующие доли прибылей старых партнеров изменяются с введением нового партнера;
3) новый партнер платит взнос за долю гудвилла.
Применяются три основных метода для удовлетворения конкретных желаний партнеров, которые используются в конкретной ситуации:
• старые партнеры хотят, чтобы им заплатили деньги лично;
• предполагается, что денежные средства должны быть оставлены в фирме;
• будет произведена только корректировка, потому что вступающий партнер не имеет достаточно денег, чтобы заплатить отдельно за гудвилл.
При первом методе новый партнер платит сумму лично старым партнерам, которую они делят в соответствии с их старыми отношениями распределения прибылей, иногда деньги платятся в фирму только для того, чтобы сразу же быть изъятыми. Это будет просто контрпроводка в кассовой книге.
При втором методе новый партнер платит деньги в фирму. Это записывается в дебет кассовой книги, а затем записывается в кредит счетов капитала старых партнеров в соответствии с их старыми нормами распределения прибылей.
При третьем методе открывается счет гудвилла, в дебет которого записывается общая расчетная величина гудвилла, в счетах капитала старых партнеров производятся кредитовые записи в соответствии с их старым отношением распределения прибылей. Новый партнер не платит специально за гудвилл никаких денег. Любые деньги, которые он платит, являются капиталом и, следовательно, будут записываться в кредит счета капитала.
При втором варианте введение нового партнера часто происходит из-за неких фундаментальных перемен в фирме и часто оказывается, что соответствующие доли прибылей, получаемые старыми партнерами, нуждаются в корректировке для сохранения справедливого деления прибылей в будущем. Либо партнер заплатит за свою долю гудвилла, либо будет сделана корректировка для «взыскания» с его счета капитала без каких-либо денежных платежей с его стороны.
Третий вариант предполагает, что новый партнер платит взнос за долю гудвилла. Если не согласовано обратное, предполагается, что общая стоимость гудвилла прямо пропорциональна сумме, вносимой новым партнером за получаемую им долю. Если новый партнер платит 1200 у. е. за одну пятую часть прибылей, то получаемый в результате расчетов гудвилл равен 6000 у. е. Сумма в 800 у. е. за одну четвертую часть прибылей будет, следовательно, подразумевать общую величину гудвилла в 3200 у. е.
Необходимо подчеркнуть, что там, где в старом товариществе существовал счет гудвилла, отражающий полную величину гудвилла, счета старых партнеров кредитовались бы в соответствии с их долями и последующие корректировки не должны были бы применяться.
Например, партнеры И, К, Л, М разделяют прибыли в соотношении 2: 3: 4: 1 соответственно. Другими словами, имеется всего (2 + 3 + 4 + 1 = 10) десять частей, из которых И получает две десятых, К – три десятых, Л – четыре десятых и М – одну десятую часть прибылей. Новый принимаемый партнер Н должен заплатить 1000 у. е. в качестве взноса за свою долю гудвилла. Прибыли будут теперь разделяться между И, К, Л, М и Н в соотношении 2: 1: 2: 2: 1 соответственно (всего 8 частей). Эффект изменений во владении гудвилла показан в табл. 23. Так как 1000 у. е. была заплачена за одну восьмую часть гудвилла, то общая величина принимается равной 8000 у. е.
Таблица 23. Изменения во владении гудвилла.
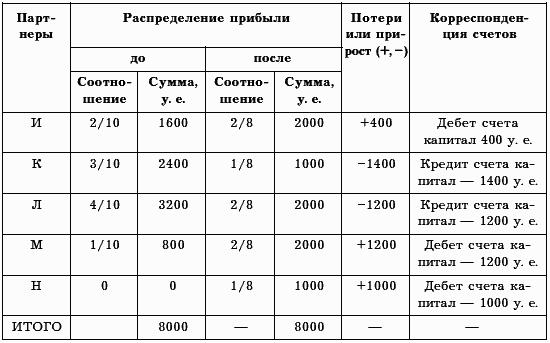
К и Л являются партнерами, которые уступают часть принадлежащего им гудвилла. Поэтому они получили компенсацию в виде увеличения их счетов капитала, в то время как с партнеров, увеличивших свою часть, была взыскана, т. е. записана в дебет, сумма приобретенного гудвилла. Запись по дебету в счете капитала Н будет аннулирована записью по кредиту, производимой, когда он фактически оплатит, как было условлено, свой взнос в 1000 у. е. Таким образом, новый партнер оплатил бы свою долю гудвилла, тогда как «претензии» других на активы фирмы, т. е. их счета капитала, были бы соответственно скорректированы. Допустим, что новый партнер не должен платить никакую сумму специально за гудвилл, а общая величина гудвилла принята за 8000 у. е., тогда записи будут точно такими же, как уже показанные. Единственным отличием будет то, что запись по дебету в счете капитала Н не будет аннулирована записью по кредиту суммы, внесенной специально для этой цели. Если бы Н внес в фирму 3000 у. е., то дебетовая запись 1000 у. е. за гудвилл уменьшила бы его капитал до 2000 у. е. В другом случае, если бы он внес только 400 у. е., его счет капитала имел бы дебетовое сальдо 600 у. е. до тех пор, пока его доля прибылей не стала бы достаточной для превращения такого сальдо в нормальное кредитовое.
Когда партнер уходит из фирмы, то он или его представители согласовывают со старыми партнерами все формальности. Возможно, договор товарищества будет содержать положение, предусматривающее такое событие, и если так, то оно будет рассматриваться. В противном случае будет заключено новое соглашение. Естественно, что для любого соглашения было бы нормальным признание за уходящими партнерами права на запись его доли гудвилла в кредит его счета капитала в соответствии с отношением распределения прибылей. Он мог бы оставить причитающуюся ему сумму как заем товариществу или же вся сумма или ее часть могла бы быть выплачена ему немедленно или в рассрочку.
Возможен вариант, когда новый партнер получает долю ушедшего партнера, при этом все операции производятся между ними и другие партнеры не вмешиваются никаким образом. С полной уверенностью можно говорить только о том, что если партнеры не могут договориться о порядке принятия какого-либо решения, то товарищество должно быть распущено.
Существуют две концепции амортизации гудвилла. В первой концепции делается упор на то, что приобретенный гудвилл хранится, как актив. Другая концепция придерживается точки зрения, согласно которой гудвилл должен амортизироваться через счет прибылей и убытков из года в год на протяжении всего срока существования.
1. Купленный гудвилл, как актив, должен исключаться из книг немедленно по приобретении.
2. В некоторых компаниях, где существует особая необходимость, купленный гудвилл может амортизироваться (т. е. изнашиваться) из года в год на протяжении всей полезной экономической жизни.
3. Гудвилл, который не был куплен, а был создан в самой компании (наследственный гудвилл), вообще никогда не должен записываться в бухгалтерские книги.
4. Там, где есть «отрицательный гудвилл», он должен прибавляться к резервам в балансе компании (имеются в виду резервы, носящие характер капитала).
Гудвилл, или репутация фирмы в широком смысле слова, является одним из самых сложных и противоречиво трактуемых нематериальных активов. Гудвилл – это преимущества, которые получает покупатель при покупке уже существующей и действующей компании по сравнению с организацией самостоятельной новой фирмы. Эти преимущества могут быть связаны с наличием постоянной клиентуры, выгодным географическим расположением, высококвалифицированной управленческой командой, хорошо поставленной системой сбыта, с секретной технологией или «формулой», налоговыми льготами, благоприятными кредитными условиями и т. д. Таким образом, источник гудвилла – это все положительные моменты, присущие данному конкретному предприятию: гудвилл не может быть отделен от него.
Гудвилл возникает в момент продажи, появляется только в бухгалтерских записях покупателя и определяется как разница между покупной ценой (стоимостью предприятия в целом) и суммой рыночных стоимостей чистых активов по отдельности. Отметим особо два момента. Первый – при суммировании стоимостей отдельных активов берется не учетная, а рыночная их стоимость. Второй – берется сумма чистых активов, т. е. всех активов за вычетом обязательств (всего активов минус всего обязательств).
Неприобретенный, или «наследственный», гудвилл, как правило, вообще не отражается в бухгалтерском учете, поскольку не существует события, которое позволило бы оценить стоимость компании в целом. Оценка первоначальной стоимости гудвилла, по которой она будет отражаться в бухгалтерских записях покупателя, является проблемой, которая решается различными методами. Рассмотрим некоторые из методов, используемых для оценки гудвилла. В целом следует отметить, что общей унифицированной практики для расчета первоначальной стоимости гудвилла не существует, и считается, что метод, используемый в конкретной сделке, является наилучшим.
Основные подходы к расчету первоначальной стоимости гудвилла следующие:
1) метод общей оценки. Это метод прямого расчета гудвилла как разницы между покупной ценой и суммой рыночных стоимостей чистых активов по отдельности. Такой метод используется, когда известны рыночные цены всех активов и обязательств фирмы. Они могут быть получены в результате специально проведенной (для целей покупки) аудиторской оценки, независимой экспертной оценки или каким-либо иным способом. Как правило, разница между учетной ценой и рыночной стоимостью бывает существенной для запасов (если используется метод ЛИФО) и для долгосрочных активов. Если рыночную стоимость отдельных активов определить сложно, то используются другие подходы;
2) метод дополнительной «зарабатывающей» способности. Этот метод оценки базируется на превышении нормы прибыли, которую может заработать данная компания, над среднегодовой нормой прибыли. Норма прибыли равна частному от деления чистой прибыли на величину чистых активов.
Пример.
Стоимость чистых активов компании А равна 10 000 000 у. е., среднеотраслевая норма прибыли 10 %, или 0,1. Тогда чистая среднеотраслевая прибыль равна: 10 000 000 у. е. 0,1 = 1 000 000 у. е. Если реальная чистая среднегодовая прибыль (например, за последние пять лет) компании А равна 1 200 000 у. е., то, соответственно, превышение чистой прибыли компании А над среднеотраслевой составит 1 200 000 – 1 000 000 = 200 000 у. е. Гудвилл в этом случае составляет 200 000 у. е. · n, где n – некоторое число, согласованное между продавцом и покупателем, которое характеризует предполагаемое количество лет, в течение которых прибыль будет превышать среднеотраслевую. Как правило, оно варьируется от двух до четырех лет. Если это число 4, то гудвилл в нашем примере равен: 200 000 у. е. 4 = 800 000 у. е. Такой метод иногда выделяют отдельно и называют методом количества лет.
Другой метод расчета гудвилла исходя из превышения нормы прибыли – это капитализация ожидаемого превышения чистой прибыли над среднеотраслевой прибылью по среднеотраслевой норме прибыли. В нашем примере гудвилл, рассчитанный этим методом, равен:

Теоретически это наиболее правильный метод расчета гудвилла, поскольку он показывает, сколько у. е. дополнительно компании необходимо инвестировать, чтобы заработать на 200 000 у. е. больше, чем среднеотраслевая прибыль. Кроме трудностей, возникающих при оценке первоначальной стоимости гудвилла, существуют проблемы учета этого вида нематериальных активов.
Можно выделить четыре основных способа списания гудвилла.
1. Учитывается как актив и амортизируется в течение полезного срока использования. Такой подход применяется, например, в США, он установлен также директорами ЕС. Период списания ограничен сроком – сорок лет в США и пять лет в ЕС. Считается, что при данном подходе соблюдается принцип соответствия доходов и расходов периода, поскольку расходы на приобретение гудвилла сопоставляются с доходами, которые фирма приносит в последующие годы. Кроме того, поскольку на нее затрачены деньги и она может быть продана, то логична трактовка гудвилла как актива.
2. Немедленно списывается при приобретении за счет собственного капитала или прибыли. Такой подход разрешен в Великобритании (наряду с предыдущим). Считается, что согласно принципу осмотрительности гудвилл не сможет считаться активом, так как находится вне контроля менеджмента, при ликвидации компании она ничего не стоит, а период полезной жизни определить практически невозможно.
3. Учитывается как «постоянный» актив, не амортизируется, списывается лишь при очевидной и существенной потере стоимости. Считается, что приобретенный гудвилл не теряет стоимости, поскольку при нормальном управлении деятельность предприятия должна поддерживаться на соответствующем уровне. Ликвидационная стоимость гудвилла (при следующей продаже), соответственно, будет равна ее первоначальной стоимости, а следовательно, база для расчета амортизации отсутствует. Кроме того, расходы по поддержанию бизнеса в хорошем состоянии уже отнесены на издержки, и если гудвилл будет амортизироваться, то это приведет к двойному счету.
4. Учитывается как «висящий» дебет (контрсчет) к собственному капиталу. Считается, что гудвилл не является активом в обычном смысле, не имеет объективной стоимости, и такой подход позволяет, с одной стороны, отразить специфику, а с другой – дает возможность пользователю самостоятельно трактовать понятие «гудвилл». Таким образом, единообразного подхода к учету и списанию стоимости гудвилла не выработано. Каждый из вышеперечисленных методов имеет свои плюсы и минусы, и применение того или иного метода регламентируется национальными стандартами учета.
5.3. Учет гудвилла в европейских странах.
Великобритания.
Гудвилл вычисляется как разница между неискаженной стоимостью всей покупки и неискаженной стоимостью ее отдельных компонентов.
Положительный гудвилл может рассчитываться одним из следующих способов:
• через немедленное списание в резерв;
• через амортизацию в отчете о прибылях и убытках в течение экономически обоснованного срока жизни активов.
Отрицательный гудвилл должен поступать непосредственно в резерв.
Швеция.
Закон о бухгалтерском деле предписывает, что в тех случаях, когда в учетных бухгалтерских документах компании появляется гудвилл (например, приобретение акционерной компании), он может учитываться как основной капитал, по крайней мере 10 % которого должны амортизироваться ежегодно. Как сказано в рекомендациях FАR, консолидированный гудвилл должен рассматриваться аналогично и учитываться как основной капитал и амортизироваться в течение не более 10 лет. Складывается впечатление, что такой подход становится общей практикой, хотя до недавнего времени многие компании растягивали срок амортизации до 40 лет. Некоторые компании предпочитают после поглощения списывать гудвилл собственного капитала.
FАR рекомендует, чтобы отрицательный гудвилл, который часто в Швеции называют как «нежелание», должен учитываться в зависимости от того, как он появился. Шведские компании обращаются с отрицательным гудвиллом следующим образом:
• осуществляют вычет из поглощенного основного капитала;
• включают его в капитал ограниченного пользования;
• учитывают его как долгосрочное обстоятельство, которое может быть разблокировано и переведено в собственный капитал компании только через несколько лет.
Испания.
Когда цена покупки компании превышает чистую балансовую стоимость приобретенных средств, этот излишек может пойти на увеличение активов компании-покупателя до величины рыночной стоимости. Не вошедший туда излишек должен амортизироваться в течение не более 5 лет, а при должном обосновании в комментариях к отчетным документам – 10 лет. Эти требования более жесткие, чем применяемые в большинстве остальных стран Европы. Если в бухгалтерских документах имеется остаток гудвилла, то выплата дивидендов не допускается, потому что они понижают распределяемую прибыль ниже размера остатка гудвилла.
Португалия.
Гудвилл может появиться в активах компании только в том случае, если она приобретает другую компанию и платит больше, чем составляет балансовая стоимость (активы минус долги) поглощаемой компании. Следовательно, гудвилл может появиться только в результате сделки.
Гудвилл должен быть амортизирован, как правило, максимум за 5 лет, если только не будет обоснована необходимость продления этого срока. В этом случае максимальный период удлиняется до 20 лет, но об этом надо указывать в комментариях к ежегодным отчетным документам.
Подобно другим странам Европы – Испании, Дании и Ирландии – амортизация гудвилла не подвергается налогообложению.
Нидерланды.
При приобретении компании в бухгалтерском учете в документах компании-покупателя оцениваются все отдельные активы и пассивы. Гудвилл – это разница между групповой долей чистых активов и стоимостью покупки. Если величина гудвилла отрицательна, он кредитуется с фонда переоценки, при этом средства могут:
• вычитаться из прибыли;
• списываться из резервов;
• амортизироваться в течение пяти лет.
Необходимость превышения этого срока амортизации должна быть мотивирована и указываться в комментариях к бухгалтерским отчетам.
Люксембург.
Гудвилл вычисляется как разница между неискаженной стоимостью приобретения компании и неискаженной стоимостью приобретенных чистых активов этой компании. Он должен быть списан в течение пяти лет; если период амортизации превышает этот срок, обоснованные пояснения этому должны приводиться в комментариях к бухгалтерским отчетам.
Италия.
Гудвилл показывается в бухгалтерских отчетных документах отдельной компании как цена, заплаченная за него при приобретении, и эта же цена указывается в контракте на приобретение. Такой гудвилл обычно амортизируется в течение 5-10 лет и считается расходами, подлежащими налогообложению.
В консолидированных отчетных документах гудвилл вычисляется как разница между неискаженной стоимостью всего приобретения и неискаженной стоимостью его отдельных активов. Позитивный гудвилл может либо немедленно списываться из нераспределенной прибыли, либо капитализироваться. В последнем случае срок его амортизации обычно не превышает пяти лет. Отрицательный гудвилл должен быть показан как резерв или фонд для покрытия будущих потерь.
Германия.
Гудвилл в консолидированных отчетных документах обычно отражает разницу между рыночной стоимостью приобретенных чистых активов и затратами на инвестиции. Гудвилл может быть списан при приобретении из резерва капитала, а может амортизироваться. Хотя закон упоминает о том, что нормальный амортизационный период равен четырем годам, тем не менее он рассматривается в компаниях в пределах сорока лет, и все с этим на практике соглашаются.
«Отрицательный гудвилл» при обычных условиях появляться не должен, так как это ведет к снижению величины активов при их переоценке. Если же это случается, то его следует трактовать как пассив, освобождение от которого возможно только при получении прибыли, например от перепродажи приобретенного предприятия, или в том случае, если будущие убытки могут особым образом быть связаны с таким гудвиллом, который произошел при событии, ожидаемом в связи с назначением цен покупки.
Франция.
В гудвилл входят нематериальные активы, которые не отражаются по другим статьям балансового отчета, но которые необходимы для дальнейшей деятельности компании. Они могут появиться в активах, когда компания приобретает их. Следовательно, следуя предписаниям Директивы ЕЭС № 4, гудвилл может появиться при совершении сделки.
По контрасту с тем, что закладывалось в требованиях Директивы ЕЭС № 4, (Sосiаs 1991) указывает, что не существует ограничений в отношении периода амортизации гудвилла, хотя превышение установленного срока должно быть мотивировано и указано в комментариях к бухгалтерским отчетам. Как установил Шайд (Sсhеid) и Уолтон (Wаltоn), 66 % французских групп списывают гудвилл в течение от двадцати до сорока лет, 12 % из них делают это за период меньше двадцати лет, а 7 % вообще его не списывают. Около 8 % вычитают его стоимость непосредственно из резервов, а остальные компании, которые были исследованы, либо не имеют гудвилла вообще, либо не предоставили информации относительно метода его амортизации. Для тех же компаний, которые не публикуют сводных групповых бухгалтерских отчетов, обычная практика – не уценивать значение гудвилла.
Дания.
После введения в действие в 1990 г. Директивы ЕЭС № 7 гудвилл вычисляется как разница между неискаженной стоимостью приобретения компании и неискаженной стоимостью приобретенных чистых активов этой компании.
При этом можно:
• списать разницу с резервов применительно ко времени приобретения;
• провести его через отчет о прибылях и убытках применительно ко времени приобретения;
• признать его как нематериальный актив при приобретении и амортизировать в течение установленного срока действия. Если этот срок оценивается более чем в пять лет, то это необходимо обосновать в комментариях к бухгалтерским отчетам.
Отрицательный гудвилл можно:
• показать как резерв и сопоставить его с любыми ожидаемыми убытками дочернего предприятия;
• погасить другим, положительным, гудвиллом;
• отдельно указать как часть капитала в виде перераспределяемого резерва.
Бельгия.
Гудвилл вычисляется как разница между ценой, уплаченной за дочернюю компанию, и балансовой стоимостью ее приобретенных чистых активов на день учета. Насколько возможно, вычисленная разница, которая может быть и положительной, и отрицательной, распределяется по активу и пассиву по рыночной стоимости, т. е. выше или ниже балансовой стоимости. Любая оставшаяся разница показывается как актив, если она положительна, и как пассив, если отрицательна.
Позитивный гудвилл должен амортизироваться обычно не более чем за пять лет и по прямолинейной схеме. Любой более длительный период списания должен обосновываться в комментарии к бухгалтерским отчетным документам. Амортизация гудвилла подвергается налогообложению. Отрицательный гудвилл обычно не оформляется, хотя если его можно отнести на ожидаемые убытки дочернего предприятия, то его величина может погаситься, если эти убытки материализуются.
Глава 6. Учет хозяйстенных операций.
6.1. Оценка имущества предприятия.
Администрация любой организации, безусловно, точно знает, какое имущество числится за этой организацией. Однако далеко не каждый руководитель и бухгалтер смогут точно сказать, какова продажная цена этого имущества. Между тем в некоторых случаях необходимо знать стоимость материально-производственных запасов, например когда предприятие намерено купить или продать имущество. Кроме того, нормативно-правовые акты предписывают в обязательном порядке проводить оценку имущества при создании и ликвидации организации, при заключении договоров залога и страхования, а также в ситуации, когда учредитель вносит те или иные материальные ценности в качестве своей доли в уставный капитал.
Рассмотрим различные методы определения стоимости и имущества организации, а также особенности договора, заключаемого между оценщиком и организацией-заказчиком.
Под имуществом организации понимается:
• совокупность хозяйственных средств, которые в соответствии с данными бухгалтерского баланса составляют имущество организации: основные средства и прочие внеоборотные активы, запасы и затраты, денежные средства, расчеты и прочие активы;
• отдельные материальные объекты.
В Федеральном законе от 29 июля 1998 г. № 135-ФЗ «Об оценочной деятельности» (далее – Закон «Об оценочной деятельности») термин «имущество» употребляется во втором значении – как отдельные материальные объекты. На это указывает то, что имущество называется в законе лишь как один из предметов оценки. А вещи, вещные права и права требования, работы и услуги, информация, объекты интеллектуальной собственности указываются в качестве других предметов оценки отдельно.
Заключая договор на проведение оценки, организация должна прямо указать, что именно будет оцениваться. Недостаточно просто написать – «имущество». Ведь согласно Закону «Об оценочной деятельности» в этом случае оценке подвергнутся только материальные объекты организации, а вещные права и права требования, производственная информация, объекты интеллектуальной собственности могут остаться без внимания оценщиков.
Оценка проводится для того, чтобы установить стоимость имущества организации. Согласно ст. 7 Закона «Об оценочной деятельности» эта стоимость устанавливается в соответствии с рыночными ценами на такое и аналогичное имущество. Нередко нормативные акты предусматривают, что в результате оценки должна быть установлена действительная или разумная, эквивалентная или реальная стоимость. Но и в этих случаях согласно Закону «Об оценочной деятельности» должна быть установлена рыночная стоимость имущества.
Закон «Об оценочной деятельности» определил, что считать рыночной стоимостью: под этим определением понимается наиболее вероятная цена, по которой имущество может быть продано на открытом рынке в условиях конкуренции и без наличия чрезвычайных обстоятельств.
Следовательно, утверждать, что стоимость имущества является рыночной, можно лишь тогда, когда соблюдены следующие условия:
• имущество не ограничено в обороте, в силу чего реализуется на открытом рынке, и предложение о реализации делается в форме публичной оферты (в предложении изложены все существенные условия договора, и этот договор будет заключен с любым, кто отзовется на предложение);
• цена на имущество не устанавливается с помощью обязательных тарифов;
• если бы заключался договор о продаже имущества, то стороны сделки могли бы действовать разумно и в своих интересах, без какого-либо принуждения к установлению определенной цены и т. д.;
• стороны сделки получили всю необходимую информацию, прежде всего о предмете сделки;
• имущество, приобретаемое одной из сторон сделки, оплачивается деньгами.
Однако Федеральный закон от 26 декабря 1995 г. № 208-ФЗ «Об акционерных обществах» по-другому определяет, что такое рыночная стоимость имущества. В п. 1 ст. 77 этого Закона говорится, что под такой стоимостью понимается цена, по которой собственник имущества был бы согласен его продать, не будучи обязанным это делать, а покупатель, имеющий полную информацию о ценах на такое имущество, был бы согласен приобрести его, хотя также не обязан это делать.
Определяя рыночную стоимость имущества, необходимо руководствоваться ст. 3 Закона «Об оценочной деятельности», так как он имеет большую юридическую силу, нежели Закон «Об акционерных обществах», это объясняется тем, что Закон «Об оценочной деятельности» принят позже Закона «Об акционерных обществах» и является специальным для сферы оценочной деятельности.
Следует отметить, что в договоре или в нормативном акте, содержащем требование об обязательной оценке, может быть определен и другой вид стоимости имущества, например балансовая, ликвидационная, страховая, залоговая и т. п.
Балансовая стоимость имущества определяется для того, чтобы отразить это имущество в бухгалтерском учете и бухгалтерской отчетности (ст. 11 Федерального закона от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете в Российской Федерации»).
Однако нужно учитывать, что в каждом отчетном периоде независимо от хозяйственной деятельности организации начисляется амортизация основных средств и нематериальных активов. Поэтому балансовая стоимость имущества постоянно уменьшается относительно первоначальной стоимости, по которой оно было поставлено на баланс организации.
Выше были упомянуты такие виды стоимости, как ликвидационная, залоговая, страховая. Анализ действующего законодательства дает все основания считать, что ликвидационная, залоговая, страховая и некоторые иные виды стоимости в действительности являются рыночной стоимостью имущества, используемой при заключении и исполнении различного вида договоров – залога, страхования, а также заключаемых при ликвидации организации.
Так, п. 3 ст. 63 ГК РФ устанавливает, что имущество ликвидируемой организации должно быть продано с публичных торгов. Но когда речь заходит о стоимости этого имущества, ГК РФ отсылает к законодательству об исполнении судебных решений. Федеральный закон от 21 июля 1997 г. № 119-ФЗ «Об исполнительном производстве» в п. 1 ст. 52 определяет, что имущество должника оценивается по рыночным ценам (за исключением случаев, когда заранее определено, что оценка производится по регулируемым ценам).
Существенные условия договора о залоге определяет ст. 339 ГК РФ. Эта статья устанавливает, что в договоре должен быть обязательно указан предмет залога и его оценка (стоимость). Но в чем выражается эта оценка, какой конкретный вид стоимости должен быть установлен, эта статья ГК РФ не определяет.
Как быть в случае, когда нормативно-правовой акт обязывает проводить оценку имущества, но не определяет, какой вид стоимости должен быть установлен в результате этой оценки? Статья 7 Закона «Об оценочной деятельности» прямо указывает на то, что в таких случаях стоимость имущества оценивается по рыночным ценам.
Стоимость имущества исчисляется в соответствии с определенными стандартами и методами. На это указывают ст. 11, 14, 20 Закона «Об оценочной деятельности».
Однако методы, используемые независимым оценщиком, отличаются от методов, которые применяются при оценке имущества самой организацией, судом или налоговым органом.
Независимые оценщики могут использовать следующие методы оценки имущества:
• затратные;
• рыночные;
• доходные.
Чтобы получить обоснованную и объективную стоимость имущества, необходимо рассчитать его рыночную стоимость с помощью каждого из указанных выше трех методов, а затем согласовать полученные результаты.
Рассмотреть подробно все три метода в рамках одной статьи не представляется возможным. Но чтобы продемонстрировать, как и на основании каких показателей может проводиться оценка имущества, подробно рассмотрим одну группу методов – затратные. Эти методы оценки показывают стоимость имущества с точки зрения затрат на его создание или на приобретение альтернативного объекта.
В группу затратных методов входят метод суммирования фактических затрат, метод расчета полной восстановительной стоимости, метод приведенных затрат, метод расчета стоимости замещения.
Метод суммирования фактических затрат обычно применяется при определении балансовой стоимости имущества. Этот метод достаточно прост, и, используя его, оценщик получает такую стоимость имущества, которая складывается из затрат на его приобретение или изготовление и доведение до состояния, в котором оно пригодно к использованию.
С помощью метода расчета полной восстановительной стоимости на дату оценки определяются все затраты, необходимые для воссоздания идентичного по назначению и качеству объекта. Согласно документам, регламентирующим переоценку основных фондов организаций, этот метод может выступать в качестве:
• индексного метода (используются индексы пересчета балансовой стоимости в стоимость на дату оценки);
• метода оценки по данным торгующих организаций (используются данные торгующих организаций о ценах на аналогичное имущество);
• сметного метода (на дату оценки составляется смета затрат на производство аналогичного объекта. В эту смету включаются затраты на заработную плату, материалы, оборудование, накладные расходы, отчисления в бюджет и внебюджетные фонды и т. д.).
Применяя метод приведенных затрат, оценщик пересчитывает фактические прошлые затраты по новым ценам – зафиксированным на дату проведения оценки.
Если используется метод расчета стоимости замещения, то рассчитываются затраты на приобретение альтернативного по назначению и по выполняемым функциям объекта.
Нередко заинтересованные лица расходятся во мнении о том, какова истинная стоимость имущества. При этом каждое лицо предлагает свои варианты оценки. Как в этой ситуации провести оценку имущества и установить его объективную стоимость?
Законодательством установлено следующее общее правило: если заинтересованные стороны не могут определить стоимость имущества по взаимному согласию или если законодательство запрещает оценивать имущество по соглашению сторон, то необходимо привлечь независимую третью сторону, иначе говоря, независимого оценщика.
Согласно п. 2 ст. 15 Федерального закона от 8 февраля 1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью» независимый оценщик может, в частности, привлекаться для оценки неденежного вклада участника в уставный капитал общества с ограниченной ответственностью, если приблизительная стоимость этого вклада составляет более 200 минимальных размеров оплаты труда.
Кроме того, организации обязаны прибегать к услугам независимого оценщика в случаях, когда заключаются сделки с имуществом, полностью или частично принадлежащим РФ, ее субъектам или муниципальным образованиям. Не обойтись без независимого оценщика и тогда, когда возникают споры, связанные с имуществом и его стоимостью.
Статья 8 Закона «Об оценочной деятельности» обязывает привлекать независимого оценщика, когда необходимо оценить имущество в целях контроля за правильностью уплаты налога, когда возникают споры об исчислении налогооблагаемой базы.
Каков статус независимого оценщика? Оценочная деятельность является предпринимательской, а потому может осуществляться только коммерческой организацией или индивидуальным предпринимателем.
Для этого согласно требованию Федерального закона «Об оценочной деятельности» необходимо получить лицензию.
Независимый оценщик – индивидуальный предприниматель – должен обладать всеми необходимыми профессиональными знаниями в области оценочной деятельности, что может подтверждаться документом об образовании, выданным специальным государственным или частным учебным заведением. Такие документы должны иметь и оценщики, которые работают не индивидуально, а в организации, специализирующейся на оценке имущества.
Одно из главных условий, которое необходимо выполнить независимому оценщику, чтобы осуществлять свою деятельность, – заключить договор страхования гражданской ответственности.
Между организацией, чье имущество необходимо оценить, и оценщиком заключается договор в простой письменной форме.
Он является договором возмездного оказания услуг, ив нем необходимо указать:
• что является основанием для заключения договора (обстоятельства, в связи с которыми проводится оценка имущества);
• вид объекта оценки (отдельная вещь, совокупность вещей, право требования, имущество и т. д.) и точное описание оцениваемых предметов, вещей, имущества и т. д.;
• вид определяемой стоимости (если этот вид не указан, то договор не становится недействительным – просто считается, что оценка проводится по рыночным ценам);
• сведения о том, заключен ли оценщиком договор о страховании гражданской ответственности;
• сведения о наличии у оценщика лицензии и ее реквизиты;
• размер денежного вознаграждения оценщика.
Договорные обязанности оценщика считаются выполненными, если он своевременно составил и передал заказчику отчет об оценке соответствующего имущества.
Требования к такому отчету установлены Федеральным законом «Об оценочной деятельности», согласно которому в отчете должны быть указаны:
• дата составления и порядковый номер отчета;
• основание для проведения оценки;
• юридический адрес оценщика и сведения о выданной ему лицензии на осуществление оценочной деятельности по данному виду имущества;
• точное описание объекта оценки и его балансовая стоимость, реквизиты организации, которой этот объект принадлежит;
• стандарты оценки для определения соответствующего вида стоимости имущества, обоснование их использования;
• перечень использованных данных и источники их получения, а также принятые при проведении оценки допущения;
• последовательность определения стоимости имущества и ее итоговая величина, а также ограниченная величина и пределы применения полученного результата;
• дата, когда была определена стоимость имущества;
• перечень документов, используемых оценщиком и устанавливающих количественные и качественные характеристики оцениваемого имущества.
В отчете оценщик может указать и другие, на его взгляд, существенные сведения о методе расчета стоимости конкретного оцениваемого объекта. Если в результате оценки определяется не рыночная стоимость, а иные виды стоимости, то в отчете должны быть указаны критерии, по которым устанавливалась стоимость имущества и причины отступления от этих критериев. Отчет должен быть собственноручно подписан оценщиком и заверен его печатью.
Отчет приобретает качество достоверности только в том случае, если он отвечает этим требованиям. Однако и достоверный отчет не является «истиной последней инстанции». Если высказанная в нем итоговая величина стоимости имущества вызовет разногласия, отчет может быть оспорен в суде.
6.2. Особенности учета страхования имущества.
Отношения организаций в области страхования регулируют Федеральный закон от 31 декабря 1997 г. № 157-ФЗ «О внесении изменений и дополнений в Закон Российской Федерации “О страховании”» и Закон РФ от 27 ноября 1992 г. № 4015-I «Об организации страхового дела в Российской Федерации». Этими законами определены:
1) порядок добровольного и обязательного страхования;
2) объекты страхования и т. д.
Определим основные понятия, действующие в области страхования. Согласно указанному Закону страхователями признаются юридические и физические лица, заключившие договоры страхования. Страховщиками являются юридические лица, созданные для осуществления страховой деятельности и получившие лицензию на данные для осуществления страховой деятельности, а также получившие лицензию на осуществление страховой деятельности на территории России. Страховая сумма – это размер средств, которые организация может получить в результате наступления страхового события (пожара, порчи имущества и т. п.). При этом страховая сумма не может превышать рыночной стоимости имущества на момент заключения договора.
Одним из документов, регулирующих основные принципы обязательного страхования имущества, является ГК РФ, в котором указано, что законами определяются:
• виды объектов, подлежащих обязательному страхованию;
• риски, от которых они должны быть застрахованы;
• минимальные размеры страховых сумм.
Федеральный закон от 21 июля 1997 г. № 116-ФЗ «О промышленной безопасности опасных производственных объектов» определяет правовые и экономические основы опасных производственных объектов. В соответствии с этим документом организация, эксплуатирующая опасный производственный объект, обязана страховать свою ответственность за причинение вреда жизни, здоровью или имуществу лиц и окружающей среде (в случае аварии на опасном производственном объекте).
Кроме того, к обязательным видам страхования относятся:
• страхование профессиональной ответственности таможенного брокера и перевозчика;
• страхование гражданской ответственности оценщиков;
• страхование грузов в международных перевозках.
Платежи (страховые взносы) по обязательным видам страхования включаются в себестоимость продукции (работ, услуг) в полном объеме. Платежи по добровольному страхованию средств транспорта, имущества, гражданской ответственности и т. д. включаются в себестоимость продукции в размере, не превышающем 1 % от объема реализуемой продукции.
При начислении страховых взносов по обязательному и добровольному страхованию дебетуется счет 20 «Основное производство» или 44 «Расходы на продажу» корреспонденции с кредитом счета 69. Начисление страховых взносов по добровольному страхованию в сумме, превышающей 1 % от объема реализуемой продукции, отражается по дебету счета 84 «Нераспределенная прибыль» в корреспонденции с кредитом счета 69.
Перечисление взносов страховым организациям отражается по дебету счета 69 «Расчеты по социальному страхованию и обеспечению» в корреспонденции со счетами учета денежных средств.
Предприятие может заключить договор страхования имущества на длительный период, например на три года, с уплатой страхового взноса вперед за весь период страхования. В этом случае при отнесении страховых платежей на себестоимость продукции (работ, услуг) следует руководствоваться Положением по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/98), утвержденным приказом Минфина России от 9 декабря 1998 г. № 60н. В соответствии с ПБУ 1/98 факты хозяйственной деятельности организации относятся к тому отчетному периоду, в котором они были, независимо от времени поступления или выплаты денежных средств, связанных с ними. Исходя из вышеизложенного суммы страховых взносов при длительных договорах страхования целесообразно учитывать на счете 97 «Расходы будущих периодов» с последующим списанием на затраты или счета по учету собственных средств.
Иногда страховые компании возвращают страхователю по истечении срока страхования часть страхового взноса. Основным условием для возврата взноса служит отсутствие страховых случаев в течение срока страхования.
6.3. Учет расходов на рекламу, подготовку и переподготовку кадров.
Основная часть расходов на рекламу не нормируется и принимается для целей налогообложения в сумме фактических затрат:
• расходы на рекламу в средствах массовой информации и телекоммуникационных сетях;
• расходы на световую и иную наружную рекламу;
• расходы на участие в выставках, ярмарках, экспозициях, на оформление витрин, выставок-продаж, комнат образцов, демонстрационных залов, изготовление рекламных брошюр и каталогов, содержащих информацию об организации, и уценку товаров, потерявших качество при экспонировании.
Все расходы на иные виды рекламы принимаются для целей налогообложения в размере, не превышающем 1 % выручки от продаж. Сверхнормативные затраты представляют собой постоянные налоговые разницы.
В преддверии сдачи отчетности компании направляют своих бухгалтеров на различные семинары, затраты на которые учитываются при налогообложении. Для многих подобные расходы нетипичны и носят разовый характер, и потому не все знают, как их списывать.
Оформление бумаг, позволяющих списать затраты на обучение, лучше начинать со служебной записки руководителю от главбуха или финансового директора. В ней указывается посещение семинара, к примеру получение знаний, нужных для правильного заполнения отчетности и предотвращения убытков, вызванных возможными штрафами за ошибки. Так фирма доказывает, что издержки экономически оправданы и уменьшают налогооблагаемую прибыль.
Проверяя списание сумм, налоговик может обратить внимание на семинары, проводимые аудиторами. Если инспектор будет руководствоваться только НК РФ, то он не примет затраты для налогообложения, поскольку в них включаются суммы, уплаченные тем, у кого есть лицензия на образовательную деятельность. У аудиторов ее обычно нет. Но организация семинаров вообще не лицензируется. Кроме того, лицензия важна при заключении договора с образовательным учреждением, а не с аудиторской фирмой. Следовательно, уплаченные аудиторам суммы уменьшают налоговую прибыль.
Теперь о документах, выдаваемых организаторами учебы. Обычно это договор, акт оказанных услуг, счет и счет-фактура.
Как правило, устроители семинара показывают его общую цену, не выделяя отдельные расходы. Тогда базу по налогу на прибыль можно уменьшить на всю стоимость услуги, а входной НДС полностью принимается к вычету.
6.4. Учет представительских расходов.
К ним относятся затраты организации по приему и обслуживанию представителей других организаций, прибывших для переговоров с целью взаимовыгодного сотрудничества, а также участников заседания совета предприятия и ревизионной комиссии.
В частности, затраты на проведение официального приема представителей, обеспечение их транспортом, посещение культурно-зрелищных мероприятий, буфетное обслуживание, оплата мероприятий культурной программы и переводчиков, не состоящих в штате.
Включение представительских расходов в себестоимость разрешается при наличии сметы этих расходов на год, утвержденной советом организации. Сумма представительских расходов должна быть подтверждена оправдательными документами. Должен быть установлен круг лиц, имеющих право производства этих расходов. Необходимо иметь программу каждого мероприятия, даты его проведения и список приглашенных лиц. Для целей налогообложения представительские расходы принимаются в пределах норматива, установленного НК РФ, – 4 % суммы затрат на оплату труда.
Ни один договор не обходится без предварительных переговоров. При этом фирма несет расходы на организацию встречи. Вот тут-то и появляются сложности с налоговиками. Что и в каком размере можно списать в затраты, как быть с НДС, придется ли платить налог с дохода физических лиц (далее – НДФЛ)?
Налоговики зачастую ставят под сомнение экономическую обоснованность расходов на проведение встреч с партнерами, ссылаясь на ст. 252 НК РФ. На наш взгляд, они путают разрешенные ст. 264 НК РФ затраты на прием представителей других фирм с затратами на организацию развлечений и отдыха. Например, в одном из столичных арбитражных судов был рассмотрен случай несогласия инспекторов с обоснованностью выезда переговорщиков на остров Соловки, являющийся местом туризма. Решение суда: позиция налоговиков не основана на положениях норм гл. 25 НК РФ (постановление от 7 июня 2004 г. № АО5-14160/03-13), что вполне логично. Официальный прием и обслуживание проводятся независимо от места встречи в целях установления взаимного сотрудничества. Выбор места будет являться экономически оправданным, если это способствует построению деловых отношений. В таком случае положения ст. 252 НК РФ не нарушаются. Другое дело, если вы проводите встречу, например, в бане. Официальным такой прием назвать трудно.
Не обоснованы и выводы некоторых инспекторов о необходимости заключения договора с контрагентом по итогам деловой встречи для оправдания расходов. И тем более неуместно требовать подтверждения получения дохода по такому договору, если он все-таки был составлен. Эти издержки носят характер управленческих и поэтому не должны быть связаны с определенным доходом, как, например, материальные.
В то же время попытки списать на расходы в качестве представительских затраты на проживание гостей в гостинице, на аренду помещений для проведения встречи, на передачу продукции собственного производства в качестве сувенира при проведении переговоров и на украшение зала обязательно наткнутся на жесткое сопротивление со стороны чиновников.
Проблему можно решить, если определять в учете вышеназванные расходы не как представительские, а иначе. Например, подарки гостям можно поставить в уменьшение базы по налогу на прибыль, оформив их как потери от брака (подп. 47 п. 1 ст. 264 НК РФ) или списать по итогам инвентаризации в пределах норм естественной убыли. Проживание представителей партнера в гостинице будет обосновано, если это предусмотреть в договоре с ним как условие совершения хозяйственной сделки. Расходы на аренду помещений предусмотрены в ст. 264 НК РФ, а затраты на украшение офиса могут быть включены в сумму арендной платы. Вряд ли арендодатели откажут вам в этом. В конце концов, можно использовать подп. 49 п. 1 ст. 264 НК РФ, и потом налоговикам будет очень сложно доказать, что ваши расходы не связаны с производством и реализацией и не являются экономически оправданными.
Законодательство при исчислении налога на прибыль не содержит каких-либо прямых запретов по расходам на приобретение алкогольной продукции при организации официального приема. В своем письме от 9 июня 2004 г. № 03-02-05/1/49 Минфин России также признал за организациями право признавать потраченные на алкоголь средства в налоговом учете. В то же время неясной остается ситуация с налогом на доходы физических лиц – участников переговорного процесса. Среди налоговиков бытует мнение, что с представительских расходов, которые укладываются в норматив, НДФЛ платить не нужно, а вот со стоимости всех прочих услуг – следует. Они руководствуются п. 2 ст. 211 НК РФ, касающимся обложения НДФЛ доходов в натуральной форме, и ст. 217 НК РФ об освобождении от налогообложения сумм компенсационных выплат в пределах норм. Однако согласно п. 4 ст. 226 НК РФ налог удерживается налоговым агентом из денег, выплаченных им налогоплательщику. Организатор встречи никаких выплат приглашенным не производит.
Говоря о едином социальном налоге (далее – ЕСН), а некоторые чиновники вспоминают и о нем, отметим, что представительские расходы как в пределах, так и сверх норм не поименованы в НК РФ в качестве объекта обложения ЕСН. Согласно п. 1 ст. 236 НК РФ объектом обложения ЕСН являются выплаты и иные вознаграждения, начисляемые в пользу физических лиц по трудовым и гражданско-правовым договорам. Расходы на представителей, за исключением оплаты услуг внештатных переводчиков, таковыми назвать нельзя.
При упоминании сверхнормативных затрат нельзя не коснуться проблемы возмещения НДС по ним. Вычет допускается только на сумму налога по представительским расходам, укладывающимся в норматив, установленный для налога на прибыль (п. 7 ст. 171 НК РФ). Причем НДС, приходящийся на сверхнормативы, не только не подлежит вычету, его нельзя списать на расходы, уменьшающие налогооблагаемую прибыль. Допустим, организация подает декларацию по налогу на прибыль раз в квартал, а по НДС – ежемесячно. Если при определении норматива по итогу, например, 9 месяцев оказывается, что он превышен, налоговики могут потребовать уплатить пени по вычету НДС, сделанному ранее.
Пени не являются санкцией, и их уплата связана не с нарушением или виной налогоплательщика, а с фактом недополучения бюджетом сумм налога в срок. Поскольку по итогам квартала обнаружилась недоплата, пени должны быть уплачены. Проблема в том, за какой период их правомерно начислять – это вопрос спорный. Правда, подобной неприятности можно избежать. Для этого надо 4 %-ный норматив по ФОТ (фактическая оплата труда) сравнивать с фактическими затратами на представительские расходы ежемесячно перед подачей декларации по НДС. Если в дальнейшем, например, к концу года их общая сумма окажется в пределах 4 %-ного годового ФОТ, списанный ранее НДС можно будет принять к вычету. К декларации за месяц, в котором появляется право на вычет, следует прикладывать пояснительный документ (справку).
Известно, с каким трепетом инспекторы относятся к документальному подтверждению затрат. Речь идет о наличии кассовых чеков, счетов на оплату услуг предприятий общественного питания и транспорта, торгово-закупочных актов, договоров на оказание услуг переводчика и т. д. Это и понятно. Данное требование прописано в п. 1 ст. 252 НК РФ. Однако и здесь фискалы умудряются перегнуть палку.
Дело в том, что в качестве приложений к приказу по учетной политике компания может предусмотреть формы приказа о направлении приглашения на деловую встречу, сметы представительских расходов на каждый квартал, программы проведения деловой встречи и акты на списание таких издержек по каждому случаю приема делегации. В ряде инспекций требуют, чтобы расходы на представителей были не только подтверждены первичными документами, но и находились в пределах предварительно составленной сметы. Чтобы подтвердить произведенные расходы и учесть их в целях налогообложения, первичные документы должны соответствовать требованиям Федерального закона от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете». Если реквизиты, установленные ст. 9 этого Закона, не указаны в первичных документах, расходы по ним не могут быть списаны на затраты.
6.5. Учет затрат на охрану и безопасность предприятия.
Любому предприятию приходится заботиться об охране своего имущества, сохранности материальных ценностей, а в некоторых случаях – и о безопасности своих сотрудников. Для этого предприятия создают собственные службы безопасности либо пользуются услугами частных охранных организаций.
Как правило, затраты на содержание собственной службы безопасности либо на оплату услуг частных охранных предприятий составляют значительную часть в общем объеме расходов предприятия.
В каком порядке затраты на содержание собственной службы безопасности и оплату услуг частных охранных предприятий отражаются в бухгалтерском учете, а также какие из этих расходов можно включить в себестоимость продукции (работ, услуг), а какие необходимо оплачивать за счет чистой прибыли, остающейся в распоряжении предприятия, рассмотрим в данной статье.
Согласно Закону РФ от 11 марта 1992 г. № 2487-1 «О частной детективной и охранной деятельности в Российской Федерации» (далее – Закон о частной детективной и охранной деятельности) услуги по обеспечению безопасности юридических и физических лиц могут оказывать частные охранные предприятия, частные детективы и службы безопасности, созданные самим предприятием. Какие именно услуги могут предоставлять эти организации, указано в ст. 3 Закона о частной детективной и охранной деятельности. К ним относятся:
• защита жизни и здоровья граждан;
• охрана имущества, в том числе при его транспортировке;
• проектирование, монтаж и эксплуатационное обслуживание средств охранно-пожарной сигнализации;
• консультирование по вопросам правомерной защиты противоправных посягательств;
• обеспечение порядка в местах, где проводятся массовые мероприятия.
Стоимость любой из названных выше услуг можно включить в себестоимость продукции (работ, услуг), если только предприятие воспользовалось этой услугой в связи с производственной необходимостью и в соответствии с правилами технической эксплуатации организации. Так, например, обеспечить сохранность денежных средств в помещении кассы, а также при доставке их из учреждения банка и сдаче в банк руководителя предприятия обязывает Порядок ведения кассовых операций в Российской Федерации, утвержденный решением совета директоров ЦБ РФ от 22 сентября 1993 г. Поэтому расходы по охране кассы предприятия, доставке денежных средств и т. д. можно включить в себестоимость продукции (работ, услуг).
При этом не имеет значения, оказывают эти услуги охранники, которые состоят в штате организации, или сотрудники охранной фирмы.
Нельзя включать в себестоимость затраты на личную охрану отдельных сотрудников предприятия. Это следует из постановления Президиума ВАС РФ от 17 ноября 1998 г. № 3501/98. Согласно этому постановлению расходы по личной охране генерального директора должны финансироваться за счет чистой прибыли, остающейся в распоряжении предприятия.
Эти расходы включаются в совокупный годовой доход охраняемых лиц, с которого необходимо удержать подоходный налог и начислить страховые взносы в государственные внебюджетные фонды.
Согласно ст. 14 Закона о частной детективной и охранной деятельности любое предприятие может создать собственную службу безопасности. Она должна иметь свой устав, согласованный с местными органами внутренних дел. В уставе службы безопасности необходимо указать, для чего она создана (например, для охраны имущества предприятия, обеспечения безопасных условий труда для сотрудников и т. д.).
Если наряду с услугами, которые можно включать в себестоимость продукции, служба безопасности будет оказывать такие услуги, стоимость которых не включается в себестоимость (например, обеспечивать личную охрану руководителя и членов его семьи и т. д.), бухгалтерия должна вести раздельный учет затрат по этим услугам.
Руководитель службы безопасности и ее сотрудники, непосредственно оказывающие охранные услуги, должны иметь индивидуальные лицензии на право заниматься частной охранной деятельностью. Нередко предприятия оплачивают стоимость этих лицензий за своих сотрудников.
Однако в соответствии с Планом счетов бухгалтерского учета на счете 04 «Нематериальные активы» учитываются только те нематериальные активы, которые принадлежат непосредственно предприятию. Именная же лицензия конкретного физического лица наделяет его правом работать не только на предприятии, производившем оплату, но и на любом другом. Следовательно, стоимость именной лицензии в составе нематериальных активов не учитывается и покрывается за счет собственных средств предприятия.
Кроме того, согласно гл. 23 НК РФ стоимость лицензии должна быть включена в совокупный доход сотрудника, с которого удерживается подоходный налог.
В бухгалтерском учете затраты на содержание службы безопасности отражаются следующими проводками:
Дебет 20, 26, 44 Кредит 70 – начислена заработная плата сотрудникам службы безопасности;
Дебет 20, 26, 44 Кредит 69 – начислены страховые взносы в государственные внебюджетные фонды;
Дебет 20, 26, 44 Кредит 02 – начислена амортизация по основным средствам, используемым службой безопасности.
В конце отчетного периода затраты на содержание службы безопасности, учтенные в составе общехозяйственных расходов (издержек обращения), либо должны быть списаны на реализацию продукции (работ, услуг), либо их необходимо распределить между видами произведенной продукции, выполненных работ и оказанных услуг.
При этом в бухгалтерском учете необходимо сделать следующие проводки:
Дебет 90 Кредит 26, 44 – списаны на реализацию продукции (работ, услуг) общехозяйственные расходы (расходы на продажу);
Дебет 20, 23, 29 Кредит 26 – распределены общехозяйственные расходы между видами произведенной продукции (работ, услуг).
Чтобы выполнять свои функции, службы безопасности приобретают необходимые им спецтехнику и оборудование (транспортные средства, средства связи, системы сигнализации, видеонаблюдения и т. д.). Это оборудование в зависимости от его стоимости и срока службы можно отнести к основным средствам или к малоценным и быстроизнашивающимся предметам.
Если стоимость оборудования превышает 100 минимальных размеров оплаты труда (МРОТ) и срок его полезного использования больше одного года, его необходимо учитывать в составе основных средств предприятия.
Если стоимость оборудования менее 100 МРОТ и срок его полезного использования меньше одного года, его нужно учесть в составе малоценных и быстроизнашивающихся предметов.
Организации, не имеющие собственных служб безопасности, могут пользоваться услугами частных охранных предприятий. Для этого с ними нужно заключить договор на оказание охранных услуг.
Необходимо заметить, что такой договор может быть признан недействительным, если у частного охранного предприятия отсутствует лицензия.
Согласно ст. 9 Закона о частной детективной и охранной деятельности в договоре обязательно необходимо указать:
• номер и дату выдачи лицензии частному охранному предприятию;
• содержание поручения, которое организация дает частному охранному предприятию;
• срок, в который должно быть выполнено поручение;
• ориентировочную сумму денежных расходов и гонорара за услуги.
Но на основании одного только этого договора нельзя включать стоимость услуг частного охранного предприятия в себестоимость продукции.
Предприятие должно иметь документы, подтверждающие, что услуга действительно была оказана. Такими документами являются письменный отчет частного охранного предприятия о результатах проделанной работы и акт сдачи-приемки работ, подписанный руководителями организации и частного охранного предприятия.
6.6. Учет расчетов по договору факторинга.
В наши дни отечественные предприятия все чаще используют в своей деятельности финансирование под уступку денежного требования (факторинг).
Эта схема расчетов выгодна всем: продавец сразу получает деньги за реализованную продукцию, покупатель – отсрочку платежа, а финансовый агент – выгодный способ вложения свободных денежных средств.
Как же отражать расчеты по договору факторинга в учете?
Прежде чем рассматривать отражение операции по договору факторинга в бухгалтерском учете, расскажем о том, что же такое факторинг.
Схема факторинга выглядит достаточно просто. Продавец (клиент) поставляет свою продукцию (должнику) с отсрочкой платежа. Затем продавец уступает право требования долга финансовому агенту (фактору). За это финансовый агент сразу выплачивает продавцу от 80 до 90 % задолженности. Остаток (за вычетом комиссионных) продавец получает после того, как покупатель перечислит деньги финансовому агенту.
Согласно ст. 826 ГК РФ предметом уступки, под которую финансовый агент предоставляет финансирование, может быть как денежное требование, срок платежа по которому уже наступил (существующее требование), так и право на получение денежных средств, которое возникнет в будущем (будущее требование). Но помните, что будущее требование становится действительным лишь с возникновением такого права.
Статья 825 ГК РФ ограничивает круг лиц, которые могут быть финансовыми агентами. В него входят банки, иные кредитные организации, а также коммерческие организации, у которых есть лицензия на осуществление такого вида деятельности. Следует отметить, что в России факторинг стал прерогативой исключительно банков. Хотя на Западе этим бизнесом, как правило, занимаются специализированные факторинговые компании.
Продавец (клиент) гарантирует финансовому агенту, что денежное требование, являющееся предметом уступки, действительно. Для этого он должен представить счета-фактуры, накладные и другие документы, доказывающие, что товары или услуги реализованы покупателю. Вместе с тем клиент должен сообщить фактору любую имеющуюся у него информацию о своих покупателях, а также сведения, которые могут упростить получение долгов.
Кроме того, продавец обязан письменно проинформировать покупателя об уступке денежного требования финансовому агенту. Для этого он делает на счетах-фактурах так называемую уступочную надпись.
Договор финансирования под уступку денежного требования может быть с правом обратного требования (с регрессом) и без права обратного требования (без регресса).
При факторинге с правом обратного требования рискует поставщик: он возвращает финансовому агенту деньги, если покупатель не выполнит свои обязательства. А при факторинге без права обратного требования взыскание задолженности с покупателя – проблема финансового агента.
В договоре факторинга необходимо указать размер комиссионного вознаграждения финансового агента. Как правило, оно составляет от 0,75 до 3,5 % от суммы переданного долга.
Размер комиссионных зависит от следующих факторов:
• продолжительности предоставляемой поставщиком рассрочки платежа своим покупателям (чем больше этот период, тем выше риск неплатежа и, следовательно, тем выше комиссионное вознаграждение);
• вида деятельности поставщика (клиента) и вида деятельности его покупателя (должника);
• наличия обстоятельств, ставящих под сомнение оплату должником переуступленных требований.
Для целей налогообложения прибыли в соответствии с подп. «у» п. 2 Положения о составе затрат расходы организации, связанные с оплатой услуг банков за осуществление факторинговых операций, включают в себестоимость как расходы, связанные со сбытом (продукции). Суммы налога на добавленную стоимость, уплачиваемые в составе таких расходов, возмещаются из бюджета.
Пункт 10 Положения по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утвержденного приказом Минфина России от 6 мая 1999 г. № 33н, относит расходы, связанные с оплатой услуг, оказываемых кредитными организациями, к прочим расходам. Поэтому в бухгалтерском учете организации-продавца (клиента) сумма комиссионного вознаграждения финансового агента учитывается на счете 99 «Прибыли и убытки».
Согласно ст. 128 ГК РФ дебиторская задолженность – это имущество организации. Поэтому в бухгалтерском учете организации-продавца операции по уступке финансовому агенту права требования этой задолженности отражаются на счете 91 «Прочие доходы и расходы». В отличие от ГК РФ, НК РФ не включает дебиторскую задолженность в состав имущества организации (п. 2 ст. 38 НК РФ). Поэтому передача права требования задолженности не облагается НДС.
Договор факторинга может быть заключен как с правом обратного требования, так и без этого права.
Если договор факторинга заключен без права обратного требования (регресса), то продавец сразу списывает с баланса всю сумму дебиторской задолженности.
Если договор факторинга заключен с правом обратного требования (регрессом), то поставщик учитывает у себя на балансе дебиторскую задолженность до тех пор, пока покупатель не перечислит деньги финансовому агенту. Сумма, которую финансовый агент перечислит поставщику, считается по кредиту счета 66 «Расчеты по краткосрочным кредитам и займам».
После того как покупатель перечислит деньги финансовому агенту, поставщик списывает дебиторскую задолженность и одновременно уменьшает свои обязательства перед финансовым агентом.
Если покупатель не выполнит свои обязательства, то продавец возвращает финансовому агенту сумму кредита и самостоятельно пытается взыскать долг с покупателя.
6.7. Учет операций на забалансовых счетах.
В процессе своей деятельности организации совершают операции, которые связаны с использованием и хранением не принадлежащего им имущества. Кроме того, они заключают договоры, которые предусматривают определенные обязательства при их невыполнении.
Учет указанных операций ведется на забалансовых счетах внесистемно, т. е. без применения двойной записи. По дебету забалансового счета отражают получение ценностей либо возникновение обстоятельств, а по кредиту – их выбытие (списание). Учет по каждому забалансовому счету рекомендуется вести в соответствующей ведомости аналитического учета имущества или обязательств. Под эти ведомости можно использовать типовые ведомости и расчетные таблицы из журнально-ордерной системы счетоводства или упрощенной системы регистров бухгалтерского учета, предназначенные для малых предприятий, либо формы, разрабатываемые организацией самостоятельно. Например, для учета арендованных основных средств и расчетов по арендной плате можно использовать ведомость ф. № В-1 «Учет основных средств, начисленных амортизационных отчислений», разработанную Минфином России для малых предприятий; для учета материально-производственных запасов на ответственном хранении – ведомость ф. № 10 «Учет движения материалов и малоценных и быстроизнашивающихся предметов» из журнально-ордерной системы счетоводства.
Рассмотрим порядок учета данных операций в порядке следования забалансовых счетов согласно типовому Плану счетов бухгалтерского учета.
Основные средства учитывают за балансом, если их используют по договорам аренды (лизинга). При этом порядок учета зависит от вида договора учета и может вестись на счета:
001 «Арендованные основные средства» – по договору аренды у организации-арендатора;
011 «Основные средства, сданные в аренду» – по договору лизинга у организации-лизингодателя.
Организации-арендаторы учитывают основные средства, полученные по договору аренды, на забалансовом счете 001 в оценке, установленной договором. При этом аренда может быть финансовой арендой или операционным лизингом. При финансовой аренде порядок учета арендатором арендованных основных средств не зависит от порядка их учета арендодателем, который может отражать в бухгалтерском учете данные операции как предмет деятельности либо как прочие доходы и расходы.
Организация-арендатор учитывает операции по аренде основных средств следующими записями:
Дебет 001 «Арендованные основные средства» – отражается стоимость основных средств, принятых в аренду;
Дебет 20 «Основное производство», 23 «Вспомогательные производства» и др., Кредит 76 «Расчеты с разными дебиторами и кредиторами» – отражаются расходы по арендной плате (без НДС);
Дебет 19 «Налог на добавленную стоимость по приобретенным ценностям», Кредит 76 «Расчеты с разными дебиторами и кредиторами» – отражается НДС от арендной платы;
Дебет 76 «Налог на добавленную стоимость по приобретенным ценностям», Кредит 51 «Расчетные счета» – погашается задолженность по арендной плате.
При досрочном внесении арендной платы делают такие записи:
Дебет 97 «Расходы будущих периодов», Кредит 51 «Расчетные счета» – отражается сумма арендной платы в размере, превышающем платежи, приходящиеся на данный отчетный период;
Дебет 20 «Основное производство», 23 «Вспомогательные производства» и др., Кредит 97 «Расходы будущих периодов» – указанные расходы при наступлении соответствующего отчетного периода списывают на затраты;
Дебет 20 «Основное производство», 23 «Вспомогательные производства» Кредит 97 «Расходы будущих периодов» – указанные расходы при наступлении соответствующего отчетного периода списывают на затраты;
Дебет 20 «Основное производство», 23 «Вспомогательные производства» и др., Кредит 10 «Материалы», 23 «Вспомогательные производства» и др. – отражаются расходы на содержание и ремонт арендованных основных средств.
Кредит 001 «Арендованные основные средства» – списывается стоимость арендованных основных средств при их передаче из аренды.
При оперативном лизинге лизингодатель покупает за свой счет предмет лизинга и передает его лизингополучателю на определенный срок. Оперативный лизинг по своему характеру имеет много общего с финансовой арендой, но с ограничением в использовании объекта лизинга, установленным законом. Учет данных операций арендатором (лизингополучателем) ведется в порядке, установленном для учета финансовой аренды.
Организация-лизингодатель учитывает имущество, сдаваемое в оперативный лизинг, за балансом, если объекты лизинга передаются на баланс лизингополучателя. При этом делают следующие записи:
Дебет 91 «Прочие доходы и расходы», Кредит 03 «Доходные вложения в материальные ценности» – списывается балансовая стоимость основных средств, передаваемых в лизинг;
Дебет 011 «Основные средства, передаваемые в аренду» – отражается за балансом стоимость основных средств, переданных в лизинг;
Дебет 76 «Расчеты с разными дебиторами и кредиторами» Кредит 91 «Прочие доходы и расходы» – отражается задолженность по лизинговым платежам;
Дебет 91 «Прочие доходы и расходы», Кредит 68 «Расчеты с бюджетом» (76 «Расчеты с разными дебиторами и кредиторами») – отражается задолженность бюджету по НДС с суммы лизинговых платежей;
Дебет 91 «Прочие доходы и расходы» Кредит 98 «Доходы будущих периодов» – отражается разница между общей суммой лизинговых платежей (задолженности) и стоимостью основных средств, переданных в лизинг;
Дебет 20 «Основное производство», Кредит 02, 10, 12, 23, 26, 69, 70 – отражаются расходы по осуществлению лизинговой деятельности;
Дебет 90 «Продажи» Кредит 20 «Основное производство» – списываются ежемесячно расходы по осуществлению лизинговой деятельности.
Если договором будет предусмотрена оплата работ организации-переработчика частью полученных материалов, то передача данной части материалов должна оформляться в установленном порядке как их продажа.
Некоторые авторы публикаций на тему использования сырья и материалов для переработки предлагают считать давальческими практически все материалы, передаваемые одной организацией другой без права передачи собственности на них. Однако они не учитывают изложенные выше правовые нормы и даже элементарные правила учета материалов. Так, передачу материалов в переработку предлагают применять в строительстве, забывая, что в этой отрасли:
• производят недвижимые вещи;
• в стоимость строительно-монтажных работ (СМР) включают стоимость материалов;
• как правило, стоимость СМР превышает стоимость используемых материалов (т. е. затраты на переработку превышают стоимость давальческих материалов);
• используется большое количество материалов, которые затруднительно учитывать за балансом;
• как и в любой сфере материального производства, предусмотрена строгая зависимость количества списываемых материалов от объема выполненных работ.
При этом заказчик как собственник должен будет учитывать передаваемые материалы на забалансовых счетах до окончания строительства (это может быть довольно длительный период), а по получении готового объекта списывать их на увеличение его стоимости (Дебет 08 «Вложения во внеоборотные активы», Кредит 10 «Материалы»). Но в таком случае:
• НДС по данным материалам как неиспользованным в производстве подлежит отнесению за счет средств заказчика;
• расход материалов, стоимость которых включена в стоимость объекта, не будет подтвержден объектом выполненных СМР на объекте;
• нарушаются правила оценки и списания материалов в производство;
• искажаются результаты инвентаризаций данных материалов, так как они у обоих участников фактически полностью или частично отсутствуют.
При заключении договоров на переработку целесообразно исходить из того, что, как правило, сырье и материалы, участвующие в данном процессе как давальческое сырье, должны:
• отвечать признакам первого товарного продукта (см. правила учета отчислений на воспроизводство минерально-сырьевой базы);
• быть однородны с продукцией переработки;
• использоваться на предприятиях перерабатывающей промышленности;
• период переработки не может превышать одного месяца.
При постоянном характере таких операций и их существенном значении для организации может встать вопрос об их учете как предмете ее деятельности.
Торговые и посреднические организации могут вести торговые операции по договорам комиссии, согласно которым посредническая организация (комиссионер) обязуется по поручению другой стороны (комитента) за вознаграждение совершить одну или несколько сделок от своего имени, но за счет комитента. В этом случае товары, принятые посреднической организацией для продажи на условиях комиссии, учитываются за балансом на счете 004 «Товары, принятые на комиссию». Оценивают данные товары в сумме, предусмотренной договором. Ее также отражают в приемосдаточных актах.
При этом посредническая организация делает следующие учетные записи:
Дебет 004 «Товары, принятые на комиссию» – отражается стоимость товаров, принятых для продажи по договору комиссии, – 1180 ед. (в том числе 180 ед. НДС);
Дебет 62 «Расчеты с покупателями и заказчиками», Кредит 76 «Расчеты с разными дебиторами и кредиторами» – предъявлены счета к оплате за проданные товары – 1400 ед.;
Дебет 19 «Налог на добавленную стоимость по приобретенным ценностям», Кредит 76 «Расчеты с разными дебиторами и кредиторами» – отражается НДС от суммы продаваемых товаров, принятых от комитента, – 180 ед.;
Дебет 76 «Расчеты с разными дебиторами и кредиторами», Кредит 68 «Расчеты с бюджетом» – отражается задолженность по НДС от стоимости товара, принятого на комиссию, – 180 ед.;
Кредит 004 «Товары, принятые на комиссию» – списывается с учета стоимость проданного товара – 1180 ед.;
Дебет 51 «Расчетные счета», 52 «Валютные счета», Кредит 62 «Расчеты с покупателями и заказчиками» – получены денежные средства в оплату проданных товаров – 1400 ед.;
Дебет 76 «Расчеты с разными дебиторами и кредиторами», Кредит 90 «Продажи» – отражается выручка посредника в размере его комиссионного вознаграждения – 220 ед.;
Дебет 90 «Продажи», Кредит 68 «Расчеты по налогам и сборам» – отражена задолженность бюджету по НДС с суммы комиссии – 39,6 ед. (220 ед. 18 / 100);
Дебет 90 «Продажи», Кредит 44 «Расходы на продажу» – списываются издержки обращения комиссионера – 100 ед.;
Дебет 90 «Продажи» (99 «Прибыли и убытки»), Кредит 99 «Прибыли и убытки» (90 «Продажи)») – отражается финансовый результат по данной операции – 80,4 ед. (220 ед. – 100 ед. – 39,6 ед.);
Дебет 76 «Расчеты с разными дебиторами и кредиторами» Кредит 51 «Расчетные счета» – погашена задолженность комитенту за вычетом суммы комиссионного вознаграждения и других расходов (включая налоговые платежи), понесенных комиссионером, – 1180 ед.;
Дебет 68 «Расчеты по налогам и сборам» Кредит 19 «Налог на добавленную стоимость по приобретенным ценностям» – списывается НДС, приходящийся на стоимость товаров, оплаченных комитенту, – 180 ед.
За балансом строительная организация учитывает стоимость оборудования, принятого от организаций-заказчиков для монтажа. При этом оборудование:
• входит в смету на строительство объекта;
• требует монтажа, т. е. проведения работ по его установке на постоянном месте эксплуатации (прикреплению к фундаменту, полу, междуэтажному перекрытию или другим несущим конструкциям зданий и сооружений) или сборке;
• не принадлежит строительной организации (право собственности на данное оборудование сохраняется за организацией-заказчиком);
• учитывается у подрядчика на забалансовом счете 005 «Оборудование, принятое для монтажа».
Учет данного оборудования строительная организация ведет по заказчикам, видам оборудования в оценке, установленной в документах заказчика. Передача оборудования заказчиком подрядчику для сдачи в монтаж производится на основании акта типовой ф. № ОС-15 «Акт приемки-передачи оборудования в монтаж». При этом оборудование продолжает числиться у заказчика на счете 07 «Оборудование к установке».
Строительная организация учитывает оборудование записями:
Дебет 005 «Оборудование, принятое для монтажа» – отражается стоимость оборудования, переданного в монтаж;
Дебет 20 «Основное производство», Кредит 10 «Материалы» и др. – списание материалов в производство.
При приобретении оборудования, требующего монтажа, строительной организацией она учитывает его на своем балансе в порядке, установленном для учета материально-производственных запасов. Заказчик в этом случае оплачивает организации стоимость выполненных работ в размере, предусмотренном договором, с учетом стоимости смонтированного оборудования.
В соответствии с Законом «О бухгалтерском учете» все хозяйственные операции, проводимые организацией, должны быть оформлены оправдательными первичными документами, некоторые из них могут относиться к бланкам строгой отчетности. Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации предусмотрено, что организации сами должны устанавливать порядок использования и учета бланков форм первичной отчетности. В связи с этим организациям целесообразно:
• по окончании срока исковой давности и непоступлении платежей за постановленные ценности, выполненные работы и услуги. Сроки исковой давности могут быть специальными и общими (3 года). Специальные сроки могут быть сокращенными или более длительными по сравнению с общим сроком и применяются для отдельных, определенных законом требований;
• при получении решения суда о неплатежеспособности должника.
При этом в бухгалтерском учете делают следующие записи:
Дебет 99 «Прибыли и убытки», Кредит 62 «Расчеты с покупателями и заказчиками», 76 «Расчеты с разными дебиторами и кредиторами» – списывается дебиторская задолженность на убытки;
Дебет 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» – одновременно в данной сумме дебиторская задолженность принимается на забалансовый учет в течение 5 лет с момента списания. Указанный срок предоставляется для наблюдения за возможностью взыскания задолженности в случае изменения имущественного положения должников. При погашении задолженности в течение 5 лет делают записи:
Дебет 51 «Расчетные счета», 52 «Валютные счета», 01 «Основные средства» и др., Кредит 99 «Прибыли и убытки» – на стоимость поступивших денежных средств или имущества;
Кредит 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» – списывается с учета стоимость погашенной задолженности или по истечении 5 лет после срока ее списания.
Учет полученных обязательств и выданных гарантий организации ведут на забалансовых счетах 008 «Обеспечения обязательств и платежей полученные» и 009 «Обеспечения обязательств и платежей выданные», на которых учитывают облигации и векселя, выданные в обеспечение полученных займов:
Дебет 51 «Расчетные счета», 52 «Валютные счета» Кредит 66 «Краткосрочные займы», 67 «Долгосрочные займы»; Дебет 009 «Обеспечения обязательств и платежей выданные» – векселя, выданные в обеспечение оплаты за полученные ценности, работы, услуги;
Дебет 10 «Материалы», 20 «Основное производство» и др., Кредит 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами», Дебет 009 «Обеспечения обязательств и платежей выданные» – облигации и векселя, полученные в обеспечение выданных займов;
Дебет 58 «Финансовые вложения», Кредит 51 «Расчетные счета», 52 «Валютные счета»; Дебет 008 «Обеспечения обязательств и платежей полученные» – векселя, полученные в обеспечение оплаты за проданные ценности, работы, услуги;
Дебет 62 «Расчеты с покупателями и заказчиками», Кредит 90 «Продажи», 91 «Прочие доходы и расходы»; Дебет 008 «Обеспечения обязательств и платежей полученные» – опционы и варранты, приобретенные или проданные:
• у держателя:
Дебет 99 «Прибыли и убытки», Кредит 51 «Расчетные счета» – отражается уплаченная цена опциона (варранта);
Дебет 008 «Обеспечения обязательств и платежей полученные», субсчет «Приобретенные опционы» ( или варранты);
• у эмитента (продавца):
Дебет 009 «Обеспечения обязательств и платежей выданные», субсчет «Гарантии по собственным опционам» (или варрантам).
Учет полученных обязательств или выданных гарантий осуществляется по их номинальной стоимости, стоимости обязательства или гарантии (или стоимости, установленной договором).
Организации, получившие в управление (траст), как правило, ценные бумаги, а также имущество в залог, учитывают их на данных счетах в оценке, установленной договором.
По мере погашения обязательств или окончания срока выданных гарантий их стоимость списывают со счетов 008 «Обеспечения обязательств и платежей полученные» и009 «Обеспечения обязательств и платежей выданные».
В соответствии с действующим порядком организации амортизацию по объектам жилого фонда и внешнего благоустройства не начисляют. Однако в конце года они определяют их износ по нормам амортизации на полное восстановление объектов и отражают его по дебету забалансового счета 010 «Износ основных средств».
При выбытии данных объектов (списании, продаже и т. п.) суммы износа, начисленные за время эксплуатации объектов, списывают с кредита счета 010 «Износ основных средств».
6.8. Учет в фирмах, являющихся собственностью одного владельца.
Очень часто один бизнесмен является учредителем сразу нескольких организаций. Это объясняется как стремлением минимизировать налоги (в основном здесь речь идет о налоговых льготах для малых предприятий), так и простым желанием «не хранить все яйца в одной корзине», т. е. распределить капитал между несколькими компаниями. Однако новоявленные мистеры твистеры, постоянно открывающие все новые и новые фирмы, могут столкнуться с серьезными проблемами, связанными с движением капитала между принадлежащими им компаниями.
Возьмем, к примеру, стандартную ситуацию, когда у двух коммерческих фирм – ООО «Виктум» и ЗАО «Пранум» – единственным учредителем и одновременно генеральным директором является один и тот же бизнесмен. ООО «Виктум» в настоящий момент, скажем так, не располагает достаточным количеством средств на расчетном счете. Ничего страшного у этой организации не произошло, банкротство ей не грозит, просто покупатель слегка задержал оплату, а в это время подвернулось очень выгодное предложение от постоянного поставщика. В то же время у ЗАО «Пранум» свободные денежные средства как раз имеются, и оно легко может предоставить их ООО «Виктум».
Итак, наша задача – разработать план «переброски» денежных средств из одной организации в другую.
В этой ситуации первое, что приходит в голову, – передать деньги по договору беспроцентного займа. Если этот заем планируют возвращать, учет и налогообложение такой операции не представляют никакой сложности.
У заимодавца предоставление краткосрочного займа отразится проводкой: Дебет 58 Кредит 51, а у заемщика: Дебет 51 Кредит 66.
Если же заем возвращать не будут (либо в силу финансовых трудностей у ООО «Виктум», либо потому, что изначально задумывался «мнимый заем»), у заимодавца возникает необходимость списать дебиторскую задолженность, а у заемщика появляется налогооблагаемая прибыль безвозмездного получения активов. В итоге заимодавец, который фактически безвозмездно перечислил деньги, не должен будет уплачивать с этой суммы НДС, так как налог начисляется, только если безвозмездно передаются товары (работы, услуги). При списании задолженности объекта обложения НДС не возникает и у заемщика.
Сумма непогашенного займа у заимодавца будет списываться на прочие расходы. Однако ее не нужно учитывать при исчислении налога на прибыль. У заемщика безвозмездно полученный заем списывается на прочие доходы и облагается налогом в общеустановленном порядке.
Намного выгоднее получать (и не отдавать) заем у некоммерческой организации, поскольку у нее просроченная дебиторская задолженность включается в состав затрат и налоги с таких долгов не уплачиваются. Единственная проблема, которая при этом может возникнуть, – это целевое или нецелевое использование некоммерческой организацией своих финансовых средств.
«Перекачать» деньги из одной фирмы в другую можно и при помощи договора комиссии. Для этого надо составить реальный договор комиссии на приобретение товара ЗАО «Пранум» для ООО «Виктум» или же «притворный» договор комиссии, когда ООО «Виктум» получает от ЗАО «Пранум» денежные средства для выполнения каких-либо совершенно удивительных и сложных действий от своего имени, но за счет комитента (например, по продаже товара ЗАО «Пранум»).
Но этот способ менее удобен, нежели предыдущий (с договором займа), поскольку он предполагает довольно сложный документооборот, включающий, помимо привычной троицы «накладная – акт – счет-фактура», еще и обязательные отчеты комиссионера. Кроме того, нельзя забывать и о том, что доход (вознаграждение) по всем посредническим договорам облагается налогом на прибыль по повышенной ставке 43 %. А это влечет за собой необходимость вести раздельный учет по видам деятельности, облагаемым налогом по разным ставкам на основании гл. 25 НК РФ.
Сказанное в равной мере справедливо для обоих упомянутых вариантов договора комиссии («на покупку» и «на оказание услуг»). Однако в последнем случае ситуация усугубляется необходимостью максимально закамуфлировать мнимый характер сделки. Отметим, что в ряде случаев сделать это гораздо сложнее, чем реально оказать комитенту какие-либо услуги. Пойти по пути наименьшего сопротивления и не мудрствуя лукаво просто написать в акте сдачи-приемки, что «работы по договору выполнены в полном объеме и стороны претензий друг к другу не имеют», как это часто делается, означает поставить под сомнение жизнеспособность всей схемы. Так что важно, чтобы «мифические» услуги не только выглядели правдоподобно, но и имели непосредственное отношение к производственной деятельности комитента.
Если же выполнение (хотя бы на бумаге) обязательств комиссионера по договору не планируется вовсе, то комитенту придется решать проблемы с просроченной дебиторской задолженностью. Комиссионер же получит прочий доход, облагаемый налогом по полной программе.
Теперь поговорим об отражении в учете схемы по приобретению товаров по договору комиссии.
У комиссионера эта операция будет отражаться в учете следующими проводками:
Дебет 51 Кредит 76 – получены от комитента денежные средства для приобретения товара;
Дебет 60 Кредит 51 – оплачен поставщику товар, приобретаемый для комитента;
Дебет 004 – получен товар от поставщика для комитента;
Дебет 76 Кредит 60 – отгружен товар комитенту;
Кредит 004 – отгружен товар комитенту;
Дебет 76 Кредит 90 – отражено комиссионное вознаграждение.
Та же операция у комитента будет выглядеть следующим образом:
Дебет 76 Кредит 51 – перечислены комиссионеру денежные средства для приобретения товара;
Дебет 60 Кредит 76 – получено извещение от комиссионера о приобретении товара;
Дебет 41 Кредит 60 – получен товар от комиссионера.
При этом комиссионное вознаграждение включается в стоимость приобретенного товара.
Если комитент поручает комиссионеру реализовать какой-либо товар, то проводки будут несколько иные.
У комиссионера:
Дебет 004 – получен от комитента товар для продажи;
Дебет 62 Кредит 76 – отгружен покупателю товар комитента;
Кредит 004 – отгружен покупателю товар комитента;
Дебет 51 Кредит 62 – получена оплата за товар от покупателя;
Дебет 76 Кредит 90 – отражено комиссионное вознаграждение;
Дебет 76 Кредит 51 – перечислены деньги комитенту;
У комитента:
Дебет 45 Кредит 41 – передан комиссионеру товар для реализации;
Дебет 76 Кредит 90 – получено извещение от комиссионера о продаже товара покупателю;
Дебет 90 Кредит 45 – списана себестоимость товара;
Дебет 51 Кредит 76 – получены деньги за товар от комиссионера;
Дебет 44 Кредит 76 – начислено комиссионное вознаграждение.
Третьим вариантом «переброски» денег может быть личное участие в этой операции общего учредителя-директора, который берет деньги в одной фирме и передает их по договору займа другой. Однако этот вариант отличается от первого (с непосредственным займом «фирма – фирме») только в худшую сторону. Дело в том, что здесь появляются дополнительные проблемы с налогом на доходы физических лиц. Если директор-учредитель берет беспроцентный заем или ставка процентов за пользование заемными средствами устанавливается меньше, чем 3/4 ставки рефинансирования Банка России, то на сумму экономии на процентах у заемщика возникает материальная выгода. А ее придется включить в совокупный доход и заплатить 35 % налога. Если же заем предоставляется с процентами (для того, чтобы хоть компенсировать расходы на уплату процентов или оплату налога на материальную выгоду), то фирма-заемщик не имеет права включать в себестоимость расходы на проценты. При беспроцентном займе «крайним» оказывается директор-учредитель, поскольку платить проценты или налог ему придется из собственного кармана.
Выдача займа сотруднику отражается проводкой: Дебет 50 Кредит 66.
Однако у всех трех способов есть один минус: договоры будет подписывать одно и то же лицо, что не может не привлечь внимание налоговиков. Согласитесь, несколько подозрительно выглядит договор, в котором ЗАО «Пранум» в лице его генерального директора Иванова Ивана Ивановича дает заем ООО «Виктум», чьи интересы представляет тот же самый Иван Иванович.
Могут ли контролирующие органы рассмотреть такую махинацию как сделку между взаимозависимыми лицами и в связи с этим наложить на обе организации какие-либо карательные санкций?
Организации являются взаимозависимыми, если один из участников сделки (физическое лицо) или должностное лицо является одновременно должностным лицом другого участника сделки. А также если участники сделки являются совладельцами предприятия или же один из участников сделки владеет вкладом (паем) или акциями с правом голоса в уставном капитале другого участника сделки. Поэтому ЗАО «Пранум» и ООО «Виктум» являются взаимозависимыми.
Налоговый кодекс РФ относит к взаимозависимым лицам для целей налогообложения (обратите внимание, именно для этих целей!) организации, отношения между которыми могут оказывать влияние на условия или экономические результаты их деятельности или результаты деятельности представляемых лиц, т. е. когда одна организация непосредственно или косвенно участвует в делах другой организации. Однако они будут признаны взаимозависимыми лишь в том случае, если суммарная доля такого участия составит более 20 %.
Тем не менее отсутствие в НК РФ указания на то, что фирмы с одним и тем же генеральным директором или учредителем являются взаимозависимыми, не дает нам особых поводов для радости. Ведь п. 2 ст. 20 НК РФ предоставляет суду право признать лиц взаимозависимыми по основаниям, не предусмотренным Кодексом, если отношения между этими лицами могут повлиять на результаты сделок по реализации товаров (работ, услуг). Так что, к сожалению, при большом желании налоговые органы могут инициировать судебное разбирательство.
А если две организации будут признаны взаимозависимыми, то налоговики смогут проверить правильность применения цен по сделкам, заключенным между ними. То есть выявить соответствие цен по сделке рыночным ценам на идентичные (однородные) товары (работы или услуги). Если колебание цен составляет более 20 % в ту или иную сторону, то налоговые органы имеют право доначислить налоги исходя из рыночных цен. Пока участники сделки не признаны взаимозависимыми, ее цена условно считается соответствующей рыночной. При этом отметим, что на сегодняшний день само понятие «рыночная цена» весьма условно и субъективно. За время «постсоветского капитализма» был практически утрачен механизм мониторинга финансово-экономических процессов, поэтому источники определения рыночной цены сейчас очень скудны. Это биржевые котировки, пресса с офертами поставщиков… Можно еще обзвонить конкурентов, правда, звонки к делу не подошьешь… И все! Так что налогоплательщик зачастую просто не в состоянии определить рыночную цену на тот или иной вид товаров (работ, услуг).
Налоговым органам тоже не легче: попробуй в подобных условиях установки и обоснуй рыночные цены для целей доначисления налогов (как требует НК РФ).
С другой стороны, такое положение дел оставляет налоговым органам огромные возможности для произвола.
В п. 13 постановления Пленума Верховного Суда РФ № 41, Пленума Высшего Арбитражного Суда РФ от 11 июня 1999 г. № 9 говорится, что указанная сторонами сделки цена может быть оспорена налоговым органом только в случаях, перечисленных в п. 2 ст. 40 НК РФ, а именно: по сделкам между взаимозависимыми лицами; по товарообменным (бартерным) операциям; при значительном колебании уровня цен, применяемых налогоплательщиком по идентичным (однородным) товарам в пределах непродолжительного периода времени. Следовательно, в иных случаях налоговый орган не вправе оспаривать для целей налогообложения цену товаров (работ, услуг), указанную сторонами сделки в договоре.
Несмотря на это, в настоящее время «взаимозависимость» стала неким дамокловым мечом, который висит над фирмами, имеющими общих учредителей. И если в действующем законодательстве произойдут изменения, он может обрушиться на организации со всей мощью.
В ближайшее время отношение налоговых органов к взаимозависимости может резко измениться, причем в худшую сторону. Дело в том, что Государственной Думой рассматривается проект о внесении в часть первую НК РФ изменений и дополнений, которые ужесточают подход к сделкам между взаимозависимыми организациями. Согласно законопроекту проверяться будут сделки, отклоняющиеся от рыночной цены уже не на 20, а всего лишь на 15 %. Казалось бы, разница всего 5 %, но любой предприниматель сразу ее почувствует.
Помимо этого, в настоящее время правительство предлагает значительно расширить перечень оснований, по которым лица будут признаваться взаимосвязанными. При этом судебные органы по-прежнему смогут признавать таковыми лица «вне перечня». Согласно новым основаниям фирмы с одним и тем же руководителем попадут в ряды тех несчастных, цены по сделкам которых смогут проверять налоговики.
Если эти изменения вступят в силу в этом году или в начале следующего, то организациям, имеющим обоих учредителей, будет крайне сложно совершать какие-либо сделки между собой.
Теперь, зная все особенности действующего и грядущего законодательства, вернемся к нашим ЗАО «Пранум» и ООО «Виктум» и посмотрим, чем им грозят предложенные нами схемы «перекачки» денег из одной фирмы в другую.
В соответствии с действующим законодательством обе организации являются аффилированными лицами (для целей бухгалтерского учета) и становятся взаимозависимыми, если заключат между собой сделку (по таможенному законодательству). Однако по налоговому законодательству в настоящий момент взаимозависимыми лицами они не являются, хотя могут ими стать в любой момент.
Договор займа, о котором мы говорили вначале, имеет один серьезный недостаток – этот вариант очень прост, и работникам налоговых органов будет несложно догадаться о его подоплеке. Но сейчас организации не являются взаимосвязанными, и поэтому наказать их налоговики не могут. Применить учетную ставку Центробанка РФ для расчета не начисленных в свое время процентов в качестве базы для исчисления недополученной прибыли им тоже никто не разрешит. Так что пока можно легко «перекачивать» деньги из одной организации в другую на основании договора займа. Однако после принятия законопроекта, о котором мы говорили выше, ситуация изменится, и работники налоговых органов уже смогут доначислить налоги из-за экономии на процентах исходя из ставки рефинансирования.
Для того чтобы не привлекать излишнего внимания налоговых органов, мы бы и сейчас не рекомендовали организациям часто использовать эту схему.
При обнаружении систематического предоставления займов возможностей придраться у контролирующих инстанций предостаточно. Они могут объявить, что организация-заимодавец занималась кредитной деятельностью, не имея соответствующей лицензии. Помимо этого, налоговики могут попытаться представить ситуацию как заключение мнимых (притворных) сделок или же начать серьезные раскопки и изыскания, чтобы понять, какие махинации скрываются за внешне невинными договорами займа. Также работники налоговых органов могут высказать сомнение в правомерности предоставления денежных средств беспроцентно (а если проценты все-таки будут, то обязательно поинтересуются, почему такие). В общем, если есть желание пообщаться с инспекцией МНС в суде, то регулярное предоставление займов – очень хороший способ этого добиться. Однако как разовый вариант эта схема «перекачки» вполне может подойти.
Что касается договора комиссии, то здесь даже при всем желании налоговики не смогут пересчитать налоги из-за полного отсутствия какой-либо информации о рыночных ценах по подобным сделкам. Каждый договор комиссии можно считать в своем роде уникальным, с особенными условиями оказания услуг. Так что сторонам остается только грамотно переработать хотя бы один шаблон из любой справочно-поисковой системы применительно к сложившейся ситуации, определить в тексте договора уровень комиссионного вознаграждения и спокойно готовить платежное поручение на перечисление денег. Ни сейчас, ни после внесения изменений в НК РФ придраться к ценам по такому договору налоговики не смогут.
Какой из предложенных вариантов предпочтительнее – решать вам. А мы очень надеемся, что советы наших консультантов помогут вам решить вопрос переброски средств из одной фирмы в другую.
6.9. Организация учета в представительствах иностранных юридических лиц.
Привлекательность российского рынка привела к росту количества постоянных представительств, функционирующих в России.
В связи с этим возникло множество проблем перед руководителями и бухгалтерами, открывающими данные представительства. Во-первых, это проблема правильного оформления открытия представительства; во-вторых, проблема ведения бухгалтерского учета, и наконец, в-третьих – проблема возможности возникновения двойного налогообложения. В современном российском обществе модно и актуально обращаться к западным стандартам учета. Именно представительства первыми столкнулись с вопросами ведения учета российской практикой, с одной стороны, и с западной – с другой. Этой области уделяется очень мало внимания, и представительства вынуждены вести учет в упрощенной форме, только в части расходов. Тем не менее в российском законодательстве уже есть первые нормативные акты, касающиеся регулирования деятельности и порядка учета в представительствах.
Рассмотрим прежде всего вопросы создания и регистрации представительств, особенности их деятельности, так как они оказывают определенное влияние на организацию бухгалтерского учета. Представительство юридического лица определяется в ГК РФ как обособленное подразделение юридического лица, расположенное вне места его нахождения, которое представляет интересы юридического лица и осуществляет их защиту. Представительства должны быть упомянуты в уставных документах юридического лица, они действуют на основании доверенности, выданной директору (руководителю, главе) представительства. Таким образом, деятельность представительства сводится к выполнению ограниченного набора функций, определенных в уставе юридического лица и в доверенности, выданной представительству. Все вышесказанное в полной мере относится и к подразделениям иностранных юридических лиц в РФ.
Необходимо отметить, что в мировой практике существует также понятие «представительство физического лица». Хотя ГК РФ и предусматривает такую форму осуществления предпринимательской деятельности, возможность создания в России представительства иностранного физического лица законодательством не регламентирована, что приводит к юридическим казусам, когда иностранные партнерства (полные товарищества), не являющиеся в своих странах юридическими лицами, в России вынуждены основывать подразделения, официально именуемые «представительствами иностранных лиц в РФ». Очевидно, дальнейшее развитие гражданского законодательства устранит это несоответствие.
Термин «постоянное представительство» лица-нерезидента в России является переводом используемого в международном налоговом праве понятия реrmаnеnt еstаblishmеnt. Оно используется в национальном налоговом законодательстве большинства стран и межгосударственных договорах об избежании двойного налогообложения и обозначает «постоянное место осуществления деятельности, через которое предприятие полностью или частично осуществляет предпринимательскую деятельность». Если деятельность иностранного юридического лица в России образует постоянное представительство, то доходы такого представительства подлежат налогообложению в России, в противном случае в России будут облагаться налогом только отдельные виды доходов данного юридического лица.
Налоговый статус иностранного лица определяется налоговыми органами в следующем порядке. Сначала проверяется, имеется ли соглашение об избежании двойного налогообложения.
Затем с учетом соглашения об избежании двойного налогообложения представительства делятся на два вида исключительно исходя из их налогового статуса:
• представительства (сейчас все чаще стало встречаться такое название, как «отделения иностранных юридических лиц», но оно не узаконено), которые не ведут коммерческой деятельности на территории РФ, а значит, и не уплачивают налог на прибыль и НДС;
• постоянные представительства, осуществляющие коммерческую деятельность на территории РФ и, соответственно, уплачивающие налог на прибыль и НДС.
При этом и постоянные, и просто представительства могут иметь пассивные доходы, и уплата налога с этих доходов уже будет зависеть от наличия или отсутствия договора об избежании двойного налогообложения между Россией и страной, где находится материнская компания представительства.
Ряд особенностей налогообложения следует учитывать при рассмотрении деятельности дочерней компании иностранной фирмы, действующей на территории России. Дочерняя компания не рассматривается как постоянное представительство материнской фирмы и для целей налогообложения является самостоятельным юридическим объектом и самостоятельным налогоплательщиком. Если же дочерняя фирма на основе договорных отношений представляет интересы материнской фирмы в России и имеет полномочия на заключение контрактов от ее имени, то такая дочерняя фирма является постоянным представительством иностранного юридического лица.
Основным направлением дальнейшего совершенствования нормативной базы, регулирующей деятельность представительств иностранных юридических лиц, должна стать унификация положений российского законодательства и соответствующих норм международного права. Понятие «резидента» и «нерезидента» какой-либо страны для целей налогообложения применительно к юридическим лицам не должно жестко привязываться к месту инкорпорации юридических лиц, а должно учитывать основное место финансово-хозяйственной деятельности компании, как это принято во всем мире. Таким образом, должно быть более четкое и последовательное применение принципов резидентства и территориальности при определении налоговой юрисдикции иностранного юридического лица. Необходимо четко разграничивать понятия «постоянного представительства», «представительства» и «отделения» иностранного юридического лица. Порядок открытия представительства иностранной фирмы в России в настоящее время не регламентирован каким-либо одним нормативным актом, однако в последние годы сложилась определенная практика создания такого представительства в России через официальную аккредитацию, хотя формально делать это не обязательно.
Вопрос об аккредитации в России очень сложный. В 1991 г. право аккредитации перешло от союзных министерств и ведомств к российским министерствам и органам власти. В настоящее время аккредитацию в России осуществляют около шести министерств, включая Министерство внешних экономических связей и торговли Российской Федерации, Минфин России и др.
Целесообразно, на наш взгляд, четко разграничить права и обязанности всех существующих на данный момент аккредитующих органов либо узаконить один единственный орган, который автоматически занимался бы и внесением в государственный реестр, так как существует определенная путаница прав и обязанностей между органами, осуществляющими аккредитацию и регистрацию представительств. Так как на Государственную регистрационную палату возложены функции внесения представительств в государственный реестр, то, скорее всего, на этот же орган следовало бы возложить и обязанности по аккредитации всех представительств.
Неоднозначность в решении вопроса постановки представительств на учет в налоговых органах в значительной степени порождена той путаницей, что ранее на налоговый учет становилось именно постоянное представительство.
До середины 1995 г. бухгалтерский учет в представительствах практически не регламентировался и велся в произвольной форме. Представительства могли следовать указаниям зарубежных бухгалтеров своей компании, российским стандартам или же сами устанавливать удобные формы ведения учета. Важно было лишь отслеживать связь между данными бухгалтерского учета и единственной отчетной формой представительства – налоговой декларацией.
Налоговый учет в представительствах для целей обложения налогом имущества был введен инструкцией Госналогслужбы РФ от 15 сентября 1995 г. № 38 «О порядке исчисления налога на имущество иностранных юридических лиц», вступившей в силу в январе 1996 г. (далее – Инструкция № 38).
Новая Инструкция сохраняет требование подтверждения бухгалтерских записей первичными документами и наличия «простой и ясной связи» между записями в учетных регистрах представительства. Новым в требованиях к бухгалтерскому учету явилась более глубокая проработка учета взаиморасчетов между головным офисом компании и представительством. Было закреплено требование оформлять в учете передачу имущества или денежных средств от головного офиса представительству через специальный счет головного офиса. Ранее так поступали только те представительства и филиалы, которые имели обособленный баланс. Кроме того, совершенно новым явилось требование оформлять таким же образом и передачу издержек, понесенных головным офисом, но непосредственно связанных с деятельностью компании на территории РФ. Ранее эти суммы включались в декларацию внесистемно, без отражения в бухгалтерских книгах представительства. Отныне Инструкция содержит конкретный перечень расходов головного офиса, которые могут быть переданы представительству и включены в его декларацию. Это все расходы, понесенные в РФ независимо от способа их оплаты плюс расходы на оплату труда, командировки, обучение персонала. Новым является то, что в состав расходов представительства нельзя включать косвенные расходы, понесенные за границей.
Представительства обязаны по требованию налоговых органов представлять описание своей учетной политики, используемого плана счетов, стандартов бухгалтерского учета, представлять сведения о контрактах и сделках, заключенных компанией в связи с деятельностью через представительство. При этом информация об учетной политике, принятой в отчетном году, должна быть сообщена в отчете о деятельности представительства и частично в налоговой декларации. Представительства имеют право признавать выручку от реализации либо в момент выставления счета за отгруженные товары, либо в момент оплаты счета и должны совпадать с календарным независимо от отчетного года, принятого в государстве представляемой иностранной компании. Другие аспекты учетной политики – методы оценки производственных запасов и незавершенного производства, начисления амортизации основных средств и нематериальных активов, распределения косвенных затрат – не регламентируются нормативными документами. Учетная политика в постоянном представительстве может быть утверждена в соответствии с решением самого представительства.
Изучение практики ведения бухгалтерского учета в представительствах позволяет классифицировать организацию бухгалтерского учета в зависимости от особенностей представительств следующим образом:
1) финансово-хозяйственная деятельность отделений иностранных юридических лиц, которые не образуют на территории РФ постоянных представительств, сводится к расходованию выделяемых им средств по смете для целей представления интересов компании в России. Как правило, в их штате нет профессиональных бухгалтеров, и все учетные регистры такого представительства состоят из кассовой книги, журналов операций по банковским счетам и регулярных отчетов в головной офис компании об израсходованных суммах. Российский персонал таких представительств обычно нанимается через УпДК или другие подобные агентства, и все расчеты по налогам на фонд заработной платы производятся через эти агентства. Учет имущества таких представительств ведется головным офисом, причем в соответствии с собственными учетными стандартами. В результате основная часть данных регулярных отчетов представительства и отчетность отделения составляются специально нанятым бухгалтером или аудиторской фирмой по данным зарубежных учетных регистров;
2) второй способ организации учета – ведение счетов и учетных регистров в соответствии с системой бухгалтерского учета, принятой в данной компании (как правило, по стандартам GААР). Он предпочтителен для отделений крупных компаний и транснациональных корпораций, для которых преимущества совместимости учета являются основным фактором выбора. Бухгалтерия представительства является в этом случае одним из подразделений головного офиса и ведет учет операций компании в России. Объем учетных регистров и счетов, используемых такой бухгалтерией, зависит от функций представительства. Если вся деятельность фирмы в России сводится к представлению интересов компании или группы компаний, то такая деятельность финансируется головным офисом и представительство ведет лишь счета затрат, денежных средств, реже – основных средств и финансовых инвестиций. Если представительство занимается основной деятельностью данного юридического лица и имеет доходы от такой деятельности, то в его бухгалтерии появляются счета дебиторов, кредиторов, прибыли, реже – готовой продукции, незавершенного производства и производственных запасов;
3) существуют представительства оффшорных компаний, созданных российскими учредителями исключительно для ведения бизнеса в РФ. Такие представительства работают в тесном сотрудничестве с «родственными» российскими компаниями и предпочитают вести учет по российским стандартам с небольшими изменениями, связанными со спецификой отчетности иностранного юридического лица. Аналогичный выбор может быть сделан, если иностранное юридическое лицо имеет в России дочернее предприятие и представительство одновременно, чтобы последние могли иметь общую бухгалтерию. При этом обычно используются компьютерные программы бухгалтерского учета, разработанные для российских предприятий. Характерным для такого способа ведения счетов является недостаточно четкое разделение деятельности, активов и обязательств российских предприятий и представительства, что может создать серьезные проблемы в налогообложении;
4) сейчас распространенной становится такая практика для крупных представительств солидных корпораций и ТНК, когда в представительстве ведется учет как по российским стандартам, так и специально для головной конторы по стандартам государства, в котором зарегистрирована компания. Такой способ организации бухгалтерского учета все чаще используется теми отделениями иностранных юридических лиц, которые образуют на территории России постоянные представительства, т. е. ведут коммерческую деятельность и уплачивают налог на прибыль.
Учет для целей налогообложения в представительствах ведется параллельно с бухгалтерским учетом, для чего представительства руководствуются Инструкцией № 38, в которой установлены формы, приведенные в приложении к этой Инструкции. Формы с индексом «пп» предназначены для использования всеми представительствами. Формы с индексом «впп» используются теми отделениями иностранных юридических лиц, которые образуют постоянное представительство, т. е. ведут коммерческую деятельность на территории РФ.
Если представительство не ведет такой деятельности и не собирается вести ее в течение отчетного года, то оно может обратиться в соответствующий налоговый орган для согласования ведения учета в упрощенной форме. Формы упрощенного учета имеют индекс «воп». Регистры для учета имущества представительства должны использоваться всеми представительствами, даже освобожденными от налога на имущество, согласно положениям международных соглашений об устранении двойного налогообложения.
Кроме того, следует формализовать налоговый учет расчетов между подразделениями иностранных компаний, так как в настоящее время из-за отсутствия четких указаний и конкретных учетных форм представительства на практике не ведут учет внутрифирменных расчетов в должностном объеме. Наконец, следует четко очертить границы применения существующих нормативных актов в сфере бухгалтерского учета на российских предприятиях к представительствам иностранных компаний. Наличие в России нормативно закрепленных правил бухгалтерского учета периодически вынуждает обращаться к ним при возникновении у представительств проблем с достоверностью данных бухгалтерского учета, в то время как сам факт применения данных правил к отделениям иностранных компаний вызывает сомнения.
Следует отметить недоступность существующих расхождений между положениями действующего законодательства и предписываемыми формами налоговых расчетов и отчетности.
Отчетность представительств отличается от отчетности как российских, так и иностранных юридических лиц. Следует отметить, что для представительств иностранных компаний отчетный период устанавливается с 1 января по 31 декабря независимо от правил, принятых в стране ее инкорпорации. Квартальных отчетов представительства не составляют. Они представляют лишь ежеквартальные расчеты налогов и сборов. Годовая отчетность представительства состоит из отчета иностранного юридического лица о деятельности в РФ, налоговой декларации иностранного юридического лица за отчетный год и расчетов различных налогов и сборов. Для отделения, не образующего постоянного представительства на территории России, это квартальные расчеты по следующим налогам: подоходный налог, налог на имущество, транспортный налог.
Форма отчета о деятельности юридического лица в РФ не регламентируется действующим законодательством, даже существует прямое указание на произвольность формы отчета. Однако на практике местные налоговые органы ежегодно выпускают рекомендации по составлению отчетов. На наш взгляд, необходимо законодательно ввести квартальную отчетность, включающую отчет иностранных юридических лиц и рекомендацию по его содержанию, позволяющие унифицировать составление и обработку таких отчетов.
Во введенной с 1995 г. налоговой декларации иностранного юридического лица отсутствует место для аудиторского подтверждения данных декларации, так как обязательное требование представлять такое подтверждение было отменено с 1 июля 1995 г. Кроме того, в ней не предусмотрено разделение доходов и расходов по видам деятельности, что вынуждает сопровождать ее приложениями, содержащими необходимую информацию. Такие приложения составляются в виде дополнительной страницы формы 1101 FЕ (1996) в тех случаях, когда среди видов деятельности представительства есть одновременно:
• как облагаемые, так и необлагаемые;
• облагаемые по разным ставкам налога на прибыль;
• облагаемые как прямым, так и условным способом.
Недостаточно проработаны в декларации разделы 13 «Активы» и 14 «Пассивы». Активы представительства декларируются в соответствии с данными кассовой книги, выписок из банковских счетов и учетных регистров головного офиса о составе имущества, переданного представительству. Для этих целей используются данные Главной книги и оборотно-шахматной ведомости. Прочие активы (раздел 13 символ J) представляют собой расходы будущих периодов (чаще всего часть арендной платы, относящаяся к следующему году). Также в прочих активах отражается задолженность головному офису. Представительства в своем внутреннем учете не ведут счет головного офиса как таковой. Однако размер активов представительства должен быть равен размеру его пассивов. Поэтому сумма по строке Е раздела 14 декларации «Счет головного офиса» является балансирующей активы и пассивы статьей, но не подтверждается данными текущего года. Следовало бы в декларации отдельно выделить статью по переоценке имущества, так как это имеет большое значение для оценки.
По нашему мнению, в структуре налоговой декларации имеется еще ряд недостатков. Статьи расходов декларации не всегда совпадают со статьями расходов представительств. Так, в статью налоговой декларации «Прочие расходы» приходится включать все штрафы и пени, расходы на канцелярские товары, а в статью «Услуги сторонних организаций» – все телекоммуникационные расходы, расходы на аудит, комиссию банку. Было бы гораздо удобнее для обеих сторон разукрупнить в декларации статью «Прочие расходы», тем более что вышеупомянутые расходы осуществляются практически всеми представительствами, или вести учет затрат в представительстве таким образом, чтобы статьи в учете представительства не только точно соответствовали статьям налоговой декларации, но и содержали расшифровку по этим статьям во внутреннем учете расходов представительства.
Таким образом, целесообразно разработать правила и нормы бухгалтерского учета для представительств иностранных юридических лиц, действующих на территории РФ. Так как это явление новое для нашей экономики, то пока не существует четкой системы учета в представительствах, нет единых стандартов. Выход нормативных документов, регламентирующих деятельность иностранных юридических лиц, в том числе представительств, на территории России, их учет и налогообложение, является попыткой упорядочить и унифицировать способы ведения учета в них. Вполне обоснованным является тот факт, что эта нормативная база имеет ряд недостатков.
На представительства иностранных организаций теперь распространяется действие Закона «О бухгалтерском учете», который предусматривает ведение бухгалтерского учета в представительствах и филиалах по нормам российского законодательства. Бухгалтерский учет в постоянных представительствах, ведущих коммерческую деятельность на территории России и уплачивающих налог на прибыль, должен вестись в полном объеме, как у российских юридических лиц. Но ни в одном нормативном документе не отмечено, какие законы и инструкции, обязательные к исполнению российскими юридическими лицами, действительны и для постоянных представительств, какие могут быть особенности и отличия в ведении бухгалтерского учета, нигде не приведены типовые корреспонденции.
Существует лишь требование, в соответствии с которым учет должен вестись так, чтобы можно было составить налоговую декларацию, отчет и расчеты по налогам в соответствии с рекомендациями налоговых органов. Из этого вытекает, что бухгалтеру представительства приходится самому находить выход, который оказывается не всегда правильным.
Результаты проверки представительств иностранных юридических лиц показывают многочисленные нарушения, а иногда и полное отсутствие ведения учета. Все это в равной степени относится как к отделениям, так и к постоянным представительствам иностранных юридических лиц. На сегодняшний момент существующие нормативные документы фактически регламентируют взаимоотношения представительств с государством, т. е. налоговую политику, а ее нельзя вести без правильной постановки бухгалтерского учета.
6.10. Проведение переоценки товаров.
В Положении по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденном приказом Минфина России от 29 июля 1998 г. № 34н (далее – Положение по ведению бухгалтерского учета) определен порядок учета и оценки товаров.
Результаты переоценки, как правило, не отражаются в бухгалтерском учете в том случае, когда в организации товары учитываются по покупным ценам, если же ценности, на которые понизилась рыночная цена (в течение отчетного года) или данные ценности частично потеряли свое первоначальное качество (морально устарели), то результаты переоценки отражаются в бухгалтерском балансе по цене возможной реализации на конец отчетного года.
Прежде всего проблемы переоценки товаров касаются предприятий розничной торговли, ведущих учет товаров по продажным ценам с использованием счета 42 «Торговая наценка».
Разницу между стоимостью товаров по старым и новым ценам бухгалтер может отразить, корреспондируя непосредственно счета 41 «Товары» и 42 «Торговая наценка».
Изменение торговой наценки осуществляется только после составления и утверждения инвентаризационных описей-актов. На основании этого документа разность между стоимостью товаров по старым и новым ценам отражают на счете 14 (сумму уценки – на дебете, а сумму дооценки – на кредите) в корреспонденции со счетом 41. После проверки и утверждения инвентаризационных описей-актов сумма со счета 14 списывается на счет 42.
При отражении в учете оценки товара необходимо помнить, что списания в дебет счета 42 строго регламентированы. Согласно Инструкции по применению Плана счетов бухгалтерского учета, утвержденной приказом Минфина РФ от 7 мая 2003 г. № 38н, указанный счет дебетуется на сумму торговых и дополнительных скидок (накидок) по товарам реализованным, отпущенным или списанным вследствие естественной убыли, брака, порчи, недостачи и т. п. Другие списания в дебет счета 42 не осуществляются. Поэтому операция по уценке товара отражается сторнировочной записью на сумму уценки.
Так как розничная цена представляет собой сумму цены поставщика и торговой наценки, в бухгалтерии необходимо наличие первичного документа, подтверждающего расчет розничной цены и увязывающего эти две цены между собой. Таким документом является реестр розничных цен. Организации, осуществляющие реализацию товаров по свободным розничным ценам, фиксируют в реестрах эти цены, а также уровень применяемых торговых и снабженческо-сбытовых надбавок.
Порядок оформления реестров розничных цен рассмотрен в письме Минэкономразвития РФ от 6 ноября 2001 г. № 05-959 «О методике установления договорных цен на продукцию». После проведения переоценки новые цены также регистрируются в реестрах.
Для реестра розничных цен обязательны следующие реквизиты:
• наименование организации;
• дата составления;
• порядковый номер реестра;
• подпись руководителя и печать организации.
В документе должны найти отражение: наименование товара, цена поставщика на данный товар, торговая наценка в процентах к цене поставщика и денежном выражении, розничная цена.
При часто меняющихся ценах поставщиков целесообразно оформлять реестры розничных цен на каждую конкретную поставку товаров. Несмотря на сложности технического характера, составление реестров розничных цен на каждую поставку необходимо, так как цены одного и того же поставщика на одну и ту же продукцию могут изменяться каждый день, а нередко – в течение одного дня.
Оформленный на каждую поставку реестр розничных цен служит документальным обоснованием операции по начислению торговой наценки при оприходовании товара.
Переоценка товаров и других материально-производственных запасов производится по распоряжению организации и оформляется инвентаризационной описью-актом.
В Методических рекомендациях не приведен строгий порядок оформления инвентаризационных описей-актов, поэтому бухгалтер может оформлять их произвольно. Документ заверяется подписью руководителя предприятия и печатью организации.
В описи-акте должна содержаться следующая информация:
• дата изменения цены;
• наименование переоцениваемого товара;
• количество переоцениваемого товара;
• старая цена на товар;
• новая цена на товар;
• сумма дооценки или уценки (разность между стоимостью товара в старых и новых ценах).
Данные инвентаризационной описи-акта фиксируются в соответствующих реестрах розничных цен. В этом случае напротив наименования переоцененного товара в реестре вводятся дополнительные графы:
• новая цена с датой ее введения;
• новый размер торговой наценки.
Несмотря на то что существуют рекомендованные формы реестра розничных цен и инвентаризационной описи-акта, в Альбоме унифицированных форм первичной учетной документации по учету торговых операций их нет.
Поэтому организации могут разрабатывать указанные формы самостоятельно, однако эти формы должны соответствовать требованиям, изложенным в ст. 9 Закона «О бухгалтерском учете», а также в п. 13 Положения по ведению бухгалтерского учета, и содержать следующие обязательные реквизиты:
• наименование документа (формы), код формы;
• дату составления;
• наименование организации, от имени которой составлен документ;
• содержание хозяйственной операции;
• измерители хозяйственной операции (в натуральном и денежном выражении);
• наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления, личные подписи и их расшифровки (включая случаи создания документов с применением средств вычислительной техники).
Каким образом учесть снижение учетной стоимости товаров, если в результате длительного хранения на складе они морально устарели и продать их можно в лучшем случае за треть учетной стоимости?
В соответствии с п. 62 Положения по ведению бухгалтерского учета материально-производственные запасы (товары), рыночная цена на которые в течение отчетного года снизилась, которые морально устарели или частично потеряли свое первоначальное качество, отражаются в бухгалтерском балансе на конец отчетного года по цене возможной реализации.
Если она ниже первоначальной стоимости заготовления (приобретения), разница в ценах относится на финансовые результаты у коммерческой организации или увеличивает расходы у некоммерческой организации.
Следует иметь в виду, что это правило действует только при составлении бухгалтерской отчетности за год.
Оформление данного вида уценки осуществляется на основании данных проведенной инвентаризации остатков таких ценностей, письменного обоснования уценки и приказа (распоряжения) руководителя организации.
Необходимо также помнить, что согласно гл. 25 НК РФ убыток от уценки сырья, материалов, готовой продукции и товаров, списанный на финансовые результаты, не уменьшает налогооблагаемую прибыль. Сумма убытка от уценки товаров отражается по строке 4.3. Справки о порядке проведения данных, отражаемых по строке 1 «Расчета налога от фактической прибыли». Если товар не реализован по разным причинам (морально устарел, потерял товарный вид, истекает установленный срок и др.), по нашему мнению, можно составить акт на его списание как не подлежащего реализации и отнести потери на счет финансовых результатов.
Положением о составе затрат по производству и реализации продукции (работ, услуг), утвержденным гл. 25 НК РФ, подобные расходы не предусмотрены. Поэтому для целей налогообложения организации необходимо увеличить на стоимость списанных товаров налогооблагаемую прибыль и отразить это в Справке о порядке определения данных, отражаемых по строке 1 «Расчеты налога от фактической прибыли».
Однако организация имеет возможность не списывать, а реализовывать этот товар по минимальной цене, установленной распоряжением руководителя.
В связи с введением в действие НК РФ при осуществлении предприятиями реализации товаров по ценам не выше фактической себестоимости корректировка суммы полученной выручки в целях налогообложения не производится.
Согласно ст. 40 НК РФ в общем случае для целей налогообложения принимается цена товаров, работ или услуг, указанная сторонами сделки. Пока не доказано обратное, предполагается, что эта цена соответствует уровню рыночных цен, поэтому для целей налогообложения принимается фактическая цена реализации.
В случае реализации товаров по минимальной цене затраты, связанные с их покупкой и продажей, учитываются при налогообложении прибыли. Возникший убыток от реализации товара по цене ниже закупочной также принимается для целей налогообложения. Таким образом, прибыль, полученная от реализации основной части товара, уменьшится на сумму убытка, полученного от продажи товара по минимальным ценам.
Налоговый орган имеет право контролировать правильность применения цен лишь в таких случаях, как:
• заключение сделки между взаимозависимыми лицами;
• проведение товарообменных (бартерных) операций;
• заключение внешнеторговых сделок;
• отклонение цен более чем на 20 % в сторону повышения или в сторону понижения от уровня цен, применяемых налогоплательщиком по идентичным (однородным) товарам в пределах непродолжительного периода времени.
Если в результате проведения проверки правильности применения цен налоговыми органами будут выяснено, что цены на проданные товары отклоняются от рыночных цен на идентичные (однородные) товары более чем на 20 %, налоговый орган вправе вынести решение о доначислении налогов исходя из рыночных цен, а также пеней.
В отдельных случаях отклонение цены более чем на 20 % от рыночной не влечет за собой доначисления налога и пеней. Полный перечень этих случаев дан в п. 3 ст. 40 НК РФ. В частности, налоговыми органами должны учитываться скидки, вызванные:
• сезонными и иными колебаниями потребительского спроса на товары (работы, услуги);
• потерей товарами качества или иных потребительских свойств;
• истечением (приближением даты истечения) сроков годности или реализации товаров;
• маркетинговой политикой, в том числе при продвижении на рынке новых товаров, не имеющих аналогов, а также при продвижении товаров (работ, услуг) на новые рынки;
• реализацией опытных моделей и образцов товаров в целях ознакомления с ними потребителей.
Налоговый орган также не будет иметь права доначислять налоги и пени, если сделка купли-продажи товаров заключена между продавцом и покупателем в несопоставимых условиях.
В соответствии с п. 9 ст. 40 НК РФ при определении рыночных цен товара учитывается информация о заключенных на момент реализации этого товара сделках в сопоставимых условиях с идентичными (однородными) товарами.
К примеру, учитываются некоторые условия сделок, такие как количество (объем) поступающих товаров (это касается, в частности, объема товарной партии), срок исполнения обязательств, условия платежей, которые применяются для сделок такого рода, и другие условия, оказывающие влияние на цены. Если разница между данными условиями сильно не влияет на цену или может быть учтена с помощью товаров, то тогда условия сделок признаются сопоставимыми. Таким образом, если объем поставки товарной партии одного и того же товара в один и тот же период одному покупателю равен 800 единицам, а другому – 1200 единицам, это уже несопоставимые условия. Цены на данные товары могут отклоняться в сторону повышения или в сторону понижения более чем на 20 % без каких-либо налоговых последствий. То есть сопоставимыми условиями считается реализация в обоих случаях одинакового количества одного и того же товара.
В случае, если организация продает двум покупателям одинаковое количество товара, но один покупатель платит сразу, а другой – с отсрочкой (рассрочкой) платежа, условия можно считать несопоставимыми по срокам исполнения обязательств. В данном случае продажная цена товаров может колебаться более чем на 29 % и для целей налогообложения будет приниматься фактическая цена реализации.
Глава 7. Учет образоания, реорганизации и ликвидации предприятия.
7.1. Учет создания ООО.
Обществом с ограниченной ответственностью признается учрежденное одним или несколькими лицами хозяйственное общество, уставный капитал которого разделен на доли определенных учредительными документами размеров.
Сущность ООО – в объединении капиталов его участников (учредителей) в уставный капитал для создания нового субъекта правоотношений – юридического лица.
При определении правового положения общества с ограниченной ответственностью, с одной стороны, следует рассматривать взаимоотношения общества и его участников, с другой стороны – рассматривать ООО как одну из организационно-правовых форм юридического лица.
ООО имеет в собственности обособленное имущество (уставный капитал, созданный за счет взносов участников, и имущество, произведенное или приобретенное в процессе функционирования общества), которое учитывается на самостоятельном балансе общества.
Участники общества не имеют права собственности либо иных вещных прав на его имущество. Поэтому они вправе требовать от общества предоставления своих обязательственных прав (право на получение части прибыли пропорционально их доле в уставном капитале и др.).
Участники общества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества, в пределах стоимости внесенных ими вкладов.
Ответственность участников по обязательствам общества возникает и в случае неполной оплаты вкладов в уставный капитал. При этом участники несут солидарную ответственность также в пределах стоимости неоплаченной части вклада каждого из участников общества.
Общество с ограниченной ответственностью может создаваться по одному из двух вариантов:
• путем учреждения новой хозяйственной организации – ООО;
• путем реорганизации юридического лица.
При учреждении общества учредители передают в качестве вклада в уставный капитал свое имущество. Учредителями могут быть юридические и физические лица, выступающие в роли российских или иностранных инвесторов.
Реорганизация юридического лица может осуществляться в форме слияния, присоединения или преобразования. Созданное общество является правопреемником юридических лиц, осуществляющих реорганизацию.
Регистрация юридических лиц осуществляется регистрационными палатами субъектов РФ.
Для государственной регистрации общества необходимо представить следующие документы:
• заявление о регистрации, заверенное учредителями общества;
• утвержденный учредителями устав;
• учредительный договор;
• протокол собрания учредителей с решением о создании ООО, избрании исполнительного органа и генерального директора общества;
• приказы о назначении финансового директора и главного бухгалтера;
• свидетельство на право собственности или договор аренды помещения;
• документы, подтверждающие оплату уставного капитала (приходные кассовые ордера, выписки банка с расчетного счета, акты приемки-передачи имущества и ценных бумаг);
• документы, подтверждающие оплату государственной пошлины.
Если ООО имеет одного учредителя, решением о создании предприятия считается утвержденный им устав.
В документах, представленных для регистрации общества, должно быть указано его полное и сокращенное фирменное наименование.
В учредительных документах указывается местонахождение общества и его почтовый адрес, причем они могут не совпадать. Под местонахождением общества понимается место государственной регистрации, которое, в свою очередь, является юридическим адресом. Его изменение требует внесения официальных изменений в учредительные документы.
Почтовый адрес соответствует расположению офиса фирмы и служит для осуществления связи с ним контрагентов, налоговых и финансовых органов, прочих заинтересованных лиц.
Постановку на учет в налоговых органах по месту регистрации ООО должны осуществить в течение десяти календарных дней.
Основанием для регистрации юридического лица в налоговых органах является заявление о постановке на учет с указанием сведений о заявителе: полного и сокращенного наименования, юридического и почтового адреса, даты регистрации и регистрационного номера, информации о руководителе и главном бухгалтере, идентификационного номера общества.
В приложении к заявлению приводятся сведения о количестве и составе учредителей, дочерних и зависимых обществах и т. д.
Регистрационная палата направляет в налоговую инспекцию по местонахождению ООО копию учредительных документов общества. Фактом постановки общества на учет (регистрации) в налоговых органах является присвоение ему регистрационного номера с последующей выдачей свидетельства.
Обязательным условием государственной регистрации общества с ограниченной ответственностью является постановка его на учет в местных органах статистики с присвоением кодов, характеризующих вид деятельности предприятия, форму собственности.
Для регистрации предприятия внебюджетными фондами к заявлению прилагается справка о постановке на учет в местных органах статистики, а также копии учредительных документов. Постановка на учет внебюджетными фондами подтверждается штампами, проставленными на временном свидетельстве о регистрации общества, и справками для открытия расчетного счета в уполномоченном банке.
Факт регистрации предприятия налоговыми органами подтверждается путем проставления отметки, скрепленной подписями ответственных лиц и печатями, на бланке временного свидетельства, которое впоследствии передают в регистрационную палату.
Регистрация и постановка на учет ООО в налоговых органах, внебюджетных фондах и других контролирующих органах осуществляется при наличии печати ООО.
Общество вправе иметь штампы и бланки со своим фирменным наименованием, собственную эмблему, товарный знак и другие средства индивидуализации.
Любой начинающей деятельность организации, прежде чем получить доходы от основной деятельности, необходимо произвести определенные расходы. Если периоды произведения расходов и получения доходов совпадают, у бухгалтера не возникает проблем со списанием затрат. Однако первое время деятельность предприятия связана в основном с решением организационных проблем. В этот период налогоплательщик несет лишь затраты, которые еще не скоро окупятся. К ним относятся не только организационные, но и отдельные текущие расходы.
При учете организационных расходов как нематериальных активов следует руководствоваться п. 4 ПБУ 14/2000 «Учет нематериальных активов». В соответствии с этим документом в состав нематериальных активов включаются только те расходы, которые связаны с созданием юридического лица и признаны частью вклада учредителей в уставный капитал в соответствии с учредительными документами организации.
Поэтому в уставных документах предприятия нужно предусмотреть возможность внесения учредительных взносов неденежными средствами, а в учредительном договоре определить, кто из учредителей делает взносы, и указать их суммы.
Многие предприятия учитывают организационные расходы как самостоятельно произведенные затраты, включая их в состав общехозяйственных расходов. Такой вариант учета не соответствует законодательству.
Кроме организационных, существуют и другие затраты. Это текущие расходы, производимые уже после государственной регистрации налогоплательщика. Их списание при отсутствии оборотов по реализации нередко вызывает сложности у бухгалтеров.
Предприятие может арендовать офис, оплачивать информационные или банковские услуги, производить реализацию продукции. Состав текущих затрат многообразен, но большинство из них первоначально учитывается на счете 26 «Общехозяйственные расходы», а торговыми организациями – на счете 44 «Расходы на продажу».
Конечно, эти затраты нужны, но и их необходимо списывать. Наиболее распространенные варианты списания затрат следующие.
Первый вариант – списать общехозяйственные расходы в дебет счета 90. Это списание проводят прямым отнесением расходов в дебет счетов реализации или транзитом – через счет 20 или 44. Выбирая вариант списания, бухгалтеры руководствуются учетной политикой предприятия.
Однако при отсутствии реализации продукции такой способ противоречит принципам бухгалтерского учета. Ведь инструкциями по применению Плана счетов установлено, что списание затрат в дебет счета 90 производится только при отражении на этом счете фактов реализации.
Второй вариант – списание сумм общехозяйственных расходов на себестоимость продукции с учетом этих расходов в составе незавершенного производства. Недостаток этого способа – необоснованное увеличение себестоимости незавершенной продукции.
Таким образом, если предприятие не имеет оборотов по реализации, то включение общехозяйственных расходов в себестоимость продукции или списание этих расходов на счета учета продаж не соответствуют методологии бухгалтерского учета.
Соответствующая информация для списания данных расходов содержится в инструкциях по применению Плана счетов, в комментариях к счету «Расходы будущих периодов». В этих комментариях сказано, что на этом счете могут быть отражены расходы, связанные с освоением новых производств. Поэтому анализируемые затраты следует отнести именно к таким расходам. На наш взгляд, основанием для отражения этих затрат в составе расходов будущих периодов может быть распоряжение руководителя организации, фиксирующее, что целью деятельности предприятия является организация нового производства. Текущие затраты, рассматриваемые в статье, следует списывать проводкой:
Дебет 97 Кредит 26 – включены в расходы будущих периодов общехозяйственные расходы, понесенные при отсутствии у предприятия доходов от основной деятельности.
Сумма этих расходов должна быть включена в себестоимость после начала реализации продукции и отражена в учете одной из следующих проводок:
Дебет 20 Кредит 97 – списаны расходы будущих периодов на себестоимость продукции, произведенной предприятием.
Дебет 44 Кредит 97 – списаны расходы будущих периодов на расходы на продажу.
7.2. Учет реорганизации предприятия.
Процесс реорганизации юридического лица основан на универсальном правопреемстве, которое представляет собой переход имущества, имущественных прав и обязательств хозяйствующего субъекта к его преемнику на основании передаточного акта или разделительного баланса.
Федеральным законом «Об обществах с ограниченной ответственностью» предусмотрено пять основных форм реорганизации предприятия: слияние, присоединение, разделение, выделение, преобразование (табл. 24).
Таблица 24. Формы реорганизации общества с ограниченной ответственностью.
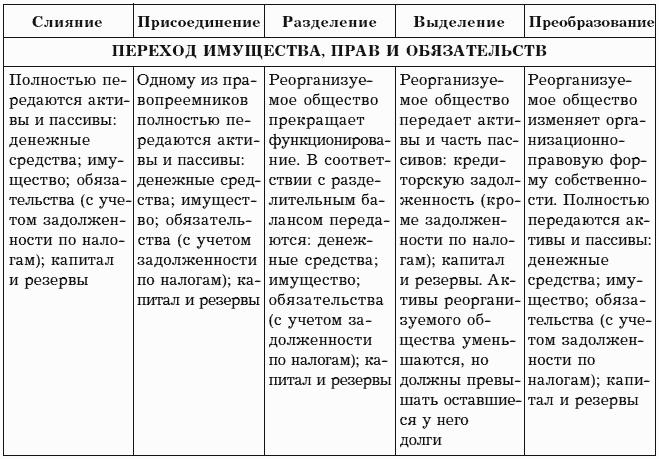
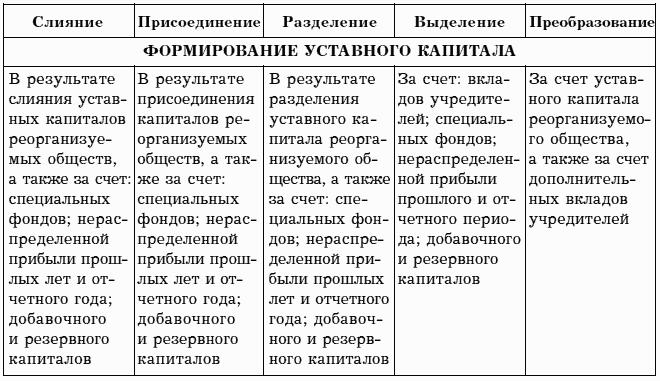
При подготовке к преобразованию обязательным условием является предварительное распределение или продажа долей, находящихся на балансе общества.
Преобразование ООО в АО предполагает следующие варианты:
1) уставный капитал создаваемого АО равен уставному капиталу общества (товарищества);
2) акции создаваемого АО оплачиваются путем обмена на них долей участников;
3) участник становится собственником пакета акций в размере его доли в уставном капитале общества. При данном варианте в уставном капитале АО фактически сохраняется та же структура, что и в уставном капитале общества.
Если общество создается путем выделения, для этого есть необходимые требования, связанные с тем, что общества (как преобразованные, так и выделенные) должны обладать суммой чистых активов, причем не меньшей, чем их уставные капиталы. К тому же в данном случае налоговые долги не могут перейти к юридическому лицу, а это значит, что они полностью остаются у реорганизованного общества.
В случае передачи новому обществу долгов активы, переданные ему, должны превышать долги на сумму не меньше размера его уставного капитала. Сумма активов, оставляемая у реорганизуемого общества, соответственно должна превышать оставшиеся у него долги.
Реорганизация общества в форме выделения требует проведения предварительного анализа, который предусматривает:
• подтверждение информации о наличии достаточного количества чистых активов;
• выявление суммы долгов общества;
• изучение структуры долгов: размера гражданско-правовых обязательств и суммы задолженности по налогам и сборам.
При выделении общества следует руководствоваться правилами:
• чистые активы реорганизуемого общества должны превышать или быть равными размеру его уставного капитала;
• активы реорганизуемого общества должны предоставлять сумму активов реорганизованного и выделенного общества;
• долги реорганизуемого общества не должны превышать суммы долгов реорганизованного и выделенного общества;
• чистые активы созданного предприятия должны представлять стоимость чистых активов реорганизованного и выделенного общества.
Общество считается реорганизованным с момента государственной регистрации вновь возникших юридических лиц, за исключением случаев реорганизации в форме присоединения. В последнем случае первое из юридических лиц считается реорганизованным с момента внесения в государственный реестр юридических лиц записи о прекращении деятельности присоединенного предприятия.
Высший орган юридического лица определяет основные условия и порядок реорганизации, принимает решение об утверждении соответствующих документов, основными документами являются:
1) при слиянии: договор о слиянии, устав или учредительный договор общества, создаваемого в результате слияния; передаточный акт каждой ликвидируемой организации;
2) при присоединении: договор о присоединении и передаточный акт каждой присоединяемой организации;
3) при разделении: решение о разделении и создании новых обществ, разделительный баланс;
4) при выделении: решение о выделении и создании нового общества, разделительный баланс;
5) при преобразовании: решение о преобразовании, передаточный акт.
При изменении организационно-правовой формы общества учредители должны представить в соответствующий регистрационный орган следующие документы:
• заявление юридического лица об изменении организационно-правовой формы собственности;
• платежное поручение с подтверждением оплаты за регистрацию юридического лица;
• устав и учредительный договор старой и новой редакции;
• протокол общего собрания участников;
• заявление о выходе участников из состава учредителей;
• решение участников общества о преобразовании;
• копию договора аренды помещения;
• справку об отсутствии задолженности по аренде муниципальных площадей;
• справку об отсутствии задолженности по арендной плате за аренду земли;
• бухгалтерский баланс;
• расчет чистых активов;
• документы, подтверждающие оплату уставного капитала;
• передаточный акт.
Документы представляются в регистрирующий орган по месту прежней регистрации реорганизуемого предприятия независимо от того, изменится его местонахождение после реорганизации или останется прежним.
При реорганизации общества может быть изменен уставный капитал, а также состав участников вследствие принятия вновь вступивших в общество или исключения выбывших.
Одним из главных моментов при реорганизации юридических лиц является составление передаточного акта и разделительного баланса. В состав передаточного акта и разделительного баланса включается бухгалтерская отчетность, составляемая в установленном порядке, в объеме форм годового бухгалтерского отчета на последнюю отчетную дату (дату регистрации).
Реорганизуемые юридические лица должны провести инвентаризацию имущества и обязательств в целях подтверждения достоверности отдельных статей передаточного акта или разделительного баланса.
Разделительный баланс составляется по форме бухгалтерского баланса, утвержденной приказом Минфина России «О формах годовой бухгалтерской отчетности организации». При этом разделительный баланс состоит из общего баланса ранее действовавшего юридического лица и балансов всех новых обществ.
Передаточный акт составляется предприятиями в произвольной форме. Он содержит следующую информацию:
• дату и форму регистрации, организационно-правовую форму и наименование правопреемника;
• сумму активов и сумму пассивов баланса реорганизуемого юридического лица на дату реорганизации с расшифровкой по разделам баланса;
• список прилагаемых форм отчетности;
• список прилагаемых инвентаризационных описей, сличительных ведомостей;
• список других прилагаемых документов (приказ об учетной политике предприятия, аналитические данные по дебиторской и кредиторской задолженности).
Предприниматели нередко испытывают затруднения при документальном оформлении реорганизации предприятий и отражении этих операций в учете, так как подробных нормативных документов, регламентирующих данные вопросы, до сих пор нет.
Процедура оформления и отражения в учете передаваемого имущества при различных видах передаваемого имущества при различных видах реорганизации будет иметь свои особенности. Однако есть общие положения, которыми и следует руководствоваться при проведении реорганизации.
Решение о реорганизации принимает общее собрание акционеров по предложению совета директоров, оформленному соответствующим протоколом. Последний может содержать следующие положения:
• предварительное рассмотрение вопроса о реорганизации действующего предприятия одной из предусмотренных законодательством форм (слияние, выделение, присоединение, разделение и преобразование);
• поручение генеральному директору предприятия заключить предварительный договор с другой стороной на предмет заключения в дальнейшем договора о реорганизации;
• вынесение на обсуждение и принятие решения общим собранием акционеров о проведении реорганизации предприятия посредством утверждения предварительного договора о реорганизации.
Для согласования условий проведения реорганизации предприятия целесообразно заключать нижеприведенный предварительный договор, который позволит сторонам определить порядок и условия осуществления в дальнейшем реорганизационных процедур, а также обеспечить выполнение принятого решения о реорганизации.
После заключения предварительного договора о реорганизации предприятия акционеры (участники) на общем собрании принимают решение о его реорганизации в одной из предусмотренных законодательством форм (слияние, присоединение, выделение, разделение и преобразование). Это решение оформляется протоколом общего собрания.
Поскольку реорганизация предприятия затрагивает интересы кредиторов предприятия и контролирующих государственных органов, реорганизуемое предприятие обязано уведомить их о принятом решении.
В процессе реорганизации в налоговую инспекцию необходимо представить следующие документы:
• при слиянии правопреемник реорганизуемых предприятий представляет передаточный акт, а также копию свидетельства о государственной регистрации реорганизованного предприятия;
• при разделении правопреемники реорганизуемого предприятия представляют передаточный акт, а также копию свидетельства о государственной регистрации реорганизованного предприятия;
• при преобразовании правопреемник реорганизуемого предприятия представляет передаточный акт, а также копию свидетельства о своей государственной регистрации реорганизованного предприятия;
• при выделении снятия с учета в налоговой инспекции реорганизуемого предприятия не требуется, поскольку не влечет за собой полного прекращения деятельности реорганизуемого предприятия.
При реорганизации необходимо провести инвентаризацию имущества реорганизуемого предприятия. Его генеральный директор должен издать соответствующий приказ.
Инвентаризации подлежит следующее имущество:
1) при слиянии – все статьи баланса реорганизуемых предприятий;
2) при присоединении – все статьи баланса присоединяемого предприятия;
3) при разделении – имущество, учтенное на балансе действующего реорганизуемого предприятия по соответствующим частям, определенным и согласованным между новыми предприятиями, создаваемыми на его основе;
4) при выделении – все статьи баланса действующего предприятия, на которых учитывалось имущество, относящееся к деятельности структурного подразделения;
5) при преобразовании – все статьи баланса реорганизуемого предприятия.
Способы создания двухсторонних инвентаризационных комиссий могут быть оформлены как двухсторонним приказом, подписанным руководителями передающей и принимающей стороны, так и приказами с каждой стороны о выделении работников для проведения инвентаризации.
После заключения договора о реорганизации стороны составляют акт приемки-передачи имущества.
В связи с тем, что имущество передается новому юридическому лицу как взнос в уставный капитал, оно никакими налогами не облагается.
Если структурное подразделение продается новому юридическому лицу или действующему юридическому лицу с передачей правопреемственности, то реорганизуемое предприятие все отражает как операции по реализации имущества с уплатой всех полагающихся налогов.
При присоединении реорганизуемое предприятие после подготовки инвентаризационных описей и передаточного баланса заключает договор о присоединении с другим предприятием. Имущество передается по акту приемки-передачи и передаточному балансу в качестве взносов в уставный капитал. При этом в бухгалтерском учете реорганизованного предприятия текущие хозяйственные операции по приемке-передаче имущества не отражаются. Предприятие, к которому присоединено другое предприятие, принятые имущественные ценности, а также источники их образования учитывает путем их присоединения к вступительному сальдо на день приемки по соответствующим счетам бухгалтерского учета.
Если присоединение осуществляется путем продажи реорганизуемого предприятия с передачей правопреемственности, то это предприятие передаваемое имущество отражает по кредиту счетов передаваемого имущества и дебету счетов реализации основных средств и другого имущества, а также по дебету счетов переданных обязательств как правопреемнику с уплатой всех полагающихся налогов.
Предприятие, принявшее имущество присоединенного предприятия за плату, отражает его по дебету счетов имущества и кредиту счетов денежных средств, принятых обязательств и других статей баланса.
При слиянии нескольких предприятий и образовании на их базе нового предприятия (юридического лица) реорганизованные предприятия так же, как и при присоединении, никаких текущих записей по счетам бухгалтерского учета не производят, а передают новому предприятию вместе с актом приемки-передачи имущества, передаточным балансом как взносы в уставный капитал.
Слияние предприятий может быть и в форме покупки отдельных предприятий и принятием правопреемственности и создания на их базе нового юридического лица. В данном случае на счетах бухгалтерского учета будут отражаться операции по реализации имущества у передающей стороны и приобретения имущества у принимающей стороны с уплатой всех полагающихся налогов.
При разделении предприятия и создании на базе отдельно взятого структурного подразделения нового юридического лица предприятие подготавливает всю документацию на передачу имущества по каждому такому структурному подразделению.
В связи с тем, что предприятие реорганизуемое, при составлении разделительных балансов необходимо для каждого структурного подразделения определить размер уставного капитала, состав акционеров (участников) и размер их вклада, приходящийся на данное подразделение, разделить обязательства каждого структурного подразделения для передачи их правопреемнику.
При преобразовании предприятия из одной организационно-правовой формы в другую документация на передачу имущества должна оформляться в полном объеме по всем стадиям процедурных работ, начиная от проведения общего собрания акционеров (участников) и заканчивая составлением акта приемки-передачи имущества новому юридическому лицу. При этом передаточный баланс не составляют и не делают никаких бухгалтерских записей на переданное имущество.
При реорганизации на правопреемников возлагается обязанность по уплате налогов, сборов, а также пеней независимо от того, было ли известно правопреемниками о возникновении задолженности по налогам до реорганизации. Они являются плательщиками всех штрафных санкций, которые были предъявлены реорганизуемому обществу до завершения реорганизации. Обязательства по уплате недоимок по налоговым и финансовым санкциям включаются в разделительный баланс или передаточный акт.
При реорганизации общества с ограниченной ответственностью нередко возникают ситуации, связанные с распределением между правопреемниками излишне уплаченных сумм налогов до начала реорганизации.
Зачет или возврат излишне уплаченных налогов осуществляется по месту регистрации правопреемников.
Зачет излишне уплаченных сумм налога осуществляется на основе письменного заявления правопреемников. При этом сумму излишне уплаченного налога можно зачесть в счет уплаты только тех платежей, которые поступают в тот же бюджет, что и переплаченная сумма.
Сумма излишне уплаченного налога может быть возвращена правопреемниками; как в случае зачета обязательств, так и в случае возврата осуществляется в соответствии с их долями в стоимости имущества реорганизуемого общества.
При разделении общества с ограниченной ответственностью (создании самостоятельных юридических лиц) составляется разделительный баланс, который состоит из общего баланса ранее действовавшего юридического лица и баланса каждого вновь созданного юридического лица.
Данные разделительного баланса являются также и данными баланса каждого созданного лица на дату начала его деятельности после государственной регистрации.
При присоединении реорганизуемое предприятие после подготовки инвентаризационных описей и передаточного баланса заключает договор с другим предприятием о присоединении. Имущество передается по акту приемки-передачи и передаточному балансу в качестве взносов в уставный капитал по принципу выделения нового юридического лица. Для отражения в бухгалтерском учете операций по передаче имущества и обязательств реорганизуемого общества таким же образом используется счет 58 «Финансовые вложения».
При слиянии нескольких предприятий и образовании на их базе вновь созданного юридического лица на основе акта приемки-передачи имущества и разделительного баланса признается создание нового предприятия с передачей ему всех прав и обязанностей двух или нескольких предприятий и прекращением деятельности последних. При этом в бухгалтерском учете реорганизуемых предприятий отражаются взносы в уставный капитал так же, как при соединении или разделении общества.
При преобразовании общества с изменением организационно-правовой формы на другую на основе передаточного акта правопреемнику передают все активы и обязательства, которые не являются вкладами в уставный капитал.
Реорганизуемое общество обязано составить заключительный баланс с учетом операций на передачу всех функций правопреемнику.
7.3. Ликвидационный баланс организации.
Можно выделить ситуации, при которых ликвидационный баланс необходим:
• прекращение функционирования (деятельности) организации как субъекта гражданских правоотношений. Так, необходимо формирование ликвидационного баланса по окончании договора простого товарищества и договоров доверительного управления имуществом;
• ликвидация юридического лица по решению его учредителей (участников), или органа, уполномоченного на то учредительными документами, или суда по основаниям, предусмотренным в п. 2 ст. 61 ГК РФ;
• добровольная или принудительная ликвидация юридического лица по причине несостоятельности (банкротства).
Баланс, составляемый в каждой из этих ситуаций, по сравнению с операционным бухгалтерским балансом обладает следующими особенностями:
• ликвидационный баланс, как любой заключительный баланс, является инвентарным, т. е. формируется по данным инвентаризации. В случае ликвидации юридического лица обязательность проведения инвентаризации прямо предусмотрена в ст. 12 Закона «О бухгалтерском учете»;
• баланс не должен содержать остатков по регулирующим (02, 05, 16, 42, 59) и бюджетно-распределительным (97) счетам бухгалтерского учета ввиду ограниченности периода существования предприятия;
• статьи актива ликвидационного баланса оцениваются способами, отличными от установленных в ст. 11 Федерального закона «О бухгалтерском учете», поскольку в процессе ликвидации определяется та стоимость имущества (рыночная, ликвидационная и т. д.), которая позволит пользователям отчетности – участникам предприятия, деловым партнерам, кредиторам – с максимальной точностью рассчитать наиболее вероятный финансовый результат вследствие прекращения существования организации;
• в ликвидационном балансе, как правило, применяется иная группировка статей актива и пассива, соответствующая фактической степени ликвидности имущества и установленному законом или иным нормативным документом (уставом организации, договором) порядку удовлетворения требований к предприятию.
В соответствии с требованиями ст. 62 Федерального закона от 26 октября 2002 г. № 127-ФЗ «О несостоятельности (банкротстве)» проводится анализ финансового состояния организации. Анализ необходим, во-первых, для определения оснований для признания должника банкротом; во-вторых, для установления перспектив применения предусмотренных настоящим Законом процедур банкротства (внешнего управления, конкурсного производства и др.) и обстоятельств, при наличии которых платежеспособность организации будет считаться восстановленной.
Выделяют следующие направления анализа:
1) установление признаков фиктивного или преднамеренного банкротства;
2) выявление реальной возможности и путей восстановления платежеспособности организации-должника;
3) получение сведений о наличии у должника имущества, достаточного для покрытия судебных расходов, а также расходов на выплату вознаграждения управляющему.
Информационной базой анализа служат бухгалтерская отчетность организации (за период, предшествующий моменту принятия судом к рассмотрению дела о банкротстве) и регистры бухгалтерского учета. До недавнего времени наиболее убедительным признаком невозможности восстановить платежеспособность считалось наличие в периодическом бухгалтерском балансе организации на последнюю отчетную дату отрицательного собственного капитала, когда сумма убытков отчетного года и прошлых лет превышает размер капитала и резервов.
В случае принятия судом решения о признании организации банкротом в отношении несостоятельного юридического лица открывается конкурсное производство – процедура, направленная на соразмерное удовлетворение требований кредиторов в процессе ликвидации.
С момента открытия конкурсного производства все полномочия по управлению делами организации переходят к конкурсному управляющему; срок исполнения всех денежных обязательств должника, а также его отсроченных обязательных платежей считается наступившим; все требования к должнику могут быть предъявлены только в рамках конкурсного производства; прекращается начисление неустоек (штрафы, пени), процентов и иных финансовых санкций по всем видам задолженности организации.
Конкурсный управляющий публикует сообщение о признании должника банкротом, в котором извещается о сроке, установленном на предъявление требований кредиторов (он не может быть менее двух месяцев со дня опубликования сообщения). В своей деятельности конкурсный управляющий подотчетен собранию кредиторов или избранному им комитету кредиторов.
Несмотря на то что данные периодической бухгалтерской отчетности широко используются при проведении анализа финансового состояния организации до открытия конкурсного производства, их роль при составлении ликвидационного баланса второстепенна, поскольку эти данные должны быть скорректированы по результатам инвентаризации имущества и обязательств. Необходимость проведения инвентаризации обусловлена не только требованиями законодательства, но и организаций-банкротов, которые не имеют средств и кадров для нормального ведения бухгалтерского учета и обеспечения должного контроля за состоянием имущества. Все имущество должника, имеющееся на момент открытия конкурсного производства и обнаруженное в процессе ликвидации, составляет конкурсную массу.
Обязанность проводить при ликвидации юридического лица инвентаризацию имущества установлена как в Законе «О несостоятельности (банкротстве)», так и в Законе «О бухгалтерском учете», а инвентаризацию обязательств – только в последнем. Этот факт можно объяснить тем, что инвентаризация обязательств при банкротстве заключается в формировании реестра требований кредиторов – документа, в котором указываются сведения о каждом кредиторе, размере его требований по денежным обязательствам и (или) обязательным платежам, об очередности удовлетворения каждого требования. Реестр должен быть закрыт (заявленные кредиторами требования зафиксированы в установленной очереди) по истечении срока, указанного в сообщении конкурсного управляющего. Требования кредиторов удовлетворяются в порядке очередности.
Требования кредиторов, заявленные после закрытия реестра (кроме требований кредиторов первой и второй очереди) и признанные в установленном порядке, удовлетворяются из имущества ликвидируемой организации, оставшегося после удовлетворения требований кредиторов, заявленных в установленный срок.
Вне очереди покрываются судебные расходы, расходы, связанные с выплатой вознаграждения управляющему, текущие коммунальные и эксплуатационные платежи должника, а также удовлетворяются требования кредиторов по обязательствам организации, которые возникли в ходе процедуры банкротства.
Поскольку требования каждой очереди, отраженные в реестре, подлежат удовлетворению только после полного расчета с кредиторами предыдущей очереди, группировку, используемую при составлении реестра, целесообразно также применять при построении пассива ликвидационного баланса, сохраняя общее правило расположения статей – в порядке возрастания срочности погашения обязательств.
Результаты инвентаризации имущества лежат в основе последней операции, предваряющей составление ликвидационного баланса, – оценки, необходимость проведения которой предусмотрена ст. 102 Закона «О несостоятельности (банкротстве)». Цель оценки имущества – установить предполагаемую выручку от его реализации, которая, в сущности, будет являться единственным источником выплат по обязательствам обанкротившейся организации. В случае ликвидации несостоятельной организации основными пользователями отчетной информации выступают кредиторы, которые должны располагать достаточными сведениями, чтобы в короткий срок составить мнение о времени, в которое могут быть погашены долги банкрота за счет реализации имущества, составляющего конкурсную массу. Наиболее полные и достоверные данные о степени возвратности долгов кредиторы могут получить, оценив рыночную стоимость имущества организации, которая и должна найти отражение в промежуточном ликвидационном балансе.
После того как выявлены кредиторы и сформирован реестр их требований, а также проведены инвентаризация и оценка имущества обанкротившихся организаций, наступает момент представления промежуточного ликвидационного баланса.
Промежуточный ликвидационный баланс составляется после окончания срока предъявления требований кредиторами и должен содержать сведения о составе имущества ликвидируемого юридического лица, перечне предъявленных требований, а также о результате их рассмотрения.
После завершения расчетов с кредиторами конкурсный управляющий составляет ликвидационный баланс, который содержит данные об итогах конкурсного производства, в том числе об удовлетворенных и оставшихся без удовлетворения требованиях кредиторов. Этот баланс принято называть окончательным ликвидационным балансом.
Неудовлетворенные требования кредиторов отражаются в нем на тех же счетах, на которых они были учтены в промежуточном ликвидационном балансе. Итог актива окончательного ликвидационного баланса равен нулю, что свидетельствует об отсутствии каких-либо средств у организации-банкрота. В пассиве отражены требования кредиторов, которые подлежат погашению из-за невозможности их удовлетворения, и убытки, полученные как за период до открытия конкурсного производства, так и за время, потребовавшееся на ликвидацию. Таким образом, окончательный ликвидационный баланс раскрывает информацию о том, какие субъекты и в каком объеме «приняли участие» в покрытии убытков несостоятельной организации.
Выше изложены лишь некоторые методические подходы к составлению ликвидационного баланса. В то же время круг проблем, связанных с вопросами построения и содержания этой отчетной формы, значительно шире. В условиях нестабильной экономики трансформация форм собственности, как и смена самих собственников, сопровождающиеся ликвидациями и преобразованиями юридических лиц, делают ликвидационный баланс важнейшим инструментом рыночных отношений.
Рассмотренный нами упрощенный пример дает только общее представление о процессе подготовки ликвидационного баланса, на который оказывает влияние методы оценки отдельных статей, величина остаточного капитала или дефицита средств, размеры организации и многие другие факторы. В этой связи бухгалтер, занятый составлением отчетности ликвидируемой организации, должен хорошо ориентироваться не только в действующих нормативных актах, но и в конкретных экономических условиях, при которых происходит процесс ликвидации.
7.4. Учет ликвидации филиала.
При благоприятной рыночной конъюнктуре многие предприятия открывают филиалы в других городах. Но случается и другое. Под воздействием тех или иных факторов та или иная компания сокращает структурные подразделения в регионах. В этом случае возникает вопрос о ликвидации филиала.
Напомним, что филиалы как структурные подразделения предприятия могут выделяться либо не выделяться на отдельный баланс.
Если филиал выделен на отдельный баланс, то расчеты с ним головное предприятие отражает на счете 79 «Внутрихозяйственные расчеты», к которому могут быть открыты следующие субсчета:
• «Расчеты по выделенному имуществу»;
• «Расчеты по текущим операциям».
При этом в бухгалтерском учете головного предприятия должно быть дебетовое сальдо по счету 79, а в бухгалтерском учете филиала – кредитовое.
Если же филиал на отдельный баланс не выделен, операции, которые он осуществляет, отражаются на отдельных субсчетах счетов учета производственных затрат (20 «Основное производство», 23 «Вспомогательные производства» или 29 «Обслуживающие производства и хозяйства»).
В данной статье рассмотрен порядок ликвидации филиала, выделенного на отдельный баланс.
Поскольку филиал не является юридическим лицом, ответственность по его обязательствам несет головное предприятие. Поэтому требования, предъявляемые ГК РФ к ликвидируемым юридическим лицам, при ликвидации филиала не действуют.
Например, в случае ликвидации юридического лица об этом согласно положениям ГК РФ должны быть уведомлены кредиторы предприятия. Но поскольку филиал не является собственником переданного ему имущества и действует по доверенности головного предприятия, претензии кредиторов могут быть обращены только на имущество головного предприятия. Поэтому уведомлять кредиторов филиала о его ликвидации не обязательно.
Юридически ликвидация филиала отражается в учредительных документах. Вносятся изменения и в учетную политику предприятия.
В ходе своей деятельности филиал закупает необходимые для производства материалы, сырье, топливо, пользуется работами и услугами других предприятий, т. е. ведет расчет с поставщиками и подрядчиками. После ликвидации филиала задолженность по оплате материально-производственных ценностей (работ, услуг) переходит к головному предприятию. Однако до того, как это произойдет, головному предприятию целесообразно по мере возможности рассчитаться с кредиторами за счет денежных средств, находящихся на расчетном счете, специальных счетах в банках и в кассе филиала.
После уведомления органа, осуществляющего государственную регистрацию юридических лиц, филиал официально перестает существовать.
После этого все имущество, ранее переданное филиалу головным предприятием, а также имущество, которое было приобретено филиалом в процессе его деятельности, передается головному предприятию.
То есть при представлении филиалом бухгалтерского баланса данные по его соответствующим строкам складываются с данными баланса головного предприятия, а сальдо по счету 79 «Внутрихозяйственные расчеты» сворачивается в ноль.
При создании филиала объектом передачи являются, как правило, материально-производственные запасы, основные средства и прочие активы, используемые при осуществлении производственной или торговой деятельности. В процессе деятельности филиала стоимость активов и МБП амортизируются; материалы, сырье, топливо и прочие материальные ценности расходуются в производственных и непроизводственных целях. Поэтому при завершении расчетов с филиалом сальдо по субсчету «Расчеты по переданному имуществу» счета 79 в головном предприятии будет соответствовать сальдо по этому же субсчету в филиале, но стоимость возвращаемого имущества будет иной.
У филиала сальдо по счету 79 «Внутрихозяйственные расчеты» представляет сложную величину. Она складывается из стоимости первоначального переданного филиалу имущества, активов, произведенных или образовавшихся за время его деятельности, за минусом источников образования этих активов – кредиторской задолженности и прибыли.
Таким образом, при ликвидации филиала необходимо не только обеспечить возврат имущества, стоимость которого соответствует дебетовому сальдо по счету 79 головного предприятия, но и детально расшифровать дебетовый и кредитовый остатки по этому счету.
7.5. Учет ликвидации предприятия.
В силу различных причин на практике может сложиться ситуация, когда становится очевидно: дальнейшее существование и деятельность предприятия бессмысленны. Администрация и учредители, обсудив финансово-экономическое состояние предприятия, принимают решение о его ликвидации. Но «прекратить существование» предприятия зачастую еще сложнее, чем начать.
Как у руководителей, так и у бухгалтеров порядок ликвидации предприятия вызывает множество вопросов.
Основными нормативными документами, устанавливающими порядок ликвидации юридических лиц, являются ГК РФ, Федеральный закон от 8 февраля 1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью» и Федеральный закон от 26 декабря 1995 г. № 208-ФЗ «Об акционерных обществах».
Согласно ст. 61 ГК РФ предприятие может быть ликвидировано в следующих случаях:
• по решению учредителей;
• в связи с истечением срока, на который создано предприятие;
• в связи с достижением цели, ради которой создано предприятие;
• в связи с признанием судом регистрации предприятия недействительной из-за допущенных при его создании нарушений закона или иных правовых актов (если эти нарушения носят неустранимый характер).
Также предприятие, зарегистрированное в качестве общества с ограниченной ответственностью или акционерного общества, может быть ликвидировано, если его уставный капитал в течение года не был полностью оплачен и учредители не зарегистрировали его уменьшение в установленном порядке.
Предложение о ликвидации предприятия выносит на общее собрание учредителей совет директоров или иной орган (в соответствии с уставом предприятия). Если принимается положительное решение, в течение трех дней с момента его принятия предприятие должно уведомить об этом налоговую инспекцию.
Общее собрание учредителей назначает ликвидационную комиссию. Ликвидационная комиссия должна разработать и утвердить план ликвидации предприятия, который должен включать в себя следующие мероприятия:
• инвентаризацию имущества (основных средств, малоценных и быстроизнашивающихся предметов, материалов, нематериальных активов и т. п.);
• подготовку сведений о размерах и составе активов (характеристика активов, подлежащих реализации, их состояние, степень ликвидности);
• сбор сведений об участниках, имеющих право на получение доли имущества, остающегося после расчетов с кредиторами;
• составление развернутой характеристики финансового состояния предприятия на момент ликвидации;
• анализ и оценку дебиторской задолженности, разработку мероприятий по ее взысканию (группировку дебиторской задолженности по степени ликвидности, возможности и сроком получения долгов или их реализации);
• анализ и характеристику кредиторской задолженности (подготовку решения по каждому долгу);
• определение порядка реализации имущества ликвидируемого предприятия (группировку имущества по степени ликвидности, возможностям и условиям реализации);
• предварительное определение порядка расчетов с кредиторами, относящимися в соответствии со ст. 64 ГК РФ к одной очереди удовлетворения требований кредиторов;
• определение порядка распределения между учредителями денежных и иных средств, оставшихся после удовлетворения требований кредиторов;
• подготовку документов для исключения предприятия и государственного реестра юридических лиц, снятия с учета во внебюджетных фондах, в налоговой инспекции.
В соответствии с утвержденным планом необходимые поручения даются бухгалтерии и другим отделам и службам предприятия.
В ликвидационную комиссию обычно включаются руководители предприятия, главный бухгалтер, юрист и другие лица, знакомые с состоянием дел на предприятии. Председателем ликвидационной комиссии обычно является генеральный директор, который наделен правом подписывать платежные банковские документы.
Состав ликвидационной комиссии должен быть согласован с органом, осуществившим государственную регистрацию предприятия. Для этого необходимо представить в этот орган подлинник и нотариально заверенную копию протокола общего собрания учредителей, которым было принято решение о ликвидации предприятия.
Получив на протоколе отметку органа, производившего государственную регистрацию предприятия, общего собрания, ликвидационная комиссия помещает в органах печати сообщение. В нем публикуются данные о регистрации юридических лиц, сообщение о ликвидации предприятия. Например, в Москве существует специализированное издание – «Московской регистрационный вестник», являющееся официальным изданием Московской регистрационной палаты.
В публикации должны быть отражены следующие данные:
• наименование ликвидируемого юридического лица;
• дата принятия решения о ликвидации;
• наименование органа, принявшего решение о ликвидации;
• идентификационный номер налогоплательщика и номер в Государственном реестре налогоплательщиков;
• порядок заявления требований кредиторами;
• способ связи с ликвидационной комиссией (адрес, телефон, факс и т. п.).
Созданная ликвидационная комиссия выявляет кредиторов, уведомляет их о ликвидации предприятия и принимает меры к получению дебиторской задолженности. Согласно ст. 63 ГК РФ срок, в течение которого кредиторы могут предъявить требования, не должен быть меньше двух месяцев с момента опубликования сообщения о ликвидации предприятия.
Кредитор может предъявить свои требования и после истечения установленного срока. Но тогда эти требования будут удовлетворяться за счет имущества, которое осталось после погашения задолженности перед другими кредиторами, обратившимися в установленный срок.
Очередность удовлетворения требований кредиторов установлена ст. 64 ГК РФ. Согласно этой статье в первую очередь удовлетворяются требования граждан, перед которыми ликвидируемое предприятие несет ответственность за причинение вреда жизни или здоровью. Во вторую очередь выплачиваются выходные пособия и зарплата лицам, работающим по трудовому контракту, вознаграждения по авторским договорам.
В третью очередь удовлетворяются требования кредиторов по обязательствам, обеспеченным залогом имущества ликвидируемого предприятия.
В четвертую очередь погашается задолженность по обязательным платежам в бюджет и во внебюджетные фонды.
В пятую – производятся расчеты с прочими кредиторами.
Задолженность перед кредиторами первых четырех очередей погашается сразу после утверждения промежуточного ликвидационного баланса, а перед кредиторами пятой очереди – по истечении месяца со дня утверждения промежуточного ликвидационного баланса.
По окончании срока, отведенного для предъявления требований кредиторами, ликвидационная комиссия составляет промежуточный ликвидационный баланс.
Нормативные акты по бухгалтерскому учету не дают четкого определения, что такое промежуточный ликвидационный баланс и что он должен содержать. По нашему мнению, можно дать следующее определение этому термину. Промежуточный ликвидационный баланс – это баланс, который составляется перед тем, как удовлетворять требования, предъявленные кредиторами в срок, установленный ликвидационной комиссией. Цель составления этого баланса – уточнить реальное финансовое состояние ликвидируемого предприятия.
Для составления промежуточного ликвидационного баланса в качестве исходных данных используется последний бухгалтерский баланс, составленный накануне принятия решения о ликвидации юридического лица.
Промежуточный ликвидационный баланс содержит полные сведения о активах и пассивах предприятия, стоимости всего имущества, которым оно располагает, дебиторской и кредиторской задолженностях.
Хотя промежуточный ликвидационный баланс (в отличие от ликвидационного баланса) составляется до удовлетворения кредиторов, в нем согласно п. 2 ст. 63 ГК РФ могут отражаться суммы долгов, предъявленных и списанных как до, так и после истечения срока, установленного ликвидационной комиссией. Если кредиторская задолженность полностью погашена еще на стадии составления промежуточного ликвидационного баланса за счет имеющихся денежных средств (без продажи имущества), необходимость отражать такие операции в ликвидационном балансе отпадает.
В чем же смысл составления промежуточного баланса?
Согласно п. 4 ст. 63 ГК РФ ликвидационный баланс составляют после расчетов с кредиторами. По ликвидационному балансу можно судить об имуществе, которое переходит к учредителям.
Если имеющихся денежных средств недостаточно для удовлетворения требований кредиторов, то ликвидационная комиссия обязана выставить на публичные торги имущество предприятия. Порядок реализации имущества установлен Федеральным законом от 21 июля 1997 г. № 119-ФЗ «Об исполнительном производстве». Согласно ст. 59 этого Закона арест и реализация имущества организации-должника осуществляются в следующей очередности.
В первую очередь подлежит реализации имущество, непосредственно не участвующее в производстве (например, ценные бумаги, валютные ценности, легковой автотранспорт, предметы дизайна офисов и т. п.). Во вторую очередь – готовая продукция или товары, а также иные материальные ценности, не участвующие в производстве и не предназначенные для непосредственного участия в нем. Объекты недвижимого имущества, сырье, материалы, станки, оборудование и другие основные средства подлежат реализации в третью очередь.
Средства от реализации имущества поступают на расчетный счет ликвидируемого предприятия или в его кассу. Из общей выручки от реализации имущества погашаются расходы по проведению торгов и функционированию ликвидируемого предприятия. Остальные денежные средства направляются на удовлетворение требований кредиторов.
Налоговое законодательство РФ не освобождает предприятия, находящиеся в стадии ликвидации, от уплаты налоговых платежей. Поэтому ликвидационная комиссия, выполняющая функции органа управления ликвидируемого предприятия, обязана своевременно исчислять и уплачивать налоги и иные обязательные платежи в бюджет и внебюджетные фонды.
Предприятие, имеющее товарный знак или знак обслуживания, обязано пройти процедуру аннулирования их регистрации. Порядок прохождения этой процедуры установлен Правилами аннулирования регистрации товарного знака при ликвидации юридического лица – владельца товарного знака.
Если организация имеет лицензию на осуществление определенного вида деятельности, то согласно ст. 13 Федерального закона от 8 августа 2001 г. № 128-ФЗ «О лицензировании отдельных видов деятельности» она теряет юридическую силу и считается аннулированной с момента ликвидации предприятия.
Случается, что имущества ликвидируемого предприятия недостаточно для того, чтобы полностью удовлетворить требования всех кредиторов. В соответствии со ст. 64 ГК РФ в этом случае имущество распределяется между кредиторами пропорционально суммам требований, подлежащих удовлетворению (если иное не установлено законом), и в установленной очередности.
Однако Федеральным законом «О несостоятельности (банкротстве)» установлено, что если при ликвидации юридического лица удовлетворить требования кредиторов в полном объеме невозможно, то руководитель организации-должника и ликвидационная комиссия обязаны обратиться в арбитражный суд. Предприятие считается не способным удовлетворить требования кредиторов, если соответствующие обязательства не исполнены им в течение трех месяцев с момента наступления даты их исполнения. Заявление в суд должны подать руководитель предприятия или ликвидационная комиссия в течение одного месяца с момента, когда стало очевидно, что удовлетворить требования кредиторов невозможно.
Статьей 419 ГК РФ установлено, что с момента ликвидации должника или кредитора его обязательства прекращаются. Данное положение не распространяется на случаи, когда законом или иными правовыми актами исполнение обязательства ликвидированного юридического лица возлагается на другое лицо (например, по требованиям о возмещении вреда, причиненного жизни или здоровью и др.). Поэтому, если у кредиторов нет претензий (при условии, что ликвидационная комиссия письменно уведомила кредитора о ликвидации предприятия), то обязательства ликвидируемой организации считаются погашенными.
Согласно ст. 44 НК РФ обязанность по уплате налога или сбора прекращается только после того, как ликвидационная комиссия проведет все расчеты с налоговыми органами и внебюджетными фондами. Обязанность по уплате налогов и сборов (пеней, штрафов) исполняются ликвидационной комиссией за счет денежных средств ликвидируемого предприятия, в том числе полученных от реализации его имущества.
Если денежных средств (в том числе полученных от реализации его имущества) недостаточно для расчетов с бюджетом и государственными внебюджетными фондами в полном объеме, оставшуюся задолженность погашают учредители ликвидируемого предприятия в пределах и порядке, установленных законодательством Российской Федерации.
Если у предприятия отсутствуют денежные средства и имущество, но имеется непогашенная задолженность по налогам, сборам (пеням, штрафам), ликвидировать это предприятие в добровольном порядке, не применяя процедуру банкротства, не предоставляется возможным.
В данной ситуации налоговые органы обязаны обратиться в арбитражный суд с иском, требующим признать должника банкротом в соответствии с Законом «О несостоятельности (банкротстве)». Процедура банкротства является предметом отдельной статьи, поэтому не будет нами рассмотрена.
Требования кредиторов, не удовлетворенные из-за недостаточности имущества ликвидируемого предприятия, считаются погашенными. Погашенными считаются также требования кредиторов, не признанные ликвидационной комиссией, если кредитор не обратился с иском в суд, но в удовлетворении требований ему было отказано.
После того как окончились расчеты с кредиторами и дебиторами, произведены уточнения и проведена инвентаризация оставшегося имущества, ликвидационная комиссия составляет ликвидационный баланс. Этот баланс должен быть одобрен учредителями ликвидируемого предприятия и согласован с органом, осуществившим регистрацию данного предприятия.
Распределяя имущество ликвидируемого предприятия между учредителями, необходимо обратить внимание на порядок удержания подоходного налога с учредителей, являющихся физическими лицами. Стоимость имущества, распределяемого в пользу учредителей при ликвидации предприятия, в пределах суммы ранее внесенных в уставный капитал долей не подлежит обложению подоходным налогом. Если стоимость имущества выше размера ранее внесенного вклада в уставный капитал, сумма превышения облагается подоходным налогом в общеустановленном порядке.
Пока проводятся расчеты с кредиторами, налоговые органы и внебюджетные фонды проверяют хозяйственную деятельность ликвидируемого предприятия. Согласно ст. 89 НК РФ выездные документальные проверки ликвидируемого предприятия проводятся за последние три года независимо от времени проведения предыдущих проверок.
После завершения проверок предприятию выдаются свидетельства из государственных внебюджетных фондов и налоговой инспекции о снятии его с учета.
Ликвидационная комиссия обязана уничтожить печати предприятия.
Согласно п. 8 ст. 63 ГК РФ предприятие считается ликвидированным после того, как соответствующие записи внесены в Единый государственный реестр юридических лиц. Выданные налоговой инспекцией и государственными внебюджетными фондами свидетельства о снятии ликвидированного предприятия с учета ликвидационная комиссия представляет в государственный регистрационный орган. Этот орган выдает свидетельство о ликвидации предприятия, что ставит точку в длительной процедуре ликвидации.
Если говорить о самых удобных и выгодных способах ликвидации организаций, давайте обратимся к действующему законодательству и выясним, как оно трактует это понятие – «ликвидация».
Статья 61 ГК РФ использует термин «ликвидация юридического лица» для обозначения прекращения этого юридического лица без перехода прав и обязанностей в порядке правопреемства к другим лицам. То есть после ликвидации организация полностью прекращает свое существование, и все права на нее, как и ее долги, теряют силу.
Если учредителям необходимо избавиться от фирмы, то сделать это можно либо путем добровольной ликвидации, либо через банкротство. Рассмотрим оба этих способа.
Действующим законодательством порядок добровольной ликвидации организации жестко регламентирован.
В соответствии со ст. 62 ГК РФ решение о ликвидации принимается на общем собрании учредителей. Затем это решение доводится до сведения регистрационной палаты, чтобы там могли внести в государственный реестр предприятий запись о начатом процессе ликвидации. Помимо этого, в течение трех дней со дня вынесения решения о ликвидации эту информацию необходимо довести и до сведения налоговой инспекции, в которой организация состоит на учете. Для этого в налоговые органы необходимо представить сообщение.
Одновременно с принятием решения назначается ликвидационная комиссия, а также устанавливаются порядок и сроки ликвидации.
С этого момента именно ликвидационная комиссия управляет делами юридического лица и выступает от его имени в суде. В органах печати размещается информация о ликвидации юридического лица и о порядке и сроке заявления требований его кредиторами. Этот срок должен составлять не меньше двух месяцев с момента публикации.
Как легко догадаться, за всем этим незамедлительно последует налоговая проверка. Налоговики не только проконтролируют правильность уплаты налогов, но и поинтересуются состоянием расчетов предприятия по государственному социальному страхованию.
При этом выездная проверка при ликвидации фирмы может проводится независимо от того, когда организацию проверяли в прошлый раз. То есть даже если выездная проверка вашей фирмы закончилась три месяца назад, а теперь вы заявили о намерении ликвидироваться, налоговики имеют полное право прийти к вам с проверкой снова.
Поскольку работники налоговых органов прекрасно понимают, что с ликвидированной фирмы взять уже будет нечего, то, как показывает практика, после последней в жизни организации выездной проверки кредитовое сальдо по счету 68 обычно значительно «тяжелеет» по сравнению с тем моментом, когда было принято решение о ликвидации.
В течение двух месяцев ликвидационная комиссия должна провести полную инвентаризацию всех активов и обязательств закрывающегося предприятия. Законодательство обязывает комиссию принять меры к выявлению кредиторов, каждому из которых она обязана направить письменно уведомление о ликвидации. Соответственно в отношении дебиторской задолженности происходит обратное – в задачу ликвидационной комиссии входит и «вытряхивание» денег из должников.
После окончания срока предъявления требований кредиторами ликвидационная комиссия составляет промежуточный ликвидационный баланс с учетом всех выявленных и погашенных задолженностей. Этот документ утверждается учредителями (участниками) юридического лица и согласуется в регистрационной палате.
После этого при нехватке денежных средств для удовлетворения требований кредиторов с публичных торгов продается имущество организации, а затем производятся расчеты по ее долгам.
Окончательный ликвидационный баланс составляется после завершения всех выплат. На практике денежные средства ликвидируемой организации заканчиваются после погашения всех долгов перед бюджетом, и поэтому ни кредиторам, ни учредителям ничего не достается. Поэтому большинство организаций предпочитают «идти другим путем». Незадолго до принятия решения о ликвидации они «распихивают» свое имущество по партнерам, стараясь при этом по максимуму сэкономить на налогах.
По словам специалистов-аудиторов, в организациях с учетной политикой «по оплате» в настоящее время очень распространена схема отгрузки без оплаты, когда имущество якобы отгружается какой-нибудь фирме-однодневке, а на самом деле продается кому-то из знакомых за «черный нал». В результате учредители получают свои деньги, а на балансе числится дебиторская задолженность. Таким образом, организация успешно реализует свое имущество и при этом не платит налоги – ведь деньги не поступали и, значит, реализации не было.
При этом основные средства нередко обмениваются по бартерным договорам на что-нибудь нематериальное – информационные, консультационные и маркетинговые услуги, разбираются на запчасти (на металлолом) или же продаются за гроши.
Главное – потихоньку распродать все имущество, чтобы по итогам выездной проверки при ликвидации организации с нее и взять-то было нечего.
И конечно, финансовая деятельность ведется таким образом, чтобы неизменно получать по итогам кварталов и года убытки.
Но если вы планируете, избавляясь от родной фирмы, отгрузить ее имущество без оплаты, то помните, что желательно проделать это до начала 2008 г. Отгрузив товар, организация должна будет начислить НДС, налог на пользователей автомобильных дорог и налог на прибыль (если таковая, конечно, будет). Все это не проблема, если денег у организации все равно нет и расплачиваться ей нечем, но тем не менее завышать налоговую задолженность перед бюджетом не стоит.
В целом же ликвидация фирмы таким способом – процесс долгий. И он легко может затянуться на год и даже больше.
И еще один существенный минус, который имеет эта схема: ваши действия могут быть квалифицированы по ст. 196 УК РФ или по ст. 10 Закона «О несостоятельности (банкротстве)». УК РФ расценивает умышленное создание или увеличение неплатежеспособности, совершенное руководителем или собственником коммерческой организации в личных интересах или интересах иных лиц, как преднамеренное банкротство. За это УК РФ предусматривает штрафы до 800 МРОТ либо лишение свободы до 6 лет.
Конечно, надо еще доказать, что распродажа активов была предпринята ради умышленного банкротства. В настоящее время в судах рассматривается очень мало дел, возбужденных против учредителей организаций по таким обвинениям. Тем не менее определенный риск все же есть. В ряде случаев учредители организации предпочитают не ликвидировать фирму обычным путем, а сразу переходить к процедуре банкротства.
Статья 65 ГК РФ дает коммерческой фирме право по согласию с кредиторами (обратите внимание!) принять решение об объявлении себя банкротом.
Под несостоятельностью (банкротством) понимается признанная арбитражным судом или объявленная самим должником неспособность в полном объеме удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей. При этом суд может признать организацию банкротом, если она не может расплатиться по своим долгам больше трех месяцев, а сумма этих долгов по новому закону о несостоятельности для юридического лица составляет не менее 100 тыс. руб.
При добровольном банкротстве размер задолженности и срок ее погашения законодательно не установлены. В этом случае все решается самой организацией и ее кредиторами.
Однако это совсем не означает, что любая фирма может по своему желанию объявить себя банкротом. Если она подала в суд соответствующий иск, но при этом располагает возможностями удовлетворить требования кредиторов, то ей придется нести перед ними ответственность за ущерб, причиненный подачей заявления о банкротстве. В такой ситуации, как и при умышленном банкротстве, по долгам организации будут отвечать ее учредители.
Помимо этого, ст. 197 УК РФ предусматривает наказание для руководителей или собственников коммерческих организаций, которые ложно объявляют себя несостоятельными, чтобы ввести в заблуждение кредиторов и получить отсрочку по уплате долгов или вовсе не платить их. В этом случае ответственность будет точно такая же, как и при преднамеренном банкротстве.
Более того, ст. 195 УК РФ прямо называет такой состав преступления, как сокрытие имущества (имущественных обязательств), сведений об имуществе, его размере или местонахождении, передача имущества в иное владение, отчуждение или уничтожение имущества. Под ту же статью УК РФ подпадают сокрытие, уничтожение, фальсификация бухгалтерских и других учетных документов, отражающих экономическую деятельность, если эти действия совершены руководителем или собственником организации-должника либо индивидуальным предпринимателем при банкротстве или в предвидении банкротства и причинили крупный ущерб. За подобное деяние виновное лицо могут лишить свободы на срок до двух лет.
Тем не менее, зная все это, учредители некоторых организаций все же идут на умышленное: для этого сначала потихоньку гасится деятельность фирмы, увольняется персонал, распродается имущество. Нередко при этом открывается новая фирма, на которую постепенно переводятся все активы, старые партнеры начинают работать с этой фирмой. С кем-нибудь из хорошо знакомых партнеров заключается договор на оказание услуг или выполнение работ.
Партнеры оказывают эти услуги (выполняют работы), расчет производится «черным налом», а по отчетности кредиторская задолженность остается так и не погашенной. При желании часть долга можно погасить за счет остатков имущества организации. Через какое-то время организация по согласованию со своим кредитором подает заявление о признании ее банкротом.
На наш взгляд, по сравнению с добровольной ликвидацией процедура добровольного банкротства еще более длительна и утомительна. А по мнению наших консультантов-юристов, еще и куда более рискованна, так как в этом случае вероятность попасться на умышленном банкротстве выше. Поэтому прибегать к этой схеме стоит, видимо, лишь в самых крайних случаях.
Таким образом, и ликвидация по инициативе учредителей, и банкротство могут представлять определенную опасность для учредителей.
Просто же «бросить» компанию, не ведя деятельность и не сдавая отчетность, тоже нельзя.
В этом случае процедура ликвидации (в том числе посредством банкротства) может быть начата по инициативе налоговых органов. Кроме того, никто не спасет учредителей от ответственности по долгам компании, если будет установлена непосредственная связь между инициативой хозяев и «умиранием» фирмы.
Однако есть еще один способ расстаться с родной, но уже совсем не любимой организацией. Те, кто ездит на метро, наверняка не раз видели на выходе людей, держащих рекламные щиты с забавным, на первый взгляд, и жутковатым – на второй, изображением. Под нарисованной мишенью на этих счетах написано, что некая фирма готова оказать услуги по ликвидации должников. Компаний, оказывающих услуги такого рода, в столице немало.
Специалисты некоторых подобных фирм предлагают вам ликвидацию с помощью передачи полномочий на руководство организацией, от которой вы хотите избавиться. В этом случае фирма продолжает сдавать пустую отчетность в течение определенного срока (например, года или двух). По задумке, это должно продемонстрировать медленное угасание бизнеса и его естественную гибель и тем самым отвести внимание налоговых органов от бесперспективного – с точки зрения возможности накрутить штрафные санкции – объекта. Расчет строится на том, что таких угасающих или уже угасших фирм множество, а налоговики предпочитают проводить проверки работающих компаний, располагающих реальными активами. Стоимость подобных услуг относительно небольшая – до 300 дол. США.
Тем не менее, по мнению юристов, подобный способ ликвидации организации таит в себе серьезную опасность. Во-первых, никто не освобождает учредителей от солидарной ответственности в случае ликвидации или банкротства. Во-вторых, бывшие хозяева не в состоянии проверить, насколько четко соблюдается обязательство по сдаче нулевых балансов. Исполнитель же в условиях бесконтрольности может бросить это неприятное занятие буквально в следующем же отчетном периоде, что сразу привлечет к организации внимание налоговиков. Это напоминает существовавший пару лет назад бизнес нечистых на руку и совершенно бессердечных дельцов, которые за плату принимали животных якобы для того, что пристроить их в другие руки. На самом деле они и не думали тратить полученные деньги на содержание бывших домашних любимцев, пока те не обретут новых хозяев. Несчастных собак и кошек попросту сдавали на живодерню или выгоняли на улицу.
Второй способ устранения фирмы, предлагаемый компаниями-ликвидаторами, – это смена учредителей. В этом случае учредители продают свои акции другим лицам и устраняются от дел. Один из вариантов подобной схемы – продажа фирмы как имущественного комплекса целиком со всеми долгами и грехами. После процедуры продажи фирмы или же смены учредителей ответственность как за сдачу балансов, так и за все последующие действия, включая ликвидацию и банкротство, будут нести новые учредители. При этом нужно, чтобы «раскидывание» активов было завершено до момента смены учредителей и чтобы новые «хозяева» не предпринимали резких движений в течение как минимум года. При аккуратном представлении отчетности вероятность того, что налоговые органы выберут именно эту (как правило, не слишком большую) организацию в качестве объекта своего особого внимания, достаточно мала, особенно с учетом постоянного запаздывания при обработке сдаваемых бухгалтерских балансов в налоговых инспекциях.
Единственный минус этой схемы: если на фирме до ее продажи были совершены какие-то преступления, то ответственность за них все равно понесут старые учредители.
Но большинство компаний «закрывают на это глаза».
По времени продажа фирмы или смена учредителей могут занять от двух недель до месяца. Стоимость таких услуг колеблется от 400 до 2000 дол. США в зависимости от расценок компании, в которую вы обратились, а также от тяжести грехов ликвидируемой фирмы.
Таким образом, единственный чистый способ избавиться от ненужной фирмы – это ликвидировать ее по решению учредителей. Но, как это нередко бывает, самый законный путь оказывается далеко не самым выгодным. Однако в любом случае, зная обо всех существующих способах ликвидации, вы сможете принять правильное решение, как же все-таки расстаться с организацией без особых проблем.
7.6. Учет распределения собственного капитала при ликвидации общества.
Процесс ликвидации общества с ограниченной ответственностью предусматривает осуществление хозяйственных операций, направленных на прекращение хозяйственной деятельности юридического лица.
Операции по ликвидации должны быть отражены в учете организации, так как п. 3 ст. 8 Закона «О бухгалтерском учете» определено, что бухгалтерский учет ведется непрерывно с момента регистрации юридического лица до реорганизации или ликвидации в порядке, установленном законодательством РФ.
Учет операции по ликвидации организации включает несколько взаимосвязанных этапов:
1) отражение в бухгалтерском учете хозяйственных операций, осуществленных обществом с момента принятия решения о ликвидации до составления промежуточного ликвидационного баланса;
2) составление промежуточного ликвидационного баланса;
3) отражение операций по удовлетворению требований кредиторов;
4) составление ликвидационного баланса.
На первом этапе осуществляется бухгалтерский учет хозяйственных операций, практически не имеющих отличий от операций, которые осуществлялись обществом до принятия решения о ликвидации. Началом этого этапа в соответствии с ГК РФ является принятие учредителями решения о ликвидации общества или решение суда.
До составления промежуточного ликвидационного баланса обществом осуществлены операции (1–5) с последующим отражением их в бухгалтерском учете.
Выплата сокращенному работнику выходного пособия.
Расчет ведется на основании Порядка исчисления среднего заработка в 2006–2007 гг., утвержденного постановлением Правительства РФ от 11 апреля 2003 г. № 213 «Об особенностях порядка исчисления средней заработной платы».
Расчетный период охватывает ноябрь, декабрь 2006 г., январь 2007 г.
Начисленная работнику заработная плата за этот период составила 13 500 руб. Расчет осуществляется по календарю 5-дневной рабочей недели путем деления суммы начисленной заработной платы в расчетном периоде на количество рабочих дней:
13 500 (21 + 20 + 20) = 221 руб.
Размер выходного пособия рассчитывается путем умножения среднего дневного заработка на количество рабочих дней в 1-м месяце после увольнения (февраль) по календарю 5-дневной рабочей недели:
221 20 = 4420 руб.
Заработная плата сохраняется в течение марта (21 рабочий день) и апреля (21 рабочий день):
221 21 = 4641 руб. (за март);
221 21 = 4641 руб. (за апрель).
Поскольку выходное пособие и средний заработок за март относятся к периоду до составления промежуточного ликвидационного баланса, то в бухгалтерском учете общества при их начислении будет составлена запись:
Дебет 44 «Расходы на продажу» Кредит 70 «Расчеты с персоналом по оплате труда» – 4420 + 4641 = 9061.
Выплата выходного пособия средней заработной платы за март отражается записью:
Дебет 70 «Расчеты с персоналом по оплате труда» Кредит 50 «Касса» – 9061.
Общество являлось учредителем другого юридического лица.
В соответствии с уставом и учредительным договором сроком на 10 лет вклад общества в уставный капитал составил 10 000 руб.
По решению ликвидационной комиссии общество выведено из состава учредителей. Возврат его доли в уставный капитал осуществлен товаром.
В бухгалтерском учете возврат вклада в учетный капитал другого юридического лица отражен записью:
Дебет 41 «Товары» Кредит 58 «Финансовые вложения» – 10 000 руб.
В январе ООО заключило договор простого товарищества с индивидуальным предпринимателем сроком на один год; вклад в совместную деятельность осуществлен в неденежной форме – оборудованием стоимостью 15 000 руб. В связи с ликвидацией общества договор был аннулирован с последующим возвратом вклада.
Учет расчетов по денежным и имущественным взносам участников договора простого товарищества, распределению прибыли или убытка, других операций, связанных с осуществлением договора простого товарищества, ведется на счете 79 «Внутрихозяйственные расчеты».
Поскольку договор простого товарищества заключен сроком на 1 год, то в учете общества вклад был отражен на счете 58 «Финансовые вложения».
В бухгалтерском учете ООО прекращение договора простого товарищества отражено записями:
Дебет 79 «Внутрихозяйственные расходы» Кредит 58 «Финансовые вложения» – 15 000 руб. на сумму возврата вклада по стоимости, определенной договором на дату взноса;
Дебет 41 «Товары» Кредит 79 «Внутрихозяйственные расходы» – 16 000 руб. на стоимость товаров, поступивших в качестве возвращенного вклада в совместную деятельность;
Дебет 79 «Внутрихозяйственные расходы» Кредит 83 «Добавочный капитал» – 1000 руб. на сумму превышения стоимости причитающегося товарищу имущества над величиной его вклада (при условии, что происходит перераспределение, а не прирост всех долей).
Согласно данным бухгалтерского учета ООО в 2006 г. осуществило экспорт товара, контрактная стоимость которого составила 2000 дол. США по курсу ЦБ РФ на момент отгрузки 27 руб. 50 коп. за 1 дол. США (условно).
Фактическая себестоимость отгруженного товара составила 34 000 руб. (сальдо счета 45 «Товары отгруженные»).
От покупателя был получен аванс в размере 1000 дол. США и зачислен на валютный счет по курсу 28 руб. за 1 дол. США по курсу ЦБ РФ на дату зачисления.
Поступивший от иностранного покупателя аванс согласно ст. 8 Федерального закона от 29 декабря 2004 г. № 192-ФЗ «О первоочередных мерах в области бюджетной и налоговой политики» и Инструкции ЦБ РФ от 30 марта 2004 г. № 111-И «Об обязательной продаже части валютной выручки на внутреннем валютном рынке Российской Федерации» подлежал обязательной продаже. Продажа валюты осуществлена в размере 75 % от поступившего аванса через уполномоченный банк по рыночному курсу.
После обязательной продажи суммы аванса на валютном счете общества остаток валютных средств составил 250 дол. США по курсу ЦБ РФ 28 руб. за 1 дол.
С суммы авансовых платежей произведена оплата НДС по ставке 18 %. Согласно выписке банка с транзитного счета организации от покупателя в январе поступила сумма платежа по экспортному контракту.
В бухгалтерском учете составлены записи:
Дебет 52 «Валютные счета» Кредит 62 «Расчеты с покупателями и заказчиками» – 1000 дол. США 28,5 = 28 500 руб. на сумму зачисленных платежей на валютный счет по курсу ЦБ РФ 28 руб. 50 коп. за 1 дол. США;
Дебет 62, субсчет «Расчеты по авансам полученным» Кредит 62 «Расчеты с покупателями и заказчиками» – 1000 дол. США 28,5 = 28 500 руб. в счет погашения дебиторской задолженности зачислена сумма поступившего ранее авансового платежа по курсу ЦБ РФ 28 руб. 50 коп.
В результате изменения курса валюты возникла отрицательная курсовая разница между рублевой оценкой авансового платежа на дату его поступления и зачисления в счет погашения дебиторской задолженности:
28 000 – 28 500 = – 500 руб.
В соответствии с п. 13 ПБУ 3/2006 курсовая разница подлежит зачислению на финансовые результаты организации как прочие доходы или прочие расходы, кроме случаев, предусмотренных п. 14 настоящего Положения, а именно курсовая разница, связанная с расчетами с учредителями по вкладам, в том числе в уставный (складочный) капитал организации, подлежит зачислению в добавочный капитал этой организации.
На сумму отрицательной курсовой разницы по авансовым платежам должна быть составлена запись:
Дебет 99 «Прибыли и убытки» Кредит 62, субсчет «Расчеты по авансам полученным» – 500 руб.
При отражении в бухгалтерском учете погашения дебиторской задолженности возникает положительная курсовая разница, которая в соответствии с вышеуказанным пунктом ПБУ 3/2006 отражается в составе прочих доходов предприятия:
Дебет 62 «Расчеты с покупателями и заказчиками» Кредит 99 «Прибыли и убытки» – (2000 дол. США 28,5) – (2000 дол. США 27) = 3000 руб.
Поступившая валютная выручка, как и поступивший аванс, подлежит обязательной продаже. Информация о реализации валютных средств отражается на счете 91 «Прочие доходы и расходы». На счетах бухгалтерского учета делаются записи:
Дебет 57 «Переводы в пути» Кредит 52 «Валютные счета» – (1000 дол. США 75: 100) 28,5 = 21 375 руб. на стоимость 75 % валютной выручки, подлежащей продаже банком согласно поручению организации;
Дебет 48 «Реализация прочих активов» Кредит 57 «Переводы в пути» – 750 дол. США 28,5 = 21 375 руб. на списание реализованной иностранной валюты по курсу ЦБ РФ на день продажи;
Дебет 51 «Расчетные счета» Кредит 91 «Прочие доходы и расходы» – 750 дол. США 29,5 = 22 125 руб. на сумму денежных средств, полученных за проданную валюту по биржевому курсу 29 руб. 50 коп. за 1 дол. США.
В результате продажи валюты обществом получена прибыль, в учете составляется запись:
Дебет 91 «Прочие доходы и расходы» Кредит 99 «Прибыли и убытки» – 22 125 – 21 375 = 750 руб.
Операции купли-продажи иностранной валюты относятся к банковским операциям, поэтому банк с организации взимает комиссионное вознаграждение.
Согласно п. 11 ПБУ 10/99 расходы, связанные с продажей иностранной валюты, включаются в состав прочих расходов. Поэтому комиссионное вознаграждение банку по обязательной продаже иностранной валюты отражается на счете 99 «Прибыли и убытки»:
Дебет 99 «Прибыли и убытки» Кредит 76 «Расчеты с разными дебиторами и кредиторами» – (750 дол. США 1,6100) 29,5 = 125 дол. США 29,5 = 354 руб. на сумму начисленного комиссионного вознаграждения банку (по условию примера размер комиссионного вознаграждения составляет 1,6 % от суммы продаваемой валюты);
Дебет 76 «Расчеты с разными дебиторами и кредиторами» Кредит 52 «Валютные счета» – 12 дол. США 29,5 = 354 руб. оплата комиссионного вознаграждения банку осуществлена с валютного счета общества.
После оплаты экспортного контракта при переходе права собственности на товар к иностранному покупателю в учете отражаются списание его фактической себестоимости. Особенностью отражения данной операции является то, что учет реализации товаров обществом осуществляется по мере их отгрузки. В бухгалтерском учете общества отгрузка и списание реализованного товара осуществлены в разные отчетные периоды (отчетный год был завершен). В связи с этим счет 90 «Продажи», на котором отражена контрактная стоимость товаров, был «закрыт» с последующим отражением объема реализации на счете 99 «Прибыли и убытки».
Таким образом, списание фактической себестоимости реализованного экспортного товара, расходов по его реализации и определение финансового результата будут осуществлены непосредственно на счете 99:
Дебет 99 «Прибыли и убытки» Кредит 45 «Товары отгруженные» – 34 000 руб. на списание фактической себестоимости реализованных товаров.
После предъявления документов, подтверждающих фактический экспорт товаров, предприятие может возместить из бюджета сумму НДС, уплаченную ранее с полученного аванса, либо зачесть эту сумму в счет будущих платежей.
НДС возмещается из бюджета в том размере, в котором он был фактически уплачен.
Согласно условию примера сумма поступившего аванса от иностранного покупателя составляла 1000 дол. США. Сумма НДС исчислена по расчетной ставке 16,67 % и перечислена в бюджет по курсу ЦБ РФ 28 руб. 50 коп. на дату платежа:
(1000 дол. США 16,67 · 100) 28,5 = 4751 руб.
В бухгалтерском учете общества на сумму НДС, предъявленного возмещению из бюджета, составляется запись:
Дебет 68 «Расчеты по налогам и сборам» Кредит 62 субсчет «Расчеты по авансам полученным» – 4751 руб.
Остаток валютных средств по данным бухгалтерского баланса составил 488 дол. США, рублевый эквивалент которых равен 13 771 руб. При составлении промежуточного ликвидационного баланса согласно п. 7 ПБУ 3/2006 в бухгалтерском учете должен быть осуществлен пересчет остатка валютных средств по курсу на отчетную дату с последующим отражением возникшей курсовой разницы.
Курс валюты ЦБ РФ условно составляет 27 руб. за 1 дол. США, расчеты осуществляются в такой последовательности:
Определяется рублевый эквивалент остатка валютных средств:
488 дол. США 27,0 руб. = 13 176 руб.;
Определяется курсовая разница, возникшая при пересчете валютных средств:
13176 – 13 771 = – 595 руб.; отражается курсовая разница:
Дебет 80 «Прибыли и убытки» Кредит 52 «Валютные счета» – 595 руб.
В период, определенный ликвидационной комиссией, обществом была погашена задолженность перед персоналом по заработной плате в размере 15 000 руб. и банком по краткосрочному кредиту в размере 50 000 руб.
В бухгалтерском учете составлены записи:
Дебет 50 «Касса» Кредит 51 «Расчетные счета» – на поступление денежных средств с расчетного счета в кассу предприятия для выплаты заработной платы персоналу;
Дебет 70 «Расчеты с персоналом по оплате труда» Кредит 50 «Касса» – 15 000 руб. выдача заработной платы персоналу общества;
Дебет 90 «Краткосрочные кредиты банка» Кредит 51 «Расчетные счета» – 50 000 руб. погашение задолженности перед банком.
Инвентаризация имущества и обязательств приводится до составления промежуточного баланса.
Порядок проведения и отражения результатов инвентаризации в учете регламентируется Методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными приказом Минфина России от 13 июня 1995 г. № 49. Инвентаризации подлежит все имущество организации независимо от его местонахождения, а также имущество, не принадлежащее ей на правах собственности, но числящееся в бухгалтерском учете, а также имущество, не учтенное по каким-либо причинам.
Сведения о фактическом наличии имущества и реальности учтенных финансовых обязательств записываются в инвентаризационные описи или акты инвентаризации, составляемые не менее чем в двух экземплярах.
Результаты инвентаризации отражаются в бухгалтерском учете в порядке, определенном п. 3 ст. 12 Закона «О бухгалтерском учете». Выявленные излишки приходуют с последующим зачислением на финансовый результат, а недостачи отражают в зависимости от причин их возникновения:
1) в пределах норм естественной убыли относят на издержки обращения;
2) сверх норм – на виновных лиц или финансовые результаты организации.
В приведенном примере по результатам инвентаризации установлены:
• излишки основных средств стоимостью 9000 руб.;
• недостача товаров:
А) в пределах норм естественной убыли– 1000 руб.;
Б) в результате хищения, виновники которого не установлены, – 3000 руб.;
В) по вине материально-ответственных лиц – 4000 руб.
Стоимость объектов, выявленных излишков в соответствии с ПБУ 9/99 «Доходы организации» учитывают в составе прочих доходов. В бухгалтерском учете на стоимость объектов основных средств составляется запись:
Дебет 01 «Основные средства» Кредит 99 «Прибыль и убытки» – 9000 руб.
Для обобщения информации по выявленным недостачам в бухгалтерском учете применяется счет 84 «Недостачи и потери от порчи ценностей» независимо от источников списания. По условию примера выявленные недостачи в бухгалтерском учете отражаются записями:
Дебет 94 «Недостачи и потери от порчи ценностей» Кредит 41 «Товары» – 8000 руб. на общую сумму недостачи, выявленной при инвентаризации товаров по учетным ценам.
Дебет 44 «Расходы на продажу» Кредит 94 «Недостачи и потери от порчи ценностей» – 1000 руб. на списание недостачи в пределах норм естественной убыли.
Дебет 73-3 «Расчеты по возмещению материального ущерба» Кредит 94 «Недостачи и потери от порчи ценностей» – 3000 руб. на списание недостачи товаров за счет виновных лиц.
Дебет 99 «Прибыли и убытки» Кредит 94 «Недостачи и потери от порчи ценностей» – 4000 руб. на списание суммы недостачи в результате хищения при отсутствии конкретных виновников.
Виновными лицами недостача погашена путем взноса в кассу предприятия наличных денежных средств:
Дебет 50 «Касса» Кредит 73-3 «Расчеты по возмещению материального ущерба» – 3000 руб.
Составление промежуточного ликвидационного баланса. В балансе отражаются результаты инвентаризации, а также полная информация об активах и обязательствах общества на момент удовлетворения требований кредиторов.
Промежуточный ликвидационный баланс составляется по бухгалтерской форме отчетности, утвержденной приказом Минфина России от 22 июля 2003 г. № 67н «О формах бухгалтерской отчетности организаций» (табл. 25).
Таблица 25. Промежуточный ликвидационный баланс, руб.

Удовлетворение требований кредиторов.
Погашение кредиторской задолженности производится ликвидационной комиссией в порядке очередности, установленном ст. 64 ГК РФ, в соответствии с промежуточным ликвидационном балансом начиная со дня его утверждения, за исключением кредиторов 5-й очереди, выплаты которым производятся по истечении месяца со дня утверждения промежуточного ликвидационного баланса. Требования каждой очереди удовлетворяются после полного удовлетворения требований предыдущей очереди.
В приведенном примере требования кредиторов 1-й очереди отсутствуют.
В состав выплат 2-й очереди включаются: выплата выходного пособия уволенному работнику в размере 4641 руб. и заработная плата 3000 руб. При этом сумма выходного пособия относится на затраты в марте.
В учете составляются записи:
Дебет 44 «Расходы на продажу» Кредит 70 «Расчеты с персоналом по оплате труда» – 4641 руб. на сумму начисленного в марте выходного пособия уволенному работнику.
По данным бухгалтерского баланса, денежных средств, необходимых для выплаты кредиторам 2-й очереди, недостаточно, в связи с этим обществом осуществлена продажа остатка валютных средств по курсу ЦБ РФ на момент продажи 26 руб. за 1 дол. США. Операции по продаже валюты отражены записями:
Дебет 57 «Переводы в пути» Кредит 52 «Валютные счета» – 488 дол. США 27 = 13 176 руб. на стоимость валютных средств, подлежащих продаже по учетным данным.
Дебет 48 «Реализация прочих активов» Кредит 57 «Переводы в пути» – 488 дол. США 27 = 13 176 руб. на списание проданных валютных средств предприятия по учетным данным.
Дебет 51 «Расчетные счета» Кредит 91 «Прочие доходы и расходы» – 488 26 = 12 688 руб. на сумму выручки за проданную валюту по курсу ЦБ РФ на дату продажи.
При продаже валютных средств возник отрицательный результат, размер которого не уменьшает налогооблагаемую базу при исчислении налога на прибыль организации:
Дебет 99 «Прибыли и убытки» Кредит 91 «Прочие доходы и расходы» – 12 688 – 13 176 = – 488 руб.
Поступили в кассу предприятия с расчетного счета денежные средств на выплату выходного пособия по увольнению и задолженности по оплате труда работникам общества:
Дебет 50 «Касса» Кредит 51 «Расчетные счета» – 3702 руб.
Выданы денежные средства из кассы общества в погашение задолженности перед работниками:
Дебет 70 «Расчеты с персоналом по оплате труда» Кредит 50 «Касса» – 7641 руб.
Требования кредиторов 3-й очереди отсутствуют, поэтому организация осуществляет расчеты с бюджетными и внебюджетными фондами, которые относятся к платежам 4-й очереди:
Дебет 68 «Расчеты по налогам и сборам» Кредит 51 «Расчетные счета» – 7249 руб.
Расчеты с остальными кредиторами, например по обязательствам по хозяйственным договорам на выполнение работ, производятся по истечении месяца со дня утверждения промежуточного ликвидационного баланса согласно п. 4 ст. 63 ГК РФ.
Требования кредиторов 5-й очереди могут быть удовлетворены как денежными средствами, так и имуществом.
Согласно условию примера ликвидационной комиссией осуществлена реализация основных средств. Выручка от реализации объектов получена в размере 120 000 руб. и зачислена на расчетный счет.
В бухгалтерском учете составлены записи:
Дебет 62 «Расчеты с покупателями и заказчиками» Кредит 90 «Продажи» – 120 000 руб. на сумму предъявленного покупателям счета.
Дебет 51 «Расчетные счета» Кредит 62 «Расчеты с покупателями и заказчиками» – 120 000 руб. на сумму денежных средств, поступивших в оплату основных средств.
Дебет 90 «Продажи» Кредит 68 «Расчеты по налогам и сборам» – 20 000 руб. на сумму НДС от продажной стоимости объектов.
Дебет 90 «Продажи» Кредит 01 «Основные средства» – 96 000 руб. на списание остаточной стоимости реализованных объектов.
На размер финансового результата от реализации основных средств:
Дебет 90 «Продажи» Кредит 99 «Прибыли и убытки» – 4000 руб.
Денежные средства с расчетного счета направлены на погашение задолженности перед поставщиками:
Дебет 60 «Расчеты с поставщиками и подрядчиками» Кредит 51 «Расчетные счета» – 110 000 руб.
Поскольку расчеты с поставщиками за полученные ранее товары осуществлены, предприятие получило возможность возмещения НДС по поступившим товарам (сальдо счета 19, табл. 2). В бухгалтерском учете общества составляется запись:
Дебет 68 «Расчеты с бюджетом» Кредит 19 «НДС по приобретенным ценностям» – 7000 руб.
Осуществляется погашение задолженности перед бюджетом по сумме НДС (с учетом осуществленных операций):
Дебет 68 «Расчеты по налогам и сборам» Кредит 51 «Расчетные счета» – 13 000 руб.
Оставшиеся на расчетном счете денежные средства также перечислены в счет погашения кредиторской задолженности перед поставщиками:
Дебет 60 «Расчеты с поставщиками и подрядчиками» Кредит 51 «Расчетные счета» – 862 руб.
В целях погашения задолженности перед кредиторами предприятием осуществлена реализация товаров по их покупной стоимости. В учете составлены записи:
Дебет 62 «Расчеты с покупателями и заказчиками» Кредит 90 «Продажи» – 56 000 руб. на сумму предъявленного счета по отгруженным покупателям товарам.
Дебет 51 «Расчетные счета» Кредит 62 «Расчеты с покупателями и заказчиками» – 56 000 руб. на сумму средств, поступивших в оплату стоимости реализованных товаров.
Сумма НДС по реализованным товарам согласно ч. 2 НК РФ начисляется от рыночной стоимости товаров, которая по данным примера составила 72 000 руб. Сумма НДС отражена записью:
Дебет 90 «Продажи» Кредит 68 «Расчеты с бюджетом» – 72 000 20: 120 = 12 000 руб.
Реализованные товары списаны с учета по их покупной стоимости:
Дебет 90 «Продажи» Кредит 41 «Товары» – 56 000 руб.
Отражен финансовый результат от реализации товаров покупателям:
Дебет 99 «Прибыли и убытки» Кредит 90 «Продажи» – 12 000 руб.
НДС, исчисленный от рыночной стоимости реализованных товаров, перечислен в бюджет:
Дебет 68 «Расчеты с бюджетом» Кредит 51 «Расчетные счета» – 12 000 руб.
Денежные средства, полученные в результате реализации товаров, направлены на погашение требований кредиторов:
Дебет 60 «Расчеты с поставщиками и подрядчиками» Кредит 51 «Расчетные счета» – 44 000 руб.
Денежных средств ликвидируемого общества (в том числе полученных от реализации имущества) оказалось недостаточно для исполнения в полном объеме обязательств перед кредиторами. Ликвидационная комиссия должна определить состав задолженности. Если при недостатке денежных средств имеется задолженность по уплате налогов и сборов (пеней, штрафов), то такая задолженность согласно ст. 49 ч. 1 НК РФ должна быть погашена учредителями (участниками) общества.
Если требования кредиторов были предъявлены после срока, установленного ликвидационной комиссией, то они удовлетворяются из средств, оставшихся после удовлетворения требований кредиторов, заявленных в срок. Требования, не удовлетворенные из-за недостаточности активов юридического лица, считаются погашенными.
После погашения требований кредиторов осуществляется погашение убытков. Источниками их покрытия является собственный капитал общества (резервный, добавочный, уставный капитал, специальные фонды).
Убытки отчетного года могут быть погашены также за счет нераспределенной прибыли прошлого года.
Согласно условию примера по данным промежуточного ликвидационного баланса (табл. 24) обществом получен убыток отчетного года, который окончательно будет сформирован при списании затрат предприятия. В бухгалтерском учете составляется запись:
Дебет 80 «Прибыли и убытки» Кредит 44 «Расходы на продажу» – 31 701 руб.
Погашение суммы убытка отчетного года в размере 72 889 руб. отражено записями:
Дебет 83 «Добавочный капитал» Кредит 99 «Прибыли и убытки» – 21 000 руб. за счет средств добавочного капитала;
Дебет 82 «Резервный капитал» Кредит 99 «Прибыли и убытки» – 7000 руб. за счет средств резервного капитала.
Возврат вкладов учредителей в уставный капитал общества и распределение между ними имущества.
Участники вправе претендовать только на то имущество, которое осталось в распоряжении общества после удовлетворения требований кредиторов в установленной ГК РФ очередности.
По условию примера в бухгалтерском учете общества составлены записи:
Дебет 80 «Уставный капитал» Кредит 75-1 «Расчеты с учредителями по вкладам в уставный капитал» – 15 000 руб. уменьшения уставного капитала на сумму возвращенного участником вклада.
Дебет 75-1 «Расчеты с учредителями по вкладам в уставный капитал» Кредит 91 «Прочие доходы и расходы» – 15 000 руб. отражена сумма вклада учредителя, подлежащая выплате участнику стоимостью нематериальных активов.
Списана остаточная стоимость нематериальных активов, выданных в счет оплаты вклада участника:
Дебет 91 «Прочие доходы и расходы» Кредит 04 «Нематериальные активы» – 15 000 руб.
Поступили в кассу денежные средства от покупателя в счет погашения задолженности за отгруженный ранее товар:
Дебет 50 «Касса» Кредит 62 «Расчеты с покупателями и заказчиками» – 63 111 руб.
Осуществлен возврат вкладов участников в уставный капитал общества денежными средствами из кассы организации:
Дебет 75-1 «Расчеты с учредителями по вкладам в уставный капитал» Кредит 50 «Касса» – 45 000 руб.
Произведено уменьшение уставного капитала общества на сумму возвращенных учредителям вкладов:
Дебет 80 «Уставный капитал» Кредит 75-1 «Расчеты с учредителями по вкладам в уставный капитал» – 45 000 руб.
Оставшиеся денежные средства предприятия в размере 18 111 руб. (63 111 – 45 000) должны быть распределены между участниками. Источниками выплат являются средства нераспределенной прибыли прошлых лет (16 000 руб.). В бухгалтерском учете составляются записи:
Дебет 84 «Нераспределенная прибыль (непокрытый убыток) прошлых лет» Кредит 75-1 «Расчеты с учредителями по вкладам в уставный капитал» – 16 000 руб. на распределение между участниками прибыли прошлых лет;
Дебет 75-1 «Расчеты с учредителями по вкладам в уставный капитал» Кредит 50 «Касса» – 18 211 руб. на выплату дохода, распределенного между участниками.
Завершающим этапом процесса ликвидации общества с ограниченной ответственностью является составление ликвидационного баланса (табл. 26).
Таблица 26. Ликвидационный баланс, руб.

7.7. Учет продажи предприятия.
Действующими нормативными актами не урегулированы вопросы бухгалтерского учета операций по продаже предприятия. Предлагаем вашему вниманию возможные варианты его решения. Но прежде всего несколько слов о правовом регулировании подобных сделок.
В состав предприятия как имущественного комплекса входят все виды имущества, предназначенные для его деятельности, включая земельные участки, здания, сооружения, оборудование, инвентарь, сырье, продукцию, права требования, долги, а также исключительные права в виде фирменного наименования, товарных знаков обслуживания и др., если иное не предусмотрено законом или договором (ст. 132 ГК РФ).
Оценка продаваемого имущества происходит на основании акта инвентаризации и обязательств. Полная инвентаризация продаваемого предприятия проводится на дату принятия решения о его продаже и оформляется первичной документацией в соответствии с Методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными приказом Минфина РФ от 13 июня 1995 г. № 49 «Об утверждении Методических указаний по инвентаризации имущества и финансовых обязательств».
До подписания договора продажи предприятия должны быть составлены и рассмотрены сторонами: акт инвентаризации, бухгалтерский баланс, заключение независимого аудитора о составе и стоимости предприятия, а также перечень включаемых в состав предприятия долгов (обязательств) с указанием кредиторов, характера, размера и сроков их требований (п. 2 ст. 561 ГК РФ). Эти документы являются приложением к договору купли-продажи предприятия, и при их отсутствии в государственной регистрации договора может быть отказано.
Передача предприятия покупателю осуществляется по передаточному акту, в котором указываются данные о составе предприятия и об уведомлении кредиторов о его продаже, а также сведения о выявленных недостатках переданного имущества и перечень имущества, обязанности по передаче которого не исполнены продавцом ввиду его утраты. Со дня подписания передаточного акта предприятие считается переданным покупателю. С этого момента на него переходит риск случайной гибели или случайного повреждения переданного имущества (ст. 563 ГК РФ).
Право собственности на предприятие переходит покупателю с момента государственной регистрации этого права. Если иное не предусмотрено договором продажи предприятия, право собственности на него переходит к покупателю и подлежит государственной регистрации непосредственно после передачи предприятия покупателю.
В случаях, когда договором предусмотрено сохранение за продавцом права собственности на предприятие, переданное покупателю до его оплаты или до наступления иных обстоятельств, покупатель вправе до перехода к нему собственности распоряжаться имуществом и правами, входящими в состав переданного предприятия, в той мере, в какой это необходимо для целей, для которых это предприятие было приобретено (ст. 564 ГК РФ).
Подготовка предприятия к передаче является обязанностью продавца и осуществляется за его счет, если иное не предусмотрено договором (табл. 27).
Таблица 27. Подготовка предприятия к передаче покупателю.

В бухгалтерском учете продавца при продаже предприятия производятся:
• списание баланса передающихся в собственность покупателя активов;
• перевод на покупателя прав требования и обязательств, относящихся к продаваемому предприятию;
• определение выручки от продажи предприятия, выявление и отражение в учете финансового результата и начисление налогов в бюджет.
Как уже было сказано, нормативными актами порядок бухгалтерского учета операции по продаже предприятия четко не определен, поэтому автор предлагает свое видение этого вопроса.
Стоимость любого предприятия, взятого в целом как единого имущественно-хозяйственного комплекса, на дату продажи в большинстве случаев отлична от совокупной стоимости его активов, уменьшенной на величину пассивов. Сумма, уплачиваемая продавцу за предприятие, может быть как меньше, так и больше этой разницы.
Исчисление НДС.
Продажа предприятия как имущественного комплекса облагается НДС. Налоговая база при реализации предприятия в целом как имущественного комплекса определяется отдельно по каждому из видов активов предприятия (п. 1 ст. 158 НК РФ). Продавец начисляет НДС только на те элементы бизнеса, которые подлежат обложению НДС.
Цена каждого вида имущества принимается равной его балансовой стоимости, умноженной на поправочный коэффициент (это правило применяется, если цена реализации ниже или выше балансовой стоимости реализованного имущества).
Если цена, по которой предприятие продается, ниже балансовой стоимости, для целей налогообложения применяется поправочной коэффициент, определяемый как отношение цены реализации предприятия к его балансовой стоимости.
Если цена выше балансовой стоимости, поправочный коэффициент представляет также отношение тех же величин, но каждая из них уменьшается на балансовую стоимостью дебиторской задолженности и стоимость ценных бумаг, если не принято решение об их переоценке. В этом случае поправочный коэффициент к сумме дебиторской задолженности (и стоимости ценных бумаг) не применяется (п. 2 ст. 158 НК РФ).
Продавцом предприятия составляется сводный счет-фактура с указанием в графе «Всего с НДС» цены, по которой предприятие продано. При этом в счете-фактуре выделяются самостоятельные позиции:
• основные средства;
• производственные запасы;
• сумма дебиторской задолженности.
Цена каждого вида имущества принимается равной произведению его балансовой стоимости на поправочный коэффициент. К сводному счету-фактуре прилагается акт инвентаризации.
Законом РФ от 27 декабря 1991 г. № 2116-1 «О налоге на прибыль предприятий и организаций» не установлено каких-либо особенностей для определения прибыли от реализации предприятия как имущественного комплекса. В данной ситуации организацией получен убыток по хозяйственной операции, и он не уменьшает налогооблагаемую прибыль.
Однако для смелых читателей напомним, что ст. 2 Закона о налоге на прибыль определено, что валовая прибыль включает в себя как сумму прибылей, так и сумму убытка от реализации основных фондов и иного имущества. Данная статья Закона, определяющая объект налогообложения прибыли и основания ее уменьшения (увеличения), не содержит положение об увеличении валовой прибыли на сумму убытка от реализации основных фондов и иного имущества.
В соответствии с п. 79 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденного приказом Минфина России от 29 июля 1998 г. № 34н, на основании правил бухгалтерского учета под балансовой прибылью (убытком) понимается конечный финансовый результат (прибыль или убыток), который раскрывается на основе хозяйственных операций за отчетный период и собственно оценки статей баланса.
Пунктом 82 Положения определено, что в случае реализации и прочего выбытия имущества организации (основных средств, запасов, ценных бумаг и т. п.) убыток или доход по этим операциям относится на финансовые результаты организации. При этом исключение сделано в отношении безвозмездной передачи основных средств и иного имущества, по которым финансовый результат относится на собственные источники средств организации.
Есть постановление Президиума ВАС России от 12 сентября 2000 г. № 8497/99. В нем сказано, что законодательством не установлена обязанность налогоплательщика увеличивать валовую прибыль на сумму убытка от реализации основных средств, определять финансовые результаты в целях налогообложения прибыли по отдельным хозяйственным операциям, а не в целом по отчетному периоду, а также не учитывать хозяйственные операции по сделкам, принесшим организации убыток.
Автор считает, что вывод суда применим и к убыткам от продажи основных средств, валюты и материалов как прочего имущества. И организация может не корректировать убыток от их продажи для целей налогообложения, так как данное требование п. 2.4 Инструкции противоречит Закону о налоге на прибыль.
С 1 января 2000 г. вступила в силу гл. 25 НК РФ «Налог на прибыль организации». Доходы от реализации имущества уменьшаются:
• по амортизируемому имуществу – на его остаточную стоимость;
• по прочему имуществу – на цену его приобретения.
Если цена приобретения имущества превышает выручку от его реализации, полученный убыток будет учитываться в целях налогообложения. Для амортизируемого имущества полученный убыток (разница между остаточной стоимостью и низкой реализацией) также учитывается в целях налогообложения, но несколько по-иному. Убыток включается в состав прочих расходов равными долями в течение срока, определенного как разница между сроком полезного использования и фактическим сроком эксплуатации до момента реализации (ст. 268 НК РФ). Деловая репутация стоит особняком в ряду других нематериальных активов, так как отличается от них по методам оценки, способам приобретения, методам амортизации, способам выбытия.
Все нематериальные активы имеют стоимостную оценку, которая определяется в сумме фактических затрат на их приобретение или создание. Стоимостной измеритель же деловой репутации нередко оказывается условным. В отличие от других нематериальных активов, деловая репутация не может быть самостоятельным объектом сделки, поскольку она не принадлежит компании на праве собственности. Она не может быть отчуждена или существовать отдельно от компании, ее невозможно передать, продать или подарить. И эта черта отличает данный вид активов от всех иных объектов бухгалтерского учета.
Деловая репутация, возникающая при покупке, представляет собой платеж, производимый покупателем в предвидении будущих экономических выгод. Покупатель может заплатить сумму, превышающую балансовую и рыночную стоимость приобретаемых активов, как плату за нематериальные достоинства организации, созданные ее предыдущими владельцами, в обеспечение будущей потенциальной доходности приобретенного.
Данная положительная разница будет представлять собой положительную деловую репутацию. Она учитывается как самостоятельный актив организации на счете 04 «Нематериальные активы» субсчет «Деловая репутация» в виде отдельного инвентарного объекта. Это означает, что средства, затраченные на приобретение деловой репутации, принесут экономическую выгоду, прибыль в будущем, т. е. окупятся.
До момента перехода права собственности на приобретенное предприятие переданное по акту имущество следует учитывать на забалансовом счете 002 «Товарно-материальные ценности, принятые на ответственное хранение». В момент перехода права собственности имущество и обязательства приходуются на баланс.
Учет при продаже предприятия бухгалтерскими правилами точно не определен. Поэтому остается неясным, необходимо ли использовать счет 08 со специально открытым для этого субсчетом «Вложение в приобретение предприятия» для отражения фактических затрат по приобретению имущества или осуществлять постановку его на баланс напрямую? Если использовать второй вариант, то затраты по регистрации договора купли-продажи, которые по его условиям может нести покупатель, должны быть распределены на увеличение стоимости всех активов пропорционально доле конкретного имущества в общей стоимости предприятия.
Глава 8. Организация учетной работы.
8.1. Организация учетного аппарата.
Бухгалтерский учет может быть действенным лишь в том случае, когда вся учетная и отчетная работа и ее организация будут строго продуманы, обоснованы и увязаны во всех своих частях и деталях, а учетный аппарат предприятия будет экономичным, слаженным и гибким.
Правильно организованный учет и повседневный контроль создают условия для выявления недостатков и достижений на отдельных участках деятельности предприятий и обеспечивают возможность оперативно устранять недостатки и закреплять достижения.
Однако организация бухгалтерского учета на ряде промышленных предприятий находится не на должной высоте. Бухгалтерский учет является громоздким, сложным и не полностью отвечающим требованиям оперативного руководства.
Решение вопросов организации правильного учета и повышения его качества является весьма сложной задачей, требующей от учетных работников большого опыта и научных знаний. Это обусловливает необходимость дальнейшего повышения уровня теоретической работы в области учета, глубокого изучения и обобщения передового опыта организации учета и учетного аппарата и способов выполнения учетных работ. Обобщение всего нового, передового позволит определить правильные принципы и формы организации учета и наметить пути его дальнейшего совершенствования.
Однако работа по обобщению опыта организации учета и учетных аппаратов до сих пор не отвечала предъявляемым требованиям и не получала достаточного отражения в специальной литературе.
Отсутствие современной литературы по этим вопросам служит серьезным препятствием в постановке правильного учета и подготовке учетных кадров.
В программах и учебниках по теории бухгалтерского учета вопросам организации учета уделено явно недостаточное внимание. Поэтому молодые специалисты, заканчивающие учетно-экономические факультеты и техникумы, в своей практической работе наибольшие трудности испытывают именно в организационных вопросах.
Наряду с этим опыт показывает, что неудовлетворительное состояние учета, запоздалая отчетность и штатные излишества в учетных аппаратах являются результатом неумелой организации учетного процесса и неэффективного использования труда учетных работников. Многим работникам учета приходится опытным путем познавать и повторять пройденные этапы совершенствования организации учета и учетного аппарата, а также способы выполнения учетных работ, и далеко не всем удается при этом найти правильные решения.
Учетный аппарат каждого предприятия в осуществлении своих функций тесно связан со всеми цехами и отделами заводоуправления и его отдельными исполнителями. Все цеха и отделы обязаны своевременно представлять в бухгалтерию документы, отчетные сведения, а также планы и сметы. В свою очередь, учетный аппарат подготавливает учетные данные, характеризующие работу цехов и отделов. Практическая ценность этих данных заключается в том, что они позволяют руководителям предприятий, цехов и отделов глубоко вникать в экономические показатели работы, систематически контролировать хозяйственные процессы, делать из них нужные выводы и использовать для составления планов, смет и разработки мероприятий, направленных к дальнейшему улучшению работы отделов, цехов и предприятия.
Организация учетного аппарата зависит от размера предприятия, уровня технической вооруженности, видов вырабатываемой продукции, характера технологического процесса, типа организации производства и его организационной структуры.
На каждом предприятии для осуществления бухгалтерского учета и контроля его хозяйственной деятельности организована главная бухгалтерия. Главная бухгалтерия является самостоятельным отделом заводоуправления. Она возглавляется главным (старшим) бухгалтером. Главный (старший) бухгалтер в административном отношении подчиняется непосредственно директору предприятия.
На крупных и средних промышленных предприятиях главная бухгалтерия подразделяется на группы (подотделы).
На большинстве предприятий создаются следующие группы:
• учета заработной платы и расчетов с рабочими и служащими;
• учета материалов и основных средств;
• учета производства и калькулирования себестоимости продукции;
• финансовая группа;
• общая группа.
Функциями расчетной группы являются:
• прием и проверка документов по заработной плате, расчетно-платежных ведомостей и расчетных листков;
• ведение лицевых счетов рабочих-сдельщиков, составление платежных, расчетных и других ведомостей по заработной плате, пенсиям, пособиям и т. д.;
• начисление взносов на социальное страхование и ведение расчетов с органами социального страхования;
• расчеты с бюджетом и депонентами по суммам, удержанным из заработной платы рабочих и служащих;
• подготовка и выписка документов, связанных с выплатой заработной платы и перечислениями сумм органам социального страхования, бюджету и депонентам;
• составление свода и отчетности по заработной плате; синтетический учет заработной платы.
Выполняя работу по учету заработной платы и расчетов с рабочими и служащими, группа должна обеспечить:
1) своевременное и точное определение заработной платы каждому работнику за выполненную работу в соответствии с утвержденными нормами, расценками и другими условиями оплаты труда;
2) возможность текущего контроля за отклонениями от утвержденной технологии и выявления причин, виновников и мест возникновения брака в производстве и других производственных потерь;
3) возможность текущего контроля заработной платы по ее составу, категориям работающих, а также расчетов по заработной плате, удержаниям и отчислениям;
4) контроль за выработкой, использованием фонда заработной платы и соблюдением штатной дисциплины;
5) анализ выполнения планов по труду.
Функции группы учета материалов и основных средств следующие:
• регистрация счетов-фактур поставщиков, передача по назначению и наблюдению за их оплатой;
• проверка и обработка приходных документов на поступившие материалы и основные средства, запись их в накопительные реестры;
• подготовка документов для предъявления претензий к поставщикам в случаях нарушения ими договоров поставки;
• определение затрат по заготовлению и приобретению материальных ценностей;
• прием, проверка и обработка расходных документов и запись их в накопительные регистры;
• выписка счетов и других документов на отпуск материальных ценностей, запись их в накопительные регистры и контроль за оплатой счетов;
• ведение аналитического и синтетического учета основных средств и материальных ценностей;
• начисление амортизации основных средств, износа малоценных предметов и запись этих данных в соответствующие регистры;
• учет капитальных ремонтов основных средств;
• участие в проведении инвентаризации основных средств и материалов и подготовка соответствующих документов.
Группа должна обеспечить:
• контроль за сохранностью средств, за их движением и правильным использованием;
• наблюдение за выполнением планов материально-технического снабжения, за установленными нормами материальных запасов;
• своевременное выявление бездействующего и излишнего оборудования и материалов, не используемых предприятием;
• систематический контроль за начислением амортизации основных средств и затрат на капитальный ремонт основных средств.
Задачами группы учета производства и калькулирования себестоимости продукции являются содействие выполнению и перевыполнению планов по выпуску продукции, повышению производительности труда и снижению себестоимости, а также лучшей организации производства.
В обязанности учетных работ группы входит:
• прием, проверка и обработка документов по учету затрат основного и вспомогательных производств и запись их в учетные регистры;
• своевременное и правильное отражение затрат на производство по заказам, видам изделий и работ, по экономическим элементам и статьям калькуляции;
• учет и распределение общепроизводственных и общехозяйственных расходов, расходов будущих периодов и расходов за счет резерва предстоящих платежей;
• учет брака, определение его себестоимости и окончательных потерь;
• выявление объема фактически выпущенной продукции;
• учет и оценка незавершенного производства;
• выявление фактической себестоимости продукции;
• составление отчетности по производству и калькуляции по основным видам продукции.
Наряду с этими работами группа должна обеспечить:
• контроль и анализ выполнения планов по выпуску и себестоимости продукции;
• контроль за соблюдением лимитов, смет и других нормативов по затратам на производство;
• своевременную сигнализацию об отклонениях от норм, лимитов и других нормативов;
• выявление внутренних резервов;
• соблюдение строжайшего режима экономии.
Финансовая группа[1] должна обеспечить:
• участие в составлении финансовых планов и контроль за их выполнением;
• наблюдение за состоянием остатков на расчетном и других счетах в банках;
• наблюдение за своевременным поступлением платежей от покупателей и дебиторов и погашением кредиторской задолженности;
• наблюдение за своевременными платежами в государственный бюджет;
• наблюдение за состоянием и сроками погашения ссуд банка;
• контроль за соблюдением лимита остатков в кассе и расходованием денежных средств по целевому назначению;
• оформление чеков, аккредитивов, заявлений, обязательств и других документов по банковским и расчетным операциям;
• получение от кассиров отчетов с документами, в банках – выписок из счетов предприятия;
• подбор к выпискам документов, проверка и передача их общей группе;
• анализ финансового положения предприятия.
Учетные функции общей группы:
1) прием, проверка и обработка документов по учету поступления готовой продукции на склады, а также запись этих документов в накопительные регистры;
2) прием и проверка счетов-фактур на отпуск и отгрузку продукции и материальных ценностей, запись в накопительные регистры и отметка об оплате покупателями счетов;
3) ведение учета операций, связанных с поступлением и расходованием специальных средств, образованием и расходованием специальных фондов;
4) ведение учета внутриведомственных и внутрихозяйственных расчетов и наблюдение за состоянием этих расчетов;
5) прием отчетов хозяйств, находящихся на самостоятельном балансе, проверка и анализ их и включение в сводный баланс предприятия;
6) ведение синтетического аналитического учета по всем счетам, закрепленным за группой;
7) составление балансов и отчетных таблиц по финансовым показателям.
Кроме того, эта группа должна обеспечить:
1) контроль за движением и сохранностью готовой продукции;
2) контроль за своевременной оплатой покупателями отпущенной и отгруженной продукции;
3) контроль за состоянием дебиторской и кредиторской задолженности;
4) своевременное представление месячных, квартальных и годовых отчетов;
5) анализ выполнения планов по реализации продукции и по накоплениям.
На некоторых предприятиях учет капитальных вложений осуществляется в балансах основной деятельности силами специальных работников главной бухгалтерии, которые должны обеспечить:
• учет финансирования капитальных вложений;
• учет операций по приходу и расходу материальных ценностей, а также контроль за их сохранностью и использованием;
• учет заработной платы, расчетов с рабочими и служащими и контроль за использованием фонда заработной платы;
• учет производственных затрат и калькулирование себестоимости законченных объектов строительства;
• ведение расчетов с банками, поставщиками, подрядчиками, дебиторами и кредиторами;
• составление отчетности по капитальным вложениям;
• анализ выполнения планов капитального строительства.
В этих условиях выбор лучшей формы организации учета, создание наиболее гибкого учетного аппарата без лишних звеньев и надстроек является одной из важнейших задач каждого руководителя учета.
Одним из основных вопросов организации учета является правильное распределение учетных функций между главной бухгалтерией предприятия и его цехами, увязка и согласованность работы между отдельными группами учетного аппарата и обеспечение соответствующего руководства всей учетной работой предприятия.
В зависимости от объема, характера и территориального размещения цехов и отделов предприятия, а также от места и способа обработки учетных данных бухгалтерский учет может быть организован по одному из двух принципов: централизации и децентрализации.
При централизации учета бухгалтерский учет всех хозяйственных операций предприятия и составление балансов сосредоточивается в главной бухгалтерии.
При децентрализации учета в цехах и отделах ведется законченный бухгалтерский учет с составлением балансов, объединяемых затем главной бухгалтерией в сводный баланс предприятия.
При централизации бухгалтерского учета все хозяйственные операции цехов и отделов оформляются материально-ответственным и другими работниками только первичными документами. Все документы направляются цехами и отделами в главную бухгалтерию.
В главной бухгалтерии производятся приемка, проверка и обработка первичных документов. Здесь же ведутся накопительные ведомости, аналитические и синтетические регистры и составляется баланс предприятия.
При централизации учета некоторые предприятия могут выделять в крупные цеха учетных работников. Этим работникам поручается прием и обработка первичных документов, ведение группировочных и накопительных ведомостей и составление отчетов по операциям цеха.
Таким образом, для централизации учета характерным является то, что обработка первичной документации и составление группировочных и накопительных регистров может производиться как в цехах и отделах (при наличии там учетных работников), так и в главной бухгалтерии (рис. 7). Окончательная же обработка учетных данных, полученных от учетных работников цехов и отделов, а также составление балансов и отчетов производятся в главной бухгалтерии предприятия.

Рис. 7. Схема выполнения учетных работ.
При децентрализации учета в цехах и отделах создаются цеховые или корпусные бухгалтерии, на которые возлагается ведение бухгалтерского учета и составление балансов и отчетов цеха или отдела. Эти балансы принято называть частными балансами. В отчетные периоды частные балансы поступают в главную бухгалтерию предприятия, где они подвергаются проверке и анализу, а затем их данные включаются в сводный баланс предприятия.
Таким образом, для децентрализованного учета характерным является то, что вся обработка учетных данных цехов и отделов производится на местах и там составляются частные балансы. В главной же бухгалтерии ведется учет расходов по заводоуправлению, операций по внутрихозяйственным расчетам с цехами и отделами и составляются балансы заводоуправления. Кроме того, на главную бухгалтерию возлагаются проверка и анализ балансов цехов и отделов и составление сводных балансов предприятия.
Последовательность выполнения учетных работ при децентрализации учета показана в следующей схеме (рис. 8).

Рис. 8. Последовательность выполнения учетных работ.
Централизация учета имеет существенные преимущества перед децентрализацией. При централизованном учете возможно широкое разделение труда между работниками учетного аппарата, возможно эффективное использование компьютерных техник, применение которых при децентрализации учета во многих случаях нецелесообразно.
Децентрализация учета, как правило, приводит к увеличению расходов на содержание учетного аппарата и, самое главное, загромождает, усложняет учетную работу в главной бухгалтерии, снижая возможность использования учета для оперативного руководства предприятием.
Однако из этого не следует, что децентрализация учета вовсе не должна применяться. При наличии некоторых условий целесообразна децентрализация учета. Например, в крупных цехах или группах цехов (кустах) с большим объемом учетной работы и при трудности ее выполнения главной бухгалтерией, а также и в хозяйственно-обособленных звеньях предприятия организация учета по децентрализованному принципу оправдывается. Такая организация учета возможна в отделе капитального строительства, в транспортном, жилищно-коммунальном отделах. Но в этих случаях необходимо исходить из хозяйственной целесообразности. Имеется немало примеров, когда средние и крупные предприятия осуществляют учет основной деятельности, жилищно-коммунального хозяйства и транспорта централизованно. Практика показывает, что такой порядок не только не снижает качество учета и не затрудняет осуществление контроля и руководства всей деятельностью предприятия, а наоборот, дает возможность значительно упорядочить ее и сократить расходы на ведение учета.
Структура учетного аппарата определяется особенностями отдельных предприятий. К вопросам организации учетного аппарата нужно подходить обоснованно, изучая характер, содержание, объем и способы выполнения работы по учету и контролю хозяйственной деятельности предприятий. Учетный аппарат должен быть экономичным, минимальным по своей численности и одновременно способным успешно осуществлять стоящие перед ним задачи и выполнять свои функции.
Изучение вопросов, относящихся к объему, характеру и содержанию учетной работы, а также способов ее выполнения, создает возможность найти наиболее объективные и правильные показатели, необходимые для разработки типовых штатов и структур учетного аппарата. Вместе с этим это поможет установить штатные нормативы учетного аппарата для предприятий различных типов и отраслей промышленности.
Структура учетных аппаратов, как известно, определяется особенностями отраслей промышленности и отдельных предприятий. Однако, несмотря на многообразие существующих на практике структур учетного аппарата, их можно свести к пяти типам.
Учетный аппарат первого типа состоит из руководителей и непосредственно подчиненных им исполнителей. Промежуточных звеньев (групп, подотделов) эта структура не имеет (рис. 9).

Рис. 9. Примерная схема структуры учетного аппарата первого типа.
Такая структура учетного аппарата характерна для предприятий с небольшим централизованным учетным аппаратом до 8–10 человек. Руководящий состав в этом аппарате занимает примерно 30 %.
Структура учетного аппарата этого типа является приемлемой и оправдывающей себя как в отношении руководства и управления аппаратом, так и в отношении эффективности использования рабочего времени учетных работников. На таких предприятиях на одного учетного работника приходится больше работающих, чем на других предприятиях; удельный вес заработной платы учетных работников этих предприятий в общем фонде зарплаты всех работающих занимает примерно один процент.
Структура учетного аппарата второго типа предусматривает, помимо руководителя учета – главного бухгалтера и его заместителя, руководителей групп – старших бухгалтеров и подчиненных им исполнителей.
Структура учетного аппарата второго типа может быть показана в следующей схеме (рис. 10).

Рис. 10. Схема структуры учетного аппарата второго типа.
Эта структура характерна для предприятий различных отраслей промышленности примерно с тем же количеством учетных работников, что и при структуре первого типа. Несмотря на небольшой аппарат, последний состоит из групп. В таких учетных аппаратах руководящие работники занимают 40–60 % всего состава аппарата. В некоторых группах отсутствуют рядовые учетные работники, что является совершенно ненормальным. Существование групп с одним руководителем никоим образом не оправдывается. Кроме того, при этой структуре производительность труда учетных работников ниже и содержание их обходится дороже, чем в учетных аппаратах первого типа.
Структура учетного аппарата третьего типа предполагает полную централизацию учетного аппарата, за исключением отделов, резко отличающихся характером своей работы от основной деятельности предприятия (отделы жилищно-коммунального хозяйства, капитального строительства и др.).
Примерная схема структуры централизованного учетного аппарата третьего типа (рис. 11) такова.

Рис. 11. Схема структуры централизованного учетного аппарата третьего типа.
Структура третьего типа целесообразна для предприятий с большим количеством учетных работников. При этой структуре необходимо учетный аппарат главной бухгалтерии расчленять на группы применительно к отдельным участкам хозяйственной деятельности предприятия. Группы должны иметь в своем составе не менее 3–4 человек.
Группы с меньшим количеством людей целесообразно объединять с другими.
Работа каждой группы должна быть законченной и четко отграниченной от работы других групп.
Структура учетного аппарата четвертого типа отличается от структуры третьего типа только децентрализацией учетного аппарата. При этой структуре учетные работники, выделенные в цеха и отделы, выполняют работы по оформлению расчетов по заработной плате, ведению учета материальных ценностей, производственных затрат. Данная структура учетного аппарата ничем не оправдывается. В таких аппаратах труд работников малоэффективен и содержание их обходится значительно дороже, чем при централизации учетного аппарата.
Изучение вопроса о построении учетного аппарата предприятий ряда отраслей промышленности дает основание рассмотренные выше пять типов структуры учетного аппарата на предприятиях свести к трем типам.
Структура учетного аппарата первого типа должна быть установлена для небольших предприятий с бесцеховой структурой управления, с централизацией учета и учетного аппарата. Как исключение, для некоторых из этих предприятий может быть допущена децентрализация учета и учетного аппарата для отделов капитального строительства, жилищно-коммунального хозяйства и др. Следовательно, структура второго типа будет иметь два подтипа: первый с централизованным учетом и учетным аппаратом, второй с небольшой децентрализацией учета и учетного аппарата.
Структура учетного аппарата третьего типа устанавливается для крупных предприятий с децентрализацией учета или учетного аппарата.
Систематическая работа по совершенствованию учетных аппаратов и их структуры, несомненно, поможет повысить производительность учетного труда, эффективно использовать учетных работников, сократить расходы на их содержание.
8.2. Основы организации учетного труда.
Главной силой в проведении мероприятий, направленных на превращение учета в действенное орудие контроля и управления и его совершенствования, являются кадры. Успехи, достигнутые в деле постановки учета и отчетности, в правильной организации учетного труда, в первую очередь обусловлены отношением работников учета к труду и пониманием ими целей учета.
Учетная работа складывается из разнородных операций и функций, требующих для своего выполнения различной специализации и квалификации работников. Под квалификацией учетных работников понимаются определенные специальные знания, умения и навыки, необходимые для выполнения определенной учетной работы по должности.
Под квалификацией работ понимается степень сложности и ответственности выполнения учетной работы, свойственной соответствующей должности.
Квалификация работников учета и учетных работ служит основой для правильной расстановки работников с учетом уровня их знаний и навыков, которые должны соответствовать характеру работ, закрепленных за отдельными рабочими местами, и мероприятий по повышению квалификации работников.
Квалификация работников учета и учетных работ имеет большое значение для правильной организации заработной платы.
На промышленных предприятиях все учетные работники разделяются по должностям: главный (старший) бухгалтер[2], бухгалтер, счетовод. К работникам, занимающим эти должности, предъявляются определенные требования в отношении их квалификации.
Главные (старшие) бухгалтеры и их заместители должны обладать общеэкономической и специальной теоретической подготовкой и достаточным опытом работы в области учета, контроля и анализа хозяйственной деятельности предприятия, а также хорошо ориентироваться в вопросах организации производства, права и финансов.
Старшие бухгалтеры должны обладать общеэкономической и специальной теоретической подготовкой и опытом работы в области учета, контроля и анализа на определенном участке работы предприятия, а также иметь навыки в выполнении технической учетной работы группы главной бухгалтерии.
Бухгалтер должен иметь теоретическую подготовку по бухгалтерскому учету в промышленности, владеть техникой учета и уметь работать на технических средствах учета.
Счетовод должен иметь общую подготовку для выполнения учетных работ по составлению и обработке документов и записи хозяйственных операций в учетные регистры, производить таксировку, подсчеты и т. д., а также уметь работать на компьютере.
Этими должностями не ограничиваются штаты учетных работников. На каждом предприятии имеются кассиры, а иногда – помощники бухгалтеров, учетчики. На крупных предприятиях устанавливаются должности бухгалтеров-ревизоров и бухгалтеров-методологов.
Требования к помощникам бухгалтеров и учетчикам в отношении знаний и опыта должны быть предъявлены как к счетоводам, а к бухгалтерам-ревизорам и бухгалтерам-методологам – как к старшим бухгалтерам.
Для определения пригодности учетного работника к выполнению возложенных на него обязанностей по занимаемой должности при приеме на работу устанавливается испытательный срок.
Успех работы учетного аппарата прежде всего зависит от квалификации работников. Поэтому руководитель учета обязан организовать повышение и систематический инструктаж учетных работников предприятия.
Руководитель учетного аппарата, являясь организатором учета и труда учетных работников, обязан хорошо знать технику работы и всемерно ее упрощать и совершенствовать, использовать все возможности для систематического роста производительности труда и качества работы учетных работников, для снижения расходов по ведению учета.
Расстановка работников учета требует прежде всего тщательно продуманного разделения труда, способствующего лучшему использованию рабочего времени, росту производительности труда и согласованной, слаженной работе всего учетного аппарата предприятия. Разделение труда состоит в расчленении учетных работ и в их распределении между участками и отдельными исполнителями.
Основными условиями правильной расстановки учетных работников по участкам работ являются:
• приближение учетных работников к цехам, отделам и другим хозяйственным звеньям предприятия с целью основательного изучения особенностей их работы;
• обеспечение работнику не только участка работы, соответствующего его квалификации и призванию, но и условий дальнейшего роста и делового уровня;
• эффективное использование рабочего времени каждого работника и повышение производительности его труда.
Приближение учетных работников к цехам и отделам создает условия для своевременного выполнения работ по учету и контролю и превращает учет в действенное средство борьбы за повышение экономических показателей деятельности предприятий. В этих условиях создаются большие возможности для обеспечения руководителей учетными данными, необходимыми для руководства работой различных звеньев предприятия.
Однако приближение учетных работников к цехам, отделам и хозяйственным звеньям предприятий не связано с децентрализацией учета и учетного аппарата. При правильной расстановке учетных работников вполне возможно при централизации учета и учетного аппарата поддерживать повседневную и тесную связь работников главной бухгалтерии с цехами и отделами и осуществлять учет и контроль их деятельности.
Каждому учетному работнику должен отводиться определенный участок работы в соответствии со специальностью, удовлетворяющей требованиям предприятия и в зависимости от подготовки, склонностей и навыков того или другого исполнителя.
Такой подход к расстановке работников учета создаст условия для достоверного, научно обоснованного отражения хозяйственной деятельности предприятия, составления доброкачественной отчетности и глубокого анализа учетных и отчетных данных, а также и для дальнейшего совершенствования учета и повышения уровня учетной работы.
Каждое предприятие имеет значительные резервы для повышения производительности учетного труда.
Не везде еще труд работников учета используется достаточно эффективно. На многих предприятиях квалифицированные руководящие работники выполняют техническую работу (выписка счетов-фактур, запись данных в аналитические счета, составление оборотных ведомостей и т. д.). Немалая часть времени исполнителей тратится на выполнение неучетных работ.
Согласованная и слаженная работа учетного аппарата, способствующая рациональному использованию рабочего времени и повышению производительности учетного труда отдельного работника и всего учетного аппарата, требует целесообразного, тщательно продуманного разделения труда.
Разделение учетного труда может осуществляться по следующим основным признакам: а) по технической однородности работ (функциональное разделение); б) по обособленности выполнения работ (оперативное разделение); в) по объему работ (смешанное разделение).
Разделение труда по технической однородности работ предполагает централизованное построение учетного аппарата и выполнение каждым работником технически однородных работ. Например, работа по учету заработной платы в этом случае должна быть распределена следующим образом: один работник принимает и проверяет первичные документы; второй – производит по этим документам исчисление заработка; третий – записывает данные из них в накопительные регистры и составляет платежные ведомости и т. д.
Схематически разделение труда по учету заработной платы при его делении по технической однородности представляется в следующей схеме (рис. 12).
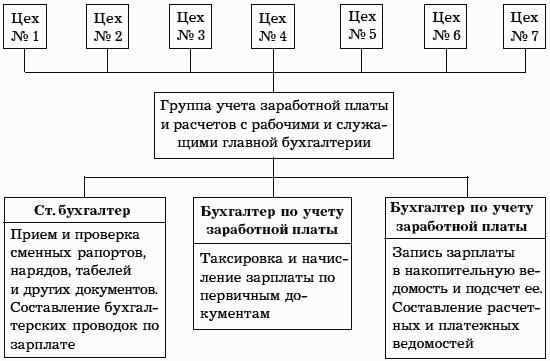
Рис. 12. Схема разделения труда по учету заработной платы.
Положительной стороной разделения учетного труда по технической однородности работ является сокращение затрат рабочего времени, связанных с переходом работника от выполнения одних работ к другим, и наиболее целесообразное использование каждого учетного работника в зависимости от его квалификации. Такое разделение труда позволяет шире использовать компьютерную технику, а также создает условия для нормирования учетного труда.
Отрицательными сторонами такого разделения учетного труда являются: разрыв единого учетного процесса при недостаточной ответственности за отдельные его элементы; узкая специализация учетного работника и ограничение в применении его труда на другой работе. Очень часто такое разделение учетного труда, особенно в напряженные периоды работы, затрудняет свободу маневрирования в использовании отдельных работников. В эти периоды работы обычно образуется перегрузка одной части аппарата и недогрузка другой.
Разделение учетного труда по признаку обособленности выполнения работ предполагает построение учетного аппарата в соответствии со структурой предприятия, при котором весь цикл работы по учету отдельных операций совершается и заканчивается в пределах данного рабочего места только одним работником или частью учетного аппарата. Например, по учету труда и заработной платы одним работником она выполняется полностью по одному или нескольким цехам, вторым работником выполняется та же работа по другим цехам, третьим – по отделам заводоуправления и т. д.
Каждым работником учета в этом случае выполняется следующая работа:
• прием и проверка сменных рапортов, нарядов, табелей и других документов;
• таксировка и исчисление зарплаты;
• запись заработка в накопительную ведомость;
• подсчет накопительной ведомости и составление расчетной ведомости на заработную плату;
• выписка платежных ведомостей на зарплату;
• составление бухгалтерских проводок по зарплате.
К положительным сторонам разделения учетного труда по обособленности выполнения работ относятся: возможность большого приближения учетного аппарата или отдельного работника к учитываемым им оперативным частям и объектам учета; полное представление о ходе учетной работы каждым работником, создающее у него больший интерес к порученным обязанностям, большая возможность временного замещения отсутствующих, одинаковые работы. Кроме того, такое разделение труда создает условия для лучшего выполнения работ, усиливает ответственность за их выполнение и устраняет обезличку.
Отрицательными сторонами этой формы разделения учетного труда являются: потребность в работниках более высокой квалификации; использование квалифицированного работника на технических учетных работах; сокращение возможностей применения механизации учета.
На практике как первая, так и вторая формы разделения учетного труда в законченном виде встречаются редко. Чаще всего можно встретить разделение труда по объему работ (смешанное разделение). Разделение труда по объему работ создает условия для полной и равномерной загрузки каждого учетного работника.
Объем учетной работы является основным признаком, определяющим целесообразные формы разделения труда.
Разделение труда между участниками и отдельными исполнителями осуществляется путем закрепления за каждым участком или исполнителем соответствующего объема работы, определенного круга обязанностей.
При расстановке работников по отдельным участкам учетного процесса необходимо исходить из принятой формы организации учета и учетного аппарата (централизация или децентрализация).
Установление численного состава каждого участка (группы) должно обосновываться на определении объема работы, места и способа ее выполнения.
Учетная работа каждого участка подлежит распределению между отдельными исполнителями.
Рабочий день каждого исполнителя должен быть загружен полностью. Если тот или иной исполнитель по своей прямой работе не имеет ежедневной достаточной нагрузки, в его обязанности включается выполнение других работ. Тщательное изучение объема работы и времени, необходимого для каждой операции или комплекса работ, позволяет более эффективно использовать рабочее время каждого исполнителя и создает уверенность в возможности выполнения возложенных на него работ.
В целях предупреждения срывов в выполнении работ отдельными исполнителями при невыходе на работу устанавливается круг совместителей. Совместители выполняют работу в случае болезни, очередного отпуска или невыхода на работу в связи с выполнением государственных обязанностей основными исполнителями.
Функции отсутствующего исполнителя могут передаваться не одному, а нескольким совместителям, за каждым из них закрепляются в зависимости от трудоемкости и в соответствии с его графиком (заданием) тот или другой участок работы. Это необходимо для того, чтобы передача всей работы одному совместителю не привела к большому напряжению, а следовательно, и к невыполнению порученных обязанностей. Совместитель должен быть связан по работе с отсутствующим исполнителем, знать свои дополнительные обязанности и без затруднения их выполнять.
Закрепление как основной работы, так и работы по совместительству за каждым исполнителем должно способствовать всемерному укреплению ответственности за выполнение порученной работы, ликвидации обезлички, а также создавать условия для проявления инициативы каждым исполнителем, для уплотненной равномерной и качественной работы и для накопления необходимых опыта и навыков.
При расстановке учетных работников по участкам и распределении работы между ними необходимо прежде всего выделить более сложные и квалифицированные работы.
На практике довольно часто можно встретить выполнение квалифицированными учетными работниками технической работы. Например, на одном предприятии при большом количестве учетных работников заместитель главного бухгалтера 25 % месячного бюджета времени расходовал на записи хозяйственных операций по счетам аналитического учета и составление по ним оборотных ведомостей. На другом предприятии два старших бухгалтера на техническую работу затрачивали до 40 % своего месячного бюджета рабочего времени.
Пределы целесообразного разделения работ по сложности их выполнения зависят от объема этих работ. В небольшом учетном коллективе объем сложных работ может оказаться недостаточным для обеспечения полной загрузки отдельного исполнителя. В этом случае допустимо выполнение одним и тем же работником всех видов работ. При большом количестве учетных работников вполне возможно разделение учетных работ по их сложности, а также загрузка ими работников соответствующей квалификации.
Целесообразная расстановка учетных работников по участкам работы и правильное разделение их труда должны обеспечить четкую планомерную работу учетного аппарата и высокую производительность труда.
Правильная организация труда – это прежде всего полное и целесообразное использование рабочего времени.
Одной из обязанностей работника учета является соблюдение строжайшей дисциплины и эффективное использование рабочего времени. На каждом предприятии должна быть установлена определенная система табельного учета, обеспечивающая контроль своевременности прихода на работу и ухода с нее.
Существенная роль в укреплении дисциплины труда и полном использовании рабочего времени принадлежит распорядку дня, режиму работы. Режим работы означает такой распорядок и чередование периодов работы и отдыха, которые не допускают потерь рабочего времени.
Общий режим рабочего дня и поведение работников учета подчинены правилам внутреннего трудового распорядка предприятий.
В правилах внутреннего распорядка обычно предусматриваются начало и конец работы и время перерыва. Опыт показывает, что не везде и не всегда такой распорядок обеспечивает правильное использование рабочего дня учетных работников. Для учетного аппарата к общим правилам распорядка необходимо предусматривать дополнительные положения, вытекающие из специфики его работы.
Для учетных работников, связанных с непосредственным обслуживанием представителей поставщиков, покупателей и других организаций, рабочих, служащих, должны быть регламентированы часы приема посетителей. К этой категории учетных работников относятся бухгалтеры по учету заработной платы, кассиры, бухгалтеры и счетоводы, оформляющие операции по отпуску продукции и материальных ценностей. Для таких работников необходимо делить рабочий день на две части: одна часть, большая, отводится для выполнения работы по обслуживанию посетителей, вторая часть, меньшая, используется для обработки документов за день и выполнения учетной работы, не связанной с обслуживанием рабочих, служащих и других посетителей.
В распорядке дня должна быть предусмотрена сменность работы, особенно в отчетном периоде.[3] Учетная работа, связанная с проверкой и обработкой первичных документов, сосредоточивается в дни отчетного периода. Значительная часть документов сдается материально-ответственными и другими работниками к исходу рабочего дня. Работник учета вынужден переносить обработку документов на следующий день, что удлиняет отчетный период. К таким работам относится обработка сменных рапортов, нарядов за последние один-два дня, лимитных карт и требований на отпуск материалов, инвентаризационных ведомостей незавершенного производства, а также работа по подсчету и оформлению журналов-ордеров в вечернюю смену.
Правильный трудовой режим не допускает нарушений распорядка дня. Борьба за укрепление трудовой дисциплины в учетном аппарате должна быть в центре внимания руководителей и общественных организаций, предприятий.
Важнейшее значение для лучшего использования работников учета имеет правильная организация рабочего места.
Под рабочим местом работника учета подразумевается не только место, занимаемое работником, но и общая обстановка работы учетного аппарата.
Организация рабочего места каждого работника учета должна соответствовать характеру возложенной на него работы и обеспечить ему необходимые условия для ее выполнения с наименьшей затратой силы и времени.
Общими требованиями рабочего места учетного работника являются:
• создание таких благоприятных условий, при которых работник в состоянии сосредоточить на выполняемой работе свое внимание;
• расположение всех предметов, которыми пользуется работник, должно быть на таком расстоянии и таким образом, чтобы производимая им работа требовала меньшего количества и менее сложных движений;
• определение целесообразных и постоянных мест для рабочих и справочных материалов, счетных машин, приборов и приспособлений.
Рабочие места должны быть оснащены необходимыми приборами и приспособлениями, применяемыми в процессе работы и способствующими наиболее целесообразному размещению, хранению и использованию этих приборов и приспособлений.
Предметы оборудования рабочих мест подразделяются на постоянные, которые должны находиться на рабочем месте независимо от выполняемой работы, и общего пользования (временные), надобность в которых имеется и у других работников бухгалтерии.
К постоянным предметам оборудования учетных работников относятся: папки для входящей и исходящей корреспонденции, ручки, табель-календарь, бланки. Предметами общего пользования считаются общие инструкции, справочники и др.
При планировке помещения, отведенного для учетного аппарата, необходимо прежде всего целесообразно разместить группы и отдельных работников, обслуживающих рабочих, служащих и других посетителей и выполняющих оперативные функции. Остальных работников лучше всего разместить по ходу операций. Там, где позволяет помещение, лучше всего отказаться от мелких комнат и расположить аппарат в больших комнатах.
Распланировка рабочих мест должна быть подчинена принципам единого и целесообразного распорядка, всемерного сокращения пути документооборота, организации наилучшей связи между отделами, а внутри – между работниками.
При планировке рабочих мест необходимо обеспечить их нормальным освещением как в дневное, так и в вечернее время работы.
Стол, стулья и другая мебель, являющиеся, на первый взгляд, самыми обыкновенными предметами обстановки учетного аппарата, играют большую роль в производительности труда работников учета. Мебель должна быть недорогой, конструктивно простой и удобной для работы.
Рабочее место нуждается в поддержании строгого порядка и чистоты, для этих целей устанавливаются определенные правила. Перед началом работы стол приводится в рабочее состояние. На нем не должно быть лишних предметов. После ухода с работы на столах не должно оставаться ни одной папки. Папки, документы и другие предметы следует перенести в шкафы либо убрать в ящики столов.
Бланки и чистую бумагу необходимо хранить в специальных шкафах или на стеллажах, в которых предусматривается достаточное количество полок, причем одни бланки не должны заслоняться другими. В ящиках столов допускается хранить лишь минимальный запас их.
Учетный работник, умеющий организовать свою работу и заранее подготавливающий необходимые ему бланки, документы и другие предметы, несомненно, добьется большей производительности труда, чем другие работники, не обращающие внимания на организацию своего рабочего места.
Создание трудовой обстановки включает также мероприятия, обеспечивающие гигиенические и культурные условия работы, в частности устройство освещения, поддержание чистоты и порядка, создание нормальной температуры, чистоты воздуха.
Осуществление этих мероприятий, связанных с организацией рабочего места, – необходимое условие для нормальной работы учетного аппарата.
Техническое нормирование является основой правильной организации труда и заработной платы.
Организация труда требует установления для каждого работника меры труда, определяющей степень его участия в общественном труде. Такая мера труда исчисляется в нормах времени, т. е. в величине затрат времени на единицу каждой работы, выполняемой работником. Норма времени соответствует норме выработки, определяющей собой то количество натуральных единиц работы, которое должно быть выполнено работниками в определенную единицу рабочего времени (в минуту, час, день).
Установление норм времени на выполнение учетных работ имеет исключительно большое значение для повышения производительности труда, для установления штатов учетных аппаратов, для организации и планирования учетной работы.
Никакие нормы, на каком бы высоком уровне они ни были рассчитаны, не могут рассматриваться как предел производительности труда. По мере овладения техникой эти нормы должны заменяться новыми с учетом достижения передового опыта и общего уровня техники и культуры учетной работы.
В практике применяются два метода установления норм: аналитическо-расчетный и опытно-статистический.
При аналитическо-расчетном методе пользуются способом нормирования по элементам, по отдельным составным частям операций.
При опытно-статистическом методе применяется способ суммарного нормирования, т. е. норма времени устанавливается целиком на все операции, без расчета ее по основным элементам и частям.
Опытно-статистические нормы обычно являются заниженными и не мобилизуют работников на более продолжительную работу.
Нормы, установленные аналитическо-расчетным методом, являются обоснованными нормами, мобилизующими работников на лучшую работу.
Хотя учетный труд существенно отличается от труда производственных рабочих, тем не менее многие учетные работы являются доступными для нормирования.
Большинство учетных работ периодически повторяются из месяца в месяц. К таким работам можно отнести: приемку первичных документов, их таксировку и обработку, запись данных из обработанных документов и накопительные, группировочные и другие учетные регистры, заполнение счетов-фактур, платежных поручений и других документов, составление отчетных таблиц.
Эти работы в большей части являются работами технического порядка и поддаются нормированию. Конечно, есть ряд учетных работ (проверка документов, контрольные функции, анализ) и оперативных функций, выполняемых учетными работниками (представительство, руководство, инструктаж, участие в разработках планов, заданий и др.), которые не допускают распространения на них методов нормирования. Эти особенности должны быть учтены при нормировании учетного труда.
Учетный труд основан на регламентированных методах и приемах работы. Учетной практикой выработан ряд определенных технических приемов, которыми работники учета пользуются в своей повседневной деятельности.
Учетный труд подразделяется на виды работ, каждая из них состоит из ряда операций. Например, работу по обработке счета-фактуры поставщика можно расчленить на следующие операции: а) арифметическая проверка; б) подборка к счету приходных ордеров и актов; в) запись в накопительную ведомость или журнал-ордер; г) передача счета-фактуры по принадлежности или для хранения. Работа по выписке приходного кассового ордера может быть расчленена на операции: а) просмотр документа, по которому надлежит выписка ордера; б) заполнение ордера; в) заполнение квитанции; г) подшивка документа; д) оформление ордера подписями; е) передача кассиру.
Каждая учетная работа является первичным элементом учетного процесса, следовательно, для организации труда и планирования учетной работы нормы времени должны быть установлены отдельно на каждую операцию и всю работу. Но для того чтобы установить эти нормы правильно, т. е. на основе анализа всех факторов, определяющих продолжительность выполнения операций и всей работы, необходимо изучить затраты рабочего времени.
Время рабочего дня подразделяют на время работы и время перерывов.
Время работы – время, когда работник производит действия, связанные с рабочим процессом, а время перерывов – все перерывы в процессе труда независимо от их причин, кроме не засчитываемых в продолжительность рабочего дня, как, например, время обеденного перерыва. Время работы и время перерывов, которое учитывается при расчете норм времени для выполнения отдельных операций всей работы, называется нормируемым временем.
При установлении нормы выработки по каждой операции для учетной работы должна быть определена свойственная ей единица.
Единицей учетной работы по оформлению и обработке одного документа может быть, например, один ордер, один счет, одна ведомость и т. п. При обработке счетов кассира и выписок из счетов банка, а также при обработке документов по заработной плате за единицу принимается обслуживание одного работающего (рабочего, ИТР, служащего и т. д.).
Норма времени может устанавливаться на отдельную операцию и суммарно по всей учетной работе в целом, т. е. по всем операциям, входящим в данную работу.
При установлении норм времени необходимо иметь в виду следующие условия, обеспечивающие составление прогрессивных норм:
• работа должна выполняться учетным работником, имеющим практические навыки и опыт работы на данном рабочем месте;
• учетный работник должен обеспечиваться возложенной на него работой;
• труд и рабочее место должны быть рационально организованы без лишних затрат времени и при использовании технических средств в соответствии с наличным парком счетных машин, приборов и приспособлений;
• учетный работник должен быть по возможности освобожден от подсобных работ.
Нормируемое время в учетной работе подразделяется на оперативное время, подготовительно-заключительное время и время перерывов на отдых и личные надобности.
К оперативному времени относится время, затрачиваемое работниками непосредственно на выполнение учетной и отчетной работы. Оперативное время расчленяется на основное и вспомогательное.
Основное время представляет собой то время работы, в течение которого непосредственно осуществляется цель учетного процесса: исчисление заработка рабочего, ежедневная запись операций в журналы-ордера, накопительные ведомости, лицевые счета и т. п. Сюда же включается время, используемое на просмотр документов, их проверку и т. п.
Вспомогательное время – это время, которое должно затрачиваться на выполнение различных действий, создающих возможность выполнения основной работы. Например, сдача выполненной работы, выдача справок, сортировка и подборка и другие работы настолько значительны по своему объему, требуется выделение для этого специальных исполнителей, и такие работы будут являться основными.
Подготовительно-заключительное время затрачивается работником на уход за рабочим местом на протяжении всего рабочего времени: раскладка на столе папок с документами, обеспечение ручками, карандашами, бумагой и т. п. и уборка их в конце работы.
В учетной работе подготовительно-заключительное время занимает незначительный вес, примерно до 4–6 %, поэтому допустимо объединение вспомогательного и подготовительно-заключительного времени. Обычно это время принято называть временем, затрачиваемым на подсобные и вспомогательные работы.
Время перерывов на отдых и личные надобности включает в себя лишь время, регламентированное условиями работы на данном рабочем месте, продолжительность которого регулируется правилами внутреннего распорядка. Время регламентированного обеденного перерыва не входит в состав рабочего времени, предусмотренного продолжительностью рабочего дня.
К ненормируемому времени относится время, затрачиваемое на все виды непредусмотренных работ, возникающих вследствие низкой производительности секретарей, делопроизводителей, курьеров и почтальонов, – это получение писем, исправление текущих ошибок в оформлении официальных документов, самостоятельная распечатка документов, заполнение различных бланков, получение необходимых подписей и т. д. Такая дополнительная работа приводит к потере времени, которую принято называть организационной.
Низкая продуктивность работника может быть вызвана нарушением трудовой дисциплины и установленного внутреннего распорядка организации (систематические опоздания на работу, прждевременное окончание рабочего дня, прогулы, время, потраченное на решение проблем личного характера и т. д.).
Потери рабочего времени, возникающие вследствие нерегламентированных перерывов, могут быть восполнены путем включения в норму общей выработки подсобно-вспомогательного времени и времени на отдых. Нормы выработки определяются путем деления продолжительности рабочего дня на норму времени. Например, если норма времени на выписку одного счета-фактуры на компьютере составляет 10 мин, то дневная норма выработки будет равняться 48 счетам-фактурам (480: 10 = 48).
Для установления обоснованных норм на учетные работы необходимо проводить систематические наблюдения и изучение затрат времени на рабочем месте.
В зависимости от цели наблюдения и техники его проведения различают два основных метода наблюдения: хронометраж и фотография рабочего дня.
При помощи хронометража измеряется расход времени на выполнение отдельных повторяющихся операций для установления их продолжительности. В процессе хронометража должно быть установлено, из каких элементов состоит хронометрируемая операция или работа, и определена продолжительность времени на каждый элемент операции и в целом на работу.
Помимо основного назначения хронометража как средства получения первичного материала для разработки нормативов времени на отдельные элементы основной работы, данные его могут быть использованы и для установления самих норм времени отдельных операций и всей учетной работы. Хронометраж является важным условием аналитическо-экспериментального метода нормирования.
Фотография рабочего дня представляет собой метод изучения всех без исключения затрат времени на работе. Объектом этого изучения могут быть одно или несколько рабочих мест на протяжении всего рабочего дня.
Фотография рабочего дня позволяет установить, как распределяется рабочий день у наблюдаемых учетных работников, какие виды полезного расхода времени и потерь у них имеются, какова их величина, по каким причинам происходят потери времени.
Основное назначение фотографии рабочего дня заключается в том, чтобы установить имеющиеся потери времени и их причины, разработать и осуществить технические и организационные мероприятия по устранению этих потерь и добиться полного и уплотненного использования рабочего дня.
Объектами фотографии рабочего дня должны быть как передовики, так и другие работники. Наблюдения за работой передовиков, хорошо владеющих техникой и рационально организующих свой труд, позволяют выявить применяемые последними методы уплотнения рабочего дня за счет передовых, более рациональных приемов и вместе с тем вскрыть потери, не зависящие от работника. Наблюдения за другими работниками, выполняющими однородную работу с передовиками, дополнительно вскрывают потери и непроизводительные затраты времени из-за неумения работника рационально организовать свою работу и распланировать свой рабочий день.
Результаты фотографии рабочего дня подвергаются анализу, с тем чтобы установить:
• какие потери времени могут быть устранены немедленно, без всяких затрат и что для этого нужно сделать;
• какие технические и организационные мероприятия надо провести, чтобы ликвидировать остальные потери;
• в какой мере можно сократить время, затрачиваемое на подсобные и вспомогательные работы;
• какую часть этой работы можно передать менее квалифицированным и менее загруженным учетным и другим работникам и какие для этого нужны мероприятия.
На основании данных анализа и в соответствии с запроектированными организационными и техническими мероприятиями производится проектирование целесообразного и экономического режима рабочего дня.
Одним из способов, содействующих разработке нормативов, необходимых для установления штата учетных работников и распределения работы между участниками и отдельными исполнителями, является график в учете. Он определяет разработку предварительных технических карт и заданий, которые облегчают уточнение комплекса работ для загрузки каждого исполнителя. При графике изучением времени, необходимого на выполнение той или другой операции или работы в целом, занимаются сами непосредственные исполнители. Этот способ основан на самофотографии исполнителем своего рабочего дня, его части и затрат времени на выполнение отдельных операций (работ) и других функций.
Самофотографирование производится самим учетным работником. Учетный работник может записывать в карточку наблюдения время, затраченное на выполнение какой-либо работы, или же только фиксировать потери рабочего времени.
Самофотография времени, затрачиваемого на выполнение работы, позволяет установить необходимое на выполнение отдельных учетных операций или на всю работу время.
Самофотография потерь рабочего времени производится с целью устранения причин, вызывающих выполнение непредусмотренных работ, простои и перерывы в работе.
Длительное изучение этого вопроса показало, что такой способ нормирования учетного труда вследствие своей оперативности и доступности и активного участия учетных работников является практически возможным для каждого предприятия.
График в учете с применением самофотографии сам по себе заставляет каждого исполнителя искать и находить пути и средства, повышающие производительность труда и улучшающие организацию его работы. Работник учета заинтересован в выполнении предусмотренных в его графике работ в установленные сроки с наименьшей затратой усилий и времени.
Преимуществами самофотографии учетной работы являются ее массовость, возможность в короткий срок определить нагрузку отдельных исполнителей, установить и устранить недостатки в организации учетного труда.
Установление нагрузки для каждого исполнителя путем самофотографии нельзя смешивать с опытно-статистическим методом. Необходимое время, установленное расчетным путем, должно базироваться на основе всестороннего изучения работы каждого конкретного исполнителя, для которого определяется нагрузка.
Особенно успешно способ самофотографии используется при регламентации учетно-оперативных работ. К ним относятся такие работы, как представительство, руководство, инструктаж, прием посетителей, сверка различных учетных и отчетных данных и т. д. Нормирование труда, затрачиваемого на подобные работы, методом хронометража оказалось бы слишком сложным.
Под воздействием правильной организации труда и самофотографии время, затраченное на выполнение учетно-оперативных функций, примет нормальные размеры.
Таким образом, пользуясь различными способами и средствами, руководители учета могут выявить значительные неиспользованные резервы. Важно при этом не пренебрегать часами, даже минутами, из которых в конечном результате складываются дни и недели рабочего времени.
8.3. Планирование учетной работы.
Задача правильной организации учетной и отчетной работы состоит в том, чтобы создать условия для своевременного учета, контроля и анализа хозяйственной деятельности предприятия, а также для дальнейшего совершенствования учета и сокращения расходов на содержание учетного аппарата.
Организация и планирование учета представляют собой важную часть работы каждого учетного аппарата и являются для него руководящим началом в деле правильной постановки учета.
Организация и планирование учетной работы требуют изучения плана предприятия, конкретных условий и характера работы его цехов и отделов, хозяйственных связей, материальной базы, особенностей технологии и организации производства. Изучаются номенклатура изделий, объем их производства, а также лимиты и нормативы по численности и фонду заработной платы работающих по категориям, сметы затрат на производство, общепроизводственных, общехозяйственных и других расходов и т. д. Без изучения плана предприятия и плановых заданий цехам и условий их выполнения невозможно правильно организовать оформление документов, их отражение в учете и контроль за выполнением плана, затратами на производство, соблюдением смет, лимитов и нормативов.
Изучение условий работы отделов управления предприятия позволит установить взаимоотношения этих отделов с учетным аппаратом, объем учетных и отчетных данных, необходимых для оперативного руководства работой предприятия, его цехов, правильно организовать документацию и документооборот и определить объем учетных и отчетных работ.
Наряду с этим совершенно необходимо изучить организацию снабжения и сбытовой деятельности, в частности работу складов и кладовых, связи с поставщиками и покупателями. Без этого нельзя организовать учет материалов, готовой продукции и контроль за их движением и сохранностью.
Предварительное изучение этих вопросов не только обеспечит правильную организацию учета и контроля хозяйственной деятельности предприятия и его звеньев, но и будет способствовать полной увязке бухгалтерского учета с оперативно-статистическим учетом и устранению дублирования и параллелизма в учетной и отчетной работе.
Номенклатура затрат на производство. Для правильной организации и планирования учетной работы большое значение имеет номенклатура выпускаемых изделий, а также технология и организация производства. С этими вопросами непосредственно связан выбор метода учета производства и калькуляции себестоимости продукции, а следовательно, и объем учетной работы.
Одним из условий, способствующих правильной организации учета производственных затрат и калькулирования себестоимости продукции, является пользование единой номенклатурой как для планирования, так и для учета и отчетности. С этой целью каждое предприятие должно иметь разработанную номенклатуру производственных затрат по месту их расходования, видам продукции, заказам и статьям.
В основу номенклатуры должны быть положены виды и услуги, выполняемые вспомогательными цехами, и действующая номенклатура статей расходов по обслуживанию и управлению производством (цеховые и общезаводские). Для ее составления и для обеспечения планирования, учета и контроля по месту расходования затрат разрабатывается перечень цехов, отделов и других хозяйственных звеньев предприятия.
Номенклатура производственных затрат значительно облегчает работу по планированию, учету и контролю. Для этой цели каждому виду изделий, заказу или статье расходов присваиваются условные числовые обозначения (шифры). Пользование шифрами вырабатываемой продукции, выполняемых заказов и статей позволяет намного сократить работу по указанию на документах, куда должен быть отнесен тот или иной расход материальных и денежных средств. Например, при журнально-ордерной форме учета такие указания приходится делать не только на документах, но и в некоторых журналах-ордерах и ведомостях, при этом компактная форма журналов и ведомостей (узкие графы) не позволяет иногда указывать название статей затрат. Поэтому при этой, а также и при других формах учета и компьютеризации учетных работ номенклатура статей производственных затрат и шифров для них является обязательной.
При компьютеризации учетных работ шифр в номенклатурах производственных затрат и других документах должен содержать минимальное количество знаков. Лишние знаки увеличивают трудоемкость работы на ЭВМ.
Указание направления затрат во многих случаях должно быть сделано в момент составления документа работниками, совершающими те или иные операции (выписка требований, рабочих нарядов, сменных рапортов, заказов на услуги и т. п.), а поэтому эти работники должны быть ознакомлены с номенклатурой статей производственных затрат и ее шифрами.
Работники, указывающие на документах шифры, на которые следует отнести расходы, должны быть предупреждены, что неправильное указание шифров вызовет неправильное отражение операций в учете и может исказить фактическую себестоимость продукции, работ или услуг.
Номенклатура-ценник на материалы. Организация и планирование учетной работы находятся в большой зависимости от снабженческой деятельности предприятия. Этот участок работы предприятия, его складов и цехов связан с большим количеством первичных документов и значительным объемом работы по их обработке и контролю за движением, сохранностью и использованием материальных ценностей.
Одной из предпосылок правильной организации учетной работы является номенклатура-ценник материалов – перечень материалов с указанием оптовых или плановых цен и их условного обозначения (номенклатурные номера).
Номенклатура-ценник является важнейшим организующим фактором в учете материального хозяйства предприятия и необходимым условием для правильного планирования потребления и использования материалов, а равно и для контроля операций с материалами. Правильно построенная номенклатура-ценник способствует упорядочению классификации материалов, дает им точные названия и обозначения и создает тем самым возможность устанавливать в каких случаях и для каких данный сорт маржу материалов. Кроме того, номенклатура-ценник служит для проверки правильности счетов поставщиков, расценки материалов и их учета.
Номенклатура-ценник облегчает и упрощает связи в планировании и учете материалов как на предприятии, так и в отдельных его звеньях, предупреждает возможность ошибки при использовании материалов.
В основу разработки номенклатуры-ценника кладется классификация материалов – деление их на группы, подгруппы и другие подразделения. При разработке или уточнении существующей на предприятии номенклатуры-ценника должны быть соблюдены следующие основные требования:
• полный охват всех потребляемых на предприятии материалов;
• правильное название включаемых в номенклатуру материалов, наличие краткой характеристики, по которой можно было бы судить о качестве материала и технических свойствах;
• построение номенклатуры с учетом удобного пользования ею в повседневной практической работе. В частности, все группы, подгруппы и классы материалов должны размещаться в таком порядке, при котором они могут быть найдены при минимальных затратах труда;
• оставление свободных строк после каждого подразделения материалов в номенклатуре для включения вновь появляющихся наименований материалов;
• условное обозначение шифрами всех названий материалов.
Номенклатуры-ценники материалов оформляются в виде книг-справочников, состоящих из номенклатурных таблиц по отдельным группам материалов (табл. 28).
Таблица 28. Примерная форма номенклатуры-ценника.
План отчетности.
Бухгалтерская отчетность должна быть подлинным инструментом руководства и контроля за хозяйственной деятельностью предприятия. Бухгалтерская отчетность может удовлетворять этим требованиям лишь в том случае, если она будет доброкачественно составляться в короткие сроки и своевременно доставляться по назначению.
Работа по составлению отчетности должна проводиться планомерно и последовательно в установленные планом сроки.
План отчетности представляет собой перечень форм государственной и внутриведомственной отчетности с указанием адресатов, периодичности, способов и сроков представления, а также работников, отвечающих за составление и представление тех или иных форм отчетности.
При составлении отчетности не следует забывать, что одно дело – окончание работы и другое – возможность использования отчетности руководящими организациями, анализирующими и составляющими сводные отчеты.
В план отчетности и графики работ исполнителей, отвечающих за своевременное представление отчетности, должен быть включен пункт, предусматривающий дату и способ отправки ее по назначению.
При разработке плана внутризаводской отчетности прежде всего устанавливается необходимость в тех или других отчетных сведениях, пересматривается их содержание, исключаются дублирующие и ненужные для оперативной работы показатели. Такие мероприятия позволят намного сократить работу цехов по составлению параллельной отчетности (табл. 29).
Таблица 29. Табель внутризаводской отчетности.
Документация.
Первичная документация служит основой для учета и контроля хозяйственной деятельности предприятий. Качество и своевременность текущего учета и отчетности предопределяются качеством и своевременным составлением документов. Небрежность в оформлении документов, неясности и другие дефекты в них, а также задержка в представлении документов отрицательно влияют на достоверность и оперативность учетных данных.
Документы, предполагаемые к использованию на предприятии, должны быть подобраны в папку или альбом, а затем записаны в перечень с указанием, в каком количестве экземпляров составляется тот или иной документ, для кого и для какой цели.
Перечень документов составляется по отдельным участкам работ (по учету материалов, по учету заработной платы и т. д.).
В этих перечнях не дается подробного описания документов, так как в сборниках (альбомах) форм унифицированной документации содержатся характеристика каждого документа и указания о порядке его применения на предприятии.
Перечень документов можно составить примерно по следующей форме (табл. 30).
Таблица 30. Перечень документов.

Составленные перечни документов используются при определении объема работы, при распределении ее между группами и отдельными исполнителями учетного аппарата и для других целей.
Документооборот.
На каждом предприятии из месяца в месяц выписываются и оформляются тысячи и десятки тысяч первичных документов. Все эти документы должны быстро поступать в бухгалтерию. Только в этом случае возможно осуществление действенного контроля за хозяйственной деятельностью предприятия и обеспечение своевременной и обоснованной сигнализации об отклонениях от плана и влияние на ход выполнения плановых заданий.
Оформление хозяйственных операций документами происходит на многих рабочих местах, различных участках и в звеньях предприятия. Большинство первичных документов составляется не учетными работниками, а лицами, непосредственно участвующими в совершении операций: мастерами, бригадирами, механиками, начальниками цехов, кладовщиками, агентами и другими работниками.
Организация и планирование учетного процесса предполагает полную увязку работы учетного аппарата со всеми оперативными работниками. Это является очень важным, поскольку работа учетного аппарата срывается иногда по вине работников, оформляющих первичную документацию и составляющих отчетные сведения.
Учетный аппарат в своей работе находится в большой зависимости от этой группы работников, от того, насколько правильно и своевременно они оформляют операции документами и насколько своевременно эти документы передаются в бухгалтерию.
Отсутствие четко установленной ответственности за оформление операций документами и сроки передачи их в учетный аппарат не только мешает своевременному осуществлению контроля, но и создает неравномерную загрузку учетного аппарата, оставляя основную массу работы на конец месяца и удлиняя сроки составления отчетности.
Поэтому в мероприятиях по организации и планированию учетной работы одним из важных вопросов является установление четких взаимоотношений учетных работников с материально-ответственными и другими работниками, связанными с первичной документацией, учетом и отчетностью. С этой целью необходимо четко определить, кто персонально, где и когда именно должен оформлять те или иные хозяйственные операции соответствующими документами, а также указать, когда и кому эти документы должны быть сданы и когда, кем эти документы затем группируются и записываются в учетные регистры.
Движение документов с момента их составления и поступления в бухгалтерию до передачи в архив после обработки и записи их в учетные регистры принято называть документооборотом. Документооборот оформляется схемами, в которых перечисляются все первичные, накопительные и группировочные документы, исполнители и работы, связанные с их оформлением и обработкой, а также устанавливаются сроки прохождения этих документов через каждый этап обработки, сроки передачи документов одними исполнителями другим.
Руководители учета некоторых предприятий не придают должного значения документообороту. Надо признать, что вопросы о документообороте в учетной литературе не получают достаточного освещения. Между тем многие недостатки, имеющие место в документировании хозяйственных операций и в сдаче документов по назначению и в их обработке, зависят от правильно организованного документооборота.
Схемы документооборота целесообразно разрабатывать по учету всех важнейших операций предприятия. Приведем примерную схему документооборота по учету заработной платы рабочих-сдельщиков.
Такие схемы являются достаточно наглядными и вполне доступными для понимания рабочими и служащими предприятий. Каждый из исполнителей легко находит в них свои функции и функции своих смежников, от которых зависит его нормальная и своевременная работа.
Схемы документооборота облегчают организацию контроля за ходом выполнения учетной работы. По ним можно установить, какая операция, когда, кем и каким документом оформляется и в какой срок выполняется та или другая работа, и вовремя принимать меры к устранению причин этих отклонений. Кроме того, разработка таких схем дает возможность обнаружить недостатки в организации документооборота и устранить их.
Правильно организованный документооборот уменьшает число операций и звеньев, через которые проходит документ, позволяет избежать возвратных движений, ускоряет тем самым движение документа.
Разработка схемы документооборота по важнейшим, постоянно повторяющимся операциям предприятия является делом несложным, но тщательно продуманная организация документооборота оказывает значительное влияние на сроки выполнения учетных работ и составления отчетности. Схемами устанавливаются четкие взаимоотношения учетного аппарата с материально-ответственными и другими работниками. Они служат дисциплинирующим и мобилизующим средством в осуществлении плана организации учетной работы предприятия.
Полезность и необходимость составления схем документооборота еще и в том, что по ним осуществляется взаимный контроль за своевременным оформлением и сдачей документов и по ним можно обнаружить наличие встречных и возвратных движений документов, излишних операций, устранение которых сокращает путь движения документа и освобождает исполнителей от излишней и ненужной учетной работы.
Пересмотр и перестройка существующей организации документооборота поможет многим руководителям учета более целесообразно построить документооборот, улучшить организацию учетного процесса и усилить контроль за хозяйственной деятельностью предприятия.
Правильно организованный документооборот гарантирует своевременное получение учетным аппаратом первичных документов и быстрое отражение хозяйственных операций в учетных регистрах, что усилит контроль за хозяйственной деятельностью предприятия и будет способствовать использованию учетных данных в целях руководства и управления хозяйством.
После обработки все документы, учетные регистры и отчеты сдаются для хранения в архив. Архив учетных документов принято делить на текущий и постоянный. В текущем архиве хранятся отработанные документы текущего отчетного периода. К ним относятся кассовые отчеты и выписки из счетов банков с документами, сменные рапорты, рабочие наряды, требования, приходные ордера, а также журналы-ордера, ведомости к ним, карточки, книги.
Постоянный архив составляет неотъемлемую часть общего архива предприятия, в котором документы, учетные регистры и отчеты прошлых лет хранятся в течение сроков, предусмотренных указаниями архивных органов.
Организация синтетического и аналитического учета осуществляется на основе единого плана счетов бухгалтерского учета, положений и инструкций по учету важнейших хозяйственных операций.
Единый план счетов создает условия для осуществления единства методологии бухгалтерского учета однородных хозяйственных средств, их источников и хозяйственных операций, а также обеспечит применение единой экономической характеристики однородных групп счетов вне зависимости от вида деятельности. Кроме того, единый план счетов облегчит работу по подготовке учетных кадров, по руководству и организации бухгалтерского учета на предприятиях.
Организация аналитического учета зависит от особенностей и конкретных условий работы того или другого предприятия.
В нашей практике построение аналитических регистров, взаимосвязь их с регистрами синтетического учета, а также способы отражения в них записей строго не регламентируются. Это создает широкие возможности для приспособления аналитического учета к условиям работы предприятия и использования новейших и более рациональных приемов техники бухгалтерского учета.
При компьютеризации учета в первую очередь должны быть разработаны программы для наиболее трудоемких бухгалтерских работ.
По учету заработной платы:
• начисление заработка по первичным документам и составление накопительных карт;
• составление платежных и расчетно-платежных ведомостей и расчетных листов;
• составление и подсчет ведомостей – сводные данные по расчетам с рабочими и служащими и заработной плате по ее составу и категориям работающих.
По учету товарно-материальных ценностей:
• таксировка приходных и расходных документов;
• группировка прихода и расхода материалов, предметов в разрезе складов, синтетических счетов, учетных групп, составления ведомостей по их движению и подсчет итогов по этим регистрам;
• составление ведомостей на поступившие материалы со стороны и расчеты с поставщиками;
• составление ведомости распределения расхода материалов;
• таксировка и подсчет остатков материалов по книгам остатков или составление оборотных ведомостей по складам и сводной по предприятию;
• составление ведомости на удержания за инструмент с конкретных виновников его порчи;
• учет движения готовых изделий на складах и составление оборотных ведомостей или таксировка и подсчет остатков готовых изделий по книге остатков;
• выписка счетов-фактур покупателям;
• составление ведомостей на отпуск, отгрузку и реализацию продукции и расчетов с покупателями;
• подсчет ведомостей и журнала-ордера на отпуск, отгрузку и реализацию материальных ценностей и услуг;
• составление сличительных инвентаризационных ведомостей.
По учету производства и калькулированию продукции основного и вспомогательного производства:
• распределение заработной платы и материалов по направлениям;
• группировка общепроизводственных и общехозяйственных расходов и их распределение;
• оценка остатков незавершенного производства;
• товарный выпуск с оценкой его по себестоимости прошлого года, по плановой и фактической себестоимости отчетного года;
• учет брака в производстве для бухгалтерских и оперативных целей;
• учет движения деталей производства;
• составление нормативных калькуляций себестоимости продукции;
• составление сводных документов по учету затрат на производство.
По учету финансовых операций:
• группировка кассовых и банковских операций, а также и подсчет их;
• подготовка банковских документов (выписка платежных поручений, платежных требований и т. д.).
При планировании учетного процесса важным вопросом является определение содержания и объема учетной работы, а также выявление существующих сроков и приемов выполнения этой работы каждым исполнителем.
Для этого необходимо на предприятиях предварительно установить круг работников, связанных с документацией, учетом и отчетностью. С этой целью по каждой группе бухгалтерии, цеху и другим звеньям предприятия составляется перечень должностей и фамилий всех вышеназванных работников.
После составления такого перечня инвентаризуется вся учетная и отчетная работа по каждому отдельному исполнителю: выясняются и описываются все учетные работы, начиная с учетных функций материально-ответственных лиц (мастеров, кладовщиков, заведующих складами, экспедиторов и т. п.), учетных и других работников и кончая процессом составления отчета, анализа хозяйственной деятельности, техникой вручения или отправкой отчета по назначению.
Первоначальная инвентаризация учетной и отчетной работы производится самими исполнителями. Каждому исполнителю, включенному в перечень, поручается описать в специальном бланке исполняемую учетно-отчетную работу с указанием ее содержания, примерного объема, сроков и способов выполнения. Для инвентаризации учетной и отчетной работы можно использовать опись следующей формы.
ОПИСЬ.
Выполняемой учетной и отчетной работы Ст. бухгалтер группы учета материалов.
__________
Должность.
___________________________
Фамилия, имя, отчество.

Предварительно материалы о содержании и объеме учетной работы, о сроках и приемах ее выполнения тщательно изучаются, уточняются, дополняются и согласовываются с объемом текущих учетных сведений, необходимых для руководства работой предприятия, контроля и анализа его деятельности.
Учетный процесс является трудоемким и сложным. Он имеет отдельные звенья, каждое из которых состоит из различных видов работ и операций.
Каждая работа или операция выполняется различными способами и приемами в определенной последовательности. Для лучшего использования рабочего времени учетных работников далеко не безразлично, последовательно ли выполняются отдельные операции работы или непоследовательно, удалены ли из рабочего процесса все лишние этапы работы, отдельные операции и ненужные приемы выполнения работы, целесообразно ли совершаются отдельные приемы каждой операции (работы).
Для устранения излишней работы и нерациональных приемов ее выполнения, а следовательно, и устранения непроизводительной затраты времени на подобную работу необходимо подвергнуть анализу каждый участок учетной работы, содержащейся в описи того или другого исполнителя как со стороны содержания, так и со стороны способов ее выполнения.
Анализ каждой работы или операции имеет своей целью выявить содержание работы, ее объем, каким документом и кем она оформляется. Если эта работа необходима, нельзя ли упростить путь и приемы ее выполнения. Вместе с тем следует установить, не выполняется ли эта работа параллельно другим путем, в другом месте, т. е. не составляется ли этот документ, не выполняется ли эта работа другими учетными работниками или работниками оперативных отделов.
В каждом случае надо определить, каким способом целесообразнее выполнять ту или иную учетную работу, т. е. ручным ли способом или на ПК.
При анализе может встретиться ряд работ и операций, нуждающихся в объединении с какой-либо другой работой (операцией) или, наоборот, в расчленении ее на части, а также работы, нуждающиеся в перестановке последовательности их выполнения.
При таком анализе более ясной становится необходимость в проведении ряда мероприятий, направленных на устранение недостатков в учетном процессе, на улучшение способов и приемов и уточнение сроков выполнения учетных работ.
При изучении объема работы и способов ее выполнения особое внимание уделяется увязке бухгалтерского учета с оперативным или статистическим учетом, осуществляемым финансово-сбытовым, планово-производственным и другими отделами с целью устранения излишеств и дублирования в учетной работе. Работники этих отделов не всегда считают для себя обязательным пользоваться данными бухгалтерского учета, а иногда организуют параллельный учет, порождая тем самым дублирование. Необходимо создать такие условия, при которых была бы полная увязка работы учетного аппарата со всеми отделами, с которыми он сталкивается.
Изучение объема и содержания учетной и отчетной работы существующей организации учетного процесса значительно облегчается при наличии предварительных схем документооборота по каждому участку учетной работы или отдельным видам операций.
Названные схемы служат контрольным документом при размещении и распределении учетной работы и используются для разработки документооборота. Схемы облегчают выявление и устранение ненужной работы, а также обеспечивают возможность исключить возвратные и лишние движения документов, проверить целесообразность течения учетного процесса и разумно использовать технику учета и труд учетных и других работников, принимающих участие в учетном процессе.
Изучение учетного процесса и объема работы по этим схемам, а в отдельных случаях и ознакомление с работой исполнителей на месте позволяет более правильно установить и оценить содержание и объем работы каждого учетного работника, его загрузку, условия и сроки выполнения работы. Кроме того, по этим материалам изучается равномерность распределения работы во времени, зависимость одних исполнителей от других и применяемые ими приемы выполнения работы.
На основании данных такого изучения разрабатываются мероприятия по устранению обнаруженных недостатков в организации труда учетных работников и намечаются более целесообразные способы организации и планирования учетной работы.
Все замечания, соображения и предложения должны получать отражение на полях описей, схем документооборота или в отдельных записках. Эти материалы затем используются при разработке графиков работ.
Важнейшим вопросом при планировании учетной работы является правильное и равномерное распределение ее по срокам выполнения. Нецелесообразное и неравномерное распределение работы во времени относится к числу основных причин неритмичности в учетной работе, отсталости в учете и запоздалой отчетности.
Учетный процесс складывается из работ по учету и контролю хозяйственных операций в текущем порядке (текущий учет) и работ, выполняемых по окончании месяца, квартала и года.
В текущем порядке исполняются в течение месяца работы по приему, контролю и обработке поступающих от материально-ответственных и других работников первичных документов и отчетов, а также по записи из них данных в журналы-ордера, группировочные, накопительные и другие регистры. В том же порядке выполняются работы по производству расчетов с покупателями, поставщиками и прочими предприятиями, организациями, учреждениями, рабочими и служащими и составлению документов, связанных с этими расчетами.
По окончании месяца заканчиваются журналы-ордера и другие группировочные и накопительные ведомости; производится начисление амортизации основных средств, подготавливаются данные о выпуске продукции, об оказанных услугах и выявляется экономия или перерасход, полученные по производству; определяется результат от реализации продукции и материальных ценностей и выполняются другие работы, связанные с окончанием месячного цикла учета. Кроме того, производятся записи данных из журналов-ордеров в главную книгу, в аналитические счета и выполняются работы по составлению баланса и отчетных таблиц.
Завершение квартального цикла учета отличается от месячного не только своим объемом, но и рядом дополнительных работ, обусловливаемых обязательным уточнением расчетов, выявлением финансовых результатов, составлением отчетности и выполнением других работ, а также заключением (закрытием) учетных регистров за истекший год и подготовкой (открытием) регистров на новый операционный год.
Выполнение учетных работ в течение месяца предполагает определенную цикличность. Цикличность состоит из двух периодов, один из которых представляет учетный, второй – отчетный период. Учетный период включает в себя те дни календарного месяца, в течение которых протекает текущий учет и контроль хозяйственных операций. Отчетный период представляет собой те дни, в которые выполняются работы, связанные с окончанием месяца и учетом и контролем текущих операций за эти дни.
Устранение неравномерности в распределении учетной и отчетной работы во времени возможно лишь при правильном планировании учетного процесса, при строго и хорошо продуманном размещении его как в учетном и отчетном периодах, так и внутри рабочего дня.
При планировании учетной и отчетной работы во времени необходимо предусматривать время для учетного периода в пределах 20–25 дней, а на отчетный период – 10–15 дней с расчетом выполнения в этот же период работы по учету и контролю операций текущего месяца.
При планировании в распределении учетной и отчетной работы во времени важным является также равномерное распределение ее внутри рабочего дня. При распределении работы внутри рабочего дня необходимо исходить из его полного и эффективного использования. Совершенно недопустимо, когда на протяжении учетного периода у многих работников рабочий день не уплотнен, а в отчетном периоде эти работники вынуждены работать с большой перегрузкой.
В целях наиболее правильного распределения работы в течение месяца каждая выполненная хозяйственная операция должна находить отражение в текущем порядке в короткие сроки. Такие операции, как приход материальных ценностей, отгрузка и отпуск продукции, кассовые, банковские, расчетные и другие операции, должны находить отражение в учетных регистрах в тот же день.
В целом ряде предприятий производится предварительная группировка записей. В зависимости от характера операций и установленных требований оперативного руководства записи в накопительные журналы могут производиться частными суммами ежедневно и пятидневками, декадными и месячными итогами. Степень группировки здесь будет зависеть от того, как и для чего в дальнейшем учетный материал будет использован. Например, для контроля за движением материалов по складам при журнально-ордерной форме учета группировка материалов производится: по приходу за один-два дня, по расходу за декаду.
Периодическая группировка данных особенно полезна при разработке вручную документов по приходу и расходу материалов, начислению и распределению заработной платы, реализации продукции. Однако при небольшом количестве материальных требований или сдельных нарядов, сменных рапортов и других документов группировка данных и записи их в учетные регистры делаются непосредственно по этим документам, без составления предварительных ведомостей.
Наоборот, при наличии большого количества документов, в частности, по начислению заработной платы рабочим-сдельщикам гораздо лучше группировать и накапливать суммы в специальной карте рабочего, периодически их подсчитывая. В этих случаях подсчеты рекомендуется производить по пятидневкам, декадам или полумесяцам с расчетом, чтобы их было меньше в отчетном периоде. Здесь вопрос решается не количеством операций или записей на протяжении месяца, а количеством часов, которые не будут затрачены на эти работы в период составления отчета. В этом особенность условия работы учетного аппарата, для которого правило «все, что можно сделать сегодня, не откладывая на завтра» является решающей гарантией успеха. Если учесть, что накопительные регистры при журнально-ордерной форме учета охватывают почти 100 %, а при других формах на многих предприятиях – до 80–90 % всех операций, то нетрудно оценить значение ежедневной записи в накопительные ведомости и журналы-ордера и их предварительный подсчет.
Все работы подготовительного порядка к составлению отчетности – изготовление бланков, предварительные подсчеты и другие подобные работы – планируются только на учетный период. На отчетный период относятся операции, совершающиеся за последние один-два дня месяца, и работа, связанная непосредственно с составлением отчетности.
К таким работам относится окончание оформления расчетных ведомостей и свода заработной платы, составление отчета по производству, составление заключительных статей и их запись в счета (за последние дни), окончательный подсчет учетных регистров, составление баланса и приложений к нему. Таким образом, вся учетная работа строится с расчетом, чтобы все хозяйственные операции отражались в учетном периоде, а в отчетный период выполнялись работы по окончательному оформлению учетных регистров и составлению отчетных таблиц, чтобы отчетные данные для них механически вытекали из аналитического и синтетического учета без какой-либо дополнительной обработки. Такая организация текущего учета не только разгружает отчетный период, не только позволяет своевременно отражать операции в учетных регистрах, но она значительно повышает оперативное значение учетных показателей и их использование для повышения уровня хозяйственного руководства.
Учетная работа на каждом предприятии не может протекать произвольно, самотеком. Следует планировать, каким работником, в какие сроки и каким способом должна выполняться та или иная учетная работа; кто и от каких работников, в какие сроки и для чего принимает документы и отчеты; каким работником и кому, в какие сроки передается выполненная работа и т. д. Таким образом, планирование учетной работы должно обеспечить правильное разграничение функций внутри учетного аппарата предприятия, ясное и четкое определение ответственности и обязанностей каждого учетного работника.
В основе планирования учетного процесса должен лежать объем учетной и отчетной работы.
Всю учетную и отчетную работу каждый руководитель учета обязан распределить между группами аппарата, а внутри каждой группы – между отдельными исполнителями и установить для них конкретные задания.
Многие предприятия объем работы, служебные обязанности и функции учетных работников представляют в должностных картах, инструкциях.
Должностные карты по своему содержанию можно подразделить на два вида. Карты первого вида содержат только перечень обязанностей без указания объема работы и сроков исполнения ее. Приведем выполняемую бухгалтером работу по учету заработной платы, оформленную должностной картой первого вида (табл. 31).
Таблица 31. Образец должностной карты первого вида бухгалтера по учету заработной платы.

В должностной карте второго вида работа, выполняемая бухгалтером подотдела учета материалов, представлена в следующей форме (табл. 32).
Таблица 32. Образец должностной карты второго вида бухгалтера по учету материалов.


Такое планирование (распределение) работы нельзя признать удовлетворительным. Оно не позволяет установить всей выполняемой каждый исполнителем работы и равномерность его загрузки в течение месяца.
Распределение работы между исполнителями по картам первого вида предусматривает лишь перечень выполняемой работы без указания, когда и какая работа исполняется. Эти карты не показывают всю работу исполнителя как в ее объеме, так и во времени, а также лишают возможности осуществлять контроль за исполнением.
Распределение работы по документам второго вида предусматривает лишь конечные сроки исполнения работы. В должностных картах второго вида работа планируется в отчетном периоде, а работа, выполняемая в учетном периоде, не предусматривается. Такое планирование работы не ориентирует учетных работников на ритмичную работу. В результате на протяжении учетного периода у многих работников рабочий день может оказаться незагруженным, а в отчетном периоде эти работники вынуждены прибегать к «штурмовщине» – этому наиболее нерациональному и порочному методу организации учетного труда.
На некоторых предприятиях план работы исполнителя подменяется многословной инструкцией, полезной лишь как руководящее пособие. Практически же план работы должен ориентировать работника на выполнение своих функций ежедневно, ежечасно. Отсутствие индивидуальных планов работ для каждого исполнителя и наличие не на все работы может привести к несоблюдению сроков выполнения учетных и отчетных работ, к обезличке, безответственности и бесконтрольности.
Наиболее эффективным и правильным способом распределения работы между учетными работниками является детальная разработка индивидуальных заданий, предусматривающих, в какие сроки (дни, часы) должны быть выполнены те или иные работы, какая из них в первую очередь, во вторую и т. п. Удачной формой такого задания в учетной работе является график.
Применяемые в учетной работе графики по своему содержанию, объему и назначению бывают индивидуальные, структурные и сводные.
Индивидуальные графики содержат перечень учетных и отчетных работ и функций каждого исполнителя с указанием порядка и сроков их выполнения. Индивидуальные графики являются планом учетной и отчетной работы каждого исполнителя, связанного с оформлением первичными документами хозяйственных операций, учетом и отчетностью.
Структурные графики, в отличие от индивидуальных, отражают в себе учетные и отчетные работы, осуществляемые всеми исполнителями цеха, отдела и другого звена предприятия. Например, график учетных работ цеха, график работ какой-либо группы, главной бухгалтерии и т. д.
Сводный график охватывает основные учетные и отчетные работы в целом по предприятию с указанием цехов, отделов и отдельных исполнителей и сроков окончания работ.
По структурным и сводным графикам руководители наблюдают ход работы и несут ответственность за осуществление в установленный срок работ каждым исполнителем подразделения и предприятия. Таким образом, индивидуальные, структурные и сводные графики представляют собой детально обоснованное планирование всего учетного процесса от составления первичных документов и до представления отчетности. Графиками охватывается работа не только учетных, но и всех других работников, связанных с документацией, учетом и отчетностью.
Графиками строго регламентируется движение отдельных документов по исполнителям, оформляющим их, и по этапам обработки, ими также определяются сроки выполнения работ и передачи от одного исполнителя к другому. Этим самым устанавливается ответственность каждого исполнителя за работу и обеспечивается ответственность каждого исполнителя за работу, повседневный автоматический контроль за соблюдением сроков, предупреждающий образование «прорывов» на отдельных участках и нарушение ритма учетной работы.
Графики помогают проводить нормирование труда с целью установления действительного объема всей учетной и отчетной работы предприятия и более рационально распределить эту работу как во времени, так и между исполнителями.
Наряду с этим они наталкивают на изыскание новых путей и средств, повышающих производительность труда и улучшающих организацию его. Графики мобилизуют резервы учетного труда и тем самым создают условия для сокращения штатов учетных работников и расходов на их содержание.
Графики в планировании учетной работы позволяют определить объем работы каждого исполнителя, целесообразнее ее распределить в течение месяца и более правильно загрузить каждого работника, вносить в работу каждого исполнителя четкость и ритмичность вместо бессистемности, рывков и «штурмовщины». Они обеспечивают планомерное и экономное использование рабочего времени и уплотняют его, за счет этого достигается значительное сокращение сроков обработки документации и составления отчетности.
Эффективность графиков в учетной работе как одного из способов устранения ряда недостатков в организации учета и совершенствования и приспособления его к требованиям оперативного руководства была доказана практикой тысяч предприятий различных отраслей промышленности. Эта эффективность выражалась в значительном сокращении сроков представления бухгалтерской отчетности, в улучшении качества учета и отчетности и сокращении штатов учетных аппаратов, а следовательно, уменьшении расходов на их содержание.
При разработке индивидуальных графиков должны быть подготовлены и изучены следующие материалы:
• инструкции и положения по учету и отчетности;
• план документации и документооборота;
• план отчетности;
• описи выполняемой или предполагаемой к выполнению работы каждого исполнителя и схемы документооборота со всеми замечаниями, соображениями и предложениями;
• нормативы времени, потребного на выполнение учетных работ или операций, а также результаты хронометражных наблюдений, фотографий и самофотографий рабочего дня.
Кроме того, при планировании учетного процесса, в частности при разработке графиков, необходимо установить, какие участки работы будут обслуживаться компьютером.
Технически индивидуальные графики составляются следующим порядком:
• в график записываются все виды учетных и отчетных работ, подлежащих выполнению;
• по каждому виду работ планируются наикратчайшие сроки – даты и часы завершения;
• устанавливаются целесообразность работ, способы их выполнения и связи (с кем выполняется работа и кому она передается).
Содержание видов учетных и отчетных работ в графиках сопровождается кратким текстом. Краткость текста не должна быть в ущерб полноте и обстоятельности содержания. Содержание работы не должно включать в себя инструктивных моментов. Такой текст делает неясным содержание работы, а график – громоздким и необозримым по своему объему.
При установлении даты и часов исполнения или завершения той или иной работы необходимо исходить из того, что произведенная сегодня операция сегодня же находит отражение в первичных и сводных документах и не позднее следующего дня – в синтетических и аналитических регистрах.
Кроме того, необходимо предварительно выяснить и устранить причины, мешающие достижению запланированных сроков, а также учесть поточность работы у всех исполнителей и способы доставки и обработки документов. Каждому исполнителю должны быть указаны наиболее рациональные пути и способы выполнения работ. Как правило, учетные и отчетные документы не могут задерживаться ни в одном звене учетного процесса. Они на своем пути прохождения должны непрерывно двигаться до окончательной обработки и использования.
При выборе способа выполнения той или иной учетной работы следует пользоваться приемами, полученными в результате самофотографии и других способов, а также использовать и рационализаторские предложения.
При установлении соисполнителей, с которыми та или иная работа будет выполняться или которым она будет передаваться, следует исходить из необходимости исключения на пути реализации учетной работы и прохождения документов излишних и промежуточных инстанций. Эта связь должна быть определена по тщательно изученной схеме документооборота. По ней же определяется рациональный учетный процесс по видам работ и исполнителям.
При разработке индивидуальных графиков задания должны составляться с учетом подготовленности работника, которому поручается выполнение учетных и отчетных функций, технических средств учета и полного использования рабочего времени.
В графике вначале заполняется первый раздел «Основная работа», а затем второй раздел «Работа по совместительству».
В обоих разделах графика показываются в первую очередь работы, выполняемые в учетном периоде: ежедневные, пятидневные, десятидневные и т. д., а дальше – в отчетном периоде – по датам осуществления отчетных обязанностей.
В процессе разработки графиков приходится сталкиваться с отдельными моментами, тормозящими нормальный ход учетного процесса или лимитирующими сроки составления и представления отчетности. Например, к этому можно отнести несвоевременное отражение некоторых хозяйственных операций в соответствующих учетных регистрах. Многие хозяйственные операции могут быть пропущены и оказаться не записанными в журналы-ордера и другие регистры (это относится к регистрам не из первичных документов, а из ведомостей и журналов-ордеров).
Чаще всего пропускаются и несвоевременно отражаются в учете следующие операции:
• дебетовые обороты, учтенные в ведомостях по дебету счетов кассы и расчетного счета;
• полученные и начисленные суммы в уменьшение общепроизводственных общехозяйственных расходов;
• материалы, полученные в результате имевшего места брака деталей и изделий;
• расходы будущих периодов, подлежащие ежемесячному списанию на затраты, и т. д.
Подобного рода пропуски и несвоевременное отражение хозяйственных операций в учетных регистрах обнаруживаются только лишь по истечении отчетного месяца, когда уже закончены и подсчитаны все ведомости или журналы-ордера и даже произведены записи в главную книгу. На выявление и исправление ошибок требуется значительное время в период составления отчета, что заметно отодвигает и сроки представления отчетности. Этот недостаток в учетной работе может быть устранен путем включения в графики учетных работников всех возлагаемых на них обязанностей с подробным указанием, в какие сроки и в какие учетные регистры и по каким документам записываются те или другие хозяйственные операции.
Во избежание излишних затрат времени на повторную сверку записей и устранение ошибок необходимо организовать тщательный текущий контроль за записями хозяйственных операций в журналы-ордера и ведомости по ним. Для этого необходимо вменить в обязанность каждому учетному работнику, чтобы он после записи каждой операции в журнал-ордер или ведомость, как правило, еще раз проверял, правильно ли данная операция перенесена из первичных или других документов в соответствующий учетный регистр. Особенно под такой контроль должны быть взяты такие участки работы, как учет и распределение заработной платы, распределение расхода материалов, распределение и передача услуг и работ вспомогательных цехов и записи операций из журналов-ордеров в главную книгу.
Кроме того, следует в графиках отразить работы, предусматриваемые организацией учета по журнально-ордерной форме. К этим работам можно отнести:
• отметки на документах, данные которых включены в учетные регистры, корреспондирующих счетов, номера журнала-ордера или ведомости и номера соответствующей строки;
• сверка данных журналов-ордеров с данными листков-расшифровок и другими документами;
• подтверждение подписью передачи и приема каждой суммы для включения в соответствующие регистры;
• подбор документов по соответствующим журналам-ордерам для брошюровки и хранения.
При разработке графиков надлежит разрешить вопросы в отношении и других подобных моментов и должно быть предусмотрено создание условий, при которых обеспечивалась бы полная возможность выполнения каждым исполнителем учетных обязанностей, предусмотренных графиком.
Составленные индивидуальные графики должны быть обсуждены с исполнителями. Тщательно разбираются все работы, техника и сроки их выполнения. Все замечания, дополнения и изменения вносятся в предварительный график.
После этого еще раз инструктируется каждый исполнитель, которому вручается его индивидуальный график. Одновременно с вручением графиков должен быть издан приказ по предприятию, обязывающий всех работников, связанных с учетными и отчетными работами, выполнять эти работы в предусмотренные графиком сроки. Сроки, предусмотренные графиком, строго обязательны для всех исполнителей. Всякое отклонение от сроков графика следует рассматривать как нарушение трудовой дисциплины.
Составленные и врученные исполнителям графики должны совершенствоваться по ходу работы. Уточняются и изменяются отдельные виды учетных работ и операций, уплотняется нагрузка отдельных исполнителей. Устраняются все причины, тормозящие равномерное размещение учетной работы и сокращение сроков ее выполнения.
Содержание графика уточняется как под влиянием совершенствования способов и приемов исполнения учетной работы, так и в результате изменения объема и содержания хозяйственных работ. По мере необходимости в индивидуальные графики вносятся дополнения и исправления.
Составной частью планирования учетной работы является организация текущего контроля за выполнением плана.
Контроль выполнения является главным, решающим этапом планирования учетной работы. Успех работы учетного аппарата, его группы и отдельного исполнителя зависит от правильно организованной проверки исполнения.
Проверка исполнения в организации учета имеет огромное значение. Она позволяет прежде всего правильно распознать и определить качество работника, определить его достоинства и недостатки, определить недочеты заданий и поручений, выполнение которых проверяется.
Регулирование и контроль за выполнением работы приобретает большое значение в связи с неравномерностью поступления документов и их обработкой.
Целью проверки исполнения является не только констатация фактического состояния работы и ее недостатков, но и предупреждение недостатков, мобилизация работников и умение организовать их на борьбу с недостатками и обеспечение успеха в работе.
С организацией учета по графику контроль учетной и отчетной работы становится более действенным. Документооборотом предусматривается течение работы по этапам, операциям и исполнителям. Жесткие сроки выполнения той или другой работы, установление четких взаимоотношений между исполнителями и ответственность каждого исполнителя за свою работу облегчают организацию контроля. Такой контроль прежде всего должен быть возложен на самих исполнителей. Каждый из них обязан контролировать работу предыдущего исполнителя.
В случае нарушения одним исполнителем графика или в случае, когда исполнитель не может воздействовать на смежного исполнителя, он обращается к своему руководителю, который принимает меры к устранению недостатков, срывающих выполнение графика.
Осуществляя проверку работы, главный бухгалтер и его помощники помнят, что проверять исполнение заданий следует не только по формальным отчетам, а прежде всего на месте работы, по фактическим результатам исполнения. При проверке они не только выявляют недостатки, но и добиваются исправления и устранения их.
Главный бухгалтер в установленные для совещаний начальников цехов и отделов при директоре завода дни должен информировать о ходе учетной и отчетной работы по каждому цеху и отделу за истекший период. На этих совещаниях главный бухгалтер конкретно указывает, какими исполнителями и какие работы не выполнены, требуя от соответствующих руководителей принятия немедленных мер к ликвидации нарушений графика.
Литература.
1. Гражданский кодекс РФ.
2. Федеральный закон от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете».
3. Письмо от 13 апреля 2001 г. № КА-ШЗ-06573 «Меры по реализации в 2001–2005 гг. Программы реформирования бухгалтерского учета».
4. Методические указания по проведению анализа финансового состояния организации, утв. приказом ФСФО по финансовому оздоровлению и банкротству от 23 января 2001 г. № 16.
5. Международные и российские стандарты бухгалтерского учета: Сравнительный анализ, принципы трансформации, направления реформирования / Под ред. С.А. Николаевой. Изд. 2-е, перераб. и доп. – М.: Юрайт, 2001.
6. Международные стандарты учета / Сост. сб. М.М. Раппопорт. – М.: Аудит-трейтинг, 2000.
7. Международные стандарты финансовой отчетности 1999. – М.: Аскери АССА, 1999.
8. Бавдей Л. Учет резервных фондов и резервов предстоящих расходов и платежей // Учет. Налоги. Право. 2003. № 45.
9. Бакаев А.С. Бухгалтерские термины и определения. – М.: Бухгалтерский учет, 2002.
10. Бакаев А.С. Нормативное обеспечение бухгалтерского учета. Анализ и комментарии. Изд. 2-е, перераб. и доп. – М.: МЦФЭР, 2001.
11. Басаков М.И. Документы и документооборот в бухгалтерии: Практическое пособие. – М: МарТ, 2003.
12. Бернстайн Л.А. Анализ финансовой отчетности: история, практика и интерпретация / Пер. с англ. – М.: Финансы и статистика, 1996.
13. Богаченко В.М., Донченко Н.Б., Кириллова Н.А. Практикум по бухгалтерскому учету: Учеб. пособие. – Ростов н/Д: Феникс, 2004.
14. Большой бухгалтерский словарь / Под ред. А.Н. Азрилияна. – М.: Институт новой экономики, 1999.
15. Бородина В.В. Бухгалтерский учет для руководителя: Практическое пособие. – М.: Книжный мир, 2000.
16. Бреславцева Н.А., Медведева О.В. Бухгалтерское дело. – М.: Приор-издат, 2004.
17. Бреславцева Н.А., Медведева О.В., Нораревян Г.Г. Бухгалтерское дело: Учеб. пособие. – М.: Приор-издат, 2004.
18. Бухгалтерская (финансовая) отчетность / Под ред. В.Д. Новодворского. – М.: ИНФРА-М, 2003.
19. Бухгалтерский финансовый учет / Под ред. Ю.А. Бабаева. – М.: ИНФРА-М, 2003.
20. Бухгалтерское дело / Под ред. Л.Т. Гиляровской. – М.: ЮНИТИ-ДАНА, 2005.
21. Вахрушина М.А. Внутрипроизводственный учет и отчетность. – М.: ИКФ «Омега», 2002.
22. Верховцев А.В. Делопроизводство в кадровой службе. – М.: ИНФРА-М, 1999.
23. Верховцев А.В. Делопроизводство в бухгалтерии. – М: ИНФРА-М, 2003.
24. Вещунова Н. Делопроизводство в бухгалтерии. – М.: Проспект, 2001.
25. Гуккаев В.Б. Бухгалтерский учет и налогообложение расходов на ремонт и техническое обслуживание автотранспорта // Консультант бухгалтера. 2003. № 10.
26. Ивашкевич В.Б., Куликова Л.И. Бухгалтерское дело. – М.: Экономистъ, 2005.
27. Климова М.А. Бухгалтерское дело. – М.: РИОР, 2004.
28. Ковалев В.В. Финансовый анализ. Метод и процедуры. – М.: Финансы и статистика, 2001.
29. Ковалев В.В., Патров В.В. Как читать баланс. – М.: Финансы и статистика, 1999.
30. Кондраков Н.П. Бухгалтерский учет: Учеб. пособие. – М.: ИНФРА-М, 1999.
31. Кузнецова Т.В. Делопроизводство в бухгалтерии: Практическое пособие. – М.: Бухгалтерский бюллетень, 1999.
32. Кутер М.И. Теория и принципы бухгалтерского учета. – М.: Финансы и статистика, 2000.
33. Маренков Н.Л. Бухгалтерский учет и финансовая отчетность в коммерческих организациях: Учеб. пособие. – М.: Экзамен, 2004.
34. Маренков Н.Л. Налоги и ошибки учета в предпринимательской деятельности в России. – М.: УРСС, 2002.
35. Маренков Н.Л., Веселова Т.М. и др. Бухгалтерский учет в России в ХХI веке. – М.: УРСС, 2002.
36. Маренков Н.Л., Веселова Т.М. Бухгалтерское дело. – Ростов н/Д: Феникс, 2005.
37. Нидлз Б., Андерсон Х., Колдуэл Д. Принципы бухгалтерского учета. – М.: Финансы и статистика, 1993.
38. Николаева О.Е., Шишкова Т.В. Международные стандарты финансовой отчетности: Учеб. пособие. Изд. 2-е. – М.: УРСС, 2001.
39. Пачоли Л. Трактат о счетах и записях / Под ред. Я.В. Соколова. – М.: Финансы и статистика, 2001.
40. Пишкова И.Е. Бухгалтерский учет. – М.: Высшая школа, 1999.
41. Профессиональный бухгалтер России. Изд. 3-е, доп. – М.: ИА ИПБ-БИНФА, 2002.
42. Ришар Ж. Аудит и анализ хозяйственной деятельности предприятия / Пер. с франц. – М.: Аудит; ЮНИТИ, 1997.
43. Соколов Я.В. Бухгалтерский учет: от истоков до наших дней. – М.: Аудит; ЮНИТИ, 1996.
44. Соколова Е.С. Бухгалтерское дело: Учебник. – М.: ФБК-Пресс, 2003.
45. Соколова Е.С. Теория бухгалтерского учета. – М.: ФБК-Пресс, 2002.
46. Соловьева О.В., Старовойтова Е.В. Как трансформировать российскую бухгалтерскую отчетность? // Бухгалтерский учет. 1999. № 2.
47. Сотникова Л.В. Внутренний контроль и аудит. – М.: Финстатинформ, 2000.
48. Чаадаев С.Г. Правовая бухгалтерия. – М., 2001.
49. Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций. – М.: ИНФРА-М, 2003.
50. Щиборщ К.В. Бюджетирование деятельности промышленных предприятий России. – М.: Дело и Сервис, 2001.
51. Шнейдман Л.З. На пути к Международным стандартам финансовой отчетности // Бухгалтерский учет. 1998. № 1.
52. Экономический анализ: Учебник для вузов / Под ред. Л.Т. Гиляровской. – М.: ЮНИТИ-ДАНА, 2002.
Примечания.
1.
При отсутствии этой группы ее функции выполняются общей группой.
2.
На небольших предприятиях, где нет деления учетного аппарата на группы, а также хозяйств на самостоятельном балансе, бухгалтерия возглавляется старшим бухгалтером.
3.
Отчетный период в данном случае понимается как период составления отчетности.