Бюджетный учет. Организация и ведение.
Учет аккредитивов.
Счет 0 201 06 000 «Аккредитивы» предназначен для учета движения денежных средств по договорам с поставщиками за поставки материальных ценностей и за оказанные услуги.
Многие банки рекламируют аккредитивы как решение проблемы неплатежей. Аккредитив – это специальный счет, который открывается в банке. На этом счете покупатель может зарезервировать денежные средства для последующих расчетов с продавцами. Отдельный аккредитив открывается для каждого продавца, с которым покупатель ведет свои расчеты (ст. 867 ГК РФ).
Аккредитивы могут быть:
– отзывными и безотзывными;
– покрытыми и непокрытыми.
Чтобы иметь возможность изменить условия (аннулировать) аккредитива покупатель должен открыть отзывной аккредитив. Безотзывный аккредитив покупатель может изменить (отменить) только с согласия продавца.
Если покупатель открывает покрытый аккредитив, то с его расчетного счета банк списывает денежные средства и резервирует их для последующих платежей продавцу. Распоряжаться деньгами, находящимися на покрытых аккредитивах, покупатель не может.
При непокрытом аккредитиве банк продавца списывает деньги с корреспондентского счета банка покупателя в пределах суммы, на которую открыт аккредитив. То есть средства самого покупателя с его расчетного счета не списываются и остаются в обороте до момента, определенного договором. И только потом банк покупателя списывает с его расчетного счета сумму, перечисленную продавцу. Это может произойти, например, в течение двух дней после использования аккредитива.
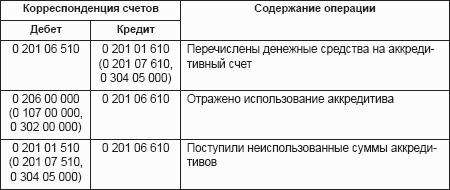
Аналитический учет ведется отдельно по каждому выставленному аккредитиву на карточке учета средств и расчетов.
Учет операций по движению аккредитивов ведется в журнале операций с безналичными денежными средствами на основании документов, приложенных к выпискам с аккредитивного счета: