Бюджетный учет. Организация и ведение.
3. ПРИОБРЕТЕНИЕ ОБЪЕКТОВ ОСНОВНЫХ СРЕДСТВ.
Расходы на приобретение объектов основных средств относятся на статью 310 «Увеличение стоимости основных средств» экономической классификации расходов бюджетов Российской Федерации (ЭКР).
На эту статью относятся следующие расходы учреждения:
– на оплату договоров на приобретение и договоров подряда на строительство, реконструкцию, техническое перевооружение, расширение и модернизацию объектов, относящихся к основным средствам, независимо от стоимости, со сроком полезного использования более 12 месяцев в целях обеспечения собственных нужд, в том числе:
• зданий, сооружений, жилых и нежилых помещений (включая приобретение квартир в многоквартирном доме), машин и оборудования, инструментов, транспортных средств, производственного и хозяйственного инвентаря, библиотечного фонда (на бумажных и иных носителях), медицинского инструментария, драгоценностей и ювелирных изделий, сценическо-постановочного оборудования, наглядных пособий и экспонатов, прочих основных средств (столов, книжных шкафов, многолетних насаждений, рабочего и продуктивного скота и других предметов хозяйственного инвентаря);
• машин, оборудования, материалов для подрядчика;
• вооружения, военной и специальной техники;
• прочих основных средств;
– на новое строительство объектов, которые после ввода в эксплуатацию будут находиться в оперативном управлении у государственных и муниципальных учреждений;
А также расходы на оплату:
– оплату договоров подряда на выполнение проектных и изыскательских работ, необходимость в которых возникает в процессе осуществления строительно-монтажных работ на объектах;
– подписки на периодическую литературу, приобретения книжной или иной печатной продукции и справочной официальной литературы для библиотечного фонда;
– выполненных пусконаладочных работ по приобретенным объектам и оборудованию (основным средствам), включенных в договор на приобретение;
– договоров на приобретение (в том числе на оплату договоров по изготовлению) основных средств из материала подрядчика (мебели, компьютеров и других основных средств);
– договоров на приобретение электронно-вычислительной техники с предустановленным программным обеспечением;
– договоров на приобретение оснастки для печатей;
– договоров на приобретение декораций;
– договоров на приобретение жалюзи (включая их установку), штор, а также чехлов для автомобилей (письмо Минфина России от 14.07.2006 № 02-14-11/1861);
– приобретения флэш-карты (письмо Федерального казначейства от 15.02.2007 № 42-2.2-04/3);
– приобретения и установки товаров (оборудования) на вновь приобретаемый автомобиль (по другому контракту);
– приобретения отдельных предметов (ножниц, папок, корзин для мусора, лотков для бумаг, замков навесных и встроенных, луп, наборов настольных канцелярских, дыроколов, степлеров, антистеплеров, жалюзи, зеркал, настенных часов, топоров, лопат, домкрата, набора инструментов для ремонта автомашины, кухонной утвари, флагов, гербов, книг учета, журналов регистрации, амбарных книг, географических карт, наглядных пособий, моек, кранов, сифонов и т.п.) (письмо Федерального казначейства от 16.04.2007 № 42-2.2-04/6а).
В двух последних случаях расходы отражаются в зависимости от критериев, установленных положениями Инструкции № 148н:
– по статье 310 «Увеличение стоимости основных средств»;
– по статье 340 «Увеличение стоимости материальных запасов».
При заключении договора на изготовление подрядчиком из материалов заказчика мебели, железных дверей, оконных рам и др. расходы на оплату работ по изготовлению соответствующих предметов следует относить на статью 226 «Прочие услуги» ЭКР (письмо Минфина России от 21.12.2005 № 02-14-10/3402).
Расходы на приобретение электронной техники (принтеров и комплексов электронной техники (системный блок, монитор, клавиатура, мышь)) в общем случае следует относить на статью 310 «Увеличение стоимости основных средств» ЭКР. Однако в случае приобретения (в розницу, оптом) отдельных устройств электронной техники (системного блока, монитора, клавиатуры, мыши) расходы на их приобретение следует относить на статью 340 «Увеличение стоимости материальных запасов» ЭКР (письмо Минфина России от 30.12.2005 № 02-14-10/3539).
Учет основных средств ведется на следующих счетах Плана счетов бюджетного учета:
0 101 01 000 «Жилые помещения»;
0 101 02 000 «Нежилые помещения»;
0 101 03 000 «Сооружения»;
0 101 04 000 «Машины и оборудование»;
0 101 05 000 «Транспортные средства»;
0 101 06 000 «Производственный и хозяйственный инвентарь»;
0 101 07 000 «Библиотечный фонд»;
0 101 08 000 «Драгоценности и ювелирные изделия»;
0 101 09 000 «Прочие основные средства».
Рассмотрим основные элементы налогового учета амортизируемого имущества с учетом последних изменений, принятых Федеральным законом от 26.11.2008 № 224-ФЗ «О внесении изменений в часть первую, часть вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации».
Амортизируемым признается имущество организации, одновременно удовлетворяющее следующим условиям:
– его первоначальная стоимость превышает 20 000 руб.;
– срок его полезного использования превышает 12 месяцев;
– имущество принадлежит организации на праве собственности (если иное не предусмотрено главой 25 НК РФ);
– имущество используется для извлечения дохода (п. 1 ст. 256 НК РФ).
Амортизируемое имущество можно подразделить на следующие виды:
• основные средства;
• нематериальные активы;
• капитальные вложения в предоставленные в аренду или безвозмездное пользование объекты основных средств, которые произведены в форме неотделимых улучшений (ст. 256, 257 НК РФ).
Новый вид амортизируемого имущества, введенный с 1 января 2009 г., – капитальные вложения в объекты основных средств, полученные по договору безвозмездного пользования. Порядок их амортизации аналогичен порядку амортизации капитальных вложений в арендованные основные средства (п. 1 ст. 258 НК РФ):
– капитальные вложения, стоимость которых возмещается организации-ссудополучателю организацией-ссудодателем, амортизируются организацией-ссудодателем в порядке, установленном главой 25 НК РФ;
– капитальные вложения, произведенные организацией-ссудополучателем с согласия организации-ссудодателя, стоимость которых не возмещается организацией-ссудодателем, амортизируются организацией-ссудополучателем в течение срока действия договора безвозмездного пользования исходя из сумм амортизации, рассчитанных с учетом срока полезного использования, определяемого для полученных объектов основных средств в соответствии с классификацией основных средств, утверждаемой Правительством РФ.
Изменения, внесенные в п. 1 ст. 257 НК РФ, закрепили право организаций амортизировать основные средства, выявленные в результате инвентаризации. Первоначальная стоимость таких основных средств определяется как сумма налога с дохода, уплаченного при их выявлении (п. 20 ст. 250, п. 2 ст. 254 НК РФ).
Имущество, которое не подлежит амортизации, перечислено в п. 2 ст. 256 НК РФ.
Из указанного перечня исключен подп. 5, а именно: продуктивный скот, буйволы, волы, яки, олени, другие одомашненные дикие животные (за исключением рабочего скота). Однако данное изменение распространяется на правоотношения, возникшие с 1 января 2008 г. (п. 2 ст. 2 Федерального закона от 22.07.2008 № 135-ФЗ). Поскольку в бухгалтерском учете амортизация продуктивного скота начислялась, возникали постоянные налоговые обязательства. Теперь все перечисленные животные будут амортизироваться в общеустановленном порядке и в бухгалтерском, и в налоговом учете.
Часть расходов при приобретении или создании основных средств организация вправе признать единовременно в виде амортизационной премии.
Предельный размер амортизационной премии зависит от того, к какой амортизационной группе относятся основные средства:
Первая – вторая и восьмая-десятая группы – не более 10%,
Третья – седьмая группы – не более 30% (п. 9 ст. 258 НК РФ).
Такой же размер амортизационной премии установлен и для случаев достройки, дооборудования, реконструкции, модернизации, технического перевооружения или частичной ликвидации данных основных средств.
Амортизационную премию необходимо восстановить в случае реализации основного средства до истечения пяти лет с момента его ввода в эксплуатацию (п. 9 ст. 258 НК РФ). Сумма восстановленной амортизационной премии включается в доходы того периода, когда основное средство реализовано.
Исходя из экономического смысла, амортизационная премия не должна выпадать из расходов налогоплательщиков. Сумма амортизационной премии в составе остаточной стоимости основных средств уменьшает доходы от реализации в соответствии с подп. 1 п. 1 ст. 268 НК РФ.
Восстанавливать амортизационную премию необходимо по тем основным средствам, которые введены в эксплуатацию после 1 января 2008 г. и реализуются после 1 января 2009 г. (п. 10 ст. 9 Федерального закона от 26.11.2008 № 224-ФЗ).
Сумма амортизации начисляется ежемесячно и учитывается в составе расходов, связанных с производством или реализацией (п. 3 ст. 272, п. 2 ст. 259 НК РФ).
По общему правилу амортизационные отчисления исчисляются и включаются в расходы ежемесячно (п. 2 ст. 259, п. 3 ст. 272 НК РФ).
Размер амортизационных отчислений зависит от:
– первоначальной (восстановительной) стоимости объекта;
– срока полезного использования объекта;
– метода начисления амортизации.
В 2009 г. также предусмотрены два метода амортизации – линейный и нелинейный (п. 1 ст. 259 НК РФ).
Порядок применения линейного метода не претерпел существенных изменений (ст. 259.1 НК РФ). Уточнено, что при формировании амортизационных групп срок полезного использования объекта определяется на основе Классификации основных средств без учета его увеличения (уменьшения) в связи с применением повышающих (понижающих) коэффициентов.
А вот порядок использования нелинейного метода изменился основательно (ст. 259.2 НК РФ). Рассмотрим порядок его применения подробнее.
Расчет амортизационных отчислений нелинейным методом производится по амортизационной группе (подгруппе), а не по каждому объекту в отдельности.
Введено новое понятие «суммарный баланс», определяемый как суммарная стоимость всех объектов амортизируемого имущества, отнесенных к отдельной амортизационной группе (подгруппе). При определении суммарного баланса не учитывается стоимость объектов, амортизация по которым начисляется линейным методом в соответствии с п. 3 ст. 259 НК РФ, а именно здания, сооружения, передаточные устройства и нематериальные активы, которые относятся к восьмой, девятой или десятой группе.
Суммарный баланс определяется на 1-е число налогового периода, с начала которого учетной политикой для целей налогообложения установлено применение нелинейного метода. В дальнейшем суммарный баланс каждой амортизационной группы (подгруппы) определяется на 1-е число месяца, для которого определяется сумма начисленной амортизации.
Суммарный баланс может увеличиваться или уменьшаться в связи с изменением:
– количества объектов (ввод в эксплуатацию или выбытие объектов);
– первоначальной стоимости объектов (достройка, дооборудование, реконструкция, модернизация, техническое перевооружение, частичная ликвидация объектов).
Суммарный баланс каждой амортизационной группы (подгруппы) ежемесячно уменьшается на суммы начисленной по этой группе (подгруппе) амортизации.
Амортизационная группа (подгруппа) ликвидируется в следующих случаях:
– если в результате выбытия амортизируемого имущества суммарный баланс соответствующей амортизационной группы (подгруппы) равен нулю;
– если суммарный баланс амортизационной группы (подгруппы) становится менее 20 000 руб. по состоянию на 1-е число двух месяцев подряд.
Сумма начисленной за один месяц амортизации для каждой амортизационной группы (подгруппы) определяется исходя из произведения суммарного баланса соответствующей амортизационной группы (подгруппы) на начало месяца и норм амортизации, по следующей формуле:
А = В х (к /100),
Где А – сумма начисленной за один месяц амортизации для соответствующей амортизационной группы (подгруппы);
В – суммарный баланс соответствующей амортизационной группы (подгруппы);
К – норма амортизации для соответствующей амортизационной группы (подгруппы).
Нормы амортизации самостоятельно рассчитывать не нужно – они приведены в п. 5 ст. 259.2 НК РФ:

Сравним налоговые последствия применения линейного и нелинейного методов на примере.
Пример.
Учреждение в январе 2009 г. приобрело и ввело в эксплуатацию легковой автомобиль и микроавтобус, относящиеся к третьей амортизационной группе.
Первоначальная стоимость легкового автомобиля составила 400 000 руб., микроавтобуса – 800 000 руб., срок полезного использования 40 и 48 месяцев соответственно.
Начисление амортизации начинается с 1-го числа месяца, следующего за месяцем, в котором этот объект был введен в эксплуатацию (п. 2 ст. 259 НК РФ), т.е. с 1 февраля 2009 г.
Линейный метод.
Норма амортизационных отчислений в 2009 году определяется по формуле:
К = (1/N) х 100% ,
Где К – норма амортизации в процентах к первоначальной стоимости объекта амортизируемого имущества;
N – срок полезного использования данного объекта амортизируемого имущества, выраженный в месяцах.
Для легкового автомобиля:
– норма амортизации – 2,08% ((1 : 48 мес.) х 100%);
– ежемесячная сумма амортизации – 10 000 руб. (400 000 руб. х 2,5% : 100%).
– амортизационные отчисления в 2009 г. – 110 000 руб. (10 000 руб. х 11 мес).
Для микроавтобуса:
– норма амортизации – 2,5% ((1 : 40 мес.) х 100%);
– ежемесячная сумма амортизации – 16 640 руб. (800 000 руб. х 2,08% : 100%).
– амортизационные отчисления в 2009 г. – 183 040 руб. (16 640 руб. х 11 мес).
Итого, по двум объектам амортизационные отчисления по линейному методу в 2009 г. составят 293 040 руб. (110 000 руб. + 183 040 руб.).
Нелинейный метод.
Суммарный баланс группы составит 1 200 000 руб. (400 000 руб. + 800 000 руб.).
Норма амортизации для третьей группы – 5,6%.
Сумма амортизации по группе:
В феврале – 67 200 руб. (1 200 000 руб. х 5,6% : 100%);
В марте – 63 437 руб. ((1 200 000 руб. – 67 200 руб.) х 5,6% : 100%);
В апреле – 59 884 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб.) х 5,6% : 100%);
В мае – 56 531 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб. – 59 884 руб.) х 5,6% : 100%);
В июне – 53 365 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб. – 59 884 руб. – 56 531 руб.) х 5,6% : 100%);
В июле – 50 377 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб. – 59 884 руб. – 56 531 руб. – 53 365 руб.) х 5,6% : 100%);
В августе – 47 556 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб. – 59 884 руб. – 56 531 руб. – 53 365 руб. – 50 377 руб.) х 5,6% : : 100%);
В сентябре – 44 892 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб. – 59 884 руб. – 56 531 руб. – 53 365 руб. – 50 377 руб. – 47 556 руб.) х 5,6% : 100%);
В октябре – 42 378 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб. – 59 884 руб. – 56 531 руб. – 53 365 руб. – 50 377 руб. – 47 556 руб. – 44 892 руб.) х 5,6% : 100%);
В ноябре – 40 005 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб. – 59 884 руб. – 56 531 руб. – 53 365 руб. – 50 377 руб. – 47 556 руб. – 44 892 руб. – 42 378 руб.) х 5,6% : 100%);
В декабре – 37 765 руб. ((1 200 000 руб. – 67 200 руб. – 63 437 руб. – 59 884 руб. – 56 531 руб. – 53 365 руб. – 50 377 руб. – 47 556 руб. – 44 892 руб. – 42 378 руб. – 40 005 руб.) х 5,6% : 100%).
Итого по двум объектам амортизационные отчисления по нелинейному методу в 2009 г. составят 563 390 руб. (67 200 руб. + 63 437 руб. + 59 884 руб. + 56 531 руб. + 53 365 руб. + 50 377 руб. + 47 556 руб. + 44 892 руб. + 42 378 руб. + 40 005 руб. + 37 765 руб.).
Как видно, суммы амортизации в 2009 г., начисленные нелинейным методом, почти в два раза превышают суммы амортизации, начисленные за тот же период линейным методом. Таким образом, применение нелинейного метода позволяет существенно снизить налоговую нагрузку за первый год эксплуатации по сравнению с линейным методом.
Учреждение обязано применять какой-либо один метод по всем объектам амортизируемого имущества. Только по зданиям, сооружениям и передаточным устройствам, относящимся к восьмой-десятой амортизационным группам, амортизация по-прежнему начисляется только линейным методом.
С 2009 г. этот перечень дополнится нематериальными активами (НМА) тех же амортизационных групп, причем независимо от даты ввода их в эксплуатацию. И если раньше такие НМА амортизировались нелинейным методом, то с нового года амортизацию по ним следует начислять линейным методом.
Переходить от одного метода амортизации к другому учреждения смогут только с начала года, отразив принятое решение в учетной политике для целей налогообложения. Но переход с нелинейного метода на линейный допускается не чаще одного раза в пять лет.
Важно, что со следующего года нелинейной амортизации подлежат не отдельные объекты имущества, а их совокупность, объединенная в амортизационную группу (подгруппу).
Имущество распределяется не только по амортизационным группам. В состав отдельной группы вводятся подгруппы. Они формируются только в условиях нелинейной амортизации и в связи с применением различных повышающих либо понижающих специальных коэффициентов. С помощью таких коэффициентов уточняется норма амортизации.
Уходит в прошлое понижающий коэффициент 0,5, применяемый к норме амортизации для дорогостоящих легковых автомобилей и пассажирских микроавтобусов.
Нормативных требований о снижении амортизационных отчислений по этим объектам больше не будет. С 2009 г. приобретенные объекты амортизируемого имущества, бывшие в употреблении, следует включать в состав той амортизационной группы, в которой они числились у прежнего собственника. А действующая в настоящее время норма, на основании которой можно понизить амортизационную группу, отменяется.
С 1 января 2009 г. при выводе из эксплуатации (списании) нематериальных активов можно учесть сумму недоначисленной амортизации во внереализационных расходах (подп. 8 п. 1 ст. 265 НК РФ). Данный порядок действует в случае начисления амортизации линейным методом. При использовании нелинейного метода амортизируемое имущество выводится из эксплуатации в порядке, предусмотренном п. 13 ст. 259.2 НК РФ.
Как поступить учреждению, если с 1 января 2009 г. оно решило применять нелинейный метод амортизации? Прежде всего это решение нужно отразить в учетной политике.
Группа объектов амортизируется как единое целое. Если в течение года учреждение вводит в эксплуатацию новый объект амортизируемого имущества, то он включается в суммарный баланс группы по первоначальной стоимости. А если объект выбывает из состава амортизируемого имущества, то из суммарного баланса вычитается его остаточная стоимость, которая рассчитывается по формуле:
SN= S х(1 – 0,01 х к)N,
Где SN – остаточная стоимость;
S – первоначальная (восстановительная) стоимость объекта;
N – число полных месяцев, прошедших со дня включения объекта в соответствующую амортизационную группу до дня его исключения из состава этой группы;
К – норма амортизации.
А как быть, если у одного из объектов в составе амортизационной группы истек срок полезного использования? На суммарный баланс группы это обстоятельство не влияет. Амортизация продолжает начисляться в прежнем порядке.
Рассмотрим, как рассчитать амортизацию нелинейным методом со следующего года.
Пример.
На 1 января 2009 г. амортизируемое имущество учреждения распределяется по трем группам. Причем по третьей амортизационной группе суммарный баланс составил менее 20 000 руб. Расчеты амортизации за январь 2009 г. нужно произвести так:

Бюджетное учреждение спишет суммарный баланс третьей амортизационной группы, поэтому у него возникнут внереализационные расходы в сумме 19 000 руб. Если в январе 2009 г. учреждение приобретало предмет мебели – шкаф стоимостью 25 000 руб., относящийся к четвертой амортизационной группе, кроме того, продан компрессор, первоначальная стоимость которого 30 000 руб. и он относился ко второй амортизационной группе четыре полных месяца, значит, его остаточная стоимость при выбытии составит: 30 000 руб. х (1 – 0,01 х 8,8)4 = 20 757 руб.
На эту сумму нужно уменьшить суммарный баланс по второй амортизационной группе. По имеющимся данным будет составлена новая таблица для расчета амортизации за февраль 2009 г.:
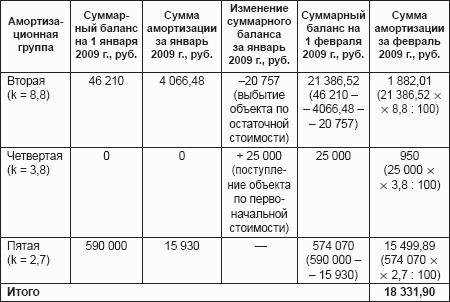
В итоге сумма начисленной амортизации за февраль 2009 г. – 18 331,90 руб. При этом следует оперировать амортизационными группами, а не отдельными объектами амортизируемого имущества.