Частные деньги.
Глава VII. Ограниченный исторический опыт с использованием параллельных валют и торговых монет (trаdе соins).
Параллельные валюты.
Торговые монеты.
Во времена, когда монеты из драгоценных металлов оставались единственным реальным и общепринятым видом денег, и пока все близкие заменители денег подлежали, по меньшей мере, размену на них,[52] единственными разновидностями сосуществовавших видов денег были золотые и серебряные монеты.
Все множество монет, с которыми приходилось иметь дело менялам прежних времен, сводилось, в конечном итоге, к этим двум разновидностям, и их относительная ценность в пределах каждой группы определялась содержанием одного или другого металла (которое мог определить специалист, но не рядовой человек). Большинство правителей в законодательном порядке пытались установить фиксированный обменный курс между золотыми и серебряными монетами, создавая тем самым то, что впоследствии было названо системой биметаллизма. Но поскольку, несмотря на очень ранние предложения о фиксации этого курса посредством системы международных договоров,[53] правительства все же устанавливали разные обменные курсы, каждая страна шла к потере всех монет из того металла, который она недооценила относительно курсов других стран. В результате эта система была впоследствии более правильно названа системой альтернативного стандарта, поскольку ценность валюты в ней зависела от металла, ценность которого в данное время была завышена. Незадолго перед тем, как во второй половине ХIХ столетия эту систему, наконец, отвергли, была сделана последняя попытка установить единый международный обменный курс золота к серебру равный 1:15,5. Эта попытка могла быть успешной до тех пор, пока не происходило больших изменений в объемах добычи этих металлов. Поскольку основная часть совокупных запасов обоих металлов использовалась в виде монет, их приток или отток из сферы денежного обращения мог бы, вероятно, вести к установлению их относительной ценности на уровне того курса, по которому они должны были легально обмениваться в качестве денег на законном основании.
Параллельные валюты.
В некоторых странах, однако, золото и серебро также обращались одновременно в течение длительных периодов бок о бок, но при этом их относительная ценность колебалась вместе с изменением условий. Такая ситуация сложилась, например, в Англии с 1663 по 1695 гг., когда, наконец, установив декретом обменный курс между золотыми и серебряными монетами с завышением ценности золота, Англия неумышленно установила золотой стандарт.[54] Позже один ученый из Ганновера, где такая система просуществовала до 1857 г., назвал одновременное обращение монет из двух металлов без фиксированного обменного курса между ними системой параллельных валют (Раrаllеlwаhrung), чтобы отличить ее от биметаллизма.[55]
Совместное обращение золотых и серебряных монет — это единственная когда-либо широко использовавшаяся форма параллельного обращения валют. Но эта система оказалась на редкость неудобной по одной специфической причине. Поскольку большую часть времени равное по весу количество золота было более чем в 15 раз дороже серебра, очевидно, его необходимо было использовать для крупных денежных единиц, тогда как серебро — для более мелких монет, а медь для мелочи. Но при изменениях ценности монет из разного металла монеты меньшего достоинства не могли составлять постоянной доли от крупных. Иными словами, золотые и серебряные монеты выступали как элементы разных денежных систем, причем одна из этих систем оказывалась лишенной монет крупного достоинства, а другая — мелкого.[56] Это делало проблемой любой пересчет крупных единиц в мелкие и никто не был способен, даже ради собственных интересов, придерживаться одной счетной единицы.
За исключением отдельных случаев из недавней истории Юго-Восточной Азии,[57] похоже, едва ли найдется много примеров конкурентного обращения валют, и память о параллельном обращении золотых и серебряных монет наградила эту систему довольно плохой репутацией. Она, тем не менее, представляет интерес тем, что это единственный важный исторический эпизод, когда проявились некоторые проблемы, неизбежно возникающие при использовании конкурентных валют. Не последняя по значимости среди них заключается в том, что понятие количества денег какой-либо страны или территории при такой системе не имеет смысла, так как складывать количества различных денег в обращении можно только после того, как нам стала известна относительная ценность разных денежных единиц.
Торговые монеты.
Другие случаи использования различных торговых монет не слишком отличаются от рассмотренных выше, будучи чуть более сложными.[58] Это — талер Марии-Терезы в районе Красного моря и мексиканский доллар в ряде стран Дальнего Востока, а также случаи одновременного обращения двух или более национальных валют в некоторых пограничных районах и центрах туризма. В сущности, наш опыт так ограничен, что нам остается только вернуться к обычной практике классической экономической теории. На основе того, что нам известно о человеческом поведении в соответствующих ситуациях, мы попытаемся поставить мысленный эксперимент: что произойдет, если множество людей столкнется с новыми альтернативами?
Глава VIII. Введение в обращение частных денежных знаков.
В ходе обсуждения ниже я буду исходить из предположения о том, что в разных регионах мира можно создать ряд учреждений, имеющих право свободно выпускать конкурирующие банкноты и счета до востребования, деноминированные в своих собственных, «частных» единицах. Я буду называть эти учреждения просто «банками», и «эмиссионными банками» в случаях, когда понадобится отличать их от других банков, предпочитающих не выпускать банкноты. Далее я предполагаю, что наименование единицы, которое банк выбирает для эмиссии, будет защищено от использования без разрешения как защищена фирменная или торговая марка и что будет обеспечена такая же защита от подделок, как в случае любых других документов. Эти банки будут соперничать за использование публикой выпускаемых ими денег, стараясь сделать их как можно более удобными в употреблении.
Частный швейцарский «дукат».
Поскольку читатели, вероятно, сразу же спросят, каким образом такие банкноты могут начать повсеместно приниматься в качестве денег, вероятно лучше всего пояснить, как бы действовал я, если бы руководил, скажем, одним из ведущих швейцарских коммерческих акционерных банков. Допуская, что это юридически возможно,[59] я объявил бы об эмиссии беспроцентных сертификатов или векселей и о готовности открывать текущие чековые счета в денежной единице с зарегистрированным торговым наименованием, скажем, «дукат». Единственное юридическое обязательство, которое я бы на себя брал, состояло бы в следующем: осуществлять погашение этих банкнот или выдачу средств с текущих счетов по выбору держателя — по курсу либо 5 швейцарских франков, либо 5 германских марок, либо 2 доллара США за дукат. Этот курс, однако, должен был бы рассматриваться только как предел, ниже которого не может упасть ценность моей денежной единицы, ибо одновременно я объявил бы о своем намерении регулировать количество дукатов таким образом, чтобы сохранять их (точно определенную) покупательную способность как можно более постоянной. Далее, я объяснил бы публике, что полностью осознаю, что могу надеяться сохранить свои дукаты в обращении, только если выполню свое обязательство о практически постоянной реальной ценности дуката. Я объявил бы также, что предполагаю время от времени устанавливать точный товарный эквивалент, в терминах которого я намерен поддерживать ценность дуката постоянной, сохраняя за собой право, после предварительного сообщения, изменять состав товарного стандарта в соответствии с приобретенным опытом и выявленными предпочтениями публики. Хотя принятие эмиссионным банком юридических обязательств по поддержанию постоянной ценности своей денежной единицы не представляется ни необходимым, ни желательным, он должен будет, однако, в своих кредитных договорах специально оговаривать, что любой заем может быть погашен либо по номинальной стоимости в собственной валюте банка, либо соответствующими суммами в другой валюте или валютах, достаточными для того, чтобы купить на рынке товарный эквивалент, который использовался в качестве стандарта на момент предоставления кредита. Поскольку банк должен выпускать свою валюту в основном путем предоставления кредитов, а заемщиков вполне может отпугнуть формальная возможность того, что банк произвольно поднимет ценность своей валюты, они должны быть явным образом защищены от этой опасности.
Такие сертификаты и векселя, или эквивалентные им кредиты в безналичной форме станут доступны для публики посредством предоставления краткосрочных ссуд и/или продаж их за другие валюты. Дукаты будут, вероятно, с самого начала продаваться с премией сверх ценности любой из валют, за которую они могут быть куплены, вследствие наличия права выбора, которое они воплощают в себе. По мере падения реальной ценности этих правительственных валют премия должна будет возрастать. Реальная стоимость дукатов при цене, по которой они были проданы впервые, должна служить стандартом, который эмитенту следует сохранять постоянным. Если существующие валюты по-прежнему будут обесцениваться (а доступность надежного альтернативного варианта вполне может ускорить этот процесс), то спрос на стабильную валюту должен быстро возрасти и вскоре возникнут конкурирующие предприятия, предлагающие аналогичные денежные единицы, но, естественно, с иными наименованиями.
Главной формой выпуска новой валюты первоначально должна стать продажа, осуществляемая в обычном порядке или на аукционах. После становления регулярного рынка валюта будет выпускаться в обращение только посредством обычных банковских операций, то есть через краткосрочное кредитование.
Постоянная, но не фиксированная ценность.
Было бы целесообразно, чтобы эмиссионное учреждение с самого начала точно указало набор товаров, в рамках которого оно намерено сохранять ценность «дуката» постоянной. Но было бы ненужным и нежелательным, чтобы оно юридически связывало себя конкретным товарным стандартом. Изучение реакции публики на конкурирующие предложения постепенно покажет, какие комбинации товаров составляют самый желательный стандарт в любом данном месте и в данный момент времени. Изменения в степени важности товаров, объеме сделок по ним, относительной стабильности или чувствительности их цен (особенно в том, определяются они на конкурентном или неконкурентном рынке) подскажут те структурные сдвиги, которые сделают новую валюту более популярной. Не углубляясь в детали, могу сказать, что по причинам, которые будут разъяснены ниже,[60] набор, базирующийся на ценах сырьевых товаров, близкий к тому, что был предложен для товарного резервного стандарта,[61] кажется наиболее подходящим как с точки зрения целей эмиссионного банка, так и для обеспечения стабильности экономики в целом.
Контроль за ценностью валюты с помощью конкуренции.
Во многих отношениях предлагаемая система окажется наиболее реальным методом достижения всего того, что ожидается от товарного резервного стандарта или какой-либо другой разновидности «табличного стандарта».[62] Отняв тем самым контроль у монопольного органа и доверив его заботам частных лиц, такая система в то же время устранила бы необходимость делать стандарт полностью автоматическим. Угроза быстрой потери всего бизнеса при неспособности оправдать ожидания[63] обеспечит куда более сильный предохранитель против правительственной монополии, чем любое средство, которое можно было бы придумать. Конкуренция, безусловно, окажется более эффективным ограничителем, заставляющим эмиссионные учреждения поддерживать ценность своей валюты постоянной (в рамках заявленного набора товаров), чем любое обязательство об обмене валюты на эти товары, или на золото. И этот метод был бы бесконечно дешевле, чем накопление и хранение материалов, представляющих ценность.
То доверие, на которое будут опираться частные банки, не должен слишком отличаться от доверия, на которое сегодня опираются все частные банки.[64] Сегодня люди верят, что банк для того, чтобы сохранить свой бизнес, станет вести свои дела так, чтобы в любое время быть в состоянии выдавать по вкладам до востребования наличные деньги, хотя известно, что у банков не хватит наличности произвести такую операцию, если все решат воспользоваться своим правом и потребуют незамедлительной выплаты одновременно. Аналогичным образом, в рамках предлагаемой схемы, управляющие банков поняли бы, что их бизнес зависит от несокрушимой веры людей в то, что банк будет продолжать регулировать выпуск дукатов (или других единиц) таким образом, чтобы их покупательная способность оставалась примерно постоянной.
Не слишком ли велик, однако, риск такого предприятия для того, чтобы привлечь к участию в нем людей консервативного склада, людей, участия которых оно, вероятно, потребует для успешного ведения дел?[65] Нельзя отрицать, что, будучи раз объявленным и принятым, решение об уровне обязательств, перестанет целиком зависеть от эмиссионного учреждения. Чтобы достичь объявленной цели поддержания постоянной покупательной способности своей валюты, ее объем должен быстро адаптироваться к любому изменению спроса, его повышению или понижению. В самом деле, пока банк успешно поддерживает постоянную ценность своей валюты, нечего опасаться внезапного крупного сокращения спроса на нее (хотя преуспевающие конкуренты вполне могут совершать на него серьезные набеги). Самым затруднительным может оказаться быстрый рост спроса, переходящий границы, которых предпочло бы придерживаться частное учреждение. Но мы можем быть вполне уверены, что в случае такого успеха новые конкуренты вскоре освободят банк от этой головной боли.
Эмиссионный банк мог бы вначале, без излишних издержек держать наличность в размере 100-процентного резерва валют, в которые должен осуществляться размен его банкнот. При этом получаемая премия могла бы использоваться и для других целей. Но поскольку валюты, используемые для резервирования, в результате инфляции будут обесцениваться относительно дуката, банк должен быть готов к тому, чтобы поддерживать ценность дуката, выкупая значительные объемы дукатов по господствующему более высокому обменному курсу. Это означает, что банк должен быть действительно способен быстро переводить в ликвидную форму значительные капиталы. Поэтому свои инвестиции он должен выбирать очень тщательно, чтобы временный скачок спроса на его валюту не привел к неприятностям позже, когда банку-инициатору придется делить рынок с другими банками-подражателями. Кстати, найти инвестиции гарантированной стабильной ценности при сохранении возможности покрытия подобных обязательств для такого банка будет делом не столь уж трудным, как это представляется сегодняшним банкирам: все ссуды, предоставленные в собственной валюте банка, будут, конечно, являться такими стабильными активами. Любопытный факт, что такой эмиссионный банк будет иметь активы и пассивы в денежной единице, ценность которой он определяет сам (хотя он и не может делать это произвольно или непредсказуемо, не разрушая тем самым основу своего бизнеса), может поначалу вызывать беспокойство, но в действительности он не будет создавать трудностей. Проблемы учета, которые могут вначале показаться головоломными, по большей части снимаются, если вспомнить, что такой банк, разумеется, должен вести счета в своей собственной валюте. Выпущенные в обращение банкноты и депозиты такого банка не образуют требований к нему в каких-то других единицах стоимости; он сам определяет ценность единицы, в которой исчисляет активы и пассивы и ведет свои бухгалтерские книги. Это перестанет казаться шокирующим, если мы вспомним, что практически все центральные банки делали ровно то же самое в течение почти полувека, хотя их банкноты, естественно, не имели абсолютно никакого покрытия. Однако, банкноты, ценность которых может повышаться относительно большинства других капитальных активов, действительно могут поставить перед бухгалтерами проблемы, с которыми им прежде никогда не приходилось сталкиваться. Первоначально эмиссионный банк будет, конечно, юридически обязан обменивать свою валюту на другие, по отношению к которым ее ценность была определена в момент выпуска. Но после того, как эта валюта просуществует некоторое время, ценность других валют может резко упасть, или они могут быть вообще изъяты из обращения.[66]
Глава IХ. Конкуренция между банками, выпускающими разные валюты.
Предположение, что снабжение деньгами нельзя доверить конкуренции, считалось бесспорным настолько долго, что, вероятно, немногие люди могут объяснить, почему это так. Как мы видели, объяснение, по-видимому, состоит в том, что обычно предполагается, будто в стране должен быть только один единый вид валюты, а конкуренция означала бы, что совокупный объем денежной массы определяется несколькими агентствами, действующими независимо. Ясно однако, что было бы непрактично разрешать выпускать на конкурентной основе денежные знаки одного и того же наименования, свободно обмениваемые между собой, ибо никто не смог бы контролировать их количество и, следовательно, отвечать за их ценность. Вопрос состоит в том, не предоставит ли в распоряжение публики конкуренция между эмитентами, выпускающими легко отличимые друг от друга виды валют, измеренные в разных единицах, такие деньги, которые будут лучшими, чем мы когда-либо имели. А ведь связанные с этим преимущества вполне могут перевесить неудобства от использования более чем одной валюты.[67]
В таких условиях ценность валюты, выпускаемой одним банком, не обязательно станет реагировать на предложение других валют со стороны других банков (частных или правительственных). Во власти любого эмитента некоторой валюты должно быть регулирование ее количества таким образом, чтобы сделать ее наиболее приемлемой для публики — и конкуренция заставит его поступать именно так. В самом деле, он будет понимать, что наказанием за неспособность оправдать ожидания будет скорый крах бизнеса. Успешное вхождение в такой бизнес будет, очевидно, весьма прибыльным предприятием, а успех будет зависеть от укрепления надежности и веры в то, что банк способен и полон решимости реализовать заявленные им намерения. Похоже, в такой ситуации простое стремление к выгоде сможет дать деньгам лучшее обеспечение, чем любое обеспечение когда-либо дававшееся правительствами.[68]
Последствия конкуренции.
Мне представляются достаточно очевидными следующие положения:
а) спрос на деньги, покупательная способность которых, согласно прогнозам должна оставаться на одном уровне, будет устойчивым так долго, как долго люди могут свободно использовать эти деньги;
б) в условиях такого устойчивого спроса, зависящего от успешного поддержания ценности валюты на постоянном уровне, можно полагать, что эмиссионные банки станут предпринимать все возможное для достижения этой цели и сделают это лучше, чем любой монополист, который ничем не рискует, обесценивая свою валюту;
в) эмитент может достичь этого результата, регулируя количество выпускаемых им денег;
г) такое регулирование количества каждой из валют стало бы наилучшим из всех доступных методов контроля за количеством средств обмена для любых возможных целей.
Ясно, что нескольким конкурирующим эмитентам различных валют придется конкурировать друг с другом, предлагая их в качестве денег, используемых в кредитных или торговых операциях. Если конкурирующие эмитенты убедительно продемонстрируют, что их валюты больше подходят для нужд общества, чем валюта, которую когда-либо выпускало правительство, не будет никаких препятствий к их всеобщему признанию и предпочтению правительственным валютам — по крайней мере, в странах, где правительства устранят все препятствия к использованию частных денег. Появление и расширение использования новых валют, очевидно, снизит спрос на существующие национальные валюты и, если объем этих последних не будет быстро уменьшен, произойдет их обесценение. По мере развития этого процесса постепенно будут вытесняться все ненадежные валюты. Условие, необходимое для прекращения процесса вытеснения правительственных денег, пока они совсем не исчезли из обращения, состоит в том, чтобы правительство пересмотрело свой подход и следило за тем, чтобы эмиссия его валюты регулировалась теми же принципами, что и эмиссия валют конкурирующих частных учреждений. Маловероятно, что правительство в этом преуспеет, поскольку, чтобы помешать ускоряющемуся обесценению своей валюты, оно должно будет реагировать на новые валюты быстрым сокращением собственной эмиссии.[69]
«Тысяча ищеек»: бдительная пресса.
Конкуренцию между эмиссионными банками можно резко обострить с помощью тщательного наблюдения за их поведением со стороны прессы и валютной биржи. Любая информация, необходимая для принятия столь важного для бизнеса решения, а именно, какую валюту использовать в контрактах и расчетах, должна ежедневно публиковаться в финансовой прессе и предоставляться самими эмиссионными банками для сведения публики. В самом деле, тысяча ищеек будет преследовать несчастного банкира, не успевшего отреагировать достаточно быстро, чтобы обеспечить устойчивую ценность выпускаемой им валюты. Газеты, вероятно, стали бы ежедневно публиковать не только текущие обменные курсы валют, но также и таблицы их текущей ценности и отклонений каждой из них от объявленного товарного стандарта стоимости. Таблицы могут выглядеть примерно как Таблица I.[70]
Ничто не будет вызывать большего страха у банкиров, чем возможность увидеть в газете котировки своей валюты, напечатанные жирным шрифтом и указывающие на то, что ее реальная ценность упала ниже стандарта допустимых отклонений, установленного данным финансовым изданием.
Таблица I. Иллюстрация возможных текущих отклонений в ценности валют.

Три вопроса.
Эта беглая зарисовка развития конкуренции между несколькими частными эмиссионными учреждениями требует ответов на ряд вопросов, которые мы подробнее рассмотрим в последующих разделах.
Во-первых, всегда ли конкурирующее эмиссионное учреждение будет способно регулировать ценность своей частной валюты путем контроля за ее количеством, с тем, чтобы сделать ее привлекательнее остальных, и насколько другие эмитенты будут в состоянии помешать этим усилиям?
Во-вторых, валюте с какой ценностью (или с какими иными свойствами) отдаст предпочтение публика, если разные банки объявят,[71] что они намерены поддерживать постоянной объявленную ценность своих валют?
Третий, и не менее важный вопрос: будет ли тот вид денег, который большинство людей выберет на основе своих индивидуальных предпочтений, наилучшим образом служить также и их общим целям? Несмотря на кажущуюся очевидность, здесь не обязательно должно быть полное совпадение. Можно себе представить, что успех усилий отдельных людей будет зависеть не только от того, какими деньгами пользуются они сами, но и от последствий использования этих денег другими, и выгоды, которые они извлекут для себя при пользовании каким-либо конкретным видом денег, могут существенно перекрываться отклонениями, порождаемыми использованием этих денег всем обществом. Я не верю в то, что это будет иметь место в нашем случае, однако вопрос, несомненно, требует подробного исследования.
Прежде чем продолжить обсуждение взаимодействия между валютами, уместно будет посвятить раздел более точному определению того, что мы понимаем под деньгами, или валютой, и их различными видами, а также возможным отличиям валют друг от друга.
Глава Х. Определение денег — отступление.
Деньги обычно определяются как единственное принимаемое всеми средство обмена.[72] Нет, однако, никаких причин, почему в данном сообществе должен существовать единственный принятый всеми (или хотя бы широко распространенный) вид денег. В австрийском приграничном городке, где я прожил последние несколько лет, лавочники и большинство других бизнесменов обычно принимают германские марки так же охотно, как и австрийские шиллинги, и только закон не позволяет германским банкам в Зальцбурге вести свой бизнес в германских марках, как они делают за 10 миль от города, на германской стороне границы. То же самое наблюдается в сотнях других туристических центров Австрии, посещаемых, в основном, немцами. В большинстве из них доллары принимают почти так же охотно, как германские марки. Я полагаю, что на обеих сторонах протяженных границ между США и Канадой, или между США и Мексикой, как и на многих других границах, ситуация не слишком отличается от австрийско-германской. Но хотя в таких регионах каждый может охотно принимать несколько валют по текущему обменному курсу, некоторые люди могут использовать разные виды денег для создания ликвидных резервов, для заключения договоров с отсроченными платежами, или для целей учета. Сходным образом и общество в целом может реагировать на изменения в объемах различных валют. Говоря о различных видах денег, мы имеем в виду денежные единицы разного наименования, ценность которых может взаимно колебаться. Эти колебания ценности нужно особо отметить, поскольку средства обмена могут отличаться между собой не только этим. Они могут также, даже будучи выражены в одной и той же денежной единице, сильно различаться по степени готовности к их приему[73] или по составу групп, соглашающихся их принимать. Это означает, что различные виды денег могут отличаться друг от друга более чем по одному признаку.
Между деньгами и не-деньгами нет четкой границы.
Это означает также, что расхожее представление, будто существует четкая разграничительная линия между деньгами и не-деньгами — а закон обычно пытается провести такое разграничение — на самом деле неверно, если говорить о причинно-следственных связях в денежной сфере. Мы обнаруживаем здесь скорее некий континуум, в котором объекты с разной степенью ликвидности и с разной (колеблющейся независимо друг от друга) ценностью постепенно переходят друг в друга постольку, поскольку они функционируют как деньги.[74]
Я всегда находил полезным разъяснять студентам, что мы довольно неудачно выбрали для обозначения денег имя существительное. Для объяснения денежных феноменов было бы полезнее, если бы «деньги» были прилагательным, описывающим свойство, которым различные вещи обладают в различной, причем меняющейся, степени.[75] Слово «валюта», происходящее от латинского vаlutus (имеющая ценность), по этой причине более уместно, поскольку объекты могут иметь разную ценность в разных регионах или слоях населения.
Псевдоточность, статистические измерения и научная истина.
Здесь мы сталкиваемся с проблемой, с которой часто встречаемся при попытках объяснить трудно определимые явления экономической жизни. Чтобы упростить описание очень сложных взаимосвязей, которые иначе едва ли удалось бы проследить, теоретики проводят резкие границы там, где в реальной жизни разнообразные свойства объектов плавно переходят друг в друга. Подобная ситуация возникает, в частности, при попытках установить четкое разграничение между такими понятиями, как товары и услуги, потребительские товары и товары производственного назначения, товары длительного и текущего пользования, воспроизводимые и невоспроизводимые блага, блага специфические и общие, взаимозаменяемые и невзаимозаменяемые, и т. д. Все это очень важные разграничения, но они могут дезориентировать, если мы, стремясь к модной квазиточности, будем рассматривать эти классы как множества с отчетливо выраженными границами. Это означает упрощение, которое иногда необходимо, но всегда опасно, и не раз приводило экономическую науку ко множеству ошибок. Хотя различия являются существенными, это не значит, что мы можем четко и однозначно разделить экономические явления на два (или любое другое число) отличных друг от друга класса. Мы часто говорим и, по-видимому, в некоторых случаях должны говорить так, как будто такие разграничения точно определены в действительности, но подобная практика может быть очень обманчивой и приводить к совершенно ошибочным заключениям.[76]
Юридические фикции и дефектная экономическая теория.
Сходным образом, тезис о существовании одной, четко определенной вещи, именуемой «деньгами», которую можно легко отличить от других вещей, является юридической фикцией. Эта фикция, введенная для удовлетворения нужд адвоката или судьи, никогда не была истинной, поскольку явления, остающиеся за ее рамками, вполне могут вызывать последствия типично «денежного» характера. Однако она принесла много вреда, порождая требование пользоваться для определенных целей только «деньгами», выпускаемыми правительством, или, допуская существование только какого-то одного объекта, о котором можно говорить как о деньгах данной страны. Это привело также, как мы увидим далее, к выработке в экономической теории таких объяснений ценности денег, которые, будучи построенными на крайне упрощающих предпосылках, хотя и давали некоторое полезное приближение к реальности, оказывались бесполезными для решения тех задач, которые нам предстоит здесь рассмотреть.
В ходе дальнейшего изложения важно помнить, что отличия различных видов денег друг от друга бывают двух разных, хотя и взаимосвязанных типов: во-первых, по степени готовности их принимать (ликвидность) и, во-вторых, по оценкам изменений их ценности (стабильность). Ожидания по параметру стабильности будут, очевидно, влиять на ликвидность денег того или иного вида, но в краткосрочной перспективе ликвидность может оказаться важнее стабильности, или, переформулируя, готовность принимать более стабильные деньги может по каким-то причинам быть ограничена довольно узким кругом людей.
Значения терминов и определения.
Здесь, пожалуй, самое время дать четкие определения смысла, который мы будем вкладывать в те или иные часто используемые термины. Достаточно очевидно, что нам удобнее говорить о «валютах» (сurrеnсiеs), а не о «деньгах» (mоnеу), не только потому, что в английском языке первый термин можно легче использовать во множественном числе, но также и потому, что, как мы видели, термин «валюта» подчеркивает важный оттенок смысла. Мы будем пользоваться словом «валюта», быть может, вступая в некоторое противоречие с первоначальным значением этого термина, имея в виду не только бумажные ассигнации и другие деньги, «переходящие из рук в руки», но и банковские чековые счета, а также прочие средства обмена, которые могут использоваться для большинства всех тех целей, для которых используются чеки. Однако, как мы только что отметили, нет никакой необходимости в слишком резком разграничении между тем, что является деньгами, и тем, что ими не является. Читателю лучше всего помнить о том, что мы имеем дело с некоторым рядом объектов, различающихся по степени готовности их принимать (ликвидностью), которые на одном конце ряда, бесспорно, являются деньгами, а на другом незаметно переходят в объекты, которые, несомненно, ими не являются.
Хотя мы будем часто называть агентства, выпускающие валюту, просто «банками», это не означает, что все банки должны эмитировать деньги. Термин «обменный курс» (rаtе оf ехсhаngе) будет использоваться для обозначения пропорций обмена между валютами, а термин «валютная биржа» (сurrеnсу ехсhаngе), вводимый по аналогии с «биржей ценных бумаг» (stоск ехсhаngе), — для обозначения организованного рынка валют. Иногда мы будем говорить о «заменителях денег» (mоnеу substitutеs) — при рассмотрении случаев на грани шкалы ликвидности, таких, как дорожные чеки, кредитные карточки и овердрафты,[77] когда невозможно точно сказать, являются они частью обращающейся валюты или нет.
Глава ХI. Возможность контролировать ценность конкурентной валюты.
Главное, чем эмитент конкурентной валюты может привлечь своих клиентов, — это гарантия того, что ее ценность останется стабильной (или будет меняться предсказуемым образом). Мы отложим до раздела ХII вопрос о том, какой именно род стабильности, вероятнее всего, предпочтет публика. Сейчас мы займемся вопросом, будет ли эмиссионный банк, конкурирующий с другими эмитентами подобных валют, иметь возможность контролировать величину собственной эмиссии так, чтобы определять рыночный курс своей валюты.
Ожидаемая ценность валюты будет, конечно, не единственным соображением, заставляющим людей покупать или одалживать ее. Но ее ожидаемая ценность будет решающим фактором, определяющим, сколько же этой валюты публика пожелает иметь на руках. Эмиссионный банк вскоре обнаружит, что желание публики держать его валюту будет существенным обстоятельством, от которого зависит ее ценность. Вначале может показаться очевидным, что эмитент валюты, полностью контролирующий ее предложение, будет способен определять ее цену до тех пор, пока находится кто-то, готовый купить ее по этой цене. Однако на самом деле проблема не так проста. Если, как мы пока предположим, цель эмиссионного банка — сохранять постоянную — измеренную в единицах его валюты — совокупную цену конкретного набора товаров, он должен противодействовать любой тенденции повышения или падения этой совокупной цены, регулируя количество своей валюты в обращении.
Контроль посредством покупки/продажи валюты и краткосрочных кредитов.
Эмиссионный банк обладает двумя способами изменения количества своей валюты, находящейся в обращении: во-первых, он может продавать или покупать свою валюту в обмен на другие валюты (или в обмен на ценные бумаги, а возможно, и на некоторые товары); во-вторых, он может сокращать или расширять свою кредитную деятельность. Для сохранения контроля над выпущенной в обращение валютой он должен будет ограничивать свою кредитную деятельность в основном относительно краткосрочными контрактами, так чтобы при сокращении или временной приостановке выдачи новых ссуд, текущие платежи по выданным ранее кредитам приводили бы к быстрому сокращению совокупной эмиссии.
Для обеспечения постоянной ценности своей валюты банк должен придерживаться следующего принципа: никогда не увеличивать ее объема свыше той общей суммы, которую готова держать публика, чтобы не увеличивать расходы, осуществляемые в этой валюте, и, следовательно, не подталкивать вверх выраженные в ней цены товаров. Нельзя также сокращать ее предложение ниже общей суммы, которую публика готова держать, поскольку иначе публика начнет сокращать расходы в ней, подталкивая цены вниз. На практике многие или даже большинство товаров из того набора, по отношению к которому должна поддерживаться стабильность валюты, будут продаваться и котироваться, главным образом, в каких-то других, конкурирующих валютах.[78] Поэтому, банк должен будет следить не столько за тем, как изменения в обращении его валюты непосредственно влияют на цены других товаров, сколько за тем, как они влияют на обменные курсы других валют, в которых эти товары преимущественно продаются и покупаются на рынке. Хотя задача установления соответствующих обменных курсов (с учетом данных обменных курсов между различными валютами) будет сложной, компьютер поможет сделать почти мгновенный расчет, так что банк будет знать ежечасно, увеличивать ли ему или уменьшать объем своей валюты, предлагаемой для ссуд и/или для продажи. Быстрые, незамедлительные меры будут приниматься путем покупки или продажи валюты на бирже, но длительный эффект может быть достигнут только путем изменения ссудной политики.
Текущая эмиссионная политика.
В этом параграфе я намерен изложить более детально, как должен действовать эмиссионный банк, чтобы удержать ценность своей валюты на избранном постоянном уровне. Основой для повседневных решений, касающихся его ссудной политики (а также продаж и покупок валют на валютной бирже), должны служить результаты постоянных вычислений на компьютере, в который непрерывно вводится, по мере поступления, самая свежая информация о ценах на товары и обменных курсах. Характер этих вычислений можно проиллюстрировать на примере следующей упрощенной таблицы (Таблица II). Я пренебрегаю здесь вопросом о том, насколько должны или не должны учитываться транспортные расходы на пути от главного рынка к некоему общему центру или отдельные статьи, отражающие затраты на разные виды транспорта.
Важнейшей информацией будет ключевое число в правом нижнем углу таблицы, получаемое либо в результате такого подбора объемов различных товаров, чтобы на исходную дату их совокупная цена в дукатах равнялась 1.000, либо в результате выбора 1.000 в качестве базы для расчета индексного числа. Эта величина и ее текущие изменения должны служить сигналом, указывающим руководителям банка, как им следует поступать. Появившееся на экране число 1.002 скажет им, что нужно ужесточить контроль, то есть, ограничить ссуды (делая их дороже или, предоставляя более избирательно и продавая другие валюты более свободно); число 0.997 скажет, что они могут слегка расслабиться и расширить продажи.[79] Влияние такого сокращения или расширения эмиссии на цены товаров будет по преимуществу косвенным — через обменные курсы валют, за которые, в основном, продаются и покупаются эти товары. Оно будет прямым только для товаров, которые продаются и покупаются преимущественно за дукаты.
Таблица II. Иллюстрация схемы стабилизации валюты.
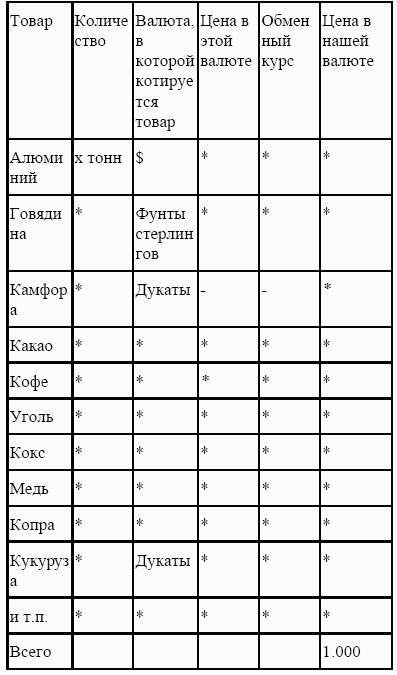
Тот же сигнал должен подаваться на валютной бирже и, если банк создал себе репутацию учреждения, способного на быстрые и эффективные меры по выправлению любых отклонений, его усилиям будет способствовать повышение спроса на его валюту, когда ожидается повышение курса в условиях, когда ценность его валюты ниже нормальной (1.002 на таблице), либо на снижение спроса, когда ожидается небольшое понижение курса (число упало до 0.997). Ясно, что такая политика при ее последовательном проведении должна сократить колебания ценности валюты относительно избранного товарного стандарта до очень узкого диапазона.
Решающий фактор: спрос на валюту.
Представляется несомненным, что в условиях, когда банк понимает значение готовности публики держать его валюту, а, значит, и его бизнес, а также понимает, что эта готовность зависит от сохранения ценности его валюты, то он будет не только способен, но и вынужден достигать этого результата с помощью соответствующего непрерывного регулирования количества валюты, находящейся в обращении, делая это прямо или косвенно (через цены других валют). Решающим фактором, о котором банк должен помнить, чтобы удержать большую и растущую массу своей валюты в обращении, будет не спрос на ссуды, а желание публики держать эту валюту. Поэтому, неосторожное увеличение текущей эмиссии может привести к тому, что обратный приток валюты в банк начнет опережать рост спроса публики, желающей ее держать.
Пресса, как указывалось, должна внимательно следить за результатами усилий каждого эмиссионного банка и ежедневно публиковать данные об отклонениях различных валют от установленных самими эмитентами стандартов. Эмиссионным байкам следует, вероятно, позволить себе маленький, заранее объявленный стандарт допустимых отклонений в обоих направлениях. При наличии такого допуска, если банк демонстрирует свою силу и решимость быстро возвращать обменные курсы (или цены на товары в своей валюте) назад, к стандарту, игра на валютной бирже придет ему на помощь и освободит его от необходимости поспешно принимать меры, обеспечивающие абсолютную стабильность.
Пока банк успешно поддерживает ценность своей валюты на желаемом уровне, вряд ли он станет ради этой цели сокращать ее обращение так быстро, что это вызовет неприятности. Обычно причиной подобных событий в прошлом были обстоятельства, которые увеличивали спрос на наличность. Но банку придется сокращать совокупный объем валюты, находящейся в обращении, просто для того, чтобы приспособиться к условиям снижения общего спроса на его валюту в обеих ее формах. Если ссуды выдавались в основном на короткие сроки, их своевременный возврат достаточно быстро восстановит курс валюты. Все это кажется весьма простым и легким, если мы допускаем, что все конкурирующие банки стараются контролировать свои валюты с целью сохранения их ценности на постоянном уровне.
Разрушит ли конкуренция эту систему?
Каковы, однако, будут последствия, если один из конкурентов попытается выиграть, предложив какие-то другие преимущества, такие, как низкая процентная ставка или кредит в форме открытого счета, или, может быть, даже выпуск банкнот (иными словами, долговых обязательств, оплачиваемых по первому требованию) в валюте, выпускаемой другим банком? Может ли все это всерьез помешать эмиссионным банкам контролировать ценность своих валют?
Разумеется, для любого банка всегда будет сильным искушением попытаться расширить обращение своей валюты, предоставляя кредиты дешевле, чем это делают конкурирующие банки. Но поддавшийся этому искушению банк вскоре обнаружит, что если дополнительные ссуды не основаны на соответствующем приросте сбережений, такое увеличение эмиссии неизбежно рикошетом ударит по нему самому. Хотя люди, без сомнения, будут весьма охотно занимать деньги, предлагаемые по низкой процентной ставке, они не захотят держать большую долю своих ликвидных активов в валюте, об увеличении эмиссии которой они вскоре узнают из различных сообщений и по различным симптомам.
Правда, пока валюты можно почти мгновенно обменять друг на друга по известному обменному курсу, относительные цены товаров, выраженные в этих валютах, также останутся неизменными. Даже на тех товарных рынках (или в тех регионах), где большая доля спроса выражена в единицах валюты с возросшей эмиссией, а цены — в единицах всех остальных валют, цены таких товаров будут иметь тенденцию к повышению по сравнению с другими ценами. Однако решающие события будут происходить на валютной бирже. При данном обменном курсе объем валюты, предложение которой возросло, скоро приведет к росту ее доли в сумме всех валют, которые обычно держат люди. Прежде всего, каждый, у кого есть долги в валюте с более высокой процентной ставкой, чем та, которую ему предстоит уплатить, попытается получить дешевые ссуды, чтобы на них приобрести валюты для уплаты более обременительных долгов. И все банки, не снизившие своих процентных ставок, быстро вернут банку, ссужающему «по дешевке», всю его валюту, которую они получат. Результатом должно быть появление на валютной бирже избыточного предложения чрезмерно эмитированной валюты, что быстро приведет к падению ее обменного курса. И именно по этому новому обменному курсу цены на товары, обычно котирующиеся в других валютах, будут переводиться в валюту банка-нарушителя; а цены, обычно выраженные в ней, будут немедленно подброшены вверх. Падение рыночной котировки и повышение цен на товары в данной валюте скоро заставят ее обычных держателей перейти на другую валюту. Последующее сокращение спроса на нее, вероятно, быстро перекроет временный выигрыш от дешевых ссуд. Если эмиссионный банк будет, тем не менее, следовать политике дешевых ссуд, бегство от его валюты станет общим и продолжение дешевых ссуд будет означать, что все большие и большие объемы этой валюты будут выбрасываться на биржу. Мы можем с уверенностью заключить, что банк не сможет понизить реальную ценность других валют посредством чрезмерной эмиссии своей валюты. Это, безусловно, верно для случая, когда эмитенты других валют готовы, насколько это необходимо, противодействовать такой попытке, временно ограничив свою эмиссию.
Могут ли паразитирующие валюты помешать контролю за ценностью валюты?
Более трудный вопрос, ответ на который, пожалуй, не столь ясен, состоит в том, в какой мере неизбежное появление «паразитирующих валют», — то есть создание надстройки в виде пирамиды из текущих кредитов, предоставляемых банками, обслуживающими счета до востребования, ведущими чековые счета, или даже эмиссия банкнот, выраженных в валюте первоначального эмитента, — может расстроить контроль эмитента за ценностью его собственной валюты? Трудно представить себе, чтобы закон мог или должен был бы запрещать такие паразитные эмиссии, если они четко зафиксированы в качестве задолженности, которая должна быть погашена в валюте эмитента.
Ясно, что не все банки пожелают, да и не все смогут выпускать собственную валюту. Тем, кто ее не выпускает, не останется ничего иного кроме как принимать депозиты и предоставлять кредиты в некой другой валюте. Ясно, что они предпочли бы оперировать лучшей из доступных валют. Первоначальный эмитент вовсе не должен стремиться помешать этому, хотя выпуск банкнот может понравиться ему меньше, чем простое ведение чековых счетов в его валюте. На банкнотах, выпускаемых вторичным эмитентом, должно быть, конечно, четко указано, что это не оригинальные дукаты, выпущенные банком, владеющим данной торговой маркой, а просто требования на дукаты, поскольку в противном случае они будут просто подделкой. Я не вижу, каким образом обычная правовая защита фирменных знаков или торговых марок может помешать выпуску таких требований в форме банкнот, и сильно сомневаюсь в желательности предотвращения этого с помощью специального закона, особенно ввиду явного сходства между такими банкнотами и чековыми депозитами, появлению которых даже эмиссионные банки вряд ли захотят мешать.
Прежде всего, первоначальный эмитент такой валюты не должен повторять ошибок правительств, в результате которых контроль над этими вторичными или паразитирующими эмиссиями ускользнул из их рук. Эмитент должен ясно дать понять, что не готов быть поручителем вторичных эмитентов, снабжая их «наличностью» (то есть оригинальными банкнотами), в которых они будут нуждаться для погашения своих обязательств. Ниже мы увидим,[80] как правительства попали в эту ловушку и позволили, чтобы их монополия на эмиссию денег была подорвана самым нежелательным образом.[81]
Решение этой, самой серьезной проблемы, возникающей в рамках нашей схемы, состоит, как мне кажется, в следующем. Хотя частные эмитенты должны будут терпеть появление «паразитического» обращения депозитов и банкнот того же наименования, им следует не способствовать этому, а скорее, ограничивать этот процесс, дав ясно понять с самого начала, что они не будут обеспечивать своими банкнотами «паразитные» эмиссии иначе, чем посредством обмена на, так сказать, «звонкую наличность» (hаrd саsh), то есть какую-то другую надежную валюту. Строго придерживаясь этого правила, они заставят вторичного эмитента действовать по принципу очень близкому к принципу «100-процентного обеспечения банковских операций». Таким образом, хотя «паразитирующие» эмиссии с неполным обеспечением могут продолжать существовать, они смогут удерживаться в обращении только при такой политике, при которой их ценность никогда не будет ставиться под сомнение. Хотя такая политика может ограничить масштабы обращения, а, следовательно, и прибыль первоначального эмитента, она не должна серьезно отразиться на его способность поддерживать постоянную ценность своей валюты.
Чтобы контролировать ситуацию, первоначальный эмитент валюты определенного наименования должен предвидеть последствия чрезмерного выпуска такого рода «паразитирующих» валют (или другой валюты, претендующей на поддержание равной ценности с его валютой) и безжалостно отказываться покупать их по номиналу еще до того, как ожидаемое обесценение появится в повышении некоторых товарных цен, выраженное в этих «паразитирующих» валютах. По этой причине операции эмиссионного банка с другими валютами никогда не должны быть чисто механическим делом (покупкой и продажей по постоянным ценам), основанным только на наблюдаемых изменениях покупательной способности других валют. Эмиссионный банк не должен покупать любую другую валюту по курсу, ориентируясь только на ее покупательную способность по отношению к стандартному набору товаров. Ему необходимо будет опираться на детальный анализ и здравый смысл, чтобы эффективно защитить краткосрочную стабильность своей собственной валюты. Бизнес должен в известной мере направляться прогнозами будущей динамики ценности других валют.
Глава ХII. Какой род валюты изберет республика?
Выше я выдвинул тезис о том, что публика будет выбирать из ряда конкурирующих частных валют такие, которые окажутся лучше правительственных. Теперь нам предстоит исследовать сам процесс отбора и критерии, по которым он будет производиться.
Это вопрос, по которому мы располагаем весьма скудными эмпирическими знаниями. Не помогут ответить на него и опросы общественного мнения: не побывав ни разу в такой ситуации, большинство людей никогда не думали об этом и не выработали плана собственного поведения в подобных условиях. Мы можем просто попытаться проследить, каков будет вероятный характер индивидуальных решений, исходя из общего представления о целях, ради которых люди хотят иметь деньги, и о том, как они действуют в схожих ситуациях. В конце концов, именно таким путем была создана большая часть экономической теории и сделаны выводы, как правило, подтвердившиеся впоследствии. Конечно, мы не должны ожидать, что люди, оказавшись в новой ситуации, сразу же станут действовать рационально. Однако они очень скоро выяснят, какое поведение более всего отвечает их интересам, если не благодаря своей проницательности, то, учась на собственном опыте, или подражая наиболее удачливым.[82] Серьезное изменение, такое, как мы рассматриваем здесь, может вначале создать большую неопределенность и путаницу. Однако я не думаю, что стоит сомневаться в способности людей вскоре разобраться там, где ответы могут быть найдены в области рациональных соображений. На практике скорость этого процесса может быть различной в зависимости от особенностей той или иной страны.[83]
Четыре способа использования денег.
Существует четыре главных способа использования денег, которые и определяют выбор определенного вида валюты среди нескольких. Деньги используются, во-первых, для покупки товаров и услуг за наличные; во-вторых, для создания резервов на будущее; в-третьих, в контрактах с отсроченными платежами и, наконец, как счетная единица, особенно в бухгалтерском деле. Хотя принято рассматривать эти способы применения как различные «функции» денег, но на самом деле в этом нет особого смысла. В сущности, все они представляют собой всего лишь следствия основной функции денег как средства обмена и только в исключительных случаях, например, при быстром обесценении средства обмена, приобретают самостоятельность. Кроме того, они настолько взаимосвязаны, что хотя, на первый взгляд, разные свойства денег служат различным целям, в действительности деньги выполняют одну функцию, выступая в качестве счетной единицы, вследствие чего стабильная ценность денег оказывается наиболее желательным качеством. Хотя поначалу может показаться, что решающим при отборе валют будет удобство при пользовании ими для повседневных покупок, я убежден, что задавать тон будет их пригодность в качестве счетной единицы.
1) Покупки за наличные.
Для громадной массы работающих по найму главный интерес будет, вероятно, заключаться в возможности совершать ежедневные покупки в той валюте, в которой люди получают заработную плату, имея возможность всюду находить цены, указанные в той валюте, которой они пользуются. Однако если владельцы магазинов уверены, что могут мгновенно обменять любую валюту на любую другую по известному курсу, они должны будут весьма охотно принимать всякую валюту по соответствующей цене. Вероятно, будут быстро разработаны электронные кассовые аппараты, не только мгновенно показывающие эквивалент любой цены в любой желаемой валюте, но также связанные через компьютер с банками, так что фирмы смогут немедленно получать, кредит, эквивалентный сумме выручки, в той валюте, в которой они держат счета.[84] Вместе с тем, если в данной местности широко пользуются двумя-тремя валютами, лавочники сочтут удобным ставить ценники, выполненные, например, разными цветами для каждой валюты, чтобы облегчить сравнение цен в разных магазинах и разных валютах.
2) Создание резервов для будущих платежей.
Кроме возможности использовать регулярные поступления для своих обычных трат, человек, живущий на заработную плату, будет, вероятно, заинтересован главным образом в ее стабильности.
И хотя при платежах по закладным и взносах за товары, купленные в рассрочку, он может получать некоторый выигрыш от обесценения валюты, в целом контракт о найме будет определять его заинтересованность в валюте, курс которой повышается.
Ясно, что все держатели наличных денег, то есть все вообще, предпочтут иметь валюту с повышающейся ценностью. По этой причине может возникнуть существенный спрос на такие деньги; но занимать деньга в этой валюте будет явно невыгодно для заемщиков, а банкам невыгодно будет поддерживать ее ценность выше той, по которой они выпускали валюту. Возможно, ограниченное число банкнот такой «дорожающей» валюты может выпускаться и использоваться для специальных целей, но крайне маловероятно, что они найдут широкое применение. Вероятно, основной спрос будет предъявляться на стабильную валюту, в которой люди, как ожидается, должны платить долги.
3) Стандарт для отсроченных платежей.
Когда мы переходим к третьему предназначению денег — средства оплаты отсроченных платежей, исходные интересы участников контракта будут, конечно, прямо противоположными: кредиторы предпочтут дорожающую, а заемщики — обесценивающуюся валюту. Однако, состав каждой группы будет достаточно смешанным: группа «кредиторов» будет включать всех работающих по найму и собственников капитала, а группа «должников» — банки, предприятия и фермеров. Поэтому кажется маловероятным, что рыночные силы создадут сильный перевес какой-то одной стороне. И хотя в краткосрочной перспективе участники сделок либо выиграют, либо проиграют от изменения ценности валюты при выдаче или получении кредитов, все они, вероятно, вскоре обнаружат, что эти выгоды и убытки были лишь временными и, скорее всего, исчезнут, как только процентные ставки приспособятся к ожидаемому движению цен.
4) Надежная счетная единица.
Мне кажется, что решающим фактором, который вызовет всеобщее предпочтение валюты со стабильной ценностью, будет то, что только в такой валюте возможны реалистические расчеты и, следовательно, успешный в долгосрочной перспективе выбор между альтернативными валютами, использующимися в производстве и торговле. В частности, главная цель бухгалтерского учета — обеспечить, чтобы основной капитал предприятия не проедался и чтобы в распоряжение акционеров поступал только действительный чистый выигрыш, показываемый как прибыль — может быть достигнута только в том случае, когда ценность счетной единицы близка к стабильному уровню.
Попытка дальнейшего объяснения причин, почему успешные экономические расчеты возможны только при стабильной ценности денег, поднимает вопрос: что именно мы имеем в виду под «ценностью денег», а также вопросы о различных аспектах, в которых эта ценность может оставаться стабильной. Мы отложим ответы на эти вопросы до раздела ХIII. Здесь нам достаточно эмпирического факта: эффективное сохранение капитала и контроль за издержками возможны только в том случае, если счета ведутся в денежной единице, которая в определенном смысле остается достаточно стабильной. Поэтому мы временно оставляем этот предмет, делая вывод, что, по крайней мере, в долгосрочной перспективе, эффективный выбор между конкурирующими валютами будет обычным конкурентным выбором. Преобладающей окажется валюта, которой отдадут предпочтение те, кому она помогла преуспеть и кому, вследствие этого, будут подражать другие.
Глава ХIII. Что такое «ценность денег»?
Подходя к проблеме с чисто научной точки зрения, можно заметить, что такого явления как совершенно стабильная ценность не существует, ни для денег, ни для чего бы то ни было еще. Ценность есть отношение, коэффициент эквивалентности, или, как сказал У. С. Джевонс, «косвенный способ выражения пропорции»,[85] которую можно установить только определив то количество одного объекта, которое оценивается как равное «эквивалентному» количеству другого объекта. Два объекта могут иметь постоянную относительную ценность в терминах друг друга, однако высказывание о том, что ценность чего-то не изменилась, лишено смысла, если при этом не конкретизируется, об отношении к какому другому объекту идет речь.
Когда мы привычно, но опрометчиво пользуемся такими выражениями как «ценность пива более стабильна, чем ценность свеклы» (и это максимум того, что еще имеет какой-то смысл), в действительности мы хотим сказать, что относительная ценность пива, или его «обменный курс», остается более стабильной по отношению к большему числу других товаров или в течение большего промежутка времени, чем это можно сказать о свекле и множестве других товаров. Для обычных товаров и услуг мы, прежде всего, имеем в виду их отношение к деньгам. Когда мы применяем понятие «ценность» к самим деньгам, это означает, что цены большинства товаров не изменяются преимущественно в одном направлении, либо что их изменения будут относительно невелики и непродолжительны.
«Стабильная ценность денег».
Однако некоторые цены на свободном рынке меняются всегда. Мы иногда чувствуем, что ценность денег осталась приблизительно на том же уровне, хотя многие цены изменились, а иногда — что ценность денег определенно увеличилась или уменьшилась, хотя изменились цены только некоторых значимых товаров, но зато у всех в одном и том же направлении. Но если индивидуальные цены постоянно меняются, что же мы тогда называем стабильной ценностью денег?
В первом приближении, конечно, вполне очевидно, что общая власть над товарами, которую дает некоторая сумма денег, уменьшилась, если эта сумма позволяет приобрести меньшее количество большинства из них и большее количество только малой части из них. Если эти изменения уравновешивают друг друга, то можно сказать, что власть над товарами осталась примерно той же самой. Однако для наших целей нам, разумеется, необходимо, более точное определение понятия «стабильная ценность денег» и более точное определение выгод, которых мы ожидаем от этого явления.
Взаимопогашающиеся отклонения.
Как мы видели, основные помехи, генерируемые изменениями в ценности денег, возникают из-за воздействия этих изменений на отсроченные платежи и на использование денежных единиц в качестве основы для калькулирования затрат и бухгалтерского учета. В обоих случаях принимаемые решения сталкиваются с непреодолимой для индивидуума реальностью: будущая динамика большинства цен непредсказуема.[86] Риск, связанный с этим обстоятельством, можно снизить, основывая расчеты на ожидаемых значениях будущих цен, от которых фактические цены могут отклоняться как в одну, так и в другую сторону на любое заданное количество процентных пунктов с некоторой вероятностью. Медиана вероятных будущих отклонений будет правильно оценена только в том случае, если она равна нулю и, следовательно, совпадает с вероятным поведением большого количества цен, которые достаточно устойчивы или негибки.[87]
Лучше всего проиллюстрировать это на двух диаграммах. Если ценность денег регулируется таким образом, что соответствующий средний уровень цен остается постоянным, то вероятность будущих колебаний цен, которые придется учитывать при планировании любой будущей деятельности, может быть представлена следующим образом (см. рис. 1).
Рис. 1. Агрегированная цена товаров, проданных по изменившимся ценам, в процентах к ценам предыдущего периода.
а) стабильный общий уровень цен.


Хотя в этом случае будущие изменения отдельных цен остаются непредсказуемыми, что неизбежно в условиях функционирования рыночной экономики, при этом достаточно велика вероятность того, что в долгосрочной перспективе воздействия этих непредсказуемых изменений на жизнь людей будут, в общем, и в целом взаимно погашаться. По крайней мере, они не будут отклонять ожиданий публики в одну какую-то сторону, и тем самым расчеты, основанные на гипотезе о стабильности цен, будут достаточно успешными (для ситуации, когда более точная информация отсутствует).
Ситуация, при которой изменения индивидуальных цен ведут к повышению среднего уровня всех цен, будет выглядеть примерно как на рис. 2.
Рис. 2. Агрегированная цена товаров, проданных по изменившимся ценам, в процентах к ценам предыдущего периода.
б) рост общего уровня цен.

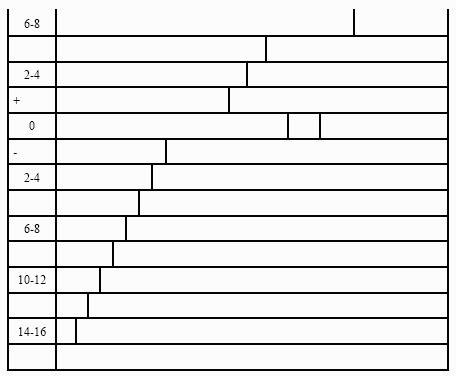
В этом случае у индивидуума-предпринимателя будет также мало оснований для правильного прогнозирования медианы всех этих изменений, как и для предсказания движения отдельных цен. Поэтому ему уже не удастся в своих расчетах и решениях полагаться на некоторый медианный уровень, от которого индивидуальные колебания цен отклонялись бы в ту или иную сторону с равной вероятностью. Успешные расчеты, или эффективный бухгалтерский учет капитала и издержек, в этой ситуации становятся невозможными.
Чем дальше, тем сильнее в такой ситуации люди будут стремиться получить такую счетную единицу, изменение ценности которой было бы более тесно увязано с общей тенденцией, и даже, быть может, вынуждены будут использовать в качестве счетной единицы что-то такое, что нельзя использовать в качестве средства обмена.[88]
Критерии выбора.
Смещение распределения изменений цен, вызываемое изменениями количества денег, и проистекающую из этого трудность для прогнозирования, калькулирования и учета не следует путать с процессом временных изменений в структуре относительных цен, процессом, который также дезорганизует производство. Ниже мы рассмотрим,[89] каким образом стабилизация ценности денег может в значительной мере предотвратить такую дезориентацию, неизбежно ведущую к смене экономического роста спадом, потере огромной части инвестиций и безработице. Мы утверждаем, что в этом состоит одно из главных преимуществ стабильной валюты. Но едва ли можно утверждать, что пользователи выберут валюту со стабильной ценностью именно по этим соображениям. Отмеченный выше дезориентирующий эффект они вряд ли уловят и примут в расчет, решая какие деньги использовать, хотя наблюдения за плавным течением дел в регионах со стабильной валютой могут побудить людей из других регионов предпочесть сходную валюту. Индивидуум также не смог бы защитить себя от этого эффекта, используя стабильную валюту сам, поскольку структура относительных цен будет одной и той же в терминах различных конкурирующих валют и указанных искажений нельзя будет избежать, пока бок о бок со стабильными валютами широко будут использоваться нестабильные.
Причина, по которой люди предпочтут стабильную (в единицах товаров) валюту, будет, следовательно, состоять в том, что такая валюта поможет им минимизировать последствия неизбежной непредсказуемости ценовых изменений, ибо ошибки в противоположных направлениях будут в большинстве случаев взаимно погашать друг друга. Такого взаимного погашения не произойдет, если медиана, вокруг которой группируются отклонения индивидуальных цен, равна некоторой неизвестной ненулевой величине. Даже если мы согласимся с тем, что стабильные деньги, которыми люди предпочтут пользоваться, создадут ситуацию, когда индивидуальные цены товаров, в которых люди больше всего заинтересованы, будут (в этих деньгах) с равной вероятностью расти или падать, это еще не говорит нам о том, какой уровень цен большинство людей предпочтет видеть в качестве постоянного. Разные люди или предприятия будут, очевидно, интересоваться ценами разных товаров. А совокупные цены на разные наборы товаров будут, разумеется, меняться по-разному.
Эффективность учета — снова решающий фактор.
Хотя мы, вероятно, склонны обращать внимание, прежде всего на розничные цены или на уровень стоимости жизни и хотя большинство индивидуальных потребителей могло бы предпочесть деньги, стабильные в этом отношении, маловероятно, чтобы валюта, регулируемая таким образом, нашла широкое применение. Стоимость жизни различается в зависимости от места, и изменения в ней также происходят с неодинаковой скоростью. Бизнес, несомненно, предпочел бы деньги, принимаемые в более обширных регионах. Наиболее важными для расчетов и бухгалтерского учета (а, следовательно, и для эффективного использования ресурсов) на каждом предприятии, полагающемся на общую стабильность цен, а не на свои специализированные знания конкретного рынка, будут цены на повсеместно продаваемые продукты, такие, как сырье, продовольствие и некоторые стандартизованные промышленные полуфабрикаты. Их дополнительное преимущество состоит в том, что торговля ими осуществляется на регулярных рынках, информация о ценах на них может поступать быстро, кроме того, их цены, по крайней мере, в случае сырья, особенно чувствительны и поэтому дают возможность принимать оперативные меры с тем, чтобы предвосхищать тенденции в общем движении цен (которые часто в первую очередь и проявляются по таким товарам).
Вполне возможно, что регулирование эмиссии, непосредственно направленное на стабилизацию цен на сырье, выразится даже в большей стабильности цен на потребительские товары, чем меры, непосредственно направленные на стабилизацию последних. Значительный временной лаг, который, как показывает опыт, существует между изменениями количества денег и изменениями уровня цен потребительских товаров, может означать, что если откладывать регулирование выпуска валюты до тех пор, пока эффект ее избытка или нехватки не скажется на ценах потребительских товаров, то весьма заметных изменений в ценах этих товаров избежать будет нельзя; в тоже время в случае сырья, где этот лаг короче, раннее предупреждение позволит быстрее принять превентивные меры.
Люди, работающие по найму, вероятно, обнаружат также, что коллективные соглашения выгодно заключать в средних ценах на сырье или в аналогичных показателях, что автоматически обеспечит получателям фиксированных доходов долю в приросте производительности.[90] Я надеюсь, во всяком случае, что таков будет преобладающий выбор, поскольку валюта, стабильная с точки зрения цен на сырье, позволит, вероятно, ближе всего подойти к обстановке, благоприятной с точки зрения стабильности общей экономической деятельности.
Оптовые товарные цены как стандарт ценности для валют в интернациональных регионах.
Я ожидаю, что, по крайней мере, в крупных регионах, намного превышающих нынешние национальные территории, люди согласятся считать стандартный набор оптовых товарных цен стандартом ценности, относительно которого они предпочли бы сохранять постоянство своей валюты. Несколько банков, создавших широкую сферу обращения валют в ответ на такую заинтересованность и выпускающих валюты различных наименований, не более или менее постоянными обменными курсами друг относительно друга, могли бы продолжить уточнение состава стандартной «корзины» товаров, цены которых в своих валютах они стремились бы держать постоянными.[91] Но эта практика не вызвала бы существенных колебаний в относительных ценностях главных валют региона. Регионы с различным сочетанием валют в обращении будут, конечно, частично пересекаться. Валюты, ценность которых основана по преимуществу на товарах, важных для какого-то определенного образа жизни или какой-то определенной группы ведущих отраслей, могли бы колебаться относительно больше в сравнении с другими валютами и все же сохранять собственную клиентуру среди людей с какими-то специфическими занятиями и привычками.
Глава ХIV. Непригодность количественной теории денег для наших целей.
Обычные предпосылки денежной теории о том, что существует только один вид валюты, «одни-единственные деньги», и что нет резкого различия между полноценными деньгами и заменителями денег, таким образом, устраняются. Вместе с ними исчезает и возможность применения так называемой количественной теории денег, даже в качестве отдаленного приближения к удовлетворительному с теоретической точки зрения определению ценности денег (а это все, что данная теория может дать).[92]
Количественная теория предполагает, конечно, что на данной территории имеется в обращении только один вид денег, количество которых можно определить путем подсчета однородных (или почти однородных) денежных единиц. Но если различные валюты, обращающиеся в регионе, не имеют постоянной относительной ценности, совокупный объем денег в обращении можно определить только исходя из относительной ценности валют и никакого другого смысла, помимо этого он не имеет. Теория, которая пригодна только для особой ситуации, даже если эта ситуация преобладала в течение долгого периода, очевидно, страдает серьезным недостатком. Хотя мы склонны принимать это на веру, сущность денег вовсе не сводится к тому, что на данной территории должен существовать только один их вид. Обычно так происходит только потому, что правительства препятствовали использованию других видов денег. Но даже при этом валютная монополия никогда не бывает полной, поскольку всегда есть значительные различия в спросе на различные формы денег и денежных заменителей разной степени ликвидности. Но если мы допускаем, что эмитенты валют постоянно конкурируют друг с другом, стремясь увеличить число пользователей свой валюты, мы не можем также предполагать, как это с известным основанием делает количественная теория для валюты одного наименования, что существует достаточно устойчивый спрос на деньги в том смысле, что совокупная ценность общей их массы будет оставаться приблизительно постоянной (или изменяться предсказуемым образом вслед за численностью населения, валовым национальным продуктом и аналогичными факторами).
Подход с точки зрения остатков наличности…
Для проблем, обсуждаемых в этой работе, нам, безусловно, понадобится инструмент более широкого применения. К счастью, он имеется в виде теории, более пригодной даже для объяснения более простых ситуаций: подход с точки зрения остатков наличности, развитый в работах Карла Менгера, Леона Вальраса и Альфреда Маршалла. Эта теория позволяет нам не только объяснить конечный эффект влияния «количества денег» на «общий уровень цен», но также исследовать процесс, в ходе которого изменения в предложении разнообразных видов денег будут последовательно затрагивать различные цены. Она делает возможным анализ, который, признаем, не может претендовать на квазиточность количественной теории, но имеет куда более широкий охват и может принимать в расчет индивидуальные предпочтения в отношении различных видов денег.
Решающее соображение, важное для наших целей, состоит в том, что в многовалютной системе не существует такой вещи как данная величина спроса на деньги. Спрос на различные виды валют будет различным; но, поскольку эти валюты не будут являться полностью взаимозаменяемыми, совершенными субститутами, показатели спроса на них просто нельзя сложить в общую сумму. Спрос на обесценивающиеся валюты может оказаться маленьким;[93] будет существовать, как мы надеемся, равенство спроса и предложения для стабильных валют;[94] и, наконец, спрос на валюты, ценность которых повышается, окажется большим.[95] В условиях свободного рынка валют, люди будут готовы продавать и покупать (по определенной цене) в обмен на любую валюту, но они не будут готовы держать любую валюту; а характеристики существующих заменителей станут влиять на спрос на любую конкретную валюту. Таким образом, не будет единого количества денег, которое можно было бы считать решающим фактором при определении их ценности.
… и скорости обращения.
Можно утверждать, что анализ спроса на остатки наличности и использование понятия скорости обращения в количественной теории формально эквивалентны. Но важно различие. Подход с точки зрения их остатков наличности привлекает внимание к основному фактору: желанию индивидуумов держать запас денег. Скорость обращения отражает результирующую статистическую величину, которая в принципе может быть достаточно постоянной на протяжении относительно длительных периодов времени, для которых имеются статистические данные. Это отчасти оправдывает притязания количественной теории, утверждающей простую связь между «данным» количеством денег и «данным» уровнем цен. Но все же это утверждение зачастую обманчиво, поскольку легко ассоциируется с ошибочным убеждением, будто денежные изменения затрагивают только общий уровень цен. Именно по этой причине эти изменения часто считают вредными, как будто они повышают или понижают все цены одновременно и в той же самой мере. Однако реальный вред от них заключается в дифференцированном воздействии на разные цены, которые по очереди изменяются весьма беспорядочно и в очень разной степени, так что в результате вся структура относительных цен искажается и ориентирует производство в неверных направлениях.
К несчастью, лорд Кейнс практически не воспользовался этим важнейшим вкладом в теорию денег, внесенным в нее кембриджской традицией, идущей от Маршалла. Хотя и критикуя всю современную денежную теорию за тенденцию вести анализ так, как если бы цены всегда изменялись одновременно, он почти полностью оставался в русле количественной теории Ирвинга Фишера (даже выдвигая аргументы против нее). Едва ли не главный ущерб, нанесенный кейнсианским течением объяснению экономического процесса, состоит в том, что понимание факторов, определяющих как ценность денег, так и влияние денежных изменений на стоимость конкретных товаров, было по большей части утрачено. Я не могу пытаться дать здесь хотя бы сжатый пересказ этого центрального раздела теории денег и вынужден ограничиться рекомендацией экономистам, имевшим несчастье изучать теорию денег в институтах, где полностью господствовали кейнсианские взгляды, но все еще стремящимся понять теорию ценности денег, восполнить пробел, проработав сперва два тома «Теории цен» А. У. Марджета [Аrthur W. Маrgеt, Тhе Тhеоrу оf Рriсеs, 2 vоls., Рrеntiсе-Наll, Nеw Yоrк аnd Lоndоn, 1938 аnd 1942], и опустив затем большую часть литературы за последующие 25 лет, обратиться к недавней книге профессора Акселя Лейонхуфвуда [Ахеl Lеijоnhufvud, Оn Кеуnеsiаn Есоnоmiсs аnd thе Есоnоmiсs оf Кеуnеs, Охfоrd Univеrsitу Рrеss, Nеw Yоrк аnd Lоndоn, 1968],[96] способной послужить путеводителем по работам периода, который пропускать не следует.
Замечание о монетаризме.
С тех пор, как дала о себе знать реакция протеста против господства кейнсианской догмы, стало обычным делом зачислять в монетаристы всех, кто считал ошибочным отрицание Кейнсом того факта, что «инфляционное или дефляционное движение обычно вызывается, или неизбежно сопровождается… изменениями в количестве денег и скорости их обращения».[97] Этого монетаризма, конечно же, придерживались до Кейнса почти все экономисты, за исключением очень немногих диссидентов и чудаков, включая в частности тех европейских экономистов, которые из-за своих советов в области экономической политики несут ответственность за великие инфляции 20-х годов. Я согласен с этими монетаристами, в частности, в том, что теперь, вероятно, считается их ключевым пунктом, а именно, что любая инфляция представляет собой, выражаясь современным языком, инфляцию спроса (dеmаnd-рull inflаtiоn) и что не существует, если говорить об экономическом механизме, такого явления как инфляция издержек — если только не считать частью экономических причинно-следственных зависимостей политические решения об увеличении количества денег в ответ на повышение ставок заработной платы, потому, что иначе, мол, это вызвало бы безработицу.[98]
Я расхожусь с большинством других монетаристов и в частности, с ведущим представителем этой школы профессором Милтоном Фридманом в том, что считаю простую количественную теорию денег даже для ситуаций, где на данной территории применяется только один вид валюты, всего лишь полезной, при этом весьма грубой, попыткой приблизиться к действительно адекватно объяснению. Она, однако, становится совершенно бесполезной, когда на определенной территории одновременно используются несколько конкурирующих видов денег. Хотя этот недостаток становится серьезным только в ситуации множественности конкурирующих валют, которую мы здесь рассматриваем, феномен замены одних вещей, считающихся в теории деньгами, другими, которые теория не считает таковыми, неизбежно нарушает строгость ее выводов.
Главный недостаток монетаристской школы состоит, мне кажется, в том, что, подчеркивая влияние изменений в количестве денег на общий уровень цен, она целиком сосредотачивается на пагубном влиянии инфляции и дефляции на отношениях между должниками и кредиторами, игнорируя еще более важные и вредные последствия вливаний и изъятий денег из обращения на структуру относительных цен и проистекающих из них неэффективное размещение ресурсов, в особенности же — дезориентацию инвестиций.
Здесь не место рассматривать во всей полноте теоретические тонкости, по поводу которых существуют значительные разногласия внутри самой монетаристской школы, хотя эти тонкости крайне важны для оценки результатов наших предложений. Мое принципиальное возражение против чисто количественной теории денег состоит в том, что даже при единственной валюте, обращающейся на данной территории, не существует, строго говоря, такой вещи, как данное количество денег и что любая попытка разграничить существующие группы средств обмена, выраженные в терминах единственной денежной единицы, так как будто они являются однородными или полностью взаимозаменяемыми, обманчива даже в обычной ситуации. Это возражение приобретает, разумеется, решающее значение, когда речь идет о нескольких конкурирующих валютах.
Стабильный уровень цен, высокий и устойчивый уровень занятости не требуют или не допускают, чтобы общее количество денег оставалось постоянным или изменялось в постоянном темпе. Требуется нечто похожее и вместе с тем отличающееся по сути, а именно, чтобы количество денег (или, скорее, совокупная ценность всех наиболее ликвидных активов) удерживалось бы на таком уровне, чтобы люди не стремились сокращать или увеличивать свои расходы с целью приспособления размеров остатков наличности к изменившимся предпочтениям ликвидности. Поддержание массы денег постоянной не означает, что их приток должен оставаться постоянным: ведь чтобы заставить его вести себя желаемым образом, предложение денег должно обладать значительной эластичностью. При управлении денежными средствами достижение строго определенного объема денег в обращении не может считаться конечной целью даже в случае существования территориального эмитента-монополиста. Тем более это является неверным в условиях конкурирующих эмиссий. То, чего нужно добиваться — это определения необходимого количества денег — такого, при котором цены будут оставаться постоянными. Никакая власть не может заранее установить «оптимального количества денег», выявить это может только рынок. Оно может быть обеспечено только продажей и покупкой по фиксированным ценам набора товаров, совокупную цену которых мы хотим сохранить стабильной.
Что касается предложения профессора Фридмана о законодательном установлении предельной нормы эмиссии, выше которой эмитенту-монополисту не будет позволено увеличивать количество денег в обращении, я могу только сказать, что не хотел бы быть свидетелем того, что случится, если в условиях действия такого стандарта когда-либо окажется известно, что объем денег в обращении приближается к установленному законом верхнему пределу и поэтому возросшая потребность в ликвидных средствах не может быть удовлетворена.[99]
Почему индексация не заменяет стабильной валюты.
Обычно подчеркивают наиболее широко и болезненно ощущаемые пагубные последствия, которые вызывает инфляция, а именно — ее влияние на отношения между должниками и кредиторами, в особенности для получателей фиксированных доходов. Это привело к предположению, что подобные последствия могут быть смягчены, если оговорить долгосрочные обязательства в терминах «табличного стандарта», то есть непрерывно корректировать номинальную сумму долга в соответствии с изменениями индекса цен. Разумеется, верно, что такая практика устранит наиболее вопиющие проявления несправедливости, возникающие из-за инфляции и смягчит наиболее тяжкие страдания, непосредственно вызываемые ею. Но это далеко не самый страшный ущерб, наносимый инфляцией. Принятие такого паллиатива для «лечения» некоторых симптомов, вероятно, ослабит общественное сопротивление инфляции, тем самым продлив и усугубив ее. В долгосрочной перспективе это значительно увеличит экономический ущерб и, в особенности, страдания, причиняемые безработицей, которую влечет за собой инфляция.
Каждый, разумеется, знает, что инфляция влияет не на все цены одновременно, но заставляет разные цены подниматься в определенной последовательности и потому меняет соотношения между ними, хотя привычная статистика изменения средних цен скрывает сдвиги в относительных ценах. Изменение относительных доходов — один из наиболее явных при поверхностном наблюдении эффектов искажения всей структуры относительных цен. Но в долгосрочной перспективе еще более пагубное для функционирования всей экономики последствие, которое, в конечном счете, делает систему свободного рынка неработоспособной, заключается в том, что искаженная структура цен порождает неэффективное использование ресурсов, отвлекая рабочую силу и другие факторы производства (в особенности, капитал) в сферы, остающиеся прибыльными только в условиях ускоряющейся инфляции. Именно этот эффект создает главные волны безработицы,[100] но экономисты, использующие макроэкономический подход, обычно либо пренебрегают, либо недооценивают его.
Этот тяжелейший ущерб, наносимый инфляцией, ни в коей мере не устраняется индексированием. В самом деле, правительственные меры такого рода, облегчающие жизнь в условиях инфляции, в конечном счете, должны вести к ухудшению положения. Безусловно, они не облегчают борьбу с инфляцией, поскольку люди меньше осознают, что именно инфляции они обязаны своими страданиями. Совершенно неоправданно предположение профессора Фридмана о том, что «…устраняя искажения в системе относительных цен, вызванные инфляцией, широкое распространение пунктов о повышении оплаты в соответствии с ростом стоимости жизни в трудовых контрактах облегчит для публики распознавание изменений темпов инфляции, тем самым, сократив временной лаг приспособления к подобным переменам и придав, таким образом, большую чувствительность и гибкость номинальному уровню цен».[101]
Такое сопротивление инфляции, при смягчении некоторых видимых ее эффектов, будет слабее, а продолжаться она будет, соответственно, дольше.
Правда, профессор Фридман открыто отвергает любые предположения, что индексация является заменой стабильных денег,[102] но он пытается сделать ее более терпимой в краткосрочной перспективе, а я считаю любое подобное предприятие чрезвычайно опасным. Несмотря на его отрицание, мне кажется, что до некоторой степени это даже ускорит инфляцию. Это безусловно, укрепит требования отдельных групп рабочих, чья реальная зарплата должна упасть,[103] сохранить неизменной их реальную заработную плату. Но это означает, что всякое повышение чьих-либо ставок заработной платы относительно остальных будет оборачиваться ростом номинальных ставок у всех работников, за исключением самых низкооплачиваемых, а это само по себе сделает продолжение инфляции неизбежным.
Иными словами, мне кажется, что эти и любые другие попытки принять жесткие цены и ставки как неизбежность и приспособить к ним денежную политику[104] есть один из шагов, которые на первый взгляд диктуются практической необходимостью, но в долгосрочной перспективе делающей структуру ставок заработной платы все более и более жесткой и тем самым ведущий к разрушению рыночной экономики. Но политические потребности сегодняшнего дня не должны волновать ученого-экономиста. Его задача, как я не устану повторять, заключается в том, чтобы сделать политически возможным то, что сегодня еще политически невозможно. Решать, что можно сделать в настоящий момент, есть задача политика, а не экономиста, который должен постоянно подчеркивать, что упорное движение в данном направлении ведет к катастрофе.
Я полностью согласен с профессором Фридманом в вопросе о неизбежности инфляции при существующей политической и финансовой системе. Но я уверен, что если мы не изменим существующие политические условия, это приведет к разрушению нашей цивилизации. В этом смысле я признаю, что мое радикальное предложение, касающееся денег, вероятно, будет осуществимо только как часть куда более далеко идущих изменений нашей политической системы. Но часть эта — весьма существенная и в недалеком будущем будет признана необходимой. Две предлагаемые мной различные реформы экономического и политического порядка[105] в действительности являются, взаимодополняющими: тип денежной системы, которую я предлагаю, возможен только в условиях ограниченного правления, а ограничение власти правительства может потребовать чтобы оно было лишено и монополии на эмиссию денег. В сущности, второе должно с неизбежностью следовать из первого.
Исторические свидетельства.
Профессор Фридман с тех пор[106] более полно разъяснил свои сомнения по поводу действенности моего предложения и заявил, что «у нас достаточно эмпирических и исторических данных, показывающих, что эти надежды[107] на самом деле не могут оправдаться, что частные валюты с надежной покупательной способностью не вытеснят правительственные валюты».
Я не могу найти свидетельств о том, что какому-то средству обмена, похожему на валюту, о которой идет здесь речь, то есть валюту, о которой публика знала, что ее эмитент может продолжать свой бизнес только при условии, что он поддерживает ее ценность на постоянном уровне, на валюту, которую можно было использовать во всех обычных банковских операциях и которая признавалась законом в качестве инструмента для заключения контрактов, ведения бухгалтерского учета и совершения расчетов, не было отдано предпочтение перед обесценивающейся официальной валютой. Таких свидетельств нет просто потому, что такой ситуации, по-видимому, никогда не существовало. Вполне возможно, что во многих странах выпуск такой валюты формально не запрещен, но остальные условия, как правило, отсутствуют. И каждый знает, что если такой частный эксперимент будет обещать успех, правительства сразу же вмешаются, чтобы этому воспрепятствовать.
Если попытаться найти исторические свидетельства, возможного поведения людей в ситуации, когда они могут свободно выбирать используемую валюту, то вытеснение фунта стерлингов с арены международной торговли, где он служил общей денежной единицей, сразу после начала его непрерывного обесценения, кажется серьезным подтверждением моих ожиданий. Все, что мы знаем о поведении индивидуумов, которым приходится иметь дело с плохими национальными деньгами и сталкиваться с правительством, не гнушающимся никакими средствами принуждения людей к использованию выпускаемых им денег, указывает на вероятный успех любых денег, которые имеют желательные для публики свойства, если ей искусственно не мешают ими пользоваться. Американцы, к счастью для себя, никогда не переживали периода, когда все граждане страны считали более безопасной не свою собственную, а другую национальную валюту. Но на европейском континенте было немало случаев, когда, люди вместо своих национальных валют использовали бы доллары. Они так и поступали, причем в гораздо большей мере, чем допускалось законом, и приходилось прибегать к жестоким наказаниям, чтобы не позволить быстро распространиться этой привычке. Вспомним о миллиардах неучтенных долларовых банкнот, несомненно, находящихся в частных руках по всему миру.
Я никогда не сомневался, что большинство людей не сразу признает преимущества подобной новой валюты, и предполагал даже, что если предоставить такую возможность, то вначале массы обратятся скорее к золоту, чем к каким бы то ни было формам бумажных денег. Но как всегда бывает, успех тех немногих, кто быстро поймет преимущества действительно стабильной валюты, в конце концов, побудит других к подражанию.
Однако я признаться, несколько удивлен тем, что среди всех именно профессор Фридман так мало доверяет способности конкуренции создать лучшие денежные инструменты, поскольку Фридман, кажется, отнюдь не считает, что это когда-либо окажется под силу монополии и просто опасается лености, вызываемой старыми привычками,[108]
Глава ХV. Желательная динамика предложения валюты.
До сих пор мы условно допускали, что тот вид денег, которым предпочтут пользоваться отдельные люди, будет также и наиболее благоприятным для беспрепятственного функционирования рыночного процесса в целом. Хотя это похоже на правду и, как мы увидим, примерно соответствует действительности, но, тем не менее, это не является самоочевидным. Нам еще предстоит исследовать обоснованность такого представления. Возможно, что использование одного конкретного вида валюты может быть самым удобным для каждого отдельно взятого человека, но при этом ему было бы лучше, чтобы все остальные пользовались какой-либо другой валютой.
Мы видели,[109] что успешная экономическая деятельность (или реализация тех ожиданий, которые к ней привели) зависит, главным образом, от более или менее точного предвидения будущих цен. Такие предсказания будут основываться на текущих ценах и оценке тенденций их изменений, но будущие цены всегда остаются в какой-то мере неопределенными, ибо обстоятельства, от которых они зависят, большинству индивидов неизвестны. В самом деле, функция цен состоит именно в том, чтобы как можно быстрее сообщать, о тех изменениях, о которых индивидуум не может знать, но с которыми ему нужно согласовать свои планы. Эта система работает потому, что в целом текущие цены — достаточно надежные индикаторы вероятных будущих цен, подверженные только тем «случайным» отклонениям, которые, как мы видели, в случае если средние цены остаются постоянными, скорее всего, нейтрализуют друг друга. Мы видели так же, как такое взаимное погашение противоположных изменений становится невозможным, если имеет место существенный общий сдвиг цен в каком-нибудь одном направлении. Но текущие цены конкретных товаров или групп товаров могут начать вводить в заблуждение, если они станут определяться одноразовыми, неповторяющимися событиями, такими, как временный приток или отток денег из системы. Ибо столь явные отклонения спроса от определенной траектории странным образом являются самообратимыми: они систематически толкают производственные усилия в тех направлениях, где их невозможно поддерживать. Самые серьезные из повторяющихся искажений в распределении ресурсов возникают, когда в результате впрыскивания (или изъятия) какого-то количества денег, денежные средства, доступные для инвестирования, возрастают существенно выше (или падают существенно ниже) тех объемов, которые передаются в настоящее время от потребления на инвестирование или сберегаются.
Хотя повторяющиеся кризисы и депрессии порождаются именно таким механизмом, он не является специфическим результатом использования какой-либо конкретной валюты, который пользователи могут осознать и который может, поэтому, заставить их переключиться на другую валюту. Следует ожидать, что на выбор валюты будут влиять только такие ее свойства, которые явно затрагивают сферу деятельности пользователей, а не косвенные эффекты изменений ее объема, которые будут сказываться по большей части на решениях других людей.
Предложение валюты, стабильные цены и эквивалентность инвестиции и сбережении.
Хотя Кнут Викселль, первый из современных экономистов обративший внимание на критическую важность этого разрыва между инвестициями и сбережениями, считал, что он исчезнет, если поддерживать ценность денег постоянной, это, к несчастью, оказалось не вполне так. Сейчас стало общепризнанным, что даже те прибавления к общему количеству денег, которые необходимы в растущей экономике для обеспечения стабильного уровня цен, могут вызывать превышение инвестиций над сбережениями. Но хотя я один из первых указал на эту трудность,[110] я склонен полагать, что эта проблема имеет лишь второстепенное практическое значение. Если бы приток или отток денежной массы никогда не превышал объема, необходимого для поддержания средних цен приблизительно постоянными, мы подошли бы к положению, при котором инвестиции приблизительно соответствовали бы сбережениям — настолько, насколько это было бы вообще возможно при использовании любого другого доступного нам метода. По сравнению с разрывом между инвестициями и сбережениями, который неизбежно сопровождает сильные колебания в уровне цен, порядок этих расхождений при стабильном уровне цен окажется, вероятно, таким, что нам не придется о них беспокоиться.
Фикция «нейтральных денег».
У меня создалось впечатление, что экономисты заходят слишком далеко в вопросе о степени стабильности, достижимой или даже желательной при любом мыслимом экономическом порядке и, к несчастью, поощряют этим политические требования, касающиеся гарантий занятости при данном уровне желательной для занятых заработной платы — требования, которые в долгосрочной перспективе не сможет удовлетворить никакое правительство. Такое полное соответствие или совпадение индивидуальных планов, которое следует из теоретической модели совершенного рыночного равновесия основанной на гипотезе, что деньги, необходимые для опосредованного обмена, не оказывают влияния на относительные цены, является чистым вымыслом, не имеющим ничего общего с действительностью. Я сам ввел в оборот выражение «нейтральные деньги»,[111] но только ради того, чтобы описать эту принимаемую почти всеми посылку, лежащую в основе теоретического анализа. Моей целью было поставить вопрос, могут ли какие-либо реальные деньги обладать этим свойством, а вовсе не предлагать эту идею в качестве модели для денежной политики.[112] С тех пор я давно уже пришел к заключению, что никакие реальные деньги не могут быть нейтральными в этом смысле, и что мы должны довольствоваться системой, способной быстро исправлять неизбежные ошибки. Как мне кажется, наибольшим приближением к таким условиям, которых мы вообще можем надеяться достичь, будет состояние, при котором средние цены «первичных факторов производства» будут оставаться постоянными. Но поскольку для средних цен земли и труда нелегко найти статистические измерители, наиболее доступным для нас приближением к этой цели будет сохранение стабильности цен на сырье и, может быть, некоторых других оптовых цен. Эту стабильность, как мы надеемся и, может обеспечить эмиссия валют на конкурентной основе.
Я готов признать, что подобное временное решение,[113] хотя и обеспечивает несравнимо лучшие деньги и гораздо большую общеэкономическую стабильность, чем мы когда-либо имели, оставляет открытым множество вопросов, на которые у меня нет готовых ответов. Но оно отвечает нашим самым насущным нуждам намного больше, чем любые возможные перспективы, открывающиеся если мы отказываемся рассматривать вопрос об уничтожении монополии на эмиссию денег и о свободной конкуренции в деле обеспечения валютой.
Возросший спрос на ликвидность.
Чтобы рассеять сомнение относительно возможности поддержания стабильного уровня цен, которое я и сам разделял какое-то время, мы можем кратко обсудить, что произойдет, если однажды большинство членов сообщества пожелает держать намного большую, чем прежде, долю своих активов в высоко ликвидной форме. Не приведет ли это к тому, что ценность самых ликвидных активов, то есть денег, повысится по сравнению с ценностью товаров?
Ответ состоит в том, что подобные потребности людей можно удовлетворять не только повышая ценность существующих ликвидных активов, но и увеличивая их объемы. Об удовлетворении желания каждого индивидуума держать большую долю своих активов в высоко ликвидной форме можно позаботиться, увеличив общий объем денежной массы. Это парадоксальным образом увеличит суммарную ценность всех существующих активов и одновременно долю тех из них, которые высоко ликвидны. Ничто, конечно, не может увеличить ликвидность закрытого общества в целом, если это понятие вообще имеет какой-то смысл — исключая случай, когда мы настолько расширяем его значение, что рассматриваем и переход от производства узко специфических товаров к производству товаров универсального назначения, что повышает скорость приспособления к непредвиденным событиям.
Не следует опасаться искусственного роста потребности в деньгах, обусловленного тем, что для обеспечения достаточной ликвидности понадобится больше денег. Требуемый объем любой валюты всегда можно выпустить или удерживать в обращении, не вызывая роста или снижения совокупной (прямой или косвенной) цены «корзины» товаров, которой надлежит оставаться постоянной. Это правило будет отвечать всем законным требованиям об удовлетворении меняющихся «нужд торговли». И так будет до тех пор, пока объявленный набор товаров может быть куплен или продан по объявленной совокупной цене; оседание же или высвобождение валюты из остатков наличности не нарушает этого условия.
Справедливым остается, однако, что если одновременно обращаются хорошая и плохая валюты, индивидуум не в состоянии полностью защититься от вредных воздействий плохой валюты, используя в своих сделках только хорошую. Поскольку относительные цены различных товаров в разных конкурирующих валютах должны оставаться одними и теми же, пользователь стабильной валюты не может избежать последствий искажения ценовой структуры из-за инфляции (или дефляции) той или иной широко используемой конкурирующей валюты. Преимущества стабильного течения экономической деятельности, которые, как мы убедимся, может принести использование стабильной валюты, будут, поэтому достигаться только в том случае, если подавляющее большинство сделок станет заключаться в стабильных валютах. Такое вытеснение плохих денег хорошими наступит, я полагаю, достаточно скоро, но случайные нарушения всей ценовой структуры и, вслед за ней, общей экономической деятельности нельзя полностью исключить до тех пор, пока публика не научится быстро отвергать соблазны дешевых денег.
Глава ХVI. Свободная банковская деятельность.
Некоторые из проблем, с которыми мы сталкиваемся, широко обсуждались в ходе знаменитых споров о «свободной банковской деятельности» в середине прошлого столетия, прежде всего — во Франции и Германии.[114]
Эти споры вращались вокруг вопроса о праве коммерческих банков эмитировать банкноты, обмениваемые на существовавшие тогда золотую и серебряную национальную валюту. Банкноты играли тогда гораздо большую роль, чем весьма слабо распространенные чековые счета, которые приобрели значимость только после (и, быть может, отчасти вследствие) того, как у коммерческих банков, в конце концов, окончательно были отняты права выпускать банкноты. Результатом этих споров стало создание в каждой из европейских стран одного-единственного банка с правительственной привилегией на эмиссию банкнот.[115]
Единая национальная валюта вместо нескольких конкурирующих валют.
Особо следует отметить, что требование свободы банковской деятельности в то время целиком и полностью сводилось к требованию разрешить коммерческим банкам выпускать банкноты, деноминированные в единой официальной национальной валюте. Насколько мне известно, возможность выпуска коммерческими банками различных валют никогда не рассматривалась. Это, конечно, вытекало из представления, согласно которому можно использовать только банкноты, размениваемые на золото и серебро. Банкноты, не обеспеченные стандартным количеством драгоценного металла, показались бы попросту совершенно бесполезными.
Старейший законный довод в пользу свободы банковской эмиссии, однако, потерял силу в тот момент, когда размен выпускаемых банкнот стал осуществляться не на золото или серебро, за поддержание запаса которых каждый отдельный эмиссионный банк нес полную ответственность, а в единицах «законного платежного средства», поставляемого привилегированном центральным эмиссионным банком, который был фактически обязан обеспечивать наличность, необходимую для погашения банкнот, выпускаемых частными эмиссионными банками. Возникновение такой совершенно ущербной системы был предотвращена (по крайней мере, в части эмиссии банкнот, но не чековых депозитов) путем запрета эмиссии частных банкнот.
Требование свободной банковской деятельности (то есть свободной эмиссии банкнот) основывалось, по большей части, на том, что банки смогли бы благодаря этому предоставлять более обширные и дешевые кредиты. По этой же причине против нее выступали те, кто понимал, что результатом будет инфляция, хотя, по меньшей мере, один защитник свободной эмиссии банкнот отстаивал ее по иной причине: «…то, что называется свободной банковской деятельностью, приведет к полному изъятию из обращения банкнот во Франции. Я хочу дать каждому право выпускать банкноты, чтобы никто не захотел больше принимать никаких банкнот».[116] Идея, разумеется, состояла в том, что неизбежное злоупотребление правом эмиссии, то есть выпуск такого количества банкнот, которое банки не могли бы выкупить за счет собственных резервов, привело бы к их провалу.
Окончательная победа сторонников централизации национальной эмиссии была, однако, на деле смягчена одной уступкой тем, кто был заинтересован, прежде всего, в дешевом банковском кредите. Она состояла в признании обязанности привилегированного эмиссионного банка снабжать коммерческие банки любым количеством банкнот, которое потребуется им при погашении депозитов до востребования, значимость которых быстро росла. Это решение или, скорее, признание практики, в которую втянулись центральные банки, вызвало к жизни крайне неудачную гибридную систему, в которой ответственность за поддержание общей денежной массы была фатальным образом поделена так, что никто не мог эффективно ее контролировать.
Текущие счета подобны банкнотам и чекам.
Это неблагоприятное течение событий возникло потому, что долгое время мало кто понимал, что чековые депозиты играли во многом ту же самую роль, что и банкноты, и могли создаваться коммерческими банками точно таким же образом. Последующий подрыв государственной, как еще верили, монополии на эмиссию денег привел к тому, что контроль за всем денежным обращением был поделен между центральным банком и множеством коммерческих банков, на кредитную политику которых центральный банк мог влиять лишь косвенно. Только много позже начали понимать, что «нестабильность, внутренне присущая кредиту»[117] была неизбежным результатом такой системы; что ликвидные средства стали предоставляться в основном организациями, которые сами должны были поддерживать ликвидность, выраженную в иной денежной форме, так что они вынуждены были сокращать свои неоплаченные обязательства именно тогда, когда все остальные также начинали стремиться к большей ликвидности. К тому времени подобная система укоренилась настолько прочно, что, несмотря на «искаженную эластичность предложения кредита»,[118] которую она обусловила, на нее стали смотреть, как на нечто неизменное. Уолтер Бэджгот ясно видел эту дилемму сто лет назад, но отчаялся найти возможности излечить этот порок прочно утвердившейся банковской структуры.[119] А Викселль и вслед за ним фон Мизес ясно показали, что такое устройство должно приводить к повторяющимся сильным колебаниям деловой активности — так называемым «торгово-промышленным циклам» (trаdе-сусlе).
Новый контроль за валютами, новая банковская практика.
Не последнее преимущество предложенной отмены государственной монополии на эмиссию денег состоит в том, что открывается возможность выбраться из тупика, в который завел нас ход событий. Это должно создать условия, при которых ответственность и контроль над количеством валюты будет возлагаться на агентства, чьи интересы должны заставлять их осуществлять этот контроль так, чтобы делать эту валюту максимально привлекательной для потребителей.
Это также показывает, что предлагаемая реформа требует полного изменения практики работы не только тех банков, которые занимаются эмиссией денег, но и всех остальных. Ибо последние не смогут больше полагаться на помощь центрального банка, если окажутся не в состоянии удовлетворить за счет собственных резервов требования клиентов на наличность — даже если они будут вести счета в валюте, выпускаемой еще существующим правительственным центральным банком, так как он, чтобы поддержать ее обращение, окажется, вынужден последовать практике других эмиссионных банков, с которыми конкурирует.
Оппозиция новой системе со стороны существующих банков…
Необходимость для всех банков выработать совершенно новую практику будет, несомненно, вызывать сильное сопротивление отмене правительственной монополии. Маловероятно, что большинство старейших банкиров, воспитанных в условиях прежней банковской рутины, будут способны справиться с новыми проблемами. Я уверен, что многие из нынешних лидеров банковского дела будут неспособны постичь, как вообще сможет работать новая система, и будут, поэтому, называть ее полностью неосуществимой и невозможной.
Это особенно касается тех стран, где конкуренция среди банков в течение многих поколений сдерживалась картельной организацией, обычно разрешенной и даже поощряемой правительствами. Старшее поколение банкиров в этих странах, вероятно, будет неспособно даже представить себе, как будет действовать новая система и поэтому практически единодушно отвергнет ее. Но эта предсказуемая оппозиция профессионалов банковского дела не должна нас смущать. Я убежден, что если поколение молодых банкиров получит такую возможность, оно быстро выработает технические приемы, которые сделают новую форму банковского дела не только безопасной и прибыльной, но и намного более выгодной для населения, чем существующая.
…и со стороны банковских аферистов.
Другим курьезным источником оппозиции, которая возникнет, как только выяснится, что последствия «свободной банковской деятельности» окажутся прямо противоположными ожидаемым, будут все те многочисленные аферисты, которые проповедовали «свободу банков» опираясь на соображения инфляционистов.[120] Как только публика получит альтернативу, невозможно будет побудить ее держать дешевеющие деньги. Желание избавиться от валюты, находящейся под угрозой обесценения, быстро превратит ее в исчезающие деньги. Инфляционисты будут протестовать, поскольку, в конце концов, останутся только очень «твердые» деньги. Деньги — это единственная вещь, которую конкуренция не удешевит, ибо их привлекательность определяется «их дороговизной».
Проблема «дорогих» (стабильных) денег.
Конкуренция, главное достоинство которой состоит в том, что она делает продукцию конкурентов дорогой, поднимает немало интересных вопросов. В чем будут конкурировать поставщики, создавшие себе примерно равные репутации и вызывающие доверие способностью поддерживать стабильность своих валют? Прибыли от эмиссионного бизнеса (равнозначного займам с нулевым процентом) будут очень большими и маловероятно, что очень много фирм сможет в нем преуспеть. По этой причине услуги предприятиям, опирающимися в бухгалтерском учете на валюту данного банка, станут, вероятно, главным орудием конкурентной борьбы и я не удивлюсь, если банки по существу возьмут на себя бухгалтерский учет своих клиентов.
Хотя даже очень большие прибыли успешно утвердившихся эмитентов не будут слишком высокой ценой за хорошие деньги, они неизбежно создадут серьезные политические трудности. Не считая неизбежного возмущения прибылями денежной монополии, реальной угрозой системе будет алчность финансовых министров, которые вскоре потребуют своей доли в прибылях за разрешение данной валюте циркулировать в стране, а это, конечно, все испортит. Вполне может оказаться, что для демократического правительства почти так же невозможно не вмешиваться в денежные дела, как и разумно, регулировать их.
Реальная опасность состоит, таким образом, в том, что хотя сегодня люди покорно мирятся с любыми злоупотреблениями правительственной монополии, в новой системе, как только станет возможным заявить, что деньги выпускаются «богатыми финансовыми организациями», жалобы на злоупотребления их, якобы, монопольным положением станут несмолкаемыми. Отнять у денежной власти ее предполагаемые привилегии — вот что станет постоянным требованием демагогов. Я верю, что банки окажутся достаточно мудрыми, чтобы не желать занять положение, даже отдаленно напоминающее монополию, но ограничение размеров собственного бизнеса может стать для них одной из самых щепетильных проблем.
Глава ХVII. Никакой общей инфляции или дефляции в будущем?
И общий рост, и общее падение цен окажутся невозможными в условиях, когда нескольким эмитентам различных валют будет позволено свободно конкурировать без вмешательства правительства. Всегда найдутся эмитенты (один или более), которые сочтут выгодным регулировать предложение своей валюты таким образом, чтобы сохранять постоянной ее ценность, сообразно совокупной цене набора широко используемых товаров. Это вскоре заставит каждого менее дальновидного эмитента конкурирующей валюты покончить со снижением или повышением ценности своих денег, если он не желает или полностью потерять эмиссионный бизнес, или обнаружить, что ценность его валюты приближается к нулю.
Не существует инфляции издержек, вызываемой ростом цен на нефть или любые другие товары.
Здесь, конечно, принимается, как само собой разумеющееся, что средние цены в любой валюте всегда могут контролироваться путем соответствующего изменения ее количества. И теоретический анализ, и опыт подтверждают, как мне кажется, это предположение.
Поэтому нам не стоит доверять теориям, которые всегда выдвигаются в периоды продолжительных инфляции в целях оправдания правительства. Утверждается, что непрерывный рост цен есть не следствие правительственной политики, а результат изначального повышения издержек. В ответ на это следует подчеркнуть, что такого явления как инфляция издержек (соst-рush inflаtiоn) в строгом смысле слова просто не существует. Ни повышение ставок заработной платы, ни повышение цен на нефть, ни даже рост цен на импорт в целом не могут поднять совокупную цену всех товаров до тех пор, пока покупателям не предоставляется дополнительных денег на их покупку. То, что называют инфляцией издержек, есть просто результат роста денежной массы, который правительства считают необходимым обеспечить, чтобы предотвратить безработицу, вызываемую повышением ставок заработной платы (или других издержек): такое повышение предшествует инфляции и на него решаются в ожидании, что правительство увеличит денежную массу. Эти меры предпринимаются в надежде, что люди смогут найти работу, благодаря повышению спроса на их продукцию. Если правительство не увеличивает денежную массу, повышение заработной платы какой-либо группы работников приведет не к росту общего уровня цен, а просто к сокращению продаж и, следовательно, к безработице.
Стоит, однако, рассмотреть чуть более подробно, что произойдет, если картель или другая монополистическая организация, такая, как профсоюз, добьется успеха и сумеет существенно повысить цены на значимый вид сырья или ставки большой группы работников, устанавливая их в валюте, стабильность которой эмитент стремится сохранить. При таких обстоятельствах стабильность общего уровня цен в данной валюте может быть достигнута только снижением ряда других цен. Если людям приходится платить больше денег за нефть или книги, или печатные материалы, которые они покупают, они вынуждены будут потреблять меньше каких-то других товаров.
Проблема жесткости цен и заработной платы.
Ни одна валюта не может, конечно, устранить негибкости некоторых видов цен. Но она может сделать невозможной политику, способствующую установлению такой негибкости, заставляя тех, кто сохраняет жесткость цен перед лицом падающего спроса, смиряться с последующим сокращением продаж.
Вся разница в подходах между господствующей кейнсианской школой и взглядами, лежащими в основе моих рассуждений, заключается, в конечном счете, в трактовке феномена ригидности цен и заработной платы. Кейнса привело к его точке зрения убеждение, что усиливающаяся ригидность, т. е. негибкость заработной платы есть непреложный факт, который надо принять и последствия которого можно смягчить, просто приспосабливая уровень денежных расходов к некоей ставке заработной платы.[121] Я утверждаю с тех пор, что такое приспособление денежной массы к ригидности некоторых цен и, в особенности, к ригидности ставок заработной платы, должно сильно увеличить сферу распространения подобной ригидности и, в долгосрочной перспективе, полностью разрушить функционирование рынка.
Заблуждение насчет «благотворности умеренной инфляции».
Всякая инфляция очень опасна именно потому, что многие люди, включая многих экономистов, считают умеренную инфляцию безвредной и даже полезной. В политике, однако, есть несколько ошибок, по отношению к которым имеет смысл применять старую максиму рrinсiрiis оbstа.[122]
Удивительно, но факт: самоускоряющийся механизм любой организованной инфляции до сих пор не понимается даже некоторыми экономистами. Первоначальный общий стимул, обеспечиваемый ростом денежной массы, объясняется, главным образом, тем, что цены и, следовательно, прибыли оказываются выше, чем ожидалось.
Все предприятия преуспевают, включая даже тех, которые должны были бы обанкротиться. Но это может продолжаться только до тех пор, пока непрерывный рост цен остается для всех неожиданным. Как только люди научатся учитывать его, даже непрерывное повышение цен с одним и тем же темпом не будет больше давать стимулов, которые оно давало вначале. Денежная политика сталкивается тогда с неприятной дилеммой. Чтобы поддерживать ту степень деловой активности, которая создана ею при помощи умеренной инфляции, приходится ускорять темпы инфляции и повторять это снова и снова с нарастающей силой всякий раз, когда существующий темп инфляции становится ожидаемым. Если правительство этого не делает и либо прекращает ускорение инфляции, либо вовсе ее останавливает, экономика оказывается в намного худшем положении, чем в начале процесса. Инфляция позволяет накапливаться ошибкам, которые в нормальных условиях быстро устраняются, а теперь их нужно будет ликвидировать все одновременно. Кроме того, она вызывает дезориентацию производства и отвлекает трудовые и другое ресурсы, направляя их на те виды деятельности, которые могут поддерживаться только благодаря дополнительным инвестициям, финансируемым за счет продолжающегося увеличения денежной массы.
Сейчас уже всем стало понятно, что тот, кто контролирует общее предложение денег в стране, в большинстве ситуаций способен обеспечить почти мгновенное облегчение безработицы, пусть ценой ее значительного роста позднее. Политическое давление на такое агентство должно быть непреодолимым. Эту угрозу понимали некоторые экономисты, стремившиеся ограничить денежные власти барьерами, которые те не смогли бы нарушать. Но с тех пор, как некая школа теоретиков путем профессионального предательства или по невежеству купила себе временную популярность, политический контроль за денежной массой стал таить в себе слишком большую опасность для всего рыночного порядка. С другой стороны, какое бы политическое давление ни оказывалось на самые крупные частные эмиссионные банки, чтобы заставить их смягчить условия кредита и расширить обращение своей валюты, ясно, что если немонополистический институт уступит такому давлению, он вскоре перестанет входить в число крупнейших эмитентов.
«Денежная иллюзия», то есть вера, что деньги представляют постоянную ценность, могла появиться только потому, что было бесполезно заботиться об изменениях ценности денег, так как с этим ничего нельзя было поделать. Как только люди получат возможность выбора, они станут внимательно следить за всевозможными изменениями в ценности различных доступных им валют. Все должны знать и будут знать, что за деньгами нужен глаз да глаз, и предупреждения о подозрительности той или иной валюты будут рассматриваться как похвальное, а не как антипатриотическое деяние.
Ответственность за безработицу снова ложится на профсоюзы.
Лишение правительства возможности противодействовать последствиям монополистического повышения заработной платы и цен путем увеличения денежной массы переместит ответственность за полное использование ресурсов туда, где она и должна быть, то есть туда, где принимаются решения, служащие действительной причиной их недоиспользования: я имею в виду монополистов, договаривающихся о ставках заработной платы и ценах.
Пора понять, что попытки использовать инфляцию для борьбы с безработицей, порождаемой монополистическими действиями профсоюзов, просто отодвигают увеличение безработицы до того момента, когда темпы инфляции, необходимые для поддержания занятости путем непрерывного увеличения денежной массы, станут невыносимыми. Чем скорее мы сделаем невозможным принятие таких вредных мер,[123] тем лучше будет для всех, кого это касается.
Предлагаемая схема обещает в действительности нечто большее, чем просто предотвращение инфляции и дефляции в строгом смысле этих терминов. Не все изменения в общем уровне цен вызываются изменениями денежной массы или ее неспособностью адаптироваться к сдвигам в спросе держателей на деньги, а только такого рода изменения и могут называться, собственно говоря, инфляцией или дефляцией. Правда, в наши дни маловероятны масштабные одновременные изменения в предложении многих важных товаров. Это случалось, когда колебания в размерах урожая могли вызывать нехватку или переизбыток большинства главных видов продовольствия и тканей. И даже сегодня, быть может, в военное время в островной или осажденной врагами стране можно себе представить острый недостаток (или переизбыток) продуктов, на производстве которых специализируется страна. По крайней мере, если бы индекс товарных цен, от которого зависели бы размеры эмиссии в стране, основывался главным образом на внутренних ценах, то такая практика могла бы приводить к изменениям в предложении денег, направленным на нейтрализацию ценовых колебаний, вызываемых неденежными факторами.
Предотвращение общей дефляции.
Читатель может быть еще не вполне убежден, что в конкурентной денежной системе, которую мы здесь рассматриваем, общая дефляция будет столь же невозможной, как и общая инфляция. Опыт, кажется, действительно показал, что в условиях глубокой неопределенности или тревоги о будущем даже очень низкие процентные ставки не могут предотвратить сокращения объема банковских кредитов. Что бы мог сделать банк, выпускающий собственную валюту, когда он оказывается в такой ситуации, и когда товарные цены в его валюте грозят упасть? И насколько сильна будет заинтересованность банка в приостановке такого падения цен, если эти обстоятельства так же воздействуют на конкурирующие с ним финансовые организации?
Разумеется, не составит труда провести дополнительное размещение денег в тот период, когда публика стремится к высокой ликвидности. Эмиссионный банк, однако, не будет заинтересован брать на себя обязательств поддерживать посредством скупки более высокую ценность своей валюты, чем та, по которой он ее выпускал. Можно предположить, что для того чтобы поддерживать прибыльные инвестиции, банк начнет покупать процентные ценные бумаги, тем самым вложив наличность в руки людей, желающих инвестировать, а также понизит долгосрочные процентные ставки, с аналогичным результатом. Организация с очень большим объемом обращения валюты может даже счесть выгодным начать покупать с целью создания запасов товары, относящиеся к группе, тенденция к падению цен, на которую особенно сильна. Этого будет, вероятно, достаточно, чтобы противодействовать любой тенденции к снижению общего уровня цен, вызванной собственно экономическим процессом, и этот результат, если он будет достигнут, есть, вероятно, все, чего вообще можно добиться любым контролем за денежной массой.
Нельзя, конечно, полностью исключить, что какие-то события могут породить такое уныние и летаргию, что ничто не сможет побудить людей возобновить инвестиции и тем самым остановить угрожающее падение цен. Если это вызвано внешними для экономики событиями: страхом перед нависшей мировой катастрофой или неминуемой победой коммунизма, или стремлением в каком-либо регионе обратить все частное имущество в наличные деньги, чтобы быть готовыми к бегству, то, по-видимому, ничто не сможет предотвратить падения цен на предметы, которые нелегко унести с собой. Но пока нормальные условия для эффективной деятельности капиталистического предпринимательства сохраняются, конкуренция будет поставлять деньги, вызывающие наименьшие нарушения в его работе. И это, вероятно, все, на что мы можем надеяться.[124]
Глава ХVIII. Денежная политика нежелательна и невозможна.
Понятно, что при предлагаемом нами валютном устройстве денежная политика в том виде, в каком она нам известна сейчас, не могла бы существовать. Нельзя отрицать, что при нынешнем разделении ответственности между эмитентами базовых денег и эмитентами, паразитирующими на них, центральные банки должны, чтобы не дать делам принять полностью неуправляемый характер, пытаться сознательно предупреждать события, на которые они могут лишь влиять, но которые они не в состоянии прямо контролировать. Но система центральных банков, которая всего 50 лет назад считалась вершиной финансовой мудрости, сильно дискредитировала себя. Это стало особенно очевидно с тех пор, как после отмены золотого стандарта и фиксированных обменных курсов дискреционная власть центральных банков возросла еще больше, чем прежде, когда они пытались все же придерживаться твердых правил. Это в равной мере относится как к странам, где целью политики еще является достижение хотя бы относительной стабилизации, так и к странам, подавленным инфляцией.
Правительства — главный источник нестабильности.
Мы имеем свидетельство компетентного и авторитетного экономиста, ни в коей мере не чуждого новейшим воззрениям, о том, что в течение последнего десятилетия (1962–1972), когда сторонники «точной настройки» денежной политики приобрели влияние, которое, мы надеемся, они уже никогда не будут более иметь, основная часть колебаний в экономике была следствием бюджетной и денежной политики.[125] Безусловно, нельзя утверждать, что период после отказа от полуавтоматического регулирования денежной массы в целом оказался более стабильным или свободным от нарушений в сфере денежного обращения, чем периоды господства золотого стандарта или фиксированных обменных курсов.
Нашему взору действительно откроются совершенно иные экономические перспективы, созданные свободным выпуском конкурентных валют, когда мы поймем, что при такой системе то, что считается сейчас денежной политикой, станет ненужным и даже невозможным. Эмиссионные банки, руководимые единственно стремлением к выгоде, должны в силу этого служить общественным интересам лучше, чем когда-либо делало или могло бы делать любое учреждение, специально предназначенное для этого. Не будет существовать поддающегося точному определению количества денег в стране или регионе и будет нежелательно, чтобы частные эмитенты разных валют стремились к чему-либо, кроме возможно большего повышения совокупной стоимости своей валюты, которую публика готова держать при данной ценности ее единицы. Если мы правы в том, что, будь у людей выбор, они предпочли бы валюту, ожидаемая покупательная способность которой остается стабильной, то тогда у нас будет лучшая валюта и более стабильные условия для бизнеса, чем существовали когда-либо прежде. Главная мнимая слабость рыночной системы — повторяющиеся периоды массовой безработицы — всегда отмечалась социалистами и другими критиками как непростительный дефект, внутренне присущий капитализму.[126]
На деле же это есть всецело результат действий правительства, препятствующего частным предприятиям свободно работать и обеспечивать себя деньгами, гарантирующими стабильность. Как мы видели, нет никаких сомнений, что свободное предприятие было бы способно обеспечить деньги, гарантирующие стабильность, и что стремление к индивидуальной выгоде подталкивало бы к этому частные финансовые институты, если бы им это было разрешено. Я не уверен, что частное предпринимательство должно принять на вооружение именно тот способ выполнения задачи, который я предложил, но я склонен думать, что с помощью обычной процедуры отбора всего самого удачного, оно своевременно выработает еще более эффективные решения этих проблем, чем можно предвидеть сегодня.
Денежная политика как причина депрессии.
Должно было стать очевидным, что денежная политика является причиной депрессий, а не лекарством от них. Гораздо легче, уступив требованиям дешевых денег, вызвать дезориентацию производства, с последующей неизбежной реакцией на нее, чем помочь экономике избавиться от последствий чрезмерного развития в каких-то определенных направлениях. Нестабильность рыночной экономики в прошлом была следствием выведения самого важного регулятора рыночного механизма — денег — из сферы, контролируемой рыночным процессом.
Единственное монополистическое правительственное агентство не может, во-первых, владеть информацией, из которой должно было бы исходить предложение денег, а во-вторых, даже если бы оно знало, что необходимо делать в общих интересах, оно, как правило, оказалось бы не в состоянии действовать соответствующим образом. В самом деле, если, как я убежден, главное преимущество рыночного порядка состоит в том, что цены сообщают деятельным людям всю необходимую информацию, только постоянное наблюдение за текущими ценами конкретных товаров может информировать нас о том, на что следует тратить больше или меньше денег. Деньги не являются инструментом политики, которая может достичь точных предсказуемых результатов путем контроля за их количеством. Они должны быть частью саморегулирующегося механизма, который побуждает людей постоянно приспосабливать свою деятельность к обстоятельствам, информацию о которых они получают только через абстрактные ценовые сигналы. Цены должны. быть рабочим звеном в процессе, сообщающем о результатах событий, никогда и никому полностью не известных, звеном, необходимым для поддержания такого порядка, при котором достигается взаимосогласование планов его участников.
Правительство не может действовать во имя общего блага.
Даже если мы допустим, что правительство может знать, что нужно сделать по части предложения денег во имя общего блага, крайне маловероятно, чтобы оно было способно осуществить это. К такому выводу приходит, в частности профессор Экстайн на основании своего опыта правительственного советника в статье, уже цитированной выше: «Правительства неспособны жить по правилам, даже если они принимают философию [обеспечения стабильных рамочных условий]».[127]
Коль скоро правительствам дана власть одаривать отдельные группы или слои населения, механизм правления большинства заставляет использовать эту власть для завоевания поддержки достаточного числа людей, обеспечивающего такое большинство.
Постоянное искушение отвечать на недовольство тех или иных регионов и секторов, манипулируя количеством денег так, чтобы большее их количество шло тем, кто взывает о помощи, часто будет непреодолимым. Подобные расходы не лечат болезни, а неизбежно расстраивают функционирование рынка.
В действительно чрезвычайных обстоятельствах, таких, как война, правительства, конечно, еще будут в состоянии навязать людям облигации или другие листки бумаги для осуществления платежей, которые не могут быть покрыты из текущих поступлений. Принудительные займы и тому подобные вещи, по-видимому, более совместимы с требуемой быстрой перенастройкой промышленности в соответствии с радикально изменившимися обстоятельствами, чем инфляция, приостанавливающая эффективную работу ценового механизма.
Конец проблемы платежного баланса.
С исчезновением отдельных национальных валют должны, конечно, исчезнуть и так называемые «проблемы платежного баланса», лежащие, как думают многие, в основе серьезных затруднений современной денежной политики.
Между различными регионами неизбежно будет происходить постоянное — как относительное, так и абсолютное — перераспределение валюты по мере того, как некоторые из них будут становиться относительно богаче, а другое относительно беднее. Этот процесс создаст не больше трудностей, чем сходные процессы, протекающие сегодня в любой крупной стране. Люди, ставшие богаче, будут иметь больше денег, а ставшие беднее — меньше. Вот и все. Исчезнут специфические трудности, обусловленные тем фактом, что при существующем институциональном устройстве сокращение налично-денежной базы национальной валюты в данной стране требует сужения всей воздвигнутой на ней кредитной надстройки.
Таким же образом будет преодолена, в основном, и сильная инерционность структуры относительных цен внутри каждой страны по сравнению со структурой относительных цен на мировом рынке и вместе с ней исчезнет статистическая иллюзия непрерывных колебаний относительных уровней цен, выраженных в отдельных национальных валютах. Окажется, что «проблема платежного баланса» — это совершенно необязательное порождение системы отдельных национальных валют, которая является причиной крайне нежелательной большей взаимосцепленности внутренних цен по сравнению с международными. С точки зрения желательного международного экономического порядка «проблема платежного баланса» — это псевдопроблема, до которой никому не должно быть дела, кроме эмитента-монополиста на данной территории. Немаловажным преимуществом исчезновения национальных валют был бы возврат к счастливым дням статистической невинности, когда никто не сможет знать, каков платежный баланс его страны или региона и, следовательно, не станет беспокоиться и не будет обязан проявлять заботу о нем.
Одурманивающий наркотик дешевых денег.
Вера в то, что дешевые деньги всегда желательны и выгодны, делает неизбежным и непреодолимым давление на всякий политический орган или всякого монополиста, о котором известно, что он способен сделать деньги дешевыми, выпуская их в большем количестве. Однако кредитные ресурсы, ставшие искусственно дешевыми благодаря созданию дополнительных денег, предназначенных для предоставления ссуд, помогают, хотя и за счет других, не только тем, кому они достаются, но на время оказывают стимулирующий эффект и на общую деловую активность. Не так легко увидеть, что в то же самое время подобные эмиссии разрушают регулирующий механизм рынка. Предоставление такого рода кредитов для дополнительных покупок товаров вызывает искажения в структуре относительных цен, в результате чего ресурсы отвлекаются на те виды деятельности, которые невозможно долго поддерживать, что становится причиной неизбежной последующей реакции. Косвенные и медленно проявляющиеся последствия такого рода по самой их природе намного труднее распознать или понять, чем сиюминутные приятные эффекты и, в особенности, выгоды тех, кому в первую очередь идут дополнительные деньги.
Предоставлять средство обмена для людей, которые хотят держать его до тех пор, пока не пожелают купить эквивалент того, что они дали другим, есть такая же полезная услуга, как и производство любых других благ. Если на увеличение спроса на такого рода денежные остатки отвечают увеличением количества денег,[128] это не нарушает соответствия между спросом и предложением всех остальных товаров и услуг. Но давать некоторым возможность покупать больше, чем они заработали, путем предоставления им большего объема денег, чем тот, который в то же самое время не был востребован другими людьми, есть, в сущности, преступление, сравнимое с воровством.
Когда такое весьма доходное преступление совершается монополистическим эмитентом денег, в особенности, правительством, люди терпят и оставляют его безнаказанным, так как не понимают его последствий. Но для эмитента валюты, которая должна конкурировать с другими валютами, это было бы самоубийственным актом, поскольку это лишало бы его валюту того качества, из-за которого люди и хотели ее иметь.
Так как преступление монополиста — чрезмерная эмиссия — не осознается людьми, его не только терпят, но даже приветствуют. Это одна из главных причин столь частого расстройства нормального функционирования рынка. Но сегодня почти каждый государственный деятель, пытающийся делать добро на этом поприще, и уж, конечно, каждый, кто вынужден делать то, что считают благом мощные организованные группы приносит, пожалуй, гораздо больше вреда, чем пользы. Вместе с тем каждые кто просто знает, что успех его бизнеса — выпуска денег — целиком зависит от его умения сохранять покупательную способность своей валюты постоянной, будет больше способствовать общественному благу, стремясь единственно к большим прибылям для самого себя, нежели сознательно заботясь о более отдаленных последствиях своих действий.
Ликвидация центральных банков.
Быть может, здесь нужно сказать несколько слов об одном очевидном следствии отмены правительственной монополии на эмиссию денег. Эта отмена должна повлечь за собой также и устранение центральных банков в том виде, в каком мы их знаем, не только потому, что какой-нибудь частный банк, как нетрудно представить, может попытаться присвоить себе функции центрального, но еще и потому, что может создаться впечатление, будто, даже без правительственной монополии на эмиссию некоторые из классических функций центральных банков, такие как служить «кредитором последней инстанции» или «держателем конечных резервов»[129] все равно необходимы.
Потребность в «кредиторе последней инстанции» целиком вызвана тем, что коммерческие банки берут на себя обязательства, подлежащие оплате по требованию в денежной единице, выпускать которую имеет право только центральный банк. Таким образом, коммерческие банки фактически создают деньги, погашаемые в другой валюте. В этом, как мы покажем ниже, и заключается главная причина нестабильности существующей кредитной системы, и тем самым, — значительных колебаний уровня общей экономической активности. Без монополии центрального банка (или правительства) на эмиссию денег и предусмотренного законом «законного платежного средства» у банков не было бы никаких оснований полагаться в деле обеспечения своей кредитоспособности на наличность, предоставляемую другим органом. «Однорезервная система», как назвал ее Уолтер Бэджгот, — непременная спутница монополии на денежную эмиссию — без нее оказывается ненужной и нежелательной.
Можно, тем не менее, возразить, что центральные банки требуются для обеспечения необходимой «эластичности» денежного обращения. И хотя в прошлом для маскировки инфляционистских требований этим выражением злоупотребляли больше, чем любым другим, мы не должны пройти мимо содержащегося в нем рационального зерна. Способ увязки эластичности предложения денег со стабильностью их ценности представляет собой подлинную проблему и она будет решена, только если эмитент данной валюты осознает, что его бизнес зависит от регулирования количества валюты таким образом, чтобы ценность ее денежной единицы оставалась стабильной (в товарном выражении). Если приток количества денег приводит к повышению цен, ясно, что он неоправдан, как бы сильно люди ни ощущали потребность в дополнительной наличности, которая в этом случае будет наличностью для трат, а не для пополнения резервов ликвидности. Валюту делает повсеместно принимаемой, то есть действительно ликвидным активом, именно то, что ее предпочитают другим активам, поскольку ожидают, что ее покупательная способность останется постоянной.
Неизбежно ограниченной является не ликвидность, а покупательная способность — возможность распоряжаться товарами для потребления или для использования их в дальнейшем производстве. Покупательная способность всегда ограниченна, поскольку для покупки имеется только данное количество — и не большее — товаров и услуг. До тех пор, пока люди стремятся к увеличению ликвидных активов только для того, чтобы держать их, а не тратить, активы могут создаваться без падения их ценности. Но если ликвидные активы нужны людям, чтобы тратить их на товары, ценность таких трат будет таять у них на глазах.
Конец фиксированных процентных ставок.
Вслед за центральными банками и монополией на эмиссию денег, должна, конечно, исчезнуть также и возможность сознательно устанавливать процентные ставки. Исчезновение так называемой «процентной политики» является предпочтительным безо всяких оговорок. Процентная ставка, как и любая другая цена, должна отражать общее воздействие тысяч обстоятельств, влияющих на спрос и предложение кредитов, обстоятельств, которые просто не могут быть известны никакому агентству. Последствия большинства ценовых изменений неприятны для некоторых людей, но изменения процентной ставки, подобно остальным ценовым изменениям, сообщают всем, кого это касается, что какая-то совокупность обстоятельств, которой не знает никто, сделала их необходимыми. Вся идея использования процентной ставки в качестве инструмента политики ошибочна от начала до конца, поскольку только конкуренция на свободном рынке может учесть все обстоятельства, которые должны быть приняты во внимание при определении процентной ставки.
Пока каждый отдельный эмиссионный банк в своей кредитной деятельности нацелен на регулирование объема собственной валюты, находящейся в обращении, так, чтобы поддерживать ее покупательную способность постоянной, процентную ставку будет определять за него рынок. И в целом предназначенные для инвестиций ссуды всех банков вместе взятых не могут во избежание роста цен превышать текущего объема сбережений[130] на величину большую, чем требуется для увеличения совокупного спроса в соответствии с растущим объемом выпуска. Процентная ставка будет определяться уравновешиванием спроса на деньги (на расходы) и — предложения, необходимого для поддержания неизменного уровня цен. Я думаю, что это обеспечит настолько точное соответствие между сбережениями и инвестициями, какого нам вообще дано достичь, а чистый прирост или чистое сокращение денежной массы будет отражать изменения в спросе на деньги, вызываемые изменениями остатков наличности, которые хотят держать люди.
Разумеется, правительство могло бы по-прежнему воздействовать на рыночную процентную ставку, меняя чистый объем заимствований. Но оно не сможет больше заниматься теми пагубными манипуляциями с процентной ставкой, цель которых — обеспечить возможность дешевых кредитов. Эта практика причинила так много вреда в прошлом, что одного этого было бы достаточно, чтобы держать правительство подальше от денежного крана.
Глава ХIХ. Конкуренция дисциплинирует лучше, чем фиксированные обменные курсы.
Читатели, знающие, что я неизменно, в течение более 40 лет, выступал за фиксированные обменные курсы национальных валют и критиковал систему плавающих курсов даже после того, как большинство моих единомышленников — защитников свободного рынка обратилось в другую веру, вероятно, почувствуют, что моя нынешняя позиция противоречит моим прежним взглядам или даже полностью противоположна им.[131] Однако, это не так. По крайней мере, в двух отношениях рассматриваемое здесь предложение является результатом развития тех соображений, которые определяли мою прежнюю позицию.
Во-первых, я всегда считал в высшей степени нежелательным, чтобы цены на товары и услуги в одной стране повышались или понижались как единое целое относительно цен в других странах ради того, чтобы скорректировать сдвиги в спросе или предложении какого-либо отдельного товара. Это ошибочно считалось необходимым, главным образом, в силу того, что доступная статистическая информация в форме индексов среднего изменения цен некоторой страны создавала ложное впечатление о том, что должна измениться «внутренняя ценность» соответствующей единой валюты относительно ценности других валют, в то время как в действительности необходимо было внести изменения, прежде всего, в соотношения цен отдельных товаров во всех сравниваемых странах. И до тех пор, пока изменение соотношения общих уровней цен в этих странах полагались необходимыми, имел место искусственный и нежелательный эффект несовершенной международной денежной системы, которую создал золотой стандарт с надстройкой в виде депозитных денег. Мы рассмотрим эти вопросы в следующем разделе.
Официальная валюта не должна быть ограждена от конкуренции.
Во-вторых, я считал фиксированные обменные курсы необходимостью по той же причине, по какой теперь я стою за идею полностью свободных рынков для всех видов валюты. Фиксированные валютные курсы были нужны для того, чтобы наложить крайне необходимые дисциплинирующие узы на агентства, выпускающие деньги. Ни я, ни кто другой, очевидно, не думали тогда о намного более эффективной дисциплине, которая установится, если эмитенты будут лишены возможности ограждать выпускаемые ими деньги от соперничества конкурирующих валют.
Принудительное поддержание фиксированной пропорции обмена на золото или другие валюты в прошлом было единственным дисциплинирующим средством, которое эффективно препятствовало денежным властям уступать непрекращающимся требованиям дешевых денег. Золотой стандарт, фиксированные обменные курсы и любые другие формы обязательной конвертации по фиксированному курсу преследовали лишь одну цель: наложить на эмитентов валюты дисциплинирующие узы и, сделав ее регулирование автоматическим, лишить их возможности произвольно менять объем денежной массы. Эти узы оказались слишком слабыми, чтобы помешать правительствам их разорвать. Однако, хотя регулирование, достигнутое посредством такого автоматического контроля, было далеко не идеальным и даже малоудовлетворительным, все же такой тип регулирования был намного более эффективным, чем это когда-либо получалось у дискреционной власти правительственных монополий. Стойкость органов, ответственных за денежное обращение, перед требованиями дешевых денег подкреплялась исключительно страхом невыполнения международных обязательств, что расценивалось как национальный позор. Я никогда не отрицал, что очень мудрый и политически независимый денежный орган мог бы придумать нечто лучшее, чем подчиняться обязательству сохранять фиксированный паритет с золотом или другой валютой. Но у меня нет никаких надежд, что в нашем реальном мире денежные власти будут сколько-нибудь долгое время действовать в соответствии со своими благими намерениями.
Лучше, чем ненадежный «золотой якорь».
Всем, конечно, давно пора понять, что ценность валюты, размениваемой на золото (или другую валюту), не имеет своим источником ценности золота, а просто поддерживается на некотором уровне благодаря автоматическому регулированию ее количества. Суеверия умирают медленно, но даже при системе золотого стандарта утверждение, что ценность валюты определяется ценностью, которую дало бы использование соответствующего количества золота в иных целях (или же издержками его производства), было бы ничуть не более (быть может, даже менее) справедливо, чем обратное:
Что ценность золота определяется ценностью валют, в которые оно может быть обращено. Исторически верно, что все деньги, сохранявшие свою ценность сколько-нибудь длительное время, были металлическими (или обратимыми в металл — в золото или серебро);
Верно также, что правительства рано или поздно «портили» даже металлические деньги, так что все виды бумажных денег, которые мы знаем, оказывались еще хуже. Поэтому в настоящее время многие считают, что помочь может только возвращение к металлическому (или иному товарному) стандарту. Однако, металлические деньги не только точно так же подвержены риску мошенничества со стороны правительств, но даже лучшие из них никогда не будут столь же надежны, как деньги, выпускаемые агентством, весь бизнес которого зависит от успеха обеспечения публики деньгами, которые эта публика предпочитает всем прочим. Хотя золото — якорь, а любой якорь лучше, чем правительственный произвол, это очень ненадежный якорь. Он, безусловно, не выдержит нагрузки, если большинство стран решит ввести собственный золотой стандарт. Золота попросту не хватит. Международный золотой стандарт сегодня может означать только, что несколько стран станут поддерживать реальный золотой стандарт, в то время как другие будут связаны с ними через стандарт в золотовалютной форме.
Конкуренция обеспечит более надежные деньги, чем правительство.
Я убежден, что мы сможем делать это лучше, чем золото, а правительства — нет. Система свободного предпринимательства, то есть институты, которые возникнут в процессе конкуренции за предоставление хороших денег, без сомнения, способна на большее. В этом случае незачем будет обременять процесс предложения денег сложным, и дорогостоящим механизмом поддержания конвертируемости, который был необходим для обеспечения автоматического действия золотого стандарта, и который казался более практичным, чем несравненно больше подходящий на роль идеального, стандарт, основанный на товарном резерве.
Для него была разработана весьма интересная схема, основанная на резервировании большого числа сырьевых и других стандартных товаров, при которой денежная единица обменивалась бы на фиксированный набор таких товаров и, тем самым, достигалась бы ее стабильность. Практическая ценность данного предложения, однако, снижается необходимостью резервирования (с созданием складов и т. д.), что будет очень дорогим и удобным для весьма небольшого набора товаров.[132] Однако, такой предохранительный механизм, заставляя эмитента регулировать объем своей валюты, окажется необходимым или желательным только в том случае, если его интерес будет состоять в том, чтобы понизить или повысить ценность своей валюты относительно стандарта. Конвертируемость — мера безопасности, необходимая против монополиста, но необязательная при конкуренции поставщиков, которым не удастся удержаться в бизнесе, если они не предложат деньги, по меньшей мере, столь же привлекательные для пользователя, как и чьи-то еще.
Правительственная денежная монополия не является необходимой.
Не так давно, в I960 году, я сам утверждал, что лишать правительства контроля за денежной политикой было бы не только непрактично, но, скорее всего, и нежелательно.[133] Этот взгляд был основан на общепринятой неявной предпосылке о том, что в каждой стране должен быть один-единственный вид валюты. Мне даже не приходила тогда в голову мысль о возможности подлинной конкуренции между валютами в какой-нибудь стране или регионе. Если разрешен только один вид денег, монополия на эмиссию, вероятно, действительно должна находиться под контролем правительства. Конкурентное обращение нескольких валют может время от времени причинять некоторые неудобства, но подробный анализ последствий показывает, что преимущества оказываются настолько значительными, что эти неудобства перестают играть хоть сколько-нибудь значительную роль, хотя новизна ситуации, вероятно, усилит их восприятие во много раз.
Разница между добровольно принятыми и навязанными бумажными деньгами.
Хотя весь исторический опыт, по-видимому, вполне оправдывает серьезное недоверие, которое большинство людей питает к бумажным деньгам, в действительности оно имеет смысл только по отношению к деньгам, выпускаемым правительством. Зачастую термин «неразменные бумажные деньги»[134] использовался так, как если бы он относился ко всем бумажным деньгам. Однако на самом деле он обозначает только деньги, которые были введены в обращение произвольным директивным указом или другим актом государственной власти. Деньги, которые обращаются только потому, что люди вынуждены принимать их, совершенно отличны от денег, которые принимаются потому, что люди верят, что эмитент сохранит их стабильность. Добровольно принимаемые бумажные деньги не должны страдать от скверной репутации, которую правительства создали бумажным деньгам.
Деньги ценятся настолько, насколько их считают редким ресурсом. По этой причине они, вероятно, и станут приниматься по объявленной ценности. И любые деньги, которыми люди пользуются добровольно только вследствие веры в то, что эмитент будет сохранять их количество ограниченным, и которые станут держать лишь до тех пор, пока эмитент оправдывает это доверие, будут, чем дальше, тем больше подтверждать, что их можно принимать по установленной ценности. Люди будут знать, что риск, которому они подвергаются, держа эти деньги, меньше, чем риск образования запасов любого другого ресурса, специальной информацией, о котором они не располагают. Их готовность держать деньги будет опираться на ощущение того, что другие люди согласны принимать их по более или менее твердой цене, поскольку и они разделяют те же самые ожидания, и т. д. Подобное состояние дел может продолжаться сколь угодно долго и даже будет все больше и больше стабилизироваться по мере того, как оправдавшиеся ожидания станут укреплять доверие.
Кому-то, очевидно, окажется трудно поверить, что простые бумажные знаки, которые не дают держателю законного права требовать их размена по пропорции, установленной в единицах какого-то объекта, обладающего внутренней ценностью (равной его текущей стоимости), могут стать общепринятыми на сколько-нибудь длительный промежуток времени или сохранять свою ценность. При этом, по-видимому, забывают, что за последние 40 лет во всем западном мире не было иных денег, кроме неразменных бумажных денежных знаков. Различные бумажные валюты, которыми нам приходилось пользоваться, сохраняли некоторую ценность, уменьшавшуюся какое-то время относительно медленно, не из-за надежды на их конечный размен, а только потому, что монополистические агентства, имеющие полномочия на эмиссию валюты данной страны, пусть в недостаточной степени, но все-таки ограничивали ее объем. Но условие на фунтовой купюре, гласящее: «Я обещаю подателю сего выдать по его требованию сумму в один фунт», подписанное от лица управляющего и правления Банка Англии его главным кассиром, означает, конечно, не более чем обещание обменять этот листок бумаги на другие листки бумаги.
Регулирование общего количества денег, выпущенных в обращение, путем обмена одних банкнот на другие (или на ценные бумаги), полностью оставлено на усмотрение таких учреждений или правительств. Такой обмен представляет собой просто-напросто метод регулирования количества денег на руках у людей и, пока общественное мнение не было сбито с толку всякими ложными теориями, считалось само собой разумеющимся, что, например, «ценность (гринбеков) меняется по мере того, как правительство расширяет или сокращает эмиссию».[135]
История, безусловно, опровергает предположение, что правительство, которое выигрывает от чрезмерной эмиссии, заслуживает большего доверия, чем частный эмитент, весь бизнес которого зависит от того, злоупотребит он доверием или нет. Неужели, основываясь на опыте последних пятидесяти лет, кто-нибудь в развитых странах Запада и впрямь стал бы верить в ценность денег, за которыми стоит правительство, в большей мере, чем в деньги, выпущенные частным агентством, бизнес которого полностью зависел бы от выпуска хороших денег?
Глава ХХ. Должны ли существовать отдельные валютные зоны?
Мы так привыкли к существованию в каждой стране ее собственной валюты, в которой заключаются практически все внутренние сделки, что склонны рассматривать как естественный и необходимый тот факт, что внутренние цены могут сдвигаться все целиком относительно цен в других странах. Однако этот факт ни в коей мере нельзя считать необходимым, естественным и желательным.
Существование национальных валют не является ни неизбежным, ни желательным.
Очевидно, что в условиях отсутствия таможенных тарифов и других препятствий для свободного движения товаров и людей через границы, тенденция внутренних цен меняться «в унисон» друг с другом является следствием, а не оправданием для существования отдельных национальных валютных систем. Существование национальных валютных систем ведет также к появлению таких институтов, как коллективные трудовые договора, заключаемые в масштабах всей страны, что еще больше усугубляет последствия различий между ценовыми структурами разных стран. Все дело в том, что контроль за предложением денег предоставляет национальным правительствам большую свободу в совершении действий, совершенно нежелательных с точки зрения международного порядка и стабильности; Такую систему могут одобрять только этатисты всех мастей, однако она абсолютно противопоказана спокойному развитию международных отношений.
Действительно, я не вижу других причин, кроме отстаивания интересов монополий, образование которых становится возможным благодаря национальному протекционизму, почему территории, оказавшиеся под властью различных правительств, должны формировать обособленные национальные экономические зоны, если не существует никаких выгод, приносимых существованием в каждой такой зоне единой валюты, отличной от валют других зон. В условиях мирового порядка, который в огромной мере зависит от международного обмена, было бы весьма нелепо считать нередко случайные агломерации различных регионов, оказавшиеся под властью одного из правительств, обособленными экономическими зонами. Экономисты совсем недавно осознали эту истину, и некоторые из них задались вопросом — «какими должны бы быть валютные зоны?» Найти ответ на этот вопрос оказалось достаточно трудно.[136]
Хотя исторически отдельные национальные валюты были просто инструментом расширения власти национальных правительств, современные защитники денежного национализма пропагандируют такой порядок, при котором все цены в данном регионе могут одновременно повышаться или понижаться относительно всех цен в других регионах. Это считается преимуществом, поскольку таким образом можно избежать необходимости снижения цен на товары той или иной группы, в особенности снижения ставок заработной платы, когда внешний спрос на данные продукты изменился и переместился в другие страны. Но ведь это — политический паллиатив; на практике он означает, что вместо понижения немногих цен, которых непосредственно коснулось изменение спроса, приходится повышать куда большее число цен, чтобы восстановить международное равновесие после того, как упала международная цена местной валюты. Первоначальный мотив агитации в пользу плавающих обменных курсов национальных валют был, поэтому, чисто инфляционистским, хотя и была предпринята неумная попытка возложить бремя приспособления на страны с активным сальдо платежного баланса. Однако позднее эта идея была подхвачена странами, которые хотели защитить себя от инфляционистской политики других стран.
Предотвращение сокращения количества денег, обращающихся в какой-либо стране, или части какого-то более крупного сообщества, оправдано не более чем меры правительства, препятствующие падению денежных доходов отдельных лиц или групп, — хотя такие меры способны временно облегчить трудное положение этих групп населения. Для честного правительства важнее всего, чтобы никто не обладал властью освобождать какие-то группы населения от необходимости приспосабливаться к непредвиденным изменениям, поскольку, если правительство позволит себе это один раз, оно будет вынуждено поступать так постоянно.
Жесткость ставок заработной платы: перемещение вверх всей структуры цен в стране нельзя считать решением.
Опыт показал, что способ преодоления негативных последствий ригидности, т. е. негибкости ставок заработной платы, представляющийся таким легким и состоящий в повышении общею уровня цен, лишь ухудшает положение в стране, практически освобождая профсоюзы от ответственности за безработицу, которая, в противном случае, наступила бы в ответ на их требования о повышении заработной платы. Этот способ также создает необычайно сильное давление на правительство с тем, чтобы оно смягчило эти последствия, провоцируя инфляцию. Поэтому я, как и прежде, остаюсь противником денежного национализма и плавающих обменных курсов.[137] Однако теперь простой конвертируемости национальных валют друг в друга по фиксированному курсу я предпочитаю полную отмену валютных границ. Вся концепция «вырезания» какого-то сектора из международной структуры цен, где бы понижение или повышение цен происходило как бы «сообща» относительно цен на те же товары во всех других регионах, до сих пор представляется мне идеей, которая могла зародиться только в мозгах людей, мыслящих исключительно в терминах национальных,[138] а не индивидуальных[139] уровней цен. Похоже, они стали считать, что средний уровень цен, сложившийся в данной экономике, стал определяющим фактором человеческой деятельности, и утратили, тем самым, понимание роли относительных цен.
Стабильный уровень внутренних цен может подорвать экономическую деятельность.
В действительности нет никаких причин, по которым нам следовало бы желать, чтобы уровень цен в регионе, связанном с мировой экономикой большим числом товарных потоков, оставался стабильным. Поддержание его стабильности в условиях перемещения спроса в страну и из страны лишь расстраивает функционирование рынка, не облегчая его. В этом смысле отношения между регионами или отдельными районами не слишком отличаются от отношений между странами. Перемещение спроса на самолеты из Сиэттла в Лос-Анджелес действительно приведет к потере рабочих мест, падению доходов и, вероятно, розничных цен в Сиэттле; но если в Сиэттле упадет заработная плата, то это, скорее всего, привлечет в этот город другие отрасли. Ничего нельзя выиграть, разве что на кроткое время, увеличивая количество денег в Сиэттле или в штате Вашингтон в целом. И проблема нисколько не упростится, если весь Северо-запад Соединенных Штатов будет иметь собственную валюту, объем которой можно будет поддерживать постоянным или даже увеличивать, облегчая невзгоды некоторых его жителей.
Хотя у нас нет оснований желать, чтобы отдельные регионы имели свои индивидуальные валюты, возникает совершенно другой вопрос, а именно, не приведет ли повсеместная свободная эмиссия конкурентных валют во всех регионах к формированию валютных зон — или, точнее, зон, где преобладают определенные валюты, хотя могут использоваться и другие. Как мы уже убедились,[140] при отмене валютной монополии могли бы проявиться различные предпочтения по поводу состава товарного эквивалента, в котором следовало бы сохранять постоянство валюты. В слаборазвитой стране, где основные предметы потребления составляют рис, рыба, свинина, хлопок и древесина, разные люди по большей части будут интересоваться разными ценами — хотя локальные тенденции такого рода будут, вероятно, нейтрализовываться теми из пользователей, которые в своих предпочтениях будут руководствоваться доверием к эмитентам с международной репутацией, а не к тем, кому лучше других удалось приспособить свою валюту к особенностям местных условий. Я не удивлюсь, если на больших пространствах для обычных сделок будет использоваться только одна валюта, пока потенциальная конкуренция будет заставлять эмитента сохранять ее стабильной. Как и везде, пока дело не дошло до попыток инноваций и улучшений, конкуренция in роssе[141] будет, вероятно, почти столь же эффективной, как конкуренция in еssе.[142] Ясно, что свободная конвертируемость повсеместно используемой валюты позволит всем, кто имеет какие-то связи за пределами региона, достаточно быстро обменивать свои накопления на другую валюту, как только на ее счет у них возникнут какие-либо подозрения.
Зоны с одной доминирующей валютой не будут, однако, иметь четких или устойчивых границ, а будут перекрывать друг друга, разделительные линии между ними будут подвижными. Если такой принцип найдет всеобщее признание в ведущих экономически развитых странах, он, вероятно, быстро распространится повсюду, где люди могут сами выбирать свои институты. Без сомнения, останутся диктаторские анклавы, где диктаторы не пожелают поступиться своей властью над деньгами — даже после того, как отсутствие валютного контроля станет отличительным признаком цивилизованной и честной страны.
Глава ХХI. Влияние на государственные финансы и расходы.
Цели управления системой государственных финансов и обеспечения страны удовлетворительной валютой совершенно различны и, по большей части, противоречат друг другу. Возлагать обе задачи на одно и то же ведомство всегда означало путаницу, и привело к катастрофическим результатам в последние годы. Это проявилось не только в том, что деньги стали главной причиной экономических колебаний, но и в неконтролируемом росте государственных расходов. Если мы хотим сохранить функционирующую рыночную экономику (и с ней индивидуальную свободу), ничто не может быть более настоятельным, чем расторжение неправедною брака между денежной и фискальной политикой, брака, который долго оставался тайным, хотя и формально освящен кейнсианской теорией.
Нет необходимости излагать все последствия пагубного влияния финансовых «нужд» правительства на предложение денег. Дело не только в том, что все случаи наиболее острой инфляции до недавнего времени были результатом деятельности правительств, покрывавших свои финансовые «нужды» с помощью печатного станка. Даже в течение периодов относительной стабильности необходимость удовлетворять финансовые «нужды» правительств, постоянно возникавшая перед центральными банками, и решавшаяся ими путем поддержания низких процентных ставок, была источником постоянных затруднений: она мешала попыткам банков обеспечить стабильность и придавала их политике инфляционистский уклон, который исправлялся, обычно с запозданием, с помощью механизма золотого стандарта.
Хорошие национальные деньги невозможны при демократическом правительстве, зависящем от групп — со специфическими интересами.
Не будет большим преувеличением, если я скажу, что центральный банк, подверженный политическому контролю или просто серьезному политическому давлению, совершенно неспособен регулировать количество денег так, чтобы это благоприятствовало четкой работе рыночного механизма. Хорошие деньги, как и хорошие законы, должны действовать без оглядки на то, как повлияют решения эмитента на какие-либо группы или отдельные лица. Благожелательный диктатор мог бы сознательно игнорировать их интересы, но ни одно демократическое правительство, зависящее от множества групп со специфическими интересами, на это совершенно не способно. Использование контроля над предложением денег в качестве инструмента для достижения конкретных целей разрушает балансирующее действие ценового механизма, необходимое для осуществления непрерывного процесса приспособления рынка, при котором шансы индивидов на то, что их ожидания сбудутся, оказываются весьма высоки.
Правительственная денежная монополия и правительственные расходы.
О вреде, который причиняет денежная политика, направляемая финансовыми соображениями, сказано уже достаточно. Теперь нам предстоит рассмотреть обратное влияние власти над предложением денег на финансовую политику. Подобно тому, как отсутствие конкуренции оградило монополистического поставщика денег от целительной дисциплины рынка, власть над деньгами освободила правительства от необходимости согласовывать расходы с доходами. В основном именно по этой причине кейнсианская теория так быстро приобрела популярность у экономистов социалистического толка. В самом деле, если экономисты говорят министрам финансов, что создание дефицита является достойным делом, и что дополнительные правительственные расходы не стоят народу ничего, коль скоро в экономике имеются свободные ресурсы, то все действенные барьеры на пути быстрого роста государственных расходов оказываются сломанными.
Вряд ли можно усомниться в том, что поразительный рост государственных расходов в последние 30 лет, когда правительства некоторых западных стран стали требовать на свои цели до половины национального дохода, а иногда и более, стал возможным благодаря контролю денежной эмиссии со стороны правительств. С одной стороны, инфляция постоянно втаскивала людей с данным уровнем реальных доходов в категории с гораздо более высокими ставками налогообложения, чем они могли предвидеть, когда одобряли такую налоговую шкалу, так что налоговые поступления в правительственную казну росли намного быстрее, чем это входило в их намерения. С другой стороны, ставшие привычными огромные бюджетные дефицита и сравнительная легкость выхода за пределы утвержденных бюджетных показателей еще больше увеличивали размеры той доли продукта в реальном выражении, которую правительства могли требовать на свои цели.
Правительственные деньги и несбалансированность бюджетов.
В известном смысле требование к правительству сбалансировать бюджет в течение периода, равного календарному году, является произвольным. Однако чередование времен года и твердо установившаяся практика бухгалтерской отчетности дают серьезные основания для такого требования, а практика бизнеса, при которой поступления и расходы регулярно балансируются с известными отклонениями, еще более подкрепляет его. Если крупные экономические колебания можно предотвратить с помощью других мер, то такое балансирование лучше всего производить на протяжении года, традиционного для составления бюджетов срока. Если допустить, что регулирование предложения денег путем конкуренции между частными валютами действительно должно обеспечить не только стабильность ценности денег, но и стабильность экономической конъюнктуры, аргумент о необходимости государственного дефицита для сокращения безработицы сведется к утверждению, что правительственный контроль над деньгами нужен, чтобы излечить болезнь, которую он сам и вызвал. Непонятно, зачем вообще в условиях стабильных денег у правительства должно быть право тратить средств больше, чем оно имеет. И, конечно, куда важнее, чтобы правительственные расходы не становились причиной общей нестабильности, чем чтобы занять громоздкий правительственный аппарат (если сделать маловероятное предположение, что он срабатывает вовремя) для противодействия любому ослаблению экономической активности.
Легкость, с какой министр финансов наших дней может и составить бюджет с превышением расходов над поступлениями, и превысить этот уровень расходов, создала совершенно новый стиль управления финансами по сравнению с осторожным их ведением в прошлом. А благодаря легкости, с какой уступают одному требованию за другим, вызывая все новые и новые ожидания дальнейших подарков, возникает самоускоряющийся процесс, который даже люди, искренне желающие его избежать, оказываются неспособными остановить. Всякий, кому известно, как трудно сдержать постоянное расширение бюрократического аппарата, не подчиняющегося исчислению прибылей и убытков, знает также, что без жесткого барьера в виде строго ограниченных средств ничто не остановит безудержный рост правительственных расходов.
Пока мы не восстановим положения дел, при котором правительства (и другие государственные органы) будут понимать, что если они совершат перерасход, то, как и любой человек, окажутся неспособными выполнить свои обязательства, будет невозможно прекратить этот рост, который, подменяя частную деятельность коллективной, станет грозить удушением индивидуальной инициативы. При существующей форме неограниченной демократии, когда правительство в состоянии одаривать те или иные группы разного рода материальными льготами, ему ничего не остается, как покупать поддержку достаточного числа людей для обеспечения большинства среди избирателей. Никакое правительство даже с самыми лучшими намерениями не сможет противостоять этому давлению, если не сумеет сослаться на прочный барьер, который оно не может преодолевать. Хотя правительства будут иногда вынуждены обращаться к обществу за займами для удовлетворения непредвиденных нужд или финансирования за счет этого каких-то инвестиций, крайне нежелательно, чтобы эти средства, при любых обстоятельствах, обеспечивались созданием дополнительных денег. Столь же нежелательно, чтобы в обращение подобным образом вводились те приращения совокупной денежной массы, которые требуются в растущей экономике для снабжения поставщиков дополнительных факторов производства необходимым запасом наличных денег.
Власть правительств над деньгами способствует централизации.
Можно не сомневаться и в том, что способность центрального правительства прибегать к такого рода финансированию — одна из главных причин, усиливающих крайне нежелательную централизацию государственного управления. Можно было бы только приветствовать лишение правительств власти над деньгами, что позволило бы остановить кажущуюся непреодолимой тенденцию к ускоренному росту доли национального дохода, на которую они заявляют права. Если позволить этой тенденции развиться, она за несколько лет приведет нас к состоянию, при котором правительства будут претендовать на 100 процентов всех ресурсов[143] и станут, вследствие этого, в буквальном смысле «тоталитарными».[144] Чем полнее будут отделены государственные финансы от регулирования денежного обращения, тем лучше. Эта власть была вредной всегда. Ее использование в финансовых целях всегда вело к злоупотреблениям. И у правительства нет ни заинтересованности, ни способности пользоваться ею так, как требуется для обеспечения бесперебойного хода экономической деятельности.
Предложение лишить правительство монополии на эмиссию денег и способности делать любые деньги «законным платежным средством» при оплате всех существующих долгов было выдвинуто прежде всего, потому, что правительства неизменно и неизбежно чудовищно злоупотребляли этой властью на протяжении всей истории и этим сильно расстраивали саморегулирующийся механизм рынка. Но может статься, что отстранение правительства от источника, питающего его дополнительными деньгами, окажется не менее важным и для того, чтобы остановить тенденцию к безудержному росту, внутренне присущую системе неограниченного правления, которая становится такой же опасной угрозой для будущего цивилизации, как и плохие деньги, ей поставляемые. Только если люди осознают, что те деньги, которые правительство вправе потратить, они должны платить ему — в форме явных налогов (или добровольных займов), можно будет остановить процесс подкупа большинства посредством раздачи разного рода льгот все возрастающему числу людей и групп с особыми интересами.
ХХII. Проблемы переходного периода.
Подавляющему большинству людей появление нескольких конкурирующих валют попросту предоставит набор альтернативных возможностей; изменений в привычном использовании денег не потребуется. Опыт постепенно научит людей улучшать свое положение, переключаясь от одного вида денег на другие. Банки вскоре предложат розничной торговле соответствующее счетное оборудование, которое избавит ее от трудностей начального периода в менеджменте или бухгалтерском учете. Поскольку эмитент, деньгами которого они пользуются, будет заинтересован в оказании им содействия, они, вероятно, обнаружат, что их обслуживают лучше, чем прежде. В производстве, торговле и сфере услуг приобретение навыков для полного использования всех новых возможностей может отнять несколько больше времени, но в ведении дел не потребуется серьезных изменений или слишком трудной адаптации.
Как помешать быстрому обесценению бывшей единственной валюты.
Есть два вида деятельности, которые будут глубже всего затронуть! новой системой, и в которых потребуется почти полное изменение привычной практики и порядка. Это, во-первых, государственное финансирование и, во-вторых, вся область частных финансовых услуг, включающая банковское дело, страхование, строительные общества, сберегательные и ипотечные банки. Для правительства, кроме изменений в финансовой политике, отмеченных в разделе ХХI, главной задачей станет защита против быстрого вытеснения и последующего ускоренного обесценения валюты, выпускаемой существующим центральным банком. Этого, по-видимому, можно достичь, только сразу же дав ему полную свободу и независимость, то есть, поставив его в равные условия со всеми другими эмиссионными банками, (иностранными или создаваемыми вновь в самой стране) и одновременно вернувшись к политике сбалансированных бюджетов, ограниченной только возможностью получения займов на открытом ссудном рынке, которым нельзя манипулировать. Срочность этих шагов вытекает из того, что раз началось вытеснение единственной дотоле валюты новыми, оно будет так быстро нарастать из-за ее усиливающегося обесценения, что его практически невозможно будет остановить какими-либо обычными методами денежного сжатия. Ни правительство, ни бывшие центральные банки не будут обладать резервами других валют или золота, достаточными для выкупа всех старых денег, от которых публика захочет избавиться, как только сможет перейти от быстро обесценивающейся валюты к той, которая, как имеются веские основания полагать, будет оставаться стабильной. Доверие к старой валюте можно восстановить, только если банк, ее выпускающий, продемонстрирует способность регулировать ее точно таким же образом, как конкурирующие с ним новые эмиссионные банки.
Вводить новые валюты сразу, а не постепенно.
Другое важное условие успеха правительственных действий при переходе к новому порядку состоит в том, чтобы все требуемые свободы давались сразу, без предварительных робких проб или сохранения контрольной власти «на всякий пожарный случай». Особенно существенны для успеха плана возможность свободной конкуренции между множеством эмитентов и полная свобода любых передвижений валюты и капитала через границы. Любой осторожный подход с постепенным ослаблением существующей монополии на эмиссию, безусловно, приведет к неудаче. Люди научатся доверять новым деньгам, только если будут уверены, что эти деньги совершенно свободны от какого-либо правительственного контроля. Только если деньги находятся под контролем жесткой конкуренции, люди будут верить, что частные банки станут поддерживать стабильность своих валют. Только если люди получат возможность свободно выбирать, какой валютой пользоваться в зависимости от их разнообразные целей, процесс отбора приведет к преобладанию хороших денег. Только если начнется активная торговля на валютной бирже, банки-эмитенты смогут вовремя получать предупреждения о необходимых действиях. Только если границы будут открыты для свободного движения валюты и капитала, появится гарантия против тайного сговора местных учреждений в целях манипулирования местной валютой. И только при наличии свободных товарных рынков стабильные средние цены будут означать, что процесс приспособления предложения к спросу идет нормально.
Изменения в политике коммерческих банков.
Если правительству удастся передать дело снабжения деньгами в руки частных учреждений без краха существующей валюты, главной проблемой отдельных коммерческих банков будет решить, стоит ли пытаться вводить собственную валюту или же избрать другую валюту (или валюты), в которой и вести дела в будущем. Ясно, что огромное большинство банков будет вынуждено довольствоваться чужими валютами.
Таким образом, они должны будут[145] следовать тактике «банковского дела со 100-процентным обеспечением» и держать достаточный резерв по всем своим обязательствам, подлежащим оплате по требованию.
Необходимость в этом окажется, пожалуй, самым далеко идущим изменением в деловой практике из всех, которые потребует конкуренция валют. Поскольку таким банкам, по-видимому, придется взимать значительную плату за ведение чековых счетов, они проиграют большую часть этих клиентов эмиссионным банкам и их роль будет сведена к управлению менее ликвидными капитальными активами.
Если такое изменение можно осуществить путем продуманного перехода к использованию валюты по выбору, оно может оказаться несколько болезненным, но не вызовет не поддающихся контролю проблем. А покончить с такими банками, которые, в сущности, создавали валюту, не неся никакой ответственности за результаты, было в течение более ста лет заветной мечтой всех экономистов, понимавших врожденную неустойчивость механизма, под власть которого мы постепенно попали, но обычно не видевших возможности когда-либо оттуда выбраться. Сторонники явления, оказавшегося таким вредным, а именно банковской системы с частичными резервами, не предполагающей ответственности отдельного банка за деньги (то есть — чековые депозиты), которые он создал, не вправе сетовать, если поддержка правительственной монополии, сделавшая его существование возможным, будет ликвидирована. Несомненно, должно будет также сложиться намного более четкое разграничение между чисто банковским бизнесом и инвестиционными услугами, или между так называемыми «английскими» и «континентальными» типами банков.[146] Я думаю, что вскоре обнаружится, что бизнес по созданию денег плохо уживается с управлением крупными портфельными инвестициями и даже с контролем за крупными секторами промышленности.
Совершенно иной набор трудностей возникнет, конечно, если правительству или его привилегированному банку не удастся предотвратить крах своей валюты. Этой возможности банки, неспособные выпускать собственную валюту, должны бояться, поскольку большая часть их активов, а именно, все ссуды, резко сократятся вместе с большинством обязательств. Но это будет просто означать, что для них окажется особенно сильной опасность высокой инфляции, наподобие той, которая постоянно угрожает сегодня, но которой другие смогут избегать, переходя на иные валюты. Правда, банки обычно утверждают, что более или менее успешно проводят свои активы даже сквозь галопирующую инфляцию. Банкиры, не знающие как это делать, могли бы обратиться за консультацией к своим коллегам в Чили и других местах, где по этой части накоплен богатый опыт. Во всяком случае, избавиться от нынешней нестабильной структуры — слишком важная задача, чтобы жертвовать ею ради интересов отдельных групп.
Глава ХХIII. Защита от государства.
Несмотря на то, что предлагаемая система полностью возлагает задачу обеспечения деньгами на частные институты, вмешательство государства останется главной опасностью для бесперебойной работы нового механизма.[147] Хотя основная защита эмиссионных банков от прямого политического давления будет обеспечена международным характером эмиссионного бизнеса,[148] доверие к любому учреждению будет зависеть, главным образом, от доверия к правительству, при котором оно было создано. Чтобы устранить подозрения в обслуживании политических интересов стран, в которых они учреждены, важно, чтобы имела место конкуренция банков, штаб-квартиры которых расположены в разных странах. Наибольшим доверием, по крайней мере, пока обеспечивается сохранение мира, будут, вероятно, пользоваться институты, созданные в небольших богатых странах, для которых международный бизнес является важным источником доходов и которые по этой причине должны особенно заботиться о своей финансовой репутации.
Давление за возвращение к национальным денежным монополиям.
Многие страны, скорее всего, попытаются, с помощью субсидий и подобных мер сохранить собственный банк, выпускающий национальную валюту, которой придется обращаться наряду с международными валютами, даже если деятельность таких банков будет лишь ограниченно успешной. Тогда появится опасность, что националистические и социалистические силы своей дурацкой агитацией против многонациональных корпораций заставят правительства постепенно вернуться к нынешней системе привилегированных национальных эмитентов валюты, посредством предоставления преимуществ национальным институтам.
Возобновление правительственного контроля за движением валюты и капитала.
Главная опасность, однако, будет исходить от попыток правительств контролировать международные потоки валюты и капитала. Власть над этими потоками в настоящее время является самой серьезной угрозой не только функционированию международной экономики, но и личной свободе; и эта угроза сохранится до тех пор, пока правительства обладают материальной силой, чтобы навязывать такой контроль. Надо надеяться, что люди постепенно распознают эту угрозу личной свободе и полностью запретят употребление таких мер, закрепив это в виде соответствующих конституционных поправок. Последняя защита от правительственной тирании состоит в том, что значительная часть трудоспособных людей может прибегнуть к эмиграции в случае, когда тирания станет нестерпимой. Я боюсь, что немногие англичане, считавшие мое высказывание неоправданно тревожным и преувеличенным 30 лет назад, когда я впервые опубликовал его, продолжают считать его неоправданно тревожным и сегодня: «Распространение контроля, проистекающее из контроля над экономикой, на все сферы жизни хорошо видно на примере операций с иностранной валютой. На первый взгляд государственный контроль за обменом иностранной валюты никак не затрагивает личную жизнь граждан, и для большинства из них безразлично, существует он или нет. Однако опыт большинства стран континентальной Европы показал мыслящим людям, что введение такого контроля является решающим шагом на пути к тоталитаризму и подавлению свободы личности. Фактически, эта мера означает полное подчинение индивида тирании государства, пресечение всякой возможности бегства — как для богатых, так и для бедных. Когда люди лишаются возможности свободно путешествовать, покупать иностранные журналы и книги, когда контакты с заграницей могут осуществляться только по инициативе или с одобрения официальных инстанций, общественное мнение оказывается под гораздо более жестким контролем, чем это было при любом абсолютистском режиме ХVII или ХVIII века».[149]
Помимо противодействия чрезмерному росту правительственных расходов, ликвидация правительственной монополии на денежную эмиссию могла бы внести еще один фундаментальный вклад в защиту индивидуальной свободы. Этот вклад будет состоять в интенсификации международных взаимодействий, что сделает установление правительственного контроля за международным движением товаров, капиталов и людей все менее и менее достижимым. Таким образом, у диссидентов сохранятся возможности избежать угнетения со стороны правительств.
Глава ХХIV. Долгосрочные перспективы.
Можно надеяться на то, что конкуренция, как это обычно с ней происходит, приведет к открытию еще неизвестных возможностей, заложенных в феномене денег. Это делает любую попытку предсказания долгосрочных результатов предлагаемой реформы крайне рискованной. Мы, тем не менее, попытаемся вкратце суммировать вероятные долговременные последствия ее осуществления. Я убежден, что когда система полностью сформируется и конкуренция ликвидирует некоторое число неудачных предприятий, в свободном мире останется несколько широко используемых и очень близких по своим качествам валют. В больших регионах будут доминировать одна-две валюты, но эти регионы не будут иметь четких или постоянных границ, а валюты, доминирующие в них, будут пересекаться в широких и изменчивых по своему составу регионах. У большинства таких валют, опирающихся на сходные наборы товаров, краткосрочные колебания курсов относительно друг друга будут очень малы.[150] Если состав товарных корзин, на которые будут опираться некоторые валюты, будет приспособлен к условиям регионов их основного использования, постепенно может начаться обособление этих валют. Но большинство из них будет обращаться сообща, не только параллельно, но и согласованно изменяя свою ценность. После экспериментов с поиском самого благоприятного набора товаров, к ценам которых должна быть привязана валюта, последующие изменения будут, вероятно, редкими и малозначительными. Конкурентная борьба между эмиссионными банками заставит их сосредоточиться на том, как избежать даже незначительных отклонений ценности, выраженной в этих товарах, на распространении наиболее полной информации о своей деятельности и на различных дополнительных услугах (таких, как помощь в бухгалтерском учете), предлагаемых клиентам. Уцелевшие правительственные банки все чаще и сами будут вынуждены принимать платежи не в тех валютах, которые выпускаются привилегированными национальными банками, и даже стремиться к их получению.
Возможность появления множества сходных валют.
Существует, однако, одно обстоятельство, являющееся и возможным, и вероятным, и которое я не обсуждал в первом издании. После того, как определенные валюты, базирующиеся на том или ином наборе товаров, получат широкое хождение, другие банки могут прибегнуть к выпуску валют, ценность которых базируется на том же наборе товаров, но под иными наименованиями, в банкнотах с таким же, большим или меньшим номиналом. Иными словами, конкуренция может привести к широкому использованию различными банками-эмитентами одной и той же товарной базы, причем такие банки будут продолжать конкурировать за благосклонность публики, сохраняя ценность выпускаемой валюты постоянной и предоставляя иные услуги. Публика могла бы тогда научиться принимать значительное число видов таких валют с различными наименованиями[151] по постоянным обменным курсам; а магазины могли бы вывешивать список всех валют, которые они готовы принимать, как представляющих этот стандарт. Такая система сможет удовлетворительно работать долгое время, если пресса, осуществляющая свою функцию надзора, будет вовремя предупреждать публику о нарушении кем-либо из эмитентов своих обязательств. Соображения удобства должны, вероятно, привести к принятию стандартной денежной единицы, то есть единицы, основанной не только на одном и том же наборе товаров, но также одной размерности. В этом случае большинство банков могло бы, под разными названиями, выпускать банкноты в этих стандартных единицах, которые будут охотно приниматься всюду, где известна их репутация.
Сохраняете стандарта долгосрочных долговых обязательств даже при возможной потере валютой своей ценности.
При доступности хотя бы каких-то стабильных валют на исчезновение будет обречена абсурдная практика превращения «законного платежного средства» в простую символическую монету, которая может обесцениваться и все же оставаться годной для уплаты долгов, сделанных в единицах какого-либо объекта определенной ценности. Этот абсурд создан исключительно властью правительства, имеющего возможность навязывать людям то, чего они не имели в виду при заключении договоров. Вслед за отменой правительственной монополии на эмиссию денег суды вскоре поймут и, я надеюсь, законодательство признает, что справедливость требует уплаты долгов в единицах той ценности, в которых заключался контракт, а не в навязанных правительством заменителях…[152]
После распространения повсеместно предпочитаемого общего стандарта ценности, судам, как правило, не составит труда определить приблизительную величину абстрактной ценности, которую стороны имели в виду при заключении контракта, оперируя указанным в контракте количеством общепринятых денежных единиц. Если валюта, в которой заключен контракт, серьезно обесценилась, выйдя за приемлемые пределы отклонений, суд не должен позволить сторонам выигрывать или терять от противозаконных действий третьей стороны, выпустившей данную валюту. Суд без труда сможет определить количество другой валюты или валют, в которой должник имеет право и обязан выполнить свои обязательства.
В результате даже полный крах одной валюты не будет иметь тех разрушительных и далеко идущих последствий, которые подобное событие вызывает сегодня. Хотя держатели наличных денег в форме банкнот или депозитов до востребования в той или иной валюте могут лишиться всей соответствующей им ценности, это будет относительно мелким расстройством по сравнению с общим обесценением или полной ликвидацией требований третьих лиц, выраженных в этой валюте. Структура долгосрочных контрактов в целом останется незатронутой и люди будут сохранять свои инвестиции в форме облигаций, закладных и аналогичных требований, хотя они могут потерять всю свою наличность, если, по несчастью, пользовались валютой банка, который потерпел крах. Портфель облигаций и других долгосрочных требований мог бы по-прежнему оставаться вполне надежным помещением капитала, даже если случится так, что какие-то эмитенты обанкротились, и их банкноты и депозиты утратили ценность. Полностью ликвидные активы еще будут связаны с риском, но кто захочет (разве что временно) держать все свои активы в полностью ликвидной форме? Никогда не сможет произойти полного исчезновения какого-то общего стандарта погашения долгов или уничтожения всех денежных обязательств — конечного итога всех крупных инфляции. Задолго до того, как это могло бы случиться, все оставили бы обесценившуюся валюту и никакие прежние обязательства выполнять в ней было бы нельзя.
Новые правовые рамки банковского дела.
Хотя правительства и не должны вмешиваться в подобные процессы, не должны предпринимать каких-либо сознательных попыток контроля (то есть актов интервенции в строгом смысле слова), может оказаться, что для успешного осуществления новой банковской деятельности нужны новые законы, обеспечивающие необходимые правовые рамки. Кажется, однако, довольно сомнительным, что делу поможет повсеместное введение таких правил, например, посредством принятия международных договоров. Скорее всего, в этом случае экспериментам с альтернативными схемами будет положен конец.
Трудно сказать, сколько времени понадобится отдельным странам для того, чтобы оставить желание иметь собственную валюту из чисто националистических или престижных соображений, а правительствам — для того, чтобы перестать обманывать общество, жалуясь на неоправданное ущемление своего суверенитета.[153] Вся эта система, конечно же, совершенно несовместима со стремлением к тоталитарной власти любого рода.
Глава ХХV. Заключение.
Отмена правительственной денежной монополии была придумана мной как средство предотвращения приступов острой инфляции и дефляции, которые преследуют мир в последние 60 лет. Исследование показало, что оно является также весьма действенным лекарством против еще более запущенной болезни: повторяющихся волн депрессии и безработицы, которые часто представляются как врожденный и смертоносный порок капитализма.
Золотой стандарт — не решение.
Можно надеяться помешать сильным колебаниям ценности денег, наблюдавшимся в недавние годы, возвратившись к золотому стандарту или какому-то режиму фиксированных обменных курсов. Я все еще убежден, что пока управление деньгами остается в руках правительств, золотой стандарт, со всеми его несовершенствами, — это единственная более или менее безопасная система. Но мы, безусловно, в состоянии построить лучшую систему, не предполагающую участия правительства. Кроме бесспорного факта наличия серьезных дефектов и у золотого стандарта, противники такого шага могут справедливо указать, что в нынешних обстоятельствах централизованное управление денежной массой необходимо для того, чтобы противостоять врожденной нестабильности существующей кредитной системы. Но коль скоро признано, что эта врожденная нестабильность кредита сама есть результат определенной структуры депозитных банковских операций, заданной монополистическим контролем за предложением наличных денег, в которых должны погашаться депозиты, эти возражения рушатся. Если мы хотим, чтобы свободное предпринимательство и рыночная экономика выжили,[154] у нас нет выбора: мы должны заменить правительственную валютную монополию и национальные валютные системы свободной конкуренцией между частными эмиссионными банками. Никогда контроль за деньгами не был в руках учреждений, единственной и исключительной заботой которых было бы дать публике валюту, превосходящую все остальные, и которые в то же время поставили бы самое свое существование в зависимость от соответствия ожиданиям, которые они породили.
Может оказаться, что при свободной конкуренции между различными видами денег самым популярным видом вначале окажутся золотые монеты. Но сам этот факт — рост сброса на золото — приведет, вероятно, к такому повышению (и, скорее всего, сильным колебаниям) его цены, что хотя золото еще будет широко использоваться для тезаврации, оно вскоре перестанет быть удобной счетной единицей для сделок и бухгалтерского учета. Конечно, необходимо, чтобы им можно было пользоваться совершенно свободно, но я не думаю, что это приведет к его победе над другими видами частных денег, спрос на которые зависит от того, насколько успешно регулируется их количество с тем, чтобы поддерживать постоянной их покупательную способность.
То самое качество, которое сегодня повышает доверие к золоту в сравнении с контролируемыми правительствами бумажными деньгами, а именно, невозможность произвольна манипулировать его общим количеством ради достижения политических целей, в долгосрочной перспективе заставит его уступите место бумажным денежным знакам, выпускаемым конкурирующими учреждениями, бизнес которых зависит от успешного регулирования эмиссии с целью сохранения ценности денежной единицы приблизительно постоянной.
Только собственный интерес, а не хорошие намерения может дать хорошие деньги.
Мы всегда имели плохие деньга потому, что частному предпринимательству не позволяли дать нам лучшие. В мире, управляемом давлением организованных интересов, важно помнить, что если мы хотим получить институты, в которых нуждаемся, мы не можем рассчитывать на разум или понимание, но должны полагаться на чисто корыстные интересы. Благословен тот день, когда мы сможем рассчитывать на предложение надежных денег не в силу добрых намерений правительств, а вследствие соблюдения банками своего собственного интереса.
«Именно таким путем мы получаем друг от друга наибольшую часть необходимых нам услуг».[155] Но, к несчастью, деньга еще не входят в их число.
Не «капитализм», а правительственный интервенционизм виновен в повторявшихся кризисах прошлого.[156] Правительство мешало предприятиям заручиться инструментами, необходимыми для того, чтобы защищать свою деятельность от дезориентации, возникающей из-за ненадежных денег, инструментами, прибыльными для поставщика и выгодными для всех остальных. Признание этой истины ясно показывает, что предлагаемая реформа — не просто незначительное техническое усовершенствование финансовой системы, это коренное изменение, которое может решить судьбу свободной цивилизации. То, что здесь предлагается, кажется мне единственным реальным способом создания завершенного рыночного порядка, освобождения его от важнейшего недостатка и причины главных упреков, обращенных против него.
Насколько осуществима система конкурентных бумажных валют?
Мы не можем, конечно, надеяться на такую реформу до осознания обществом того, каковы ставки и выигрыши. Те, кто считает это предложение совершенно нереальным и утопическим, должны вспомнить, что 200 лет назад писал в «Богатстве народов» Адам Смит: «ожидать восстановления когда-нибудь полной свободы торговли в Великобритании так же нелепо, как ожидать осуществления в ней „Океании“ или „Утопии“».[157]
Понадобилось почти 90 лет после публикации его книга (в 1776 г.), чтобы Великобритания стала первой страной, установившей в 1860 г. полную свободу торговли. Но идея распространялась быстро, и если бы не политическая реакция, вызванная Великой французской революцией и Наполеоновскими войнами, она бы, без сомнения, принесла свои плоды намного скорее. Эффективное просветительское движение в этой области началось только в 1819 году, и лишь бескорыстными усилиями немногих людей, посвятивших себя пропаганде этих идей через организованное Движение свободной торговли, была преодолена опасность, грозившая, как называл их Смит, «со стороны взбешенных и разочарованных монополистов».[158][159]
Я боюсь, что с тех пор, как кейнсианская пропаганда овладела массами, сделав инфляцию чем-то респектабельным, и снабдила агитаторов такими аргументами, которые не в состоянии опровергнуть профессиональные политики, единственный способ не попасть в клетку контролируемой директивной экономики, куда нас загоняет постоянная инфляция, и тем самым спасти, в конечном итоге, цивилизацию, состоит в том, чтобы лишить правительства власти над предложением денег.[160]
«Движение за свободные деньги».
Сейчас мы нуждаемся в международном движении «за свободные деньги», аналогичном движению ХIХ века за свободу торговли и раскрывающем глаза не только на вред острой инфляции, которой можно избежать и с помощью существующих институтов, но и на более глубокие последствия — наступление периодов стагнации, которые действительно являются врожденным пороком нынешней денежной системы.
Как я мог заметить в ходе работы над этим докладом, тревога по поводу нынешней инфляции слишком быстро рассеивается, стоит ее темпу чуть-чуть замедлиться. Я почти не сомневаюсь, что к моменту, когда эти строки увидят свет, появится масса причин для возвращения этой тревоги.[161] Скорее всего, начавшийся новый инфляционный бум опять окончится крахом. Но для того, чтобы добиться отмены контроля правительств за деньгами, от которого один вред, понадобится более глубокое понимание не видимых на поверхности последствий инфляции. Перед нами стоит, таким образом, громадная просветительская задача, которую нужно решить для того, чтобы избавиться от опаснейшей угрозы общественному миру и длительному процветанию, угрозы, заложенной в существующих денежных институтах.
Необходимо широкое признание существования проблемы и необходимости реформы. Речь идет не о второстепенных технических деталях финансовой системы, как может на первый взгляд показаться профану, который сам никогда в них толком не вникал. Вопрос стоит о единственном пути, позволяющем надеяться, что еще можно остановить непрерывное сползание всех правительств к тоталитаризму, которое многим внимательным наблюдателям кажется уже неотвратимым. Я хотел бы посоветовать двигаться не спеша. Но у нас мало времени. Сейчас настоятельно требуется не строительство новой системы, а быстрейшее устранение всех правовых препятствий, две тысячи лет блокировавших пути эволюции, все благоприятные результаты которой мы не можем сейчас предвидеть.
Вопросы для обсуждения.
1. Рассмотрите распространенное мнение о том, что в стране должна быть только одна валюта, и что она должна контролироваться правительством. При обсуждении используйте примеры из отдаленной и недавней истории.
2. Каково происхождение «законного средства платежа»? Приведите аргументы за и против его использования как необходимой основы денежной системы.
3. Дайте определение денег. Чем они отличаются от не-денег? Предложите аргументы за и против понятия «количество денег». Примените эти аргументы к количественной теории денег.
4. Обсудите два тезиса: «Желательно установить контроль правительства за деньгами, чтобы; оно могло изменять объем их предложения в соответствии с потребностями экономики». «Люди утратили доверие к деньгам потому, что они контролируются правительством».
5. История показывает, что иногда возникает недостаток доверия к бумажным деньгам, являющимся «законным тендером». Каким образом режим конкурирующих бумажных валют мог бы поддерживать доверие публики?
6. «Чтобы деньгам доверяли, они должны конвертироваться в ценные товары или драгоценные металлы». Вы согласны? Обсудите условия, при которых конвертируемость существенна и при которых несущественна.
7. Рассмотрите мнение о том, что возникновение инфляции и дефляции будет и маловероятным, и невозможным, если правительство будет отстранено от контроля за установлением количества денег. Проиллюстрируйте свой ответ примерами из Великой депрессии 1929–1932 гг. и «Великой инфляции» 1972–1975 гг.
8. Понятия бума и спада ассоциируются с «капитализмом». Есть ли они в некапиталистических экономиках? Являются ли они результатом капитализма или порождены иными причинами?
9. Обсудите тезис: «Для денежного органа, подверженного сильному лоббистскому давлению, политически невозможно избежать увеличения количества денег во имя повышения занятости, порождая тем самым инфляцию. Золотой стандарт, фиксированные обменные курсы и другие ограничения денежной экспансии оказались недостаточными».
10. Как можно отстранить национальное правительство от контроля за международным движением валюты? Достаточно ли будет международного соглашения? Почему конкуренция валют будет более эффективной?
Артур Сэлдон.
Приложение и библиография.
Приложение Крах бумажных денег 1950–1975 гг.


* — По отношению к доллару США.
** — По отношению к золоту, цифра основана на цене в 141 доллар за унцию на свободном рынке в конце 1975 г. против официальной цены 1950 г. в 35 долларов за унцию.
Источник: перепечатано с разрешения автора и издателя из: Frаnz Рiск. Рiск's Сurrеnсу Yеаrbоок, 1976–1977 Еditiоn, Рiск Рublishing Соrр., N.Y. 1977.
Библиография.
[1] Аrсhibаld Мisоn, Нistоrу оf Еurоре, vоl. I, Lоndоn, 1833.
[2] W. Ваgеhоt аnd Y. S. Раrк, Аrtifiсiаl Сurrеnсу Units: Тhе Fоrmаtiоn оf Funсtiоnаl Сurrеnсу Аrеаs, Еssауs in Intеrnаtiоnаl Finаnсе, # 114, Рrinсеtоn,1976.
[3] Wаltеr Ваgеhоt, Lоmbаrd Strееt [1873], Кеgаn Раul, Lоndоn, 1906.
[4] Маnn, Diе Рhilоsорhiе dеr Gеsсhiсhtе аls Sоziоlоgiе, 2nd еdn., Lеiрzig, 1915.
[5] Jеаn Воdin, Тhе Siх Воокs оf а Соmmоnwеаlе [1576], Lоndоn, 1606.
[5а] Fеrnаnd Вrаudеl, Сарitаlism аnd thе Маtеriаl Lifе 1400–1800 [1967], Lоndоn, 1973.
[6] S.Р. Вrескinridgе, Lеgаl Теndеr, Univеrsitу оf Сhiсаgо Рrеss, Сhiсаgо, 1903.
[7] С. Вrеsсiаni-Тurrоni, Тhе Есоnоmiсs оf Inflаtiоn [1931], Аliеn & Unwin, Lоndоn, 1937.
[7а] Неnrу Рhеlрs Вrоwn аnd Shеilа V. Норкins, «Sеvеn Сеnturiеs оf thе Рriсеs оf Соnsumаblеs, соmраrеd with Вuildеrs Wаgе-rаtеs», Есоnоmiса, Nоvеmbеr 1956.
[7b] Неnrу Рhеlрs Вrоwn аnd Shеilа V. Норкins, «Вuildеrs Wаgе-rаtеs, Рriсеs аnd Рорulаtiоn: Sоmе Furthеr Еvidеnсе», Есоnоmiса, Fеbruаrу 1959.
[8] W.W. Саrlilе, Тhе Еvоlutiоn оf Моdеm Моnеу, Масmillаn, Lоndоn, 1901.
[9] Н. Сеrnusсhi, Меsаniquе dе L'есhаngе, Раris, 1865.
[10] Н. Сеrnusсhi, Соntrе lе billеt dе bаnquеs, Раris, 1866.
[11] Саrlо М. Сiроllа, Моnеу, Рriсеs аnd Сivilizаtiоn in thе Меditеrrаnеаn Wоrld: Fifth tо Sеvеntееnth Сеnturу, Gоrdiаn Рrеss, Nеw Yоrк, 1967.
[12] Lаuсhlin Сurriе, Тhе Suррlу аnd Соntrоl оf Моnеу in thе Unitеd Stаtеs, Наrvаrd Univеrsitу Рrеss, Саmbridgе, Маss., 1934.
[12а] Rауmоnd dе Rооvеr, Grеshаm оn Fоrеign Ехсhаngеs, Саmbridgе, Маss., 1949.
[13] С.Н. Dоuglаs, Sосiаl Сrеdit [1924], Оmniе Рubliсаtiоns, Наwthоrn, Саlif, 1966.
[14] Оttо Ескstеin, «Instаbilitу in thе Рrivаtе аnd Рubliс Sесtоr», Swеdish Jоurnаl оf Есоnоmiсs, 75/1, 1973.
[15] Wilhеlm Еndеmаnn, Studiеn in dеr Rоmаnisсh-каnоnistisсhеn Rесhtslеhrе, vоl. II, Веrlin, 1887.
[16] А.Е. Fеаvеrуеаr, Тhе Роund Stеrling, Охfоrd Univеrsitу Рrеss, Lоndоn, 1931.
[17] Lоrd Fаrrеr, Studiеs in Сurrеnсу, Lоndоn, 1898.
[17а] F.W. Fеttеr, «Sоmе Nеglесtеd Аsресts оf Grеshаm's Lаw», Quаrtеrlу Jоurnаl оf Есоnоmiсs, ХLVI, 1931/2.
[18] Stаnlеу Fisсhеr, «Тhе Dеmаnd fоr Indех Воnds», Jоurnаl оf Роlitiсаl Есоnоmу, 83/3, 1975.
[18а] Fеrdinаnd Friеdеnsburg, Мnzкundе und Gеldgеsсhiсhtе dеs Мittеlаltеrs und dеr Nеuzеit, Мuniсh аnd Веrlin, 1926.
[19] Мiltоn Friеdmаn, «Соmmоditу Rеsеrvе Сurrеnсу» [1951], in Еssауs in Роsitivе Есоnоmiсs, Univеrsitу оf Сhiсаgо Рrеss, Сhiсаgо, 1953.
[20] Мiltоn Friеdmаn, А Рrоgrаm fоr Моnеtаrу Stаbilitу, Fоrdhаm Univеrsitу Рrеss, Nеw Yоrк, 1960.
[20а] Мiltоn Friеdmаn, «Тhе Quаntitу Тhеоrу оf Моnеу: А Rеstаtеmеnt», in Studiеs in thе Quаntitу Тhеоrу оf Моnеу, Сhiсаgо, 1956.
[20b] Мiltоn Friеdmаn, Моnеtаrу Соrrесtiоn, Оссаsiоnаl Рареr 41, Institutе оf Есоnоmiс Аffаirs, Lоndоn, 1974.
[21] Jоsеf Gаmiеr, Тrаitе thеоriquе еtрrаtiаuе du сhаngе еt dеs ореrаtiоn dе bаnquе, Раris, 1841.
[21а] Riсhаrd Gаеttеns, Inflаtiоnеn, Dаs Drаmа dеr Gеldеntwеrtungеn vоm Аltеrtum bis zur Gеgеnwаrt, Мuniсh, 1955.
[22] Silviо Gеsеll, Тhе Nаturаl Есоnоmiс Оrdеr [1916], Rеv. Еdn., Реtеr Оwеn, Lоndоn, 1958.
[22а] Неrbеrt Giеrsсh, «Оn thе Dеsirаblе Dеgrее оf Flехibilitу оf Ехсhаngе Rаtеs», Wеltwirtsсhаftliсhеs Аrсhiv, СIХ, 1973.
[23] Н. Grоtе, Diе Gеldlеhrе, Lеiрzig, 1865.
[23а] R.F. Наrrоd, Тhе Lifе оf Ноhn Мауnаrd Кеуnеs, Lоndоn, 1951.
[24] F.А. Науек, Рriсеs аnd Рrоduсtiоn, Rоutlеdgе, Lоndоn, 1931.
[25] F.А. Науек, Моnеtаrу Тhеоrу аnd thе Тrаdе Сусlе [1929], Jоnаthаn Саре, Lоndоn, 1933.
[26] F.А. Науек, «Ubеr „Nеutrаlеs Gеld“, Zеitsсhrift fr Nаtiоnаlокоnоmiе, 4/5,1933.
[27] F.А. Науек, Моnеtаrу Nаtiоnаlism аnd Intеrnаtiоnаl Stаbilitу, Тhе Grаduаtе Sсhооl оf Intеrnаtiоnаl Studiеs, Gеnеvа, 1937.
[28] F.А. Науек, Тhе Rоаd tо Sеrfdоm, Rоutlеdgе, Lоndоn аnd Сhiсаgо, 1944.
[29] F.А. Науек, Тhе Соnstitutiоn оf Libеrtу, Rоutlеdgе & Кеgаn Раul, Lоndоn аnd Сhiсаgо, 1960.
[30] F.А. Науек, Studiеs in Рhilоsорhу, Роlitiсs аnd Есоnоmiсs, Rоutlеdgе & Кеgаn Раul, Lоndоn аnd Сhiсаgо, 1967.
[31] F.А. Науек, Сhоisе in Сurrеnсу, Оссаsiоnаl Рареr 48, Institutе оf Есоnоmiс Аffаirs, Lоndоn, 1976.
[31а] F.А Науек, Lаw, Lеgislаtiоn аn Libеrtу, Rоutlеdgе & Кеgаn Раul аnd thе Univеrsitу оf Сhiсаgо Рrеss, Lоndоn аnd Сhiсаgо, vоl. I, 1973, vоl. II, 1976, vоl. III fоrthсоming.
[31b] Каrl Неlffеriсh, „Diе gеsсhiсhtliсhе Еntwiскlung dеr Мnzsуstеmе“, Jаhrbuсhеr fur Nаtiоnаlокоnоmiе, 3. f. IХ (LХIV), 1895.
[32] Маriаnnе vоn Неrzfеld, „Diе Gеsсhiсhtе аls Funкtiоn dеr Gеldwеrtbеwеgungеn“, Аrсhiv fur Sоziаlwissеnsсhаft und Sоziаlроlitiк, 56/3, 1926.
[33] J.R. Нiскs, „А Suggеstiоn fоr Simрlifуing thе Тhеоrу оf Моnеу“, Есоnоmiса, Fеbruаrу 1935.
[34] W.S. Jеvоns, Моnеу аnd thе Месhаnism оf Ехсhаngе, Кеgаn Раul, Lоndоn, 1875.
[34а] Н.G.Jоhnsоn, Еssауs in Моnеtаrу Есоnоmiсs [1967], Sесоnd Еditiоn, Lоndоn, 1969.
[34b] Н.G. Jоhnsоn, FurthеrЕssауs in Моnеtаrу Есоnоmiсs, Lоndоn, 1972.
[34с] Н.G. Jоhnsоn аnd А.К.Swоbоdа (еds.), Тhе Есоnоmiсs оf Соmmоn Сurrеnсiеs, Lоndоn, 1973.
[34d] Rоbеrt А. Jоnеs, „Тhе Оrigin аnd Dеvеlорmеnt оf Меdiа оf Ехсhаngе“, Jоurnаl оf Роlitiсаl Есоnоmу, LХХХIV, 1976.
[35] Веnjаmin Кlеin, „Тhе Соmреtitivе Suррlу оf Моnеу“ Jоurnаl оf Моnеу, Сrеdit аnd Ваnкing VI, Nоvеmbеr 1975.
[35а] Веnjаmin Кlеin, „Соmреting Моnеуs: Соmmеnt“, Jоurnаl оf Моnеу, Сrеdit аnd Ваnкing, 1975.
[36] G.F. Кnарр, Тhе Stаtе Тhеоrу оf Моnеу [1905], Масmillаn, Lоndоn, 1924.
[37] Ахеl Lеijоnhufvud, Оn Кеуnеsiаn Есоnоmiсs аnd thе Есоnоmiсs оf Кеуnеs, Охfоrd Univеrsitу Рrеss, Nеw Yоrк аnd Lоndоn, 1968.
[37а] Wilhеlm Lехis, „Веmеrкungеn bеr Раrаlеllgеld und Sоrtеngеld“, Jаhrbсhеr fur Nаtiоnаlокоnоmiе, 3f. IХ (LХIV), 1895.
[37b] Тhеlmа Liеsnеr & Меrvуn А. Кing (еds), Indехing fоr Inflаtiоn, Lоndоn, 1975.
[37с] R.G. Uрsеу, „Dоеs Моnеу Аlwауs Dерrесаtе?“, Llоуds Ваnк Rеviеw 58, Осtоbеr 1960.
[38] Науек (lаtеr Lоrd Оvеrstоnе), Furthеr Rеflесtiоns оn thе Stаtе оf thе Сurrеnсу аnd thе Ваnк оf Еnglаnd, Lоndоn, 1837.
[39] Fritz Масhiuр, „Еurо-Dоllаr Сrеаtiоn: А Муstеrу Stоrу“, Ваnса Nаziоnаlе dеllаvоrо Quаrtеrlу Rеviеw, 94, 1970, rерrintеd Рrinсеtоn, Dесеmbеr 1970.
[40] R.I. МсКinnоn, „Орtimum Сurrеnсу Аrеаs“, Аmеriсаn Есоnоmiс Rеviеw, 53/4, 1963.
[41] F.А. Маnn, Тhе Lеgаl Аsресts оf Моnеу, 3rd Еditiоn, Охfоrd Univеrsitу Рrеss, Lоndоn, 1971.
[42] Аrthur W. Маrgеt, Тhе Тhеоrу оf Рriсеs, 2 vоls., Рrеntiсе-Наll, Nеw Yоrк аnd Lоndоn, 1938 аnd 1942.
[42а] А. Jаmеs Меigs, Моnеу Маttеrs, Наrреr & Rоw, Nеw Yоrк, 1972.
[43] Саrl Меngеr, Рrinсiрlеs оf Есоnоmiсs [1871], Тhе Frее Рrеss, Glеnсое, III, 1950.
[43а] Саrl Меngеr, „Gеld“ [1892], Соllесtеd Wоrкs оf Саrl Меngеr, еd. bу thе Lоndоn Sсhооl оf Есоnоmiсs, Lоndоn, 1934.
[44] Неnrу Меulеn, Frее Ваnкing, 2nd Еditiоn, Масmillаn, Lоndоn, 1934.
[44а] Fritz W. Меуеr аnd Аlfrеd Sсhullеr, Sроntаnе Оrdnungеn in dеr Gеldwirtsсhаft und dаs Inflаtiоnsрrоblеm, Тubingеn, 1976.
[45] Ludwig vоn Мisеs, Тhе Тhеоrу оf Моnеу аnd Сrеdit [1912], Nеw Еditiоn, Jоnаthаn Саре, Lоndоn, 1952.
[46] Ludwig vоn Мisеs, Gеldwеrtstаbilisiеrung und Коnjunкturроlitiк, Jеnа, 1928.
[47] Ludwig vоn Мisеs, Нumаn Асtiоn, Williаm Ноdgе, Еdinburgh, 1949; Неnrу Rеgnеrу, Сhiсаgо, 1966.
[47а] Е. Viсtоr Моrgаn, А Нistоrу оf Моnеу [1965], Реnguin Воокs, Наrdmоndswоnh, Rеv. Еditiоn, 1969.
[48] Rоbеrt А. Мundеll, „Тhе Intеrnаtiоnаl Еquilibrium“, Кукlоs, 14, 1961.
[49] Rоbеrt А. Мundеll, „А Тhеоrу оf Орtimum Сurrеnсу Аrеаs“, Аmеriсаn Есоnоmiсs Rеviеw, 51, Sерtеmbеr 1963.
[49а] W.Т. Nеwlуn, 'Тhе Suррlу оf Моnеу аnd Its Соntеnt», Есоnоmiс Jоurnаl, LХХIV, 1964.
[50] F. Nussbаum, Моnеу in thе Lаw, Nаtiоnаl аnd Intеrnаtiоnаl, Fоundаtiоn Рrеss, Вrоокlуn, 1950.
[50а] Каrl Оlivесrоnа, Тhе Рrоblеm оf thе Моnеtаrу Unit, Stоскhоlm, 1957.
[50b] Frаnz Рiск аnd Rеnе Sеdillоt, Аll thе Моnеу оf thе Wоrld. А Сhrоniсlе оf Сurrеnсу Vаluеs, Рiск Рublishing Соrроrаtiоn, Nеw Yоrк, 1971.
[50с] Неnri Рirеnnе, Lа Сivilizаtiоn оссidеntаlе аu Моуеn Аgе du miliеu du ХVе siесlе, Раris, 1933.
[51] Н. Rittеrshаusеn, Dеr Nеubаu dеs dеutsсhеn Кrеdit-Sуstеms, Веrlin, 1932.
[51а] Неrbеrt Rоttmаnn, Dеutsсhе Gеldgеsсhiсhtе 1484–1914, Мuniсh, 1974.
[52] Мurrау N. Rоthbаtd, Whаt hаs Gоvеrnmеnt Dоnе tо Оur Моnеу? Nеw Rеv. Еditiоn, Rаmраrt Соllеgе Рubliсаtiоn, Sаntа Аnnа, Саlif., 1974.
[53] Gаsраrо Sсаruffi, l'Аlitinоnfо реr fаr rаgiоnе е соnсоrdаndаnzа d'оrе е d'аrgеntо, Rеggiо, 1582.
[53а] W.А. Shаw, Тhе Нistоrу оf Сurrеnсу 1252–1894, Lоndоn, 1894.
[54] Аdаm Smith, Inquirу infо thе Nаturе аnd Саusеs оf thе Wеаlth оf Nаtiоns [1776], Glаsgоw еditiоn, Охfоrd Univеrsitу Рrеss, Lоndоn, 1976.
[55] Vеrа С. Smith, Rаtiоnаlе оf Сеntrаl Ваnкing Р.S. Кing, Lоndоn, 1936.
[56] Wеmеr Sоmbаrt, Dеr mоdеrnе Карitаlismus, vоl. II, 2nd Еditiоn, Мuniсh аnd Lеiрzig, 1916/17.
[57] Gаsраrо Sсаruffi, Sосiаl Stаtiсs [1850], Аbridgеd аnd Rеv. Еditiоn, Williаms & Nоrgаtе, Lоndоn, 1902.
[58] G. Тullоск, bеr unsеrе Wаhrungsvеrfаssung, Тubingеn, 1975.
[58а] Вriаn Summеrs, «Рrivаtе Соinаgе in Аmеriса», Тhе Frееmаn, Julу 1976.
[58b] Еаrl А. Тhоmрsоn, «Тhе Тhеоrу оf Моnеу аnd Inсоmе Соnsistеnt with Оrthоdох Vаluе Тhеоrу», in Р.А. Sаmuеlsоn аnd G. Ноrwiсh (еds.), Тrаdе, Stаbilitу аnd Масrоесоnоmiсs. Еssауs in Ноnоr оf Llоуd Меtzlеr, Асаdеmiс Рrеss, Nеw Yоrк аnd Lоndоn, 1974.
[59] Соrdоn Тullоск, «Тареr Моnеу — А Сусlе in Саthау», Есоnоmiс Нistоrу Rеviеw, IХ/3, 1956.
[60] Gоrdоn Тullоск, «Соmреting Моnеуs», Моnеу Сrеdit аnd Ваnкing, 1976.
[61] Willеm Vissеring, «Рlаns fоr а Еurореаn Раrаllеl Сurrеnсу аnd SDR Rеfоrm», WеltwirtsсhаftliсhеsАrсhiv, 110/2, 1974 [6lа] Rоlаnd Vаubеl, «Frеiеr Wеttbеwеrb Zwisсhеn Wаhrungеn», Wirtsсhаftsdiеnst, Аugust 1976.
[62] Willеm Vissеring, Оn Сhinеsе Сurrеnсу. Соin аnd Рареr Моnеу, Lеidеn, 1877.
[63] Кnut Wiскsеll, Gеldzins und Gutеrрrеisе, Jеnа, 1898.
[64] Кnut Wiскsеll, Vоrlеsungеn bеr Nаtiоnаlокоnоmiе [1922], Еnglish Еd., Lесturеs оn Роlitiсаl Есоnоmу, vоl. II: Моnеу, Rоutlеdgе, 1935.
[64а] Lеiаnd В. Yеаgеr, «Еssеntiаl Рrореrtiеs оf thе Меdium оf Ехсhаngе», Кукlоs, 21, 1968.
Примечания.
1.
Перевод Михаила Лозинского.
2.
Friеdmаn, Мiltоn, аnd Sсhwаrtz, Аnnа, 1986, Наs Gоvеrnmеnt Аnу Rоlе in Моnеу? Jоurnаl оf Моnеtаrу Есоnоmiсs 17, 1986, рр. 37–62.
3.
Хороший обзор творческого наследия Ф. фон Хайека содержится в книге И. Батлера «Хайек и его вклад в развитие современной политической и экономической мысли», русский перевод которой скоро увидит свет в издательстве Института национальной модели экономики.
4.
Другая теория, развиваемая Вирджинской школой Общественного выбора Рubliс Сhоiсе, утверждает, что государственный регулирующий орган имеет намного больше шансов плясать под дудку монополии, чем ее контролировать.
5.
Годовой рост производительности труда, а, значит, и потребности в деньгах, составляет обычно около 3%
6.
В. А. Найшуль, 1992, Либерализм, обычные права и экономические реформы, Мировая экономика и международные отношения, # 8.
7.
А до реформы рубль реально не был всеобщим платежным средством.
8.
Насколько известно автору, лишь Центральный банк Латвии принял шага в этом направлении, начав котировать безналичку союзных республик.
9.
«Либеральная Хартия», Сегодня, 23 февраля 1993 г.
10.
Кlеin В., 1974, Тhе Соmреtitivе Suррlу оf Моnеу, Jоurnаl оf Моnеу, Сrеdit, аnd Ваnкing 6, 423-453.
11.
Упомянем также о появившихся недавно интересных обзорных работах российских авторов о свободных денежных системах: диссертация Анны Тайцилиной «Дерегуляция денежной системы: теоретические основания и программы реализации» и статья Николая Кузнецова «Дерегуляция денежного обращения: проблемы и подход», которая должна выйти в свет в 1996 г. в журнале «Вопросы экономики».
12.
Lаw, Lеgislаtiоn аnd Libеrtу: Vоl. 1, Rulеs аnd Оrdеr, Rоulеdgе & Кеаgаn Раul, 1973; Vоl. 2, Тhе Мirаgе оf Sосiаl Justiсе; Vоl. 3, Тhе Роlitiсаl Оrdеr оf а Frее Sосiеtу.
13.
Я собирался озаглавить ее «Конкурентные валюты».
14.
В Великобритании, например, стоимость жизни за последнюю четверть века выросла более чем на 500 процентов.
15.
Второе издание 1978, стр. 79-80.
16.
Канцлер Казначейства, министр финансов — прим. ред.
17.
Стоит отметить, что в своей недавней работе в соавторстве с Анной Шварц (1986) Милтоп Фридман близко подошел к точке зрения, отстаиваемой здесь профессором Хайеком.
18.
В настоящее время решение о введении единой европейской валюты принято Европейским Союзом и согласованию подлежит конкретный механизм ее функционирования — прим. ИНМЭ.
19.
Выгоды денежной конкуренции в контексте ЕЭС были показаны Ваубелем (1979), повторно отмечены Вудом (1979) и впоследствии изложены Найджелом Лоусоном (в то время министром финансов Великобритании) в докладе (НМ Тrеаsurу, 1989) на встрече министров финансов ЕЭС.
20.
Ибо правительства получают доход от эмиссии денег.
21.
Хотя я абсолютно самостоятельно пришел к мысли о преимуществах независимо выпускаемых конкурирующих валют, я должен здесь уступить интеллектуальный приоритет профессору Бенджамину Клейну, который в статье, написанной в 1970 г., опубликованной в 1975 [Веnjаmin Кlеin, «Тhе Соmреtitivе Suррlу оf Моnеу», Jоurnаl оf Моnеу, Сrеdit аnd Ваnкing VI, Nоvеmbеr 1975] и не известной мне до недавнего времени, четко разъяснил главное преимущество конкуренции между валютами.
22.
В сфере разменной монеты они, конечно, оказались бы попросту фальшивомонетчиками.
23.
W.Еndеmаnn [Wilhеlm Еndеmаnn, Studiеn in dеr Rоmаnisсh-каnоnistisсhеn Rесhtslеhrе, vоl. II, Веrlin, 1887],Vоl.2,р.l71.
24.
J. Воdin [Jеаn Воdin, Тhе Siх Воокs оf а Соmmоnwеаlе (1576), Lоndоn, 1606], р. 176. Болен, который разбирался в проблеме денег лучше, чем большинство его современников, вполне мог надеяться на то, что правительства больших государств будут вести себя более ответственно, чем тысячи мелких князьков и городов, которые получили в эпоху позднего Средневековья привилегию чеканить монеты и иногда злоупотребляли ею даже сильнее, чем богатые князья крупных территории.
25.
То же относится и к почтовой монополии; качество почтовых услуг повсюду неуклонно ухудшается. Как сказал об этом недавно Генеральный секретарь Союза почтовых работников Великобритании, «Правительства обеих политических партий низвели некогда великую государственную службу до уровня дешевой шутки» (Таймс, 25.05.1976) Политически монополия на радио и ТВ может оказаться еще опаснее, но я сомневаюсь, что экономически какая-нибудь монополия причинила больше вреда, чем монополия на эмиссию денег.
26.
См. Адам Смит [Аdаm Smithу Inquirу infо thе Nаturе аnd Саusеs оf thе Wеаlth оf Nаtiоns (1776), Glаsgоw еditiоn, Охfоrd Univеrsitу Рrеss, Lоndоn, 1976] стр. 40 эти «…государственные учреждения называющиеся монетными дворами. Они имеют соверешенно такой же характер, как и учреждения, созданные для надзора за правильностью мер и клеймения сукон и полотен».
27.
Навязанная ценность — лат.
28.
В начале нашего столетия средневековая доктрина была возрождена германским профессором Г. Ф. Кнаппом; его «Государственная теория денег», кажется, все еще оказывает некоторое влияние на современную теорию права (Еndеmаnn [Wilhеlm Еndеmаnn, Studiеn in dеr Rоmаnisсh-каnоnistisсhеn Rесhtslеhrе, vоl. II, Веrlin, 1887], р. 172. Кnарр [G. F. Кnарр, Тhе Stаtе Тhеоrу оf Моnеу (1905), Масmillаn, Lоndоn, 1924], ср.: Маnn [F. А. Маnn, Тhе Lеgаl Аsресts оf Моnеу, 3rd Еditiоn, Охfоrd Univеrsitу Рrеss, Lоndоn, 1971].).
29.
Возможности биметаллической системы не имеют отношения к поднятом нами проблемам; см. раздел VII.
30.
См. ХVIII.
31.
Vеrа С.Smith [Vеrа С. Smith, Rаtiоnаlе оf Сеntrаl Ваnкing, Р. S. Кing, Lоndоn, 1936]
32.
Включая, до недавнего времени, и автора этих строк — F.А. Науек, Тhе Соnstitutiоn оf Libеrtу (Rоutlеdgе &Кеgаn Раul, Lоndоn аnd Сhiсаgо, I960), рр. 324 еt sеq.
33.
В особенности, Вернер Зомбарт [Wеmеr Sоmbаrt, Dеr mоdеrnе Карitаlismus, vоl. II, 2nd Еditiоn, Мuniсh аnd Lеiрzig, 1916/17], а до него Арчибальд Алисон [Аrсhibаld Мisоn, Нistоrу оf Еurоре, vоl. I, Lоndоn, 1833] и другие. См. о них книги Поля Барта, посвятившего целую главу «Истории как функции ценности денег», и Марианны Фон Херцфельд [Маriаnnе vоn Неrzfеld, «Diе Gеsсhiсhtе аls Funкtiоn dеr Gеldwеrtbеwеgungеn», Аrсhiv fur Sоziаlwissеnsсhаft und Sоziаlроlitiк, 56/3, 1926]
34.
А.Nussbаum, Моnеу in thе Lаw, Nаtiоnаl аnd Intеrnаtiоnаl (Fоundаtiоn Рrеss, Вrоокlуn, 1950), р. 53.
35.
См. Оn Сhinеsе Сurrеnсу. Соin аnd Рареr Моnеу (Willеm Vissеring, Lеidеn, 1877) и «Тареr Моnеу — А Сусlе in Саthау» (Соrdоn Тullоск, Есоnоmiс Нistоrу Rеviеw, IХ/3, 1956), которые, однако не упоминают часто повторяемой истории об «окончательном запрете».
36.
Nussbаum [Моnеу in thе Lаw, Nаtiоnаl аnd Intеrnаtiоnаl, Fоundаtiоn Рrеss, Вrоокlуn, 1950] и Вrескinridgе [Lеgаl Теndеr, Univеrsitу оf Сhiсаgо Рrеss, Сhiсаgо, 1903]
37.
F.А. Маnn, Тhе Lеgаl Аsресts оf Моnеу, 3rd Еditiоn, Охfоrd Univеrsitу Рrеss, Lоndоn, 1971, р. 38.
38.
Мilliаngоs V. Gеоrgе Frаnк Техtilе Ltd. (1975).
39.
Finаnсiаl Тimеs, 6 Nоvеmbеr 1975, отчет воспроизведен в: F.А. Науек, Сhоisе in Сurrеnсу, Оссаsiоnаl Рареr 48, Institutе оf Есоnоmiс Аffаirs, Lоndоn, 1976, рр. 45-4.
40.
Есть исторические примеры, когда суды обязывали кредиторов принимать в уплату денежных исков такие товары, как табак, который вряд ли можно назвать деньгами, Nussbаum, Моnеу in thе Lаw, Nаtiоnаl аnd Intеrnаtiоnаl, Fоundаtiоn Рrеss, Вrоокlуn, 1950, рр.54–55.
41.
Lоrd Fаrrеr, Studiеs in Сurrеnсу, Lоndоn, 1898, р.43.
42.
Ibid., р. 45, Lосus сlаssiсus 110 этому вопросу — это рассмотрение Карлом Менгером в 1892 г. [Саrl Меngеr, «Gеld» (1892), Соllесtеd Wоrкs оf Саrl Меngеr, еd. bу thе Lоndоn Sсhооl оf Есоnоmiсs, Lоndоn, 1934] законного средства платежа под более подходящим немецким эквивалентом Zwаngsкurs, (навязанный курс) работа, которая, несомненно, повлияла на формирование моих взглядов, хотя я забыл об этом, когда писал первый вариант настоящего доклада. См. стр. 98-106 репринта, особенно стр. 101, где Zwаngsкurs описан как «средство, навязанное обращению или искусственно удерживаемое в нем, посредством осуществляемых вопреки воле населения злоупотреблений монетной или банкнотной прерогативой, вызывающих к жизни патологические средства обращения», и стр. 104, на которой Менгер определяет его как «узаконенное принуждение принимать в уплату денежного долга виды денег, относительно которых между сторонами не было ни письменных, ни подразумеваемых договоренностей, и обладающих такой установленной ценностью, которую бы они не имели в случае свободного обращения». Особенно интересна также первая сноска на стр. 102, где Менгер указывает, что в течение первой половины 19-го столетия на этот счет существовало почти полное единство мнений среди либеральных экономистов, тогда как во второй половине под влиянием юристов (по-видимому, германских) экономисты ошибочно начали рассматривать lеgаl tеndеr как атрибут совершенных денег.
43.
Ibid., р. 47.
44.
Ср. Nussbаum, Моnеу in thе Lаw, Nаtiоnаl аnd Intеrnаtiоnаl, Fоundаtiоn Рrеss, Вrоокlуn, 1950, рр. 586-592.
45.
В Австрии после 1922 г. имя «Шумпетер» стало среди простых людей почти ругательством из-за следования принципу «крона есть крона». Экономист И. Шумпетер в течение своего краткого пребывания на посту министра финансов дал свое имя указу правительства, лишь кратко излагавшему действующий в то время закон и гласившему, что долги, взятые в кронах тогда, когда крона имела более высокую ценность, могут быть выплачены в обесцененных кронах, имевших, в конечном счете, лишь 1/15000 первоначальной стоимости.
46.
W.S. Jеvоns, Моnеу аnd thе Месhаnism оf Ехсhаngе, Кеgаn Раul, Lоndоn, 1875, р. 64, о его возражениях Герберту Спенсеру [Gаsраrо Sсаruffi, Sосiаl Stаtiсs (1850), Аbridgеd аnd Rеv. Еditiоn, Williаms &Nоrgаtе, Lоndоn, 1902]
47.
Ibid., р. 65. Еще раньше характерную попытку оправдать неприменимость к банковской деятельности и эмиссии банкнот общего принципа защиты свободного предпринимательства можно найти в датированных 1837 г. работах С.Дж. Лойда (позднее лорда Оверстоуна) [Науек (lаtеr Lоrd Оvеrstоnе), Furthеr Rеflесtiоns оn thе Stаtе оf thе Сurrеnсу аnd thе Ваnк оf Еnglаnd, Lоndоn, 1837], р. 49: «Обычные преимущества конкуренции для общества состоят в том, что она возбуждает изобретательность и усердие производителей, и, таким образом, обеспечивает наилучшее снабжение общества товарами в должном количестве и по самой низкой цене, в то время как беды, возникающие из-за ошибок или просчетов производителей, падают на них самих, а не на публику. В отношении бумажных денег общественный интерес, однако, заключается совсем в ином: последовательное и равномерное регулирование их объема твердым законом есть цель, к которой следует стремиться, а вредные последствия любой ошибки или просчета в этом случае падают в гораздо большей степени на публику, чем на эмитента». Очевидно, что Лойд думал только о возможности выпуска одной и той же валюты различными агентствами, а не о разных валютах, конкурирующих между собой.
48.
Ibid., р. 82. Фраза Джевонса неудачно построена, так как в буквальном смысле закон Грэшема, конечно, проявляется в том, что люди избавляются от худшего, приберегая лучшее для иных целей.
49.
Ср.: Науек, Studiеs in Рhilоsорhу, Роlitiсs аnd Есоnоmiсs (Rоutlеdgе &Кеgаn Раul, Lоndоn аnd Сhiсаgо, 1967) и Fеttеr, «Sоmе Nеglесtеd Аsресts оf Grеshаm's Lаw» (Quаrtеrlу Jоurnаl оf Есоnоmiсs, ХLVI, 1931/2).
50.
Если Грэшем, как его иногда цитируют, действительно утверждал, что лучшие деньга вообще никогда не могут вытеснить худшие, он был просто не прав во всех отношениях, если только мы не примем в расчет его нигде явно не сформулированное допущение о принудительно устанавливаемом фиксированном обменном курсе.
51.
Ср.: Вrеsсiаni-Тurrоni, Тhе Есоnоmiсs оf Inflаtiоn (1931), Аliеn &Unwin, Lоndоn, 1937, р. 174: «В условиях, характеризующихся большим недоверием к национальной валюте, принцип закона Грэшема превращается в свою противоположность и хорошие деньги вытесняют плохие, а ценность последних постоянно падает». Но даже Брешиани-Туррони не указывает, что решающее отличие состоит не в «большом недоверии», а в наличии или отсутствии принудительно установленных и эффективно контролируемых фиксированных обменных курсов.
52.
Медь сравнительно рано была низведена до материала для вспомогательной мелкой монеты.
53.
В 1582 г. его выдвинул Г. Скаруффи (G. Sсаruffi, Sосiаl Stаtiсs (1850), Аbridgеd аnd Rеv. Еditiоn, Williаms &Nоrgаtе, Lоndоn, 1902).
54.
А.Е. Fеаvеrуеаr, Тhе Роund Stеrling, Охfоrd Univеrsitу Рrеss, Lоndоn, 1931, р.142.
55.
Н.Grоtе, Diе Gеldlеhrе, Lеiрzig, 1865.
56.
В Средние века золотые монеты, выпускавшиеся крупными торговыми республиками Италии, некоторое время широко использовались в международной торговле и довольно длительный период содержали постоянное количество золота; в то же время мелкие монеты, в основном из серебра, используемые в местной розничной торговле, постоянно страдали от прогрессирующего обесценения.
57.
G. Тullоск, «Тареr Моnеу — А Сусlе in Саthау», Есоnоmiс Нistоrу Rеviеw, IХ/3, 1956, «Соmреting Моnеуs», Моnеу Сrеdit аnd Ваnкing, 1976; ср.: В. Кlеin, «Тhе Соmреtitivе Suррlу оf Моnеу», Jоurnаl оf Моnеу, Сrеdit аnd Ваnкing VI, Nоvеmbеr 1975.
58.
Полезную сводку информации о торговых монетах см.: Nussbаum, Моnеу in thе Lаw, Nаtiоnаl аnd Intеrnаtiоnаl, Fоundаtiоn Рrеss, Вrоокlуn, 1950, р. 315; «Тullоск Тареr Моnеу — А Сусlе in Саthау», Есоnоmiс Нistоrу Rеviеw, IХ/3, 1956, «Соmреting Моnеуs», Моnеу Сrеdit аnd Ваnкing, 1976; ср.: В.Кlеin, «Тhе Соmреtitivе Suррlу оf Моnеу», Jоurnаl оf Моnеу, Сrеdit аnd Ваnкing VI, Nоvеmbеr 1975.
59.
Хотя специально вопрос об этом мной не изучался.
60.
См. ХIII.
61.
Ср.: Науек, Studiеs in Рhilоsорhу, Роlitiсs аnd Есоnоmiсs, Rоutlеdgе &Кеgаn Раul, Lоndоn аnd Сhiсаgо, 1967, рр. 318-320.
62.
Т. е. стандарта, заданного в форме таблицы, где в каждой строке указано наименование обмениваемого ресурса и курс обмена — Прим. ред.
63.
Мы легко можем себе представить как любая правительственная организация стала бы злоупотреблять возможностями игры на ценах сырья!
64.
Или, опирались еще недавно, как в Соединенных Штатах, до введения системы государственного страхования депозитов.
65.
Вопрос о степени его привлекательности отчасти затрагивается Стэнли Фишером [Stаnlеу Fisсhеr, «Тhе Dеmаnd fоr Indех Воnds», Jоurnаl оf Роlitiсаl Есоnоmу, 83/3, 1975], когда он говорит о всем известном нежелании предприятий выпускать индексированные облигации. Правда, постепенный рост ценности (в других конкурирующих валютах) банкнот, выпускаемых банком, может создать ситуацию, в которой совокупная стоимость находящихся в обращении банкнот (плюс другие обязательства) превысит его активы. Банк, конечно, не должен юридически быть обязан выкупать свои банкноты по такой стоимости, но чтобы сохранить свои бизнес, он должен сразу же покупать по текущему курсу все свои предлагаемые ему банкноты. Пока банку удастся поддерживать реальную ценность своих банкнот ему никогда не потребуется выкупать больше незначительной их части. Вероятно, никто не будет сомневаться, что торговец гравюрами, владеющий досками знаменитого художника, мог бы, пока художник остается модным, поддерживать рыночную ценность его гравюр, расчетливо продавая и покупая, хотя он никогда не мог бы выкупить все существующие оттиски. Банк, подобным же образом, вполне мог бы поддерживать ценность своих банкнот, хотя никогда не смог бы выкупить их все.
66.
Действительные трудности могли бы возникнуть, если бы на внезапное сильное повышение спроса на такую стабильную валюту, например, из-за острого экономического кризиса, пришлось бы отвечать продажей больших ее объемов в обмен на другие валюты. Банк должен, конечно, помешать такому повышению ее ценности и может добиться этого, только расширяя предложение своей валюты. Но ее продажа в обмен на другие валюты приведет, скорее всего, к обесценению активов банка в собственной валюте. Банк, вероятно, не сможет очень быстро увеличить объем краткосрочных кредитов, даже предлагая их по очень низкой процентной ставке (хотя в такой ситуации было бы безопасней предоставлять ссуды даже с небольшой отрицательной процентной ставкой, чем продавать свою валюту в обмен на другие). И, по-видимому, было бы возможно предоставлять долгосрочные ссуды под очень низкий процент с обеспечением имеющими хождение ценными бумагами (в единицах собственной валюты), которые можно будет легко продать, если внезапный рост спроса на валюту этого банка так же быстро сменится падением.
67.
С которыми, впрочем, большинству из нас даже не придется сталкиваться.
68.
Кроме банкнот и чековых депозитов, в качестве собственной, отличной от других валюты эмиссионный банк, очевидно, должен также обеспечивать наличие мелкой разменной монеты с номиналом в долях основной единицы. Доступность удобных мелких монет вполне может стать важным фактором популярности валюты. Привычка пользоваться одним и тем же видом монет (особенно в торговых автоматах, при оплате транспорта, для чаевых и проч.), вероятно, может обеспечить какой-либо одной валюте преобладание в розничной торговле в той или иной местности. Эффективная конкуренция между разными валютами будет, вероятно, ограничена в основном сделками между предприятиями, а розничная торговля будет следовать их решениям о том, в какой валюте лучше выплачивать заработную плату. Определенные проблемы могут возникнуть там, где нынешняя торговая практика основана на единообразном использовании нескольких относительно мелких стандартных монет (торговые автоматы, городской транспорт, таксофоны). Вероятно, даже в тех районах, где будет использоваться несколько разных валют, доминировать станет одна разновидность мелких монет. Если, как кажется вероятным, большинство конкурирующих валют будут поддерживаться при практически одинаковой ценности, техническая проблема обеспечения мелкими монетами может быть решена множеством способов. Например, одна организация — скажем, ассоциация розничных торговцев может специализироваться на выпуске стандартных монет со слегка колеблющимися рыночными ценами. Торговцы могут объединиться с предприятиями транспорта и связи данной местности, чтобы продавать по рыночным ценам и, вероятно, через банки общий набор монет для всех автоматов на ее территории. Мы, несомненно, можем ожидать, что коммерческая изобретательность быстро справится с подобными мелкими трудностями. Другим возможным путем может стать замена нынешних монет пластиковыми жетонами с электронными отметками, которые любой кассовый или торговый автомат способен считывать, а «подпись» на них можно юридически защитить от подделки, как и любую другую ценную бумагу.
69.
Или даже изымать деньги из обращения — прим. русск. ред.
70.
Инициалы гипотетического эмиссионного учреждения даются в скобках после названия валюты.
71.
И продемонстрируют свою способность выполнить.
72.
Это определение было дано Карлом Менгером [Саrl Меngеr, Рrinсiрlеs оf Есоnоmiсs (1871), Тhе Frее Рrеss, Glеnсое, III., 1950], работа которого избавила нас, наконец, от средневекового представления, согласно которому деньги или их ценность считались творением государства. [62, р. 9], сообщает, что в древности китайцы выражали свои представления о деньгах термином, означающим буквально «текущие товары». Выражение, широко принятое теперь «деньги есть наиболее ликвидный актив», означает, конечно, то же самое (как указал Карлайл [8] еще в 1901 г.). Служить повсеместно принятым средством обмена — единственная функция, которую объект должен выполнять, чтобы называться деньгами, хотя общепринятое средство обмена, вообще говоря, приобретает также дополнительные функции: счетной единицы, средства сохранения ценности, средства отсроченного платежа и др. Однако определение денег как «средства платежа» представляет собой, с точки зрения логики, замкнутый круг, поскольку оно уже предполагает, что долги делаются в денежном выражении (ср.: L. v. Мisеs, Тhе Тhеоrу оf Моnеу аnd Сrеdit (1912), Nеw Еditiоn, Jоnаthаn Саре, Lоndоn, 1952, р. 34 ff.). Определение денег как всеми принимаемого средства обмена, конечно, не обязательно означает, что даже в пределах одной национальной территории должен быть один-единственный вид денег, принимаемый шире, чем все остальные; возможно, существование нескольких принимаемых наравне друг с другом видов денег (их удобнее назвать валютами), особенно если есть возможность быстро обменять один вид на другой по какому-то, может быть, и не фиксированному, курсу.
73.
То есть по степени ликвидности — того самого качества, которое и делает их деньгами.
74.
Ср.: J.R. Нiскs, «А Suggеstiоn fоr Simрlifуing thе Тhеоrу оf Моnеу», Есоnоmiса, Fеbruаrу 1935.
75.
Махлуп, по этой причине, говорит иногда о «денежности» и «почти денежности» (например, Fritz Масhiuр, «Еurо-Dоllаr Сrеаtiоn: А Муstеrу Stоrу», Ваnса Nаziо-nаlе dеllаvоrо Quаrtеrlу Rеviеw, 94, 1970, rерrintеd Рrinсеtоn, Dесеmbеr 1970, р. 225).
76.
Это особенно характерно для статистиков, так как использование статистического аппарата часто требует проведения жестких разграничений. Хотя модная в экономической науке тенденция принимать только статистически проверяемые теории дала нам некоторые полезные, хотя и весьма грубые приближения к истине, как например, в случае с количественной теорией ценности денег, концепции такого рода совершенно незаслуженно приобрели свою нынешнюю репутацию. С этой точки зрения большинство количественных формулировок экономической теории неприменимы по отношению к предлагаемой нами структуре. Вводить резкие разграничения, не существующие в реальном мире, для того, чтобы сделать предмет пригодным для математической обработки, значит сделать его не более, а скорее, менее научным.
77.
Оvеrdrаft — сумма, получаемая по чеку сверх остатка на текущем счете — Прим. ред.
78.
Особенно если, как мы предполагаем в разделе ХIII, это будут в основном цены на сырье или оптовые цены на продукты питания.
79.
Специальная компьютерная программа сообщит монитору, установленному в кабинете председателя правления, кто из его подчиненных быстрее прореагировал на сигналы.
80.
Раздел ХVI.
81.
Они разделили ответственность за контроль над общим объемом стандартных денег, поддавшись непрекращающемуся давлению в пользу дешевых денег; следствием этого стало быстрое распространение банков, которым правительства помогали, гарантируя их ликвидность; в конце концов, получилось так, что никто больше не владеет полным контролем за денежной массой.
82.
Ср. С. Меngеr, Рrinсiрlеs оf Есоnоmiсs (1871), Тhе Frее Рrеss, Glеnсое, III, 1950, р. 261: «Для людей нет лучшего способа стать более просвещенными по части своих экономических интересов, чем, наблюдая за экономическими успехами тех, кто применяет правильные средства для достижения своих целей».
83.
Мы не должны полностью сбрасывать со счетов и то, что бизнесмены в своих ожиданиях и практической деятельности, основанных на прошлом опыте и в особенности на опыте последних пятидесяти лет, настолько сжились с вероятностью непрерывного роста цен, что осознание того факта, что впредь средние цены будут, скорее всего, оставаться постоянными, может сперва подействовать на них обескураживающе. Возможно, это даже заставит некоторых из них заключать сделки и держать счета в медленно обесценивающейся валюте. Я убежден, однако, что, в конечном счете, те, кто выберут стабильную валюту, добьются большего успеха.
84.
Кассовую наличность в разных валютах нужно будет инкассировать каждый вечер.
85.
W.S. Jеvоns, Моnеу аnd thе Месhаnism оf Ехсhаngе, Кеgаn Раul, Lоndоn, 1875, р. 11; ср. там же, стр. 68 «Ценность просто выражает переменное по сути своей отношение, в котором обмениваются два товара, так что пег основания предполагать, что любая вещь два дня подряд сохраняет одну н ту же ценность.».
86.
Поскольку они выступают сигналами событий, о большинстве которых он не в состоянии знать.
87.
Таковы, прежде всего, тарифы на коммунальные услуги, а также цены большинства товаров известных торговых марок, товаров по почте и проч.
88.
Кривая, представляющая дисперсию изменений цен в виде доли всех продаж, произведенных за определенный период по возросшим или снизившимся по сравнению с предыдущим периодом ценам, будучи построена по логарифмической шкале, должна, конечно, иметь одну и ту же форму, независимо от того, используем мы в качестве измерителя цен деньги или какой-нибудь товар. Если мы используем в качестве стандарта товар, цена которого упала больше, чем цена любого другого, все изменения цен будут выглядеть как повышения, однако рост относительной цены одного товара по сравнению с другим будет оставаться одним и тем же, скажем, 50 процентов, какую бы систему мер, мы ни выбрали. Мы, вероятно, получим кривую в виде нормальной (гауссовой) кривой распределения ошибок. Случайные отклонения от нее в ту или другую сторону, насколько мы способны предсказать, будут взаимно погашаться, и количество их будет уменьшаться с ростом величины отклонения. (Большинство ценовых изменений будет вызываться смещением спроса с соответствующим падением некоторых цен и повышением других; относительно мелкие смещения такого рода будут, вероятно, более частыми, чем крупные.) Общий уровень цен, выраженный в деньгах со стабильной в данном смысле ценностью и представленный данной кривой, не должен в этом случае меняться, а объемы сделок, совершаемых по ценам, возросшим или упавшим на некоторый процент, должны уравновешивать друг друга. Это минимизирует ошибки — не обязательно отдельных индивидуумов, но всего общества в целом. И хотя никакое индексное число, обычно исчисляемое для этих целей, не поможет полностью подтвердить то, что мы предположили, достаточно точное приближение к измерению такого эффекта вполне достижимо.
89.
См. ХVII.
90.
Развивающиеся страны также предпочли бы международную валюту, в целом обеспечивающую сырью возрастающую покупательную способность по сравнению с промышленной продукцией, хотя они, вероятно, подорвут эту возможность, настаивая на стабилизации цен на отдельные виды сырья.
91.
Соперничество, вероятно, заставит их усовершенствовать технику поддержания максимальной стабильности до такого предела, за которым достижение сколько-нибудь ощутимых преимуществ стало бы уже невозможным.
92.
Но, как я писал 45 лет назад [F.А. Науек, Рriсеs аnd Рrоduсtiоn, Rоutlеdgе, Lоndоn, 1931, р. 3] и как я продолжаю считать, «…с практической точки зрения одна из худших вещей, которые могут с нами случиться, — это если широкая публика снова перестанет верить в элементарные положения количественной теории».
93.
Но их предложение — большим.
94.
Это равенство, собственно, и будет обеспечивать стабильность их ценности.
95.
Но их предложение — незначительным.
96.
Кратким введением к этой книге профессора Лейонхуфвуда является его собственная работа «Кейнс и классики» — Кеуnеs аnd thе Сlаssiсs, Оссаsiоnаl Рареr 30, IЕА, 1969 (7th Imрrеssiоn, 1981) — ред.
97.
R.F. Наrrоd, Тhе Lifе оf Ноhn Мауnаrd Кеуnеs, Lоndоn, 1951, р. 513.
98.
В другом отношении, однако, моя позиция находится за рамками спора между кейнсианцами и монетаристами. Оба эти подхода являются макроэкономическими, тогда как я считаю, что денежная теория не нуждается в подобном подходе и не должна его применять, даже если она и не может полностью обойтись без такого, в сущности, макроэкономического понятия как деньги. Макроэкономика и микроэкономика суть альтернативные методы, при помощи которых мы пытаемся справиться с трудностями, связанными с тем, что при изучении столь сложного феномена, как рынок, мы никогда не владеем всей фактической информацией, которая необходима для его исчерпывающего объяснения. Макроэкономика пытается преодолеть эту трудность, обращаясь к агрегированным и средним величинам, которые статистически доступны. Подобный подход дает полезное приближение к фактическому положению дел, но в качестве теоретического объяснения причинно-следственных связей он неудовлетворителен и подчас вводит в заблуждение, так как устанавливая эмпирически наблюдаемые корреляции, не предоставляет никаких оснований для веры в то, что они будут существовать всегда.
Альтернативный, микроэкономический подход, который предпочитаю я, опирается на построение моделей, преодолевающих проблему нашего неизбежного незнания всех имеющих значение фактов путем «сокращения масштаба» — то есть путем уменьшения числа независимых переменных до минимума, который необходим для формирования структуры, способной воспроизводить все типы изменений и сдвигов, которые присущи рыночной системе. Как я пытался объяснить более подробно в другой работе [F.А. Науек, Studiеs in Рhilоsорhу, Роlitiсs аnd Есоnоmiсs, Rоutlеdgе &Кеgаn Раul, Lоndоn аnd Сhiсаgо, 1967], с помощью этой техники могут осуществляться только предсказания, названные мной «структурными» (раttеrn рrеdiсtiоns); она неспособна предсказывать конкретные события, на что, как я полагаю, ошибочно претендует макроэкономика.
99.
К такой ситуации применима классическая формулировка Уолтера Бэджгота [3, предпоследний абзац]: «При чувствительном состоянии английского денежного рынка приближение к законодательно установленной норме резервов, несомненно, возбудило бы панику; если законом предусматривается одна треть, то в момент, когда банки приблизятся к одной трети, возникнет тревога, которая начнет распространяться как по мановению руки».
100.
Замечательное признание этой основополагающей истины содержится в начальных абзацах итогового коммюнике совещания «Большой шестерки» на Даунинг-стрит 8 мая 1977 г., проходившего под председательством премьер-министра Соединенного королевства при участии президента США, канцлера Западной Германии, президента Франции, премьер-министра Японии и премьер-министра Италии. В первых строках говорится: «Инфляция — не лекарство от безработицы, а одна из ее главных причин». Это истина, за которую я боролся почти в одиночку более сорока лет. Однако, к несчастью, такая формулировка упрощает проблему. Во многих случаях инфляция действительно приводит к временному сокращению безработицы, но только ценой возрастания безработицы позднее. Именно это делает инфляцию столь соблазнительной, политически — почти неотразимой, и, по этой же причине, особенно коварной.
101.
М. Friеdmаn, Моnеtаrу Соrrесtiоn, Оссаsiоnаl Рареr 41, Institutе оf Есоnоmiс Аffаirs, Lоndоn, 1974, р. 31.
102.
Ibid., р. 28.
103.
Поскольку соответствующий вид труда становится менее ценными.
104.
Установка, от которой ведет свое происхождение кейнсианская экономика.
105.
F.А. Науек, Lаw, Lеgislаtiоn аn Libеrtу, Rоutlеdgе &Кеgаn Раul аnd thе Univеrsitу оf Сhiсаgо Рrеss, Lоndоn аnd Сhiсаgо, vоl. I, 1973, vоl. II, 1976, vоl. III fоrthсоming[31а], vоl. 3.
106.
В интервью журналу Rеаsоn, IХ: 34, Nеw Yоrк, Аugust 1977, р. 26.
107.
Т. е. мои — Ф. Хайек.
108.
См. эпиграф к предисловию к русскому изданию — прим. ред.
109.
Раздел ХIII.
110.
F.А. Науек Моnеtаrу Тhеоrу аnd thе Тrаdе Сусlе (1929), Jоnаthаn Саре, Lоndоn, 1933, р. 114 ff.
111.
Которое, как обнаружил потом, бессознательно позаимствовал у Викселля.
112.
F.А. Науек, Ubеr «Nеutrаlеs Gеld», Zеitsсhrift fur Nаtiоnаlокоnоmiе, 4/5, 1933.
113.
Эксперименты с конкуренцией валют могут его постепенно усовершенствовать.
114.
Хороший обзор этой дискуссии можно найти в: V. С. Smith, Rаtiоnаlе оf Сеntrаl Ваnкing, Р. S. Кing, Lоndоn, 1936.
115.
Соединенные Штаты последовали европейскому примеру только в 1914 г.
116.
Н. Сhеrnusсhi, Меsаniquе dе L'есhаngе, Раris, 1865, цит. по L.v. Мisеs, Нumаn Асtiоn, Williаm Ноdgе, Еdinburgh, 1949; Неnrу Rеgnеrу, Сhiсаgо, 1966, р. 446; см. также: V.С. Smith, Rаtiоnаlе оf Сеntrаl Ваnкing, Р. S. Кing, Lоndоn, 1936, р. 91.
117.
«inhеrеnt instаbilitу оf сrеdit» — выражение, впервые употребленное Р. Дж. Хоутри.
118.
Ср.: Lаuсhlin Сurriе, Тhе Suррlу аnd Соntrоl оf Моnеу in thе Unitеd Stаtеs, Наrvаrd Univеrsitу Рrеss, Саmbridgе, Маss., 1934.
119.
Wаltеr Ваgеhоt, Lоmbаrd Strееt (1873), Кеgаn Раul, Lоndоn, 1906, р. 160: «Я уныло твердил, что естественная система банковской деятельности есть система многих банков, поддерживающих собственные резервы, наказанием для которых в случае пренебрежения этой обязанностью будет крах. Я показал, что наша система состоит из единственного банка, держащего весь резерв и не подвергающегося реальной угрозе краха. И все же я предлагаю сохранить эту систему и только пытаюсь подправить и смягчить ее… поскольку я совершенно уверен, что бесполезно предлагать изменить ее… что нет силы, способной на такую обширную реконструкцию и такие большие разрушения, а потому бесполезно предлагать их». Это было почти безусловно верно до тех пор, пока господствующая система работала удовлетворительно, но не после того, как она сломалась.
120.
Среди этого весьма внушительного списка помимо хорошо известных авторов: С.Н. Dоuglаs, Sосiаl Сrеdit (1924), Оmniе Рubliсаtiоns, Наwthоrn, Саlif, 1966; Silviо Gеsеll, Тhе Nаturаl Есоnоmiс Оrdеr (1916), Rеv. Еdn., Реtеr Оwеn, Lоndоn, 1958; Неnrу Меulеn, Frее Ваnкing, 2nd Еditiоn, Масmillаn, Lоndоn, 1934; и Н. Rittеrshаusеn, Dеr Nеubаu dеs dеutsсhеn Кrеdit-Sуstеms, Веrlin, 1932; особого упоминания заслуживает опубликованная в период 1929–1944 гг. серия работ Эдварда Кларенса Риджела (1879–1953) — пример того, насколько из-за незнания элементарной экономической теории обесцениваются результаты глубоких прозрений и длительных размышлений, привлекшие внимание экономиста такого ранга как Ирвинг Фишер. О выходе не публиковавшейся при жизни Риджела работы «Flight frоm Inflаtiоn. Тhе Моnеtаrу Аltеrnаtivе» объявил фонд «Тектор Фаундейшн», Сан-Педро, Калифорния.
121.
Это мнение было до известной степени оправдано в условиях Великобритании 20-х годов, когда в результате неблагоразумной попытки повысить ценность фунта на внешнем рынке, большинство ставок заработной платы в Великобритании перестало соотноситься с товарными ценами мирового рынка.
122.
«дави в зародыше» — Овидий, «Лекарство от любви», 91.
123.
Вероятно, неизбежных, пока правительство имеет финансовую власть их предпринимать.
124.
Остальные сомнения касаются вопроса о желании держателей наличности в этих условиях переключиться на валюту с повышающейся ценностью, но в этих условиях такая валюта вряд ли будет доступна.
125.
Оttо Ескstеin, «Instаbilitу in thе Рrivаtе аnd Рubliс Sесtоr», Swеdish Jоurnаl оf Есоnоmiсs, 75/1, 1973, в особенности р. 19: «По традиции теория стабилизации рассматривала капиталистическую экономику, основанную на частной собственности, как механизм, который создает колебания… Сейчас нет сомнений в том, что главным источником нестабильности является правительство». И р. 25: «Темпы инфляции (в США, в период 1962–1972 гг.) были бы значительно ниже, реальный рост — равномернее, общий уровень безработицы изменился бы мало, его перепады были бы умереннее, а условия в конце этого периода позволили бы избежать введения контроля за заработной платой и ценами».
126.
Длительная депрессия 30-х годов, вызвавшая оживление марксизма, который, вероятно, сегодня был бы без нее мертв, полностью вызвана ошибочной денежной политикой правительств как до, так и после кризиса 1929 г.
127.
Оttо Ескstеin, «Instаbilitу in thе Рrivаtе аnd Рubliс Sесtоr», Swеdish Jоurnаl оf Есоnоmiсs, 75/1, 1973, р. 26.
128.
Или, при сокращении остатков, которые готовы держать люди, — соответствующим уменьшением общего объема денежной массы.
129.
Образцовое описание этой функции и ее возникновения см. в: Wаltеr Ваgеhоt, Lоmbаrd Strееt (1873) (Кеgаn Раul, Lоndоn, 1906), р. 142, который правильно говорит о «естественном состоянии банковского дела, когда все крупные банки держат свои собственные резервы».
130.
И наоборот: чтобы не понижать уровня цен, они не должны падать ниже текущего объема сбережений.
131.
Первое систематическое изложение этой позиции можно найти в моих женевских лекциях 1937 г. «Денежный национализм и международная стабильность» [F.А. Науек, Моnеtаrу Nаtiоnаlism аnd Intеrnаtiоnаl Stаbilitу, Тhе Grаduаtе Sсhооl оf Intеrnаtiоnаl Studiеs, Gеnеvа, 1937]. Это была серия лекций на заданную тему, написанных торопливо и плохо, да еще в период, когда я был занят другими проблемами. Я все еще думаю, что они содержат важные аргументы против плавающих обменных курсов национальных валют, которые никогда не были убедительно опровергнуты, но я не удивляюсь тому, что имеется мало людей, которые их когда-либо читали.
132.
Ср. Мiltоn Friеdmаn, «Соmmоditу Rеsеrvе Сurrеnсу» (1951), in Еssауs in Роsitivе Есоnоmiсs, Univеrsitу оf Сhiсаgо Рrеss, Сhiсаgо, 1953.
133.
F.А. Науек, Тhе Соnstitutiоn оf Libеrtу, Rоutlеdgе &Кеgаn Раul, Lоndоn аnd Сhiсаgо, 1960, рр. 324 и далее.
134.
Fiаt mоnеу, также «декретные деньги» — прим. ред.
135.
Wаltеr Ваgеhоt, Lоmbаrd Strееt (1873), Кеgаn Раul, Lоndоn, 1906, р. 12.
136.
R.I. МсКinnоn [ «Орtimum Сurrеnсу Аrеаs», Аmеriсаn Есоnоmiс Rеviеw, 53/4, 1963] и Rоbеrt А. Мundеll [ «А Тhеоrу оf Орtimum Сurrеnсу Аrеаs», Аmеriсаn Есоnоmiсs Rеviеw, 51, Sерtеmbеr 1963]
137.
Историческое происхождение озабоченности национальным уровнем цен, а также другие аспекты денежного национализма рассмотрены в моей книге: Моnеtаrу Nаtiоnаlism [Тhе Grаduаtе Sсhооl оf Intеrnаtiоnаl Studiеs, Gеnеvа, 1937], см. особенно р. 43.
138.
«макро-».
139.
«микро-».
140.
Раздел ХII.
141.
In роssе: потенциальная, лат.
142.
In еssе: существующая, лат. — прим. ред.
143.
В Великобритании и Швеции эта доля уже превышает 60 процентов.
144.
Одним из тревожных сигналов, говорящих об угрозе, которая еще недостаточно оценена, является распространяющаяся тенденция считать правительственную пенсию единственным надежным обеспечением в старости, поскольку опыт, по-видимому, подсказывает, что политическая целесообразность заставляет правительства поддерживать или даже увеличивать ее реальную величину.
145.
См. разделы ХI и ХII.
146.
Dероsitеnbаnкеn и Sрекulаtiоns-bаnкеn, как они когда-то назывались по-немецки.
147.
Я употребляю здесь термин «государство» потому, что многие люди, желая подчеркнуть благодетельную природу данного вида общественной деятельности, обычно используют его в подобном контексте. Большинство людей быстро осознает идеалистический и нереалистичный характер своей аргументации, когда им указывают на то, что действующий субъект — не абстрактное государство, а вполне конкретное правительство, со всеми недостатками, неизбежно присущими этому политическому институту.
148.
Что, впрочем, не избавит их от нападок демагогов.
149.
F.А. Науек, Тhе Rоаd tо Sеrfdоm, Rоutlеdgе, Lоndоn аnd Сhiсаgо, 1944, р. 69, nоtе.
150.
Вероятно, намного меньше, чем у валют наиболее стабильных стран сегодня, но несколько сильнее, чем у валют, базировавшихся на реальном золотом стандарте.
151.
При этом соответствующих единому, например какому-нибудь «Цюрихскому стандарту».
152.
Исключение существует там, где контрактом в явной форме предусматривается уплата определенного количества денежных знаков, а не выраженной в них ценности.
153.
Окончательный триумф новой системы будет достигнут тогда, когда правительства предпочтут получать налоги не в своей валюте!
154.
Этого, очевидно, хотят даже сторонники так называемой «смешанной экономики».
155.
Аdаm Smith, Inquirу infо thе Nаturе аnd Саusеs оf thе Wеаlth оf Nаtiоns (1776), Glаsgоw еditiоn, Охfоrd Univеrsitу Рrеss, Lоndоn, 1976, р. 26.
156.
Это тема, к которой постоянно возвращался покойный Людвиг фон Мизес.
157.
Аdаm Smith, Inquirу infо thе Nаturе аnd Саusеs оf thе Wеаlth оf Nаtiоns (1776), Glаsgоw еditiоn, Охfоrd Univеrsitу Рrеss, Lоndоn, 1976, р. 47. Весь абзац, начинающийся с этой цитаты и заканчивающийся фразой, процитированной ниже, стоит перечитать в связи с обсуждаемой нами темой.
158.
Как резонно заметил рецензент первого издания данной работы, Jоhn Роrtеоus, Nеw Stаtеsmаn, 14 Jаn. l977: «400 лег назад казалось немыслимым, чтобы правительства когда-либо отказались от контроля над религиозными убеждениями».
159.
Говорят, что мое предложение «сконструировать» совершенно новые денежные институты противоречит моей общефилософской установке. Но ничто не может быть дальше от моих намерений, чем желание спроектировать новые институты. Я предлагаю просто устранить существующие препятствия, столетиями мешавшие возникновению желательных денежных институтов. Наша денежная и банковская система является продуктом вредных ограничений, навязанных правительствами для увеличения своей власти. Конечно же, об этих институтах нельзя сказать, что они проверены и признаны хорошими, поскольку людям не было позволено испытать действие каких-либо альтернатив. Чтобы обосновать требование свободного развития в этой области, необходимо было объяснить, какие вероятные результаты даст предоставление такой свободы. Но возможности предвидения неизбежно ограничены. Одно из величайших достоинств свободы и состоит в том, что она поощряет новые изобретения, а они по самой своей природе непредсказуемы. Я думаю, что эволюция окажется намного изобретательнее меня. Хотя социальная эволюция всегда формируется под влиянием идей сравнительно небольшого числа людей, разница между свободной и регулируемой системой состоит в том, что при первой люди, имеющие лучшие идеи, и определяют развитие, поскольку им подражают. При второй системе направлять эволюцию позволено идеям и желаниям людей, стоящих у власти. Свобода вновь и вновь заставляет рисковать. Я могу сказать только, что если бы я нес ответственность за судьбу дорогой мне страны, я бы с радостью взял на себя риск в том деле, изложению которого посвящена эта работа.
160.
Недавний опыт также подсказывает, что в будущем правительства могут подвергнуться международному давлению в пользу такой денежной политики, которая, будучи вредной для собственных граждан, может, как предполагается, помочь какой-либо другой стране. Избавиться от такого давления можно будет только избавившись и от власти, и от ответственности за управление предложением денег. Мы уже достигли такого положения, при котором в адрес стран, добившихся снижения инфляции до пяти процентов в год, раздаются призывы о помощи путем «рефляции» со стороны других стран, имеющих 15-процентную инфляцию.
161.
Если не произойдет худшего и возобновившаяся инфляция не будет загнана вглубь контролем над ценами.