Экономист под прикрытием.
«Лимоны» и здравоохранение в США.
Сложность проблемы «лимонов» как раз и объясняет, почему американская система здравоохранения функционирует столь неважно. При финансировании большей части медицинских расходов в США полагаются на частное страхование. Это нетипичная модель: например, в Британии, Канаде и Испании расходы на здравоохранение в основном покрываются государством. В Австрии, Бельгии, Франции, Германии и Голландии эти затраты покрываются за счёт системы социального страхования: большинство людей обязано покупать страховку, но размеры страховых премий законодательно привязаны к доходам граждан, а не к риску наступления страхового случая.
В американской системе покупка страховки — дело добровольное, а премия зависит от риска, а не от дохода. Однако непохоже, чтобы медицинское обслуживание, основанное на столь любимых американцами рыночных принципах, делало граждан счастливыми. Недавний опрос показал, что только 17% респондентов в США довольны системой здравоохранения и не видят надобности в её серьёзной реформе. В чём причины недовольства?
Несколько из них лежат на поверхности: чрезвычайная дороговизна, масса бюрократии и неполный охват. Сначала затраты: американское здравоохранение в расчёте на человека стоит на треть дороже, чем у второй по дороговизне страны — баснословно богатой Швейцарии, и в два раза дороже, чем во многих европейских странах. Одни только государственные затраты в США на одного застрахованного больше, чем государственные и частные затраты в Британии вместе взятые, хотя британские власти обеспечивают бесплатное медицинское обслуживание всем постоянным жителям страны, а в США государство платит только за стариков (в рамках программы Меdiсаrе) и частично за малообеспеченных граждан (Меdiсаid). Большинство американцев очень обеспокоено медицинскими расходами, и многие, наверное, были бы поражены, узнав, что британское правительство тратит на одного человека меньше американского и всё равно умудряется предоставлять каждому доступ к бесплатной медицине. Если учесть ещё затраты на страхование госслужащих и налоговые послабления, стимулирующие частное медицинское обслуживание, государственные расходы США на здравоохранение в расчёте на человека — самые большие в мире.
График 5.1. США тратят на медицинское обслуживание больше всех.
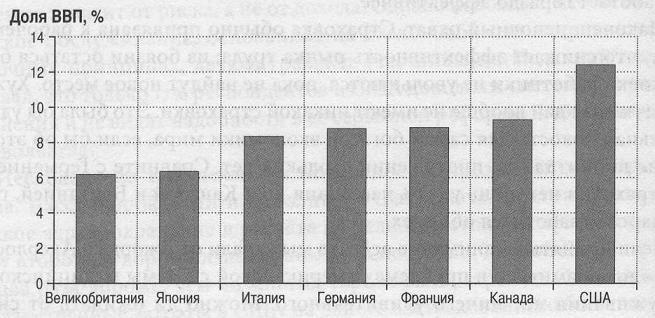
Источник: Сutlеr 2002.
Теперь бюрократия. Исследователи из Гарвардской медицинской школы подсчитали, что административные издержки американской системы, частные и государственные, превышают $1000 на человека. Другими словами, если сложить все налоги, страховые премии и личные расходы, средний американец тратит на докторских секретарш и всё такое столько же, сколько граждане Сингапура или Чехии на медицинское обслуживание вообще. Результаты работы системы здравоохранения в обеих странах очень близки к показателям США: ожидаемая продолжительность жизни и ожидаемая продолжительность «здоровой жизни» (показатель, позволяющий отличать долгую здоровую жизнь от долгой жизни, омрачённой годами тяжёлой инвалидности) в Чехии чуть ниже, а в Сингапуре немного выше, чем в США. Затраты на бюрократию в США в три раза выше, чем в канадской системе здравоохранения ($307 на человека), которая работает гораздо эффективнее.
Наконец, неполный охват. Страховка обычно привязана к рабочему месту, что снижает эффективность рынка труда; из боязни остаться без страховки работники не увольняются, пока не найдут новое место. Хуже того, 15% граждан вообще не имеют никакой страховки. Это была бы удивительная новость для самой богатой экономики мира, если бы об этом уже не причитали на протяжении стольких лет. Сравните с Германией, где страховки нет лишь у 0,2% населения, или Канадой и Британией, где государство заботится обо всех.
Если принять во внимание всё, что мы узнали от Джорджа Акерлофа с его «лимонами», то в проблемах американской системы медицинского обслуживания нет ничего удивительного. Можно ли ожидать от системы частного добровольного страхования полноты охвата? Люди с более насущными, чем медицинская страховка, потребностями (например, молодая беднота, у которой денег мало, а вероятность серьёзно заболеть невелика) не станут страховаться. В результате страховые компании, чтобы покрыть расходы, увеличивают премию для среднего клиента, отпугивая всё больше и больше людей. Рынок не разваливается окончательно, как в канонической истории о «лимонах»; отчасти он выстоял потому, что многие люди сильно беспокоятся о своих расходах на лечение и готовы выложить за страховку значительно больше той премии, какая может считаться справедливой. Исход страхователей прекращается, но только когда многие уже ушли.
Зная доводы Спенса и Стиглица, мы вправе ожидать, что страховщики постараются обойти проблему «лимонов», но это будет весьма затратно. Так, страховые компании пытаются отслеживать риски, поведение и расходы клиентов, что ложится на систему тяжким бюрократическим грузом. Другое следствие — неуклюжая привязка страховки к месту работы. На первый взгляд, нет никаких причин на то, чтобы к рабочему месту прилагалась именно страховка, а не служебное жильё или бесплатное питание. Работники часто вынуждены платить за страхование, привязанное к месту работы. Из-за этого страховку покупают и самые здоровые члены общества, что предотвращает распад рынка. Но это решение обходится недёшево: страховой план выбирает не бенефициар, стремящийся подобрать оптимальный полис по правильной цене, а менеджер по персоналу, у которого другие приоритеты; в частности, последний рад облегчить себе жизнь, закупая полисы по принципу «один размер для всех». В итоге ещё больше средств тратится впустую.
Не следует сваливать все недостатки американской системы на проблему Акерлофа. И без внутренней информации страхование проблематично, поскольку пациенты не всегда могут выбирать себе лечение. Когда оплату счёта берёт на себя страховщик, выбор подходящего лечения всегда является в известной степени предметом переговоров. Если вы просите кого-то заплатить за ваше лечение, не удивляйтесь, если получите не совсем то, что выбрали бы сами.
Тем не менее поразительно, что такие определяющие характеристики частного медицинского страхования, как неполный охват, неэффективность и высокие издержки, — это именно то, что можно было бы предсказать для этой системы, вооружившись одними лишь теоретическими моделями Акерлофа, Спенса и Стиглица.