Финансовая статистика.
46. Ранжирование проектов.
Для ранжирования проектов применяют следующие методы:
1) метод периода окупаемости;
2) метод «учетной окупаемости капиталовложений»;
3) метод чистой текущей (дисконтированной) стоимости NVР;
4) метод внутренней нормы прибыли IRR.
Период окупаемости. Расчет осуществляется путем постепенного, шаг за шагом, вычитания капитальных затрат из общего их объема суммы амортизационных отчислений и чистой прибыли за очередной интервал планирования (восновном за год). При методе «учетной окупаемости капиталовложений» расчет окупаемости осуществляется путем деления средней прибыли в течение всего срока проекта на средние инвестиции в проект. Для повышения точности анализа применяют методы дисконтирования, которые учитывают «стоимость» денежных поступлений взависимости от времени их получения. При его применении производятся следующие расчеты:
1) путем дисконтирования определяется текущая стоимость каждого движения денежных средств, в том числе и первоначальных инвестиций;
2) суммируются все текущие стоимости, эта сумма равна чистой текущей стоимости (NРV) проекта;
3) если NРV > 0, проект принимается, если NРV < 0, проект отклоняется; при взаимоисключающих проектах выбираются проекты с наибольшей NРV.
Вызванные инвестициями доходы начали поступать на следующий год после завершения инвестиций. NРV рассчитывают по формуле:
NРV = РV – РК,
Где РК – суммарные инвестиции, осуществленные за n последовательных лет, приведенные к году, в котором были завершены инвестиции по данному проекту;
РV – суммарные дисконтированные доходы, полученные в результате инвестиций за m последовательных лет.
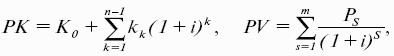
Где Кк – инвестиции по данному проекту, осуществленные до даты завершения инвестиций (индексом «0» обозначен год завершения инвестиций);
I – годовая ставка процента;
N – количество лет, в течение которых осуществлялись инвестиции;
РS – доход, полученный в s-м году после даты завершения инвестиций;
M – количество лет, в течение которых поступали доходы, обусловленные инвестициями.
Внутренняя норма прибыли (IRR) равна ставке дисконта – r, при данной ставке текущая стоимость доходов от реализации проекта инвестиций равна текущей стоимости расходов, или:
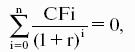
Где СFi – ожидаемые доходы или расходы в периоде i.