Имущественные налоги.
по внутреннему транспорту Европейской экономической комиссии ООН.
(КВТ ЕЭК ООН) и по классификации Конвенции о дорожном движении.

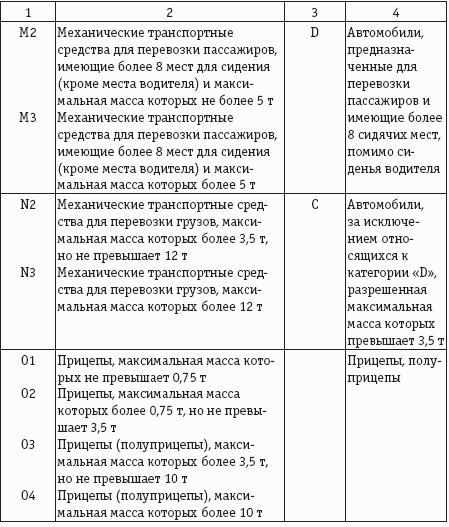
Правомерность применения Сравнительной таблицы при определении категории транспортных средств в целях исчисления транспортного налога подтверждена арбитражной практикой (постановление ФАС Северо-Западного округа от 26.06.2006 № АО5-21211/05-26).
При определении категории транспортных средств в целях исчисления транспортного налога суды считают возможным руководствоваться Классификатором основных фондов (ОКОФ) [постановления ФАС Западно-Сибирского округа от 12.03.2007 № ФО4-204/2007(31059-АЧ6-40), ФАС Центрального округа от 16.03.2007 № АО9-5517/06-29].
Однако, по мнению Минфина России, ОКОФ следует применять в целях исчисления и уплаты транспортного налога только в части, не противоречащей Конвенции о дорожном движении [письмо Минфина России от 22.11.2005 № 03-06-04-02/15) и постановление ФАС Западно-Сибирского округа от 26.03.2007 № ФО4-1518/2007(32572-А75-37)].
В постановлениях Президиума ВАС РФ от 17.07.2007 № 2620/07 и от 18.09.2007 № 5336/07 также указывается, что ОКОФ предназначен не для налогообложения, а для учета и статистики основных средств. Определения и термины, используемые в данном Классификаторе, соответствуют применяемым в отраслях промышленности и несопоставимы с наименованиями объектов обложения транспортным налогом, приведенными в п. 1 ст. 361 НК РФ.
Спор между налоговым органом и организацией, мнение по которому было высказано в вышеуказанных постановлениях Президиума ВАС РФ, возник из-за применения налогоплательщиком более низкой ставки транспортного налога в отношении автомобилей, оснащенных спецтехникой (краны, бетоносмесители, цистерны и т.д.). Организация не стала применять к ним ставки налогообложения грузовых автомобилей, а применила ставку, установленную для категории «Другие самоходные транспортные средства, машины и механизмы на пневматическом и гусеничном ходу».
Суд поддержал налоговый орган, указав, что если транспортное средство зарегистрировано в ГИБДД как автомобиль, то независимо от того, для чего оно предназначено и какое оборудование на нем размещено, это транспортное средство в качестве объекта налогообложения не является «другим самоходным транспортным средством», поименованным в п. 1 ст. 361 НК РФ.
Поскольку транспортные средства, по поводу которых возник спор, зарегистрированы в органах ГИБДД как грузовые автомобили категории «С», соответственно при исчислении транспортного налога организации следовало применить более высокую ставку, установленную для категории «Грузовые автомобили».