Кому принадлежит власть на потребительских рынках: отношения розничных сетей и поставщиков в современной России.
Связь размера компаний с организационной диверсификацией и новизной форматов.
Разумно предположить, что концентрация хозяйственной деятельности сопряжена с освоением большего числа организационных форм (торговых форматов) и высоковероятным переходом к мультиформатным стратегиям. Отсюда наша следующая гипотеза:
НЗ.6. Более крупные компании обладают повышенным уровнем диверсификации в отношении торговых форматов, в которых они работают (случай ритейлеров) или в которые поставляют товары (случай поставщиков), по сравнению с менее крупными участниками рынка.
Далее, укрупнение компаний, видимо, должно быть сопряжено и с более активными организационными инновациями. Последние проявляются через работу с современными торговыми форматами, которые повышают эффективность деятельности и привлекательность для других контрагентов. Наше следующее предположение таково:
НЗ.7. Более крупные участники рынка в большей степени работают с новыми торговыми форматами, чем менее крупные участники рынка.
Тестирование этих двух гипотез показало различные результаты. Укрупнение поставщиков действительно воплощается в увеличении числа торговых форматов, которые они снабжают своими товарами (р ‹ 0,01), но не приводит (по крайней мере, на данном этапе) к значимому сдвигу в сторону современных торговых форматов: более крупные компании продолжают работать и с современными, и с традиционными форматами. Причём это касается и продовольственного, и электронного секторов торговли.
У ритейлеров всё наоборот. Те их них, кто покрупнее, активнее работают с современными организационными форматами (р ‹ 0,01), что более чем естественно: именно сетевые компании и продвигают современные способы организации розничной торговли. И это относится как к торговле продовольственными товарами, и к торговле бытовой техникой и электроникой. А вот к увеличению числа торговых форматов это пока не приводит. Мультиформатные стратегии крупных компаний ещё не реализованы в достаточной степени.
Таким образом, гипотеза НЗ.6 не отвергается только в отношении поставщиков, а гипотеза НЗ.7 — только в отношении ритейлеров. Что же касается используемых организационных форм, то крупные поставщики более универсальны, а крупные ритейперы более привержены новым формам торговли. Основные результаты оценки влияния концентрации компаний на исходные характеристики их структурного позиционирования представлены на рис. 3.1.
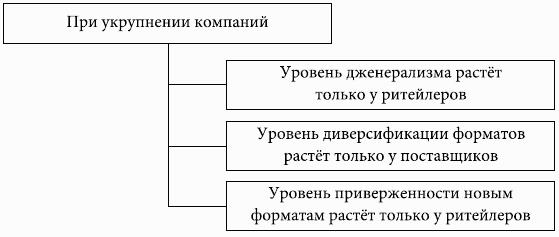
Рис. 3.1. Влияние укрупнения компаний на их исходные структурные характеристики.
Далее мы собираемся посмотреть, приводит ли укрупнение компаний к усилению структурной асимметрии и конкурентных преимуществ, связанных со снижением уровня конкуренции для себя, трудностями заключения договоров поставки для других и более высокой сравнительной рентабельностью крупных компаний.