Кредитные истории.
Взыскание долгов коллекторами.
В своей практике я неоднократно сталкивался с коллекторами и имел с ними продолжительные беседы. Да что там говорить, коллекторы тоже берут кредиты и не могут их отдать. Реально, были случаи, когда я консультировал коллекторов, о том, что делать, если нет денег, чтобы расплатиться по долгу. Да-с.
Для того чтобы возникло понимание я немного расскажу о самих коллекторах и о том, как они приобретают долги. Если в течение длительного времени банк не может взыскать задолженность, то долг передается или продается коллекторам. Не стоит думать, что бедный СББ-шник, не в силах вынести того, что должник не возвращает ему долг, звонит знакомому коллектору и просит того подсобить. Нет, все обстоит не так. Должников продают портфелями – списками, состоящими из тысяч должников. Банк предлагает выкупить у него, скажем, долгов на три миллиарда рублей за 10% от их стоимости. Коллекторы платят триста миллионов и приобретают право требования. То есть, если они взыщут хотя бы треть от всей задолженности, то уже будут в хорошем плюсе.
Как правило, долги продаются по договору цессии (переуступке права требования) или агентскому договору. Реже – по договору об оказании услуг или договору комиссии. Но это не очень важно, ведь взыскивать коллекторы будут всегда одними и теми же методами. Угрозами, чем же еще?!
Конечно, тот, кто купил долг за триста миллионов, сам звонить должникам не будет. Он наймет выпускников техникумов и школ, людей с неоконченным высшим образованием, бывших охранников, да кого угодно! Предоставит им рабочие места, инструкции, что и как нужно говорить, даст телефоны и отправит в путь - выполнять план по сбору долгов. По большей части, интеллектуальный и культурный уровень среднестатистического коллектора оставляет желать лучшего.

То есть, среднестатистический телефонный коллектор – это мальчик или девочка лет двадцати-двадцати пяти, вполне безобидный в обычной жизни. Что же делает их грозой должников? Ответ прост – безнаказанность, именно она превращает этих ребят в настоящих монстров. Специальных норм закона, регулирующих их деятельность, практически не существует. Есть, конечно, статья 15 Закона «О потребительском кредите (займе)», в которой написано, что коллекторы не имеют права звонить должнику с 22 вечера до 8 утра по местному времени. Хорошо, а будет, если коллектор из Москвы будет звонить куда-нибудь в Нягань в два часа ночи? Ну, правда, кто и как сможет его наказать?
Или, в этом же законе есть норма, согласно которой коллектор должен представляться, «сообщать фамилию, имя, отчество (последнее при наличии) или наименование кредитора и (или) лица, осуществляющего деятельность по возврату задолженности, или место нахождения, фамилию, имя, отчество (последнее при наличии) и должность работника кредитора или лица, осуществляющего деятельность по возврату задолженности, который осуществляет взаимодействие с заемщиком, адрес места нахождения для направления корреспонденции кредитору и (или) лицу, осуществляющему деятельность по возврату задолженности». А если лицо, которое «осуществляет взаимодействие с заемщиком» не захочет называть свою фамилию или представится вымышленным именем, то, что ему за это будет? Да ничего не будет. Я общался с некоторыми коллекторами, они в один голос говорят, что имеют несколько псевдонимов, которыми представляются заемщикам. Согласитесь, человеку, который угрожает продать «жертву» на органы было бы странно называть свое имя. Как вы уже, наверное, догадались, коллектор может легко «забить» на исполнение закона. Кроме того, поняв, что только угрозами и наглостью можно заставить должника заплатить, они входят в раж и для многих заемщиков и их родственников действительно начинается ад.
Коллекторов учат подстраиваться под должника, искать его слабые и уязвимые места. Если он переживает за семью, то они говорят: «мы знаем, где учится ваша дочь». Если у человека серьезные проблемы со здоровьем, то коллекторы объясняют, что в случае его смерти кредит перейдет детям, поэтому стоит позаботиться о долге сейчас. Опытный взыскатель задает жесткие вопросы, ставя должника в позицию оправдывающегося, ловит на слове, ищет болевые точки и не испытывает жалости. Фюрер мог бы годиться такими людьми.

Непросто поставить себя на место человека, который сначала платил по кредитке несколько лет минимальным платежом, потом сделал реструктуризацию, а затем его долг продали коллекторам. Наверное, он ненавидит все, что связано с кредитами.

Еще одной проблемой является то, что коллекторы сами придумывают размер задолженности. Суммы берутся просто с потолка. Вот смотрите. Человек взял в банке «ХоумКредит» 116 тысяч. В течение 2012 года он платил по 5542 рубля в месяц, но потом начались проблемы с работой и денег не стало. Сначала ему несколько раз позвонили из банка, затем звонки прекратились. А в начале 2014 года ему пришло вот такое письмо.
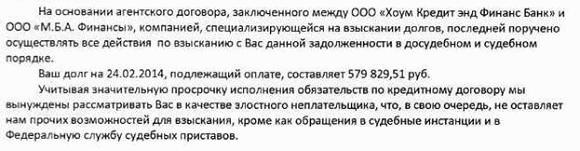
Как можно заметить, сумма долга увеличилась в шесть раз, и это не учитывая того, что часть долга он уже оплатил. На все вопросы, откуда взялась такая огромная сумма, коллекторы ничего не объясняли, говорили о том, что есть вот такой долг и его нужно заплатить, иначе... И далее по списку: тюрьма, проблемы на работе, угрозы причинения вреда имуществу и т.д. Кстати, это еще не очень завышенные требования. Я сталкивался с письмами коллекторов, где небольшие кредиты превращались в долги по 1-2 миллиона рублей.

Вот, пожалуйста, пример. Женщина взяла в кредит 372 000 рублей, за два года выплатила 250 594 рубля, потом она тяжело заболела, и платить стало нечем. Ее долг продали в одно коллекторское агентство, которое потребовало от нее 526 169 рублей.
Потом том долг перепродали другому агентству, и сумма долга выросла до 1 540 351 рубля, т.е. в три раза.

Но на этом дело не закончилось, потому как еще через несколько месяцев долг был передан третьему агентству, и там он увеличился до 1 872 009 рублей.

Не стоит забывать, что все это время (почти три года подряд), коллекторы постоянно звонили женщине, угрожали, требовали возврата долга. Должен ли человек был оплатить этот долг, который за два года вырос почти в пять раз?
А теперь давайте разберем эти письма, которые коллекторы рассылают должникам. Несмотря на то, что коллекторских агентств наберется более нескольких сотен, но формулировки сообщений, которые они рассылают должникам, практически совпадают. Поэтому на этих примерах можно показать, чем угрожают коллекторы должникам и реальны ли их угрозы на самом деле.
Итак, коллекторы угрожают подать в суд. Причем, они говорят должникам так: «Мы подадим на вас в суд и у вас будет судимость». И ведь люди верят! Повторюсь, что передача дела в суд – это оптимальный способ решения проблемы с кредитом. Судимость возникает, когда человек совершил преступление и его приговорили к заключению, например. Гражданский же суд просто разбирает дело и выносит решение кто, кому и сколько должен. Поэтому для должника это не угроза, а избавление. Обратите внимание, что коллекторы грозились передать дело в суд в марте 2010 года, в январе 2012 года, в июле 2012 года, но ни разу угрозу не привели в исполнение. Почему? Потому что звонить по телефону и писать письма – это одно, а вот готовить исковое заявление и участвовать в процессе – совсем другое. Кроме того, угрозами можно заставить человека заплатить пусть не полтора миллиона, так хотя бы тысяч семьсот, а при судебном разбирательстве сумма может снизиться на порядок.
Очень часто коллекторы угрожают возбуждением уголовного дела по статье 177 УК РФ. Статья называется «Злостное уклонение от погашения кредиторской задолженности» и поэтому коллекторы давят, говоря, что посадят должника в тюрьму. Однако это ложь. В указанной статье речь идет об уклонении гражданина от погашения кредиторской задолженности в крупном размере после вступления в законную силу соответствующего судебного акта. Чтобы применить эту статью нужно, чтобы в отношении должника было вынесено судебное решение о взыскании долга на сумму свыше 1 500 000 рублей. Также нужно, чтобы потом должник начал уклоняться от выплаты этой суммы. Что считается уклонением? Ответ на этот вопрос находится в Письме Федеральной службы судебных приставов "О Методических рекомендациях по выявлению и расследованию преступлений, предусмотренных ст. 177 Уголовного кодекса Российской Федерации" и в судебной практике. Так вот злостным уклонением будет считаться, если должник скрывается от пристава, скрывает свое имущество и доходы, предоставляет приставу ложные сведения о себе или своем имуществе и т.д. Вот только тогда приставы подают в суд. Заметьте, приставы, а не коллекторы.
Также можно обсудить статью 159.1 «Мошенничество в сфере кредитования, то есть хищение денежных средств заемщиком путем представления банку или иному кредитору заведомо ложных и (или) недостоверных сведений». Здесь нужно сказать о том, что субъективной стороной должно быть наличие умысла. Это значит, что если будет доказано, что заемщик взял кредит с целью его не отдавать, то тогда его можно привлечь по данной статье. Что же является доказательством наличия умысла? Во-первых, это могут быть поддельные документы – паспорт, справка 2-НДФЛ, трудовая книжка, доверенности и т.д. Во-вторых, это могут быть иные действия, которые говорят о том, что заемщик не имел желания платить кредит. Например, он получил кредит и скрылся, уехав в другой город, или оформил автокредит, и сразу же продал машину.
Если же человек оформил кредит, но не справился с выплатами, то привлечь его будет невозможно. И угрозы коллекторов в этом случае – пустой звук. Дело в том, что запугивание – это единственный способ что-то взыскать с должников. А взыскивать нужно, ведь план горит. Если вспомнить о том, что коллекторы приобретают долги за 10-20% от их реальной стоимости, то выходит, что каждый должник, который заплатит, принесет им невероятный доход.
Так почему же не стоит платить коллекторам? Возможно, можно просто погасить долг и они отвяжутся? Разочарую вас – все будет с точностью до наоборот. Многие заемщики отказываются даже общаться коллекторам, поэтому те, кто платят, делают это не только за себя, но «и за того парня». Если коллектор увидит, что у человека есть деньги, то он вцепится в него, как клещ, пока не вытянет все подчистую. Вообще, любой контакт с коллекторами чреват проблемами. У одного должника они выудили место его работы, нашли сайт компании в интернете и потом начали ежедневный «прозвон» по всем указанным там телефонам. Другой оплатил часть, а после этого сумма долга выросла в четыре раза. В общем, коллекторы пользуются страхом и доверчивостью людей, чтобы «содрать» с них как можно больше. Я даже слышал о том, что в каком-то коллекторском агентстве сотрудники устроили соревнование – кто за день доведет больше всего людей до слез. Именно поэтому я не рекомендую платить коллекторам, и даже общаться с ними.
А теперь давайте по порядку расскажу об их схемах. Они очень простые.
1. После оплаты долга или его части, обязательство перепродают в другое коллекторское агентство. Когда заемщик говорит о том, что он уже все оплатил, ему отвечают, что ничего не знают об оплате и нужно платить снова. Бесполезно отсылать чеки, что-то пытаться объяснять. Если человек отказывается платить новым коллекторам, то снова начинается «телефонный террор». Долги могут продаваться по нескольку раз, от одного агентства другому.
2. После оплаты долга или части долга задолженность возрастает или не уменьшается. Без указания причин, без аргументов – просто сумма долга выросла и ее нужно погасить.

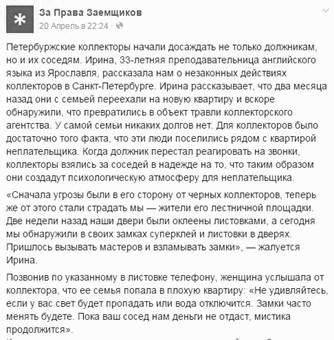
Подобные «карусели» были принять в криминальные девяностые, когда коммерсанта передавали от одних бандитов другим до тех пор, пока не выжимали его досуха. Теперь подобными методами, только на законных основаниях, действуют «лица, осуществляющие деятельность по возврату задолженности». Причем их деятельность не заканчивается телефонными звонками, ведь закон разрешает «личные встречи» с заемщиком. Стоит знать, что в выездные группы, которые общаются с должниками, входят не благообразные юридически подкованные выпускники вузов, а здоровые мужики с тяжелым характером. Туда идут работать бывшие приставы, оперативники, бандиты. И такие личные встречи порой превращаются в тяжелые психологические травмы не только для должника, но и для его родственников, друзей, коллег и соседей. Помните, как в 2014 году в Перми коллектор убил у заемщика друга, который пришел за компанию на такую «личную встречу»? А вот так в Петербурге коллекторы «осуществляют деятельность по возврату задолженности» (информация взята со страницы проекта Общероссийского Народного Фронта «За права заемщиков» в Fасеbоок):
Еще один способ заставить должника заплатить – это завешать его подъезд вот такими объявлениями. Цель этого психологического давления – опозорить человека перед соседями. Конечно, это не разрешено законом. Но ведь и не запрещено, верно? Да и кто из коллекторов обращает внимание на закон, право слово?
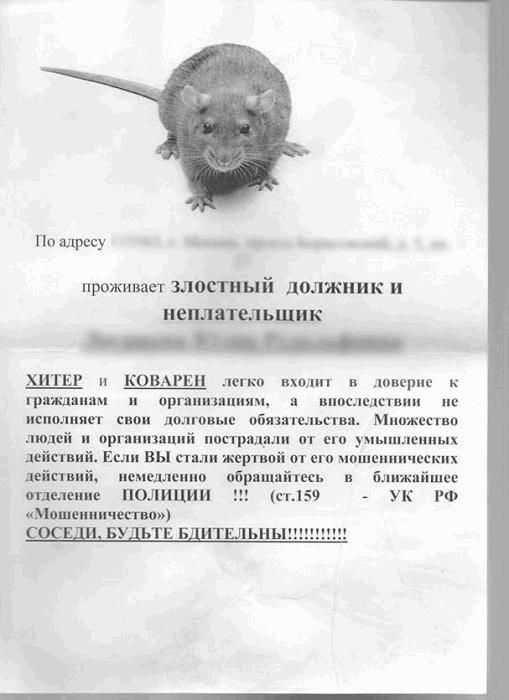
Все эти методы направлены на то, чтобы заемщик начал переживать, бояться, нервничать. Чтобы ему было стыдно перед родственниками, которым ежедневно звонят и перед друзьями, которым пишут в социальных сетях. Чтобы на работе вызвал начальник и потребовал прекратить балаган, когда ему и другим сотрудникам голос в трубке ежедневно рассказывает о наличии задолженности у его сотрудника. Чтобы соседи шушукались за спиной, когда заемщик в панике срывает с подъездной двери намертво приклеенное объявление, о том, что он является крысой и мошенником.
Да, я согласен, что в случае, если заемщик не вернул деньги в срок, он заслуживает наказания. Но наказание может нести только имущественный характер, ведь именно так гласит закон. Если же должник лезет в петлю из-за психологического прессинга, то это говорит о том, что действия коллекторов превышают все допустимые нормы. В Миассе должник обмотал руки проводами и сунул их в источник тока, в Санкт-Петербурге пятиклассница не выдержала угроз коллекторов по телефону и выбросилась из окна десятого этажа, в Кургане женщина убила себя и своего трехлетнего сына, предварительно оставив обращение, что не может больше жить, потому что коллекторы не оставляют ее в покое. И это только случаи, произошедшие после вступления в силу указанного выше Закона «О потребительском кредите (займе)», который официально разрешил взыскателям «осуществлять взаимодействие с заемщиком».
Хотелось бы отметить еще один очень важный момент. Многие люди платят коллекторам, просто пообщавшись с ними по телефону. Один раз я консультировал женщину, которая перевела взыскателю восемьдесят тысяч рублей, на счет, который он продиктовал ей по телефону! Я ей задал простой вопрос: «А если это мошенники?», и она охнула. Действительно, если вам звонит коллектор и просит перевести деньги на какой-то счет, как вы можете быть уверенным в том, что это не очередная «разводка»? Представьте, что какой-нибудь жулик узнал, что у вас есть долг, позвонил, представившись вымышленным именем, и потребовал перечислить ему деньги, иначе он будет ежедневно напоминать о долге вам и вашим близким. Ведь такое вполне может быть, потому что это один в один напоминает методы взыскания практически всех коллекторских агентств.
Между прочим, Гражданским Кодексом четко регламентирована переуступка права требования. И статья 385 ГК РФ указывает, что должник вправе не исполнять обязательство новому кредитору до предоставления ему доказательств перехода права к этому кредитору. То есть, если коллектор или банк не прислали соответствующее уведомление, если должник не был письменно уведомлен о состоявшемся переходе прав кредитора к другому лицу, то «новый кредитор несет риск вызванных этим для него неблагоприятных последствий». Это, кстати не мои домыслы, а цитата статьи 382 Гражданского Кодекса. Из этого следует, что банк или коллектор обязаны письменно уведомить должника, если же письменного уведомления нет, то и платить никто не обязан.
Поэтому всегда требуйте от коллекторов документы. Если документов нет, то разговаривать не о чем. Да, они имеют право звонить вам по телефону, зато вы имеете право не отвечать на эти звонки. Не берите трубку, вносите их номера в черный список телефона. Заблокируете один, два, три телефонных номера и звонить вам перестанут. Запомните, никто не может обязать должника разговаривать по телефону! Нет такого закона. Не хотите пресмыкаться перед коллекторами – и не надо, нервы себе сбережете. Не сообщайте о себе никаких сведений, ничего им не обещайте, не пытайтесь разжалобить – просто требуйте письменного уведомления.
И в это же время не нужно забывать, что коллекторы имеют право взыскания. Они могут купить долг, затем выждать год-другой и подать в суд. Они имеют право получить исполнительные документы и обратиться с ними напрямую или через приставов к вам на работу. В целом, они имеют достаточно большой набор прав. Так что же с ними делать? Если платить, то есть огромная вероятность обмана – могут перепродать долг другим коллекторам или сказать, что деньги ушли в погашение неустойки, а основной долг остался непогашенным. Если не платить, то можно попасть на крупную сумму в случае судебного разбирательства.
Не знаю, как поступают другие компании, оказывающие помощь должникам, но мы в «Кредитном советнике» разработали документ, позволяющий не платить коллекторам на законных основаниях. Он называется «Запрет на взыскание долга коллекторами», и является, по сути, досудебной претензией с рядом требований. Все, что в нем написано, основано на нормах Гражданского Кодекса, Закона «О защите прав потребителей», Закона «О персональных данных» и судебной практике Федеральной службы по надзору в сфере защиты прав потребителей и благополучия человека (Роспотребнадзора). Как следует из названия, этим документом мы запрещаем коллекторам взыскивать с должника денежные средства. Совокупность указанных в «Запрете» правовых норм делает взыскание долга коллекторами попросту невозможным. Чтобы исполнить все, что мы требуем в документе, им необходимо выполнить колоссальный объем работ, для которых нужны соответствующие знания и опыт. Мальчикам и девочкам, которые угрожают по телефону - сделать это не под силу. Да и не будут они этим заниматься, у них работа заключается в психологическом давлении, а не в сборе пакета документов.
Причем, так как наши аргументы основаны на букве закона, то они будут учитываться в суде. Статья 404 ГК РФ гласит, что суд вправе уменьшить размер ответственности должника, если кредитор умышленно или по неосторожности содействовал увеличению размера убытков, причиненных неисполнением или ненадлежащим исполнением, либо не принял разумных мер к их уменьшению. Поскольку в гражданском законодательстве установлена презумпция вины должника, то на него и возлагается обязанность доказать вину кредитора в неисполнении или ненадлежащем исполнении обязательства. Так вот, наш «Запрет на взыскание долга коллекторами» является необходимым доказательством в суде, который докажет, что вы не платили коллекторам по причине того, что они не выполнили того, что от них требовалось по закону. И, если коллекторы подадут в суд через пару лет, и за это время набегут огромные проценты, то можно будет доказать в суде, что увеличение размера долга не является вашей виной. Ведь это коллекторы «умышленно или по неосторожности содействовали увеличению размера убытков».
Вот так это выглядит в судебной практике: «Как установлено судом, 25 декабря 2012 года между ОАО «***» - цедентом и ООО «***» - цессионарием заключен договор переуступки требования долга, по которому цедент уступил, а цессионарий принял в полном объеме право требования к ***., однако истец обратился в суд только 05 ноября 2014 года.
20 марта 2013 года ответчица *** направила в адрес цессионария досудебную претензию, с требованием предоставить доказательства переуступки права требования, что подтверждается материалами дела. В ходе рассмотрения дела истец не предоставил доказательств, подтверждающих направления им уведомления ответчику о переходе к нему права требования, передаче документов, удостоверяющих право требования. Таким образом ООО «***» в течение длительного времени не уведомлял ответчицу и не предпринимал никаких мер по истребованию образовавшейся суммы задолженности, что способствовало увеличению срока неисполнения обязательства со стороны ответчицы и как следствие, увеличению размера процентов за просрочку уплаты суммы долга по кредитному договору, а также неустойки.
В данном случае суд учитывает, что истцом не представлены доказательства о принятии разумных мер к уменьшению размера убытков, причиненных неисполнением или ненадлежащим исполнением договорных обязательств ответчиком. В соответствии с пунктом 1 статьи 404 ГК РФ, суд вправе уменьшить размер ответственности должника, которая несоразмерна установленному судом объему нарушенного обязательства. Суд учитывает, что в данном случае иск о взыскании с *** кредитной задолженности подан в суд по истечении свыше двадцати месяцев с момента, когда истец узнал о нарушении своего права, в результате общая сумма долга за счет договорных процентов возросла и превысила сумму основного долга и процентов, что явно несоразмерно установленному судом объему нарушенного обязательства. При этом ответчик не может нести ответственности за то, что иск к нему не был заявлен своевременно.
При указанных обстоятельствах, суд считает возможным применить положения статей 333, 404 Гражданского кодекса Российской Федерации и вправе уменьшить размер ответственности должника, снизить размер процентов подлежащих взысканию за просрочку уплаты суммы долга по кредитному договору до *** руб., неустойки до *** руб. и, соответственно, уменьшив государственную пошлину». Вот так это работает.
Кроме того, копия «Запрета» обязательно остается у вас на руках. Поэтому, если на вас обижаются друзья и родные, коллеги и знакомые, то вы всегда можете показать им документ и сказать, что вы не прячете голову в песок, а разбираетесь с проблемой и в целом, действия коллекторов противоречат действующему законодательству. Но самое главное – в вас проснется чувство правильности своих действий, понимание, что закон на вашей стороне и он защищает вас от противоправных действий сборщиков долгов. То есть «Запрет» поможет как с юридической, так и с психологической точки зрения.
Отмечу еще раз, что документ разработан нашими юристами и основан на шестилетнем опыте работы. Более подробно ознакомиться с «Запретом на взыскание долга коллекторами» можно на нашем сайте.