Куда уходят деньги. Как грамотно управлять семейным бюджетом.
Практикум: построение личного балансового отчета.
А теперь давайте сведем воедино активы и пассивы и составим второй важный документ в жизни любого человека, желающего управлять своими финансами, – балансовый отчет.
Не пугайтесь – не бухгалтерский. Мы все упростим и получим баланс активов и пассивов в виде такой таблицы.
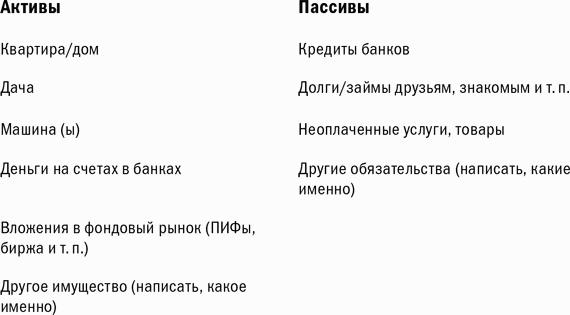
Заполните ее своими данными.
Что у вас получилось в итоге по столбцу «активы»? А по столбцу «пассивы»?
Как вы, наверное, знаете, в бухгалтерском балансе по определению активы должны быть равны пассивам. В нашем упрощенном балансе все немного по-другому:
АКТИВЫ – ПАССИВЫ = СОБСТВЕННЫЙ КАПИТАЛ.
Это ответ на заветный вопрос: «А сколько же я стою?».
Если ваши активы больше ваших пассивов, у вас получился собственный капитал со знаком плюс. Примите мои поздравления! Правда, если собственный капитал совсем небольшой по сравнению с активами, то ваше положение трудно назвать финансово стабильным.
Если же ситуация обратная и ваш собственный капитал в минусе – вам нужно серьезно задуматься. Ваше финансовое положение нестабильно, и нужно срочно с этим что-то делать!
Давайте посмотрим на примерах. Я не буду приводить ситуации, когда у человека/семьи совсем нет активов и/или пассивов. Думаю, вы и сами легко сделаете правильные выводы в подобных случаях.
Посмотрим, как при наличии и пассивов, и активов можно понять, стабильна ли ваша ситуация или не совсем.
Вариант 1. Активы существенно больше пассивов. Стабильная ситуация.

Итак, мы видим, что активы семьи существенно выше пассивов: 310 тысяч долларов против 10 тысяч долларов.
Собственный капитал = 310–10 = 300 тысяч долларов.
Стабильная финансовая ситуация. А если посмотреть на активы в разрезе, мы поймем, что в принципе семья обладает не только необходимыми для жизни активами – квартира, дача, машина, гараж, – но и ликвидными активами на непредвиденный случай – 30 тысяч долларов на банковских счетах, и долгосрочными вложениями для будущего – 30 тысяч долларов на фондовом рынке.
Пассивы несущественны – они составляют всего 3 % от активов. А если учесть, что семья может погасить их в любой момент при необходимости за счет средств на банковских счетах, то их можно вовсе не опасаться.
Вариант 2. Активы чуть-чуть больше пассивов (или равны). Шаткое положение.
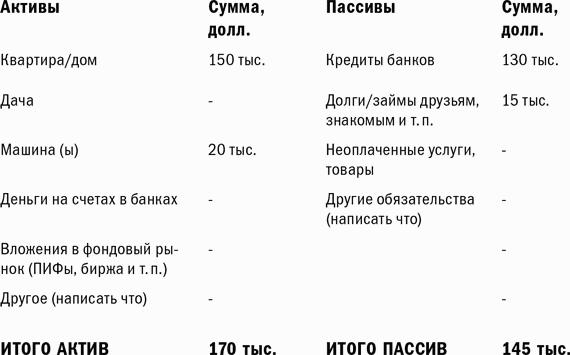
В данном случае собственный капитал = 170–145 = 25 тысяч долларов.
Положение семьи довольно шаткое – ведь достаточно того, чтобы друзья попросили рассчитаться с долгом, как сразу возникнет недостаток финансов. Абсолютно отсутствуют ликвидные средства, как то: наличные, счета в банках или даже вложения в фондовый рынок. Очевидно, что при возникновении непредвиденных затрат у семьи только два выхода: брать займ/кредит или продавать имущество.
Вариант 3. Пассивы больше активов. Нестабильность.
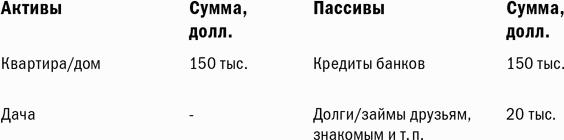
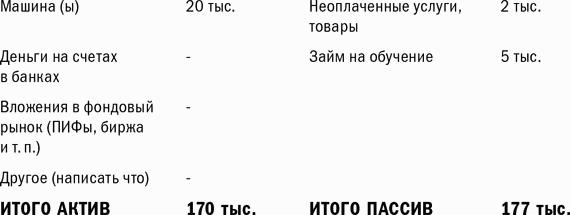
А в этой ситуации собственный капитал составит = 170–177 = -7 тысяч долларов.
Положение семьи нестабильное: даже продав все имущество, они не смогут рассчитаться со всеми своими обязательствами. При предъявлении хотя бы одного обязательства заимодавцем семье придется либо продавать имущество, либо перекредитовываться, ведь ликвидные средства отсутствуют.
А теперь сделайте такую диагностику своего личного балансового листа. Сколько же вы стоите и какова динамика? Вас устраивает ваше личное финансовое положение?
Итак, мы с вами поняли, что имеем, а теперь необходимо определиться с тем, чего же мы хотим.