Миллион для моей дочери. Пошаговый план накоплений.
Принимаемые для расчетов условия.
1. Определенная вами сумма инвестируется в фонды ежегодно, а не ежемесячно. При этом в таблице указана ежемесячная ее часть.
Это сделано по следующим причинам:
• инвестировать один раз в год технически проще и менее затратно, чем делать это каждый месяц;
• большинству людей необходимо откладывать деньги ежемесячно, а не ежегодно, так как у многих к концу года кошелек остается пустым. Как и куда откладывать – об этом я расскажу далее, в главе 4, посвященной механизмам инвестирования.
2. Инвестируемая ежемесячно сумма – от 30 до 1000 долларов[1].
3. Среднегодовой доход инвестиций – 8 и 10 %.
4. Хотя в своем плане я брал для расчета доход на уровне 10 % в год, здесь я хочу немного понизить планку – если доход будет выше 8 % в год, пусть это будет приятным сюрпризом и для вас, и для вашего ребенка. В таблице показаны два варианта доходности – 8 и 10 % годовых.
Ниже – итоговая таблица. Изучайте и примеряйте варианты к себе.


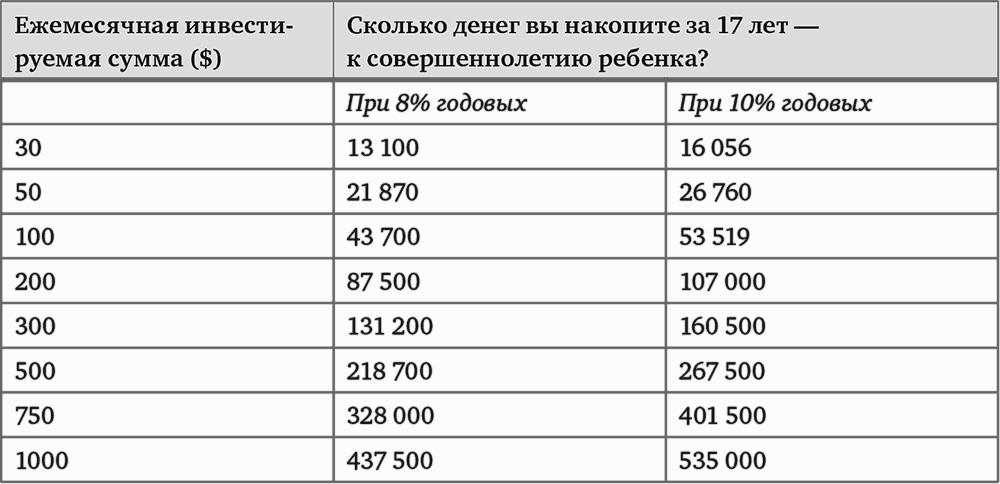
Если вам кажется, что ждать до миллиона слишком долго (от 23 до 70 лет), следующая таблица показывает, что любые ваши усилия не пропадут даром – даже если вы не сможете накопить 1 000 000 долларов, вы сможете подарить ребенку к совершеннолетию реальный капитал, а не большую плюшевую игрушку.
В этой таблице показано, какую сумму вы сможете накопить за 17 лет, скажем, к совершеннолетию ребенка.