Международный учет (МСФО).
Вопросы.
1. Согласно методу непрерывного учета запасов себестоимость проданных товаров отражается:
А. ежедневно;
B. ежемесячно;
С. ежегодно;
D. при каждой продаже.
2. Фрахт, уплаченный продавцом при продаже товаров, приведет к увеличению:
А. коммерческих расходов покупателя;
B. операционных расходов продавца;
С. себестоимости проданных товаров, отраженной в отчетности продавца;
D. сальдо по контрсчету учета выручки продавца.
3. Валовая прибыль торгового предприятия представляет собой разницу между чистой выручкой и:
А. операционными расходами;
B. себестоимостью проданных товаров;
С. скидками при продаже;
D. себестоимостью товаров для продажи.
4. Если чистая выручка компании составляет $500,000, а себестоимость проданных товаров $300,000, то рентабельность продаж равна:
А. 60%
B. 40%
С. 20%
D. 50%
5. Компания показывает следующие сальдо по счетам:
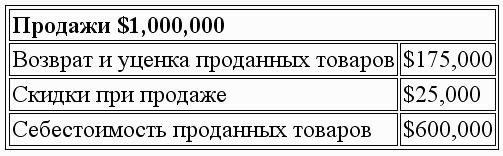
Какова рентабельность продаж?
А. 60%
B. 75%
С. 40%
D. 25%
6. Товарные запасы отражаются:
А. в составе основных средств в бухгалтерском балансе;
B. как прочие расходы в отчете о прибылях и убытках;
С. в составе оборотных активов в бухгалтерском балансе;
D. в бухгалтерском балансе по цене, по которой товары могут быть проданы.
7. На производственных предприятиях запасы, полностью готовые для продажи, называются:
А. запасами сырья;
B. запасами незавершенного производства;
С. запасами готовой продукции;
D. запасы материалов на складе.
8. Фактором, определяющим включение того или иного товара в состав запасов при инвентаризации, является:
А. его физическое наличие;
B. право собственности на данный товар;
С. профессиональное суждение менеджеров;
D. факт оплаты или неоплаты цены покупки.
9. Если право собственности на товары переходит в пункте назначения, это означает что:
А. право собственности на товары сохраняется за продавцом до момента их доставки;
B. покупатель обладает правом собственности на товары до момента их доставки;
С. транспортная компания обладает правом собственности на товары в период их нахождения в пути;
D. право собственности на товары не принадлежит ни одной из сторон до момента доставки товаров.
10. По договору консигнации:
А. грузоотправитель (консигнант) обладает правом собственности на товары до момента их реализации;
B. грузоотправитель (консигнант) обладает правом собственности на товары до момента их отгрузки консигнатору;
С. консигнатор получает право собственности на товар в момент поступления товаров в его распоряжение;
D. товары, реализуемые на условиях консигнации, включаются в состав запасов консигнатора.
11. Стоимость фрахта, уплаченного при покупке:
А. приводит к увеличению себестоимости приобретенного товара;
B. является контрсчетом по отношению к счету покупки;
С. является постоянным счетом;
D. обычно имеет кредитовое сальдо.
12. Сумма чистых покупок и фрахта, уплаченного при покупке, представляет собой:
А. себестоимость проданных товаров;
B. себестоимость товаров для продажи;
С. себестоимость купленных товаров;
D. себестоимость всех товаров, имеющихся в наличии для продажи.
13. Себестоимость запасов на начало периода плюс себестоимость купленных товаров равна:
А. себестоимости проданных товаров;
B. себестоимости товаров для продажи;
С. чистым покупкам;
D. себестоимости всех купленных товаров.
14. Ниже представлено сальдо по счетам компании «Вест»:

Себестоимость товаров, приобретенных за период, равна:
А. $32,500.
B. $29,375.
С. $31,875.
D. $27,875.
15. Себестоимость проданных товаров рассчитывается следующим образом:
А. себестоимость запасов на начало периода – себестоимость купленных товаров + себестоимость запасов на конец периода;
B. продажи – себестоимость купленных товаров + себестоимость запасов на начало периода – себестоимость запасов на конец периода;
С. продажи + валовая прибыль – себестоимость запасов на конец периода + себестоимость запасов на начало периода;
D. себестоимость запасов на начало периода + себестоимость купленных товаров – себестоимость запасов на конец периода.
16. Вновь созданная компания приобрела три партии товаров. Стоимость первой партии составила $80; стоимость второй партии – $95; стоимость третьей партии – $85. Две партии товаров были проданы за $250. При использовании метода ФИФО валовая прибыль за период составила:
А. $75.
B. $85.
С. $70.
D. $60.
17. Учет запасов по методу ЛИФО предполагает, что себестоимость последних по времени приобретения товаров:
А. должна быть в последнюю очередь отнесена на себестоимость проданных товаров;
B. должна быть в первую очередь отнесена на себестоимость запасов на конец периода;
С. должна быть в первую очередь отнесена на себестоимость проданных товаров;
D. не должна быть отнесена ни на себестоимость проданных товаров, ни на себестоимость запасов на конец периода.
18-20. Вновь созданная компания закупила в июне четыре партии товаров:

30 июня по результатам инвентаризации было установлено, что остаток запасов составил 200 единиц.
18. Себестоимость запасов на 30 июня, рассчитанная по методу ЛИФО, составляет:
А. $1,065.
B. $1,305.
С. $2,895.
D. $3,135.
19. Себестоимость проданных товаров на 30 июня, рассчитанная по методу ФИФО, составляет:
А. $1,305.
B. $2,570.
С. $2,895.
D. $3,135.
20. Себестоимость запасов на 30 июня, рассчитанная по методу средневзвешенной себестоимости, составляет:
А. $4,200.
B. $3,000.
С. $920.
D. $1,200.
21. В отчетности двух компаний отражена одинаковая себестоимость товаров для продажи, при этом используются различные методы оценки запасов. Если в течение отчетного периода цена на товары возросла, у компании применяющей:
А. метод ЛИФО, себестоимость запасов на конец периода будет наибольшей;
B. метод ФИФО, себестоимость проданных товаров будет наибольшей;
С. метод ФИФО, себестоимость запасов на конец периода будет наибольшей;
D. метод ЛИФО, себестоимость проданных товаров будет наименьшей.
22. Для оценки запасов применяется метод сплошной идентификации в случае, когда:
А. невозможно установить фактическое движение единиц запасов;
B. компания реализует большие объемы однородных товаров, имеющих относительно низкую себестоимость;
С. компания реализует большие объемы разнородных товаров, имеющих относительно низкую себестоимость;
D. компания продает ограниченное количество единиц дорогостоящих товаров.
23. Ошибка при проведении инвентаризации запасов привела к завышению себестоимости запасов на конец периода на $10,000. В результате этой ошибки в текущем периоде:

24. Если себестоимость запасов на начало периода занижена на $10,000, то в результате такой ошибки в текущем периоде:
25. Компания «Лэднер» применяет метод периодического учета запасов и использует следующую информацию о запасах:

По результатам инвентаризации по состоянию на 31 декабря остаток запасов составил 350 единиц.
Задание.
Ответьте на следующие вопросы, подтвердив свои ответы расчетами:
Если компания применяет метод ФИФО, себестоимость запасов по состоянию на 31 декабря составляет $ _____.
Если компания применяет метод средней себестоимости, себестоимость запасов по состоянию на 31 декабря составляет $ _____.
Если компания применяет метод ЛИФО, себестоимость запасов по состоянию на 31 декабря составляет $ _____.
Определите разницу между прибылью, рассчитанной с использованием метода ФИФО, и прибылью, рассчитанной с использованием метода ЛИФО. Прибыль по ФИФО выше или ниже, чем по ЛИФО?
26. Компания «Зиммер» использует метод периодического учета запасов. Ниже представлена информация в отношении запасов компании по состоянию на 31 октября:
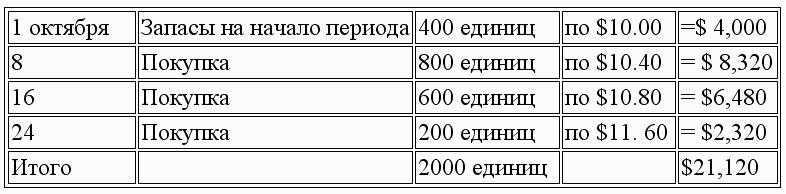
Остаток запасов по состоянию на 31 октября составил 500 единиц.
Задание.
Рассчитайте себестоимость запасов на конец периода в соответствии с методом ФИФО.
Рассчитайте себестоимость запасов на конец периода в соответствии с методом средневзвешенной стоимости.
Рассчитайте себестоимость запасов на конец периода в соответствии с методом ЛИФО.
26. Компания «Блюстим» представила следующую информацию о себестоимости товаров, проданных за последние три года:
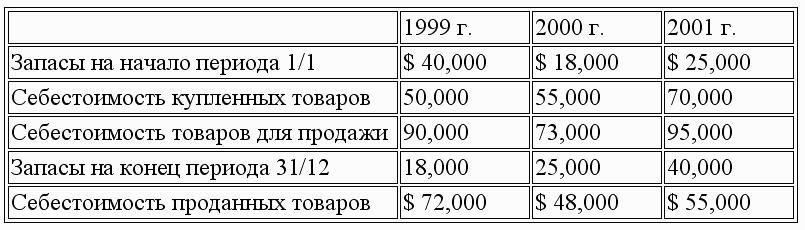
Чистая прибыль за 1999, 2000 и 2001 гг. составила, соответственно, $80,000, $75,000 и $65,000.
Поскольку чистая прибыль в течение данного периода неуклонно снижалась, г-н Блюстим воспользовался услугами аудитора, чтобы выяснить причины снижения прибыли.
Аудитор установил следующее:
В 1999 г. не были отражены покупки на сумму $20,000.
По состоянию на 31 декабря 1999 г. себестоимость запасов должна была составить $23,000.
В состав запасов на конец 2000 г. были включены товары стоимостью $4,000, приобретенные на условиях перехода права собственности в пункте назначения и находившиеся в пути по состоянию на конец года.
В состав запасов на конец 2001 г. не были включены товары стоимостью $3,000, отгруженные компании «Розвел Пламинг» 29 декабря на условиях перехода права собственности в момент отгрузки. По состоянию на конец года товары находились в пути.
Задание.
Скорректируйте чистую прибыль за каждый год (Приведите все расчеты).
27. Компания «Силас» применяет метод непрерывного учета запасов и метод ЛИФО. Ниже ипредставлена информация за май:

Задание.
Рассчитайте себестоимость проданных товаров и себестоимость запасов на конец мая.
29. Компания «Стоун» применяет метод непрерывного учета запасов. В марте компания совершила следующие операции купли-продажи:

Задание.
На основе представленной выше информации рассчитайте себестоимость товаров, проданных в марте, и себестоимость запасов по состоянию на 31 марта, в соответствии с методом ФИФО (а) и ЛИФО (b).
30. Рассчитайте себестоимость запасов на конец периода в соответствии с каждым из нижеуказанных методов, используя следующую информацию об операциях купли-продажи, совершенных в течение года.
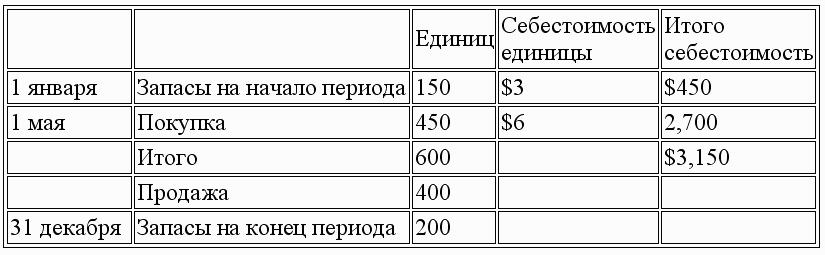
А) Метод средней себестоимости $_________.
B) Метод ФИФО $_________.
С) Метод ЛИФО $_________.
31. Отчет о прибылях и убытках компании «Энгл» включает следующие статьи:
Чистые продажи $800,000.
Валовая прибыль от продаж 280,000.
Запасы на начало периода 100,000.
Скидки при покупке 15,000.
Возврат и уценка купленных товаров 8,000.
Фрахт, уплаченный при покупке 10,000.
Операционные расходы 300,000.
Покупки 530,000.
Задание.
Используя вышеприведенные показатели, рассчитайте:
А. себестоимость проданных товаров;
B. себестоимость товаров, имеющихся в наличии для продажи;
С. себестоимость запасов на конец периода.
32. Компания «Хансен» применяет метод периодического учета запасов и представляет следующую информацию:
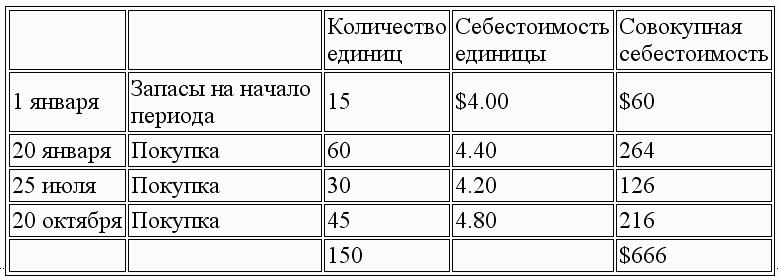
По результатам инвентаризации по состоянию на 31 декабря остаток запасов составил 50 единиц.
Задание.
Ответьте на следующие вопросы, подтвердив свои ответы расчетами.
1. При применении метода ФИФО, себестоимость запасов по состоянию на 31 декабря составит $_________.
2. При применении метода средневзвешенной себестоимости, себестоимость запасов по состоянию на 31 декабря составит $_________.
3. При применении метода ЛИФО, себестоимость запасов по состоянию на 31 декабря составит $_________.
4. При применении метода ФИФО, себестоимость проданных товаров по состоянию на 31 декабря составит $_________.