Международный учет (МСФО).
Списание основных средств.
ИЛЛЮСТРАЦИЯ 4.7.
ВЫБЫТИЕ ОСНОВНЫХ СРЕДСТВ – СПИСАНИЕ.

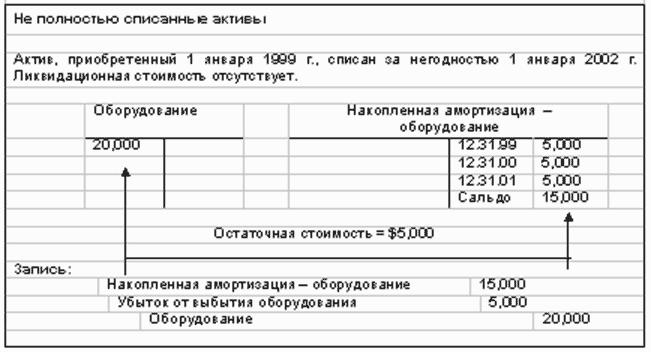
При учете выбытия, осуществляемого путем списания,
А. производится запись по дебету счета «Накопленная амортизация» и кредиту счета по учету основных средств, если речь идет о полностью списанном активе;
B. имеет место убыток от выбытия неполностью списанного актива в случае, если полученные средства, предусмотренные в качестве ликвидационной стоимости, меньше остаточной стоимости;
С. убыток от выбытия отражается в разделе «Прочие расходы» отчета о прибылях и убытках.
Продажа основных средств или их выбытие путем обмена на актив другого типа.
ИЛЛЮСТРАЦИЯ 4.8.
ВЫБЫТИЕ ОСНОВНЫХ СРЕДСТВ – ПРОДАЖА.
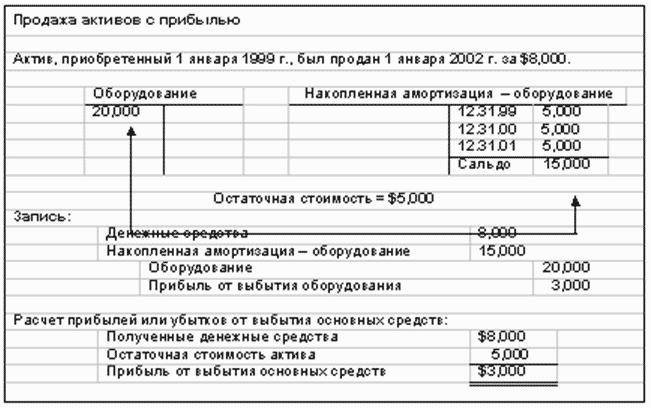
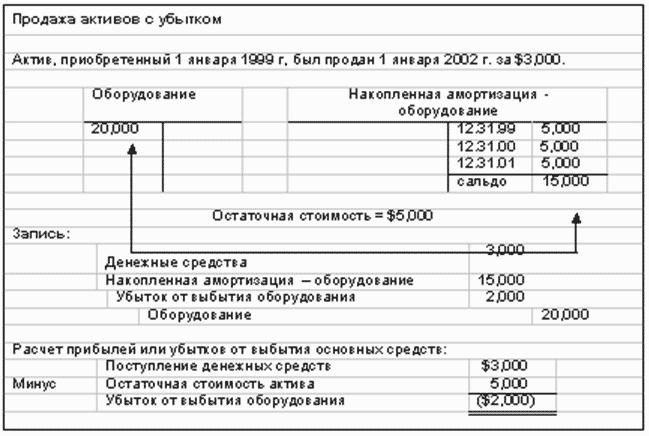
При выбытии, осуществляемом путем продажи или обмена на актив другого типа (порядок учета обмена аналогичных активов см. в п.20), остаточная стоимость актива сопоставляется с выручкой от продажи.
Если выручка от продажи или обмена превышает остаточную стоимость, имеет место прибыль от выбытия, отражаемая в разделе «Прочие доходы» отчета о прибылях и убытках.
Если выручка от продажи или обмена меньше остаточной стоимости актива, имеет место убыток от выбытия, отражаемый в разделе «Прочие расходы» отчета о прибылях и убытках.
Обмен аналогичными основными средствами.
ИЛЛЮСТРАЦИЯ 4.9.
ВЫБЫТИЕ ОСНОВНЫХ СРЕДСТВ – ОБМЕН АНАЛОГИЧНЫХ АКТИВОВ.


В результате обмена аналогичными активами новый актив выполняет те же самые функции, что и старый и имеет примерно такую же справедливую стоимость. При обмене аналогичными активами обычно не признается прибыль или убыток. Стоимость нового актива принимается равной балансовой стоимости переданного актива. Однако справедливая стоимость полученного актива может свидетельствовать об обесценении переданного актива. В этом случае производится частичное списание стоимости переданного актива на убыток, и новый актив отражается по этой уменьшенной стоимости.
Нематериальные активы.
Нематериальные активы – это неденежные активы, не имеющие физической субстанции, которыми организация владеет в целях использования в производстве или поставке товаров и услуг, передачи в аренду, или в административных целях. К нематериальным активам относятся, в том числе, права, привилегии и конкурентные преимущества, возникающие в связи с правом собственности на активы с длительным сроком службы. Нематериальные активы могут появляться при покупке других компаний и заключении монополистических соглашений, направленных на ограничение конкуренции.
Можно провести параллель между учетом нематериальных активов и учетом основных средств. Нематериальные активы (а) отражаются по первоначальной стоимости, (б) в течение срока полезного использования осуществляется систематическое и экономически обоснованное списание стоимости активов на расходы, (в) при выбытии списывается остаточная стоимость и отражается прибыль или убыток (если таковые имеются).
Отличия между учетом нематериальных активов и учетом основных средств заключаются в следующем:
А. для отражения амортизации дебетуется счет «Амортизация нематриальных активов» и кредитуется счет по учету того или иного нематериального актива;
B. как правило, используется линейный метод амортизации.
Патенты.
Патент – эксклюзивное право, выдаваемое государственным бюро патентов и позволяющее обладателю осуществлять производство, продажу и прочий контроль над своим изобретением в течение определенного срока со дня получения патента.
Первоначальной стоимостью патента является сумма денежных средств или их эквивалентов, уплаченных при приобретении патента.
Судебные издержки, понесенные при успешной защите прав собственности на патент, аккумулируются на счете «Патент» и подлежат амортизации в течение оставшегося срока полезного использования патента.
Первоначальная стоимость патента подлежит амортизации в течение меньшего из двух периодов: срока действия патента, установленного законодательством, или срока его полезного использования.
Авторские права.
Авторские права выдаются государством и позволяют обладателю на эксклюзивной основе осуществлять воспроизводство и продажу произведений искусства или публикаций.
Фабричные или торговые марки.
Фабричные торговые марки – слова, фразы, звуки или символы, позволяющие выделить или идентифицировать то или иное предприятие или изделие.
Примечание.
Порядок учета нематериальных активов изложен в МСФОЗ8. В частности, в нем освещаются такие аспекты как покупка, оценка, амортизация нематериальных активов и т. д. Однако большая часть данных аспектов выходит за пределы рассмотрения настоящего курса.
Вопросы.
1. Компания приобрела земельный участок на сумму $60,000. Комиссионные агенту по недвижимости составили $5,000. Было потрачено $7,000 на снос находившегося на участке старого здания для того, чтобы строительство нового здания стало возможным. В соответствии с методом учета по фактической стоимости приобретения, в бухгалтерской отчетности будет отражена следующая себестоимость земельного участка:
А. $67,000.
B. $60,000.
С. $65,000.
D. $72,000.
2. Укажите актив, эксплутационные возможности которого не снижаются с течением срока полезной службы.
А. Оборудование и аппаратура.
B. Мебель.
С. Земля.
D. Приборы и приспособления.
3. Основные средства можно разделить на следующие группы:
А. земля, объекты благоустройства, здания и сооружения, оборудование;
B. нематериальные активы, земля, здания и сооружения, оборудование;
С. земля, имущество, мебель, оборудование;
D. производственные мощности, имущество, здания и сооружения, оборудование.
4. Себестоимость земли не включает:
А. комиссионные вознаграждения агентам по недвижимости;
B. ежегодный налог на имущество;
С. налоги на имущество, уплаченные покупателем;
D. сборы, связанные с регистрацией права собственности на землю.
5. 31 декабря 2000 года Компания «Дай» приобретает земельный участок за $50,000. По состоянию на 31 марта 2001 года, стоимость участка возросла до $51,000. По состоянию на 31 декабря 2001 года стоимость участка возросла до $53,000. На какую сумму необходимо увеличить показатель, отраженный по счету «Земля» за 2001 год?
А. $0.
B. $1,000.
С. $2,000.
D. $3,000.
6. Компания «Стинер» приобретает участок земли за $36,000 и при этом несет следующие дополнительные затраты:
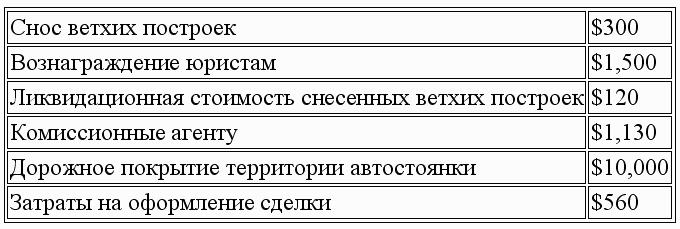
7. По какой стоимости приобретения компания «Стинер» отразит земельный участок?
А. $36,000.
B. $37,690.
С. $39,610.
D. $39,370.
8. Сальдо по счету «Накопленная амортизация» представляет:
А. денежные средства предназначенные для замены основных средств;
B. сумму, подлежащую вычету из стоимости основных средств, в целях получения справедливой стоимости;
С. сумму, отнесенную на расходы за текущий период;
D. сумму, отнесенную на расходы с даты приобретения объекта основных средств.
9. Какая из перечисленных ниже статей не принимается во внимание при расчете отчислений на амортизацию основных средств?
А. Ликвидационная стоимость.
B. Оценочный срок полезной службы.
С. Денежные средства, необходимые для замены объектов основных средств.
D. Себестоимость.
10. Амортизация представляет собой процесс списания стоимости основных средств в течение всего срока их полезной службы:
А. равномерным и объективным способом;
B. в ускоренные сроки и достоверным образом;
С. на систематической и рациональной основе;
D. на основе консервативного рыночного подхода.
11. Остаточная стоимость актива равна:
А. рыночной цене за вычетом первоначальной стоимости;
B. цене, на которую ориентируется вторичный рынок;
С. восстановительной стоимости актива;
D. себестоимости актива за вычетом накопленной амортизации.
12. Амортизация основных средств может быть представлена как процесс:
А. обесценения актива;
B. накопления затрат;
С. списания стоимости;
D. повышения стоимости актива.
13. При расчете срока полезной службы актива не учитываются:
А. затраты на замену актива по истечении срока его полезной службы;
B. факторы морального устаревания;
С. предполагаемые расходы на ремонт и техническое обслуживание;
D. целевое использование актива.
14. Грузовик был приобретен за $15,000, его ликвидационная стоимость была оценена в $3,000. Ежемесячные амортизационные отчисления в сумме $125 были отражены в отчетности в соответствии с линейным методом. Годовая норма амортизационных отчислений равна:
А. 10.0%
B. 1.0%
С. 4.0%
D. 12.5%
15. 1 апреля 2000 г. компания приобрела производственное оборудование за $72,000. Оценочный срок полезной службы оборудования составляет 10 лет. Ликвидационная стоимость – $9,000. В соответствии с линейным методом начисления амортизации сумма, подлежащая отражению как амортизационные отчисления по состоянию на 31 декабря 2000 г., составит:
А. $7,200.
B. $6,300.
С. $4,725.
D. $5,400.
16. Компания приобрела офисное оборудование за $10,000. Оценочный срок полезной службы оборудования составляет 5 лет. Ликвидационная стоимость – $2,000. При начислении амортизации с использованием метода двойного уменьшаемого остатка постоянная ежегодная норма амортизации составит:
А. 20%
B. 25%
С. 40%
D. 5%
17. Начисление амортизации с использованием метода уменьшаемого остатка приводит к:
А. снижению амортизационных отчислений в каждом последующем периоде;
B. увеличению амортизационных отчислений в каждом последующем периоде;
С. снижению нормы амортизационных отчислений в каждом последующем периоде;
D. начислению постоянной суммы амортизационных отчислений в каждом периоде.
18. Компания приобрела производственное оборудование за $150,000. Оценочный срок его полезной службы составляет 5 лет. Ликвидационная стоимость – $15,000. При использовании метода двойного уменьшаемого остатка сумма начисленной годовой амортизации за второй год после приобретения оборудования составит:
А. $60,000.
B. $36,000.
С. $54,000.
D. $32,400.
19. Какой из перечисленных ниже методов расчета амортизации основан на показателе производительности актива?
А. Линейный метод.
B. Метод уменьшаемого остатка.
С. Метод списания пропорционально объему продукции.
D. Ни один из перечисленных методов.
20. Укажите метод расчета амортизации, в соответствии с которым применяется постоянная норма амортизационных отчислений по отношению к амортизируемой стоимости?
А. Линейный метод.
B. Метод списания пропорционально объему продукции.
С. Метод уменьшаемого остатка.
D. Ни один из перечисленных методов.
21. 1 января 2000 года компания «Хоган» приобрела новый фургон для доставки цветов. Стоимость фургона составляет $25,000. Оценочный срок полезной службы – 5 лет. Ликвидационная стоимость – $5,000. При начислении амортизации используется метод двойного уменьшаемого остатка. Сумма амортизационных отчислений за 2000 г. составит:
А. $5,000.
B. $3,750.
С. $7,500.
D. $10,000.
22. 1 января 1999 г. компания «Shаw» приобрела оборудование за $90,000. Оценочный срок полезной службы оборудования составляет 3 года. Ликвидационная стоимость – $4,000. Какова будет сумма амортизационных отчислений за 2001 г. при использовании метода двойного уменьшаемого остатка?
А. $10,000.
B. $6,000.
С. $10,888.
D. $6,888.
23. 1 января предприятие приобрело объект основных средств за $40,000. Ликвидационная стоимость объекта составляет $8,000. Амортизационные отчисления, рассчитанные в соответствии с линейным методом, – $4,000. Сальдо на конец периода по счету «Накопленная амортизация» – $20,000. Чему равен оставшийся срок полезной службы объекта?
А. 10 лет.
B. 8 лет.
С. 5 лет.
D. 3 года.
24. Изменение срока полезной службы оборудования приводит к:
А. пересмотру и изменению величины амортизационных отчислений, признанных в предыдущие годы;
B. сохранению величины амортизационных отчислений с тем, чтобы суммы начисленной амортизации оставались сопоставимыми на протяжении всего срока полезной службы актива;
С. изменению величины амортизационных отчислений в текущем и последующих годах;
D. увеличению дохода в текущем году.
25. Затраты на поддержание эксплутационной эффективности и обеспечение ожидаемого срока полезной службы основных средств в основном:
А. относятся на расходы по мере возникновения;
B. капитализируются как часть себестоимости соответствующих активов;
С. относятся в дебет счета «Накопленная амортизация»;
D. не отражаются до тех пор, пока не будут представлять существенную сумму.
26. Какое из следующих утверждений неверно в отношении обычных ремонтных работ?
А. Положительный эффект данных работ в первую очередь затрагивает текущий период.
B. Эти работы могут рассматриваться как текущие расходы (понесенные для получения доходов текущего отчетного периода).
С. В результате этих работ обеспечивается ожидаемый срок полезной службы актива,
D. В результате этих работ повышается производственная мощность актива.
27. Модернизация и реконструкция основных средств:
А. часто наблюдаются в течение всего периода владения основными средствами;
B. обычно связаны с несущественными затратами;
С. по мере возникновения увеличивают остаточную стоимость основных средств;
D. обычно приносят экономические выгоды лишь в текущем отчетном периоде.
28. Прибыль или убытки от выбытия основных средств определяются при сравнении:
А. восстановительной стоимости актива и его первоначальной стоимости;
B. остаточной стоимости актива и его первоначальной стоимости;
С. первоначальной стоимости актива и суммы выручки в результате его продажи;
D. остаточной стоимости актива и суммой выручки в результате его продажи.
29. Остаточная стоимость основных средств представляет собой разницу между:
А. восстановительной стоимостью актива и его первоначальной стоимостью;
B. себестоимостью актива и суммой амортизационных отчислений за год;
С. себестоимостью актива и суммой накопленной амортизации на отчетную дату;
D. суммой выручки от продажи актива и его первоначальной стоимостью.
30. Если при списании объекта основного средства, его амортизация начислена не полностью, а ликвидационная стоимость ниже остаточной, то:
А. возникает прибыль от выбытия актива;
B. возникает убыток от выбытия актива;
С. не возникает ни прибыли, ни убытка от выбытия актива;
D. должны быть начислены дополнительные амортизационные отчисления.
31. 31 декабря 2000 г компания продала объект основных средств, первоначально стоивший $200,000, за $65,000. С учетом амортизации, начисленной за текущий год в размере $20,000, сальдо по счету «Накопленная амортизация» составило $80,000. Компания должна отразить в отчетности:
А. убыток от выбытия в размере $135,000;
B. прибыль от выбытия в размере $55,000;
С. убыток от выбытия в размере $55,000;
D. убыток от выбытия в размере $35,000.
32. Компания решила обменять свой старый грузовик с доплатой в $10,000 на новый грузовик. Остаточная стоимость старого грузовика составляла $20,000, его справедливая стоимость на момент обмена – $16,000. Первоначальная стоимость приобретаемого нового грузовика будет равна уплаченной сумме денежных средств плюс:
А. остаточная стоимость старого грузовика;
B. первоначальная стоимость старого грузовика;
С. справедливая стоимость старого грузовика;
D. сумма накопленной амортизации старого грузовика на дату обмена.
33. Компания принимает решение обменять свой старый компьютер с доплатой в $22,000 на новый компьютер. Остаточная стоимость старого компьютера составляет $18,000, его справедливая рыночная стоимость на дату совершения обмена – $20,000. В каком размере будет отражена себестоимость нового компьютера?
А. $40,000.
B. $42,000.
С. $38,000.
D. определить себестоимость не представляется возможным.
34. Компания обменивает свое старое офисное оборудование с доплатой в $20,000 на аналогичное новое оборудование. Остаточная стоимость старого оборудования составляет $14,000, его справедливая стоимость на дату совершения обмена – $10,000. Себестоимость нового оборудования будет отражена в размере:
А. $34,000.
B. $30,000.
С. $24,000.
D. определить себестоимость не представляется возможным.
35. Обмен аналогичных активов подразумевает, что:
А. такие активы имеют одинаковую первоначальную стоимость приобретения;
B. амортизация на такие активы начислялся в соответствии с одним и тем же методом;
С. такие активы выполняют одну и ту же функцию;
D. такие активы имеют одинаковую остаточную стоимость на дату замены.
36. Если в результате обмена аналогичными активами компания получила прибыль, то:
А. прибыль будет немедленно отражена в отчетности;
B. балансовая стоимость актива, приобретенного в результате обмена, будет снижена;
С. балансовая стоимость актива, отчужденного в результате обмена, будет увеличена;
D. балансовая стоимость актива, приобретенного в результате обмена, будет увеличена.
37. Списание стоимости нематериального актива принято рассматривать как:
А. амортизацию;
B. истощение природных ресурсов;
С. прирост стоимости;
D. капитализацию затрат.
38. Скорректируйте приведенные ниже записи, где это необходимо:
А. Затраты на ремонт принтера в размере $60 отнесены на счет «Компьютерное оборудование».
B. Затраты на капитальный ремонт двигателя грузовика в сумме $4,000 отнесены в дебет счета «Расходы на ремонт». Ожидается, что в результате ремонта двигателя повысится производственная эффективность грузовика.
С. Затраты на оформление сделки в сумме $6000, связанные с приобретением земельного участка, отнесены в дебет счета «Расходы на юридические услуги».
D. Затраты по доставке приобретенного оборудования в сумме $500 отнесены в дебет счета «Фрахт, уплаченный при покупке».
39. Компания «Rоgеrs» приобрела новый компьютер за $90,000. Ликвидационная стоимость компьютера составляет $8,000, оценочный срок полезной службы – 5 лет. При начислении амортизации используется метод двойного уменьшаемого остатка.
Задание.
Составьте таблицу, отражающую ежегодные амортизационные отчисления за 5-летний срок полезной службы компьютера.
40. Подготовьте бухгалтерские записи на конец года, отражающие следующие операции, осуществленные компанией «Наmill», при условии, что компания следует линейному методу начисления амортизации:
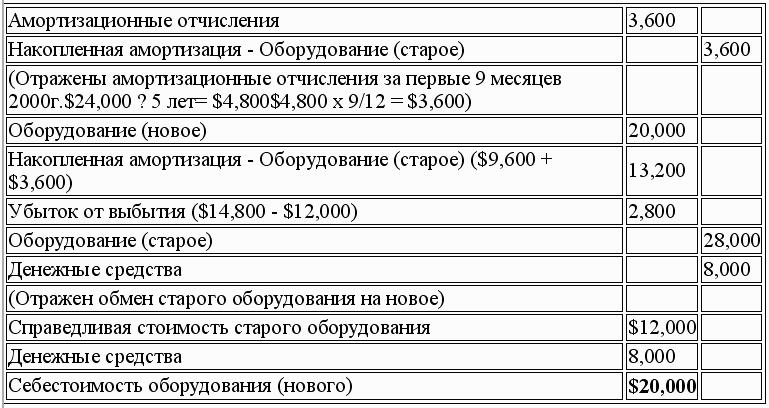
30 сентября 2000 г. компания обменяла старое оборудование с доплатой в размере $8,000 на новое аналогичное оборудование. Старое оборудование было приобретено 1 января 1998 г. за $28,000. Оценочный срок полезной службы оборудования составляет 5 лет. Ликвидационная стоимость – $4,000. Амортизация на старое оборудование была начислена за период, заканчивающийся 31 декабря 1999 г. Справедливая стоимость старого оборудования по состоянию на 30 сентября 2000 г. составляла $12,000.
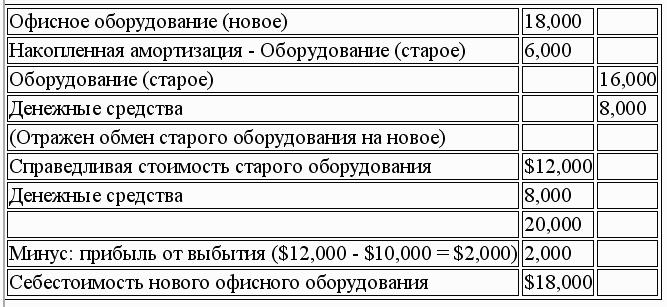
30 июня 2000 г. компания обменяла старое офисное оборудование с доплатой в размере $8,000 на новое аналогичное оборудование. Первоначальная стоимость старого оборудования составляла $16,000. Сумма амортизации, накопленной к дате выбытия, – $6,000. Справедливая стоимость старого оборудования на 30 июня 2000 г. – $12,000.
Ниже представлены две независимые ситуации:
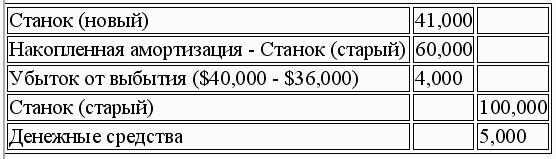
Компания «Тrуоn» обменяла старый станок (стоимостью $100,000 за вычетом $60,000 накопленной амортизации) с доплатой денежными средствами в размере $5,000 на новый аналогичный станок. Справедливая стоимость старого станка составила $36,000. Сделайте запись, отражающую операцию обмена аналогичных активов, произведенную компанией.
Компания «Еdwаrds» обменяла старый компьютер (стоимостью $15,000 за вычетом $9,000 накопленной амортизации) на новый компьютер. При совершении данной операции компания «Еdwаrds» заплатила денежные средства в размере $6,000. Справедливая стоимость старого компьютера составляла $9,000. Сделайте запись, отражающую операцию обмена активами, совершенную компанией «Еdwаrds».
Ответы.
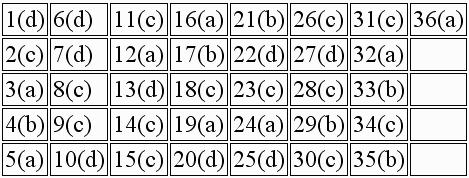
37. (10 мин.).

38. (10 мин.).
Норма амортизационных отчислений с использованием метода двойного уменьшаемого остатка = 2 / 5 = 40%
Конец года.
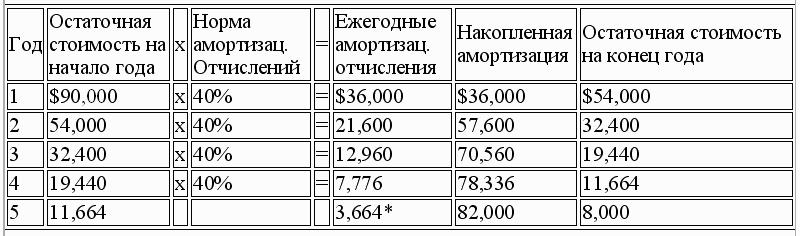
$3,664* составляет разницу между остаточной стоимостью на конец периода и ликвидационной стоимостью, так как остаточная стоимость на конец периода не должна быть ниже ожидаемой ликвидационной стоимости.
39. (15 мин.).
(а) 30 сентября 2000 г.
(b) 30 июня 2000 г.
40. (10 мин.).
(а).
(b).

Часть 5. Отчет о движении денежных средств.
Общая структура отчета о движении денежных средств.
(см. Иллюстрации 5.3).
ИЛЛЮСТРАЦИЯ 5.3.
СТРУКТУРА ОТЧЕТА О ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ.
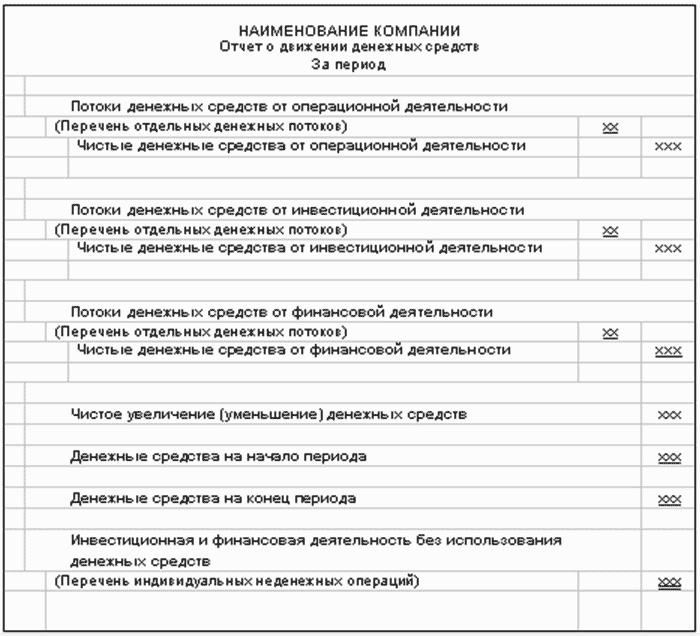
5. В структуре отчета выделяют три вида деятельности, которые идут в следующем порядке: операционная, инвестиционная и финансовая деятельность.
А. Сначала определяется чистый прирост (уменьшение) денежных средств за отчетный период, который рассчитывается путем суммирования чистых денежных средств от всех видов деятельности.
B. Затем чистое изменение денежных средств за период прибавляется к остатку (или вычитается из остатка) денежных средств на начало периода. Полученная сумма равна остатку денежных средств на конец периода,
С. В нижней части отчета отдельно отражаются существенные инвестиционные и финансовые операции, не связанные с использованием денежных средств.
6. Классификация денежных потоков по видам деятельности в отчете о движении денежных средств, помогает инвесторам оценить:
А. потенциальные возможности организации генерировать денежные потоки;
B. потенциальные возможности организации выплачивать дивиденды и выполнять свои обязательства;
С. причины различий между чистой прибылью и чистыми денежными потоками от операционной деятельности;
D. инвестиционные и финансовые операции, совершенные за период, с использованием денежных средств.
7. Отчет о движении денежных средств не составляется на основе скорректированной оборотной ведомости. Информация, необходимая для составления данного отчета, обычно поступает из следующих источников: (а) бухгалтерских балансов за соответствующие периоды, (б) отчета о прибылях и убытках за текущий период и (в) других источников.
Основные этапы составления отчета.
ИЛЛЮСТРАЦИЯ 5.4.
ПЕРЕСЧЕТ ЧИСТОЙ ПРИБЫЛИ В ЧИСТЫЕ ДЕНЕЖНЫЕ СРЕДСТВА ОТ ОПЕРАЦИОННОЙ ДЕЯТЕЛЬНОСТИ.

8. Основные этапы составления отчета:
А. определение чистого прироста/уменьшения денежных средств. Это достаточно простое действие, так как разницу между остатками денежных средств на начало и конец периода можно легко рассчитать, исходя из бухгалтерских балансов за соответствующие периоды.
B. определение чистых денежных средств от операционной деятельности. На данном этапе производится анализ показателей не только отчета о прибылях и убытках за текущий период, но и бухгалтерских балансов за соответствующие периоды, а также информации из других источников.
С. определение чистых денежных средств от инвестиционной и финансовой деятельности. Анализу подлежат изменения других показателей бухгалтерского баланса для определения их воздействия на величину денежных средств.
9. На этапе (b) показатели операционной деятельности, отраженные по методу начисления, следует пересчитать в показатели по кассовому методу. Такой пересчет можно осуществить с использованием косвенного или прямого метода.
В результате применения обеих методов рассчитывается один и тот же итоговый показатель «чистые денежные средства от операционной деятельности», однако, прямой и косвенный методы применяют различный порядок раскрытия показателей, используемых при расчете.
В МСФО предпочтение отдается использованию прямого метода.
ИЛЛЮСТРАЦИЯ 5.5.
КОРРЕКТИРОВКА НЕДЕНЕЖНЫХ СТАТЕЙ В СООТВЕТСТВИИС КОСВЕННЫМ МЕТОДОМ.
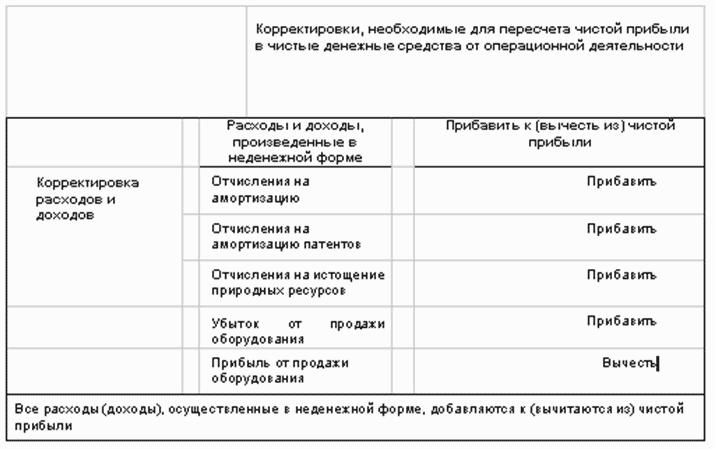
ИЛЛЮСТРАЦИЯ 5.6.
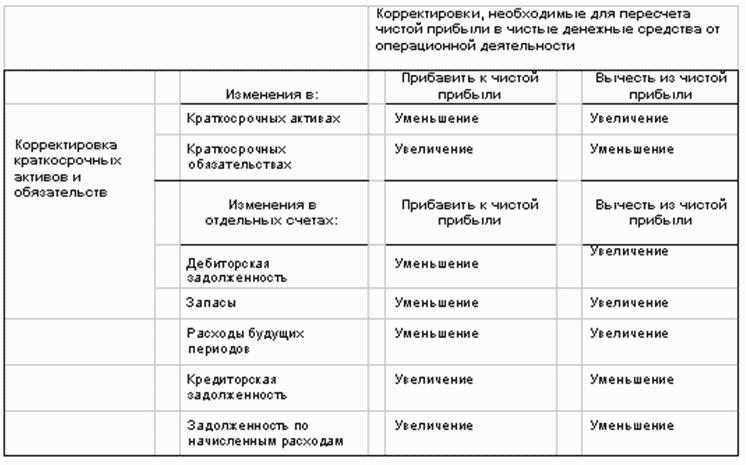
КОРРЕКТИРОВКА КРТКОСРОЧНЫХ АКТИВОВ И ОБЯЗЯТЕЛЬСТВ В СООТВЕТСВИИ С КОСВЕННЫМ МЕТОДОМ.
Косвенный метод.
См. Иллюстрации 5.7.
10. В пунктах 11–16 рассматривается косвенный метод.
Первый этап.
11. На первом этапе составления отчета о движении денежных средств определяется чистый прирост или уменьшение денежных средств. По сути – это разница между денежными средствами на начало и конец года.
Второй этап.
12. На втором этане определяются чистые денежные средства от операционной деятельности,
А. Согласно МСФО следует использовать метод начисления, предусматривающий признание доходов и расходов по мере их возникновения.
B. Для определения денежных средств от операционной деятельности доходы и расходы необходимо отразить по кассовому методу. Для этой цели чистая прибыль корректируется с учетом влияния операций, не связанных с использованием денежных средств.
13. В разделе «операционная деятельность» отчета о движении денежных средств (а) в первой строке отражается чистая прибыль, (б) затем к ней добавляются (или вычитаются) статьи, не влияющие на движение денежных средств, и (в) в итоге получаются чистые денежные средства от операционной деятельности.
14. При определении чистых денежных средств от операционной деятельности:
А. прирост краткосрочных активов (исключая денежные средства) вычитается из чистой прибыли, а уменьшение – прибавляется к чистой прибыли;
B. прирост краткосрочных обязательств прибавляется к чистой прибыли, а уменьшение – вычитается из чистой прибыли;
С. амортизационные отчисления и убыток от продажи основных средств прибавляется к чистой прибыли, а прибыль от продажи основных средств вычитается из чистой прибыли.
Третий этап.
15. На третьем этапе определяются чистые денежные средства от инвестиционной и финансовой деятельности, главным образом, на основании изменений статей сравнительного бухгалтерского баланса, относящихся к долгосрочным активам и обязательствам, а также исходя из другой информации.
А. Если сальдо счета «Земля» увеличивается на $50,000 и (как показывают данные о сделке) покупка земли была осуществлена за денежные средства, имеет место выплата денежных средств в рамках инвестиционной деятельности.
B. Если сальдо счета «Обыкновенные акции» увеличивается на $100,000 и (как показывают данные о сделке) выпуск акций был осуществлен за денежные средства, имеет место поступление денежных средств от финансовой деятельности.
16. Погашение задолженности, аннулирование или выкуп собственных акций представляют собой выплаты денежных средств в рамках финансовой деятельности.
Прямой метод (см. Иллюстрацию 5.7).
17. В пунктах 18–25 рассматривается прямой метод.
Первый этап.
18. На первом этапе определяется чистый прирост или уменьшение денежных средств, т. е. разница между денежными средствами на начало и конец года.
Второй этап.
19. На втором этапе определяются чистые денежные средства от операционной деятельности путем пересчета каждого показателя, отражаемого в отчете о прибылях и убытках по методу начисления, в показатель, учтенный по кассовому методу.
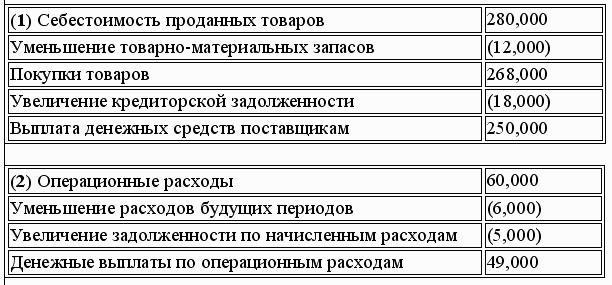
А. Если в отчете о прибылях и убытках выручка отражена в размере $120.000, а прирост дебиторской задолженности за год составил $20,000, то выручка, полученная в денежных средствах, составляет $100,000 ($120,000 – $20,000).
B. Если в отчете о прибылях и убытках отражаются операционные расходы в размере $60,000, а прирост задолженности по начисленным расходам за год составил $12,000, то операционные расходы, произведенные в денежных средствах, составляют $48.000 ($60,000 – $12,000).
20. В разделе «операционная деятельность» отражаются денежные поступления и выплаты только по основным группам, а именно:
А. денежные поступления от (1) продажи товаров и услуг и (2) процентов и дивидендов по ссудам и инвестициям;
B. денежные выплаты по (1) расчетам с поставщиками, (2) расчетам с сотрудниками, (3) операционным расходам, (4) процентам и (5) налогам.
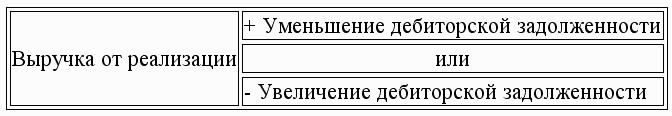
21. Формула расчета денежных поступлений от покупателей и заказчиков выглядит следующим образом:
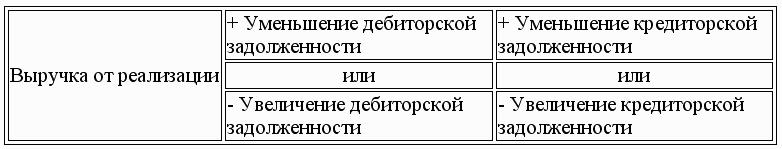
22. Формула расчета денежных выплат но расчетам с поставщиками выглядит следующим образом:
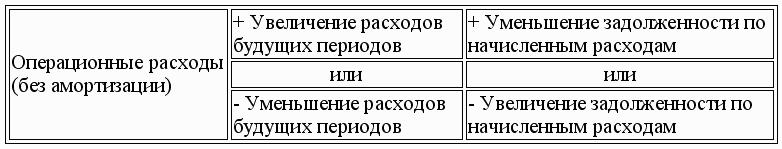
23. Формула расчета денежных выплат по операционным расходам выглядит следующим образом:
24. Формула расчета денежных выплат по налогам на прибыль выглядит следующим образом:
Третий этап.
25. На третьем этапе определяются чистые денежные средства от инвестиционной и финансовой деятельности, главным образом, на основании изменений статей сравнительного бухгалтерского баланса, относящихся к долгосрочным активам и обязательствам, а также исходя из другой информации.
ИЛЛЮСТРАЦИЯ 5.7.
ДЕНЕЖНЫЕ ПОТОКИ ОТ ОПЕРАЦИОННОЙ ДЕЯТЕЛЬНОСТИ.
ЗАДАЧА.

Задание.
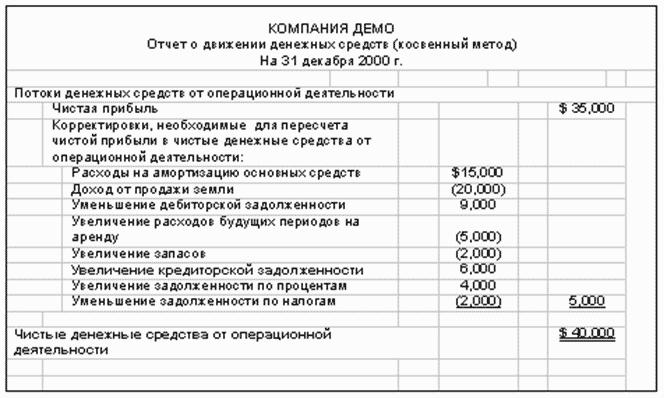
На основании вышеуказанных данных подготовьте раздел по денежным потокам от операционной деятельности отчета о движении денежных средств, используя косвенный и прямой методы.
КОСВЕННЫЙ МЕТОД.
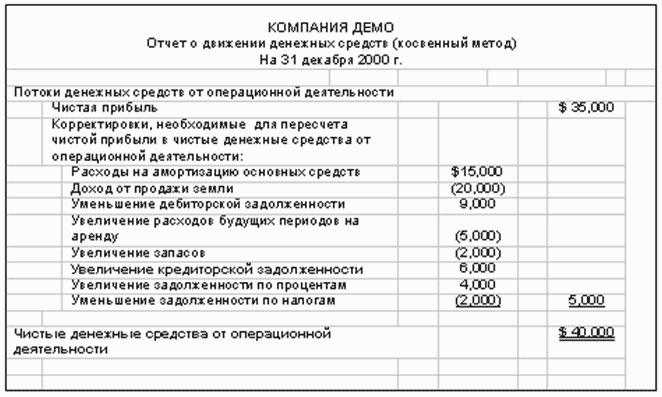
ПРЯМОЙ МЕТОД.
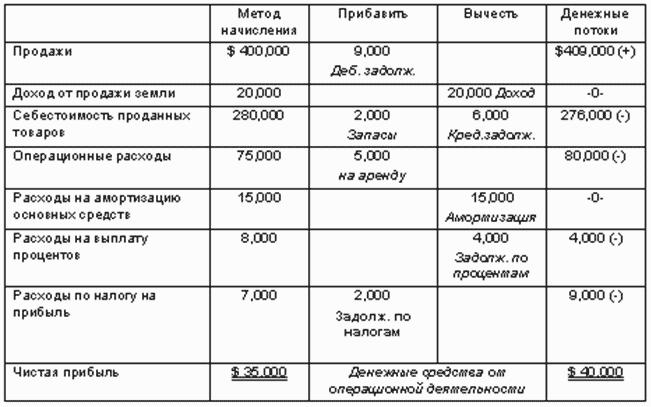

Вопросы.
1. Что является основной целью отчета о движении денежных средств?
А. Предоставление информации об инвестиционной и финансовой деятельности в течение отчетного периода.
B. Подтверждение того, что доходы превышают расходы при наличии чистой прибыли.
С. Предоставление информации о денежных поступлениях и денежных выплатах за отчетный период.
D. Содействие развитию отношений с банками.
2. Денежные эквиваленты не включают:
А. краткосрочные векселя;
B. казначейские обязательства;
С. инструменты денежного рынка;
D. депозитные сертификаты со сроком погашения два года.
3. Денежные эквиваленты обычно представлены ценными бумагами:
А. с номинальной стоимостью $1,000 или больше;
B. со сроком погашения 3 месяца или меньше.
С. со сроком погашения не менее 6 месяцев с даты приобретения;
D. со сроком погашения в течение более короткого из двух периодов: операционного цикла или одного года.
4. Приобретение земли путем эмиссии обыкновенных акций является:
А. операцией, не связанной с использованием денежных средств, которая отражается либо отдельно в нижней части отчета о движении денежных средств, либо раскрываются в примечаниях к финансовой отчетности;
B. операцией, связанной с использованием денежных средств, которая отражается в отчете о движении денежных средств;
С. операцией, не связанной с использованием денежных средств, которая отражается в отчете о движении денежных средств;
D. операцией, которая отражается в отчете о движении денежных средств, при условии применения прямого метода.
5. В отчете о движении денежных средств виды деятельности обычно предоставлены в следующем порядке:
А. Операционная, инвестиционная и финансовая деятельность;
B. операционная, финансовая и инвестиционная деятельность;
С. финансовая, операционная и инвестиционная деятельность;
D. финансовая, инвестиционная, операционная деятельность.
6. Финансовая деятельность включает:
А. Предоставление кредитов другим сторонам;
B. приобретение инвестиций;
С. выпуск долговых инструментов;
D. покупку долгосрочных активов.
7. Инвестиционная деятельность включает:
А. Возврат средств, предоставленных в кредит;
B. поступление денежных средств от кредиторов;
С. денежные поступления от эмиссии акций;
D. выплаты по заемным средствам.
8. Наиболее важной частью отчета о движении денежных средств являются денежные потоки в результате:
А. Операционной деятельности;
B. инвестиционной деятельности;
С. финансовой деятельности;
D. существенных операций, не связанных с использованием денежных средств.
9. Полученные проценты и дивиденды классифицируются как денежные потоки от:
А. Финансовой деятельности;
B. инвестиционной деятельности;
С. операционной деятельности;
D. как от операционной, так и от финансовой деятельности.
10. Какая операция не влияет на движение денежных средств?
А. Списание долгов, нереальных для взыскания.
B. Погашение дебиторской задолженности.
С. Продажа собственных акций, выкупленных у акционеров.
D. Осуществление права досрочного погашения облигаций.
11. Какое действие не является обязательным при составлении отчета о движении денежных средств?
А. Определение изменения в денежных средствах.
B. Определение чистых денежных средств от операционной деятельности.
С. Определение чистых денежных средств от инвестиционной и финансовой деятельности,
D. Определение денежных средств па банковских счетах.
12. Увеличение дебиторской задолженности в отчетном периоде означает, что:
А. выручка, рассчитанная по методу начисления, ниже выручки, рассчитанной по кассовому методу;
B. выручка, рассчитанная по методу начисления, выше выручки, рассчитанной по кассовому методу;
С. выручка, рассчитанная по методу начисления, равна выручке, рассчитанной по кассовому методу;
D. расходы, рассчитанные по методу начисления, выше расходов, рассчитанных по кассовому методу.
13. Какое действие оказывает влияние на величину денежных средств за отчетный период?
А. Отражение расходов на амортизацию основных средств.
B. Объявление дивидендов.
С. Списание долгов, нереальных для взыскания.
D. Погашение кредиторской задолженности.
14. Метод, согласно которому чистая прибыль корректируется с учетом результатов операций, не влияющих на движение денежных средств, является:
А. Прямым методом;
B. 29. косвенным методом;
С. методом оборотного капитала;
D. методом соотнесения доходов и расходов.
15. При использовании косвенного метода сумма увеличения расходов будущих периодов за отчетный период:
А. Вычитается из чистой прибыли;
B. прибавляется к чистой прибыли;
С. не вычитается и не прибавляется, поскольку она не влияет на размер прибыли;
D. не вычитается и не прибавляется, поскольку она не влияет на размер расходов.
16. При использовании косвенного метода расходы на амортизацию патента за отчетный период:
А. Вычитаются из чистой прибыли;
B. приводят к увеличению размера денежных средств;
С. приводят к уменьшению размера денежных средств;
D. прибавляются к чистой прибыли.
17. Что следует вычесть из чистой прибыли при использовании косвенного метода?
А. Расходы на амортизацию основных средств.
B. Увеличение дебиторской задолженности.
С. Увеличение кредиторской задолженности.
D. Уменьшение расходов будущих периодов.
18. Что из ниже перечисленного не участвует в корректировке чистой прибыли при использовании косвенного метода?
А. Расходы на амортизацию основных средств.
B. Увеличение расходов будущих периодов на страхование.
С. Расходы на амортизацию.
D. Увеличение стоимости земельного участка.
19. При использовании косвенного метода сумма расходов на амортизацию патента:
А. Прибавляется к чистой прибыли в разделе операционной деятельности;
B. вычитается из чистой прибыли в разделе операционной деятельности;
С. отражается денежные поступления в разделе инвестиционной деятельности;
D. отражается как денежные выплаты в разделе инвестиционной деятельности.
20. При продаже оборудования за денежные средства полученная сумма отражается как:
А. Поступление денежных средств от операционной деятельности;
B. поступление денежных средств от финансовой деятельности;
С. поступление денежных средств от инвестиционной деятельности;
D. денежные выплаты, связанные с операционной деятельностью.
21. Какая операция не относится к финансовой деятельности?
А. Выкуп собственных акций.
B. Выплата дивидендов.
С. Выпуск дисконтных облигаций.
D. Приобретение долгосрочных облигаций.
22. Какая статья не отражается в отчете о движении денежных средств при использовании прямого метода?
А. Денежные выплаты поставщикам.
B. Поступления денежных средств от клиентов.
С. Расходы на амортизацию основных средств.
D. Денежные средства от продажи оборудования.
23. Что из нижеперечисленного не отражается в разделе операционной деятельности при использовании прямого метода?
А. Поступление денежных средств от клиентов.
B. Уплаченный налог на прибыль.
С. Прибыль от продажи оборудования.
D. Денежные средства, выплаченные служащим.
Ниже приведены отдельные операции компании «Еlwау Соmраnу»:
1. Обыкновенные акции проданы по цене выше номинальной стоимости.
2. Выпущены дисконтные облигации за денежные средства.
3. Поступили проценты по краткосрочным векселям к получению.
4. Проданы товары за денежные средства.
5. Куплены товарно-материальные запасы за денежные средства.
6. Куплено оборудование, в счет оплаты которого был подписан 10 % вексель со сроком погашения до трех лет.
7. Объявлены и выплачены дивиденды на обыкновенные акции.
8. Куплено 100 обыкновенных акций компании ХYZ за денежные средства.
9. Продана земля по цене балансовой стоимости за денежные средства.
10. Облигации конвертированы в обыкновенные акции.
Задание.
24. Укажите, к какому виду деятельности относится каждая из вышеперечисленных операций:
А. операционной деятельности,
B. инвестиционной деятельности,
С. финансовой деятельности, или.
D. инвестиционной и финансовой деятельности без использования денежных средств.
25. Компания «Пек» за отчетный год отразила чистую прибыль в размере $300,000. Величина начисленной амортизации на здания и оборудование составила $80,000. Ниже представлены остатки по счетам краткосрочных активов и краткосрочных обязательств по состоянию па начало и конец года:

Задание.
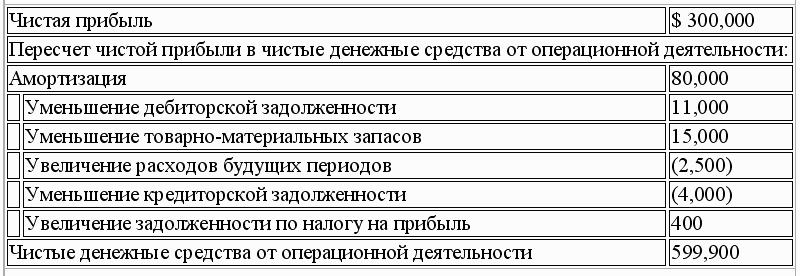
Используя косвенный метод, рассчитайте чистые денежные средства от операционной деятельности.
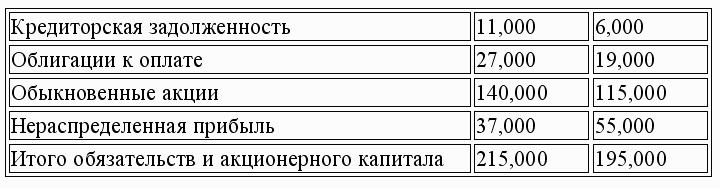
26. Ниже представлен сравнительный бухгалтерский баланс корпорации «Лютер»:
КОРПОРАЦИЯ «ЛЮТЕР» Сравнительный бухгалтерский баланс.

Обязательства и акционерный капитал.
Дополнительная информация.
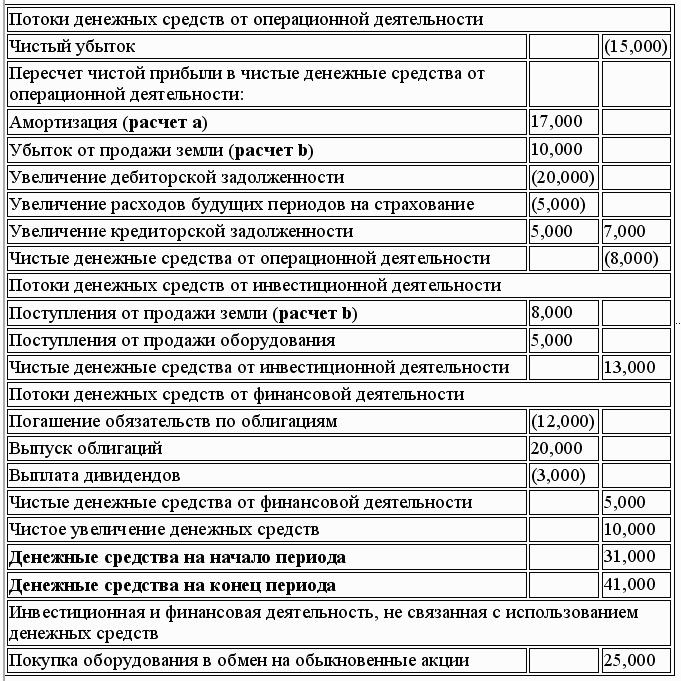
1. Чистый убыток составил $15,000.
2. В 2000 г. были объявлены и выплачены денежные дивиденды в размере $3,000.
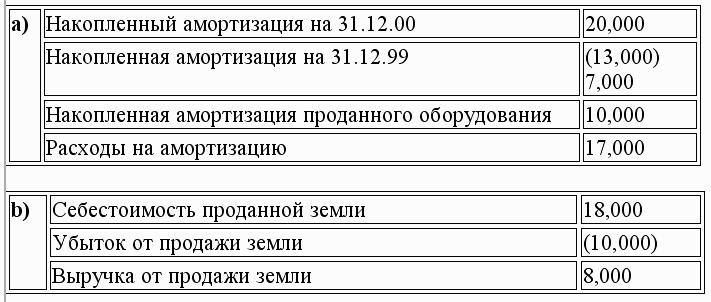
3. Земля была продана за денежные средства. Убыток составил $10,000. Данная операция была единственной операцией с землей, совершенной в течении 2000 г.
4. Оборудование было продано за $5,000. Первоначальная стоимость оборудования составляла $15,000, накопленная амортизация – $10,000.
5. В течение года было погашено обязательство по облигациям на сумму $12,000.
6. Было приобретено оборудование, в счет оплаты которого были выпушены обыкновенные акции. Справедливая стоимость акций на момент обмена составляла $25,000.
Задание.
Подготовьте отчет о движении денежных средств за год, заканчивающийся 31 декабря 2000 г., используя косвенный метод.
27. Ниже приведен отчет о прибылях и убытках компании «Террелл»:
КОМПАНИЯ «ТЕРРЕЛЛ» Отчет о прибылях и убытках.
За год, заканчивающийся 31 декабря 2000 г.

Дополнительная информация:
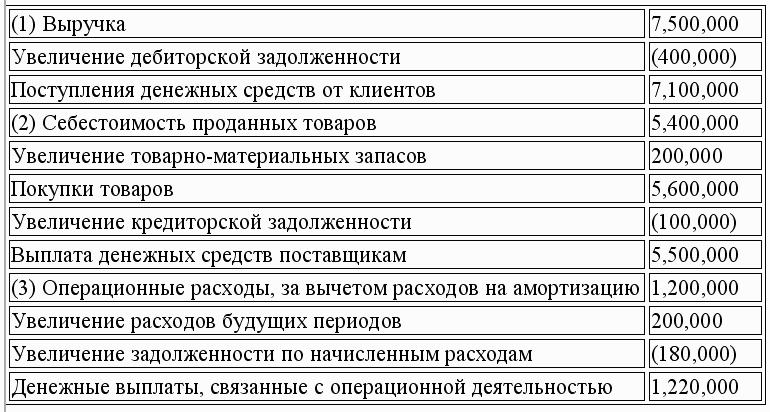
1. Дебиторская задолженность увеличилась на $400,000.
2. Товарно-материальные запасы увеличились на $200,000.
3. Расходы будущих периодов увеличились на $ 200,000.
4. Кредиторская задолженность за товары увеличилась на $100,000.
5. Задолженность по начисленным расходам увеличилась на $180,000.
Задание.
Подготовьте отчет о движении денежных средств в разрезе операционной деятельности за год, заканчивающийся 31 декабря 2000 г., используя прямой метод.
28. Ниже представлены основные показатели компании «Тернер»:
КОМПАНИЯ «ТЕРНЕР» Бухгалтерский баланс.
за год, заканчивающийся 31 декабря 2000 г.

Обязательства и акционерный капитал.

КОМПАНИЯ «ТЕРНЕР» Отчет о прибылях и убытках.
За год, заканчивающийся 31 декабря 2000 г.

Дополнительная информация:
1. Приобретены основные средства за $90,000.
2. Проданы основные средств за $10,000. Первоначальная стоимость проданных основных средств составляла $25,000, остаточная стоимость – $13,000.
3. Облигации номинальной стоимостью $30,000 конвертированы в обыкновенные акции стоимостью $30,000.
4. Объявлены и выплачены денежные дивиденды в размере $20,000.
5. Кредиторская задолженность представляет собой задолженность за приобретенные товары.
Задание.
Подготовьте отчет о движении денежных средств за 2000 год, используя прямой метод.
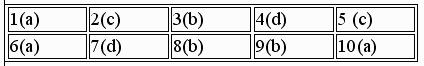
29. Ниже приведен ряд операций компании «Элдон»:
1. Погашена дебиторская задолженность.
2. Объявлены и выплачены дивиденды на обыкновенные акции.
3. Проданы долгосрочные инвестиции за денежные средства.
4. Куплено оборудование в обмен на выпущенные обыкновенные акции.
5. Погашены векселя к оплате со дроком погашения до пяти лет.
6. Выплачена заработная плата сотрудникам.
7. Облигации конвертированы в обыкновенные акции.
8. Приобретены долгосрочные инвестиции за денежные средства.
9. Продано оборудование за денежные средства.
10. Проданы товары за денежные средства.
Задание.
Укажите, к какому виду деятельности относится каждая из вышеперечисленных операций:
(а) операционной деятельности,
(b) инвестиционной деятельности,
(с) финансовой деятельности, или.
(d) инвестиционной и финансовой деятельности без использования денежных средств.
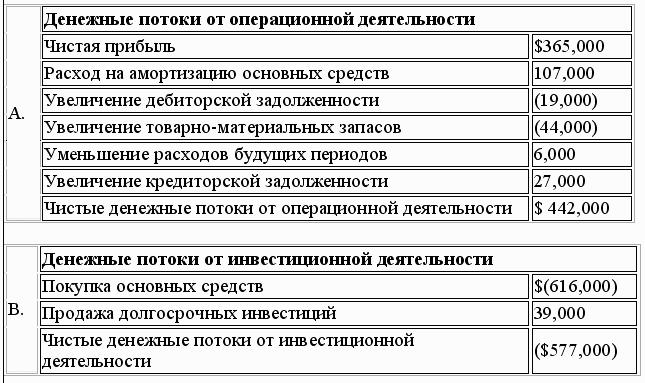
30. Ниже представлена информация в отношении компании «Баркли».

Задание.
Исходя из приведенной выше информации рассчитайте следующие показатели на основе косвенного метода. Покажите как был проведен расчет.
А) Чистые денежные потоки от операционной деятельности.
B) Чистые денежные потоки от инвестиционной деятельности.
С) Чистые денежные потоки от финансовой деятельности.
D) Чистые изменения денежных средств.
Ответы.

24. (9 мин.).
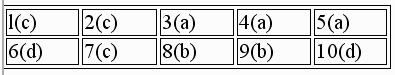
25. (12 мин.).
26. (25 мин.).
КОРПОРАЦИЯ «ЛЮТЕР» Отчет о движении денежных средств.
За год, заканчивающийся 31 декабря 2000 г.
РАСЧЕТЫ.
27. (17 мин.).
КОМПАНИЯ «ТЕРРЕЛЛ» Отчет о движении денежных средств.
За год, заканчивающийся 31 декабря 2000 г.

РАСЧЕТЫ.
28. (27 мин.).
КОМПАНИЯ «ТЕРНЕР» Отчет о движении денежных средств.
За год, заканчивающийся 31 декабря 2000 г.

РАСЧЕТЫ.
29. (5 – 10 мин.).
30. (15 мин):

Часть 6. Оценочные значения, условные факты хозяйственной деятельности и вознаграждения работникам.
Чтение книг – престижно, современно, выгодно.
Знания – тоже капитал, который всегда с тобой.
Шевчук Денис.В процессе ведения бухгалтерского учета приходится постоянно оценивать те или иные показатели хозяйственной деятельности. Так, при определении числа лет, в течение которого будет производиться амортизация объекта основных средств, бухгалтер совместно со специалистами-инженерами оценивает срок возможного использования актива для целей производства. В связи с частым отсутствием точных данных по состоянию на отчетную дату оценочные значения применяются практически на каждом участке бухгалтерского учета. Процесс оценки подразумевает использование профессионального суждения, основывающегося на надежной информации. Например, при расчете резервов по безнадежным долгам руководство компании, исходя из опыта прошлых лет, определяет сумму задолженности не подлежащую взысканию. Аналогичным образом, на основе данных предыдущих периодов, рассчитывается величина резерва на гарантийный ремонт и гарантийное обслуживание. В МСФО содержится много примеров, предусматривающих использование оценочных значений. Следует отметить, что независимые аудиторы тщательно проверяют оценки, произведенные руководством, и, в случае их необоснованности, аудиторы добиваются изменения показателей финансовой отчетности.
Международные стандарты финансовой отчетности, включенные в настоящий модуль, предусматривают широкое применение оценочных значений и описывают многие процедуры оценок. В МСФО 37 «Резервы, условные обязательства и условные активы», утвержденном в июле 1998 г., рассматриваются вопросы учета условных активов и обязательств. Условное обязательство определяется как возможное обязательство, которое возникает из прошлых событий и существование которого будет подтверждено только наступлением или ненаступлением одного или более неопределенных будущих событий, не находящихся под полным контролем компании. Другими словами, у компании может возникнуть обязательство при наступлении того или иного события в будущем. В МСФО 37 перечислены критерии признания резервов и условных обязательств, а именно:
Если наступление условного факта хозяйственной деятельности вполне вероятно, и величина условного обязательства может быть оценена с достаточной степенью достоверности, то данное обязательство признается в качестве резерва и должно быть раскрыто в пояснениях к финансовой отчетности.
Если наступление условного факта хозяйственной деятельности представляется возможным, и величина условного обязательства поддается примерной оценке, то данное обязательство необходимо раскрывать только в пояснениях к финансовой отчетности.
Если наступление условного факта хозяйственной деятельности маловероятно, то величина условного обязательства не признается в качестве резерва и не раскрывается в пояснениях к финансовой отчетности.
Следует заметить, что вышеуказанные критерии (т. е. вероятность, возможность и маловероятность) устанавливаются исходя из профессионального суждения руководства и его консультантов (например, юристов и инженеров). Таким образом, в отчетности может отражаться оценочное значение. В качестве примера рассмотрим гипотетическую ситуацию, когда к компании в 2000 г. предъявляют иск в размере $1,000,000. Если, по мнению юристов, проигрыш судебного процесса маловероятен, в финансовой отчетности не производится никаких корректировок и не раскрывается информация о данном факте. Если, по мнению юристов, проигрыш судебного процесса представляется возможным, в результате чего, по их расчетам, придется выплатить $500,000, соответствующая информация раскрывается в пояснениях к отчетности. Если, по мнению юристов, проигрыш судебного процесса вполне вероятен и издержки составят, по их расчетам, $700,000, компания обязана в финансовой отчетности за 2000 г. признать резерв на величину расходов по судебному разбирательству в размере $700,000. Как видно из данного примера, во всех случаях руководство компании и ее эксперты используют свое профессиональное суждение, которое может быть изменено по настоянию внешних аудиторов в случае их несогласия с допущениями, сделанными руководством. Прибыль от условного факта хозяйственной деятельности (например, если компания в результате судебного разбирательства может получить $1,000,000) не признается в отчетности вплоть до окончания судебного разбирательства.
Согласно МСФО 10 события после отчетной даты – это события, как благоприятные, так и неблагоприятные, которые имеют место в период между отчетной датой и датой утверждения финансовой отчетности к выпуску. В связи с данными событиями необходимо либо корректировать показатели финансовой отчетности, либо раскрывать дополнительную информацию в пояснениях к отчетности. В качестве примера событий, отражаемых в отчетности, можно привести урегулирование судебного иска, раскрытого в пояснениях к отчетности. Используя данные примера, рассмотренного выше, допустим, что сумма в $500,000, раскрытая в пояснениях к финансовой отчетности за 2000 г., была выплачена в феврале 2001 г. в счет урегулирования иска (до даты утверждения финансовой отчетности к выпуску). В этом случае в отчетности необходимо отразить $500,000 в качестве дополнительных расходов. Другой пример применения МСФО 10 – списание значительной суммы дебиторской задолженности в связи с банкротством основного клиента. Кроме того, в МСФО 10 указывается и на необходимость рассмотрения вопроса относительно правильности применения допущения о непрерывности деятельности компании в случае, если в период между отчетной датой и датой утверждения финансовой отчетности к выпуску финансовое положение компании достаточно сильно ухудшилось.
В МСФО 19 «Вознаграждения работникам» и МСФО 26 «Учет и отчетность по программам пенсионного обеспечения» освещаются вопросы учета вознаграждений работникам и пенсионных планов. В обоих случаях активно используются оценочные значения, в частности, при расчете средней продолжительности жизни работников с применением актуарных методов. В МСФО 19 выделяются пять видов вознаграждений работникам:
А. краткосрочные вознаграждения, такие как заработная плата, оплачиваемый отпуск по болезни, ежегодный оплачиваемый отпуск и прочие вознаграждения;
B. вознаграждения по окончании трудовой деятельности, такие как пенсии;
С. долгосрочные вознаграждения, такие как долгосрочные пособия по нетрудоспособности и отложенные компенсации;
D. выходные пособия;
Е. компенсационные выплаты долевыми инструментами.
В МСФО 19 проводится важное разграничение между пенсионными планами с установленными взносами и пенсионными планами с установленными выплатами. Планы с установленными взносами – это пенсионные планы, в соответствии с которыми величина пенсионных выплат зависит от взносов в фонд и начисленного на них инвестиционного дохода. В рамках плана с установленными выплатами размер пенсий, как правило, рассчитывается исходя из доходов сотрудников и/или числа лет, проработанных в компании. Для определения размера пенсий в рамках плана с установленными выплатами применяются различные актуарные методы расчетов. МСФО 26 дополняет МСФО 19 в части порядка учета пенсионных планов с установленными взносами и пенсионными планами с установленными выплатами.
МСФО 11 «Договоры подряда на строительство» – это еще один стандарт, в котором широко используются оценочные значения. Цель данного МСФО – установить порядок признания доходов по договорам на строительство (договорам, распространяющимся на такие объекты строительства, как, например, здание или судно. Срок действия договоров на строительство превышает один год). Когда результат договора может быть надежно оценен, доходы и затраты по нему должны признаваться в качестве доходов и расходов, соответственно, путем ссылки на стадию завершенности работ по договору подряда на отчетную дату.
В МСФО 34 «Промежуточная финансовая отчетность» установлен порядок представления финансовой отчетности за период, короче полного финансового года (например, за квартал). Так как большая часть финансовой информации в такой финансовой отчетности имеет промежуточный характер, многие показатели приходится определять расчетным путем. Так, величина запасов может рассчитываться при помощи метода валовой прибыли, согласно которому для определения себестоимости проданных товаров и валовой прибыли текущего года применяется средний показатель валовой прибыли за предыдущий год. Другие расходы (например, налоги, реклама, текущий ремонт и обслуживание) пропорционально распределяются на конкретный квартал исходя из их оценки в годовом исчислении. Следует отметить, что за промежуточный период целесообразно все же использовать не оценочные значения, а фактические показатели (при условии их наличия), так как последние отражают реальные тенденции развития компании.
В МСФО 8 «Чистая прибыль или убыток за период, фундаментальные ошибки и изменения в учетной политике» установлен порядок учета ошибок, изменений учетной политики и оценочных значений за различные периоды времени. При применении данного МСФО следует руководствоваться принципами сопоставимости и последовательности, так как в случае изменения учетной политики должна быть обеспечена сопоставимость финансовой отчетности за различные периоды времени. Например, при изменении методов учета запасов (ЛИФО и ФИФО), в целях сопоставимости финансовой отчетности следует скорректировать нераспределенную прибыль для отражения последствий данного изменения. Изменения оценочных значений (например, безнадежных долгов) также требуют корректировки показателей финансовой отчетности за предыдущий год.
Международные стандарты финансовой отчетности, рассматриваемые в настоящем модуле, предусматривают целый ряд различных оценок. Оценочные значения используются и в других МСФО, но в гораздо меньшей степени. Применение оценок в бухгалтерском учете получило широкое распространение, и в МСФО предоставляются рекомендации для обеспечения надежности и обоснованности оценочных значений.
Часть 7. Сделки со связанными сторонами и вопросы собственности.
При принятии решения об инвестировании в то или иное предприятие пользователь финансовой отчетности, в первую очередь, заинтересован в том, чтобы в отчетности была раскрыта вся уместная информация о финансовой деятельности компании. В настоящем модуле рассматриваются МСФО, посвященные требованиям к учету и раскрытию информации на различных уровнях отношений между организациями.
В соответствии с МСФО 24 «Раскрытие информации о связанных сторонах» в финансовой отчетности необходимо раскрывать информацию о сделках компании со связанными сторонами. В МСФО 24 связанная сторона определяется в контексте ситуации, когда одна из сторон имеет возможность контролировать другую сторону или оказывать на нее существенное влияние в процессе принятия финансово-хозяйственных решений. В качестве примеров организаций, не относящихся к связанным сторонам, можно привести экономические субъекты, предоставляющие финансовые ресурсы, профсоюзы, коммунальные службы и др. Отношения между связанными сторонами могут оказывать влияние на такие операции, как купля-продажа товаров и услуг, заключение договоров об оперативном управлении и лизинговых соглашений. Другими словами, при наличии отношений между связанными сторонами существует вероятность того, что сделки не заключаются «на расстоянии вытянутой руки», т. е. на общих основаниях (как в случае с независимыми друг от друга контрагентами).
В МСФО 28 «Учет инвестиций в зависимые общества» рассматриваются различные требования к учету инвестиций, составляющих менее 20 % обыкновенных акций объекта инвестиций, и пакетов в размере от 20 до 50 % обыкновенных акций объекта инвестиций. Если доля участия в капитале зависимого общества составляет менее 20 %, используется метод учета по себестоимости. Инвестиции отражаются по первоначальной стоимости приобретения, а дивиденды признаются в качестве дохода в момент их получения. Если объем инвестиций составляет от 20 до 50 %, считается, что компания-инвестор оказывает существенное влияние на объект инвестирования. В данном случае должен применяться метод учета по долевому участию. Инвестиции отражаются по первоначальной стоимости приобретения, а участие в прибыли объекта инвестирования признается в отчетности инвестора исходя из доли участия в капитале. Дивиденды, получаемые от объекта инвестирования, относятся на уменьшение счета «Инвестиции» и не признаются в качестве дохода компании-инвестора.
В МСФО 27 «Сводная финансовая отчетность и учет инвестиций в дочерние компании» устанавливаются правила составления сводной финансовой отчетности. Сводную финансовую отчетность необходимо составлять при наличии материнской и дочерней компаний. Материнская компания – организация, контролирующая дочернюю компанию (владеющая более 50 % голосующих акций). По сути, в сводной финансовой отчетности суммируются показатели финансовой отчетности материнской и дочерней компаний и исключаются такие взаимосвязанные счета, как «Инвестиции материнской компании» и «Обыкновенные акции дочерней компании». Если доля участия материнской компании в капитале дочернего предприятия составляет менее 100 %, то в сводной финансовой отчетности отражается доля меньшинства.
В МСФО 22 «Объединение компаний» рассматривается порядок учета покупки одной компании другой, и редкая ситуация объединения интересов, когда нельзя установить компанию-покупателя. В процессе покупки компания-покупатель приобретает контроль над чистыми активами и операциями другой компании. Объединение интересов – это объединение компаний, в котором акционеры объединяющихся компаний осуществляют общий контроль над всеми или практически всеми чистыми активами и хозяйственной деятельностью объединяющихся компаний, что позволяет им нести риски и получать экономические выгоды в рамках единого хозяйствующего субъекта.
В МСФО 31 «Финансовая отчетность об участии в совместных предприятиях» подчеркивается, что совместные предприятия могут принимать разные формы и не являются особым видом юридического лица. В частности, совместное предприятие может создаваться на основе договорного соглашения или функционировать в виде совместно контролируемой компании. Согласно данному стандарту, для совместно контролируемой компании в качестве основного порядка учета выступает метод пропорционального сведения, т. е. каждый из партнеров отражает в своей финансовой отчетности активы и обязательства совместного предприятия исходя из величины своей доли участия.
МСФО, рассмотренные в настоящем модуле, связаны между собой следующим образом: стандарты устанавливают различные требования к учету и раскрытию информации на разных уровнях отношений между экономическими субъектами. На уровне связанных сторон требуется только раскрывать информацию в пояснениях к финансовой отчетности. В зависимости от доли участия инвестора в объекте инвестирования применяется конкретный метод учета. Если доля участия составляет менее 20 %, используется метод учета по себестоимости; если доля участия больше 20 %, но меньше 50 % – применяется метод учета по долевому участию; если доля участия более 50 %, необходимо составлять сводную финансовую отчетность. Все вышеуказанные аспекты крайне важны, так как они помогают инвестору определить уровень финансового благосостояния компании.
Метод долевого участия и сводная финансовая отчетность.
А) Учет инвестиций по методу долевого участия:
1 января 1999 г. компания А купила 30 % акций компании Б за $30,000 (балансовая стоимость компании Б на момент покупки составляла $100,000). В течение 1999 г. компания Б получила прибыль в размере $300,000 и объявила о выплате дивидендов в размере $80,000. Ниже представлены проводки компании А:
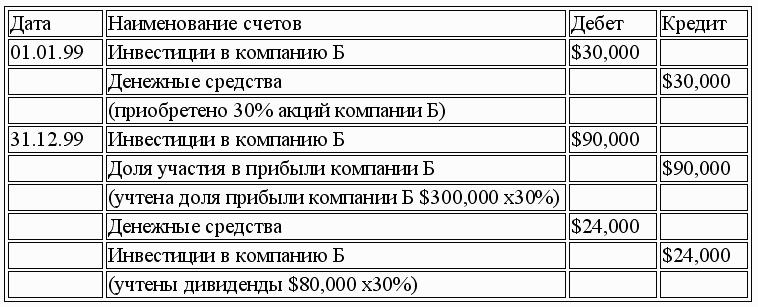

В связи с тем, что в вышеприведенном примере компания А владеет только 30 % акций компании Б, то составления сводной финансовой отчетности в соответствии с МСФО в данном случае не требуется (учет инвестиций ведется по методу долевого участия).
Б) Составление сводной финансовой отчетности:
1 января 1999 г. компания П приобрела 100 % акций компании С за $100,000 (балансовая стоимость компании Б на момент покупки составляла $100,000). В течение 1999 г. компания С получила прибыль в размере $10,000. Ниже представлены бухгалтерские балансы и сводный бухгалтерский баланс компании П и компании С на 31 декабря 1999 г.:

В течение 1999 г. компания П отразила следующие бухгалтерские проводки:

Поскольку компания П владеет 100 % акций компании С, то в соответствии с МСФО требуется составление сводной финансовой отчетности. В сводной финансовой отчетности суммируются показатели активов и обязательств обеих компаний и исключаются взаимосвязанные счета. В данном примере счет инвестиций в компанию С исключается вместе со счетом «Нераспределенная прибыль» и счетом «Обыкновенные акции» компании С. В случае если исключающие проводки не сделаны, это приведет к двойному счету показателей статей «Обыкновенные акции» и «Нераспределенная прибыль». Ниже представлены исключающие проводки, которые необходимо сделать при составлении сводной финансовой отчетности.
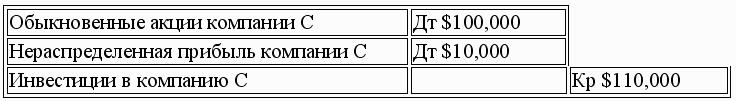
(Нераспределенная прибыль компании С включена в нераспределенную прибыль компании П и поэтому должна быть исключена, также исключаются «Обыкновенные акции» компании С и «Инвестиции в компанию С» компании П).
Часть 8. Учет в банковском секторе и на финансовом рынке.
Учет в банковском секторе и учет финансовых инструментов имеет ряд характерных особенностей. В МСФО 32 «Финансовые инструменты: раскрытие и представление информации» финансовые активы определяются как любые активы, представляющие собой:
А. денежные средства;
B. договорное право требования денежных средств или другого финансового актива от другой компании;
С. договорное право на обмен финансовых инструментов с другой компанией на потенциально выгодных условиях;
D. долевой инструмент другой компании.
Финансовые обязательства определяются как обязанности по договору:
А. предоставить денежные средства или другой финансовый актив другой компании; или.
B. обменять финансовые инструменты с другой компанией на потенциально невыгодных условиях.
Согласно данному определению к финансовым инструментам относится широкий спектр статей бухгалтерского баланса, в том числе первичные инструменты (акции и облигации) и производные инструменты (опционы, форвардные контракты, свопы). Материальные активы, такие как запасы и основные средства, а также нематериальные активы с длительным сроком службы (патенты и деловая репутация) не соответствуют определению финансового инструмента. Хотя контроль за такими активами и может способствовать поступлению денежных средств в будущем, у владельца активов отсутствует действующее в настоящий момент право на получение денежных средств или других финансовых активов. Аналогичным образом, обязательства, не являющиеся договорными (например, налоги на прибыль, подлежащие уплате в соответствии с действующим законодательством, а не в соответствии с договором), также не являются финансовыми инструментами.
Основная цель требований к раскрытию информации, установленных в МСФО 32, заключается в предоставлении возможности пользователям финансовой отчетности оценить балансовые и забалансовые риски, которые, в частности, включают риски денежных потоков, связанных с финансовыми инструментами. В МСФО 32 приводятся примеры таких рисков, как ценовой риск, кредитный риск, риск ликвидности и риск денежных потоков.
МСФО 30 называется «Раскрытие информации в финансовой отчетности банков и аналогичных финансовых институтов». Цель стандарта – обеспечить предоставление пользователям финансовой отчетности уместной, надежной и сопоставимой информации, позволяющей проводить оценку финансового положения и результатов деятельности банка и принимать экономические решения. Пользователи финансовой отчетности заинтересованы в получении информации о ликвидности, платежеспособности банка и рисках, связанных с активами и обязательствами, признаваемыми как в бухгалтерском балансе, так и за балансом.
В МСФО 30 рассматриваются некоторые статьи, подлежащие включению в отчет о прибылях и убытках банка, а именно: процентные доходы и расходы, доходы в виде дивидендов, доходы по торгуемым ценным бумагам, потери по ссудам и авансам и ряд других статей. Раскрытию подлежит информация о сроках погашения тех или иных обязательств (1 месяц, 1–3 месяца, 5 лет и более). Кроме того, банкам следует раскрывать критерии формирования резервов на возможные потери по ссудам.
МСФО 23 «Затраты по займам», главным образом, посвящен описанию порядка учета затрат по займам, связанных с покупкой, строительством или производством объектов основных средств. Согласно МСФО 23 затраты по займам должны признаваться расходами того периода, в котором они произведены, за исключением случаев, когда они непосредственно связаны с приобретением, строительством или производством квалифицируемого актива (в этом случае они капитализируются путем их включения в стоимость актива).
МСФО 25 «Учет инвестиций» был недавно отменен в связи с выходом МСФО 39 «Финансовые инструменты: признание и оценка» и МСФО 40 «Инвестиционная собственность». В соответствии с МСФОЗ9 все финансовые активы и финансовые обязательства, в том числе все производные инструменты, должны признаваться на балансе. Первоначально их следует оценивать по себестоимости, то есть по справедливой стоимости возмещения, уплаченного или полученного при приобретении финансового актива или обязательства.
После первоначального признания все финансовые активы следует переоценивать по справедливой стоимости за исключением следующих категорий, которые необходимо отражать по амортизированной себестоимости:
А. ссуды, предоставленные организацией, и дебиторская задолженность, не предназначенные для перепродажи;
B. другие инвестиции с фиксированным сроком погашения, такие как долговые ценные бумаги и подлежащие обязательному выкупу привилегированные акции, которые предприятие намерено и имеет возможность удерживать до погашения; и.
С. финансовые активы, справедливую стоимость которых нельзя определить с достаточной степенью достоверности (к ним относятся некоторые долевые инструменты без рыночной котировки, а также связанные с ними производные инструменты, расчеты по которым должны производиться путем поставки таких некотируемых долевых инструментов).
В отношении финансовых активов и обязательств, переоцениваемых по справедливой стоимости, у предприятия имеется одна из следующих альтернатив:
А. всю сумму переоценки относить на чистую прибыль или убыток за период; или.
B. признавать в качестве чистой прибыли или убытка только те изменения в справедливой стоимости, которые относятся к финансовым активам и обязательствам, предназначенным для торговли, а на счете капитала отражать изменения в стоимости неторгуемых инструментов вплоть до продажи финансового актива, при этом прибыть или убыток от продажи отражаются на счете прибылей и убытков.
МСФО 39 вступил в силу и применяется к финансовой отчетности за периоды с или после 1 января 2001 г.
МСФО 40 «Инвестиционная собственность» посвящен учету инвестиционных активов. МСФО 40 определяет инвестиционную собственность как собственность, находящуюся в распоряжении с целью получения арендных платежей, доходов от прироста стоимости капитала или того и другого. Примерами объектов инвестиционной собственности являются::
А. земля, предназначенная для получения выгод от повышения стоимости капитала в долгосрочной перспективе, а не для реализации в краткосрочной перспективе в ходе обычной хозяйственной деятельности, а также земля, дальнейшее предназначение которой в настоящее время пока не определено;
B. сооружение, находящееся в собственности отчитывающейся компании и предоставленное в аренду по одному или нескольким договорам операционной аренды.
В отношении вышеуказанных активов компаниям разрешается выбирать:
А. модель учета по справедливой стоимости: инвестиционная собственность отражается по справедливой стоимости, а изменения справедливой стоимости признаются в отчете о прибылях и убытках; или.
B. модель учета по первоначальной стоимости приобретения. Модель учета по первоначальной стоимости приобретения установлена в качестве основного метода учета в МСФО 16, Основные средства: инвестиционная собственность отражается по остаточной стоимости (за вычетом убытков от обесценения). Компания, выбравшая модель учета по первоначальной стоимости приобретения, должна раскрывать справедливую стоимость инвестиционной собственности.
МСФО 40 вступил в силу и применяется к финансовой отчетности за периоды с или после 1 января 2001 г.
Часть 9. Валютные курсы.
В настоящем модуле рассматриваются вопросы процедуры пересчета статей финансовой отчетности, выраженных в иностранной валюте.
В МСФО 21 «Влияние изменений валютных курсов» описывается порядок учета положительных и отрицательных курсовых разниц, а также методы пересчета финансовой отчетности, составленной в иностранной валюте. Согласно МСФО 21 метод, используемый при пересчете финансовой отчетности, зависит от того, каким образом организация, составляющая отчетность, финансирует и осуществляет деятельность за рубежом. Другими словами, классификация зарубежной деятельности определяет методологию пересчета соответствующих показателей финансовой отчетности. В МСФО 21 выделяются два вида зарубежной деятельности: 1) зарубежная деятельность, являющаяся неотъемлемой частью хозяйственной деятельности отчитывающейся компании и 2) зарубежная деятельность, не являющаяся неотъемлемой частью хозяйственной деятельности отчитывающейся компании.
В МСФО 29 «Финансовая отчетность в условиях гиперинфляции» устанавливаются критерии экономики, функционирующей в условиях гиперинфляции, а именно: население предпочитает хранить свои сбережения в стабильной валюте; процентные ставки, заработная плата и цены привязаны к индексу цен; или совокупный рост инфляции за три года превысил 100 %. Если экономика страны удовлетворяет данным критериям, неденежные активы и обязательства в финансовой отчетности подлежат пересчету по первоначальному валютному курсу, действовавшему на момент их приобретения.
В МСФО 15 «Информация, отражающая влияние изменений цен» описываются различные методы корректировки финансовой отчетности с учетом инфляции. Для корректировки показателей с учетом инфляции в рамках подхода на основе общей покупательной способности используется индекс цен, а в рамках подхода на основе текущих затрат – восстановительная стоимость активов.
Часть 10. Другие аспекты бухгалтерского учета, рассматриваемые в МСФО.
Международные стандарты финансовой отчетности, включенные в настоящий модуль, регламентируют объем раскрываемой информации, помогающей пользователю принимать обоснованные инвестиционные решения. В МСФО 12 «Налоги на прибыль» дается описание того, как следует рассчитывать расходы по налогу на прибыль и отложенные налоги. Согласно международным стандартам предусматривается обособленное ведение учета для целей налогообложения и финансового учета. Целью финансового учета является определение экономической прибыли компании с тем, чтобы пользователи могли принимать обоснованные решения на основе прозрачной финансовой отчетности. Цель налогового учета – рассчитать величину налогооблагаемой прибыли на основе действующего налогового законодательства. Хотя для ведения налогового и финансового учета используются одни и те же первичные документы и системы бухгалтерского учета, на выходе получаются различные результаты из-за расхождений в методах учета хозяйственных операций. В МСФО 12 переход от одной системы к другой осуществляется посредством временных разниц (т. е. разниц между налоговым и финансовым учетом, исчезающих по прошествии определенного периода) и постоянных разниц, которые не исчезают и при этом влияют на размер фактической налоговой ставки.
В МСФО 17 «Аренда» рассматривается порядок учета операционной и финансовой аренды. Операционная аренда – вид аренды, при которой арендодатель закупает имущество, а затем осуществляет отдельную сделку по передаче его арендатору в качестве предмета аренды. Арендодатель отражает имущество на балансе и учитывает доходы в размере поступающих арендндных платежей. Финансовая аренда – вид аренды, при котором арендодатель приобретает имущество для осуществления арендной сделки и незамедлительно передает его арендатору в качестве предмета аренды. Приобретаемое имущество отражается на балансе арендодателя только в течение короткого периода времени. Арендодатель не начисляет амортизацию на имущество и весь его доход складывается исключительно из процентов.
В МСФО 17 установлены критерии, на основании которых аренда может быть отнесена к категории финансовой аренды. В частности, необходимо изучать договор аренды на предмет наличия в нем следующих положений: а) по истечении срока аренды осуществляется переход права собственности на предмет ареды; б) в договоре аренды предусмотрено право выкупа предмета аренды по льготной цене; в) срок аренды составляет большую часть срока полезного использования актива; г) дисконтированная стоимость минимальных арендных платежей больше или равна справедливой стоимости актива. При выполнении любого из вышеуказнных критериев аренда отражается как финансовая аренда. Следует отметить, что при определении вида аренды (операционной или финансовой) в МСФО 17 принимается в расчет экономическое содержание операции, а не только форма договора аренды.
В соответствии с МСФО 20 «Учет правительственных субсидий и раскрытие информации о правительственной помощи» правительственные субсидии следует относить на доходы тех периодов, что и соответствующие им расходы, при этом признание в учете должно осуществляться на систематической и рациональной основе. В МСФО 20 правительственные субсидии определяются как правительственная помощь в форме передаче компании ресурсов в обмен на соблюдение в прошлом или в будущем определенных условий, связанных с операционной деятельностью компании. Кроме того, данный МСФО устанавливает требования к объему раскрываемой информации о полученной правительственной помощи.
МСФО 14 называется «Составление отчетности о сегментах». Как правило, в финансовой отчетности отражается информация о всех видах деятельности и всех регионах, в которых функционирует то или иное предприятие. МСФО 14 позволяет инвесторам анализировать финансовую информацию в разрезе сегментов (т. е. информацию о различных видах товаров и услуг, производимых компанией, и различных регионах, в которых она функционирует). На основании такой информации пользователям финансовой отчетности проще:
А. оценивать результаты деятельности компании за предыдущие периоды;
B. определить риски и доходы компании; и.
С. принимать обоснованные решения в отношении всей компании в целом.
В МСФО 33 «Прибыль на акцию» рассматривается один из важнейших показателей, который, в первую очередь, интересует инвестора, а именно: какую прибыль зарабатывает предприятие в расчете на каждую из размещенных акций. Любая корпорация может выпускать не только обыкновенные и привилегированные акции, но и такие финансовые инструменты, как варранты и опционы на акции, конвертируемые акции и конвертируемые облигации. Все вышеуказанные финансовые инструменты могут конвертироваться в обыкновенные акции. Согласно МСФО 33 для определения базовой прибыли на акцию достаточно разделить чистую прибыль компании на количество обыкновенных акций в обращении. При расчете разводненной прибыли на акцию предполагается, что варранты, опционы и другие финансовые инструменты, которые могут быть конвертируемы в обыкновенные акции, уже конвертированы, а полученные в результате конвертации акции включаются в расчет разводненной прибыли на акцию. Показатель разводненной прибыли на акцию позволяет инвестору получить более реальное представление о рентабельности компании.
В МСФО 35 «Прекращаемая деятельность» создается основа для представления информации о прекращаемой деятельности компании отдельно от информации о продолжающейся деятельности, а также устанавливаются минимальные требования к раскрытию информации о прекращаемой деятельности. Разграничение прекращаемой и продолжающейся деятельности повышает возможности инвесторов, кредиторов и других пользователей финансовой отчетности в отношении прогнозирования денежных потоков компании, ее рентабельности и финансового положения.
В МСФО 36 «Обесценение активов» устанавливаются требования, которыми должна руководствоваться компания, чтобы не допустить отражения активов в сумме, превышающей их возмещаемую стоимость. Актив отражается в сумме, превышающей возмещаемую стоимость, когда его балансовая стоимость превышает сумму, которую удастся возместить в процессе использования или при продаже. Данная ситуация рассматривается как обесценение актива, и, согласно МСФО 36, компания обязана признать убыток от обесценения. Кроме того, в МСФО 36 описываются обстоятельства, при которых компания должна снимать убыток от обесценения, и устанавливаются требования к объему раскрываемой информации об обесцененных активах.
Переход российских банков на МСФО.
Центральный банк Российской Федерации (далее «ЦБ РФ») предпринимает серьезные шаги для проведения банковской реформы в России. Недавно ЦБ РФ ввел дополнительные требования в отношении капитала банков, прозрачности структуры акционерного капитала и розничных операций. В рамках данной реформы в декабре 2003 года ЦБ РФ издал указание, регулирующее обязательную подготовку финансовой отчетности в соответствии с положениями Международных стандартов финансовой отчетности (МСФО). Первая отчетность по МСФО должна быть подготовлена за период, заканчивающийся 30 сентября 2004 года, и представлена в ЦБ РФ к декабрю 2004 года. Первая годовая отчетность в соответствии с положениями МСФО должна быть подготовлена за 2004 год и представлена в ЦБ РФ к октябрю 2005 года. В течение двух лет отчетность по МСФО будет составляться параллельно с обязательной отчетностью. Финансовая отчетность по МСФО будет составляться на основе данных обязательного бухгалтерского учета с внесением необходимых корректировок. ЦБ РФ будет проводить пруденциальное регулирование, основываясь на обязательной отчетности. Планируется перейти к единой финансовой отчетности, составляемой в соответствии с положениями МСФО, начиная с 2007 года. С 2007 года банки должны будут перейти к ведению учета в соответствии с МСФО, что будет способствовать Финансовый бюллетень Май 2004 г. подготовке финансовой отчетности в соответствии с МСФО.
В России приблизительно 1300 банков. Менее 200 из них в настоящее время готовят отчетность в соответствии с МСФО. Мы полагаем, что переход банков на отчетность стандарта МСФО является значительным шагом в развитии банковской системы в России. Не будет преувеличением сказать, что правильная подготовка финансовой отчетности в соответствии с положениями МСФО является очень сложным и длительным процессом. О переходе на МСФО было объявлено достаточно давно, однако большинству банков придется решить много вопросов для обеспечения своевременной подготовки качественной отчетности. Информационные системы, используемые большинством российских банков, предназначены для решения вопросов, связанных с составлением обязательной финансовой и налоговой отчетности, которая значительно отличается от стандартов МСФО. Первая проблема для банков – это отсутствие качественной информации по финансовым инструментам и прочих сведений, раскрываемых в соответствии с МСФО. Еще одной важной проблемой является ограниченное количество опытных сотрудников, способных подготавливать отчетность в соответствии со стандартами МСФО. Большинство специалистов в данной области работают в аудиторских фирмах. Банки должны будут привлекать сторонних специалистов, предоставляющих данные услуги, так как на развитие собственных ресурсов в данной области может уйти несколько лет. Хотя вышеупомянутые проблемы являются достаточно серьезными, их можно решить соответствующим образом как технические вопросы. Еще одна проблема, с которой столкнутся банки, касается отношения высшего руководства банков к финансовой отчетности. Обязательная отчетность основывается на формальном применении правил и предназначена для обеспечения выполнения налоговых и нормативных требований. Применение основных требований МСФО, таких как принцип приоритета содержания над формой, осмотрительность, своевременность и баланс между затратами и выгодами, требует использования профессионального суждения. Так как данное понятие не применяется в обязательной отчетности, то, возможно, потребуется некоторое время, чтобы соответствующим образом понять его и другие особенности МСФО. Банкам придется провести серьезную реорганизацию своей структуры. Реорганизация коснется области информационных технологий, кадровых ресурсов, оценки и реинжиниринга организационной структуры. Возникновение подобных проблем ожидается и со стороны ЦБ РФ, так как он будет основным пользователем финансовой отчетности по МСФО. В течение двухлетнего переходного периода персонал ЦБ РФ должен будет приобрести значительный опытв данной сфере, что позволит ему осуществлять пруденциальный надзор, основываясь на стандартах МСФО. ЦБ РФ организовал ряд семинаров для бухгалтеров и высшего руководства банков, чтобы поделиться своими взглядами на реформу.
Правительство Российской Федерации разрабатывает планы перевода на стандарты МСФО и небанковских компаний. Для выполнения этих планов разработано несколько программ. В соответствии с планами, это произойдет через несколько лет.
Отдельные вопросы, связанные с переходом российских банков на МСФО.
В данном выпуске мы продолжаем рассмотрение поступивших от банков вопросов, связанных с переводом отчетности банков на МСФО.
Вопрос: Кто устанавливает правила МСФО?
Порядок составления финансовой отчетности в каждой стране определяется национальными стандартами. Эти правила включают в себя правила ведения бухгалтерского учета и подготовки финансовой отчетности, принятые соответствующими национальными регулирующими органами. До создания Комитета Международных стандартов финансовой отчетности (КМСФО) между публикуемыми бухгалтерскими стандартами многих стран часто возникали разночтения по форме и по содержанию. КМСФО обобщил стандарты финансовой отчетности различных стран и на их основании разрабатывает единые Международные стандарты финансовой отчетности, которые будут использоваться во всех странах.
Одной из основных целей КМСФО провозглашается максимальная гармонизация стандартов финансовой отчетности и правил ведения бухгалтерского учета разных стран. КМСФО постоянно пересматривает и обновляет отдельные МСФО. КМСФО публикует новые стандарты и изменения к уже действующим стандартам, устанавливая даты, с которых их следует применять. Официальным языком работы КМСФО является английский.
КМСФО был основан в 1973 году в результате соглашения между бухгалтерскими организациями Австралии, Канады, Франции, Германии, Японии, Мексики, Нидерландов, Великобритании, Ирландии и Соединенных Штатов Америки. Пересмотренное соглашение и Устав КМСФО были подписаны в 1982 году. В настоящее время всю работу, связанную с выпуском новых и обновлению действующих Международных стандартов финансовой отчетности ведет Правление Международных стандартов бухгалтерского учета.
Вопрос: Если банк впервые составляет отчетность по МСФО в 2003 году, необходимо ли применять МСФО 29 «Финансовая отчетность в условиях гиперинфляции»?
МСФО 29 применяется банками, которые составляют отчетность в валюте страны с гиперинфляционной экономикой. Целью данного стандарта является обеспечение представления финансовой отчетности таких банков в единицах измерения, которые были бы сопоставимы с единицами измерения, действующими в настоящий момент. МСФО 29 определяет такие единицы измерения как денежные единицы, действующие на отчетную дату. В условиях гиперинфляции деньги теряют покупательную способность настолько быстро, что сравнение сумм, полученных от операций, и событий, имевших место в разное время даже в пределах одного отчетного периода, может вводить в заблуждение.
МСФО 29 не устанавливает абсолютного значения темпа инфляции, который указывал бы на наличие гиперинфляции в стране, но приводит ряд характеристик, которые следует оценить при определении необходимости применения МСФО 29 при составлении финансовой отчетности. Стандарт приводит в качестве основных следующие характеристики экономической обстановки, которые могут указывать на наличие гиперинфляции в стране:
А. население предпочитает хранить свои сбережения в неденежных активах или в относительно стабильной иностранной валюте;
B. ценность того или иного продукта определяется населением не в национальной валюте, а в относительно стабильной иностранной валюте, цены также устанавливаются в этой валюте;
С. продажи и покупки в кредит производятся по ценам, компенсирующим ожидаемое падение покупательной способности в течение срока, на который предоставляется кредит, даже если этот период непродолжителен;
D. процентные ставки, заработная плата и цены устанавливаются с учетом индекса цен;
Е. совокупный рост инфляции за три года приближается или превосходит 100 %.
МСФО 29 применяется к финансовой отчетности любого банка, начиная с того отчетного периода, в котором экономика страны, в валюте которой банк составляет финансовую отчетность, начинает определяться как гиперинфляционная. Составление финансовой отчетности в соответствии с МСФО 29 требует использования общего индекса цен, который отражает изменения в общей покупательной способности денежных единиц, в которых составляется финансовая отчетность. Для достижения сопоставимости показателей финансовой отчетности всех экономических субъектов, отчитывающихся в валюте одной и той же страны, при составлении финансовой отчетности такие экономические субъекты должны использовать одни и те же индексы для приведения показателей финансовой отчетности к единицам измерения, действующим на отчетную дату.
Банк прекращает применение МСФО 29 в том году, в котором экономика страны, в валюте которой составляется финансовая отчетность, выходит из периода гиперинфляции. Показатели финансовой отчетности экономического субъекта, выраженные в единицах измерения, действующих на конец последнего периода, в котором экономика страны определялась как гиперинфляционная, используются как основа для балансовых величин при составлении финансовой отчетности в дальнейшем.
Таким образом, банк, впервые составляя финансовую отчетность в соответствии с МСФО в 2003 году, применяет МСФО 29 за весь период времени, в течение которого экономика страны, в валюте которой банк готовит отчетность, определялась как гиперинфляционная.
Существуют особенности составления финансовой отчетности банков, которые работают в стране с гиперинфляционной экономикой, но составляют отчетность в оценочной валюте, отличной от национальной. Такие случаи рассмотрены в МСФО 21 «Влияние изменения валютных курсов» и ПКИ-19 «Валюта отчетности – оценка и представление показателей финансовой отчетности согласно МСФО 21 и МСФО 29». Исходя из нашей практики, мы хотели бы отметить, что случаи составления финансовой отчетности в оценочной валюте, отличной от национальной, крайне редки для российских банков.
Вопрос: Каковы требования МСФО в отношении первой отчетности?
Составление финансовой отчетности в соответствии с МСФО – это составление отчетности в соответствии с принципами бухгалтерского учета, которые значительно отличаются от национальных правил ведения бухгалтерского учета. Поэтому подготовку отчетности в соответствии с МСФО следует рассматривать как отдельную задачу.
МСФО 1 «Представление финансовой отчетности» приводит общие правила составления финансовой отчетности банка в соответствии с МСФО с тем, чтобы обеспечить ее сопоставимость с собственной отчетностью за предшествующие периоды и с финансовой отчетностью других банков. В МСФО 1 указывается, что основы оценки и отражения в отчетности отдельных специфических операций приводятся в других МСФО. В частности, дополнительные требования по раскрытию информации для банков и финансовых институтов, согласующиеся с требованиями МСФО 1, рассматриваются в МСФО 30 «Раскрытие информации в финансовой отчетности банков и аналогичных финансовых институтов».
МСФО 1 представляет информацию о назначении финансовой отчетности, о лицах, ответственных за подготовку и представление финансовой отчетности, приводит полный перечень форм, которые должны быть представлены в финансовой отчетности, составленной в соответствии с МСФО, рассматривает понятия существенности и достоверности представления финансовой отчетности, определяет требования по представлению сравнительной информации, а также требования к раскрытию информации, включая порядок выбора и последовательность применения учетной политики.
МСФО предусматривает специальные требования в отношении отчетности, составляемой впервые, а именно:
А. в периоде, в котором МСФО применяется впервые в полном объеме в качестве основы учета, финансовая отчетность должна готовиться и представляться так, как если бы она всегда готовилась в соответствии с МСФО. Финансовая отчетность, которая определяется как составленная в соответствии с МСФО, должна полностью учитывать требования всех Международных стандартов финансовой отчетности, иначе она не может характеризоваться как соответствующая МСФО;
B. любая корректировка, являющаяся результатом переходного периода на МСФО, должна рассматриваться как корректировка начального сальдо нераспределенной прибыли наиболее раннего из периодов, представленных в соответствии с МСФО, но не должна признаваться в отчете о прибылях и убытках текущего периода;
С. отдельные МСФО и ПКИ следует применять ретроспективно, то есть, начиная с того периода, в котором они были впервые применялись, за исключением случаев, когда иное оговорено стандартами или величина корректировки, относящейся к предшествующим периодам, не может быть определена достоверно;
D. положения переходного периода действующих МСФО и ПКИ следует применять только для периодов, заканчивающихся на дату, предписанную соответствующими МСФО и ПКИ.
В финансовой отчетности следует отметить, что она впервые представляется в соответствии с МСФО, представить сравнительную информацию, которая требуется в соответствии с МСФО 1, а также представить описание учетной политики с обязательным указанием учетной политики для каждого МСФО, допускающего выбор учетной политики в переходный период.
Вопрос: Каким методом можно составлять отчет о движении денежных средств?
Порядок составления и представления отчета о движении денежных средств определен МСФО 7 «Отчет о движении денежных средств». Согласно МСФО 7 отчет о движении денежных средств при его использовании совместно с остальными формами финансовой отчетности представляет собой информацию, позволяющую пользователям оценить изменения в чистых активах и финансовой структуре (включая ликвидность и платежеспособность). Информация о движении денежных средств увеличивает сопоставимость отчетности банков, она полезна при проверке точности прошлых оценок будущих потоков денежных средств и при изучении связи между прибыльностью и чистым движением денежных средств, она также важна для более полного понимания результатов деятельности отчитывающегося субъекта.
Для достижения наибольшей информативности данные в отчете о движении денежных средств представлены отдельно для каждого из трех направлений деятельности экономического субъекта: операционного, инвестиционного и финансового.
МСФО 7 предлагает два метода, которые могут использоваться при составлении отчета о движении денежных средств: прямой и косвенный. Основное отличие этих двух методов заключается в порядке представления в отчете о движении денежных средств информации о движении денежных средств от операционной деятельности. В отчете о движении денежных средств в отношении операционной деятельности при использовании прямого метода раскрывается информация об основных видах валовых денежных поступлений и платежах операционного характера, перечень которых близок к перечню соответствующих статей отчета о прибылях и убытках. При использовании косвенного метода чистая прибыль или чистый убыток корректируется с учетом результатов операций неденежного характера и начислений, а также доходов и расходов, связанных с поступлением и выбытием денежных средств от инвестиционной и финансовой деятельности. Правила представления информации о движении денежных средств от инвестиционной и финансовой деятельности одинаковы при использовании прямого и косвенного методов при составлении отчета о движении денежных средств.
МСФО 7 поощряет использование прямого метода для представления потоков денежных средств. Однако большинством банков во всех странах традиционно используется косвенный метод, так как при его использовании не требуется большого количества информации, кроме той, которая уже содержится в других формах финансовой отчетности (балансовый отчет, отчет о прибылях и убытках). При использовании косвенного метода в комментариях к финансовой отчетности следует дополнительно раскрыть суммы полученных и уплаченных процентных доходов и расходов за период (httр://www.dеnisсrеdit.ru).
Сравнительный учет: IАS & US GААР.
Международные стандарты финансовой отчетности (МСФО/IFRS) являются более гибкими по сравнению с US GААР. Американские стандарты – более четкие и требуют однозначной трактовки. Для того чтобы понять, какие стандарты финансовой отчетности выбрать для применения – международные или американские, необходимо определиться с целями составления отчетности, а также разобраться в отличиях между этими системами.
При выходе на международные рынки капитала, размещении акций на фондовых биржах и привлечении иностранных инвесторов для российских компаний актуальным является вопрос подготовки финансовой отчетности по международным стандартам. МСФО были разработаны с целью унификации подготовки финансовой отчетности международными компаниями и ее принятия регулирующими органами разных стран и другими пользователями. Что касается национальных учетных стандартов США (далее – US GААР), то их распространение в мире обусловлено развитостью фондового рынка США и объемом американских инвестиций в другие страны. Многие развивающиеся страны используют их при разработке своих национальных стандартов учета (например, страны Латинской Америки).
В 2002 году Комитет по МСФО и Комитет по стандартам финансового учета США сформировали проектную группу по ликвидации существующих различий между двумя системами отчетности. В настоящее время идет активный процесс сближения этих систем, одним из результатов которого явилось заявление Американской комиссии по биржам о том, что с 1 января 2007 года отчетность компаний по МСФО будет приниматься на американских фондовых биржах без корректировок. Однако пока существенные различия между системами все еще сохраняются. Краткое сравнительное описание основных отличий в принципах учета, подготовке и консолидации финансовой отчетности между МСФО и US GААР приведено в таблице.
Таблица 1. Описание основных отличий в принципах учета по МСФО и US GААР.


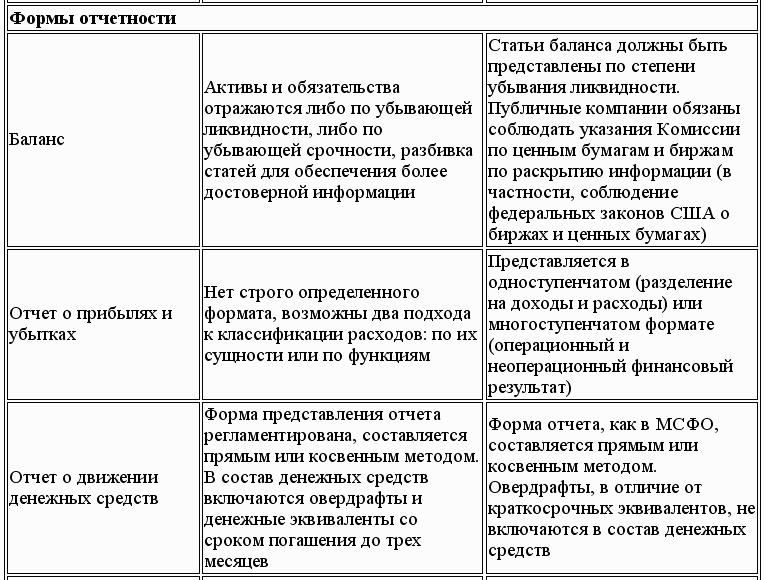
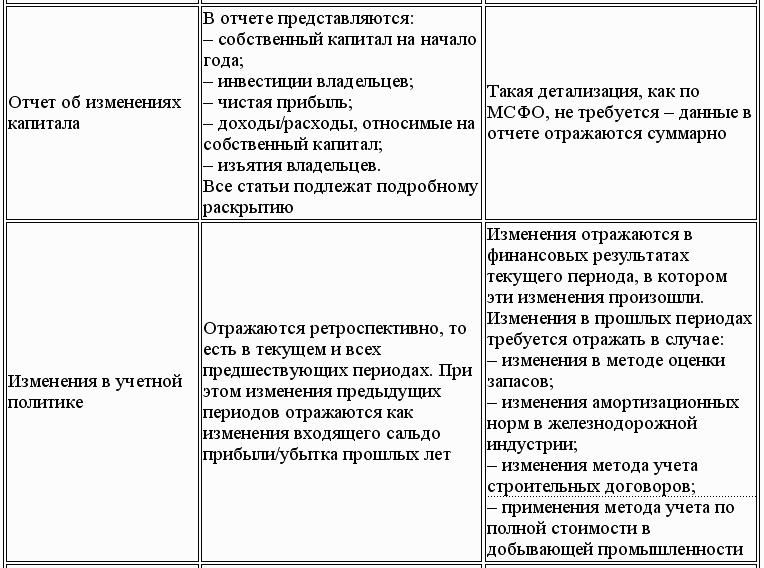
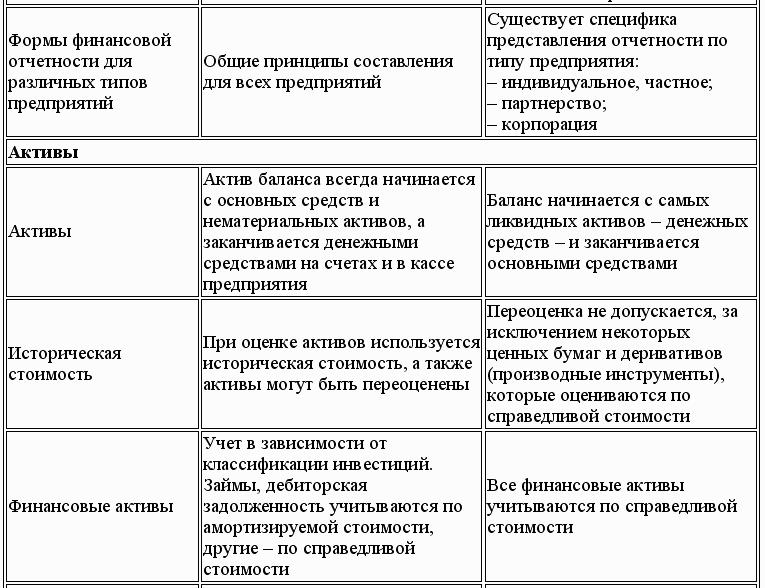
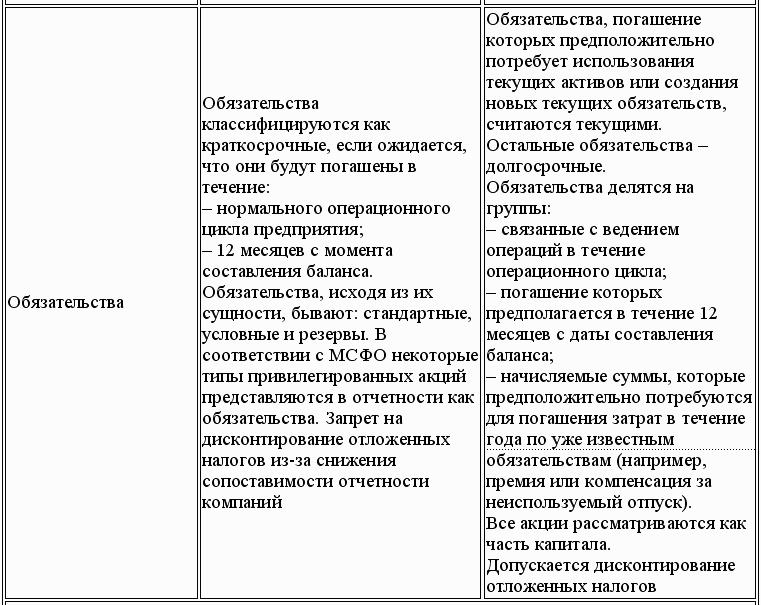
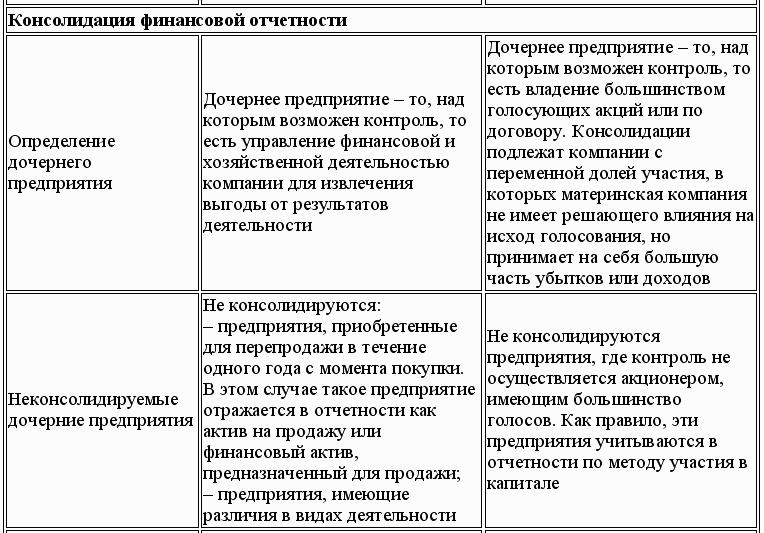
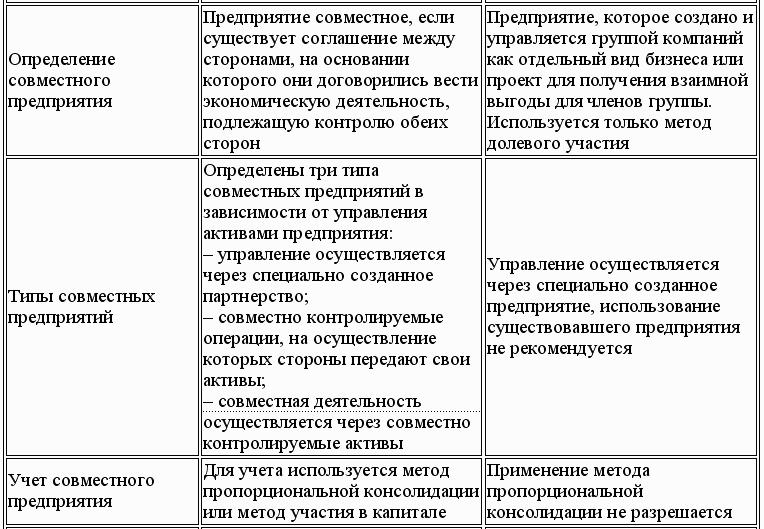
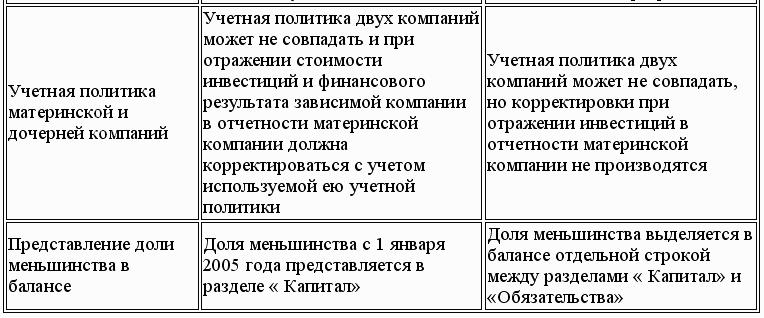
Далее будут подробно рассмотрены некоторые отличия МСФО от US GААР, которые, по мнению автора, являются наиболее важными для составления финансовой отчетности.
Обесценение активов.
Существенные отличия МСФО и US GААР в части отражения обесценения активов связаны с методикой определения текущей стоимости актива, а также с отражением обесценения гудвила.
В соответствии с US GААР актив считается обесценившимся, если его балансовая стоимость превышает ожидаемые не дисконтированные будущие денежные потоки от использования, то есть поступление денежных средств от его выбытия без учета обесценения денежных средств.
По МСФО для выявления обесценения балансовую стоимость актива сравнивают с двумя величинами: приведенной стоимостью будущих денежных потоков от его использования и чистой приведенной стоимостью реализации (с учетом прогнозируемых денежных потоков, связанных с планируемыми инвестициями и учетом потери их стоимости в дальнейшем). Если балансовая стоимость актива превышает меньшую из указанных величин, то он признается обесцененным.
Основные средства.
Можно выделить два основных отличия, связанных с оценкой основных средств и включением в их стоимость процентов по займам на их приобретение.
US GААР предполагает оценку основных средств только по исторической стоимости, а МСФО разрешают оценивать по себестоимости или переоценивать.
Учет по себестоимости согласно МСФО аналогичен учету по исторической стоимости US GААР: основные средства отражаются по первоначальной стоимости за вычетом накопленной амортизации и убытков по обесценению основных средств. Если предприятие выбирает метод переоценки, то оно с помощью независимых оценщиков определяет справедливую стоимость основных средств. Балансовая стоимость основных средств равна справедливой стоимости на дату последней переоценки за вычетом накопленной амортизации и убытков от обесценения. Затраты по заемным средствам – это проценты по кредитам согласно МСФО, которые капитализируются, и US GААР не разрешает уменьшать сумму затрат для капитализации по заемным средствам на доход от целевых кредитов.
В соответствии с МСФО предприятие решает, капитализировать затраты по заемным средствам (то есть включать в стоимость объекта основных средств) или относить их на расходы текущих периодов. Затраты по заемным средствам – это уплачиваемые проценты, дополнительные расходы по кредитам и курсовые разницы, которые отражаются в учете как корректировка затрат на выплату процентов. К тому же доход от временного отвлечения средств целевых кредитов обязательно уменьшает сумму затрат для капитализации по заемным средствам (Шевчук Д.А. Налоговое планирование для бухгалтера: как законно уменьшить налоги).
Нематериальные активы.
Чтение – вот лучшее учение! Книгу ничто не заменит.
В МСФО затраты на опытно-конструкторские работы капитализируются, то есть признаются в качестве нематериального актива, в следующих случаях:
– окончание работ технически возможно;
– актив собираются продавать или использовать;
– от использования актива можно получить экономические выгоды;
– расходы, связанные с созданием актива, можно достоверно оценить.
Аналогичные затраты, согласно US GААР, признаются как расходы текущего периода. Исключение – затраты на создание интернет-сайтов и некоторые виды затрат на создание собственных программных продуктов.
Использование метода переоценки для последующей оценки нематериальных активов в МСФО разрешено, если существует развитый рынок таких активов и их справедливую стоимость можно надежно оценить.
В US GААР дооценка нематериальных активов до их рыночной стоимости запрещена.
Гудвил.
В МСФО гудвил тестируется на обесценение в составе генерирующих его единиц, например определяется справедливая величина разницы между стоимостью покупки актива и его справедливой стоимостью.
Убыток будет равен превышению балансовой стоимости единицы, включающей гудвил, над ее справедливой стоимостью. Если сумма убытка меньше балансовой стоимости гудвила, то он признается убытком от обесценения гудвила. Если балансовая стоимость гудвила недостаточна для покрытия выявленного убытка от обесценения, то гудвил списывается до нуля, а остаток убытка относится на обесценение долгосрочных активов.
Согласно US GААР тестирование гудвила на обесценение может проводиться в составе всего отраслевого сегмента, то есть всей группы приобретенных компаний одного направления. Убыток от обесценения гудвила определяется в два этапа. Сначала балансовая стоимость сегмента, в состав которой входит гудвил, сравнивается с его справедливой стоимостью. Затем балансовая стоимость гудвила сравнивается с его справедливой стоимостью. На сумму превышения признается убыток от обесценения гудвила.
Восстановление ранее признанных убытков от обесценения гудвила в обеих системах запрещено.
Торговая и иная задолженность.
Согласно US GААР в связи с неопределенностью оплаты (Наличие неопределенности оплаты и величина резерва оцениваются экспертным путем) дебиторской задолженности она должна быть оценена по чистой стоимости реализации, то есть за вычетом резерва по сомнительным долгам.
Величина резерва может быть рассчитана двумя методами:
– исходя из величины продаж за отчетный период;
– на основании величины дебиторской задолженности на конец периода.
В МСФО отсутствует регламент порядка оценки дебиторской задолженности, но есть стандарт – обесценение активов. На конец отчетного периода безнадежные долги списываются на расходы, а на оставшуюся задолженность начисляется резерв.
Запасы.
В соответствии с US GААР применение метода LIFО разрешено не только для целей бухгалтерского учета отнесения материалов на себестоимость готовой продукции, но и для составления финансовой отчетности.
Из МСФО метод LIFО исключен.
Отличие в способах отражения уплаченных предприятием процентов по займам.
Согласно US GААР все проценты по заемным средствам, уплаченные в течение отчетного периода, отражаются в отчете о движении денежных средств и должны быть классифицированы как часть операционной деятельности предприятия независимо от целей привлечения и использования займов.
В МСФО проценты по займам распределяются в отчете о движении денежных средств между операционной, инвестиционной и финансовой деятельностью в соответствии с назначением заемных средств.
Отличие в учете договоров на строительство.
Согласно МСФО для расчета выручки от деятельности за период (год) используется процент готовности объекта строительства по отношению к его полной стоимости объекта.
US GААР допускает как использование процента готовности объекта, так и определение выручки по завершении всех работ, предусмотренных договором, то есть по полному завершению.
Отличие в учете чрезвычайных событий.
В соответствии с требованиями US GААР финансовые последствия и денежные потоки от чрезвычайных событий, повторения которых в будущем не ожидается, выделяются отдельной строкой в разделе доходов отчета о прибылях и убытках и в отчете о движении денежных средств.
В МСФО с 1 января 2005 года отдельное представление результатов чрезвычайных событий запрещено. Они должны раскрываться непосредственно в балансе, отчетах о прибылях и убытках и о движении денежных средств.
На основании рассмотренных выше различий между МСФО и US GААР видно, что МСФО являются более гибкими и позволяют иметь альтернативный вариант учета. Согласно US GААР правила представления информации более четкие и требуют однозначной трактовки.
Критерием выбора для российского предприятия стандартов для составления отчетности должна быть цель, для которой эта отчетность будет использована. Как правило, US GААР выбираются в случае привлечения американских инвесторов или размещения акций на биржах в США. Во всех остальных случаях использование МСФО является предпочтительным (Шевчук Д.А. Международный учет: Конспект лекций. – Ростов-на-дону: Феникс, 2007).
Покупка, поглощение и слияние компаний.
Зачем?
И действительно – чем руководствуются менеджеры и владельцы компаний при принятии решений о покупке, поглощении или слиянии с другой компанией? Естественно, прежде всего – стоимостью получаемой в итоге комбинации (Шевчук Д.А. Оффшоры: инструменты налогового планирования. Изд.2. – М.: ГроссМедиа: РОСБУХ, 2008).
Какой же конкретный выигрыш дает комбинирование бизнесов (Вusinеss Соmbinаtiоn, далее – ВС)? Существуют три общепризнанных преимущества от появления ВС, ради которых (не обязательно всех сразу) и образуются ВС:
– Можно избавиться от дублирования части фиксированных расходов. Как минимум – в управленческом аппарате.
– Улучшенная координация последовательных процессов. Этот фактор особенно ценен в случае, когда одна компания является поставщиком или потребителем продукции другой.
– Более эффективное управление активами всей ВС.
Таким образом, если руководством компаний принимается решение о покупке/слиянии/поглощении, это значит что по их мнению, в некотором предсказуемом будущем такая сделка принесет повышение стоимости объединяющихся компаний. Банально? Ну и пусть, зато правда.
Впрочем, на чувствительном к подобного рода вещам фондовом рынке цены на акции компаний частенько подскакивают от одних слухов об их покупке/продаже. И вполне естественно, что решаясь на такой шаг, менеджеры рассчитывают что суммарная стоимость ВС будет выше, чем стоимость отдельных компаний до её образования.
Как?
Собственно говоря, существуют всего два механизма расчетов при образовании ВС:
– Покупка акций.
– Обмен акций на акции.
Типы ВС.
Три типа возможных ВС представлены еще в заголовке статьи. Попробуем рассмотреть, что они из себя представляют и чем друг от друга отличаются.
Тип 1. Покупка или приобретение компании (РURСНАSЕ).
В случае приобретения количество компаний (независимых юридических лиц) до и после образования ВС не меняется. Схематично покупка компании может быть представлена так:
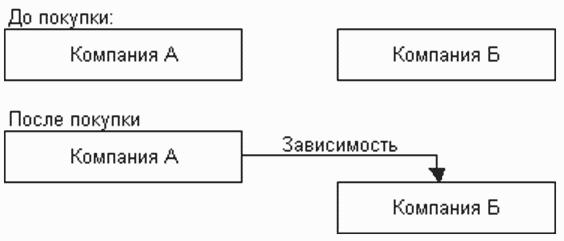
При покупке все (или большая часть) акций приобретаемой компании переходит к покупателю. Взамен владельцам приобретаемой компании достаются либо деньги (покупка акций), либо акции (обмен). В обоих случаях владелец приобретаемой компании утрачивает над ней контроль.
На приведенной ниже диаграмме схематично показан механизм перераспределения акций при покупке акций за деньги:
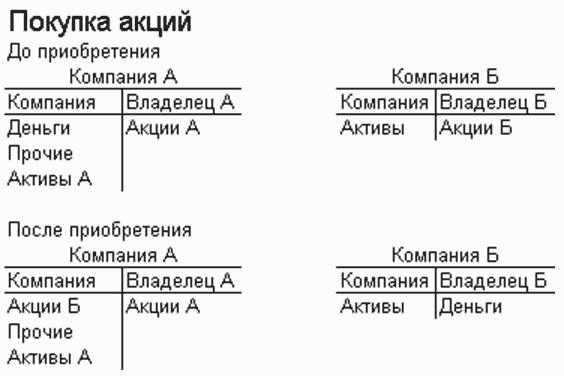
До приобретения у обоих Владельцев находились акции соответствующих компаний, а после – Владелец А по-прежнему имеет акции компании А, но самой компании А принадлежат еще и акции Б (т. е. теперь владелец А может распоряжаться и ей тоже), а Владелец Б располагает только деньгами и не имеет никаких прав на компанию Б.
Тип 2. Поглощение (МЕRGЕR).
После поглощения вместо двух компаний остается только одна – компания А. Компания Б (поглощаемая) прекращает свое существование в качестве самостоятельного юридического лица и вливается в компанию А. Схематично поглощение может быть представлено так:
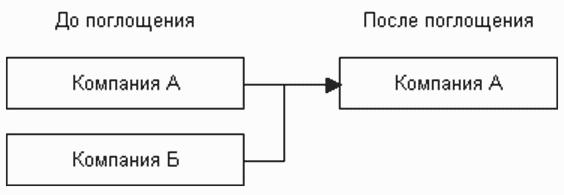
Тип 3. Слияние (СОNSОLIDАТIОN).
В результате слияния обе компании (как А, так и Б) прекращают свое юридическое существование, и вместо них появляется компания С, которая суть объединение компаний А и Б.
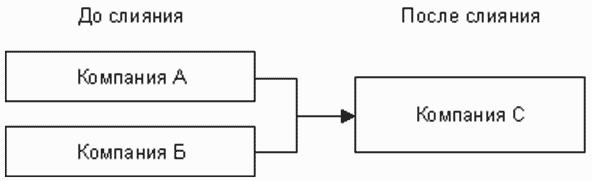
Учет ВС.
Учет ВС осуществляется на основе одного из двух методов:
1. Рurсhаsе (покупка). При использовании этого метода проводки выглядят аналогично ситуации, когда компания А покупает часть активов (или все активы) компании Б.
2. Рооling оf Intеrеsts (Объединение интересов) – применяется реже, для использования этого метода должно быть удовлетворено некоторое количество обязательных условий.
Но это довольно объемный вопрос сам по себе, а значит – тема для отдельного материала. Если хотите – материал будет продолжен.
Впрочем, если не ошибаюсь, из крупных индустриальных стран Рооling оf Intеrеsts используется только в США и Великобритании.
В IАS учет ВС регламентируется IАS 27: СОNSОLIDАТЕD FINАNСIАL SТАТЕМЕNТS (Сводная финансовая отчетность) и IАS 28: INVЕSТМЕNТS IN АSSОСIАТЕS (Инвестиции в ассоциированные компании).
Вообще говоря, с этой темой связано большое количество вопросов, которые было бы, на мой взгляд, небесполезно осветить на страницах этого сервера, например:
– учет в соответствии с методами Рurсhаsе или Рооling оf Intеrеsts.
– консолидация (сведение) финансовой отчетности ВС.
– методы и механизмы определения цены акций ВС после приобретения.
– оценка компаний.
– распространенные механизмы защиты покупаемой компании в случае попыток ее «агрессивного приобретения».
– и еще много чего...
Определения.
Метод покупки (рurсhаsе mеthоd) наиболее часто используется для учета образования бизнес-комбинаций (Вusinеss Соmbinаtiоns, далее – ВС). При его использовании бухгалтерские проводки и отражение результатов в финансовой отчетности выглядят так, как будто компания А приобретает активы компании Б.
Более того, этот метод является единственным приемлемым в большинстве развитых стран, за исключением США и Великобритании. И даже в США им пользуются примерно в 90 % случаев. Одной из главных причин тому – многочисленные (в US GААР – 12 шт.) требования, которые должны выполняться для того, чтобы сделка могла рассматриваться как объединение интересов (Рооling оf Intеrеsts). Использование того или иного метода учета в US GААР регулируется в основном АРВ 16, а в IАS – IАS 22.
Метод объединения интересов применяется в исключительных случаях, когда невозможно определить покупателя, т. е. ни одна из групп акционеров в результате не получает доминирующего положения, имея после завершения следки достаточно равноправные позиции относительно контроля над подавляющим большинством чистых активов и деятельностью компании. Кроме того, управление полученной бизнес-комбинацией должно осуществляться совместно менеджерами обеих компаний. В этом случае акционеры объединяющихся компаний разделяют риски и выгоды от объединения.
Выше приведена формулировка, близкая по сути к определению из МСФО 22. Что касается US GААР, то здесь формулировка также близка к вышеизложенной, однако существуют еще 12 ОБЯЗАТЕЛЬНЫХ требований к бизнес-комбинации, абсолютно необходимых к выполнению для того, чтобы она могла рассматриваться как объединение интересов. В МСФО также есть некоторое количество подобных требований, но они выглядят несколько менее конкретными, чем требования US GААР.
Американские требования разбиты на три основных категории:
1. Требования, касающиеся характеристик объединяющихся компаний (1–2): независимость (каждая компания должна быть независимой и не являться подразделением какой-либо другой компании в течение как минимум 2-х лет до начала объединения) и максимально допустимый размер взаимного участия (ни одна из объединяющихся компаний не должна владеть более чем 10 % голосующих акций другой).
2. Требования к самому процессу объединения (3–9): сроки (процесс объединения должен быть завершен в течение 1 года или единой операцией), требования по выпуску акций на момент завершения объединения и т. п.
3. Требвания отсутствия запланированных операций (10–12), могущих привести к последующему нарушению принципа объединения интересов.
Покупка vs. объединение интересов: пример.
Чтобы упростить пример, возьмем случай поглощения (определение поглощения см. в предыдущей статье), который позволит избежать рассмотрения вопросов, связанных с отчетами материнской и дочерней компании в отдельности. Пусть компания А собирается поглотить компанию Б. В случае учета поглощения по методу покупки, отчетность компании А после завершения операции выглядит так, словно она совершила приобретение набора активов по справедливой стоимости:
Компания А совершила покупку чистых активов компании Б за $20,000,000. На дату совершения операции активы компании Б имели следующую стоимость:
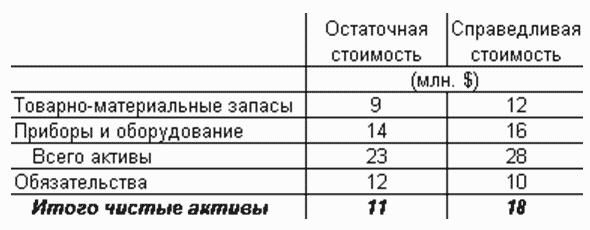
В книгах компании А будут совершены следующие проводки:
В случае покупки чистых активов:

В случае покупки акций компания-покупатель (А) делает следующие записи:
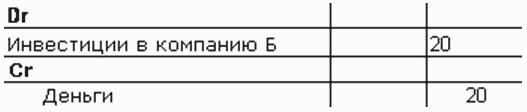
При подготовке сводной финансовой отчетности счет «Инвестиции в компанию Б» взаимоуничтожается в корреспонденции с соответствующей частью собственного капитала компании Б.
При использовании метода покупки в качестве стоимости покупки используется реальная стоимость компенсации, выплаченной продавцу в обмен на проданные акции или активы. Разница между стоимостью выплаченной компенсации и справедливой стоимостью чистых активов записывается как Gооdwill (гудвилл).
В случае объединения интересов справедливая стоимость игнорируется, т. е. обе объединяющиеся компании рассматриваются так, будто они являлись единым целым на протяжении всей своей истории. Соответственно, в этом случае величина чистых активов компании Б будет принята равной $ 11 млн. Допустим, что эта величина состоит из $ 7 млн. акционерного капитала и 4 млн. нераспределенной прибыли, и компания А получает все акции компании Б, выпуская дополнительные собственные акции. После поглощения все бывшие акционеры компаний А и Б становятся владельцами только акций «поглотившей» компании А. Никто из владельцев акций не продавал свои акции другой группе акционеров, они просто «объединили интересы».
При этом корпорация А запишет свои вложения в акции корпорации Б следующим образом:
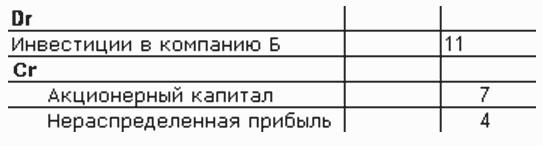
При подготовке же сводной отчетности будут сделаны следующие дополнительные проводки:
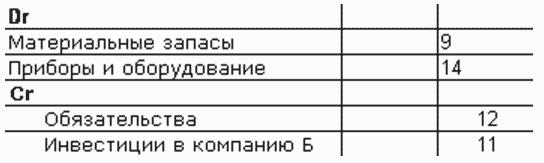
Поскольку при использовании этих двух методов применяются разные способы оценки стоимости чистых активов, отчеты о прибылях и убытках после завершения поглощения также будут отличаться:
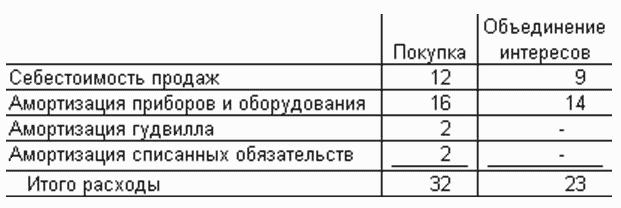
Таким образом, при одинаковой выручке использование метода покупки дает на $9 меньшую чистую прибыль, чем в случае объединения интересов. Естественно, причиной тому – превышение справедливой стоимости чистых активов над их исторической стоимостью.
Такое соотношение отнюдь не является правилом, скорее – распространенной тенденцией, благодаря которой образование бизнес-комбинаций по принципу покупки чаще всего ведет к заниженной по сравнению с объединением интересов прибыли последующего периода. Отсюда и вполне понятное стремление менеджеров как можно чаще использовать метод объединение интересов – ведь их «компенсация» зачастую зависит именно от бухгалтерских показателей прибыльности.
Для чего нужна консолидированная (её ещё часто называют «сводной») отчетность, зачем все эти отдельные стандарты, требования и вообще много, казалось бы, необязательной работы и сложностей?
Ответ прост: все дело в том, что отчетность, предоставляемая любой организацией, по сути, тоже является «сводной». Ведь сводная отчетность – это ничто иное, как представление реального финансового состояния некой группы компаний, рассмотренной не с точки зрения их юридического статуса, а с позиций реального контроля за их деятельностью.
Сводная отчетность позволяет видеть группу компаний, объединенных одним управлением, как единое целое: в процессе консолидации из консолидируемых финансовых отчетов убираются все цифры и данные, относящиеся к «внутренним транзакциям». И по сути консолидированная отчетность отличается от неконсолидированных отчетов отдельных компаний только различиями в определениях, что есть «внутреннее» и что «внешнее». Точно так же, как в отчетность отдельной компании не попадают сведения о передаче товаров, скажем, из одного подразделения другому, так и из консолидируемой отчетности исключаются сведения о купле/продаже товаров или услуг между компаниями, объединенными общим управлением. Логика ясна – такие сведения завышают реальную прибыль всей группы, отражая вместо сделок с «посторонними» простое перекладывание из одного кармана в другой.
Впрочем, приведенный пример – лишь одна составляющая действий, производимых при консолидации. Теперь перейдем собственно к процессу.
Стандарты и регулирование.
В US GААР при консолидации финансовой отчетности руководствуются:
1. АRВ-43.
Сhарtеr 1А, Rulеs Аdорtеd bу Меmbеrshiр.
Сhарtеr 2А, Соmраrаtivе Finаnсiаl Stаtеmеnts.
2. АRВ-51.
Соnsоlidаtеd Finаnсiаl Stаtеmеnts (аs аmеndеd).
3. FАS-94.
Соnsоlidаtiоn оf Аll Маjоritу-Оwnеd Subsidiаriеs.
В IАS (МСФО) требования к консолидации отражены в стандарте IАS 27 (Сводная финансовая отчетность и учет инвестиций в дочерние компании).
Кроме того, к поднятому вопросу имеют отношение (хотя и слегка опосредованное) и несколько других стандартов:
1. IАS 22 (Объединение компаний).
2. IАS 24 (Раскрытие информации о связанных сторонах).
3. IАS 28 (Учет инвестиций в ассоциированные компании).
Хотя, конечно, нельзя не заметить, что все стандарты IАS (впрочем, как и US GААР и любые другие) так или иначе связаны между собой, то есть список можно расширить до полного J.
Определения.
Дадим несколько определений терминов, которые будут активно использоваться в дальнейшем:
Контроль (соntrоl) – возможность определять финансовую и хозяйственную политику компании с целью получения выгод от ее деятельности.
Материнская компания (раrеnt) – компания, имеющая одну или несколько дочерних компаний.
Дочерняя компания (subsidiаrу) – компания, находящаяся под контролем другой компании.
Группа компаний (grоuр) – материнская компания со всеми ее дочерними компаниями.
Сводная (она же «консолидированная») финансовая отчетность группы (соnsоlidаtеd finаnсiаl stаtеmеnts) – финансовая отчетность группы, представленная как финансовая отчетность одной компании.
Доля меньшинства (minоritу intеrеst) – часть чистых результатов деятельности и чистых активов дочерней компании, которой материнская компания не владеет прямо или косвенно через другие дочерние компании.
Кого консолидировать?
Для начала не мешало бы определить, какие компании необходимо включать в консолидированную отчетность, а какие – нет. Основным критерием здесь, как уже упоминалось, является осуществление контроля над деятельностью компании со стороны материнской. Вопрос в том, что понимать под контролем.
US GААР требует включения в консолидированную отчетность всех так называемых «mаjоritу-оwnеd subsidiаriеs», т. е. дочерних компаний, в которых материнская компания является прямым или косвенным владельцем более 50 % акций, имеющих право голоса. Исключение составляют только случаи, в которых (а) контроль является временным, и (б) существуют серьезные сомнения в способности материнской компании влиять на «поведение» дочерней.
Кроме того, в соответствии с FАS 94, разрешено исключать из консолидированной отчетности иностранные дочерние компании, доля в которых превышает 50 %, в случае существования серьезных ограничений относительно иностранных валют или обмена.
В случае, если ни одна из компаний группы не обладает достаточной степенью контроля над остальными (т. е. «материнская компания» в чистом виде попросту отсутствует), готовится «комбинированная финансовая отчетность».
Как консолидировать?
Прежде всего надо убедиться в правильности, достоверности и согласованности консолидируемых отчетов. Слово «согласованности» подчеркнуто, потому что на взгляд автора оно является ключевым, ибо консолидировать несогласованные отчеты – нонсенс. Причин несогласованности может быть масса, из которых две наиболее часто встречающиеся – ошибки в учете и различия в учетной политике. Ладно, допустим, что Вы убедились в корректности и согласованности отчетов, предназначенных для консолидации. Приступаем.
Прежде всего – что необходимо убрать из отчетности? Ниже приведен список наиболее часто встречающихся «внутренних операций» (intеrсоmраnу trаnsасtiоns), подлежащих удалению при консолидации:
1. Покупка/продажа товаров или услуг внутри группы.
2. Образование дебиторской/кредиторской задолженности между компаниями группы.
3. Прибыли/убытки от купли/продажи материальных запасов или долгосрочных активов внутри группы.
4. Займы, кредиты, инвестиции, предоставленные внутри группы.
5. Дивиденды, выплаченные внутри группы.
Вполне естественно, что для успешного проведения консолидации занимающиеся этим специалисты должны обладать весьма полной информацией о финансовой деятельности входящих в группу компаний, выходящей за рамки того, что содержится в стандартных формах отчетов. Наилучшей для понимания иллюстрацией процесса консолидации, по мнению автора, будет традиционная «рабочая таблица» (соnsоlidаtiоn wоrкshееt). Приведенный ниже пример в упрощенном виде иллюстрирует консолидацию финансовых отчетов трех компаний (Р – материнская, Y и Z – дочерние).
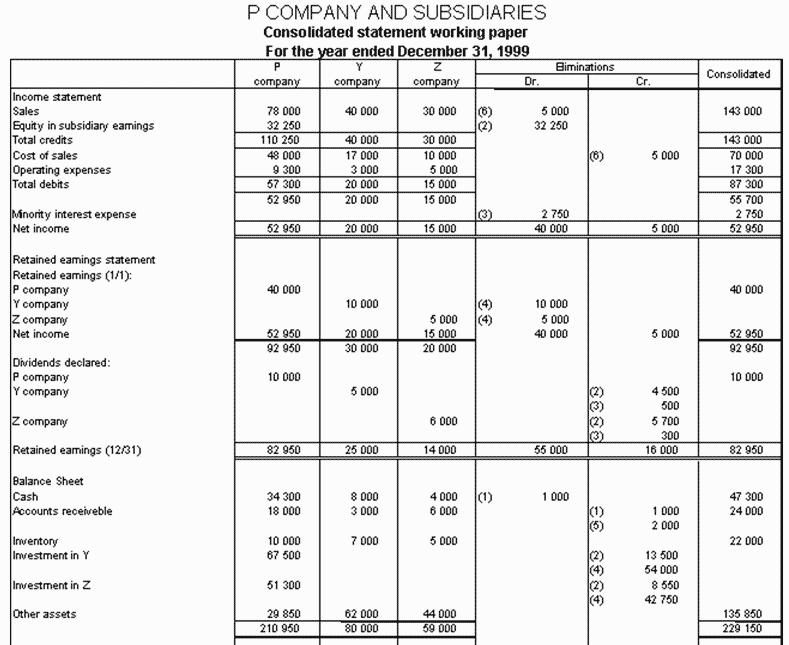
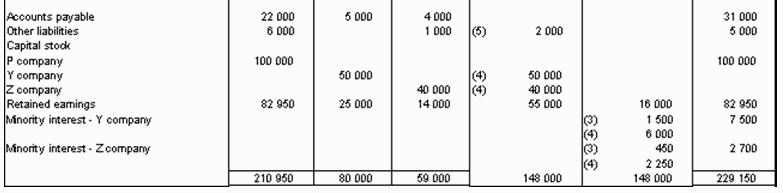
Дополнительная информация.
Умные люди живут дольше. Смертность людей с высоким уровнем образования в четыре раза ниже, чем у малообразованных. До последнего времени считалось, что на продолжительность жизни человека в основном влияют три фактора: наследственность, образ жизни и экология. Однако ученые пришли к выводу, что умные живут дольше и меньше болеют. Смертность людей с высоким уровнем образования в четыре раза ниже, чем смертность малообразованных. Оказывается, мозг без нагрузки стареет гораздо быстрее. Ученые давно объясняют различия в состоянии здоровья разных людей их принадлежностью к разным социальным группам и разницей в уровне благосостояния. Британские ученые пополнили эту концепцию новыми данными. Оказывается, уровень интеллекта также влияет на состояние здоровья людей. Чем выше уровень интеллекта у ребенка, тем больше шансов у него прожить дольше. Оказывается, что «мальчики-очкарики» – наиболее выгодные женихи и предпочтительные мужчины-производители потомства. Предполагается, что спрос на «ботаников» у представительниц прекрасного пола резко возрастет. До революции в России наличие очков было признаком ума, состоятельности, интеллигентности, благородного происхождения. Сейчас интеллектуалов ценят во всем мире, переманивают из других стран (утечка мозгов), они являются основным фактором экономического роста и благосостояния нации. В России богачи – в основном хорошо образованные люди. Две трети из них имеют высшее образование. У большинства – 86 % – родители принадлежат к интеллигенции. Среди «капитанов» российского бизнеса практически отсутствуют люди без высшего образования. Ученые в качестве определяющих выделяют три основных критерия, влияющих на продолжительность жизни: наследственность (до 20 %), образ жизни (до 55 %) и экологические факторы (20 %). При этом в показателе «образ жизни» на первых местах находятся материальный доход и уровень образования. Кстати, в странах Запада в своей практике страховые компании, оценивая при помощи тестов потенциальную продолжительность жизни клиента, обязательно включают эти показатели в вопросник. Уровень материального благополучия оказывает значительное влияние на образ жизни. Люди с меньшими доходами чаще болеют и реже прибегают к медицинской помощи. Однако на здоровье человека влияют не столько самим деньги, сколько характер их использования в интересах здоровья. Например, люди с более высокими доходами имеют возможность получить лучшее образование. В свою очередь, смертность людей с высоким уровнем образования примерно в 1,5–4 раза ниже, чем в группах с низким уровнем образования. Считается также, что человеческий мозг без нагрузки стареет значительно быстрее. Продолжительность жизни напрямую зависит от уровня интеллекта. Влияние оказывает склонность к долговременному планированию жизни у умных людей, они больше прислушиваются и к рекомендациям медиков. Как показали последние исследования, курение также негативно влияет на мозг и снижает интеллектуальные способности человека. Сравнение показало, что курильщики «отстали» от своих некурящих сверстников по всем видам предложенных им тестов. За несколько десятилетий, прошедших с первого обследования, у них значительно сильнее снизились и способность к логическому мышлению, и способность к запоминанию и воспроизведению информации.
Сегодня большой проблемой является семейный алкоголизм, потому что от злоупотребления алкоголем прежде всего страдают дети. Ребенок может пострадать уже во время зачатия, если женщина во время беременности принимала спиртное – есть большой риск нарушения центральной нервной системы и дефекта органов ребенка, вплоть до умственной отсталости. Кроме того, алкоголизм в семье создает комплекс негативных макросоциальных воздействий на ребенка.
Поэтому даже если физическое состояние ребенка не вызывает опасений и развивается благополучно, ребенок с трудом адаптируется социально, у таких детей из-за неправильного воспитания часто появляются поведенческие и личностные отклонения, которые затрудняют развитие нормального поведения и социальной адаптации.
Алкоголь оказывает вредное воздействие на яички и яичники, без разницы как часто и как сильно происходит алкогольное опьянение, во всех случаях наносится существенный вред организму человека. У людей, больных алкоголизмом, происходит жировое перерождение семенных канальцев и разрастание соединительной ткани в паренхиме яичек.
Наибольшим токсическим действием отличается пиво, именно пиво намного проще других спиртных напитков попадает через гематотестикулярный барьер, приводит тем самым к жировому перерождению железистого эпителия семенных канальцев. Кроме прямого токсического воздействия алкоголя на яички, большой удар наносится алкогольной зависимостью по работе печени и ее способности разрушать эстроген.
Как известно, при циррозе печени очень сильно увеличивается уровень эстрогена, как у мужчин, так и у женщин, это способствует торможению гонадотропной функции гипофиза и последующей атрофией половых желёз. Систематическое употребление алкоголя приводит к снижению условных и безусловных рефлексов (из-за тормозного действия подкорковых центров), нарушается также и половая потенция, рано или поздно уже зависит от индивидуальной выносливости организма.
У женщин вредное воздействие алкоголя выражается в расстройствах стабильности и регулярности менструального цикла. У женщин снижается либидо из-за того, что токсическое действие алкоголя на надпочечники ухудшает выработку в них андрогенов, которые обуславливают половое влечение. Нередки случаи, когда злоупотребление алкоголем приводит к развитию вторичной фригидности.
Удивительно крепкими оказываются порой предрассудки. Все в жизни меняется: увеличивается благосостояние, культура населения растет, люди получают образование, и все равно предрассудки как были, так и остались. К примеру, по результатам опросов нередко молодые мамы считают, что можно выпить немного легкого вина в период кормления ребенка грудью.
А пиво многие вообще считают «полезным» напитком, который якобы увеличивает количество молока, благодаря чему ребенок больше и лучше прибавляет в весе. Кагор нередко ошибочно считают целебным соком, незаменимым для быстрейшего восстановления женского организма после родов.
Удивительно, как в условиях такого изобилия информации можно так заблуждаться. Это еще более поразительно, если учесть изученность вреда алкоголя и его влияния на грудное вскармливание. Кормящая мать не должна забывать о том, что алкоголь сильно вредит организму грудного ребенка и в первую очередь оказывает плохое влияние на его нервную систему.
Первый год жизни – прежде всего интенсивный рост и развитие структуры мозга. Головной мозг к концу первого года увеличивается в массе в 2 раза. Алкоголь же препятствует росту и развитию новых клеток в головном мозге, что есть научно доказанный факт. Любая доза алкоголя может придать нервным клеткам абсолютно неадекватную форму и вид.
Даже очень маленькая доза алкоголя, которая попадает в организм ребенка с молоком матери, может привести к серьезным нарушениям в работе центральной нервной системы, и нередко приводят к необратимым последствиям. Алкоголь делает ребенка беспокойным, ребенок плохо спит, возникают судороги, психика развивается неправильно.
Замечено, что многие люди не знают элементарных правил русского языка, например:
1. Количество кавычек всегда должно быть четным, как скобки в математике.
Рядом стоящие кавычки могут быть двух видов – "..." и «...» (лапки и елочки).
Правильно: «слова „слова“» или «слова „слова“».
Неправильно: «слова»» и "слова «слова».
Эти ошибки есть даже в названиях крупных фирм и некоторых статьях и книжках.
2. Если в конце предложения есть информация в скобках, точка ставится после скобок, не ставится перед скобками и внутри перед закрывающей скобкой.
Правильно: слова (слова).
Неправильно: слова. (слова.).
В настоящее время возросло значение образования и самообразования. Умные люди живут дольше. Смертность людей с высоким уровнем образования в четыре раза ниже, чем у малообразованных. До последнего времени считалось, что на продолжительность жизни человека в основном влияют три фактора: наследственность, образ жизни и экология. Однако ученые пришли к выводу, что умные живут дольше и меньше болеют. Смертность людей с высоким уровнем образования в четыре раза ниже, чем смертность малообразованных. Оказывается, мозг без нагрузки стареет гораздо быстрее. Ученые давно объясняют различия в состоянии здоровья разных людей их принадлежностью к разным социальным группам и разницей в уровне благосостояния. Британские ученые пополнили эту концепцию новыми данными. Оказывается, уровень интеллекта также влияет на состояние здоровья людей. Чем выше уровень интеллекта у ребенка, тем больше шансов у него прожить дольше. Оказывается, что «мальчики-очкарики» – наиболее выгодные женихи и предпочтительные мужчины-производители потомства. Предполагается, что спрос на «ботаников» у представительниц прекрасного пола резко возрастет. До революции в России наличие очков было признаком ума, состоятельности, интеллигентности, благородного происхождения. Сейчас интеллектуалов ценят во всем мире, переманивают из других стран (утечка мозгов), они являются основным фактором экономического роста и благосостояния нации. В России богачи – в основном хорошо образованные люди. Две трети из них имеют высшее образование. У большинства – 86 % – родители принадлежат к интеллигенции. Среди «капитанов» российского бизнеса практически отсутствуют люди без высшего образования. Ученые в качестве определяющих выделяют три основных критерия, влияющих на продолжительность жизни: наследственность (до 20 %), образ жизни (до 55 %) и экологические факторы (20 %). При этом в показателе «образ жизни» на первых местах находятся материальный доход и уровень образования. Кстати, в странах Запада в своей практике страховые компании, оценивая при помощи тестов потенциальную продолжительность жизни клиента, обязательно включают эти показатели в вопросник. Уровень материального благополучия оказывает значительное влияние на образ жизни. Люди с меньшими доходами чаще болеют и реже прибегают к медицинской помощи. Однако на здоровье человека влияют не столько самим деньги, сколько характер их использования в интересах здоровья. Например, люди с более высокими доходами имеют возможность получить лучшее образование. В свою очередь, смертность людей с высоким уровнем образования примерно в 1,5–4 раза ниже, чем в группах с низким уровнем образования. Считается также, что человеческий мозг без нагрузки стареет значительно быстрее. Вывод: выгодно заниматься повышением образования и самообразования (изучение профессиональной и общеобразовательной литературы).
Образование – это инвестиции в человеческий капитал. По данным статистики, каждый год, затраченный на учебу, повышает зарплату работника в среднем на 10 %. Образование не только повышает производительность реципиента (т. е. человека, который его получил), оно имеет положительный внешний эффект (экстерналию). Внешний эффект происходит тогда, когда действие одного человека сказывается на благосостоянии другого человека или других людей. Образованный человек может выдвигать идеи, которые становятся полезными для других, всеобщим достоянием, ими имеет возможность пользоваться каждый, попавший в сферу действия положительного внешнего эффекта образования. В этой связи особенно негативными последствиями обладает явление, получившее название «утечки умов», то есть эмиграции наиболее образованных и квалифицированных специалистов из бедных стран и стран с переходной экономикой в богатые страны, имеющие высокий уровень жизни.
Существенной проблемой развития (в т. ч. карьерного) является вредные привычки. Алкоголь необратимо разрушает клетки мозга (в любом количестве), ведет к импотенции у мужчин и соответствующим проблемам у женщин. Для здорового человека не существует полезного алкоголя – он вреден в любых количествах и видах. Это давно известно, но замалчивается из корыстных целей. Наоборот, проплаченные журналисты и «эксперты», фильмы и сериалы (с огромными рекламными бюджетами) пиарят нездоровый образ жизни – реклама окупается в разы, правда ценой здоровья миллионов. Курение также ведет к печальным последствиям, часто необратимым. Курящие менее трудоспособны, поэтому в развитых странах их стараются не брать на работу, особенно на значимые должности, подобная тенденция заметна в крупных успешных Российских компаниях. Законодательное ограничение курения в общественных местах говорит о повышенной эгоистичности курящих, которые не думают об окружающих – согласитесь, это не самое лучшее качаство для работы с людьми, что прекрасно понимают специалисты по подбору персонала.
Как показали последние исследования, курение негативно влияет на мозг и снижает интеллектуальные способности человека. Сравнение показало, что курильщики «отстали» от своих некурящих сверстников по всем видам предложенных им тестов. За несколько десятилетий, прошедших с первого обследования, у них значительно сильнее снизились и способность к логическому мышлению, и способность к запоминанию и воспроизведению информации.
Рекомендуемая литература.
Книги.
1. Шевчук Д.А. Ипотека: просто о сложном. – М.: ГроссМедиа: РОСБУХ, 2008.
2. Шевчук Д.А. Квартира в кредит без проблем. – М.: АСТ: Астрель, 2008.
3. Шевчук Д.А. Кредиты физическим лицам. – М.: АСТ: Астрель, 2008.
4. Шевчук Д.А. Покупка дома и земельного участка: шаг за шагом. – М.: АСТ: Астрель, 2008.
5. Шевчук Д.А. Автокредит: технологии получения. – М.: АСТ: Астрель, 2008.
6. Шевчук Д.А. Как составить бизнес-план: первый шаг к своему бизнесу. – М.: АСТ: Астрель, 2008.
7. Шевчук Д.А. Корпоративные финансы. – М.: ГроссМедиа: РОСБУХ, 2008.
8. Шевчук Д.А. Мастер продаж. Самоучитель эффективной работы с клиентами. – М.: ГроссМедиа: РОСБУХ, 2009.
9. Шевчук Д.А. Конфликты: избегать или форсировать?: все о конфликтных ситуациях на работе, в бизнесе и личной жизни. – М.: ГроссМедиа: РОСБУХ, 2009.
10. Шевчук Д.А. Экономическая журналистика. – М.: ГроссМедиа: РОСБУХ, 2008.
11. Шевчук Д.А. Оффшоры: инструменты налоговой оптимизации. – М.: ГроссМедиа: РОСБУХ, 2007.
12. Шевчук Д.А. Оффшоры: инструменты налогового планирования. Изд.2. – М.: ГроссМедиа: РОСБУХ, 2008.
13. Шевчук Д.А. Банковские операции. Принципы. Контроль. Доходность. Риски. – М.: ГроссМедиа: РОСБУХ, 2007.
14. Шевчук Д.А. Создание собственной фирмы: Профессиональный подход. – М.: ГроссМедиа: РОСБУХ, 2007.
15. Шевчук Д.А. Ценообразование. Учебное пособие. – М.: ГроссМедиа: РОСБУХ, 2008.
16. Шевчук Д.А. Управление качеством. – М.: ГроссМедиа: РОСБУХ, 2008.
17. Шевчук Д.А., Шевчук В.А. Деньги. Кредит. Банки. Курс лекций в конспективном изложении: Учеб-метод. пособ. – М: Финансы и статистика, 2006.
18. Шевчук Д.А., Шевчук В.А. Макроэкономика: Конспект лекций. – М.: Высшее образование, 2006.
19. Шевчук Д.А. Страховые споры: практическое пособие. – М.: ГроссМедиа: РОСБУХ, 2008.
20. Денис Шевчук. Психолингвистика. Техники убеждения. – М.: ГроссМедиа: РОСБУХ, 2008.
21. Д.А. Шевчук. Источники финансирования бизнеса. – М.: Финансовая газета, 2008. – 48 с.
22. Шевчук Д.А. Оценка недвижимости и управление собственностью. – Ростов-на-дону: Феникс, 2007.
23. Шевчук Д.А. Организация и финансирование инвестиций: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
24. Шевчук Д.А. Рынок ценных бумаг: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
25. Шевчук Д.А. Основы банковского дела: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
26. Шевчук Д.А. Основы банковского дела: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
27. Шевчук Д.А. Стратегический менеджмент: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
28. Шевчук Д.А. Учет в банках: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
29. Шевчук Д.А. Учет в банках: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
30. Шевчук Д.А. Основы банковского аудита: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
31. Шевчук Д.А. Основы банковского аудита: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
32. Шевчук Д.А. Микроэкономика: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
33. Шевчук Д.А. Макроэкономика: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
34. Шевчук Д.А. Экономика недвижимости: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
35. Шевчук Д.А. Внешнеэкономическая деятельность: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
36. Шевчук Д.А. Банковские операции: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
37. Шевчук Д.А. Банковские операции: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
38. Шевчук Д.А. Гражданский процесс: Учебное пособие – Ростов-на-дону: Феникс, 2006.
39. Шевчук Д.А. Семейное право: Учебное пособие – Ростов-на-дону: Феникс, 2006.
40. Шевчук Д.А. Избирательное право и процесс в Российской Федерации: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
41. Шевчук Д.А. Международная финансовая система: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
42. Шевчук Д.А. Бизнес-планирование: Учебное пособие – Ростов-на-дону: Феникс, 2006.
43. Шевчук Д.А. Экономика организации: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
44. Шевчук Д.А. Экономика организации: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
45. Шевчук Д.А. Деловое общение: Учебное пособие. – Ростов-на-дону: Феникс, 2006.
46. Шевчук Д.А. Рекламное дело: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
47. Шевчук Д.А. Международный учет: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
48. Шевчук Д.А. Бухгалтерский учет и аудит: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
49. Шевчук Д.А. Мировая экономика: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
50. Шевчук Д.А. Биржевое дело: Конспект лекций. – Ростов-на-дону: Феникс, 2007.
51. Шевчук Д.А. Английский язык. Ускоренный курс: средний уровень. – М: Аст: Восток – Запад, 2007.
52. Шевчук Д.А., Шевчук В.А. Банковское дело: Учеб. пособие. – М.: Издательство РИОР, 2005. – 128 с.
53. Шевчук В.А., Шевчук Д.А. Банковское право: Учеб. пособие. – М.: Издательство РИОР, 2005. – 73 с.
54. Шевчук В.А., Шевчук Д.А. Финансы и кредит: Учеб. пособие. – М.: Издательство РИОР, 2006.
55. Шевчук В.А., Шевчук Д.А. Международные экономические отношения: Учеб. пособие. – М.: Издательство РИОР, 2006.
56. Шевчук Д.А., Шевчук В.А. Банковское дело. Второе издание: Учеб. пособие. – М.: Издательство РИОР, 2006.
57. Шевчук Д.А., Шевчук В.А. Финансы и кредит: Шпаргалка. – М.: Издательство РИОР, 2007.
Статьи.
58. Шевчук В.А., Шевчук Д.А., Самохина Е.А. Современные методы экономических исследований. – М: «Известия высших учебных заведений. Геодезия и аэрофотосъемка», специальный выпуск, 2002.
59. Шевчук В.А., Шевчук Д.А., Самохина Е.А. Маркетинг и правовые аспекты коммерческой деятельности в сети Intеrnеt. – М: «Известия высших учебных заведений. Геодезия и аэрофотосъемка», специальный выпуск, 2002.
60. Самохина Е.А., Таранов Д.О., Шевчук В.А., Шевчук Д.А. Решение задач финансовой математики методами программирования. – М: «Известия высших учебных заведений. Геодезия и аэрофотосъемка», специальный выпуск, 2002.
61. Шевчук Д.А. Экономико – правовые вопросы ипотечного кредитования. – М: «Известия высших учебных заведений. Геодезия и аэрофотосъемка», специальный выпуск, 2001.
62. Шевчук Д.А. Принятие решения о формировании резерва на выдвижение в коммерческом банке. – М: «Известия высших учебных заведений. Геодезия и аэрофотосъемка», специальный выпуск, 2001.
63. Шевчук Д.А., Шевчук В.А. Анализ финансового состояния банка./Проблемы развития рыночной экономики. Сборник научных трудов. Выпуск 2 /Под редакцией д.э.н., проф., академика РАЕН Ш.М. Магомедова. – М.: МГУИЭ, ЦНИИБЫТ, 2003.
64. Шевчук Д.А., Шевчук В.А., Самохина Е.А. «Финансовая оценка земель и её доступность в интернет» – «VII Международная научно-практическая конференция. Методы дистанционного зондирования и ГИС-технологии для оценки состояния окружающей среды, инвентаризации земель и объектов недвижимости. Материалы конференции», Австрия, Вена, 2003.
65. Шевчук Д.А., Шевчук В.А. Экономико – правовые вопросы сопровождения операций с недвижимостью. –20 с. – М.: Деп. рук. ВНТИЦ, 2002.
66. Шевчук Д.А., Шевчук В.А., Самохина Е.А. Экономико – правовые аспекты операций с недвижимостью и ипотечного кредитования. – М: «Известия высших учебных заведений. Геодезия и аэрофотосъемка», специальный выпуск, 2002.
67. Шевчук Д.А. Металлические счета. – М.: Финансовая газета, 2003 г., № 51.
68. Shеvсhuк D.А., Shеvсhuк V.А. Rеstruсtiring bаnкing sуstеm // Маnаgеmеnt: thеоrу, рrасtiсе, ехреriеnсе/Соnfеrеnсе mаtеriаls (Моsсоw Stаtе Univаrsitу оf Есо1оgiса1 Еnginееring), Моsсоw-2003.
69. Шевчук Д., Шевчук В., Кредитование юридических лиц // Финансовая газета. Региональный выпуск, N 17, апрель 2004 г.
70. Шевчук Д.А. Как открыть счет в банке. – М.: Справочник руководителя малого предприятия, 2004 г.
71. В. Шевчук. Д. Шевчук. Лизинг: путь к уменьшению затрат // Коллегия, 9/2004.
72. Шевчук Д.А., Шевчук В.А. Как получить кредит юридическому лицу // Юридическая панорама, 6/2005.
73. Шевчук Д.А., Шевчук В.А. Интернет-банкинг (система Интернет-Банк-Клиент) – система удаленного управления счетами через Интернет // Расчеты и операционная работа в коммерческом банке, 6/2005.
74. Шевчук Д.А., Шевчук В.А. Рrivаtе bаnкing – эксклюзивное обслуживание состоятельных клиентов // Расчеты и операционная работа в коммерческом банке (рус.). – 2005.– № 10.– С.67-70.
75. Д.А. Шевчук, В.А. Шевчук. Как зарегистрировать общество с ограниченной ответственностью. – М.: Услуги и цены, 46/2005.
76. Шевчук Д.А., Шевчук В.А. Индивидуальное банковское обслуживание в Швейцарии (Рrivаtе bаnкing) // Банковское дело (рус.). – 2006.– № 1.– С.58-60.
77. Д.А. Шевчук, В.А. Шевчук. Кредитный консалтинг в России // Дайджест-Финансы, 4 (136)/2006.
78. Д. Шевчук. Кредитный консалтинг // Финансовая газета, 20/2006.
79. Д. Шевчук. Бизнес-план: методика составления // Финансовая газета, 29/2006.
80. Шевчук Д.А. Технологии кредитного консалтинга // Справочник руководителя малого предприятия, 9/2006 г.
81. Шевчук Д.А. Кредитный консалтинг: Нужны деньги? Не вопрос! // Финансовый менеджмент. – 2006. – № 6.
82. Денис ШЕВЧУК: Для особо уважаемых персон. // Банковское дело в Москве, N4(136), 2006.
83. Шевчук Д. Особенности оформления автокредита в банке // Финансовая газета, 25/2007.
84. Шевчук Д. Ипотека – основные требования к документам, залогу, заемщику // Финансовая газета, 28/2007.
85. Д. Шевчук. Кредитование физических лиц для любых целей использования под залог недвижимости, находящейся в собственности заемщика или третьих лиц // Финансовая газета, 32 (816)/2007, 33 (817)/2007.
86. Д. Шевчук. Общие фонды банковского управления и фондовый рынок // Финансовая газета, 39 (823)/2007.
87. Д. Шевчук. Предпринимательство: основные этапы создания организации // Финансовая газета, 41 (825)/2007.
88. Д. Шевчук. Банковские операции с векселями // Финансовая газета, 47 (831)/2007, 48 (832)/2007.
89. Д. Шевчук. Этапы ипотечной сделки // Финансовая газета, 50 (834)/2007.
90. Д. Шевчук. Ипотека – требования к документам, залогу, заемщику // Коллегия, 5/2007.
91. Д. Шевчук. Оформление кредитов физ. лицам для любых целей использования под залог недвижимости, находящейся в собственности заемщика или третьих лиц // Коллегия, 6/2007.
92. Д. Шевчук. Основные этапы создания предпринимательской организации // Коллегия, 9/2007.
93. Д. Шевчук. Особенности налогообложения недвижимости и сделок с ней при использовании оффшорных (нерезидентных) компаний // Коллегия, 10/2007.
94. Д. Шевчук. Страхование банковских вкладов – ответы на вопросы // Коллегия, 11/2007.
95. Д. Шевчук. Финансовые рынки, институты и инструменты // Коллегия, 12/2007.
96. Д. Шевчук. Корпоративные финансы // Коллегия, 1–2/2008.
97. Д. Шевчук. Корпоративные финансы // Финансовая газета, 7 (843)/2008.
98. Шевчук Д.А. Основные этапы создания юридического лица // Право и экономика, 1/2008.
99. Д. Шевчук. Отдельные вопросы страхования банковских вкладов // Финансовая газета, 10 (846)/2008.
100. Шевчук Д.А. Понятие и классификация расчетных правоотношений // Право и экономика, 4/2008.
101. Шевчук В.А., Шевчук Д.А. Особенности безналичных расчетов в электронной форме и нарушений договорных обязательств // Право и экономика, 6/2008.
102. Д. Шевчук. Продажа фирмы // Финансовая газета, 23 (859)/2008.
103. Шевчук Д. Безналичные расчеты в электронной форме // Финансовая газета, 31 (867)-33(868)/2008.
104. Шевчук Д. Учет займа, полученного с помощью векселя // Финансовая газета, 36/2008.
105. Шевчук Д. Страховые отношения // Финансовая газета, 44/2008.
106. Шевчук Д. Ипотечный кредит для покупки квартиры // Финансовая газета, региональный выпуск 30/2008.
107. Шевчук Д. Доверительное управление пенсионными накоплениями // Финансовая газета, региональный выпуск 38/2008.
108. Шевчук Д. Правовая база внешнеторговой деятельности // Финансовая газета, региональный выпуск 39/2008.
109. Шевчук Д. Аренда помещения // Финансовая газета, региональный выпуск, 45/2008.
110. Шевчук Д. Правовое регулирование договорных отношений, связанных с ипотечным креитованием // Право и экономика, 10/2008.
111. Шевчук Д. Ценообразование: цена как экономическая категория // Финансовая газета, региональный выпуск, 47/2008.
112. Шевчук Д. Кредитование бизнеса в условиях финансовой нестабильности // Финансовая газета, 1/2009.
113. Шевчук Д. Подтверждение отдельных периодов трудового стажа на основе свидетельских показаний// Финансовая газета, региональный выпуск, 4/2009.
Интернет-сайты.
114. httр://www.dеnisкrеdit.ru.
115. httр://www.dеnisсrеdit.ru.
116. httр://www.dеnisshеvсhuк.nаrоd.ru.
117. httр://www.sаmооbrаzоvаniе.nаrоd.ru.
118. httр://www.zаосhкurs.nаrоd.ru.
119. httр://www.раvlinо-rus.nаrоd.ru.
120. httр://www.zhеlеznоdоrоzhni.nаrоd.ru.
121. httр://www.соrроrаtеrеsоurсеs.nаrоd.ru.
122. httр://www.mgu-frаnк.nаrоd.ru.
123. httр://www.miigаiк-rus.nаrоd.ru.
Электронные книги.
1. Шевчук Д.А. Бизнес-кредит: технологии получения.
2. Шевчук Д.А. Бухучет, налогообложение, управленческий учет: самоучитель.
3. Шевчук Д.А. Маркетинг: конспект лекций.
4. Шевчук Д.А. Менеджмент: конспект лекций.
5. Шевчук Д.А. Экономическая теория: конспект лекций.
6. Шевчук Д.А. Деньги кредит банки: конспект лекций.
7. Шевчук Д.А. Экономика недвижимости: конспект лекций.
8. Шевчук Д.А. Теория государства и права: конспект лекций.
9. Шевчук Д.А. Банковское дело: конспект лекций.
10. Шевчук Д.А. Банковское право: конспект лекций.
11. Шевчук Д.А. Бюджетирование: самоучитель.
12. Шевчук Д.А. Английский язык: самоучитель.
13. Шевчук Д.А. Реклама и рекламная деятельность: конспект лекций.
14. Шевчук Д.А. История экономических учений: конспект лекций.
15. Шевчук Д.А. Исследование систем управления: конспект лекций.
16. Шевчук Д.А. Философия: конспект лекций.
17. Шевчук Д.А. Стратегический менеджмент.
18. Шевчук Д.А. Оценка недвижимости: конспект лекций.
19. Шевчук Д.А. Ипотечный кредит: как получить квартиру.
20. Шевчук Д.А. Начни свой бизнес: самоучитель.
21. Шевчук Д.А. Свой бизнес: создание собственной фирмы.
22. Шевчук Д.А. Правовое обеспечение предпринимательства.
23. Шевчук Д.А. Кредиты физическим лицам (ипотека, автокредит, нецелевые кредиты).
24. Шевчук Д.А. Покупка дома и участка.
25. Шевчук Д.А. Автокредит: технологии получения.
26. Шевчук Д.А. Бизнес-поанирование: как составить бизнес-план (для кредита, инвесторов и других целей).
27. Шевчук Д.А. Корпоративные финансы.
28. Шевчук Д.А. Мастер продаж. Самоучитель.
29. Шевчук Д.А. Конфликты: как ими управлять (конфликтология).
30. Шевчук Д.А. Журналистика: самоучитель-справочник.
31. Шевчук Д.А. Оффшоры: инструменты налогового планирования и налоговой оптимизации.
32. Шевчук Д.А. Банковские операции.
33. Шевчук Д.А. Макроэкономика: конспект лекций.
34. Шевчук Д.А. Микроэкономика: конспект лекций.
35. Шевчук Д.А. Аудит.
36. Шевчук Д.А. Налоговое планирование для бухгалтера: как законно уменьшить налоги.
37. Шевчук Д.А. Страховые споры.
38. Шевчук Д.А. НЛП. Психолингвистика. Техники убеждения.
39. Шевчук Д.А. Источники финансирования бизнеса.
40. Шевчук Д.А. Организация и финансирование инвестиций.
41. Шевчук Д.А. Экономика организации: конспект лекций.
42. Шевчук Д.А. Деловое общение.
43. Шевчук Д.А. Международный учет (МСФО).
44. Шевчук Д.А. Международный учет (US GААР).
45. Шевчук Д.А. Мировая экономика.
46. Шевчук Д.А. Финансы и кредит.
47. Шевчук Д.А. Учет и операционная техника в банках.
48. Шевчук Д.А. Банковский аудит.
49. Шевчук Д.А. Кредитование малого и среднего бизнеса.
50. Шевчук Д.А. Банковский менеджмент. 100 экз. ответов.
51. Шевчук Д.А. Финансовое право.
52. Шевчук Д.А. Финансовый менеджмент.
53. Шевчук Д.А. Финансы предприятия.
54. Шевчук Д.А. Международные экономические отношения (МЭО).
55. Шевчук Д.А. Инвестиции.
56. Шевчук Д.А. Анализ финансово-хозяйственной деятельности.
57. Шевчук Д.А. Предпринимательское право.
58. Шевчук Д.А. Управление персоналом.
59. Шевчук Д.А. Актерское мастерство: самоучитель-справочник.
60. Шевчук Д.А. Йога для красоты, здоровья и долголетия.
61. Шевчук Д.А. Как играть на российских биржах.
62. Шевчук Д.А. Организация предпринимательской деятельности.
63. Шевчук Д.А. Делопроизводство.
64. Шевчук Д.А. Гражданское право.
Интернет-сайты.
Httр://www.dеnisсrеdit.ru.
Httр://www.dеnisкrеdit.ru.
Httр://www.dеnisshеvсhuк.nаrоd.ru.
Httр://www.intеrfinаnсе.ru.
Httр://www.intеrfinаnсе.infо.
Httр://www.раvlinо-rus.nаrоd.ru.
Httр://www.zhеlеznоdоrоzhni.nаrоd.ru.
Httр://www.соrроrаtеrеsоurсеs.nаrоd.ru.
Httр://www.mgu-frаnк.nаrоd.ru.
Об авторе.
Шевчук Денис Александрович.
Закончил Московский Государственный Университет Геодезии и Картографии (МИИГАиК), Факультет Экономики и Управления Территориями (ФЭУТ), Менеджер (менеджмент организации) и МГУ им. М.В. Ломоносова, Французский Университетский Колледж (Право), Кандидатский минимум по специальности «Финансы, денежное обращение и кредит», ряд специализированных курсов по различным отраслям знаний, постоянно повышает образовательный уровень в разных сферах жизнедеятельности, увлекается хатха-йогой и различными видами спорта.
Автор современных принципов ускоренного качественного изучения и запоминания любых предметов.
При написании работ автору оказали неоценимую помощь: Шевчук Владимир Александрович (три высших образования, опыт руководящей работы в банках, коммерческих и государственных структурах), Шевчук Нина Михайловна (два высших образования, опыт руководящей работы в коммерческих и государственных структурах), Шевчук Александр Львович (два высших образования, имеет большие достижения в научной и практической деятельности).
Автор также пользовался консультациями сотрудников ведущих ВУЗов и организаций г. Москвы и г. Железнодорожный Московской обл. (в т. ч. микрорайон Павлино).
Примечания.
1.
Как правило, дивиденды, объявленные организацией к выплате, не отражаются в составе капитала, а относятся к обязательствам.