Международный учет (МСФО).
Прямой метод (см. Иллюстрацию 5.7).
17. В пунктах 18–25 рассматривается прямой метод.
Первый этап.
18. На первом этапе определяется чистый прирост или уменьшение денежных средств, т. е. разница между денежными средствами на начало и конец года.
Второй этап.
19. На втором этапе определяются чистые денежные средства от операционной деятельности путем пересчета каждого показателя, отражаемого в отчете о прибылях и убытках по методу начисления, в показатель, учтенный по кассовому методу.
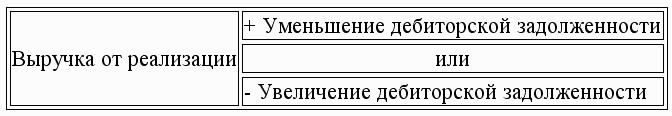
А. Если в отчете о прибылях и убытках выручка отражена в размере $120.000, а прирост дебиторской задолженности за год составил $20,000, то выручка, полученная в денежных средствах, составляет $100,000 ($120,000 – $20,000).
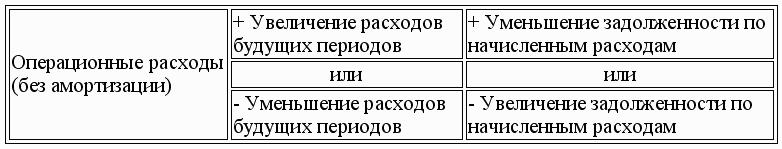
B. Если в отчете о прибылях и убытках отражаются операционные расходы в размере $60,000, а прирост задолженности по начисленным расходам за год составил $12,000, то операционные расходы, произведенные в денежных средствах, составляют $48.000 ($60,000 – $12,000).
20. В разделе «операционная деятельность» отражаются денежные поступления и выплаты только по основным группам, а именно:
А. денежные поступления от (1) продажи товаров и услуг и (2) процентов и дивидендов по ссудам и инвестициям;
B. денежные выплаты по (1) расчетам с поставщиками, (2) расчетам с сотрудниками, (3) операционным расходам, (4) процентам и (5) налогам.
21. Формула расчета денежных поступлений от покупателей и заказчиков выглядит следующим образом:
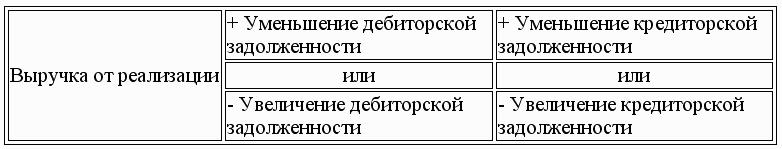
22. Формула расчета денежных выплат но расчетам с поставщиками выглядит следующим образом:
23. Формула расчета денежных выплат по операционным расходам выглядит следующим образом:
24. Формула расчета денежных выплат по налогам на прибыль выглядит следующим образом:
Третий этап.
25. На третьем этапе определяются чистые денежные средства от инвестиционной и финансовой деятельности, главным образом, на основании изменений статей сравнительного бухгалтерского баланса, относящихся к долгосрочным активам и обязательствам, а также исходя из другой информации.