Налоговые преступники эпохи Путина. Кто они?
Таблица 11. Примеры обоснования «неэкономной» покупки.
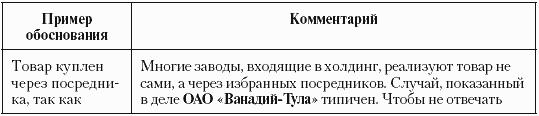

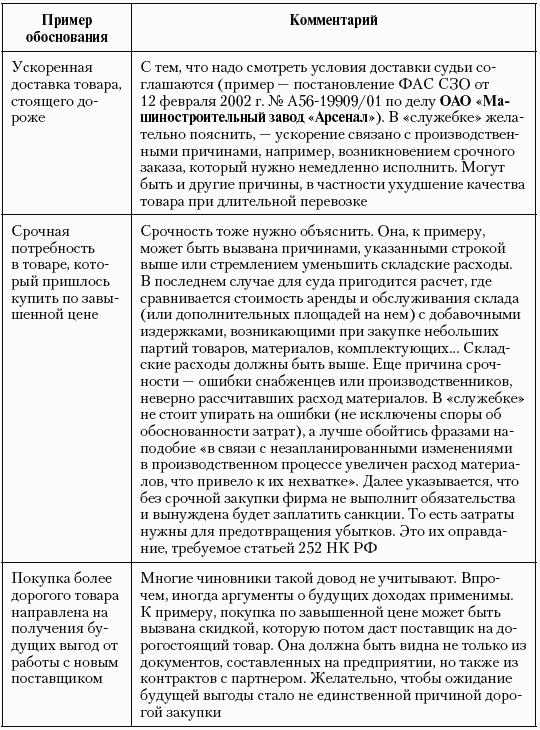
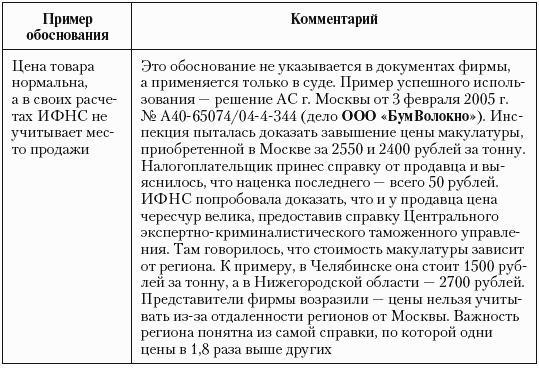
* Аргументы могут быть использованы и при завышении стоимости оплаченных работ и услуг. Желательно, чтобы доводы были подкреплены. Для этого полезны расчеты выгоды от «неэкономной покупки (если бы не она, то возникнут убытки от невыполненных обязательств или упущенная прибыль).
Чиновники проиграли еще из-за самоуверенности. Им очевидно, – десятикратно завышенные цены не соответствуют рыночным. Логичное утверждение, но любая цена, введенная в договоре, признается рыночной, пока не доказано обратное. Так установлено в пункте 1 статьи 40 НК РФ и инспекция обязана собирать доказательства «нерыночности» цены, даже когда она в сто раз отличается от нормальной. Может это абсурд, некоторые арбитры сочтут условие формальным и не станут соблюдать. Тем не менее, требование следует из Налогового кодекса. Так что не стоит паниковать, если контролеры говорят: «по такой цене, что у вас, никто не продает (или не покупает), понятно, что она занижена (завышена)». Может факт и бесспорен, но пусть инспекторы его доказывают. Контролеры часто ошибаются в оценке рыночной. В деле «Ванадий-Тула» они вообще не стали собирать данные о ценах, сообщив только применяемые комбинатом. Поэтому суд решил, что «не показан анализ цен на продукцию». ИФНС проиграла.