Налоговые преступники эпохи Путина. Кто они?
Таблица 18. Победы и поражения крупнейших налогоплательщиков в делах о перечислении налога.
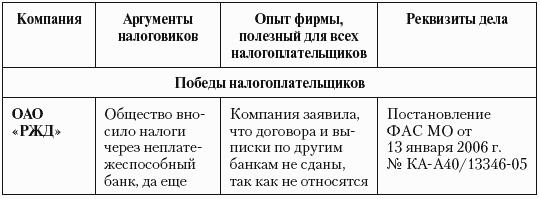


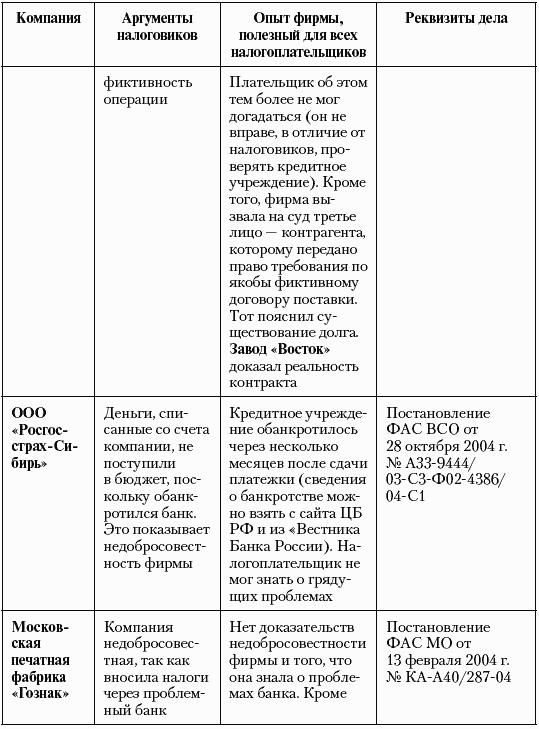


Сложнее мелким и средним компаниям. Зато их опыт интересней и дает несколько полезных выводов. Например, многие инспекторы решили, что налогоплательщик должен сам отслеживать положение банка. Не стоит, в частности, прибегать к услугам тех, о которых появились тревожные сообщения в прессе.
Подобные утверждения – абсурд. КС РФ упомянул только право налоговиков отслеживать ненадежные банки и сообщать о них компаниям. Для плательщиков обязанностей не устанавливалось.
Но это в теории, а на практике лучше немного подстраховаться. Допустим, организации известно о сложном положении банка, но, тем не менее, она переводит через него налоги. Рекомендуем следить за служебными записками сотрудников и иной внутренней документацией – в ней не должно быть упоминаний о трудностях кредитного учреждения. Желательно даже следить, чтобы такой информации не оказалось в газетах и журналах, на которые подписана организация (единичные издания с ненужными сведениями советуем выбросить). Это позволит уверенно говорить, что налогоплательщик не подозревал о банковских неурядицах. Такие ухищрения не годятся, если платежки сданы, когда о крушении банка было широко известно. Здесь фирмы, доказывая отсутствие нарушений, просто ссылаются на статью 45 НК РФ, где говорится только о необходимости денежного обеспечения счета предприятия, а не самой кредитной организации. Многие из подобных дел юрлица выигрывают. Как пример, можно указать решение Арбитражного суда г. Москвы от 19 августа 2005 г. № АЧ0-32481/05-117-299 по делу ОАО «Московский первый часовой завод».
Сталкиваясь с такими решениями, налоговики решили упоминать в суде как можно больше нестандартных фактов в работе организации. Трактуя их, как операции без деловой цели, чиновники пытались доказать недобросовестность. Это часто удавалось, например, в постановлении ФАС ВВО от 17 октября 2005 г. № А29-6949/2004А. Продавец запретил своим клиентам перечислять деньги на счет, с которого списаны налоги, непоступившие в бюджет, – указали инспекторы. Подобный запрет лишних доходов не даст и ясно – компания знала о ненадежности кредитного учреждения. Она могла предположить, что ее налоги не будут перечислены, но, тем не менее, сдала платежки в проблемный банк. Выходит, действовала недобросовестно, – заключили судьи.
Вывод: избегайте письменных приказов о неперечислении денег на определенный счет. Лучше устно сообщить покупателям о смене банковских реквизитов или же оформить на их имя новую первичку с данными реквизитами, уничтожив старую.
Партнеры могут не прислушаться к устным доводам или не сменить первичку. Но и тут остается легальный способ ограничить поступление средств на счет. Он следует из постановления ФАС МО от 27 декабря 2004 г. № КА-АЧ0/12290-04. Предприятие, имеющее несколько счетов, может установить, что каждый из них используется для определенных сделок или для расчета с контрагентами. Сделки и контрагенты подбираются так, чтобы перечисления на счет в проблемном банке стали минимальны. К примеру, туда могут зачисляться доходы от реализации услуг, если это незначительный вид деятельности. Создав такую классификацию, надо объяснить, что она нужна для управленческого учета и контроля и поможет быстрее обрабатывать платежи, анализировать их, определять наиболее выгодную деятельность. Все это указывается в служебной записке, поданной финансовым директором на имя руководителя, который утверждает приказ о распределении платежей. Исполняя его, бухгалтерия или расчетный отдел сообщают партнерам о смене счета, направляя большую часть платежей в обход проблемного банка.
Рассказанное абзацем выше – это опыт налогоплательщиков. Использовать его или нет – каждый решает сам, обычно такие схемы применяют в крайних случаях. Они рискованны и, скорее всего, реальность уплаты налогов придется доказывать в арбитраже, где все зависит от того, насколько обоснованны действия фирмы и поверят ли судьи предъявленным документам. В последнее время они все тщательнее анализируют обстоятельства, трактуя многое не в пользу предприятия.
Арбитрам помогает письмо ФНС России от 27 апреля 2006 г. № ММ-6-06/450@. В нем сообщается, что налоговики не могут сами отзывать платежные поручения, сданные в проблемные банки. Чиновники лишь рекомендуют налогоплательщикам отзывать такие поручения. К рекомендациям можно не прислушиваться и потом доказать в суде, что налог уплачен. Но этих случаев мало. Обычно налогоплательщиков, игнорирующих предписание ИФНС, признают недобросовестными.