Повышение финансовой грамотности населения: международный опыт и российская практика.
...
И все-таки, почему финансовое образование?
«Семьи с различным уровнем доходов имеют схожие цели.
Им необходима пища на столе, образование для детей, свое жилье, кроме того, все они строят планы на будущее. Быть малоимущим – значит иметь недостаточно средств на достижение этих целей. Для того, чтобы отложить даже незначительную сумму, малоимущим приходится быть не только очень экономными, но и располагать информацией о том, как наиболее правильно распорядиться деньгами. Именно финансовое образование предлагает им инструменты и открывает возможности для этого.
Потребность в таких инструментах становится все более острой по мере развития индустрии, сопровождающегося быстрым ростом количества поставщика услуг и разнообразием ассортимента продуктов. Реагируя на потребности жизненных циклов и давление рынка, с которым сталкиваются семьи с низким доходом, микрофинансовые продукты в настоящее время включают в себя жилищные кредиты и кредиты на обучение, текущие и срочные сберегательные счета, денежные переводы и страхование. Однако клиенты зачастую не понимают этих новых возможностей и не используют их себе во благо. Чтобы сравнить различные варианты и выбрать наиболее подходящие продукты, клиенты должны понимать, чем они друг от друга отличаются, как рассчитать и сравнить их стоимость и как определить, что они могут себе позволить».
Мiсrоfinаnсе Орроrtunitеs.
(www.miсrоfinаnсе.орроrtunitеs.оrg).
Финансовое образование малоимущих направлено на обучение навыкам правильного обращения с деньгами в отношении заработков, затрат, сбережений и кредитования. Это позволяет грамотно разбираться в различных вариантах финансовых услуг, лучше распорядиться доступными ресурсами и повысить свое благосостояние. Организации «Микрофинансовые возможности» и «Свобода от голода» использовали результаты исследования рынка для разработки практического руководства, состоящего из пяти отдельных модулей. Затем был написан учебник по ФО, предназначенный для семей с низкими доходами в развивающихся странах. И в конечном итоге указанные организации провели пилотные программы в нескольких странах.
В процессе разработки учебника «Финансовое образование для малоимущих» в качестве партнеров были привлечены еще несколько организаций [69] .
Для каждого из пяти модулей в учебнике предлагаются:
• краткое содержание, в котором приводятся описание темы модуля;
• справочник инструктора с пошаговыми рекомендациями по проведению учебных сессий модуля;
• руководство по подготовке инструкторов (РПИ) по финансовому образованию. Инструкторы смогут использовать различные компоненты учебника для того, чтобы адаптировать эти материалы к потребностям своих клиентов.
Компоненты учебника представлены на рис. 2.3.
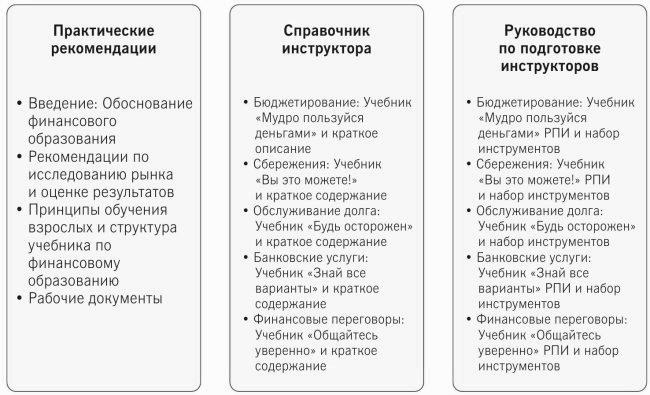
Рис. 2.3.
Компоненты учебника «Финансовое образование для малоимущих».
2.4.2. Финансовое образование для населения с низкими доходами в Польше [70]
В качестве одного из пилотных проектов компаний Мiсrоfinаnсе Орроrtunitiеs [71] и Frееdоm frоm Нungеr при поддержке Сitigrоuр Fоundаtiоn в Польше при участии Микрофинансового центра Центральной и Восточной Европы был осуществлен образовательный проект «Планируй свое будущее». Проект продемонстрировал значительный потенциал в обучении малоимущих семей управлению финансами. По-еле пилотирования программы материалы были переведены на английский, русский и сербо-хорватский языки.