Практический аудит.
Основной этап.
На данном этапе проводится углубленная проверка правильности формирования постоянных и временных разниц.
Под постоянными разницами понимаются доходы и расходы:
– формирующие бухгалтерскую прибыль (убыток) отчетного периода, но не учитываемые при определении налоговой базы по налогу на прибыль как отчетного, так и последующих отчетных периодов;
– учитываемые при определении налоговой базы по налогу на прибыль отчетного периода, но не признаваемые для целей бухгалтерского учета доходами и расходами как отчетного, так и последующих отчетных периодов;
При этом аудитор должен учитывать, что постоянные разницы возникают в результате:
– превышения фактических расходов, учитываемых при формировании бухгалтерской прибыли (убытка), над расходами, принимаемыми для целей налогообложения, по которым предусмотрены ограничения по расходам;
– непризнания для целей налогообложения расходов, связанных с передачей на безвозмездной основе имущества (товаров, работ, услуг), в сумме стоимости имущества (товаров, работ, услуг) и расходов, связанных с этой передачей;
– образования убытка, перенесенного на будущее, который по истечении определенного времени согласно законодательству Российской Федерации о налогах и сборах уже не может быть принят в целях налогообложения как в отчетном, так и в последующих отчетных периодах.
В налоговом учете существует ряд расходов, которые не учитываются при налогообложении (ст. 270 НК РФ). К ним относятся, например, материальная помощь, оказываемая сотрудникам, финансовая поддержка собственных общественных или социальных учреждений, расходы на проведение праздничных мероприятий, приобретение товаров (работ, услуг), не связанных с производством.
Кроме того, есть расходы, которые нормируются в налоговом учете, а в бухгалтерском учете могут быть приняты без ограничения. Так, с 1 января 2006 г. расходы на рекламу могут быть учтены в размере, не превышающем 1 % выручки; представительские расходы – в размере, не превышающем 4 % расходов на оплату труда; расходы на НИОКР, которые не дали положительного результата, могут учитываться в течение трех лет.
Постоянная разница возникает также в случае, если в налоговом учете формируются какие-либо резервы и по итогам отчетного периода суммы неиспользованных резервов включаются в состав прочих доходов. В бухгалтерском учете формирование таких резервов не предусмотрено. В этом случае при формировании резерва в налоговом учете возникают расходы, которые не учитываются в бухгалтерском учете, а при включении суммы неиспользованного резерва в прочие доходы в налоговом учете появляются доходы, которые не учитываются в бухгалтерском учете.
В бухгалтерском учете существуют доходы, не учитываемые при расчете налога на прибыль, к которым, в частности, относятся:
– доходы в виде сумм процентов, полученных в соответствии с требованиями ст. 78, 79, 176 и 203 НК РФ из бюджета (внебюджетного фонда) согласно подп. 12 п. 1 ст. 251 НК РФ;
– доходы в виде сумм кредиторской задолженности налогоплательщика по уплате налогов и сборов перед бюджетами разных уровней, списанных или уменьшенных в соответствии с законодательством Российской Федерации или по решению Правительства РФ (подп. 21 п. 1 ст. 251 НК РФ);
– доходы прошлых лет, выявленные в отчетном периоде (в бухгалтерском учете доходы прошлых лет отражаются в текущем периоде; организации необходимо представить уточненную налоговую декларацию);
– доходы, связанные с доначислением налога на прибыль при реализации по ценам ниже рыночных (в случае отклонения цены сделки от рыночной более чем на 20 %, в бухгалтерском учете организация не учитывает такие отклонения; в налоговом учете организация должна доначислить налог на прибыль и НДС).
Таким образом, если в организации возникли постоянные разницы и налоговая прибыль больше бухгалтерской, то аудитор должен проверить, произведена ли запись:
Дебет 99 «Прибыли и убытки», субсчет «Постоянный налоговый актив», субсчет «Постоянное налоговое обязательство» – Кредит 68 «Расчеты по налогам и сборам», субсчет «Расчеты по налогу на прибыль»– начислен налог на прибыль в части постоянного налогового обязательства.
Если налоговая прибыль меньше бухгалтерской, то аудитор должен проверить наличие записи:
Дебет 68 «Расчеты по налогам и сборам», субсчет «Расчеты по налогу на прибыль» – Кредит 99 «Прибыли и убытки», субсчет «Постоянный налоговый актив» – начислен постоянный налоговый актив.
По окончании проверки формирования постоянных разниц аудитор проверяет правильность формирования временных разниц, т. е. сумм, которые в бухгалтерском и налоговом учете признаются в разные периоды (п. 8 ПБУ 18/02). Разделяют вычитаемые и налогооблагаемые «временные разницы».
Вычитаемые временные разницы (ВВР) возникают, если расходы в бухгалтерском учете признают раньше, а доходы – позже, чем в налоговом учете.
Такие ситуации могут возникать, в частности, если:
– сумма начисленных расходов (например, амортизационных отчислений) в бухгалтерском учете больше, чем в налоговом;
– убыток прошлого периода не был использован в этом году и перенесен на будущее;
– в текущем году произошла переплата налога на прибыль и его засчитывают в счет будущих платежей;
– способы начисления амортизации в бухгалтерском и налоговом учете различаются;
– способы списания товаров и материалов в производство в бухгалтерском и налоговом учете различаются.
Такие ВВР приводят к образованию отложенного налога на прибыль, который ведет к уменьшению суммы налога на прибыль в будущих отчетных периодах. Аудитор должен проверить, правильно ли формируется отложенный налоговый актив (ОНА), т. е. произведение вычитаемой временной разницы, умноженной на ставку налога на прибыль.
Временные разницы учитываются на счете 09 «Отложенный налоговый актив» в корреспонденции с кредитом счета 68, субсчет «Расчеты по налогу на прибыль», и организация должна признавать ОНА в том отчетном периоде, когда возникают ВВР, если есть вероятность получения в будущем налогооблагаемой прибыли. Далее по мере уменьшения или полного погашения ВВР сумма ОНА будет уменьшаться или полностью погашаться.
Аудитор должен проверить правильность следующей записи в регистрах бухгалтерского учета, а именно по дебету счета 68, субсчет «Расчеты по налогу на прибыль» и кредиту счета 09 «Отложенные налоговые активы», и установить, уменьшены (списаны) ли суммы ОНА, приходящиеся на ВВР.
Допустим, что объект, по которому образуется ОНА, может выбывать в связи с его продажей, ликвидацией или безвозмездной передачей иному собственнику. Если налог на прибыль будущих отчетных периодов уже не может быть уменьшен на сумму ОНА, то по данному объекту должна быть произведена запись:
Дебет 99 «Прибыли и убытки» – Кредит 09 «Отложенные налоговые активы» – списана сумма отложенного налогового актива в связи с выбытием объекта, по которому он был начислен.
Далее необходимо приступить к проверке правильности формирования налогооблагаемых временных разниц (НВР), которые возникают, если расходы в бухгалтерском учете признают позже, чем в налоговом, а доходы – раньше. Это приводит к тому, что в отчетном периоде налогооблагаемая прибыль оказывается меньше бухгалтерской. Однако в следующих периодах ситуация может измениться и бухгалтерская прибыль может стать меньше налоговой.
НВР могут возникать, например, если сумма начисленных расходов в бухгалтерском учете меньше, чем в налоговом. НВР определяются так же, как и вычитаемые, но имеют противоположный знак.
Произведение НВР на ставку налога на прибыль называется отложенным налоговым обязательством (ОНО).
Аудитор должен проверить правильность формирования следующих записей в регистрах бухгалтерского учета:
• Дебет 68 «Расчеты по налогам и сборам» – Кредит 77 «Отложенные налоговые обязательства» – отражено отложенное налоговое обязательство, уменьшающее величину условного расхода (дохода) отчетного периода;
• Дебет 77 «Отложенные налоговые обязательства» – Кредит 68 «Расчеты по налогам и сборам», – отражено уменьшение или полное погашение ОНО за счет начислений налога на прибыль отчетного периода;
• Дебет 77 «Отложенные налоговые обязательства» – Кредит 99 «Прибыли и убытки» – списано ОНО при выбытии объекта актива или вида обязательства, по которому оно было начислено.
После проверки правильности образования всех видов разниц аудитор должен проверить формирование текущего налога на прибыль (текущего налогового убытка). Необходимо сопоставить величину условного дохода/расхода и его корректировок на суммы постоянных налоговых обязательств, отложенных налоговых активов (ОНА) и обязательств отчетного периода с величиной налога на прибыль, отраженной в декларации по налогу на прибыль организации и подлежащей уплате в бюджет за отчетный период.
В некоторых случаях ОНА и ОНО должны быть списаны на счета прибылей и убытков. В связи с этим желательно в пояснительной записке или отчете о прибылях и убытках показать отдельно позиции ОНА и ОНО, оказавшие влияние на счета 68 «Расчеты по налогам и сборам» и 99 «Прибыли и убытки».
Аудитор должен проверить, как раскрыта информация в бухгалтерской отчетности об отложенных налоговых активах и обязательствах. В бухгалтерском балансе для отражения величины ОНА предусмотрена специальная строка 145, а для отражения величины ОНО – строка 515. Однако допускается отражение в бухгалтерском балансе свернутой суммы ОНА и ОНО в том случае, когда в организации одновременно существуют и ОНА, и ОНО, а также учет этой суммы при расчете налога на прибыль.
В отчете о прибылях и убытках отражается справочно сумма постоянных налоговых обязательств (активов) (п. 24 ПБУ 18/02).
Текущий налог на прибыль отражается по строке 150 рекомендованной Минфином России формы отчета о прибылях и убытках (показатель отражается в круглых скобках).
Текущий налог на прибыль исчисляется по формуле:
Чистый убыток (прибыль) исчисляется по формуле:
В приложении 14.1 приведены три таблицы (процедуры 1–3), которые рекомендуется заполнить при проведении аудиторских процедур формирования информации о налоге на прибыль. Таким образом, значения чистого убытка (прибыли) в бухгалтерском балансе и в отчете о прибылях и убытках должны совпадать.
Аудитор должен проверить, как в пояснительной записке к бухгалтерскому балансу раскрыта трансформация условного расхода (дохода) по налогу на прибыль в текущий налог на прибыль (текущий налоговый убыток), т. е. пояснить суммы:
– условного расхода (дохода) по налогу на прибыль;
– постоянных и временных разниц, возникших в отчетном и прошлом отчетном периодах, что повлекло корректирование условного дохода (расхода);
– постоянного налогового обязательства, отложенных налоговых активов и обязательств;
– отложенных налоговых активов и обязательств, списанных за счет прибылей и убытков в связи с выбытием актива или обязательства, а также причины изменений налоговых ставок по сравнению с предыдущим отчетным периодом.
Основные виды нарушений, которые могут быть выявлены в результате проведения аудита применения ПБУ 18/02:
– в организации не ведется аналитический учет отложенных активов и обязательств;
– неправильно формируется стоимость отложенных активов и обязательств и др.
Заключительный этап.
По окончании работ аудитор формирует мнение по результатам проверки данного участка учета, составляет пакет рабочих документов, формулирует часть аудиторского отчета, относящуюся к области проверки, и представляет его совместно с рабочей документацией (приложение 14.1) руководителю проверки.
Приложение 14.1.
Процедуры аудита применения ПБУ 18/02.
Процедура 1. Сопоставление данных бухгалтерского и налогового учета в части доходов.
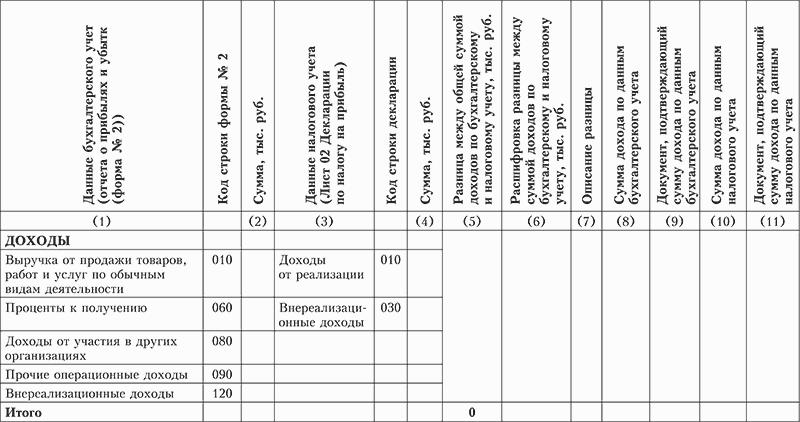
Процедура 2. Сопоставление данных бухгалтерского и налогового учета в части доходов.

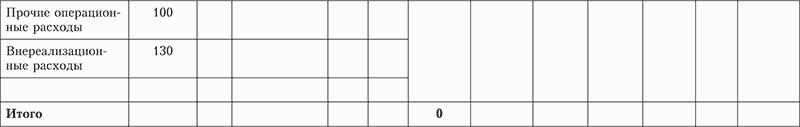
Процедура 3. Проверка правильности заполнения отчета о прибылях и убытках.

Глава 15. Аудит финансовых результатов и распределения прибыли.
Изучив эту главу, вы узнаете:
– цели и задачи аудита финансовых результатов и распределения прибыли;
– перечень основных документов, на основании которых производится аудит финансовых результатов и распределения прибыли;
– последовательность работ при проверке финансовых результатов и распределении прибыли;
– основные виды нарушений, которые могут быть выявлены в результате проведения аудита финансовых результатов и распределения прибыли.
Целью аудита финансовых результатов и распределения прибыли является выражение мнения о достоверности отражения в учете и отчетности прибылей и убытков предприятия, законности распределения и использования прибыли, остающейся в распоряжении предприятия после налогообложения.
Задачами аудита финансовых результатов и распределения прибыли являются анализ и установление:
– правильности определения и отражения в учете прибыли (убытков) от продаж товаров, продукции, работ, услуг;
– правильности учета прочих доходов и расходов;
– правомерности и обоснованности распределения чистой прибыли.
Основные нормативные документы:
• Федеральный закон от 21.11.1996 № 129-ФЗ «О бухгалтерском учете»;
• Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное приказом Минфина России от 29.07.1998 № 34н;
• План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению, утвержденные приказом Минфина России от 31.10.2000 № 94н;
• Положение по бухгалтерскому учету «Доходы организации» ПБУ 9/99, утвержденное приказом Минфина России от 06.05.1999 № 32н;
• Положение по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденное приказом Минфина России от 06.05.1999 № 33н;
• приказ Минфина РФ от 22.07.2003 № 67н «О формах бухгалтерской отчетности организаций».
Предоставляемые аудитору документы: учредительные документы, протоколы собраний учредителей, приказы, распоряжения, накладные (акты выполненных работ), отчеты кассира с приложенными первичными документами (приходные и расходные кассовые ордера, платежные ведомости, квитанции и др.), выписки банков по рублевым и валютным счетам с приложенными первичными документами (счета, платежные поручения, авизо и др.), учетные регистры (журналы-ордера № 11,15 ведомости и машинограммы) по счетам 50, 51, 68, 76, 84, 90, 91, 96, 99 и др., главная книга, форма № 2 «Отчет о прибылях и убытках».
Работы при проведении аудита финансовых результатов и распределения прибыли можно разделить на три последовательных этапа: ознакомительный, основной и заключительный.
Ознакомительный этап.
Основной задачей аудита финансовых результатов и распределения прибыли является установление правильности определения и отражения в учете прибыли (убытков) от продаж товаров, продукции, работ, услуг. Аудитору следует проверить заключительные записи по итогам отчетного года по счету 90 «Продажи». Необходимо проверить, как закрывается финансовый результат от обычных видов деятельности, т. е. перенесено ли сальдо по счету 90 «Продажи» на счет 99 «Прибыли и убытки».
Необходимо уделить внимание проверке реформации годового баланса. Для этих целей следует использовать следующие счета: 90 «Продажи», 91 «Прочие доходы и расходы» и 99 «Прибыли и убытки».
Поскольку реформация баланса заключается в закрытии счетов 90 «Продажи» и 91 «Прочие доходы и расходы», то необходимо установить, произведены ли организацией заключительные записи по итогам года:
Дебет 91 «Прочие доходы и расходы», субсчет 9 «Сальдо прочих доходов и расходов» – Кредит 99 «Прибыли и убытки» (что означает прибыль);
Дебет 99 «Прибыли и убытки» – Кредит 91 «Прочие доходы и расходы», субсчет 9 «Сальдо прочих доходов и расходов» (что означает убыток).
На втором этапе реформации баланса надо проверить закрытие счета 99 «Прибыли и убытки». Сальдо счета 99 «Прибыли и убытки», равное чистой прибыли (или убытку) текущего года, должно быть перенесено на счет 84 «Нераспределенная прибыль (непокрытый убыток)».
Основным изменением в порядке составления отчета о прибылях и убытках (форма № 2) за 2006 г. является то, что отменены строки 120 «Внереализационные доходы» и 130 «Внереализационные расходы». Строка 090 «Прочие операционные доходы» теперь называется иначе – «Прочие доходы». Новое название строки 100 – «Прочие расходы». Изменения были внесены на основании приказа Минфина России от 18.09.2006 № 115н.
Основной этап.
На основном этапе аудитор, используя метод прослеживания, обобщает результаты процедур, выполненных на ознакомительном этапе, и оценивает влияние выявленных отклонений на следующие показатели формы № 2 «Отчет о прибылях и убытках»: выручка, себестоимость, валовая прибыль, коммерческие расходы, управленческие расходы, прибыль (убыток) от продаж.
После этого следует приступить к изучению операций, в результате которых формируются прочие доходы и расходы. Обобщая результаты влияния отклонений по операциям, связанным с выбытием основных средств, нематериальных активов и другого имущества, аудиторам необходимо откорректировать показатели прочих операционных доходов и прочих операционных расходов.
Чтобы выяснить обоснованность отражения в учете соответствующих доходов и расходов, аудиторам сначала следует изучить различные документы, удостоверяющие факт их возникновения и величину.
Перечень первичных документов, на основании которых аудитор должен проверить правомерность отражения различных видов прочих доходов (расходов), приведен в табл. 15.1.
Таблица 15.1. Первичные документы, подтверждающие правомерность отражения различных видов прочих доходов и расходов.
1.
Прочие доходы и прочие расходы.
Расходы на содержание законсервированных производственных мощностей.
Первичный документ.
Приказ руководителя предприятия, определяющий перечень консервируемых объектов, причины консервации, состав и размеры затрат, источники финансирования, сметы затрат на содержание законсервированных мощностей, первичные документы по оформлению расходов (ведомости начисленной заработной платы, платежные поручения, акты приемки-передачи и др.).
2.
Прочие доходы и прочие расходы.
Потери от стихийных бедствий, пожаров, аварий, хищений и других чрезвычайных событий.
Первичный документ.
Акты, удостоверяющие такое событие и подписанные руководителем предприятия, незаинтересованными лицами и специалистами (пожарные, ГИБДД и др.), расчет бухгалтерии (сметой) понесенных убытков, заключение эксперта о возможности восстановления испорченного имущества, решение суда об установлении виновного лица и присуждении ему оплаты убытков, платежные поручения на суммы возмещения убытков и др.
3.
Прочие доходы и прочие расходы.
Затраты по аннулированным производственным заказам, не давшим продукции.
Первичный документ.
Договор купли-продажи, поставки продукции, счета, платежные поручения, накладные, акты сдачи-приемки выполненных работ, соглашения, протоколы о расторжении договора и др.
4.
Прочие доходы и прочие расходы.
Списание дебиторской задолженности с истекшим сроком исковой давности.
Первичный документ.
Договор купли-продажи, договор поставки продукции, банковские документы, подтверждающие перечисление денежных средств поставщику, счета-фактуры, накладные на отгруженную продукцию.
5.
Прочие доходы и прочие расходы.
Обоснованность создания резерва сомнительных долгов.
Первичный документ.
Договор купли-продажи, договор поставки продукции, накладные на отгрузку продукции, акты сдачи-приемки выполненных работ, акт инвентаризации дебиторской задолженности, акт сверки расчетов между дебитором и кредитором, решение арбитражного суда о признании предприятия-дебитора банкротом, выписка из Российского государственного реестра юридических лиц о ликвидации предприятия-дебитора, решение суда об отказе в иске к дебитору, справка органов МВД о невозможности розыска дебитора.
6.
Прочие доходы и прочие расходы.
Размеры понесенных судебных издержек и арбитражных расходов.
Первичный документ.
Решение суда, платежное поручение.
После этого аудиторы приступают к проверке правильности формирования и использования различных фондов и резервов, создаваемых на предприятии. Эта проверка заключается в тщательном изучении отдельных положений учредительных документов, решений собраний учредителей (собственников), учетной политики. В документах должны быть раскрыты источники формирования и использования таких фондов и резервов.
Затем аудиторы изучают фактический порядок распределения прибыли, оставшейся в распоряжении предприятия после налогообложения, и его соответствие порядку, сформулированному в учредительных документах, учетной политике.
На основании протоколов заседаний общего собрания, учредителей, смет аудиторы проверяют обоснованность расходования средств нераспределенной прибыли, правильность отражения данных операций по счету 84 «Нераспределенная прибыль (непокрытый убыток)».
Выявленные ошибки и нарушения аудиторы регистрируют в рабочих документах и определяют их количественное влияние на показатели бухгалтерской отчетности.
Основные виды нарушений, которые могут быть выявлены в результате проведения аудита финансовых результатов и распределения прибыли:
• нарушения порядка составления формы № 2 «Отчет о прибылях и убытках» в части занижения или завышения показателей, участвующих при формировании отчета;
• неверное отнесение доходов в составе прочих доходов;
• неверное отнесение расходов в составе прочих расходов;
• неправомерное использование прибыли отчетного года;
• неверная корреспонденция счетов при отражении прочих доходов и расходов;
• неверная корреспонденция счетов при отражении некоторых расходов за счет собственных источников через счет 84 «Нераспределенная прибыль (непокрытый убыток)».
Заключительный этап.
По окончании работ аудитор формирует мнение по результатам проверки данного участка учета, составляет пакет рабочих документов, формулирует часть аудиторского отчета, относящуюся к области проверки, и представляет его совместно с рабочей документацией руководителю проверки.
Глава 16. Аудит учредительных документов и операций с капиталом.
Изучив эту главу, вы узнаете:
– цели и задачи аудита учредительных документов и операций с капиталом;
– перечень основных документов, на основании которых производится аудит учредительных документов и операций с капиталом;
– последовательность работ при проверке учредительных документов и операций с капиталом;
– основные виды нарушений, которые могут быть выявлены в результате проведения аудита учредительных документов и операций с капиталом.
Целью аудита учредительных документов и операций с капиталом является установление соответствия учредительных документов организации нормам действующего законодательства, правильности формирования (изменения) капитала.
Задачами аудита учредительных документов и операций с капиталом являются:
– изучение статуса юридического лица организации, сферы деятельности и права его функционирования;
– наличие лицензий по видам деятельности;
– проверка порядка формирования (изменения) капитала и изучение его структуры.
Основные нормативные документы:
• Федеральный закон от 21.11.1996 № 129-ФЗ «О бухгалтерском учете»;
• Гражданский кодекс Российской Федерации;
• Федеральный закон от 26.12.1995 № 208-ФЗ «Об акционерных обществах»;
• Федеральный закон от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»;
• Федеральный закон от 08.08.2001 № 128-ФЗ «О лицензировании отдельных видов деятельности»;
• Федеральный закон от 08.08.2001 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей»;
• План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению, утвержденные приказом Минфина России от 31.10.2000 № 94н;
• приказ Минфина России от 22.07.2003 № 67н «О формах бухгалтерской отчетности организаций».
Предоставляемые аудитору документы: устав, учредительный договор, свидетельство о государственной регистрации, документы, связанные с приватизацией и акционированием организаций, находившихся в собственности государства, субъектов Российской Федерации, общественных организаций, колхозов, протоколы собраний учредителей (акционеров), акты приема-передачи акций, акты оценки имущества, внесенного в счет оплаты акций (долей уставного капитала), бухгалтерский баланс (форма № 1), отчет об изменении капитала (форма № 3), главная книга или оборотно-сальдовая ведомость, регистры бухгалтерского учета по счетам 80 «Уставный капитал», 81 «Собственные акции (доли)», 83 «Добавочный капитал», 82 «Резервный капитал», 84 «Нераспределенная прибыль (непокрытый убыток)», 75 «Расчеты с учредителями».
Работы при проведении аудита учредительных документов и операций с капиталом можно разделить на три последовательных этапа: ознакомительный, основной и заключительный.
Ознакомительный этап.
Основной задачей аудита учредительных документов и операций с капиталом является подтверждение информации о капитале в финансовой отчетности. Аудитору необходимо изучить весь комплект представленной бухгалтерской отчетности, а именно установить, что:
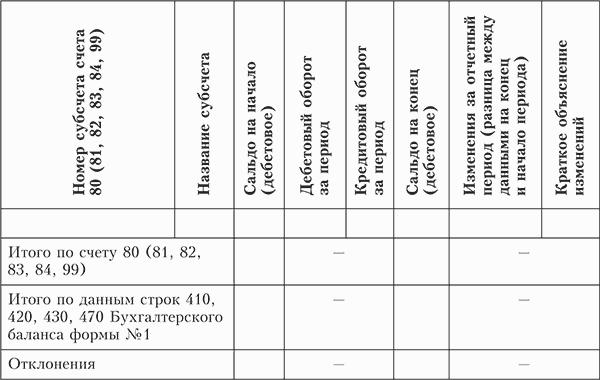
– данные об остатках на счетах учета капитала на начало и конец отчетного периода, указанные в оборотно-сальдовой ведомости или главной книге, соответствуют данным, указанным по строкам 410 «Уставный капитал», 420 «Добавочный капитал», 430 «Резервный капитал», 470 «Нераспределенная прибыль» Бухгалтерского баланса (форма № 1). Пример оформления процедуры приведен в приложении 16.1 (процедура 1);
– данные об остатках на счетах учета капитала на начало и конец отчетного периода, указанные в оборотно-сальдовой ведомости или главной книге, соответствуют данным, указанным в отчете об изменении капитала (форма № 3).
На ознакомительном этапе аудитор проверяет соответствие учредительных документов требованиям законодательства.
Необходимо установить, содержатся ли в уставе организации положения, отвечающие требованиям, приведенным в табл. 16.1.
Таблица 16.1. Содержание учредительных документов.
Для акционерных обществ.
Полное и сокращенное фирменное наименование АО.
Место нахождения АО.
Тип АО (открытое или закрытое).
Количество, номинальная стоимость, категории акций и типы привилегированных акций.
Права владельцев акций каждой категории (типа).
Размер уставного капитала.
Структура и компетенция органов управления АО и порядок принятия ими решений.
Порядок подготовки и проведения общего собрания акционеров, в том числе:
– перечень вопросов, для решения которых необходимо квалифицированное большинство голосов или единогласие;
– сведения о филиалах и представительствах;
– сведения об использовании в отношении АО специального права на участие РФ, субъекта РФ или муниципального образования в управлении АО («золотая акция»).
Иные положения, предусмотренные федеральными законами.
Наличие устава ограничено на количество акций, их суммарную номинальную стоимость, а также максимальное число голосов, предоставляемых одному акционеру.
Предоставление акционеру по его требованию копии устава.
Предоставление любому заинтересованному лицу возможности ознакомления с уставом.
Внесение изменений и дополнений в устав.
Составление уставного капитала АО из номинальной стоимости акций, приобретенных акционерами, и определение минимального размера имущества АО, гарантирующего интересы его кредиторов.
Размещение среди учредителей всех акций при учреждении АО.
Регистрация держателей именных акций АО в специальном реестре.
Количество и номинал размещаемых акций, права, предоставляемые этими акциями, определенные уставом АО.
Минимальный размер уставного капитала:
– для ОАО – 1000 МРОТ на дату регистрации общества.
– для ЗАО – 100 МРОТ на дату регистрации общества.
Для обществ с ограниченной ответственностью.
Полное и сокращенное фирменное наименование общества.
Сведения о месте нахождения общества.
Сведения о составе и компетенции органов управления общества, порядке принятия решения.
Сведения о размере уставного капитала.
Сведения о размере и номинальной стоимости доли каждого участника общества.
Сведения о порядке отчуждения долей (части долей).
Сведения о порядке хранения документов общества и предоставления информации участникам и другим лицам.
Иные положения, не противоречащие федеральным законам.
Основной этап.
Изучая виды деятельности, осуществляемые предприятием, аудиторы должны установить их соответствие видам деятельности, которые зафиксированы в уставе. Необходимо также проверить наличие всех лицензий.
Аудитору следует убедиться, что изменение (уменьшение, увеличение) уставного капитала акционерного общества, общества с ограниченной ответственностью произошло в соответствии с правилами и требованиями, изложенными в табл. 16.2.
Аудитору необходимо проверить, соответствует ли сальдо по счету 80 «Уставный капитал» размеру уставного капитала, зафиксированному в учредительных документах организации, производятся ли записи по счету 80 при формировании уставного капитала, а также в случаях увеличения и уменьшения капитала (после внесения соответствующих изменений в учредительные документы организации). После государственной регистрации организации ее уставный капитал в размере суммы вкладов учредителей (участников), предусмотренных учредительными документами, отражается по кредиту счета 80 в корреспонденции со счетом 75 «Расчеты с учредителями». Фактическое поступление вкладов учредителей проводится по кредиту счета 75 в корреспонденции со счетами учета денежных средств и других ценностей. Аналитический учет по счету 80 должен быть организован таким образом, чтобы обеспечивать формирование информации по учредителям организации, стадиям формирования капитала и видам акций.
Необходимо проверить, предназначен ли счет 75 для обобщения информации о всех видах расчетов с учредителями (участниками) организации (акционерами акционерного общества, участниками полного товарищества, членами кооператива и т. п.): по вкладам в уставный (складочный) капитал организации, по выплате доходов (дивидендов) и др.
Аналитический учет по счету 75 должен вестись по каждому учредителю (участнику), кроме учета расчетов с акционерами – собственниками акций на предъявителя в акционерных обществах. Учет расчетов с учредителями (участниками) в рамках группы взаимосвязанных организаций, о деятельности которой составляется сводная бухгалтерская отчетность, ведется на счете 75 обособленно.
При фактическом поступлении сумм вкладов учредителей в виде денежных средств должны быть произведены записи по кредиту счета 75 в корреспонденции со счетами учета денежных средств.
Таблица 16.2. Правила изменения уставного капитала.
Для акционерных обществ.
Решение об уменьшении уставного капитала должно быть принято общим собранием:
– путем уменьшения номинальной стоимости акций;
– путем приобретения и погашения стоимости акций части акций (если предусмотрено уставом).
Уставный капитал не должен стать меньше минимального размера, определенного на дату:
– представления документов для госрегистрации изменений устава;
– государственной регистрации АО, если общество обязано в соответствии с Законом об АО уменьшить уставный капитал.
В течение 30 дней с даты принятия решения общество обязано уведомить кредиторов об изменении уставного капитала и сообщение о принятом решении опубликовать в издании, предназначенном для публикации данных о госрегистрации.
Кредиторы вправе в течение 30 дней с момента получения уведомления или с даты опубликования сообщения письменно потребовать досрочного прекращения или исполнения обязательств и возмещения убытков.
Увеличение уставного капитала АО может произойти:
– путем увеличения номинальной стоимости акций;
– путем размещения дополнительных акций номинальной стоимости в пределах количества объявленных акций, установленного уставом (может осуществляться за счет имущества АО).
Решение об увеличении уставного капитала АО принимает общее собрание акционеров большинством голосов владельцев голосующих акций (возможно одновременно с принятием решения о внесении в устав положений или изменений об объявленных акциях). Внесение в устав изменений об увеличении уставного капитала принимается на основании решения совета директоров (наблюдательного совета), если такое право ему предоставлено уставом.
Для обществ с ограниченной ответственностью.
Уменьшение уставного капитала ООО может осуществляться:
– путем уменьшения номинальной стоимости долей всех участников (с сохранением размеров долей всех участников);
– путем погашения долей, принадлежащих обществу.
В течение 30 дней с даты принятия решения об уменьшении уставного капитала общество обязано:
– письменно уведомить об уменьшении уставного капитала и его новом размере всех известных ему кредиторов общества;
– опубликовать в органе печати, в котором публикуются данные о государственной регистрации юридических лиц, сообщение о принятом решении.
Кредиторы общества вправе в течение 30 дней с даты направления им уведомления (опубликования сообщения) о принятом решении письменно потребовать досрочного прекращения или исполнения соответствующих обязательств общества и возмещения им убытков.
Государственная регистрация уменьшения уставного капитала ООО осуществляется только при представлении доказательств об уведомлении кредиторов.
Увеличение уставного капитала ООО допускается только после его полной оплаты и может осуществляться за счет:
– имущества общества;
– дополнительных вкладов участников общества;
– дополнительных вкладов отдельных участников и вкладов третьих лиц.
Если увеличение уставного капитала не состоялось, общество обязано вернуть вклады.
Взнос вкладов в виде материальных и иных ценностей (кроме денежных средств) оформляется записями по кредиту счета 75 в корреспонденции со счетами 08 «Вложения во внеоборотные активы», 10 «Материалы», 15 «Заготовление и приобретение материальных ценностей» и др.
При проверке добавочного капитала необходимо установить, за счет каких именно источников он был сформирован: за счет эмиссионного дохода акционерного общества, прироста стоимости внеоборотных активов, положительной курсовой разницы по вкладам иностранной валюты в уставный капитал.
Аудитор должен установить, что стоимость безвозмездно полученного имущества отражена в составе счета 98 «Доходы будущих периодов». Кроме того, при проверке операций по использованию добавочного капитала аудитор должен учитывать, что дебет счета 83 «Добавочный капитал» может возникать лишь в случае:
– списания дооценки в результате выбытия активов со счетов бухгалтерского учета;
– перераспределения убытков на предприятии;
– принятия решения об увеличении размера уставного капитала.
При проверке резервного капитала необходимо установить, за счет каких источников он был сформирован (как правило, это отчисления чистой прибыли в соответствии с учредительными документами).
При проверке нераспределенной прибыли необходимо установить, что все записи по счету 84 «Нераспределенная прибыль (непокрытый убыток)» были произведены на основании протоколов заседаний учредителей или протоколов годового собрания акционеров. При этом дата операции должна соответствовать дате составлении протокола.
Основные виды нарушений, которые могут быть выявлены в результате проведения аудита учредительных документов и операций с капиталом:
• несоответствие данных о размере уставного капитала, указанных в учредительных документах, данным, указанным в регистрах бухгалтерского учета;
• неполное внесение учредителями долей в уставный капитал;
• невнесение или несвоевременное внесение изменений в учредительные документы;
• деятельность без лицензии;
• нарушения, связанные с формированием уставного капитала общества и размещением его акций;
• нарушения, связанные с недействительностью решений органов управления общества;
• нарушения, связанные с порядком выплаты дивидендов;
• нарушения, связанные с обеспечением прав акционеров на приобретение размещаемых обществом дополнительных акций и эмиссионных ценных бумаг, конвертируемых в акции.
Заключительный этап.
По окончании работ аудитор формирует мнение по результатам проверки данного участка учета, составляет пакет рабочих документов, формулирует часть аудиторского отчета, относящуюся к области проверки, и представляет его совместно с рабочей документацией (приложение 16.1) руководителю проверки.
Приложение 16.1.
Процедура аудита учредительных документов и операций с капиталом.
Процедура 1. Сопоставление данных об остатках на счетах учета капитала на начало и конец отчетного периода, указанных в оборотно-сальдовой ведомости или главной книге, с данными, указанными по строкам 410 «Уставный капитал», 420 «Добавочный капитал», 430 «Резервный капитал», 470 «Нераспределенная прибыль» Бухгалтерского баланса (форма № 1).
Глава 17. Аудит бухгалтерской отчетности.
Изучив эту главу, вы узнаете:
– цели и задачи аудита бухгалтерской отчетности;
– перечень основных документов, на основании которых производится аудит бухгалтерской отчетности;
– последовательность работ при проверке бухгалтерской отчетности;
– основные виды нарушений, которые могут быть выявлены в результате проведения аудита бухгалтерской отчетности.
Целью аудита бухгалтерской отчетности является формирование мнения о достоверности показателей отчетности во всех существенных отношениях.
Задачами аудита бухгалтерской отчетности являются: проверка состава и содержания форм бухгалтерской отчетности, увязка ее показателей, проверка правильности оценки статей отчетности, проверка правильности формирования сводной (консолидированной) отчетности, установление соответствия применяемой в организации методики бухгалтерского учета и налогообложения действующим в проверяемом периоде нормативным документам, проверка правильности формирования сводной отчетности.
Согласно ст. 5 Федерального закона от 30.12.08 № 307-ФЗ «Об аудиторской деятельности» обязательный аудит проводится ежегодно в случаях, если:
1) организация имеет организационно-правовую форму открытого акционерного общества;
2) организация является кредитной организацией, бюро кредитных историй, страховой организацией, обществом взаимного страхования, товарной или фондовой биржей, инвестиционным фондом, государственным внебюджетным фондом, фондом, источником образования средств которого являются добровольные отчисления физических и юридических лиц;
3) объем выручки от продажи продукции (выполнения работ, оказания услуг) организации (за исключением сельскохозяйственных кооперативов и союзов этих кооперативов) за предшествовавший отчетному год превышает 50 млн. руб. или сумма активов бухгалтерского баланса по состоянию на конец года, предшествовавшего отчетному, превышает 20 млн. руб. Для муниципальных унитарных предприятий законом субъекта Российской Федерации финансовые показатели могут быть снижены;
4) в иных случаях, установленных федеральными законами.
Обязательный аудит бухгалтерской (финансовой) отчетности организаций, ценные бумаги которых допущены к обращению на торгах фондовых бирж и (или) иных организаторов торгов на рынке ценных бумаг, иных кредитных и страховых организаций, негосударственных пенсионных фондов, а также консолидированной отчетности проводится только аудиторскими организациями.
Договор на проведение обязательного аудита бухгалтерской (финансовой) отчетности организации, в уставном (складочном) капитале которой доля государственной собственности составляет не менее 25 %, а также унитарного предприятия или муниципального унитарного предприятия заключается по итогам размещения заказа путем проведения торгов в форме открытого конкурса в порядке, предусмотренном Федеральным законом от 21.07.2005 № 94-ФЗ «О размещении заказов на поставки товаров, выполнение работ, оказание услуг для государственных и муниципальных нужд».
Основные нормативные документы:
• Федеральный закон от 21.11.1996 № 129-ФЗ «О бухгалтерском учете»;
• Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99, утвержденное приказом Минфина России от 0 6.07.1999 № 43н;
• приказ Минфина России от 22.07.2003 № 67н «О формах бухгалтерской отчетности организаций»;
• Положение по бухгалтерскому учету «События после отчетной даты» (ПБУ 7/98), утвержденное приказом Минфина России от 25.11.1998 № 56н.
Предоставляемые аудитору документы: оборотно-сальдовая ведомость, главная книга, бухгалтерский баланс (форма № 1), отчет о прибылях и убытках (форма № 2), отчет об изменениях капитала (форма № 3), отчет о движении денежных средств (форма № 4), приложение к бухгалтерскому балансу (форма № 5), отчет о целевом использовании полученных средств (форма № 6), пояснительная записка.
Аудитор использует также данные годовой бухгалтерской отчетности, которая представляет собой единую систему данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности.
Работы при проведении аудита бухгалтерской отчетности можно разделить на три последовательных этапа: ознакомительный, основной и заключительный.
Ознакомительный этап.
Основной задачей аудита бухгалтерской отчетности является проверка состава и содержания форм бухгалтерской отчетности. Аудитору необходимо установить, были ли проведены организацией определенные учетные работы, которые предшествуют составлению бухгалтерской отчетности.
Перед составлением годового отчета в каждой организации должны проводиться:
– инвентаризация основных видов ценностей и обязательств;
– списание выявленных отклонений по назначению и корректировке затрат со списанием калькуляционных разниц и закрытием ряда операционных счетов.
В ходе проверки закрытия счетов необходимо установить:
– сделаны ли корректировочные записи по суммам цеховых расходов ремонтной мастерской, исчислена ли себестоимость услуг вспомогательного производства, сделаны ли корректировочные записи по каждому производству и закрыты ли аналитические счета по счету 23 «Вспомогательные производства»;
– распределены ли расходы будущих периодов, сделана ли корректировка общепроизводственных и общехозяйственных расходов и закрыты ли счета 97 «Расходы будущих периодов» (по затратам, относимым на издержки текущего года), 25 «Общепроизводственные расходы»;
– исчислена ли себестоимость продукции основных отраслей производства и списаны ли выявленные отклонения; сделана ли корректировка затрат и закрыты ли субсчета к счету 20 «Основное производство»;
– произведена ли корректировка затрат и закрыты ли счета 29 «Обслуживающие производства и хозяйства» (по субсчетам собственно обслуживающих производств);
– списаны ли затраты по завершенным процессам и сделаны ли корректировочные записи на счетах вложений во внеоборотные активы и основные средства;
– определены ли финансовые результаты, сделаны ли корректировочные записи и закрыты ли счета 90 «Продажи», 91 «Прочие доходы и расходы»;
– распределена ли прибыль и списан ли убыток на счет 84 «Нераспределенная прибыль (непокрытый убыток)» и закрыт ли счет 99 «Прибыли и убытки».
Основной этап.
На основном этапе аудита бухгалтерской отчетности необходимо изучить состав и содержание бухгалтерской отчетности. В настоящее время организации представляют в обязательном порядке квартальную и годовую бухгалтерскую отчетность. Годовой бухгалтерский отчет организации включает типовые формы бухгалтерской отчетности, утвержденные Минфином России.
В состав годовой бухгалтерской отчетности входят: форма № 1 «Бухгалтерский баланс»; расшифровка отдельных прибылей и убытков расчетов с бюджетом и внебюджетными фондами по налогам, сборам и обязательным платежам; форма № 2 «Отчет о прибылях и убытках»; форма № 3 «Отчет об изменениях капитала»; форма № 4 «Отчет о движении денежных средств»; форма № 5 «Приложение к бухгалтерскому балансу»; пояснительная записка; аудиторское заключение, подтверждающее достоверность бухгалтерской отчетности организации (если она подлежит в соответствии с федеральными законами обязательному аудиту).
При изучении состава и содержания форм бухгалтерской отчетности организации выясняются:
– их соответствие требованиям нормативных документов:
– наличие всех установленных форм;
– полнота их заполнения;
– присутствие необходимых реквизитов.
Кроме того, осуществляется арифметический контроль показателей и проверяется их взаимозависимость.
При анализе достоверности показателей аудитору следует изучить результаты инвентаризации, проводимой перед составлением годового отчета. Все расхождения с данными бухгалтерского учета, а также все ошибки и нарушения, выявленные в ходе инвентаризации, должны быть исправлены и отражены в соответствующих учетных регистрах до представления годового отчета. Суммы статей баланса по расчетам с финансовыми, налоговыми органами должны быть согласованы с ними и тождественны. Целесообразно проконтролировать соответствие данных по всем счетам главной книги показателям бухгалтерской отчетности.
Аудитор должен проверить, выполнено ли клиентом требование ПБУ 7/98 «События после отчетной даты» о том, что в случае, если в период между датой подписания бухгалтерской отчетности и датой ее утверждения получена новая информация о событиях после отчетной даты, раскрытых в бухгалтерской отчетности, представленной пользователям, и (или) произошли (выявлены) события, которые могут оказать существенное влияние на финансовое состояние, движение денежных средств или результаты деятельности организации, организация должна проинформировать об этом лиц, которым была представлена данная бухгалтерская отчетность.
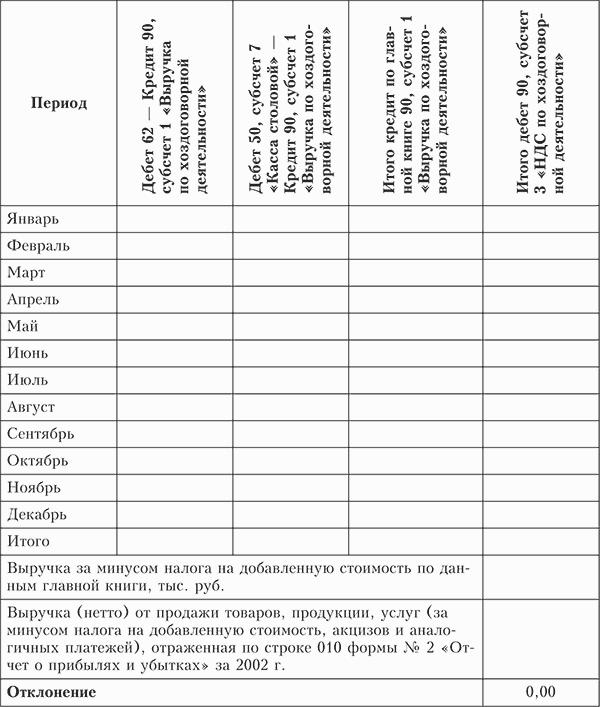
Процедуру проверки правильности формирования выручки (нетто) от продажи товаров, продукции, услуг (за минусом НДС, акцизов и аналогичных платежей), отраженной по строке 010 отчета о прибылях и убытках, можно представить в виде табл. 17.1.
Таблица 17.1. Проверка выручки (нетто) от продажи товаров, продукции, услуг (за минусом НДС, акцизов и аналогичных платежей).
Аналогичным образом проводится проверка формирования себестоимости проданных товаров, продукции, работ, услуг по данным главной книги, отраженной по строке 010 формы № 2 (табл. 17.2).
Таблица 17.2. Проверка формирования себестоимости проданных товаров, продукции, работ, услуг.

Проверяя правильность оценки статей отчетности, аудитор должен удостовериться в соблюдении следующих принципиальных положений при ее составлении:
– стоимость имущества и обязательств должна отражаться в отчетности в рублях;
– имущество и обязательства должны оцениваться путем суммирования произведенных расходов;
– зачет между статьями активов и пассивов, прибылей и убытков не допускается (кроме случаев, специально оговоренных в нормативных документах);
– числовые показатели в бухгалтерском балансе должны отражаться в нетто-оценке, т. е. за вычетом регулирующих величин;
– методики формирования показателей отчетности должны соответствовать требованиям нормативных документов; при наличии отклонений их следует раскрыть в пояснительной записке, указав причины и определив влияние, которое эти отклонения оказали на формируемые показатели отчетности.
При проверке бухгалтерского баланса аудитору необходимо обратить внимание на формирование строки 145 «Отложенные налоговые активы». По данной строке учитывается сумма, сформированная по счету 09 «Отложенные налоговые активы». По строке 515 «Отложенные налоговые обязательства» отражается кредитовое сальдо по счету 77 «Отложенные налоговые обязательства», не списанное на конец отчетного периода.
При проверке правильности составления отчета о прибылях и убытках необходимо учитывать, что:
– по строке 200 «Постоянные налоговые обязательства (активы)» отражаются суммы, сформированные по счету 99 «Прибыли и убытки», субсчет «Постоянное налоговое обязательство»;
– по строке 141 «Отложенные налоговые активы» – обороты по кредиту счета 77 «Отложенные налоговые обязательства» за вычетом дебетовых оборотов.
Если кредитовый оборот по счету 77 «Отложенные налоговые обязательства» превышает дебетовый, то аудитор должен убедиться, что сумма по строке 142 «Отложенные налоговые активы» отрицательная и вписана в отчет о прибылях и убытках в круглых скобках. При расчете чистой прибыли она должна быть учтена со знаком «минус».
Основные виды нарушений, которые могут быть выявлены в результате проведения аудита бухгалтерской отчетности:
– показатели отчетности не подтверждены результатами инвентаризации (инвентаризация проведена формально, не по всем активам и обязательствам);
– допущены арифметические ошибки при подсчете показателей отчетности, округлениях значений показателей;
– отсутствует взаимоувязка отдельных показателей различных форм отчетности;
– ошибочно свернуты показатели бухгалтерского баланса (форма № 1);
– информация статей актива показана не в нетто-оценке, т. е. не за вычетом регулирующих величин, таких, как сумма начисленной амортизации, резерв под снижение стоимости материальных ценностей, резерв под обесценение финансовых вложений, резерв по сомнительным долгам;
– не раскрыта по строке 140 или 250 Бухгалтерского баланса (форма № 1) информация о вкладах (депозитах) в банках, учитываемых компанией-клиентом на счете 55 «Специальные счета в банках»;
– беспроцентные займы отражены в составе финансовых вложений, а не в составе дебиторской задолженности;
– уставный капитал, оплаченный не полностью, показан по строке 410 Бухгалтерского баланса в сумме, отличной от учредительных документов;
– неверно отражены существенные доходы в отчете о прибылях и убытках;
– неправильно раскрыты управленческие расходы производственной организации;
– накладные расходы торговой организации показаны по строке 040 «Управленческие расходы», тогда как затраты торговой организации должны быть показаны по строке 030 «Коммерческие расходы» отчета о прибылях и убытках (формы № 2);
– расчет процентов по долговым обязательствам производится не каждый месяц;
– неверно рассчитан текущий налог на прибыль.
Заключительный этап.
По окончании работ аудитор формирует мнение по результатам проверки данного участка учета, составляет пакет рабочих документов, формулирует часть аудиторского отчета, относящуюся к области проверки, и представляет его совместно с рабочей документацией руководителю проверки.
Список литературы.
1. Андреев В.Д. Практикум по аудиту. – 2-е изд., перераб. и доп. —М.: Финансы и статистика, 2006.
2. Аудит Монтгомери / Ф.Л. Дефлиз, Г.Р. Дженик, В.М. О’Рейлли, М.Б. Хирш; Пер. с англ. С.М. Бычковой / Под ред. Я.В. Соколова. —М.: Аудит; ЮНИТИ, 1997.
3. Аудиторский словарь / С.М. Бычкова, М.В. Райхман, В.Я. Соколов и др. / Под ред. В.Я. Соколова. – М.: Финансы и статистика, 2003.
4. Бычкова С.М. Доказательства в аудите. – М.: Финансы и статистика, 1998.
5. Бычкова С.М. Аудиторская деятельность: теория и практика. – СПб.: Лань, 2000.
6. Бычкова С.М., Газарян А.В. Планирование в аудите. – М.: Финансы и статистика, 2001.
7. Бычкова С.М., Растамханова Л.Н. Риски в аудиторской деятельности. – М.: Финансы и статистика, 2003.
8. Бычкова С.М. Аудит для руководителей и бухгалтеров. – СПб.: Питер, 2003.
9. Бычкова С.М., Ивахненков С.В. Информационные технологии в бухгалтерском учете и аудите: Учеб. пособие / Под ред. С.М.Бычковой. – М.: ТК Велби, 2005.
10. Бычкова С.М., Итыгилова Е.Ю. Внутрифирменные стандарты аудита. – М.: Бухгалтерский учет, 2006.
11. Бычкова С.М., Итыгилова Е.Ю. Международные стандарты аудита / Под ред. С.М. Бычковой. – М.: ТК Велби; Проспект, 2007.
12. Василевич И.П. Сборник задач по аудиту. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2004.
13. Данилевский Ю.А., Шапигузов С.М., Ремизов Н.А., Старовойтова Е.В. Аудит: учеб. пособие. – М.: ИД ФБК-Пресс, 1999.
14. Елисеева И.И., Терехов А.А. Статистические методы в аудите. – М: Финансы и статистика, 1998.
15. Кочинев Ю.Ю. Аудит. – СПб.: Питер, 2002.
16. Ларионов А.Д. Осташенко Е.Г. Свердлина Е.Б. Сборник задач по аудиту с решениями (практикум) /Под ред. А.Д. Ларионова. – 2-е изд., перераб. и доп. – М.: ТК Велби, 2006.
17. Мельник М.В., Бровкина Н.Д. Практический аудит. – М.: ИНФРА-М, 2006.
18. Никольская Ю.П. Мерзликина Е.М. Аудит. – 3-е изд., перераб., доп. – М.: ТК Велби, 2006.
19. Основы аудита / С.М.Бычкова. А.В.Газарян, Г.И.Козлова и др. / Под ред. Я.В.Соколова. – М.: Бухгалтерский учет, 2000.
20. Парушина Н.В., Суворова С.П., Галкина Е.В. Аудит: практикум. – М.: ИНФРА-М; Форум, 2006.
21. Подольский В.И., Савин А.А., Сотникова Л.В. Аудит / Под ред. В.И. Подольского. – 2-е изд., перераб. и доп. —М.: ТК Велби, 2006.
22. Практический аудит / Под ред. Я.В. Соколова. – СПб: Юридический центр Пресс, 2004.
23. Робертсон Дж. Аудит. / Пер. с англ. – М.: КРМG; Аудиторская фирма «Контакт», 1993.
24. Скобара В.В. Аудит: Методология и организация. – М.: Дело и Сервис, 1998.
25. Соколов Я.В., Терехов А.А. Очерки развития аудита. – М.: ИД ФБК-Пресс, 2004.
26. Суйц В.П. Аудит. – М.: ТК Велби, 2006.
27. Терехов А.А. Аудит: законодательные решения. – М.: Финансы и статистика, 2003.
28. Терехов А.А. Аудит: перспективы развития. – М.: Финансы и статистика, 2001.
29. Четыркин Е.М., Васильева Н.Е. Выборочные методы в аудите. – М.: Дело, 2003.
30. Шеремет А.Д., Суйц В.П. Аудит: учебник. – 5-е изд., перераб. и доп. – М.: ИНФРА-М, 2006.
31. Юдина Г.А. Черных М.Н. Основы аудита: учеб. пособие для вузов. – М.: ТК Велби, 2006.
Примечания.
1.
Перечень лиц, имеющих право подписи первичных учетных документов, согласно Положению по ведению бухгалтерского учета и бухгалтерской отчетности утверждается руководителем организации по согласованию с главным бухгалтером.
2.
Согласно п. 12 ПБУ 1/2008 изменение учетной политики должно вводиться с 1 января года (начала финансового года), следующего за годом его утверждения соответствующим организационно-распорядительным документом.
3.
Под существенным изменением условий деятельности организации понимается реорганизация, смена собственников, изменение видов деятельности и т. п.
4.
Статьей 15.1 КоАП РФ установлены штрафные санкции за нарушение порядка работы с денежной наличностью и порядка ведения кассовых операций. Так, нарушение порядка работы с денежной наличностью и порядка ведения кассовых операций, выразившееся в осуществлении расчетов наличными деньгами с другими организациями сверх установленных размеров, неоприходовании (неполном оприходовании) в кассу денежной наличности, несоблюдении порядка хранения свободных денежных средств, а равно в накоплении в кассе наличных денег сверх установленных лимитов, влечет наложение административного штрафа на должностных лиц в размере от 40 до 50 МРОТ; на юридических лиц – от 400 до 500 МРОТ.
Статьей 15.11 КоАП РФ установлены штрафные санкции за грубое нарушение правил ведения бухгалтерского учета и представления бухгалтерской отчетности, под которыми понимается в том числе искажение любой статьи (строки) формы бухгалтерской отчетности не менее чем на 10 %. Таким образом, если информация о размере денежных средств, отраженная в бухгалтерском балансе (форма № 1), искажена не менее чем на 10 %, взыскивается административный штраф на должностных лиц в размере от 20 до 30 МРОТ.
Статьей 120 НК РФ предусмотрены штрафные санкции за грубое нарушение организацией правил учета доходов и (или) расходов и (или) объектов налогообложения, если эти деяния совершены в течение одного налогового периода, под которым понимается в том числе несвоевременное или неправильное отражение на счетах бухгалтерского учета и в отчетности денежных средств. За указанное нарушение в случае отсутствия признаков налогового правонарушения, предусмотренного п. 2 ст. 120 НК РФ, взыскивается штраф в размере 5 тыс. руб. Если нарушение совершено в течение более одного налогового периода, то штраф составляет 15 тыс. руб. За данное нарушение, повлекшее занижение налоговой базы, взыскивается штраф в размере 10 % суммы неуплаченного налога, но не менее 15 тыс. руб.
5.
По строке 260 «Денежные средства» бухгалтерского баланса (форма № 1) отражается остаток денежных средств на конец отчетного периода.
6.
По строке 140 «Долгосрочные финансовые вложения» бухгалтерского баланса (форма № 1) отражаются вложения на срок более одного года, по строке 250 «Краткосрочные финансовые вложения» отражаются вложения на срок до одного года.
7.
Дата вступления в силу Федерального закона от 22.05.2003 № 54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт».
8.
Требования ст. 169 НК РФ.
9.
В бухгалтерском балансе (форма № 1) отражаются суммы кредитов, займов.
10.
На основании данных из сводок о начисленной заработной плате за отчетный период аудитор должен проверить правомерность начисления отдельных видов заработной платы для целей обложения ЕСН.
11.
На основании данных из налоговой декларации аудитор должен пересчитать сумму налога согласно действующим ставкам налога.
12.
На основании данных корреспонденции счетов аудитор должен проверить данные, отраженные по главной книге (или оборотно-сальдовой ведомости) и вывести отклонения.
13.
Рекомендуется сверить данные бухгалтерского баланса о сумме задолженности во внебюджетные фонды с данными аудита.
14.
На основании данных корреспонденции счетов аудитор должен проверить данные, отраженные по главной книге (или оборотно-сальдовой ведомости), и вывести отклонения.
15.
На основании данных корреспонденции счетов аудитор должен проверить данные, отраженные в главной книге (или в оборотно-сальдовой ведомости) и вывести отклонения.
16.
К малым предприятиям относятся фирмы, которые удовлетворяют двум критериям (ст. 3 Федерального закона от 14.06.1995 № 88-ФЗ «О государственной поддержке малого предпринимательства в Российской Федерации»). Во-первых, доля их уставного капитала, принадлежащая другим компаниям (за исключением малых предприятий), не может превышать 25 %. Во-вторых, средняя численность работников в них не должна превышать: 100 человек – для предприятий промышленности, строительства, транспорта; 60 человек – для сельхозпредприятий и научно-технических организаций; 30 человек – для компаний, занимающихся розничной торговлей и бытовым обслуживанием населения; 50 человек – для организаций, которые работают в других отраслях.