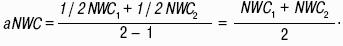Шпаргалка по экономическому анализу.
77. РАСЧЕТ И ОЦЕНКА ВЕЛИЧИНЫ СОБСТВЕННЫХ ОБОРОТНЫХ СРЕДСТВ.
Под оборотными средствами понимаются денежные и иные средства, в отношении которых можно предполагать, что они будут обращены в денежные средства, или проданы, или потреблены в течение 12 месяцев или обычного операционного цикла (средний промежуток времени между моментом заготовления материальных ценностей и моментом оплаты реализованной продукции или оказанных услуг), если он превышает 12 месяцев. Длительность нахождения средств в обороте определяется совокупным влиянием внешних и внутренних факторов. К числу внешних факторов относятся экономическая ситуация в стране и связанные с ней условия хозяйствования предприятия. Длительность нахождения средств в обороте определяется внутренними факторами, связанными с эффективностью стратегии управления активами предприятия, включающей вопросы ценовой политики, структуры активов, методики оценки товарно-материальных запасов и т. д.
Сценарий анализа финансового состояния предприятия предусматривает расчет следующих финансовых показателей оборачиваемости:
1) оборачиваемость рабочего капитала – это показатель, отражающий уровень эффективности использования предприятием инвестиций в оборотный капитал:
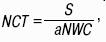
Где S– выручки-нетто от реализации продукции; аNWО– средняя величина собственных оборотных средств предприятия;
2) оборачиваемость основных средств – это показатель фондоотдачи, характеризует эффективность использования основных производственных средств предприятия за период:
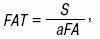
Где аРА– средняя величина остаточной стоимости основных средств предприятия;
3) оборачиваемость запасов – показатель скорости оборота запасов, позволяющий детализировать анализ оборачиваемости активов предприятия:

Где аlН– средняя величина запасов предприятия, СОS– себестоимость реализованной продукции, или себестоимость реализации товаров, продукции, работ, услуг;
4) средняя продолжительность оплаты дебиторской задолженности – это показатель, отражающий скорость, с которой покупатели и заказчики расплачиваются по счетам:
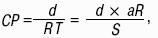
0Р= RТ- S где RТ– оборачиваемость дебиторской задолженности, количество оборотов; аR-средняя величина дебиторской задолженности; продолжительность анализируемого периода (d)рассчитывается в днях, при этом длительность года принимается равной 360 дням, квартала – 90 дням, месяца – 30 дням. Средняя величина собственных оборотных средств (аNWО)рассчитывается аналогично средней величине активов по формуле средней хронологической:

Где NW01 – стоимость собственных оборотных средств предприятия на первую отчетную дату; NWОn– стоимость собственных оборотных средств предприятия на последнюю отчетную дату. При наличии данных только за две отчетные даты средняя величина собственных оборотных средств (аNWО) определяется по формуле средней арифметической: