Ценообразование.
5.3.5. Метод анализа безубыточности и определения целевой прибыли.
Данный метод, строго говоря, нельзя назвать методом определения цены, по сути, это расчет различных вариантов объемов производственной или торговой деятельности, позволяющих достичь безубыточности и получить целевую (планируемую) прибыль при определенных затратах и различных ценах.
Расчеты основаны на представлении о том, что с достижением определенных масштабов производственно-торговой деятельности предприятие покрывает все свои затраты (постоянные и переменные) и при дальнейшем наращивании объема начинает получать прибыль. В экономической литературе этот объем производственно-торговой деятельности называется точкой безубыточности, порогом рентабельности, пороговым объемом реализации, точкой перелома и т. д. В точке безубыточности выручка от продажи продукции покрывает затраты предприятия. Точка безубыточности может быть определена аналитически или графически.
В сфере производства объем безубыточности рассчитывают по формуле (5.15):
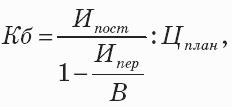
Где Кб– точка безубыточности (в натуральных показателях);
Ипост– сумма постоянных затрат на планируемый выпуск, руб.;
Ипер– сумма переменных затрат на планируемый выпуск, руб.;
Цплан– планируемая цена единицы продукции, руб.;
В– планируемая выручка от реализации при планируемой цене, руб.
Расчет возможен по формуле (5.16):