Ценообразование.
Пп = Rк А.
Рентабельность продажи равна (3.20):
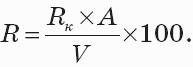
В свою очередь, для целей ценообразования показатель рентабельности продажи надо преобразовать в показатель рентабельность продукции, для чего воспользуемся зависимостью между этими показателями:(3.21):
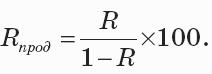
Таким образом, зная рентабельность продаж, которая определяется на основе показателей рентабельности капитала, сумму активов и оборачиваемость капитала, можно определить рентабельность продукции, обеспечивающую получение планируемой прибыли. Проверим верность расчетов на примере.
Пример 1. Предприятие желает получить норму прибыли на вложенный капитал в размере 40 %, сумма совокупности активов составляет 500 000 руб., выручка от продажи – 1 000 000 руб. Определим рентабельность продукции, обеспечивающую реализацию заданной цели.
Решение.
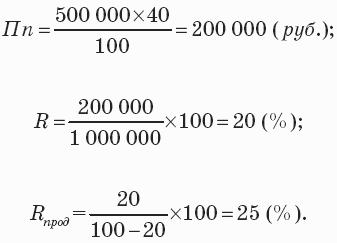
Следовательно, рентабельность продукции должна быть равна 25 %. Рассчитаем сумму прибыли, полученную при этом показателе.
Затраты предприятия составят:
1 000 000–200 000 = 800 000 (руб.).
Прибыль предприятия равна:
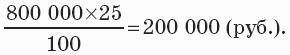
Полученная величина прибыли обеспечивает рентабельность капитала в размере 40 %:
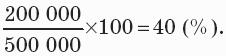
Если известна сумма затрат предприятия, сумма активов и норматив рентабельности капитала, то рентабельность продукции, обеспечивающую заданный норматив рентабельности капитала, рассчитывают по формуле (3.22):
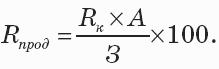
Вернемся к нашему примеру:
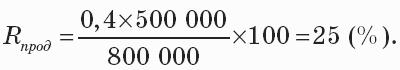
То есть получен тот же результат, что и в примере выше.
Предположим, предприятие планирует такой показатель, как рентабельность продаж. Изменим условия нашего примера.
Пример 2. Предприятие планирует иметь рентабельность продаж в размере 30 %, при этом сумма его затрат равна 800 000 руб., а сумма текущих активов 500 000 руб. Определите рентабельность капитала.
Решение.
Рентабельность продукции для обеспечения рентабельности продаж в заданном размере должна быть равна:
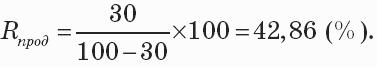
Сумма прибыли предприятия составит:
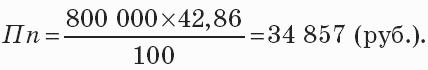
Выручка от продажи:
В = 800 000 + 342 857 = 1 142 857 (руб.).
Рентабельность продаж:
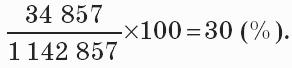
То есть мы получили заданный размер рентабельности продаж. Рентабельность капитала при этом показателе будет равна.
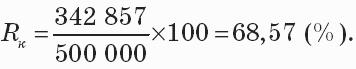
Помимо потребности в прибыли, при обосновании рентабельности продукции предприятие должно учитывать:
Уровень цен на аналогичную продукцию на рынке;
Рентабельность, заложенную в цену конкурентов, если такая информация может быть получена;
Ограничения по рентабельности, установленные государственными органами.
Поэтому каждое предприятие, помимо анализа собственных затрат, должно проводить анализ цен, спроса, предложения на рынке и выбирать такой уровень цены, который позволит реализовать наибольшее количество продукции и получить максимальную прибыль.
При расчетах максимальной прибыли используют систему предельных показателей.
Предельная выручка (доход) – это выручка (доход), который получит предприниматель при выпуске или продаже каждой дополнительной единицы изделия (товара) сверх уже производимой (продаваемой).
Предельная прибыль – это изменение прибыли при производстве (продаж) каждой дополнительной единицы продукции (товара).
Предельная прибыль представляет собой разницу между предельной выручкой (доходом) и предельными издержками.
Максимизация получаемой прибыли достигается в точке, когда любое увеличение объема выпуска (реализации) продукции не приводит к изменению прибыли, т. е. прирост прибыли равен 0. Математически условие максимизации прибыли можно записать в виде формулы (3.23):