Ценообразование.
Ув.д.= Уи + Ур,
Где Уи – уровень издержек, %;
Ур– рентабельность продажи, %;
При обосновании уровня торговой надбавки можно использовать эти показатели.
Рассчитанный по формуле 3.33 уровень торговой надбавки обеспечит предприятию необходимый уровень валового дохода при условии продажи товара. При обосновании торговой надбавки важно учитывать не только уровень издержек в целом, но их структуру в разрезе переменных и постоянных затрат: с ростом товарооборота происходит снижение уровня издержек за счет постоянных затрат и возникают объективные возможности для снижения уровня надбавки, что, в свою очередь, ведет к снижению цены, укреплению конкурентоспособности торгового предприятия, ускорению оборачиваемости, при этом за счет роста объемов продаж величина получаемого валового дохода может увеличиваться.
Устанавливать фиксированный уровень торговой надбавки на длительный срок нецелесообразно, так как изменение конъюнктуры потребительского рынка и конкурентного окружения приводит к колебанию рыночных цен, что должно найти отражение в уровне надбавки. Уровень надбавки зависит от вида товара, места реализации (универсальный или специализированный магазин), и даже в масштабах одного предприятия на различные товары устанавливают разную надбавку. В конечном итоге ее обоснование сводится к установлению дифференцированных надбавок и их увязке с объемом реализации с целью получения максимального размера валового дохода.
В зарубежных странах в сети розничной торговли также применяется торговая надбавка, предназначенная для покрытия затрат и образования прибыли. Информация о размерах надбавки является коммерческой тайной и в открытой форме в обзорной статистической литературе не печатается, но средние значения торговых надбавок в Германии составляют по продовольственным товарам – 17 %; по текстильным товарам – 33 %; по радио и телевизионной технике – 30 %. Гораздо выше торговые надбавки по товарам сезонного потребления (они страхуют риски от снижения объема покупок во внесезонный период), по специальным и редко покупаемым изделиям, по товарам с высокими издержками транспортировки, складирования, хранения и товарам с высокой эластичностью спроса.
Ценообразование в общественном питании имеет свои особенности.
Цена на блюда является разновидностью розничной цены, но в силу специфики деятельности (реализуются блюда, состоящие из различных ингредиентов) есть общие моменты со сферой производства: на каждое блюдо составляется калькуляционная карточка. В отличие от промышленности в калькуляции цены учитывается только стоимость сырьевого набора каждого блюда (без НДС), к которому прибавляется определенная сумма наценки и сумма НДС, рассчитанная в соответствии с действующим порядком.
В калькуляционной карточке указаны: состав сырьевого набора блюда, норма, цена приобретения (без НДС) и рассчитана стоимость сырьевого набора. К полной стоимости сырьевого набора прибавляются:
Сумма наценки, рассчитываемая по формуле (3.35):
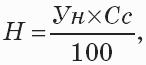
Где Н– сумма наценки предприятия общественного питания, руб.;
Ун– уровень наценки,%;
Сс– стоимость сырьевого набора по ценам приобретения без НДС, руб;
Сумма НДС, определяемая по формуле (3.36):
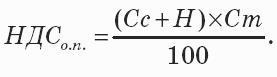
Таким образом, в общественном питании путем калькуляции определяют не полную себестоимость, а продажную цену блюда, и все затраты предприятия покрываются за счет наценки. Цена блюда зависит от стоимости сырьевого набора и размера наценки, а стоимость сырьевого набора – от того, по каким ценам приобретают товары и сырье (закупочным, отпускным, розничным, ценам закупки). Так как на уровень этих цен оказывают влияние общий уровень и динамика цен региона, города, то возможности предприятия влиять на стоимость сырьевого набора ограничены выбором каналов поступления продовольственных товаров и сырья.
Что касается уровня наценки, то в соответствии с порядком регулирования цен ее размер практически ничем не ограничен, исключение составляют лишь предприятия общественного питания, расположенные при учебных заведениях, наценка в которых должна быть не более 60 %.
Анализ практики ценообразования в предприятиях общественного питания показал, что размер наценки может дифференцироваться по самым разнообразным признакам (табл. 3.5).