Теория статистики.
56. Методы регрессионного анализа.
Термин «регрессия» ввел английский психолог и антрополог Ф.Гальтон.
Для точного описания уравнения регрессии необходимо знать чакон распределения результативного показателя у. В статистической практике обычно приходится ограничиваться поиском подходящих аппроксимаций для неизвестной истинной функции регрессии ffс), так как исследователь не располагает точным знанием условного закона распределения вероятностей анализируемого результатирующего показателя у при заданных значениях аргумента х.
Рассмотрим взаимоотношение между истинной f (х) = = М(у/х), модельной регрессией у и оценкой у регрессии. Пусть результативный показатель у связан с аргументом х соотношением:
у=2х1,5+ε
Где ε – случайная величина, имеющая нормальный закон распределения.
Причем Мε = 0 и dε – σ2. Истинная функция регрессии в этом случае имеет вид:
f(х) = М(у/х) = 2хi1,5+ ε
Для наилучшего восстановления по исходным статистическим данным условного значения результативного показателя f(х) и неизвестной функции регрессии /(х) = М(у/х) наиболее часто используют следующие критерии адекватности (функции потерь).
Согласно методу наименьших квадратов минимизируется квадрат отклонения наблюдаемых значений результативного показателя у(i = 1, 2, ..., п) от модельных значений уi= f(хi), где хi– значение вектора аргументов в i-м наблюдении:
Σ(уi– f(хi)2 → min.
Получаемая регрессия называется среднеквадратической.
Согласно методу наименьших модулей, минимизируется сумма абсолютных отклонений наблюдаемых значений результативного показателя от модульных значений:
Уi = f(хi).
И получаем среднеабсолютную медианную регрессию:
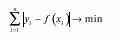
Регрессионный анализ – это метод статистического анализа зависимости случайной величины у от переменных хj(j=1,2, ..., к), рассматриваемых в регрессионном анализе как неслучайные величины, независимо от истинного закона распределения хj.