Учет автотранспорта и затрат на его содержание на предприятии.
Таблица 4.
Бухгалтерский и налоговый учет по затратам на приобретения автомобиля.

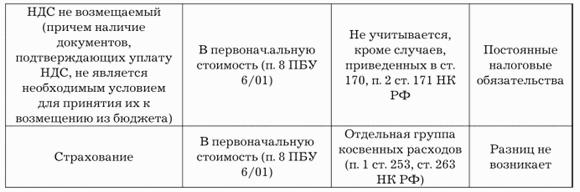
При исчислении сумм НДС нужно помнить, что в ряде ситуаций законодательством предусмотрена процедура восстановления «входного» НДС, который ранее был возмещен из бюджета по принятым на баланс основным средствам, включая автотранспорт. К таким ситуациям могут относиться случаи:
1) передачи имущества в качестве вклада в уставный капитал (Минфином России были даны разъяснения в письмах от 19.12.06 г. № 07-05-06/302, от 30.10.06 г. № 07-05-06/262);
2) перехода на упрощенную систему налогообложения (письма ФНС России от 24.11.2004 г. № 03-1-08/2367/45®);
3) списания основных средств, у которых остаточная стоимость не равна нулю (постановления ФАС ЗСО от 07.09.2004 г. № ФО4-6368/2004(А70-4489-10), ФАС УО от 27.10.2004 г. № ФО9-3563/04-ГК, ФАС СЗО от 21.12.2004 № А13-8607/04-20);
4) передачи имущества участнику, выходящему из общества (письмо МНС России от 08.09.2004 г. № 03-2-06/1/1969/22).
Затраты по полученным займам и кредитам должны признаваться расходами того периода, в котором они произведены (текущие расходы), за исключением той их части, которая подлежит включению в стоимость инвестиционного актива. Если приобретается автомобиль за счет заемных средств по импортному контракту, исполнение которого предполагает длительный период времени, то нормы ПБУ 15/01 указывают, что расходы, связанные с займом, будут учтены в первоначальной стоимости до момента принятия к учету автомобиля, с учетом следующих особенностей законодательства (см. табл. 5).