Управленческий учет в США.
Таблица 1.13.
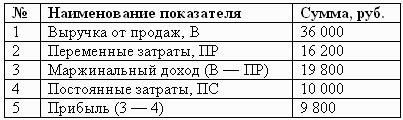
Отчет о доходах не обязательно должен быть двухступенчатым. Если переменные расходы подразделять на производственные и непроизводственные, то отчет будет трехступенчатым. В этом случае на первом этапе определяется производственный маржинальный доход как разница между объемом реализованной продукции и переменными производственными расходами. На втором этапе как разность между производственным маржинальным доходом и внепроизводственными переменными расходами определяется маржинальный доход в целом по фирме. На третьем этапе определяется прибыль путем вычитания из полученного маржинального дохода суммы постоянных затрат.
При простом «директ-костинге» определяется маржа с переменной себестоимости, которая представляет собой излишек выручки от реализации по сравнению с переменными затратами.
Когда маржа с переменных затрат позволяет возместить сумму постоянных затрат, предприятие достигает порога рентабельности, т. е. финансовый результат равен нулю. Если предприятие производит много изделий, то этот метод позволяет измерить «вклад» каждого изделия в возмещение постоянных затрат и формирование общего уровня рентабельности. Кроме того, в условиях рыночной экономики он дает возможность проводить политику развития торговли в зависимости от заданных ориентиров на основе определения минимального, т. е. критического, объема реализации.