Управленческий учет в США.
Таблица 1.3.
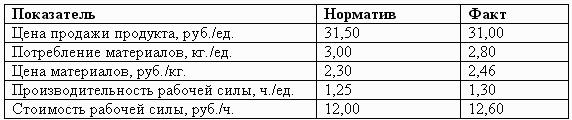
Рассмотрим, как расчетным путем получились отклонения, указанные в таблице 1.2.
Для начала рассчитаем пересмотренные нормативные затраты:
• после увеличения цены на материал на 3 %, цена материалов составит = 2,30*1,03 = 2,369 руб./кг;
• после учета экономии на 5 %, потребление материалов = 3,00*0,95 = 2,85 кг./ед.;
• прибавив 4 % увеличения зарплаты, получаем стоимость рабочей силы = 12,00*1,04 = 12,48 руб./ч.;
• обратно восстанавливая 10 % сокращение, получим производительность рабочей силы = 1,25/0,9 = 1,388 ч./ед.
Как рассчитывались отклонения, вызванные плохим планированием?
Такие отклонения сравнивают первоначальные нормативные затраты и пересмотренные нормативные затраты. Отклонения, вызванные плохим планированием, рассчитывались следующим образом (таблица 1.4).