Все налоги России 2013.
Раздел VIII.1. Специальные налоговые режимы.
Глава 26.1. Система налогообложения для сельскохозяйственных товаропроизводителей (Единый сельскохозяйственный налог).
Статья 346.1. Общие условия применения системы налогообложения для сельскохозяйственных товаропроизводителей (Единого сельскохозяйственного налога).
1. Система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) (далее в настоящей главе – единый сельскохозяйственный налог) устанавливается настоящим Кодексом и применяется наряду с иными режимами налогообложения, предусмотренными законодательством Российской Федерации о налогах и сборах.
2. Организации и индивидуальные предприниматели, являющиеся сельскохозяйственными товаропроизводителями в соответствии с настоящей главой, вправе добровольно перейти на уплату единого сельскохозяйственного налога в порядке, предусмотренном настоящей главой.
3. Организации, являющиеся налогоплательщиками единого сельскохозяйственного налога, освобождаются от обязанности по уплате налога на прибыль организаций (за исключением налога, уплачиваемого с доходов, облагаемых по налоговым ставкам, предусмотренным пунктами 3 и 4 статьи 284 настоящего Кодекса), налога на имущество организаций. Организации, являющиеся налогоплательщиками единого сельскохозяйственного налога, не признаются налогоплательщиками налога на добавленную стоимость (за исключением налога на добавленную стоимость, подлежащего уплате в соответствии с настоящим Кодексом при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, а также налога на добавленную стоимость, уплачиваемого в соответствии со статьей 174.1 настоящего Кодекса).
Иные налоги и сборы уплачиваются организациями, перешедшими на уплату единого сельскохозяйственного налога, в соответствии с иными режимами налогообложения, предусмотренными законодательством Российской Федерации о налогах и сборах.
Индивидуальные предприниматели, являющиеся налогоплательщиками единого сельскохозяйственного налога, освобождаются от обязанности по уплате налога на доходы физических лиц (в отношении доходов, полученных от предпринимательской деятельности, за исключением налога, уплачиваемого с доходов, облагаемых по налоговым ставкам, предусмотренным пунктами 2, 4 и 5 статьи 224 настоящего Кодекса), налога на имущество физических лиц (в отношении имущества, используемого для осуществления предпринимательской деятельности). Индивидуальные предприниматели, являющиеся налогоплательщиками единого сельскохозяйственного налога, не признаются налогоплательщиками налога на добавленную стоимость (за исключением налога на добавленную стоимость, подлежащего уплате в соответствии с настоящим Кодексом при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, а также налога на добавленную стоимость, уплачиваемого в соответствии со статьей 174.1 настоящего Кодекса).
Иные налоги и сборы уплачиваются индивидуальными предпринимателями, перешедшими на уплату единого сельскохозяйственного налога, в соответствии с иными режимами налогообложения, предусмотренными законодательством Российской Федерации о налогах и сборах.
4. Организации и индивидуальные предприниматели, являющиеся налогоплательщиками единого сельскохозяйственного налога, не освобождаются от исполнения предусмотренных настоящим Кодексом обязанностей налоговых агентов.
5. Правила, предусмотренные настоящей главой, распространяются на крестьянские (фермерские) хозяйства.
! Пунктом 3 ст. 346.1 Кодекса установлено, что организации, являющиеся налогоплательщиками единого сельскохозяйственного налога, не признаются налогоплательщиками налога на добавленную стоимость в отношении операций по реализации товаров (работ, услуг, имущественных прав) на территории Российской Федерации, за исключением операций по реализации товаров (работ, услуг, имущественных прав) в рамках договоров простого товарищества, доверительного управления или концессионного соглашения. Таким образом, агент, осуществляющий от своего имени реализацию услуг принципала, применяющего единый сельскохозяйственный налог, налог на добавленную стоимость по таким услугам не исчисляет и соответствующие счета-фактуры не выставляет. (Письмо Минфина РФ от 31.05.2011 N 03-07-11/152).
! Сельскохозяйственные товаропроизводители, изъявившие желание перейти на уплату ЕСХН, согласно пункту 1 статьи 346.3 Налогового кодекса Российской Федерации (далее – Кодекс) подают в период с 20 октября по 20 декабря года, предшествующего году, начиная с которого сельскохозяйственные товаропроизводители переходят на уплату ЕСХН, в налоговый орган по своему местонахождению (месту жительства) заявление. Пунктом 2 статьи 346.3 Кодекса предусмотрено, что вновь созданная организация или вновь зарегистрированный индивидуальный предприниматель вправе подать заявление о переходе на уплату ЕСХН в пятидневный срок с даты постановки на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе, выданном в соответствии с абзацем 2 пункта 2 статьи 84 Кодекса. В этом случае организация или индивидуальный предприниматель считаются перешедшими на уплату ЕСХН в текущем налоговом периоде с даты постановки на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе. При этом следует иметь в виду, что, если в налоговом периоде налогоплательщиками ЕСХН не нарушены условия пунктов 2, 2.1, 5 и 6 статьи 346.2 Кодекса, а налогоплательщиками УСН не допущено превышение установленного предельного размера доходов или несоответствие требованиям, установленным пунктами 3 и 4 статьи 346.12 и пунктом 3 статьи 346.14 Кодекса, то за указанными налогоплательщиками сохраняется право на применение данных систем налогообложения в следующем налоговом периоде. Указанные налогоплательщики не обязаны каждый последующий год подавать заявление для подтверждения прав применения данных режимов налогообложения. В случае, если налогоплательщики, применяющие ЕСХН или УСН, нарушили указанные в предыдущем пункте условия, или с начала календарного года в добровольном порядке перешли на иные режимы налогообложения, то они теряют право на применение ЕСХН и УСН. Для того, чтобы вновь перейти на указанные специальные налоговые режимы они должны не ранее чем через один год после того, как утратили данное право подать в установленные сроки заявление о переходе на ЕСХН и УСН (пункты 3 и 7 статьи 346.3 и пункты 3 и 7 статьи 346.13 Кодекса). Одновременно обращаем внимание, что при потере права на применение ЕСХН и УСН связи с нарушением вышеуказанных условий налогоплательщики обязаны сообщить в налоговый орган о переходе на иной режим налогообложения в течение пятнадцати дней по истечении отчетного (налогового) периода (пункт 5 статьи 346.3 и пункт 5 статьи 346.13 Кодекса). Добровольно перейти на иной режим налогообложения налогоплательщики вправе, уведомив об этом налоговый орган не позднее 15 января года, в котором они предполагают перейти на иной режим налогообложения (пункт 6 статьи 346.3 и пункт 6 статьи 346.13 Кодекса). (Письмо ФНС РФ от 10.11.2009 N ШС-22-3/848@).
! Переход к ЕСХН и УСН или возврат к иным режимам налогообложения осуществляется организациями и индивидуальными предпринимателями добровольно в порядке, предусмотренном соответственно гл. 26.1 и 26.2 Налогового кодекса Российской Федерации (далее – Кодекс) (п. 2 ст. 346.1 и п. 1 ст. 346.11 Кодекса). Таким образом, переход на данные режимы налогообложения является правом налогоплательщиков и не требует согласия налогового органа в случае соблюдения всех условий для перехода на указанную систему налогообложения. Вновь созданные организации и вновь зарегистрированные индивидуальные предприниматели вправе подать заявление о переходе на УСН и ЕСХН (далее – заявление) в пятидневный срок с даты постановки на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе, выданном в соответствии с абз. 2 п. 2 ст. 84 Кодекса. В этом случае данные налогоплательщики считаются перешедшими на уплату ЕСХН в текущем налоговом периоде (вправе применять УСН) с даты постановки на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе (п. 2 ст. 346.3 и п. 2 ст. 346.13 Кодекса). Вышеуказанными нормами Кодекса установлен пресекательный срок для подачи заявления – пятидневный срок с даты постановки на учет в налоговом органе. В случае если в установленный срок налогоплательщики не подали заявление, то они не вправе применять указанные специальные налоговые режимы с даты постановки на учет в налоговом органе, то есть "по умолчанию" они становятся налогоплательщиками общего режима налогообложения. Еще раз обращаем внимание, что, учитывая добровольный переход на ЕСХН и УСН, уведомления о возможности или невозможности применения данными налогоплательщиками этих режимов налогообложения налоговыми органами не направляются (ранее аналогичное было доведено до сведения налоговых органов Письмом ФНС России от 04.12.2009 N ШС-22-3/915@). При нарушении налогоплательщиками установленных сроков подачи заявлений налоговыми органами направляется сообщение о невозможности рассмотрения заявления о переходе на ЕСХН или УСН соответственно по формам N 26.1–5, утвержденной Приказом ФНС России от 13.04.2010 N ММВ-7-3/183@ "Об утверждении форм документов для применения системы налогообложения для сельскохозяйственных товаропроизводителей", и N 26.2–5, утвержденной Приказом ФНС России от 13.04.2010 N ММВ-7-3/182@ "Об утверждении форм документов для применения упрощенной системы налогообложения". По факту обнаружения нарушения налогоплательщиками условий и требований применения ЕСХН или УСН данным налогоплательщикам налоговыми органами направляется сообщение о несоответствии требованиям применения ЕСХН и УСН по формам соответственно N 26.1–4 и N 26.2–4, утвержденным вышеуказанными Приказами. (Письмо ФНС РФ от 02.11.2010 N ШС-37-3/14713@).
! При исчислении налоговой базы по единому сельскохозяйственному налогу в составе расходов, уменьшающих доходы, у налогоплательщиков, применяющих систему налогообложения для сельскохозяйственных товаропроизводителей, учитываются суммы налогов, от уплаты которых данные налогоплательщики не освобождены в связи с применением системы налогообложения для сельскохозяйственных товаропроизводителей. Сумма уплаченного единого сельскохозяйственного налога не включается в состав расходов, учитываемых при определении налоговой базы по данному налогу. (Письмо Минфина РФ от 12.10.2010 N 03-11-06/1/24).
Статья 346.2. Налогоплательщики.
1. Налогоплательщиками единого сельскохозяйственного налога (далее в настоящей главе – налогоплательщики) признаются организации и индивидуальные предприниматели, являющиеся сельскохозяйственными товаропроизводителями и перешедшие на уплату единого сельскохозяйственного налога в порядке, установленном настоящей главой.
2. В целях настоящей главы сельскохозяйственными товаропроизводителями признаются организации и индивидуальные предприниматели, производящие сельскохозяйственную продукцию, осуществляющие ее первичную и последующую (промышленную) переработку (в том числе на арендованных основных средствах) и реализующие эту продукцию, при условии, если в общем доходе от реализации товаров (работ, услуг) таких организаций и индивидуальных предпринимателей доля дохода от реализации произведенной ими сельскохозяйственной продукции, включая продукцию ее первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства, составляет не менее 70 процентов, а также сельскохозяйственные потребительские кооперативы (перерабатывающие, сбытовые (торговые), снабженческие, садоводческие, огороднические, животноводческие), признаваемые таковыми в соответствии с Федеральным законом от 8 декабря 1995 года N 193-ФЗ "О сельскохозяйственной кооперации", у которых доля доходов от реализации сельскохозяйственной продукции собственного производства членов данных кооперативов, включая продукцию первичной переработки, произведенную данными кооперативами из сельскохозяйственного сырья собственного производства членов этих кооперативов, а также от выполненных работ (услуг) для членов данных кооперативов составляет в общем доходе от реализации товаров (работ, услуг) не менее 70 процентов.
! Поскольку организация самостоятельно не производит сельскохозяйственную продукцию, а именно осуществляет изготовление сыра из молока не собственного производства путем его первичной и последующей переработки, то такая организация не может быть признана сельскохозяйственным товаропроизводителем. (Письмо Минфина РФ от 07.07.2011 N 03-11-06/1/11).
! Статья 346.2 Кодекса, по нашему мнению, не предусматривает право организаций и индивидуальных предпринимателей при участии в простом товариществе учитывать в целях получения статуса сельскохозяйственного товаропроизводителя при определении в общем доходе от реализации товаров (работ, услуг) доли дохода от реализации произведенной этими организациями и индивидуальными предпринимателями сельскохозяйственной продукции, включая продукцию ее первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства, доходы, полученные от реализации сельскохозяйственной продукции, произведенной в рамках договора простого товарищества и распределенной между участниками. В случае если налогоплательщик единого сельскохозяйственного налога является участником договора простого товарищества (договора о совместной деятельности), то доходы, распределяемые в пользу налогоплательщика, согласно п. 9 ст. 250 Кодекса, относятся к внереализационным доходам, которые при определении статуса сельскохозяйственного товаропроизводителя для целей исчисления единого сельскохозяйственного налога не учитываются. Учитывая изложенное, Минфином России ранее давались разъяснения, согласно которым в целях получения статуса сельскохозяйственного товаропроизводителя при определении в общем доходе от реализации товаров (работ, услуг) доли дохода от реализации произведенной этими организациями и индивидуальными предпринимателями сельскохозяйственной продукции, включая продукцию ее первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства, доходы от реализации сельскохозяйственной продукции, произведенной в рамках простого товарищества и распределенной между участниками, не учитывались. Вместе с тем в Постановлении Президиума Высшего Арбитражного Суда Российской Федерации от 28.12.2010 N 9534/10 указано, что доход, полученный организацией от реализации сельскохозяйственной продукции, произведенной в рамках договора о совместной деятельности, учитывается при определении доли дохода, предоставляющего организации право на применение системы налогообложения для сельскохозяйственных товаропроизводителей. По нашему мнению, выводы, содержащиеся в указанном Постановлении Президиума Высшего Арбитражного Суда, необходимо использовать в работе с учетом фактических обстоятельств рассматриваемого дела, не придавая им универсального характера. Так, в случае, если организация является участником договора простого товарищества, в соответствии с которым осуществляются исключительно производство и реализация сельскохозяйственной продукции силами нескольких сельскохозяйственных товаропроизводителей, то при определении доли дохода от реализации произведенной организацией сельскохозяйственной продукции, включая продукцию ее первичной переработки, произведенную из сельскохозяйственного сырья собственного производства, в общем доходе от реализации товаров (работ, услуг) в целях гл. 26.1 Кодекса возможно учитывать доходы от реализации сельскохозяйственной продукции, полученной в рамках договора о совместной деятельности, как это предусмотрено в вышеуказанном Постановлении Президиума Высшего Арбитражного Суда Российской Федерации. Однако в случае, если договор простого товарищества не связан с производством и реализацией сельскохозяйственной продукции либо если такие производство и реализация не являются основной или преобладающей деятельностью в рамках договора о простом товариществе, то вышеуказанное Постановление Президиума Высшего Арбитражного Суда Российской Федерации при определении доли дохода, предоставляющего организации право на применение системы налогообложения для сельскохозяйственных товаропроизводителей, не учитывается. (Письмо Минфина РФ от 29.06.2011 N 03-11-09/39).
! Полученные налогоплательщиками единого сельскохозяйственного налога суммы субсидий из бюджета на возмещение затрат или недополученных доходов в связи с производством (реализацией) товаров, выполнением работ, оказанием услуг, в том числе субсидий на одну реализованную дозу биопродукции, не являются доходами от реализации товаров (работ, услуг), а являются внереализационными доходами. В связи с этим суммы вышеуказанных субсидий не включаются в общий доход от реализации товаров (работ, услуг) при определении доли дохода, предоставляющего организации право на применение системы налогообложения для сельскохозяйственных товаропроизводителей. (Письмо Минфина РФ от 29.06.2011 N 03-11-06/1/10).
! Как следует из письма, организацией осуществляется выращивание и откорм молодняка свиней. В случае если откорм свиней производится непосредственно самой организацией, то доход от реализации выращенных и откормленных данной организацией свиней, относящихся к сельскохозяйственной продукции, при расчете вышеуказанного процентного соотношения включается в состав дохода от реализации произведенной сельскохозяйственной продукции. Исходя из этого организации, осуществляющие выращивание и откорм приобретенного молодняка свиней, первичную и последующую их переработку, при условии, что в общем доходе от реализации товаров (работ, услуг) доля дохода от реализации произведенной ими сельскохозяйственной продукции, включая продукцию ее первичной переработки, произведенную из сельскохозяйственного сырья собственного производства, составляет не менее 70 процентов, вправе применять систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) в порядке и на условиях, предусмотренных гл. 26.1 Кодекса. (Письмо Минфина РФ от 20.06.2011 N 03-11-06/1/8).
! Если сдача имущества в аренду не является для организации основным видом деятельности, доходы, полученные по соответствующим договорам, включаются в состав внереализационных доходов и не учитываются при определении общего дохода от реализации товаров (работ, услуг) налогоплательщика в целях применения п. 2 ст. 346.2 Кодекса. При этом для целей налогообложения в доход включаются суммы денежных средств, поступивших от арендаторов по договорам аренды. (Письмо Минфина РФ от 01.04.2011 N 03-11-06/1/5).
! Учитывая, что суммы возмещения убытков в связи с изъятием объектов недвижимого имущества для размещения олимпийских объектов федерального значения относятся к внереализационным доходам, данные суммы возмещения убытков не включаются в общий доход от реализации товаров (работ, услуг) для расчета вышеуказанной доли дохода от реализации произведенной сельскохозяйственной продукции. (Письмо Минфина РФ от 14.02.2011 N 03-11-06/1/3).
2.1. В целях настоящей главы сельскохозяйственными товаропроизводителями также признаются: 1) градо– и поселкообразующие российские рыбохозяйственные организации, численность работающих в которых с учетом совместно проживающих с ними членов семей составляет не менее половины численности населения соответствующего населенного пункта и которые удовлетворяют условиям, установленным абзацами третьим и четвертым подпункта 2 настоящего пункта; 2) рыбохозяйственные организации и индивидуальные предприниматели при соблюдении ими следующих условий: если средняя численность работников, определяемая в порядке, устанавливаемом федеральным органом исполнительной власти, уполномоченным в области статистики, не превышает за налоговый период 300 человек; если в общем доходе от реализации товаров (работ, услуг) доля дохода от реализации их уловов водных биологических ресурсов и (или) произведенной собственными силами из них рыбной и иной продукции из водных биологических ресурсов составляет за налоговый период не менее 70 процентов; если они осуществляют рыболовство на судах рыбопромыслового флота, принадлежащих им на праве собственности, или используют их на основании договоров фрахтования (бербоут-чартера и тайм-чартера).
! Под производством продукции собственными силами следует понимать производство продукции тем же лицом, которое осуществляло улов водных биологических ресурсов. Для использования указанного определения форма привлечения персонала и использования основных средств значения не имеет. Изложенная позиция согласуется с мнением Минфина России (письмо от 03.08.2009 N 03-11-11/155). (Письмо ФНС РФ от 31.08.2010 N ШС-37-3/10292@).
! Наличие судов рыбопромыслового флота, принадлежащих на праве собственности, или использование их на основании договоров фрахтования (бербоут-чартера и тайм-чартера) является обязательным условием для возможности отнесения рыбохозяйственных организаций и индивидуальных предпринимателей к сельскохозяйственным товаропроизводителям. В соответствии со статьей 7 Кодекса торгового мореплавания Российской Федерации под судами рыбопромыслового флота понимаются обслуживающие рыбопромысловый комплекс суда, используемые для рыболовства, а также приемотранспортные, вспомогательные суда и суда специального назначения. Перечень типов судов, занятых в прибрежном рыболовстве, утвержден Приказом Росрыболовства от 17 июня 2008 г. N 2 (зарегистрирован Министерством юстиции Российской Федерации 9 июля 2008 г., регистрационный номер 11943). (Письмо ФНС РФ от 30.08.2010 N ШС-37-3/10218@ "О направлении письма Министерства финансов Российской Федерации от 12.07.2010 N 03-11-09/57").
2.2. Для организаций и индивидуальных предпринимателей, осуществляющих последующую (промышленную) переработку продукции первичной переработки, произведенной ими из сельскохозяйственного сырья собственного производства или из сельскохозяйственного сырья собственного производства членов сельскохозяйственных потребительских кооперативов, доля дохода от реализации продукции первичной переработки, произведенной ими из сельскохозяйственного сырья собственного производства, и доля дохода от реализации продукции первичной переработки, произведенной из сельскохозяйственного сырья собственного производства членов сельскохозяйственных потребительских кооперативов, в общем доходе от реализации произведенной ими продукции из сельскохозяйственного сырья собственного производства или из сельскохозяйственного сырья собственного производства членов сельскохозяйственных потребительских кооперативов определяются исходя из соотношения расходов на производство сельскохозяйственной продукции и первичную переработку сельскохозяйственной продукции и общей суммы расходов на производство продукции из произведенного ими сельскохозяйственного сырья. 3. В целях настоящей главы к сельскохозяйственной продукции относятся продукция растениеводства сельского и лесного хозяйства и продукция животноводства (в том числе полученная в результате выращивания и доращивания рыб и других водных биологических ресурсов), конкретные виды которых определяются Правительством Российской Федерации в соответствии с Общероссийским классификатором продукции. При этом к сельскохозяйственной продукции относятся уловы водных биологических ресурсов, рыбная и иная продукция из водных биологических ресурсов, которые указаны в пунктах 4 и 5 статьи 333.3 настоящего Кодекса, а также уловы водных биологических ресурсов, добытых (выловленных) за пределами исключительной экономической зоны Российской Федерации в соответствии с международными договорами Российской Федерации в области рыболовства и сохранения водных биологических ресурсов, рыбная и иная произведенная на судах рыбопромыслового флота продукция из водных биологических ресурсов, добытых (выловленных) за пределами исключительной экономической зоны Российской Федерации в соответствии с международными договорами Российской Федерации в области рыболовства и сохранения водных биологических ресурсов.
! При отнесении произведенной продукции к сельскохозяйственной продукции следует руководствоваться положениями п. 3 ст. 346.2 Кодекса. Порядок отнесения произведенной продукции к продукции первичной переработки, произведенной из сельскохозяйственного сырья собственного производства, установлен Постановлением Правительства Российской Федерации от 25.07.2006 N 458 "Об отнесении видов продукции к сельскохозяйственной продукции и к продукции первичной переработки, произведенной из сельскохозяйственного сырья собственного производства". (Письмо Минфина РФ от 15.03.2011 N 03-11-06/3/28).
4. Порядок отнесения продукции к продукции первичной переработки, произведенной из сельскохозяйственного сырья собственного производства, устанавливается Правительством Российской Федерации.
! Постановлением Правительства Российской Федерации от 25.07.2006 N 458 утвержден Перечень продукции, относимой к продукции первичной переработки, произведенной из сельскохозяйственного сырья собственного производства (Приложение N 2), в который включена икра замороженная (код классификации 004-93 (ОКДП) – 1512020). Таким образом, продукция в виде икры относится к рыбной продукции, полученной в результате первичной переработки уловов водных биологических ресурсов, являющихся сельскохозяйственным сырьем собственного производства, и выручка от ее реализации должна учитываться при определении доли дохода от реализации уловов водных биологических ресурсов и (или) произведенной из них собственными силами рыбной и иной продукции из водных биологических ресурсов в общем доходе от реализации товаров (работ, услуг) рыбохозяйственной организации для определения ее права применять систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог (Письмо Минфина РФ от 21.09.2009 N 03-11-06/1/42).
5. На уплату единого сельскохозяйственного налога вправе перейти следующие сельскохозяйственные товаропроизводители при соблюдении ими следующих условий:
(((1) сельскохозяйственные товаропроизводители (за исключением сельскохозяйственных товаропроизводителей, указанных в подпунктах 2–4 настоящего пункта), если по итогам работы за календарный год, предшествующий календарному году, в котором организация или индивидуальный предприниматель подает уведомление о переходе на уплату единого сельскохозяйственного налога, в общем доходе от реализации товаров (работ, услуг) доля дохода от реализации произведенной ими сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства, составляет не менее 70 процентов; ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (пп.1 п.5 ст.346.2).
(((2) сельскохозяйственные товаропроизводители – сельскохозяйственные потребительские кооперативы, если по итогам работы за календарный год, предшествующий календарному году, в котором они подают уведомление о переходе на уплату единого сельскохозяйственного налога, в общем доходе от реализации товаров (работ, услуг) доля доходов от реализации сельскохозяйственной продукции собственного производства членов сельскохозяйственных потребительских кооперативов, включая продукцию первичной переработки, произведенную данными кооперативами из сельскохозяйственного сырья собственного производства членов данных кооперативов, а также от выполненных работ (услуг) для членов данных кооперативов составляет не менее 70 процентов; ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (пп.2 п.5 ст.346.2).
3) сельскохозяйственные товаропроизводители – рыбохозяйственные организации, являющиеся градо– и поселкообразующими российскими рыбохозяйственными организациями, если они удовлетворяют следующим условиям:
(((если в общем доходе от реализации товаров (работ, услуг) за календарный год, предшествующий календарному году, в котором эти организации подают уведомление о переходе на уплату единого сельскохозяйственного налога, доля дохода от реализации их уловов водных биологических ресурсов и (или) произведенной из них собственными силами рыбной и иной продукции из водных биологических ресурсов составляет не менее 70 процентов; ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (пп.3 п.5 ст.346.2).
если они осуществляют рыболовство на судах рыбопромыслового флота, принадлежащих им на праве собственности, или используют их на основании договоров фрахтования (бербоут-чартера и тайм-чартера); 4) сельскохозяйственные товаропроизводители – рыбохозяйственные организации (за исключением организаций, указанных в подпункте 3 настоящего пункта) и индивидуальные предприниматели с начала следующего календарного года, если они удовлетворяют следующим условиям:
(((если средняя численность работников, определяемая в порядке, устанавливаемом федеральным органом исполнительной власти, уполномоченным в области статистики, за каждый из двух календарных лет, предшествующих календарному году, в котором организация или индивидуальный предприниматель подают уведомление о переходе на уплату единого сельскохозяйственного налога, не превышает 300 человек; (((если в общем доходе от реализации товаров (работ, услуг) за календарный год, предшествующий календарному году, в котором подается уведомление о переходе на уплату единого сельскохозяйственного налога, доля дохода от реализации их уловов водных биологических ресурсов и (или) произведенной из них собственными силами рыбной и иной продукции из водных биологических ресурсов составляет не менее 70 процентов; ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (пп.4 п.5 ст.346.2).
5) вновь созданные в текущем году организации (за исключением организаций, указанных в подпунктах 6 и 7 настоящего пункта) с начала следующего календарного года, если в общем объеме доходов от реализации товаров (работ, услуг) по итогам последнего отчетного периода в текущем календарном году, определяемого в связи с применением иного налогового режима, доля дохода от реализации произведенной этими организациями сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства, составляет не менее 70 процентов; 6) вновь созданные в текущем календарном году сельскохозяйственные потребительские кооперативы с начала следующего календарного года, если в общем объеме доходов от реализации товаров (работ, услуг) за последний отчетный период в текущем календарном году, определяемый в связи с применением иного налогового режима, доля доходов от реализации сельскохозяйственной продукции собственного производства членов сельскохозяйственных потребительских кооперативов, включая продукцию первичной переработки, произведенную данными кооперативами из сельскохозяйственного сырья собственного производства членов данных кооперативов, а также от выполненных работ (услуг) для членов данных кооперативов составляет не менее 70 процентов;
(((7) вновь созданные в текущем календарном году рыбохозяйственные организации или вновь зарегистрированные индивидуальные предприниматели вправе подать уведомление о переходе на уплату единого сельскохозяйственного налога с начала следующего календарного года при соблюдении ими следующих условий: ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (пп.7 п.5 ст.346.2).
если по итогам последнего отчетного периода в текущем календарном году средняя численность работников, определяемая в порядке, устанавливаемом федеральным органом исполнительной власти, уполномоченным в области статистики, не превышает 300 человек (данная норма не распространяется на градо– и поселкообразующие российские рыбохозяйственные организации); если в общем объеме доходов от реализации товаров (работ, услуг) за последний отчетный период в текущем календарном году, определяемый в связи с применением иного налогового режима, доля дохода от реализации выловленных ими рыбы и (или) объектов водных биологических ресурсов, включая продукцию их первичной переработки, произведенную собственными силами из выловленных ими рыбы и (или) объектов водных биологических ресурсов, составляет не менее 70 процентов; если они осуществляют рыболовство на судах рыбопромыслового флота, принадлежащих им на праве собственности, или используют их на основании договоров фрахтования (бербоут-чартера и тайм-чартера); 8) вновь зарегистрированные в текущем календарном году индивидуальные предприниматели (за исключением индивидуальных предпринимателей, указанных в подпункте 7 настоящего пункта) с начала следующего календарного года, если за период до 1 октября текущего года в общем доходе от реализации товаров (работ, услуг) в связи с осуществлением предпринимательской деятельности таких индивидуальных предпринимателей доля дохода от реализации произведенной ими сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства, составляет не менее 70 процентов. В целях настоящего пункта доходы от реализации определяются в порядке, предусмотренном статьями 248 и 249 настоящего Кодекса, доходы, указанные в статье 251 настоящего Кодекса, не учитываются.
! Доход от сдачи рыбодобывающих судов в аренду не включается в общий доход от реализации товаров (работ, услуг) для расчета вышеуказанной доли доходов от реализации, а согласно п. 4 ст. 250 Кодекса является внереализационным доходом. Учитывая, что доход от сдачи рыбодобывающих судов в аренду является внереализационным доходом, данный доход также не включается в общий доход от реализации товаров (работ, услуг) при расчете размера доли дохода от реализации уловов водных биологических ресурсов и (или) произведенной из них рыбной и иной продукции из водных биологических ресурсов в общем доходе от реализации товаров (работ, услуг) для применения пониженной ставки сбора за пользование объектами водных биологических ресурсов (15 процентов ставок сбора, предусмотренных п. п. 4 и 5 ст. 333.3 Кодекса). (Письмо Минфина РФ от 06.07.2010 N 03-11-06/1/16).
6. Не вправе переходить на уплату единого сельскохозяйственного налога: 1) утратил силу; 2) организации и индивидуальные предприниматели, занимающиеся производством подакцизных товаров;
(((3) организации, осуществляющие предпринимательскую деятельность в сфере игорного бизнеса; ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (пп.3 п.6 ст.346.2).
4) казенные, бюджетные и автономные учреждения.
! Налогоплательщики, осуществляющие производство и реализацию сельскохозяйственной продукции, а также предпринимательскую деятельность по реализации нефтепродуктов через автозаправочную станцию, могут применять систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог), если отвечают требованиям п. 2 ст. 346.2 Кодекса. (Письмо Минфина РФ от 03.02.2010 N 03-11-06/1/5).
(((7. Организации и индивидуальные предприниматели, перешедшие в соответствии с главой 26.3 настоящего Кодекса на уплату единого налога на вмененный доход для отдельных видов деятельности по одному или нескольким видам предпринимательской деятельности, вправе перейти на уплату единого сельскохозяйственного налога в отношении иных осуществляемых ими видов предпринимательской деятельности. При этом ограничения, установленные пунктом 5 настоящей статьи, по объему дохода от реализации произведенной ими сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства и по объему дохода от реализации сельскохозяйственной продукции собственного производства членов сельскохозяйственных потребительских кооперативов, а также от выполненных работ (услуг) для членов данных кооперативов, определяются исходя из всех осуществляемых этими организациями и индивидуальными предпринимателями видов деятельности. ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (п.7 ст.346.2).
При этом в отношении реализации налогоплательщиками единого сельскохозяйственного налога произведенной ими сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства или произведенной ими сельскохозяйственной продукции собственного производства членов сельскохозяйственных потребительских кооперативов, включая продукцию первичной переработки, произведенную данными кооперативами из сельскохозяйственного сырья собственного производства членов данных кооперативов, через свои магазины, торговые точки, столовые и полевые кухни система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности в соответствии с главой 26.3 настоящего Кодекса не применяется.
Статья 346.3. Порядок и условия начала и прекращения применения единого сельскохозяйственного налога.
(((1. Организации и индивидуальные предприниматели, изъявившие желание перейти на уплату единого сельскохозяйственного налога со следующего календарного года, уведомляют об этом налоговый орган по месту нахождения организации или месту жительства индивидуального предпринимателя не позднее 31 декабря календарного года, предшествующего календарному году, начиная с которого они переходят на уплату единого сельскохозяйственного налога.
В уведомлении указываются данные о доле дохода от реализации произведенной ими сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства, или данные о доле доходов от реализации сельскохозяйственной продукции собственного производства членов сельскохозяйственных потребительских кооперативов, включая продукцию первичной переработки, произведенную этими кооперативами из сельскохозяйственного сырья собственного производства членов этих кооперативов, а также от выполненных работ (оказанных услуг) для членов этих кооперативов в общем доходе от реализации товаров (выполнения работ, оказания услуг), полученном этими кооперативами по итогам календарного года, предшествующего году, в котором подается уведомление о переходе на уплату единого сельскохозяйственного налога.
2. Вновь созданная организация и вновь зарегистрированный индивидуальный предприниматель вправе уведомить о переходе на уплату единого сельскохозяйственного налога не позднее 30 календарных дней с даты постановки на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе, выданном в соответствии с пунктом 2 статьи 84 настоящего Кодекса. В этом случае организация и индивидуальный предприниматель признаются налогоплательщиками с даты постановки их на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе.
3. Организации и индивидуальные предприниматели, не уведомившие о переходе на уплату единого сельскохозяйственного налога в сроки, установленные пунктами 1 и 2 настоящей статьи, не признаются налогоплательщиками.
Налогоплательщики не вправе до окончания налогового периода перейти на иной режим налогообложения, если иное не установлено настоящей статьей.
))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу, в части увеличения сроков уведомления о переходе на уплату единого сельскохозяйственного налога. (п.1-п.3 ст.346.3).
% Приказ ФНС РФ от 16.12.2011 N ММВ-7-3/934@ "Об утверждении форм документов для применения системы налогообложения для сельскохозяйственных товаропроизводителей".
4. Если по итогам налогового периода налогоплательщик не соответствует условиям, установленным пунктами 2, 2.1, 5 и 6 статьи 346.2 настоящего Кодекса, он считается утратившим право на применение единого сельскохозяйственного налога с начала налогового периода, в котором допущено нарушение указанного ограничения и (или) выявлено несоответствие установленным условиям. При этом ограничения по объему дохода от реализации произведенной налогоплательщиком сельскохозяйственной продукции, в том числе от реализации сельскохозяйственной продукции собственного производства членов сельскохозяйственных потребительских кооперативов, включая продукцию первичной переработки, произведенную налогоплательщиком из сельскохозяйственного сырья собственного производства, в том числе продукцию первичной переработки, произведенную сельскохозяйственным потребительским кооперативом из сельскохозяйственного сырья собственного производства членов данного кооператива, а также от выполненных работ (услуг) для членов данных кооперативов определяются исходя из всех осуществляемых им видов деятельности. Налогоплательщик, утративший право на применение единого сельскохозяйственного налога, в течение одного месяца после истечения налогового периода, в котором допущено нарушение указанного в абзаце первом настоящего пункта ограничения и (или) несоответствие требованиям, установленным пунктами 2, 2.1, 5 и 6 статьи 346.2 настоящего Кодекса, должен за весь налоговый период произвести перерасчет налоговых обязательств по налогу на добавленную стоимость, налогу на прибыль организаций, налогу на доходы физических лиц, налогу на имущество организаций, налогу на имущество физических лиц в порядке, предусмотренном законодательством Российской Федерации о налогах и сборах для вновь созданных организаций или вновь зарегистрированных индивидуальных предпринимателей. Указанный в настоящем абзаце налогоплательщик уплачивает пени за несвоевременную уплату указанных налогов и авансовых платежей по ним в следующем порядке: в случае, если налогоплательщик по итогам налогового периода нарушил требования, установленные пунктами 2 и 2.1 статьи 346.2 настоящего Кодекса, и не произвел в установленном абзацем третьим настоящего пункта порядке перерасчет подлежащих уплате сумм налогов, то пени начисляются за каждый календарный день просрочки исполнения обязанности по уплате соответствующего налога начиная со следующего дня после установленного абзацем третьим настоящего пункта срока перерасчета подлежащих уплате сумм налогов; в случае, если организация или индивидуальный предприниматель нарушили требования, установленные пунктами 5 и 6 статьи 346.2 настоящего Кодекса для перехода на уплату единого сельскохозяйственного налога, и необоснованно применяли данный налог, то пени начисляются за каждый календарный день просрочки исполнения обязанности по уплате налога (авансового платежа по налогу), который должен был уплачиваться в соответствии с общим режимом налогообложения, начиная со дня, следующего за установленным законодательством о налогах и сборах днем уплаты соответствующего налога (авансового платежа по налогу) в налоговом периоде, в котором необоснованно применялся единый сельскохозяйственный налог.
% Письмо ФНС РФ от 15.01.2009 N ВЕ-22-3/16@ "О порядке уплаты налогов налогоплательщиком, утратившим право на применение единого сельскохозяйственного налога".
! Пунктом 4 статьи 346.3 и пунктом 2 статьи 346.2 Кодекса, в частности, установлено, что если по итогам налогового периода доля дохода налогоплательщика ЕСХН от реализации произведенной им сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную им из сельскохозяйственного сырья собственного производства, в общем доходе от реализации товаров (работ, услуг) составила менее 70 %, то налогоплательщик не является сельскохозяйственным товаропроизводителем и считается утратившим право на применение ЕСХН с начала налогового периода, в котором допущено нарушение вышеуказанного ограничения. Таким образом, главным условием, позволяющим применять систему налогообложения в виде ЕСХН, является осуществление налогоплательщиком процесса производства, а также получения доходов от ее реализации. В случае, если налогоплательщиком, перешедшим на уплату ЕСХН, по итогам налогового периода нарушено вышеуказанное ограничение, в том числе в связи с отсутствием у налогоплательщика доходов от реализации произведенной сельскохозяйственной продукции, то согласно пункту 4 статьи 346.3 Кодекса он утрачивают право на применение ЕСХН с момента постановки на учет в налоговом органе. Налогоплательщик, утративший право на применение ЕСХН, в течение одного месяца после истечения налогового периода, в котором им допущено нарушение, должен за весь налоговый период произвести перерасчет налоговых обязательств по налогу на добавленную стоимость, налогу на прибыль организаций, налогу на доходы физических лиц, налогу на имущество организаций, налогу на имущество физических лиц в порядке, предусмотренном законодательством Российской Федерации о налогах и сборах для вновь созданных организаций или вновь зарегистрированных индивидуальных предпринимателей, кроме того, такой налогоплательщик уплачивает пени за несвоевременную уплату указанных налогов и авансовых платежей по ним. (Письмо ФНС РФ от 24.11.2010 N ШС-37-3/16198@).
(((4.1. Налогоплательщики вправе продолжать применять единый сельскохозяйственный налог в следующем налоговом периоде в случае: 1) если у вновь созданной организации или вновь зарегистрированного индивидуального предпринимателя, перешедших на уплату единого сельскохозяйственного налога в порядке, установленном пунктом 2 настоящей статьи, в первом налоговом периоде отсутствовали доходы, учитываемые при определении налоговой базы; 2) если в текущем налоговом периоде налогоплательщиком не было допущено нарушения ограничений и (или) несоответствия требованиям, установленным пунктами 2, 2.1, 5 и 6 статьи 346.2 настоящего Кодекса. ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу, в части увеличения возможности сохранения единого сельскохозяйственного налога. (новый п.4.1 ст.346.3).
5. Налогоплательщик обязан сообщить в налоговый орган о переходе на иной режим налогообложения, осуществленном в соответствии с пунктом 4 настоящей статьи, в течение пятнадцати дней по истечении отчетного (налогового) периода. 6. Налогоплательщики, уплачивающие единый сельскохозяйственный налог, вправе перейти на иной режим налогообложения с начала календарного года, уведомив об этом налоговый орган по местонахождению организации (месту жительства индивидуального предпринимателя) не позднее 15 января года, в котором они предполагают перейти на иной режим налогообложения. 7. Налогоплательщики, перешедшие с уплаты единого сельскохозяйственного налога на иной режим налогообложения, вправе вновь перейти на уплату единого сельскохозяйственного налога не ранее чем через один год после того, как они утратили право на уплату единого сельскохозяйственного налога.
! Налогоплательщик, утративший право на применение указанного специального режима налогообложения в 2007 г., может вновь перейти на применение этого режима налогообложения с 1 января 2009 г., подав соответствующее заявление в 2008 г. (Письмо Минфина РФ от 22.10.2008 N 03-11-04/1/22).
8. Суммы налога на добавленную стоимость, принятые к вычету сельскохозяйственными товаропроизводителями в порядке, предусмотренном главой 21 настоящего Кодекса, до перехода на уплату единого сельскохозяйственного налога, по товарам (работам, услугам), включая основные средства и нематериальные активы, приобретенным для осуществления операций, признаваемых объектами налогообложения по налогу на добавленную стоимость, при переходе на уплату единого сельскохозяйственного налога, восстановлению (уплате в бюджет) не подлежат. Если организация или индивидуальный предприниматель, перешедшие с уплаты единого сельскохозяйственного налога на иной режим налогообложения, признаются налогоплательщиками налога на добавленную стоимость в соответствии с главой 21 настоящего Кодекса, то суммы налога на добавленную стоимость, предъявленные им по товарам (работам, услугам), включая основные средства и нематериальные активы, приобретенным до перехода на иной режим налогообложения, при исчислении налога на добавленную стоимость вычету не подлежат.
(((9. В случае прекращения налогоплательщиком предпринимательской деятельности, в отношении которой применялась система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог), он обязан уведомить о прекращении такой деятельности с указанием даты ее прекращения налоговый орган по месту нахождения организации или месту жительства индивидуального предпринимателя в срок не позднее 15 дней со дня прекращения такой деятельности. ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (новый п.9 ст.346.3)Статья 346.4. Объект налогообложенияОбъектом налогообложения признаются доходы, уменьшенные на величину расходов. Статья 346.5. Порядок определения и признания доходов и расходов1. При определении объекта налогообложения учитываются следующие доходы: доходы от реализации, определяемые в соответствии со статьей 249 настоящего Кодекса; внереализационные доходы, определяемые в соответствии со статьей 250 настоящего Кодекса. При определении объекта налогообложения не учитываются: доходы, указанные в статье 251 настоящего Кодекса; доходы организации, облагаемые налогом на прибыль организаций по налоговым ставкам, предусмотренным пунктами 3 и 4 статьи 284 настоящего Кодекса, в порядке, установленном главой 25 настоящего Кодекса; доходы индивидуального предпринимателя, облагаемые налогом на доходы физических лиц по налоговым ставкам, предусмотренным пунктами 2, 4 и 5 статьи 224 настоящего Кодекса, в порядке, установленном главой 23 настоящего Кодекса.
! Доходы от реализации имущественного права организации, применявшей в 2010 г. режим единого сельскохозяйственного налога, не оплаченные до перехода с 1 января 2011 г. на общий режим налогообложения, должны быть учтены при определении налоговой базы по налогу на прибыль организаций в январе 2011 г. (Письмо Минфина РФ от 16.06.2011 N 03-03-06/1/349).
! Выручка от реализации основных средств и материалов включается в общий доход от реализации товаров (работ, услуг) налогоплательщиков единого сельскохозяйственного налога. (Письмо ФНС РФ от 02.11.2010 N ШС-37-3/14720@).
! Для целей налогообложения в доход включаются суммы денежных средств, поступивших от арендаторов по договорам аренды. (Письмо Минфина РФ от 01.04.2011 N 03-11-06/1/5).
! Если сдача имущества на условиях сублизинга не является для организации основным видом деятельности, доходы, полученные по договору сублизинга, включаются в состав внереализационных доходов и не учитываются при определении общего дохода от реализации товаров (работ, услуг) налогоплательщика в целях применения п. 2 ст. 346.2 Кодекса. При этом для целей налогообложения в доход включаются суммы денежных средств, поступивших от сублизингополучателей по договорам сублизинга. (Письмо Минфина РФ от 27.12.2010 N 03-11-06/1/28).
! Согласно п. 6 ст. 250 Кодекса внереализационными доходами признаются доходы в виде процентов, полученных по договорам займа, кредита, банковского счета, банковского вклада, а также по ценным бумагам и другим долговым обязательствам. Согласно п. 6 ст. 250 Кодекса внереализационными доходами признаются доходы в виде процентов, полученных по договорам займа, кредита, банковского счета, банковского вклада, а также по ценным бумагам и другим долговым обязательствам. Таким образом, при исчислении налоговой базы по налогу, уплачиваемому в связи с применением индивидуальным предпринимателем упрощенной системы налогообложения, денежные средства в виде процентов, полученные по договору займа, учитываются у заимодавца в составе внереализационных доходов. Таким образом, при исчислении налоговой базы по налогу, уплачиваемому в связи с применением индивидуальным предпринимателем упрощенной системы налогообложения, денежные средства в виде процентов, полученные по договору займа, учитываются у заимодавца в составе внереализационных доходов. (Письмо Минфина РФ от 27.01.2011 N 03-11-11/16)?! Рекомендую: применить ОКВЭД код 65.22 Предоставление кредита Эта группировка включает – предоставление кредита учреждениями, не принимающими депозиты.
2. При определении объекта налогообложения налогоплательщики уменьшают полученные ими доходы на следующие расходы: 1) расходы на приобретение, сооружение и изготовление основных средств, а также на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств (с учетом положений пункта 4 и абзаца шестого подпункта 2 пункта 5 настоящей статьи); 2) расходы на приобретение нематериальных активов, создание нематериальных активов самим налогоплательщиком (с учетом положений пункта 4 и абзаца шестого подпункта 2 пункта 5 настоящей статьи); 3) расходы на ремонт основных средств (в том числе арендованных); 4) арендные (в том числе лизинговые) платежи за арендуемое (в том числе принятое в лизинг) имущество; 5) материальные расходы, включая расходы на приобретение семян, рассады, саженцев и другого посадочного материала, удобрений, кормов, медикаментов, биопрепаратов и средств защиты растений; 6) расходы на оплату труда, выплату компенсаций, пособий по временной нетрудоспособности в соответствии с законодательством Российской Федерации; 6.1) расходы на обеспечение мер по технике безопасности, предусмотренных нормативными правовыми актами Российской Федерации, и расходы, связанные с содержанием помещений и инвентаря здравпунктов, находящихся непосредственно на территории организации; 7) расходы на обязательное и добровольное страхование, которые включают страховые взносы по всем видам обязательного страхования, в том числе страховые взносы на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, а также по следующим видам добровольного страхования: добровольному страхованию средств транспорта (в том числе арендованного); добровольному страхованию грузов; добровольному страхованию основных средств производственного назначения (в том числе арендованных), нематериальных активов, объектов незавершенного капитального строительства (в том числе арендованных); добровольному страхованию рисков, связанных с выполнением строительно-монтажных работ; добровольному страхованию товарно-материальных запасов; добровольному страхованию урожая сельскохозяйственных культур и животных; добровольному страхованию иного имущества, используемого налогоплательщиком при осуществлении деятельности, направленной на получение дохода; добровольному страхованию ответственности за причинение вреда, если такое страхование является условием осуществления налогоплательщиком деятельности в соответствии с международными обязательствами Российской Федерации или общепринятыми международными требованиями; 8) суммы налога на добавленную стоимость по приобретенным и оплаченным налогоплательщиком товарам (работам, услугам), расходы на приобретение (оплату) которых подлежат включению в состав расходов в соответствии с настоящей статьей; 9) суммы процентов, уплачиваемые за предоставление в пользование денежных средств (кредитов, займов), а также расходы, связанные с оплатой услуг, оказываемых кредитными организациями, в том числе связанные с продажей иностранной валюты при взыскании налога, сбора, пеней и штрафа в порядке, предусмотренном статьей 46 настоящего Кодекса; 10) расходы на обеспечение пожарной безопасности в соответствии с законодательством Российской Федерации, расходы на услуги по охране имущества, обслуживанию охранно-пожарной сигнализации, расходы на приобретение услуг пожарной охраны и иных услуг охранной деятельности; 11) суммы таможенных платежей, уплачиваемые при ввозе (вывозе) товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, и не подлежащие возврату налогоплательщикам в соответствии с таможенным законодательством Таможенного союза и законодательством Российской Федерации о таможенном деле; 12) расходы на содержание служебного транспорта, а также расходы на компенсацию за использование для служебных поездок личных легковых автомобилей и мотоциклов в пределах норм, установленных Правительством Российской Федерации; 13) расходы на командировки, в частности на: проезд работника к месту командировки и обратно к месту постоянной работы; наем жилого помещения. По этой статье расходов подлежат возмещению также расходы работника на оплату дополнительных услуг, оказываемых в гостиницах (за исключением расходов на обслуживание в барах и ресторанах, расходов на обслуживание в номере, расходов за пользование рекреационно-оздоровительными объектами); суточные или полевое довольствие; оформление и выдачу виз, паспортов, ваучеров, приглашений и иных аналогичных документов; консульские, аэродромные сборы, сборы за право въезда, прохода, транзита автомобильного и иного транспорта, за пользование морскими каналами, другими подобными сооружениями и иные аналогичные платежи и сборы; 14) плату нотариусу за нотариальное оформление документов. При этом такие расходы принимаются в пределах тарифов, утвержденных в установленном порядке; 15) расходы на бухгалтерские, аудиторские и юридические услуги;
(((16) расходы на опубликование бухгалтерской (финансовой) отчетности, а также на опубликование и иное раскрытие другой информации, если законодательством Российской Федерации на налогоплательщика возложена обязанность осуществлять такое опубликование (раскрытие); ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (пп.16 п.2 ст.346.5).
17) расходы на канцелярские товары; 18) расходы на почтовые, телефонные, телеграфные и другие подобные услуги, расходы на оплату услуг связи; 19) расходы, связанные с приобретением права на использование программ для ЭВМ и баз данных по договорам с правообладателем (по лицензионным соглашениям). К указанным расходам относятся также расходы на обновление программ для ЭВМ и баз данных; 20) расходы на рекламу производимых (приобретаемых) и (или) реализуемых товаров (работ, услуг), товарного знака и знака обслуживания; 21) расходы на подготовку и освоение новых производств, цехов и агрегатов; 22) расходы на питание работников, занятых на сельскохозяйственных работах; 22.1) расходы на рацион питания экипажей морских и речных судов в пределах норм, утвержденных Правительством Российской Федерации;
(((23) суммы налогов и сборов, уплаченные в соответствии с законодательством о налогах и сборах, за исключением суммы единого сельскохозяйственного налога, уплаченной в соответствии с настоящей главой; ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу, сделано логичное уточнение списка расходов. (пп.23 п.2 ст.346.5).
24) расходы на оплату стоимости товаров, приобретенных для дальнейшей реализации (уменьшенные на величину расходов, указанных в подпункте 8 настоящего пункта), в том числе расходы, связанные с приобретением и реализацией указанных товаров, включая расходы по хранению, обслуживанию и транспортировке; 25) расходы на информационно-консультативные услуги; 26) расходы на подготовку и переподготовку кадров, состоящих в штате налогоплательщика, на договорной основе в порядке, предусмотренном пунктом 3 статьи 264 настоящего Кодекса; 27) судебные расходы и арбитражные сборы; 28) расходы в виде уплаченных на основании решения суда, вступившего в законную силу, штрафов, пеней и (или) иных санкций за нарушение договорных или долговых обязательств, а также расходы на возмещение причиненного ущерба; 29) расходы на подготовку в образовательных учреждениях среднего профессионального и высшего профессионального образования специалистов для налогоплательщиков. Указанные расходы учитываются для целей налогообложения при условии, что с обучающимися в указанных образовательных учреждениях физическими лицами заключены договоры (контракты) на обучение, предусматривающие их работу у налогоплательщика в течение не менее трех лет по специальности после окончания соответствующего образовательного учреждения;
(((30) утратил силу; ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу, произведено уменьшение списка расходов в части расходы в виде отрицательной курсовой разницы, при этом переоценка имущества в виде валютных ценностей и требований (обязательств), стоимость которых выражена в иностранной валюте, в том числе по валютным счетам в банках, в связи с изменением официального курса иностранной валюты к валюте Российской Федерации, установленного Центральным банком Российской Федерации, не производится, и доходы от указанной переоценки не определяются и не учитываются. (утратил силу пп.30 п.2 ст.346.5).
31) расходы на приобретение имущественных прав на земельные участки, включая расходы на приобретение права на заключение договора аренды земельных участков при условии заключения указанного договора аренды, в том числе: на земельные участки из земель сельскохозяйственного назначения; на земельные участки, которые находятся в государственной или муниципальной собственности и на которых расположены здания, строения, сооружения, используемые для сельскохозяйственного производства; 32) расходы на приобретение молодняка скота для последующего формирования основного стада, продуктивного скота, молодняка птицы и мальков рыбы; 33) расходы на содержание вахтовых и временных поселков, связанных с сельскохозяйственным производством по пастбищному скотоводству; 34) расходы на выплату комиссионных, агентских вознаграждений и вознаграждений по договорам поручения; 35) расходы на сертификацию продукции; 36) периодические (текущие) платежи за пользование правами на результаты интеллектуальной деятельности и средствами индивидуализации (в частности, правами, возникающими из патентов на изобретения, промышленные образцы и другие виды интеллектуальной собственности); 37) расходы на проведение (в случаях, установленных законодательством Российской Федерации) обязательной оценки в целях контроля за правильностью уплаты налогов в случае возникновения спора об исчислении налоговой базы, а также расходы на проведение оценки имущества при определении его рыночной стоимости в целях залога; 38) плата за предоставление информации о зарегистрированных правах; 39) расходы на оплату услуг специализированных организаций по изготовлению документов кадастрового и технического учета (инвентаризации) объектов недвижимости (в том числе правоустанавливающих документов на земельные участки и документов о межевании земельных участков); 40) расходы на оплату услуг специализированных организаций по проведению экспертизы, обследований, выдаче заключений и по предоставлению иных документов, наличие которых обязательно для получения лицензии (разрешения) на осуществление конкретного вида деятельности; 41) расходы, связанные с участием в торгах (конкурсах, аукционах), проводимых при реализации заказов на поставку продукции, указанной в пункте 3 статьи 346.2 настоящего Кодекса; 42) расходы в виде потерь от падежа и вынужденного убоя птицы и животных в пределах норм, утверждаемых Правительством Российской Федерации, за исключением случаев стихийных бедствий, пожаров, аварий, эпизоотий и других чрезвычайных ситуаций; 43) суммы портовых сборов, расходы на услуги лоцмана и иные аналогичные расходы; 44) расходы в виде потерь от стихийных бедствий, пожаров, аварий, эпизоотий и других чрезвычайных ситуаций, включая затраты, связанные с предотвращением и ликвидацией их последствий.
% Постановление Правительства РФ от 10.06.2010 N 431 "О нормах расходов в виде потерь от вынужденного убоя птицы и животных".
% Постановление Правительства РФ от 30.07.2009 N 628 "О рационе питания экипажей морских и речных судов рыбопромыслового флота".
% Постановление Правительства РФ от 15.07.2009 N 560 "О нормах расходов в виде потерь от падежа птицы и животных".
% Распоряжение Минтранса РФ от 14.03.2008 N АМ-23-р "О введении в действие методических рекомендаций "Нормы расхода топлив и смазочных материалов на автомобильном транспорте".
% Постановление Правительства РФ от 08.02.2002 N 92 "Об установлении норм расходов организаций на выплату компенсации за использование для служебных поездок личных легковых автомобилей и мотоциклов, в пределах которых при определении налоговой базы по налогу на прибыль организаций такие расходы относятся к прочим расходам, связанным с производством и реализацией".
! При применении системы налогообложения для сельскохозяйственных товаропроизводителей в составе расходов учитываются обоснованные и документально подтвержденные затраты налогоплательщика, закрытый перечень которых установлен п. 2 ст. 346.5 Кодекса (п. 3 ст. 346.5 и п. 1 ст. 252 Кодекса). Под обоснованными расходами понимаются экономически оправданные затраты, оценка которых выражена в денежной форме. Под документально подтвержденными расходами понимаются затраты, подтвержденные документами, оформленными в соответствии с законодательством Российской Федерации, либо документами, оформленными в соответствии с обычаями делового оборота, применяемыми в иностранном государстве, на территории которого были произведены соответствующие расходы, и (или) документами, косвенно подтверждающими произведенные расходы. Расходы на приобретение, сооружение и изготовление основных средств, а также на их достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение учитываются при определении налоговой базы по единому сельскохозяйственному налогу на основании пп. 1 п. 2 ст. 346.5 Кодекса. Как следует из письма, в соответствии с заключенным договором поручительства налогоплательщик-поручитель осуществляет расходы по оплате техники, которая ранее была приобретена должником на кредитные средства. Согласно ст. 361 Гражданского кодекса Российской Федерации по договору поручительства поручитель обязывается перед кредитором другого лица отвечать за исполнение последним его обязательства полностью или в части. При неисполнении или ненадлежащем исполнении должником обеспеченного поручительством обязательства поручитель и должник отвечают перед кредитором солидарно, если законом или договором поручительства не предусмотрена субсидиарная ответственность поручителя. К поручителю, исполнившему обязательство, переходят права кредитора по этому обязательству и права, принадлежавшие кредитору как залогодержателю, в том объеме, в котором поручитель удовлетворил требование кредитора. Поручитель также вправе требовать от должника уплаты процентов на сумму, выплаченную кредитору, и возмещения иных убытков, понесенных в связи с ответственностью за должника (ст. 365 Гражданского кодекса Российской Федерации). В силу вышеизложенных норм Гражданского кодекса Российской Федерации суммы, уплаченные поручителем кредитору при исполнении обязательств за должника, подлежат компенсации должником. Таким образом, осуществляя расходы по оплате техники в рассматриваемой ситуации, организация-поручитель исполняет обязательства организации-должника, заключившей кредитный договор. По нашему мнению, указанные затраты не учитываются в составе расходов для целей налогообложения. По вопросу N 3. Как было указано, закрытый перечень расходов, на которые налогоплательщики единого сельскохозяйственного налога вправе уменьшить свои доходы, установлен п. 2 ст. 346.5 Кодекса. В данном перечне отсутствуют такие расходы, как затраты поручителя, которые он осуществляет в рамках заключенного им договора поручительства. Таким образом, расходы налогоплательщика-поручителя на оплату кредиторской задолженности, которые он осуществляет за другое лицо (должника), при определении налоговой базы по единому сельскохозяйственному налогу не учитываются.
(Письмо Минфина РФ от 19.05.2011 N 03-11-11/130).
! Расходы на уплату транспортного налога учитываются при определении налоговой базы по единому сельскохозяйственному налогу и распределяются между указанными видами деятельности в соответствии с п. 10 ст. 346.6 Кодекса. (Письмо Минфина РФ от 14.12.2010 N 03-11-06/3/26).
! Начиная с налогового периода за 2006 г. материальные расходы, в том числе расходы на приобретение сырья и материалов (включая расходы на приобретение семян, рассады, саженцев и другого посадочного материала, удобрений, кормов, медикаментов, биопрепаратов и средств защиты растений), учитываются в составе расходов в момент погашения задолженности путем списания денежных средств с расчетного счета налогоплательщика, выплаты из кассы, а при ином способе погашения задолженности – в момент такого погашения. Исходя из этого расходы на приобретение материалов учитываются в составе расходов при определении объекта налогообложения по единому сельскохозяйственному налогу в полной сумме в отчетном периоде после их фактической оплаты независимо от факта передачи их в производство. В связи с этим для налогоплательщиков единого сельскохозяйственного налога подтверждением сумм расходов на приобретение сырья и материалов являются первичные учетные документы об оплате сырья и материалов, а также об их поступлении (платежные документы, акты приемки-передачи, товарные накладные, заключенные договоры и др.). (Письмо Минфина РФ от 12.11.2010 N 03-11-06/1/25).
! В соответствии с пп. 44 п. 2 ст. 346.5 Налогового кодекса Российской Федерации налогоплательщики единого сельскохозяйственного налога при определении объекта налогообложения уменьшают полученные ими доходы на расходы в виде потерь от стихийных бедствий, пожаров, аварий, эпизоотии и других чрезвычайных ситуаций, включая затраты, связанные с предотвращением и ликвидацией их последствий. Согласно Межгосударственному стандарту "Безопасность в чрезвычайных ситуациях. Природные чрезвычайные ситуации. Термины и определения ГОСТ 22.0.03–97/ГОСТ Р 22.0.03–95", утвержденному Постановлением Госстандарта России от 25.05.1995 N 267, засуха (код 3.4.20) относится к опасным метеорологическим явлениям и процессам (подраздел 3.4) и является природной чрезвычайной ситуацией (разд. 3). Исходя из этого, по нашему мнению, расходы в виде убытка от засухи по погибшим площадям при введении на территории субъекта Российской Федерации чрезвычайной ситуации нормативным правовым актом органа исполнительной власти данного субъекта могут учитываться в составе расходов при определении объекта налогообложения по единому сельскохозяйственному налогу при условии, что данные расходы не будут являться расходными обязательствами органов местного самоуправления, органов исполнительной власти субъекта Российской Федерации, на территории которого сложилась чрезвычайная ситуация, либо федеральных органов исполнительной власти в вышеуказанном случае. (Письмо Минфина РФ от 21.10.2010 N 03-11-10/128).
! Расходы по оплате услуг сторонних организаций, в частности, за доставку готовой продукции в соответствии с условиями договоров перевозки, за осуществление погрузочно-разгрузочных работ, за хранение груза, относятся к материальным расходам налогоплательщика (при условии соблюдения указанных выше условий и порядка) и уменьшают налоговую базу при исчислении ЕСХН. (Письмо ФНС РФ от 04.10.2010 N ЯК-37-3/12573@).
! Курсовые разницы (положительные и отрицательные) в связи с переоценкой суммы долгового обязательства в виде кредиторской задолженности перед поставщиками, выраженной в иностранной валюте, учитываются для целей налогообложения на дату погашения задолженности перед поставщиками и (или) на последний день отчетного (налогового) периода в зависимости от того, что произошло раньше. (Письмо ФНС РФ от 04.10.2010 N ЯК-37-3/12573@).
! Расходы по оплате услуг, оказываемых сторонними организациями, по доставке готовой рыбопродукции с промысла в порт и дальнейшей транспортировке рыбопродукции, по выполнению погрузо-разгрузочных работ, хранению собственной готовой продукции на складе-холодильнике могут быть приняты в качестве расходов при определении налоговой базы по единому сельскохозяйственному налогу. (Письмо ФНС РФ от 24.09.2010 N ШС-37-3/11920@).
! Налогоплательщик вправе для целей налогообложения уменьшить доходы на сумму расходов, связанных с доставкой членов экипажа на судно к месту промысла и обратно, при условии, что данные расходы предусмотрены трудовыми договорами (контрактами) и (или) коллективным договором. (Письмо ФНС РФ от 24.09.2010 N ШС-37-3/11920@).
! Так, пп. 7 п. 6 ст. 346.6 Кодекса предусмотрено, что затраты на приобретение квот (долей) добычи (вылова) водных биологических ресурсов, фактически оплаченные до перехода на уплату единого сельскохозяйственного налога и не отнесенные на расходы при определении налоговой базы, включаются в налоговую базу на дату перехода на уплату единого сельскохозяйственного налога. (Письмо Минфина РФ от 30.07.2010 N 03-11-06/1/19).
3. Расходы, указанные в пункте 2 настоящей статьи, принимаются при условии их соответствия критериям, указанным в пункте 1 статьи 252 настоящего Кодекса. Расходы, указанные в подпунктах 5, 6, 7, 9 – 21, 26 и 30 пункта 2 настоящей статьи, принимаются применительно к порядку, предусмотренному для исчисления налога на прибыль организаций в соответствии со статьями 254, 255, 263, 264, 265 и 269 настоящего Кодекса.
! В соответствии с п. 3 ст. 346.5 Кодекса расходы, учитываемые при определении налоговой базы по единому сельскохозяйственному налогу, должны соответствовать критериям, установленным ст. 252 Кодекса: экономическая обоснованность расходов, их документальное подтверждение, направленность на получение дохода. При этом указанные выше расходы принимаются при условии признания их обоснованными и документально подтвержденными затратами, произведенными для осуществления деятельности, направленной на получение дохода. (Письмо ФНС РФ от 24.09.2010 N ШС-37-3/11920@).
4. Расходы на приобретение (сооружение, изготовление, достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение) основных средств, а также расходы на приобретение (создание самим налогоплательщиком) нематериальных активов принимаются в следующем порядке: 1) в отношении расходов на приобретение (сооружение, изготовление) в период применения единого сельскохозяйственного налога основных средств, а также расходов на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств, произведенных в указанном периоде, – с момента ввода этих основных средств в эксплуатацию; в отношении приобретенных (созданных самим налогоплательщиком) в период применения единого сельскохозяйственного налога нематериальных активов – с момента принятия этих нематериальных активов на бухгалтерский учет; 2) в отношении приобретенных (сооруженных, изготовленных) основных средств, а также приобретенных (созданных самим налогоплательщиком) нематериальных активов до перехода на уплату единого сельскохозяйственного налога стоимость основных средств и нематериальных активов включается в расходы в следующем порядке: в отношении основных средств и нематериальных активов со сроком полезного использования до трех лет включительно – в течение первого календарного года применения единого сельскохозяйственного налога; в отношении основных средств и нематериальных активов со сроком полезного использования от трех до 15 лет включительно: в течение первого календарного года применения единого сельскохозяйственного налога – 50 процентов стоимости, второго календарного года – 30 процентов стоимости и в течение третьего календарного года – 20 процентов стоимости; в отношении основных средств и нематериальных активов со сроком полезного использования свыше 15 лет – в течение первых 10 лет применения единого сельскохозяйственного налога равными долями от стоимости основных средств и нематериальных активов. При этом в течение налогового периода данные расходы принимаются равными долями. В случае, если налогоплательщик перешел на уплату единого сельскохозяйственного налога с момента постановки на учет в налоговых органах, стоимость основных средств и нематериальных активов принимается по первоначальной стоимости этого имущества, определяемой в порядке, установленном законодательством Российской Федерации о бухгалтерском учете. В случае, если налогоплательщик перешел на уплату единого сельскохозяйственного налога с иных режимов налогообложения, стоимость основных средств и нематериальных активов учитывается в порядке, установленном пунктами 6.1 и 9 статьи 346.6 настоящего Кодекса. Определение сроков полезного использования основных средств осуществляется на основании утверждаемой Правительством Российской Федерации в соответствии со статьей 258 настоящего Кодекса классификации основных средств, включаемых в амортизационные группы. Сроки полезного использования основных средств, которые не указаны в данной классификации, устанавливаются налогоплательщиком в соответствии с техническими условиями или рекомендациями организаций-изготовителей. Основные средства, права на которые подлежат государственной регистрации в соответствии с законодательством Российской Федерации, учитываются в расходах в соответствии с настоящей статьей с момента документально подтвержденного факта подачи документов на регистрацию указанных прав. Указанное положение в части обязательности выполнения условия документального подтверждения факта подачи документов на регистрацию не распространяется на основные средства, введенные в эксплуатацию до 31 января 1998 года. Определение сроков полезного использования нематериальных активов осуществляется в соответствии с пунктом 2 статьи 258 настоящего Кодекса. В случае реализации (передачи) приобретенных (сооруженных, изготовленных, созданных самим налогоплательщиком) основных средств и нематериальных активов до истечения трех лет с момента учета расходов на их приобретение (сооружение, изготовление, достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение, а также создание самим налогоплательщиком) в составе расходов в соответствии с настоящей главой (в отношении основных средств и нематериальных активов со сроком полезного использования свыше 15 лет – до истечения 10 лет с момента их приобретения (сооружения, изготовления, создания самим налогоплательщиком) налогоплательщик обязан пересчитать налоговую базу за весь период пользования такими основными средствами и нематериальными активами с момента их учета в составе расходов на приобретение (сооружение, изготовление, достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение, а также создание самим налогоплательщиком) до даты реализации (передачи) с учетом положений главы 25 настоящего Кодекса и уплатить дополнительную сумму налога и пени. В состав основных средств и нематериальных активов в целях настоящей статьи включаются основные средства и нематериальные активы, которые признаются амортизируемым имуществом в соответствии с главой 25 настоящего Кодекса с учетом положений настоящей главы, а расходы на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств определяются с учетом положений пункта 2 статьи 257 настоящего Кодекса.
! Основные средства, права на которые подлежат государственной регистрации в соответствии с законодательством Российской Федерации, учитываются в расходах в соответствии с вышеуказанной статьей Кодекса с момента документально подтвержденного факта подачи документов на регистрацию указанных прав. Исходя из положений ст. 130 Гражданского кодекса Российской Федерации (далее – Гражданский кодекс) автотранспортное средство является движимой вещью. В соответствии с п. 2 ст. 164 Гражданского кодекса государственной регистрации сделок с движимым имуществом не требуется, кроме предусмотренных законом случаев. Необходимость регистрировать сделки с транспортными средствами, а также право собственности на транспортные средства законодательством не установлена. Постановление Правительства Российской Федерации от 12.08.1994 N 938 "О государственной регистрации автомототранспортных средств и других видов самоходной техники на территории Российской Федерации" регулирует порядок регистрации самого автотранспортного средства в государственных органах. Исходя из этого при приобретении в период применения единого сельскохозяйственного налога транспортного средства, в частности комбайна, расходы на его приобретение при определении объекта налогообложения учитываются в течение налогового периода, в котором произошел ввод его в эксплуатацию и произведена оплата данного комбайна, независимо от периода регистрации его в органах государственного надзора за техническим состоянием самоходных машин и других видов техники. (Письмо Минфина РФ от 25.03.2010 N 03-11-06/1/09).
4.1. Расходы на приобретение имущественных прав на земельные участки учитываются в составе расходов равномерно в течение срока, определенного налогоплательщиком, но не менее семи лет. Суммы расходов учитываются равными долями за отчетный и налоговый периоды. Сумма расходов на приобретение имущественных прав на земельные участки подлежит включению в состав расходов после фактической оплаты налогоплательщиком имущественных прав на земельные участки в размере уплаченных сумм и при наличии документально подтвержденного факта подачи документов на государственную регистрацию указанного права в случаях, установленных законодательством Российской Федерации. В целях настоящего пункта под документальным подтверждением факта подачи документов на государственную регистрацию имущественных прав понимается расписка в получении органом, осуществляющим кадастровый учет, ведение государственного кадастра недвижимости и государственную регистрацию прав на недвижимое имущество и сделок с ним, документов на государственную регистрацию указанных прав. Указанные расходы отражаются в последний день отчетного (налогового) периода и учитываются только по земельным участкам, используемым при осуществлении предпринимательской деятельности.
! Согласно п. 4.1 указанной статьи Кодекса расходы на приобретение имущественных прав на земельные участки учитываются в составе расходов равномерно в течение срока, определенного налогоплательщиком, но не менее семи лет. Суммы расходов учитываются равными долями за отчетный и налоговый периоды. Таким образом, расходы, связанные с приобретением права аренды земельных участков сельскохозяйственного назначения, учитываются при исчислении единого сельскохозяйственного налога в полном объеме. Данные расходы организация вправе учитывать в составе расходов после их фактической оплаты равномерно в течение определенного ею срока, но не менее семи лет (пп. 2 п. 5 ст. 346.5 Кодекса). (Письмо Минфина РФ от 22.07.2008 N 03-11-04/1/15).
5. Признание доходов и расходов налогоплательщика осуществляется в следующем порядке: 1) в целях настоящей главы датой получения доходов признается день поступления средств на счета в банках и (или) в кассу, получения иного имущества (работ, услуг) и (или) имущественных прав, а также погашения задолженности иным способом (кассовый метод). При использовании покупателем в расчетах за приобретенные им товары (работы, услуги) и (или) имущественные права векселя датой получения доходов у налогоплательщика признается дата оплаты векселя (день поступления денежных средств от векселедателя либо иного обязанного по указанному векселю лица) или день передачи налогоплательщиком указанного векселя по индоссаменту третьему лицу. Суммы выплат, полученные на содействие самозанятости безработных граждан и стимулирование создания безработными гражданами, открывшими собственное дело, дополнительных рабочих мест для трудоустройства безработных граждан за счет средств бюджетов бюджетной системы Российской Федерации в соответствии с программами, утверждаемыми соответствующими органами государственной власти, учитываются в составе доходов в течение трех налоговых периодов с одновременным отражением соответствующих сумм в составе расходов в пределах фактически осуществленных расходов каждого налогового периода, предусмотренных условиями получения указанных сумм выплат. В случае нарушения условий получения выплат, предусмотренных абзацем третьим настоящего подпункта, суммы полученных выплат в полном объеме отражаются в составе доходов налогового периода, в котором допущено нарушение. Если по окончании третьего налогового периода сумма полученных выплат, указанных в абзаце третьем настоящего подпункта, превышает сумму расходов, учтенных в соответствии с настоящим подпунктом, оставшиеся неучтенные суммы в полном объеме отражаются в составе доходов этого налогового периода. Средства финансовой поддержки в виде субсидий, полученные в соответствии с Федеральным законом "О развитии малого и среднего предпринимательства в Российской Федерации", отражаются в составе доходов пропорционально расходам, фактически осуществленным за счет этого источника, но не более двух налоговых периодов с даты получения. Если по окончании второго налогового периода сумма полученных средств финансовой поддержки, указанных в настоящем пункте, превысит сумму признанных расходов, фактически осуществленных за счет этого источника, разница между указанными суммами в полном объеме отражается в составе доходов этого налогового периода;
(((В случае возврата налогоплательщиком сумм, ранее полученных в счет предварительной оплаты поставки товаров, выполнения работ, оказания услуг, передачи имущественных прав, на сумму возврата уменьшаются доходы того налогового (отчетного) периода, в котором произведен возврат; ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу, возврат аванса стал уменьшать доход. (пп.1 п.5 ст.346.5).
2) расходами налогоплательщика признаются затраты после их фактической оплаты. В целях настоящей главы оплатой товаров (работ, услуг) и (или) имущественных прав признается прекращение обязательства налогоплательщика – приобретателя указанных товаров (работ, услуг) и (или) имущественных прав перед продавцом, которое непосредственно связано с поставкой этих товаров (выполнением работ, оказанием услуг) и (или) передачей имущественных прав. При этом расходы учитываются в составе расходов с учетом следующих особенностей: материальные расходы, в том числе расходы на приобретение сырья и материалов (включая расходы на приобретение семян, рассады, саженцев и другого посадочного материала, удобрений, кормов, медикаментов, биопрепаратов и средств защиты растений), а также расходы на оплату труда учитываются в составе расходов в момент погашения задолженности путем списания денежных средств с расчетного счета налогоплательщика, выплаты из кассы, а при ином способе погашения задолженности – в момент такого погашения. Аналогичный порядок применяется в отношении оплаты процентов за пользование заемными средствами (включая банковские кредиты) и при оплате услуг третьих лиц; расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации, в том числе расходы, связанные с приобретением и реализацией указанных товаров, включая расходы по хранению, обслуживанию и транспортировке, учитываются в составе расходов после их фактической оплаты; расходы на уплату налогов и сборов учитываются в составе расходов в размере, фактически уплаченном налогоплательщиком. При наличии задолженности по уплате налогов и сборов расходы на ее погашение учитываются в составе расходов в пределах фактически погашенной задолженности в те отчетные (налоговые) периоды, когда налогоплательщик погашает указанную задолженность; расходы на приобретение (сооружение, изготовление), достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств, а также расходы на приобретение (создание самим налогоплательщиком) нематериальных активов, учитываемые в порядке, предусмотренном пунктом 4 настоящей статьи, отражаются в последний день отчетного (налогового) периода в размере оплаченных сумм. При этом указанные расходы учитываются только по основным средствам и нематериальным активам, используемым при осуществлении предпринимательской деятельности; при выдаче налогоплательщиком продавцу в оплату приобретаемых товаров (работ, услуг) и (или) имущественных прав векселя расходы по приобретению указанных товаров (работ, услуг) и (или) имущественных прав учитываются после оплаты указанного векселя. При передаче налогоплательщиком продавцу в оплату приобретаемых товаров (работ, услуг) и (или) имущественных прав векселя, выданного третьим лицом, расходы по приобретению указанных товаров (работ, услуг) и (или) имущественных прав учитываются на дату передачи указанного векселя за приобретенные товары (выполненные работы, оказанные услуги) и (или) имущественные права. Указанные в настоящем подпункте расходы учитываются исходя из цены договора, но в размере, не превышающем суммы долгового обязательства, указанной в векселе; 3) налогоплательщики, определяющие доходы и расходы в соответствии с настоящей главой, не учитывают в составе доходов и расходов суммовые разницы в случае, если по условиям договора обязательство (требование) выражено в условных денежных единицах.
! Курсовые разницы (положительные и отрицательные) в связи с переоценкой суммы долгового обязательства в виде кредиторской задолженности перед поставщиками, выраженной в иностранной валюте, учитываются для целей налогообложения на дату погашения задолженности перед поставщиками и (или) на последний день отчетного (налогового) периода в зависимости от того, что произошло раньше. (Письмо ФНС РФ от 04.10.2010 N ЯК-37-3/12573@).
(((5.1. Переоценка имущества в виде валютных ценностей и требований (обязательств), стоимость которых выражена в иностранной валюте, в том числе по валютным счетам в банках, в связи с изменением официального курса иностранной валюты к валюте Российской Федерации, установленного Центральным банком Российской Федерации, в целях настоящей главы не производится, доходы и расходы от указанной переоценки не определяются и не учитываются. ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу, положительные курсовые разницы перестали быть доходом. (новый п.5.1 ст.346.5).
6–7. Утратили силу с 1 января 2007 года. 8. Организации обязаны вести учет показателей своей деятельности, необходимых для исчисления налоговой базы и суммы единого сельскохозяйственного налога, на основании данных бухгалтерского учета с учетом положений настоящей главы. Индивидуальные предприниматели ведут учет доходов и расходов для целей исчисления налоговой базы по единому сельскохозяйственному налогу в книге учета доходов и расходов индивидуальных предпринимателей, применяющих систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог), форма и порядок заполнения которой утверждаются Министерством финансов Российской Федерации.
! В соответствии с пунктом 8 статьи 346.5 Налогового кодекса Российской Федерации (далее – Кодекс) индивидуальные предприниматели ведут учет доходов и расходов для целей исчисления налоговой базы по единому сельскохозяйственному налогу в книге учета доходов и расходов индивидуальных предпринимателей, применяющих систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) (далее – книга), форма и порядок заполнения которой утверждаются Минфином России. Статьей 346.24 Кодекса установлено, что налогоплательщики обязаны вести учет доходов и расходов для целей исчисления налоговой базы по налогу в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения (далее – книга), форма и порядок заполнения которой утверждаются Минфином России. Согласно пункту 12 статьи 346.25.1 Кодекса налогоплательщики упрощенной системы налогообложения на основе патента ведут учет доходов в порядке, установленном статьей 346.24 Кодекса. Приказом Минфина России от 11.12.2006 N 169н утверждены формы книг, а также порядки их заполнения. При этом в пункте 1.5 порядков заполнения книг установлено требование представлять данные книги для заверения в налоговые органы. Вместе с тем Кодекс не устанавливает ни сроки, ни порядок представления книг в налоговый орган. В этой связи налоговые органы не вправе требовать от налогоплательщиков обязательного представления вышеуказанных книг для заверения, они заверяются только по просьбе налогоплательщиков. (Письмо ФНС РФ от 03.02.2010 N ШС-22-3/84@).
Статья 346.6. Налоговая база.
1. Налоговой базой признается денежное выражение доходов, уменьшенных на величину расходов.
2. Доходы и расходы, выраженные в иностранной валюте, учитываются в совокупности с доходами и расходами, выраженными в рублях. При этом доходы и расходы, выраженные в иностранной валюте, пересчитываются в рубли по официальному курсу Центрального банка Российской Федерации, установленному соответственно на дату получения доходов и (или) дату осуществления расходов.
3. Доходы, полученные в натуральной форме, учитываются при определении налоговой базы исходя из цены договора с учетом рыночных цен, определяемых в порядке, аналогичном порядку определения рыночных цен, установленному статьей 105.3 настоящего Кодекса.
4. При определении налоговой базы доходы и расходы определяются нарастающим итогом с начала налогового периода.
5. Налогоплательщики вправе уменьшить налоговую базу за налоговый период на сумму убытка, полученного по итогам предыдущих налоговых периодов. При этом под убытком в целях настоящей главы понимается превышение расходов над доходами, определяемыми в соответствии со статьей 346.5 настоящего Кодекса.
Налогоплательщики вправе осуществлять перенос убытка на будущие налоговые периоды в течение 10 лет, следующих за тем налоговым периодом, в котором получен этот убыток.
Налогоплательщики вправе перенести на текущий налоговый период сумму полученного в предыдущем налоговом периоде убытка.
Убыток, не перенесенный на следующий год, может быть перенесен целиком или частично на любой год из последующих девяти лет.
Если налогоплательщики получили убытки более чем в одном налоговом периоде, перенос таких убытков на будущие налоговые периоды производится в той очередности, в которой они получены.
В случае прекращения налогоплательщиками деятельности по причине реорганизации налогоплательщики-правопреемники вправе уменьшать налоговую базу в порядке и на условиях, которые предусмотрены настоящим пунктом, на сумму убытков, полученных реорганизуемыми организациями до момента реорганизации.
Налогоплательщики обязаны хранить документы, подтверждающие размер полученного убытка и сумму, на которую была уменьшена налоговая база по каждому налоговому периоду, в течение всего срока использования права на уменьшение налоговой базы на сумму убытка.
Убыток, полученный налогоплательщиками при применении иных режимов налогообложения, не принимается при переходе на уплату единого сельскохозяйственного налога.
Убыток, полученный налогоплательщиками при уплате единого сельскохозяйственного налога, не принимается при переходе на иные режимы налогообложения.
6. Организации, которые до перехода на уплату единого сельскохозяйственного налога при исчислении налога на прибыль организаций использовали метод начислений, при переходе на уплату единого сельскохозяйственного налога выполняют следующие правила:
1) на дату перехода на уплату единого сельскохозяйственного налога в налоговую базу включаются суммы денежных средств, полученные до перехода на уплату единого сельскохозяйственного налога в оплату по договорам, исполнение которых налогоплательщики осуществляют после перехода на уплату единого сельскохозяйственного налога;
2) утратил силу с 1 января 2007 года;
3) не включаются в налоговую базу денежные средства, полученные после перехода на уплату единого сельскохозяйственного налога, если по правилам налогового учета по методу начислений указанные суммы были включены в доходы при исчислении налоговой базы по налогу на прибыль организаций в соответствии с главой 25 настоящего Кодекса;
4) расходы, осуществленные организацией после перехода на уплату единого сельскохозяйственного налога, признаются расходами, вычитаемыми из налоговой базы, на дату их осуществления, если оплата таких расходов была осуществлена до перехода на уплату единого сельскохозяйственного налога, либо на дату оплаты, если оплата таких расходов была осуществлена после перехода организации на уплату единого сельскохозяйственного налога;
5) не вычитаются из налоговой базы денежные средства, уплаченные после перехода на уплату единого сельскохозяйственного налога в оплату расходов организации, если до перехода на уплату единого сельскохозяйственного налога такие расходы были учтены при исчислении налоговой базы по налогу на прибыль организаций в соответствии с главой 25 настоящего Кодекса;
6) материальные расходы и расходы на оплату труда, относящиеся к незавершенному производству на дату перехода на уплату единого сельскохозяйственного налога, оплаченные до перехода на уплату единого сельскохозяйственного налога, учитываются при определении налоговой базы по единому сельскохозяйственному налогу в отчетном (налоговом) периоде изготовления готовой продукции;
7) затраты на приобретение квот (долей) добычи (вылова) водных биологических ресурсов, фактически оплаченные до перехода на уплату единого сельскохозяйственного налога и не отнесенные на расходы при определении налоговой базы, включаются в налоговую базу на дату перехода на уплату единого сельскохозяйственного налога.
6.1. При переходе организации на уплату единого сельскохозяйственного налога в учете на дату такого перехода отражается остаточная стоимость приобретенных (сооруженных, изготовленных) основных средств и приобретенных (созданных самой организацией) нематериальных активов, которые оплачены до перехода на уплату единого сельскохозяйственного налога, в виде разницы между ценой приобретения (сооружения, изготовления, создания самой организацией) основных средств и нематериальных активов и суммой начисленной амортизации в соответствии с требованиями главы 25 настоящего Кодекса.
При переходе на уплату единого сельскохозяйственного налога организации, применяющей упрощенную систему налогообложения в соответствии с главой 26.2 настоящего Кодекса, в учете на дату такого перехода отражается остаточная стоимость приобретенных (сооруженных, изготовленных) основных средств и приобретенных (созданных самой организацией) нематериальных активов, определяемая в соответствии с пунктом 3 статьи 346.25 настоящего Кодекса.
При переходе на уплату единого сельскохозяйственного налога организации, применяющей систему налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности в соответствии с главой 26.3 настоящего Кодекса, в учете на дату такого перехода отражается остаточная стоимость приобретенных (сооруженных, изготовленных) основных средств и приобретенных (созданных самой организацией) нематериальных активов, которые оплачены до перехода на уплату единого сельскохозяйственного налога, в виде разницы между ценой приобретения (сооружения, изготовления, создания самой организацией) основных средств и нематериальных активов и суммой амортизации, начисленной в порядке, установленном законодательством Российской Федерации о бухгалтерском учете, за период применения системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности.
7. Организации, которые уплачивали единый сельскохозяйственный налог, при переходе на исчисление налоговой базы по налогу на прибыль организаций с использованием метода начислений выполняют следующие правила:
1) признаются в составе доходов доходы в сумме выручки от реализации товаров (выполнения работ, оказания услуг, передачи имущественных прав) в период применения единого сельскохозяйственного налога, оплата (частичная оплата) которых не произведена до даты перехода на исчисление налоговой базы по налогу на прибыль по методу начисления;
2) признаются в составе расходов расходы на приобретение в период применения единого сельскохозяйственного налога товаров (работ, услуг, имущественных прав), которые не были оплачены (частично оплачены) налогоплательщиком до даты перехода на исчисление налоговой базы по налогу на прибыль по методу начисления, если иное не предусмотрено главой 25 настоящего Кодекса.
7.1. Указанные в подпунктах 1 и 2 пункта 7 настоящей статьи доходы и расходы признаются доходами (расходами) месяца перехода на исчисление налоговой базы по налогу на прибыль организаций с использованием метода начислений.
8. В случае, если организация переходит с уплаты единого сельскохозяйственного налога на иные режимы налогообложения (за исключением системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности) и имеет основные средства и нематериальные активы, расходы на приобретение (сооружение, изготовление, создание самой организацией) которых не полностью перенесены на расходы за период применения единого сельскохозяйственного налога в порядке, предусмотренном подпунктом 2 пункта 4 статьи 346.5 настоящего Кодекса, в учете на дату такого перехода остаточная стоимость основных средств и нематериальных активов определяется путем уменьшения остаточной стоимости этих основных средств и нематериальных активов, определенной на момент перехода на уплату единого сельскохозяйственного налога, на сумму произведенных за период применения единого сельскохозяйственного налога расходов, определенных в порядке, предусмотренном подпунктом 2 пункта 4 статьи 346.5 настоящего Кодекса.
9. Индивидуальные предприниматели при переходе с иных режимов налогообложения на уплату единого сельскохозяйственного налога и с единого сельскохозяйственного налога на иные режимы налогообложения применяют правила, предусмотренные пунктами 6.1 и 8 настоящей статьи.
(((10. Налогоплательщики, перешедшие по отдельным видам деятельности на уплату единого налога на вмененный доход для отдельных видов деятельности в соответствии с главой 26.3 настоящего Кодекса, ведут раздельный учет доходов и расходов по разным специальным налоговым режимам. В случае невозможности разделения расходов при исчислении налоговой базы по налогам, исчисляемым по разным специальным налоговым режимам, эти расходы распределяются пропорционально долям доходов в общем объеме доходов, полученных при применении указанных специальных налоговых режимов. ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по ЕНВД. (п.10 ст.346.6).
Доходы и расходы по видам деятельности, в отношении которых применяется система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности в соответствии с главой 26.3 настоящего Кодекса (с учетом положений, установленных настоящей главой), не учитываются при исчислении налоговой базы по единому сельскохозяйственному налогу.
! В соответствии с пунктом 2 статьи 346.6 Кодекса доходы и расходы, выраженные в иностранной валюте, учитываются в совокупности с доходами и расходами, выраженными в рублях. При этом доходы и расходы, выраженные в иностранной валюте, пересчитываются в рубли по официальному курсу Центрального банка Российской Федерации, установленному соответственно на дату получения доходов и (или) дату осуществления расходов. Учитывая изложенное, стоимость имущества, полученного в иностранной валюте в виде предварительной оплаты за товары (работы, услуги), и последующий возврат данной предварительной оплаты определяется налогоплательщиком единого сельскохозяйственного налога в рублях по курсу Центрального банка Российской Федерации, действовавшему на дату включения предварительной оплаты в доход и на дату ее возврата. (Письмо ФНС РФ от 01.11.2010 N ШС-37-3/14612@ "О направлении письма Министерства финансов Российской Федерации от 15.10.2010 N 03-11-09/88")?! Рекомендую: применять данное письмо.
! Доходы от реализации имущественного права организации, применявшей в 2010 г. режим единого сельскохозяйственного налога, не оплаченные до перехода с 1 января 2011 г. на общий режим налогообложения, должны быть учтены при определении налоговой базы по налогу на прибыль организаций в январе 2011 г. (Письмо Минфина РФ от 16.06.2011 N 03-03-06/1/349).
! Налогоплательщики, перешедшие на уплату единого сельскохозяйственного налога, вправе уменьшить налоговую базу за налоговый период на сумму убытка, полученного по итогам предыдущих налоговых периодов, самостоятельно выбрав при этом порядок переноса убытков на несколько последующих лет или перенеся всю сумму убытка на один год. (Письмо Минфина РФ от 19.05.2011 N 03-11-11/130).
! Организации, получившие в период применения общего режима налогообложения денежные средства в виде предоплаты за товары (работы, услуги), при переходе на уплату единого сельскохозяйственного налога должны включить сумму полученного аванса в состав доходов, учитываемых при определении налоговой базы по вышеуказанному налогу. В случае возврата налогоплательщиком сумм, ранее полученных в счет предварительной оплаты за товары (работы, услуги), на сумму возврата уменьшаются доходы того отчетного (налогового) периода, в котором произведен возврат. (Письмо Минфина РФ от 15.10.2010 N 03-11-09/88)Статья 346.7. Налоговый период. Отчетный период1. Налоговым периодом признается календарный год. 2. Отчетным периодом признается полугодие.
! Налогоплательщик, утративший право на применение единого сельскохозяйственного налога, в течение одного месяца после истечения налогового периода, в котором допущено нарушение вышеназванного условия, должен за весь прошедший налоговый период произвести перерасчет налоговых обязательств по налогу на добавленную стоимость, налогу на прибыль организаций, налогу на доходы физических лиц, налогу на имущество организаций, налогу на имущество физических лиц в порядке, предусмотренном законодательством Российской Федерации о налогах и сборах для вновь созданных организаций или вновь зарегистрированных индивидуальных предпринимателей. Кроме того, такой налогоплательщик уплачивает пени за несвоевременную уплату указанных налогов и авансовых платежей по ним. Таким образом, при отсутствии доходов от реализации произведенной сельскохозяйственной продукции за налоговый период такая организация может быть признана утратившей право на применение единого сельскохозяйственного налога. (Письмо Минфина РФ от 23.09.2010 N 03-11-06/1/23).
! Согласно п. 4 ст. 346.3 Кодекса, если по итогам налогового периода налогоплательщик не соответствует условиям, установленным п. п. 2, 2.1, 5 и 6 ст. 346.2 Кодекса, он считается утратившим право на применение единого сельскохозяйственного налога с начала налогового периода, в котором допущено нарушение указанного ограничения и (или) выявлено несоответствие установленным условиям. Пунктом 1 ст. 346.7 Кодекса установлено, что налоговым периодом в целях применения гл. 26.1 Кодекса признается календарный год. Так, в случае если налогоплательщик по итогам налогового периода нарушил требования, установленные п. п. 2 и 2.1 ст. 346.2 Кодекса, и не произвел в установленном абз. 3 п. 4 ст. 346.3 Кодекса порядке перерасчет подлежащих уплате сумм налогов, то пени начисляются за каждый календарный день просрочки исполнения обязанности по уплате соответствующего налога начиная со следующего дня после установленного абз. 3 данного пункта срока перерасчета подлежащих уплате сумм налогов. (Письмо Минфина РФ от 07.09.2010 N 03-11-06/1/22)Статья 346.8. Налоговая ставкаНалоговая ставка устанавливается в размере 6 процентов. Статья 346.9. Порядок исчисления и уплаты единого сельскохозяйственного налога. Зачисление сумм единого сельскохозяйственного налога1. Единый сельскохозяйственный налог исчисляется как соответствующая налоговой ставке процентная доля налоговой базы. 2. Налогоплательщики по итогам отчетного периода исчисляют сумму авансового платежа по единому сельскохозяйственному налогу, исходя из налоговой ставки и фактически полученных доходов, уменьшенных на величину расходов, рассчитанных нарастающим итогом с начала налогового периода до окончания полугодия. Авансовые платежи по единому сельскохозяйственному налогу уплачиваются не позднее 25 календарных дней со дня окончания отчетного периода. 3. Уплаченные авансовые платежи по единому сельскохозяйственному налогу засчитываются в счет уплаты единого сельскохозяйственного налога по итогам налогового периода. 4. Уплата единого сельскохозяйственного налога и авансового платежа по единому сельскохозяйственному налогу производится налогоплательщиками по местонахождению организации (месту жительства индивидуального предпринимателя).
(((5. Единый сельскохозяйственный налог, подлежащий уплате по итогам налогового периода, уплачивается налогоплательщиками не позднее сроков, установленных статьей 346.10 настоящего Кодекса для подачи налоговой декларации. ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (п.5 ст.346.9).
(((6. утратил силу. ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу. (утратил силу п.6 ст.346.9).
! Пленум Высшего Арбитражного Суда Российской Федерации в п. 20 Постановления от 28.02.2001 N 5 отметил, что в соответствии с положениями ст. ст. 52–55 Кодекса налогоплательщик исчисляет сумму налога по итогам каждого налогового, а в случаях, установленных законом, – отчетного периода на основе налоговой базы, то есть исходя из реальных финансовых результатов своей экономической деятельности за данный налоговый (отчетный) период. Пеня, предусмотренная ст. 75 Кодекса, может быть взыскана с налогоплательщика в том случае, если в силу закона о конкретном виде налога авансовый платеж исчисляется по итогам отчетного периода на основе налоговой базы, определяемой в соответствии со ст. ст. 53 и 54 Кодекса. Исходя из изложенного, считаем правомерным начисление пени за просрочку уплаты авансового платежа по единому сельскохозяйственному налогу за отчетный период. (Письмо Минфина РФ от 16.05.2005 N 03-03-02-04/1/120)Статья 346.10. Налоговая декларация1. Налогоплательщики по истечении налогового периода представляют в налоговые органы налоговые декларации: 1) организации – по месту своего нахождения; 2) индивидуальные предприниматели – по месту своего жительства.
(((2. Налогоплательщики представляют налоговую декларацию: 1) по итогам налогового периода не позднее 31 марта года, следующего за истекшим налоговым периодом, за исключением случая, предусмотренного подпунктом 2 настоящего пункта; 2) не позднее 25-го числа месяца, следующего за месяцем, в котором согласно уведомлению, представленному налогоплательщиком в налоговый орган в соответствии с пунктом 9 статьи 346.3 настоящего Кодекса, им прекращена предпринимательская деятельность в качестве сельскохозяйственного товаропроизводителя, признаваемого таковым в соответствии с настоящей главой. ))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому сельскохозяйственному налогу – установлен срок представления налоговой декларации при прекращении предпринимательская деятельность в качестве сельскохозяйственного товаропроизводителя. (п.2 ст.346.10).
3. Утратил силу.
% Приказ Минфина РФ от 22.06.2009 N 57н "Об утверждении формы налоговой декларации по единому сельскохозяйственному налогу и Порядка ее заполнения".
! Как следует из Определения Конституционного Суда Российской Федерации от 25.01.2007 N 95-О-О, налоговому контролю и привлечению к ответственности за выявленные налоговые правонарушения подлежат как организации, так и физические лица независимо от приобретения либо утраты ими специального правового статуса, занятия определенной деятельностью, перехода под действие отдельных налогов или специальных налоговых режимов; налоговый контроль в форме налоговых проверок, а также ответственность за налоговые правонарушения направлены на обеспечение исполнения обязанности по уплате налога или сбора (Постановления Конституционного Суда Российской Федерации от 16.07.2004 N 14-П и от 14.07.2005 N 9-П), которая прекращается с ликвидацией организации, а в случае с физическим лицом – со смертью налогоплательщика либо с признанием его умершим (пп. 3 и 4 п. 3 ст. 44 Кодекса). Таким образом, прекращение физическим лицом деятельности в качестве индивидуального предпринимателя не является обстоятельством, которое влечет прекращение возникшей от осуществления такой деятельности обязанности по уплате налога. Полагаем, что в случае прекращения деятельности в качестве индивидуального предпринимателя у физического лица сохраняется обязанность представления налоговых деклараций и уплаты налогов за тот период, в котором он осуществлял свою деятельность в качестве индивидуального предпринимателя. (Письмо Минфина РФ от 03.08.2010 N 03-02-07/2-124).
Глава 26.2. Упрощенная система налогообложения.
Статья 346.11. Общие положения.
)*) СПРАВОЧНО: 01.01.2013 г. – Федеральный закон от 06.12.2012 N 402-ФЗ – "О бухгалтерском учете" – годовая отчетность за 2012 год – статья 6 – Бухгалтерский учет в соответствии с настоящим Федеральным законом могут не вести: индивидуальный предприниматель, лицо, занимающееся частной практикой, – в случае, если в соответствии с законодательством Российской Федерации о налогах и сборах они ведут учет доходов или доходов и расходов и (или) иных объектов налогообложения в порядке, установленном указанным законодательством; находящиеся на территории Российской Федерации филиал, представительство или иное структурное подразделение организации, созданной в соответствии с законодательством иностранного государства, – в случае, если в соответствии с законодательством Российской Федерации о налогах и сборах они ведут учет доходов и расходов и (или) иных объектов налогообложения в порядке, установленном указанным законодательством.
?! Рекомендую: пункт 3 статьи 4 Федерального закона от 21.11.1996 N 129-ФЗ – Организации, перешедшие на упрощенную систему налогообложения, освобождаются от обязанности ведения бухгалтерского учета, если иное не предусмотрено настоящим пунктом. Организации и индивидуальные предприниматели, применяющие упрощенную систему налогообложения, ведут учет доходов и расходов в порядке, установленном главой 26.2 Налогового кодекса Российской Федерации. Организации, применяющие упрощенную систему налогообложения, ведут учет основных средств и нематериальных активов в порядке, предусмотренном законодательством Российской Федерации о бухгалтерском учете.
! Особенности открытого акционерного общества, как наиболее сложной формы организации бизнеса, при том что его участником может стать любое лицо, требуют публичного ведения дел, в том числе обязательной ежегодной открытой публикации для всеобщего сведения годового отчета, бухгалтерского баланса и счетов прибылей и убытков, подтвержденных независимым аудитом. Содержащаяся в этих документах информация не является коммерческой тайной, а ее представление (как акционерам, так и прочим лицам) невозможно без составления бухгалтерской отчетности. Освобождение от обязанности ведения бухгалтерского учета применительно к деятельности открытого акционерного общества не исключает, таким образом, необходимость составления по данным об имущественном и финансовом положении и результатам хозяйственной деятельности бухгалтерской отчетности в установленной законом форме в целях обеспечения информационной открытости и возможности реализации акционерами своих прав, в том числе права получать информацию о деятельности акционерного общества. (Определение Конституционного Суда РФ от 13.06.2006 N 319-О) ?! Рекомендую: утвердить возможность не вести бухгалтерский учет соответствующими органами ОАО.
! Судам следует учитывать, что если участник обращается в хозяйственное общество с требованием о предоставлении документов бухгалтерской отчетности за период, в который такое хозяйственное общество было освобождено от обязанности ведения бухгалтерского учета (пункт 3 статьи 4 Закона о бухгалтерском учете), то общество не вправе отказывать в предоставлении информации, ссылаясь на отсутствие таких документов, а обязано сообщить участнику об отсутствии документов бухгалтерской отчетности и причинах их отсутствия, а также предложить ознакомиться с книгой учета доходов и расходов за соответствующий период, используемой организациями, применяющими упрощенную систему налогообложения (статья 346.24 Налогового кодекса Российской Федерации), и (или) предоставить ее копию. (Информационное письмо Президиума ВАС РФ от 18.01.2011 N 144).
!! Акционерные общества, применяющие упрощенную систему налогообложения, по нашему мнению, обязаны вести бухгалтерский учет и представлять бухгалтерскую отчетность в общеустановленном порядке, поскольку нормы законодательства об акционерных обществах (п. 1 ст. 97 и п. 1 ст. 103 Гражданского кодекса, ст. ст. 29, 35, 42, 52, 78, 83, 84.6, 87–89, 92 Федерального закона от 26.12.1995 N 208-ФЗ "Об акционерных обществах") обязывают данные общества вести бухгалтерский учет и составлять бухгалтерскую отчетность, а также утверждать распределение прибыли и убытков. Кроме того, указанные нормы законодательства Российской Федерации подлежат применению всеми акционерными обществами, включая общества, перешедшие на упрощенную систему налогообложения. (Письмо Минфина РФ от 27.06.2011 N 03-11-06/2/98)!! Организации, применяющие упрощенную систему налогообложения и выплачивающие доходы в виде дивидендов другим организациям, должны определять чистую прибыль и стоимость чистых активов в соответствии с правилами бухгалтерского учета.(Письмо Минфина РФ от 11.03.2004 N 04-02-05/3/19)?! Рекомендую: чистую (нераспределенную) прибыль и стоимость чистых активов в соответствии с правилами бухгалтерского учета можно определить просто проведя инвентаризацию.
! Закон не освобождает организации, осуществляющие предпринимательскую деятельность, подлежащую налогообложению единым налогом на вмененный доход для отдельных видов деятельности, от обязанности ведения бухгалтерского учета. Таким образом, по нашему мнению, организация, применяющая по разным видам деятельности два специальных налоговых режима, один из которых, согласно указанному Закону, не освобождается от ведения бухгалтерского учета, должна вести бухгалтерский учет, составлять и представлять в налоговый орган бухгалтерскую отчетность в целом по всей организации. (Письмо Минфина РФ от 27.10.2010 N 03-11-11/283).
! Согласно п. 1 ст. 18 Федерального закона от 08.02.1998 N 14-ФЗ "Об обществах с ограниченной ответственностью" (далее – Федеральный закон "Об обществах с ограниченной ответственностью") решение об увеличении уставного капитала общества за счет имущества общества может быть принято только на основании данных бухгалтерской отчетности общества за год, предшествующий году, в течение которого принято такое решение. В случае публичного размещения облигаций и иных эмиссионных ценных бумаг общества обязаны ежегодно публиковать годовые отчеты и бухгалтерские балансы (п. 2 ст. 49 Федерального закона "Об обществах с ограниченной ответственностью", п. 1 ст. 92 Федерального закона "Об акционерных обществах"). Определение стоимости отчуждаемого имущества в результате крупной сделки также осуществляется на основании данных бухгалтерского учета. Для акционерных обществ, кроме того, необходимы данные о балансовой стоимости активов. При выходе участника акционерного общества из общества его доля определяется на основании данных бухгалтерской отчетности (п. 2 ст. 26 Федерального закона "Об акционерных обществах"). Формирование разделительного или ликвидационного баланса при реорганизации и ликвидации организации также основывается на данных бухгалтерского учета. (Письмо Минфина РФ от 15.10.2009 N 03-11-09/349).
! В соответствии с п. 2 ст. 4 Федерального закона "О бухгалтерском учете" граждане, осуществляющие предпринимательскую деятельность без образования юридического лица, ведут учет доходов и расходов в порядке, установленном налоговым законодательством. Статья 346.24 Кодекса обязывает налогоплательщиков, применяющих упрощенную систему налогообложения, вести налоговый учет показателей предпринимательской деятельности, необходимых для исчисления налоговой базы и суммы налога, на основании книги учета доходов и расходов. Таким образом, индивидуальные предприниматели, применяющие упрощенную систему налогообложения, освобождаются от ведения бухгалтерского учета и не представляют в налоговый орган бухгалтерскую отчетность. (Письмо Минфина РФ от 15.10.2009 N 03-11-09/349)?! Рекомендую: применять данное письмо.
1. Упрощенная система налогообложения организациями и индивидуальными предпринимателями применяется наряду с иными режимами налогообложения, предусмотренными законодательством Российской Федерации о налогах и сборах. Переход к упрощенной системе налогообложения или возврат к иным режимам налогообложения осуществляется организациями и индивидуальными предпринимателями добровольно в порядке, предусмотренном настоящей главой.
! Положения главы 26.2 Налогового кодекса РФ не предусматривают принятие налоговым органом каких-либо решений по поданному налогоплательщиком заявлению. В этой связи у ИФНС нет оснований для направления налогоплательщику уведомлений о возможности или невозможности применения УСН. Однако если в налоговую инспекцию поступает письменное обращение налогоплательщика с просьбой подтвердить факт применения им УСН, то в соответствии с пунктом 39 Административного регламента <1> ФНС России, утвержденного приказом Минфина России от 18.01.2008 N 9н, налоговый орган в произвольной форме в общеустановленные сроки письменно проинформирует налогоплательщика, что на основании представленного им заявления он применяет УСН (с начала года либо с даты постановки на учет в налоговом органе). (Письмо УФНС РФ по г. Москве от 02.03.2011 N 16–15/019291)?! Рекомендую: в обязательном порядке получить эту информацию, так как она нужна Вашим контрагентам.
2. Применение упрощенной системы налогообложения организациями предусматривает их освобождение от обязанности по уплате налога на прибыль организаций (за исключением налога, уплачиваемого с доходов, облагаемых по налоговым ставкам, предусмотренным пунктами 3 и 4 статьи 284 настоящего Кодекса), налога на имущество организаций. Организации, применяющие упрощенную систему налогообложения, не признаются налогоплательщиками налога на добавленную стоимость, за исключением налога на добавленную стоимость, подлежащего уплате в соответствии с настоящим Кодексом при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, а также налога на добавленную стоимость, уплачиваемого в соответствии со статьей 174.1 настоящего Кодекса. Иные налоги уплачиваются организациями, применяющими упрощенную систему налогообложения, в соответствии с законодательством о налогах и сборах.
! Согласно пункту 5 указанной статьи Кодекса организации, применяющие упрощенную систему налогообложения, не освобождаются от исполнения обязанностей налоговых агентов, предусмотренных Кодексом. (Письмо ФНС РФ от 17.05.2011 N АС-4-3/7853@).
! Общество с ограниченной ответственностью – управляющая закрытым паевым инвестиционным фондом компания, перешедшая на упрощенную систему налогообложения, не освобождается от уплаты налога на имущество организаций в отношении переданного в доверительное управление имущества, составляющего закрытый паевой инвестиционный фонд, признаваемого объектом налогообложения в соответствии со ст. 374 Кодекса, учитываемого на отдельном балансе. (Письмо Минфина РФ от 17.05.2011 N 03-05-05-01/30).
! Пунктом 3 ст. 169 гл. 21 Кодекса предусмотрено, что составлять счета-фактуры обязаны налогоплательщики налога на добавленную стоимость, реализующие товары (работы, услуги) на территории Российской Федерации. Кроме того, на основании п. 1 ст. 169 Кодекса счета-фактуры имеют право выставлять комиссионеры (агенты), в том числе организации и индивидуальные предприниматели, применяющие упрощенную систему налогообложения, осуществляющие реализацию товаров (работ, услуг) от своего имени. В иных случаях налогоплательщики, применяющие упрощенную систему налогообложения, оформлять счета-фактуры не должны. Таким образом, налог на добавленную стоимость, указанный в счетах-фактурах, выставленных при оказании услуг индивидуальным предпринимателем, применяющим упрощенную систему налогообложения и не исполняющим обязанностей налогоплательщика налога на добавленную стоимость, предусмотренных ст. 174.1 Кодекса, а также не осуществляющим оказание услуг от своего имени на основании договора комиссии или агентского договора, по нашему мнению, к вычету у покупателя этих услуг не принимается. Также необходимо иметь в виду, что в соответствии с п. 5 ст. 173 Кодекса в случае выставления лицами, не являющимися налогоплательщиками налога на добавленную стоимость, в том числе индивидуальными предпринимателями, перешедшими на упрощенную систему налогообложения, покупателю товаров (работ, услуг) счета-фактуры с выделением суммы налога на добавленную стоимость вся сумма налога, указанная в этом счете-фактуре, подлежит уплате в бюджет. (Письмо Минфина РФ от 16.05.2011 N 03-07-11/126)?! Рекомендую: вместо выписки счета-фактуры предоставить скидку, связанную с отсутствием НДС.
! При заключении контрактов на поставки товаров, выполнение работ, оказание услуг для муниципальных нужд с налогоплательщиками, применяющими упрощенную систему налогообложения и, соответственно, не являющимися налогоплательщиками налога на добавленную стоимость, цену контракта следует рассчитывать без налога на добавленную стоимость. (Письмо Минфина РФ от 02.02.2011 N 03-07-07/02)?! Рекомендую: применять данное письмо.
3. Применение упрощенной системы налогообложения индивидуальными предпринимателями предусматривает их освобождение от обязанности по уплате налога на доходы физических лиц (в отношении доходов, полученных от предпринимательской деятельности, за исключением налога, уплачиваемого с доходов, облагаемых по налоговым ставкам, предусмотренным пунктами 2, 4 и 5 статьи 224 настоящего Кодекса), налога на имущество физических лиц (в отношении имущества, используемого для предпринимательской деятельности). Индивидуальные предприниматели, применяющие упрощенную систему налогообложения, не признаются налогоплательщиками налога на добавленную стоимость, за исключением налога на добавленную стоимость, подлежащего уплате в соответствии с настоящим Кодексом при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, а также налога на добавленную стоимость, уплачиваемого в соответствии со статьей 174.1 настоящего Кодекса. Иные налоги уплачиваются индивидуальными предпринимателями, применяющими упрощенную систему налогообложения, в соответствии с законодательством о налогах и сборах.
! К доходам индивидуального предпринимателя, при налогообложении которых применяется упрощенная система налогообложения, имущественные налоговые вычеты по налогу на доходы физических лиц не применяются. Вместе с этим, если такой налогоплательщик получает другие доходы, подлежащие обложению налогом на доходы физических лиц по ставке 13 процентов, он вправе уменьшить сумму таких доходов на имущественные налоговые вычеты, предусмотренные ст. 220 Кодекса. Также обращаем внимание, что в соответствии с п. 1 ст. 56 Кодекса льготами по налогам и сборам признаются предоставляемые отдельным категориям налогоплательщиков и плательщиков сборов предусмотренные законодательством о налогах и сборах преимущества по сравнению с другими налогоплательщиками или плательщиками сборов, включая возможность не уплачивать налог или сбор либо уплачивать их в меньшем размере. Имущественные налоговые вычеты, предусмотренные ст. 220 Кодекса, льготами не являются. (Письмо Минфина РФ от 06.07.2011 N 03-04-05/3-489).
! В соответствии со ст. 5 Закона N 2003-1 исчисление налога на имущество физических лиц производится налоговыми органами. При этом лица, имеющие право на льготы, самостоятельно представляют необходимые документы в налоговые органы. В связи с этим основанием для освобождения от обязанности по уплате налога на имущество физических лиц индивидуального предпринимателя, осуществляющего предпринимательскую деятельность по сдаче в аренду объектов недвижимости и применяющего в связи с этим упрощенную систему налогообложения, могут являться документы, подтверждающие фактическое использование имущества в предпринимательской деятельности в течение налогового периода (договоры с поставщиками, покупателями, арендаторами, платежные документы, свидетельствующие о получении доходов от осуществляемого вида предпринимательской деятельности, и т. п.) и представленные в налоговые органы по месту нахождения таких объектов недвижимости. Поскольку Законом N 2003-1 не определены сроки представления документов, подтверждающих право индивидуального предпринимателя на освобождение от обязанности по уплате налога на имущество физических лиц, полагаем, что такие документы должны быть представлены в сроки, позволяющие налоговому органу исчислить сумму налога на имущество физических лиц и направить налогоплательщику налоговое уведомление об уплате налога в установленные Кодексом сроки. (Письмо Минфина РФ от 04.05.2011 N 03-05-06-01/46)?! Рекомендую: применять данное письмо.
! Обязанность по уплате налога на имущество физических лиц возникает у индивидуальных предпринимателей только в отношении имущества, не используемого ими в предпринимательской деятельности, облагаемой в рамках упрощенной системы налогообложения. (Письмо Минфина РФ от 24.01.2011 N 03-11-11/13).
4. Для организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, сохраняются действующие порядок ведения кассовых операций и порядок представления статистической отчетности.
! Таким образом, возможность не применять контрольно-кассовую технику предоставлена организациям и индивидуальным предпринимателям при осуществлении ими видов предпринимательской деятельности, установленных п. 2 ст. 346.26 Кодекса, то есть налогоплательщикам единого налога на вмененный доход для отдельных видов деятельности, в случае если они не подпадают под действие п. п. 2 и 3 ст. 2 Федерального закона N 54-ФЗ и выдают по требованию покупателя (клиента) документ, подтверждающий прием денежных средств за соответствующий товар (работу, услугу), который должен соответствовать требованиям п. 2.1 ст. 2 Федерального закона N 54-ФЗ. (Письмо Минфина РФ от 08.09.2010 N 03-01-15/7-203).
! В настоящее время действует Порядок ведения кассовых операций в Российской Федерации, утвержденный Решением Совета директоров Банка России от 22.09.1993 N 40, предусматривающий в том числе оформление поступлений и выдач наличных денег соответственно приходными и расходными кассовыми ордерами, ведение кассовой книги, а также проведение кредитными организациями проверок по соблюдению хозяйствующими субъектами определенного Банком России порядка ведения кассовых операций. Решение вопроса о снятии с кредитных организаций полномочий по осуществлению контроля за соблюдением хозяйствующими субъектами, в том числе индивидуальными предпринимателями, порядка ведения кассовых операций и работы с наличными деньгами возможно на законодательном уровне путем снятия ответственности с должностного лица учреждения банка за невыполнение обязанностей по контролю за выполнением организациями или их объединениями правил ведения кассовых операций, установленной в Кодексе Российской Федерации об административных правонарушениях, и внесения изменений в Закон Российской Федерации "О налоговых органах Российской Федерации" в части предоставления налоговым органам права проведения указанных проверок. (Письмо Банка России от 03.03.2010 N 13-2-2/1411).
5. Организации и индивидуальные предприниматели, применяющие упрощенную систему налогообложения, не освобождаются от исполнения обязанностей налоговых агентов, предусмотренных настоящим Кодексом.
! Согласно пункту 5 указанной статьи Кодекса организации, применяющие упрощенную систему налогообложения, не освобождаются от исполнения обязанностей налоговых агентов, предусмотренных Кодексом. Порядок определения налоговой базы по налогу на прибыль организаций по доходам, полученным от долевого участия в других организациях, установлен статьей 275 Кодекса. Согласно пункту 2 статьи 275 Кодекса, если источником дохода налогоплательщика в виде дивидендов является российская организация, то указанная организация признается налоговым агентом и определяет сумму налога на прибыль с учетом положений данного пункта. Налоговые агенты обязаны по истечении каждого отчетного (налогового) периода, в котором они производили выплаты налогоплательщику, представлять в налоговые органы по месту своего нахождения налоговые расчеты. На основании пункта 1.7 Порядка заполнения налоговой декларации по налогу на прибыль организаций, утвержденного Приказом ФНС России от 15.12.2010 N ММВ-7-3-730@ (зарегистрированным в Минюсте России 02.02.2011 N 19678), Расчет по форме, утвержденной данным Приказом, в составе подраздела 1.3 Раздела 1 и Листа 03 "Расчет налога на прибыль организаций, удерживаемого налоговым агентом (источником выплаты доходов)" представляют организации, исполняющие обязанности налоговых агентов по исчислению налоговой базы и суммы налога на прибыль организаций, по удержанию у налогоплательщика – российской организации и перечислению в федеральный бюджет указанного налога. Таким образом, если организация, применяющая упрощенную систему налогообложения, выплачивает доходы в виде дивидендов российским организациям – налогоплательщикам налога на прибыль организаций, то в этой связи у нее возникают обязанности налогового агента по представлению в налоговый орган Расчета в составе Титульного листа (Листа 01), подраздела 1.3 Раздела 1 и Листа 03 декларации по налогу на прибыль организаций. Если организация, применяющая упрощенную систему налогообложения, не осуществляет указанные выплаты, то она не является налоговым агентом по налогу на прибыль организаций и, соответственно, освобождена от обязанности представлять в налоговый орган налоговую декларацию по налогу на прибыль организаций. В случае, когда учредителями юридического лица являются только физические лица, причитающиеся им суммы дивидендов облагаются налогом на доходы физических лиц. Соответственно, у организации – источника выплаты дивидендов, применяющей упрощенную систему налогообложения, обязанностей по удержанию и уплате налога на прибыль организаций и представлению в налоговые органы Расчета по данному налогу либо по заполнению каких-либо разделов (листов) налоговой декларации по налогу на прибыль организаций также не возникает. (Письмо ФНС РФ от 17.05.2011 N АС-4-3/7853@).
! Если организация не выплачивает доходы в виде дивидендов российским организациям – налогоплательщикам налога на прибыль организаций, то у нее, соответственно, не возникает обязанности налогового агента по представлению в налоговый орган указанного выше Налогового расчета по налогу на прибыль организаций. Из письма следует, что учредителями общества с ограниченной ответственностью являются только физические лица и причитающиеся им суммы дивидендов облагаются налогом на доходы физических лиц. Соответственно, у организации – источника выплаты дивидендов, применяющей упрощенную систему налогообложения, обязанностей по удержанию и уплате налога на прибыль организаций и представлению в налоговые органы Налогового расчета по данному налогу либо по заполнению каких-либо разделов (листов) налоговой декларации по налогу на прибыль организаций не возникает. (Письмо Минфина РФ от 11.01.2011 N 03-03-06/1/1).
! Удержание у налогоплательщика – иностранной организации, получающей доходы от источников в Российской Федерации, не связанные с постоянным представительством в Российской Федерации, производится налоговым агентом за счет денежных средств, выплачиваемых налоговым агентом налогоплательщику, при фактической выплате указанных денежных средств. Уплата сумм налогов за счет средств налоговых агентов не допускается. Учитывая изложенное, суммы налога на прибыль организации и налога на добавленную стоимость, удерживаемые из доходов в виде фиксированного лицензионного платежа, не могут включаться в состав расходов при определении налоговой базы налогоплательщиком, применяющим упрощенную систему налогообложения. (Письмо Минфина РФ от 21.10.2010 N 03-11-06/2/162).
! В соответствии с пп. 22 п. 1 ст. 346.16 НК РФ налогоплательщики, применяющие упрощенную систему с объектом налогообложения "доходы, уменьшенные на величину расходов", вправе при определении налоговой базы уменьшить полученные доходы на суммы налогов и сборов, уплаченные в соответствии с законодательством РФ о налогах и сборах. Положениями ст. 226 НК РФ предусмотрено, что исчисление сумм и уплата налога на доходы физических лиц производятся в отношении всех доходов налогоплательщика, источником которых является налоговый агент. Налоговые агенты обязаны удержать начисленную сумму налога непосредственно из доходов налогоплательщика при их фактической выплате. Налоговый агент удерживает у налогоплательщика начисленную сумму НДФЛ за счет любых денежных средств, выплачиваемых налоговым агентом налогоплательщику, при фактической выплате указанных денежных средств. Уплата суммы НДФЛ за счет средств налоговых агентов не допускается. Таким образом, суммы НДФЛ, удерживаемые из доходов в виде арендной платы, не включаются в состав расходов, уменьшающих налогооблагаемую базу по единому налогу, уплачиваемому в связи с применением упрощенной системы, предусмотренных пп. 22 п. 1 ст. 346.16 НК РФ, поскольку фактически уплачиваются другим налогоплательщиком. (Письмо УФНС РФ по г. Москве от 11.08.2010 N 16–15/084552)?! Рекомендую: данное письмо не верно, так как НДФЛ удерживаемый у арендодателя не будет налогом, а является частью арендной платы.
Статья 346.12. Налогоплательщики.
1. Налогоплательщиками признаются организации и индивидуальные предприниматели, перешедшие на упрощенную систему налогообложения и применяющие ее в порядке, установленном настоящей главой.
(((2. Организация имеет право перейти на упрощенную систему налогообложения, если по итогам девяти месяцев того года, в котором организация подает уведомление о переходе на упрощенную систему налогообложения, доходы, определяемые в соответствии со статьей 248 настоящего Кодекса, не превысили 45 млн. рублей. (((Указанная в абзаце первом настоящего пункта величина предельного размера доходов организации, ограничивающая право организации перейти на упрощенную систему налогообложения, подлежит индексации не позднее 31 декабря текущего года на коэффициент-дефлятор, установленный на следующий календарный год. ))) 01.10.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части перехода на УСН. Коэффициент-дефлятор устанавливается на 2013 год в размере, равном 1. (п.2 ст.346.12).
(((2.1. утратил силу. ))) 01.10.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части перехода на УСН. (утратил силу п.2.1 ст.346.12).
3. Не вправе применять упрощенную систему налогообложения: 1) организации, имеющие филиалы и (или) представительства; 2) банки; 3) страховщики; 4) негосударственные пенсионные фонды; 5) инвестиционные фонды; 6) профессиональные участники рынка ценных бумаг; 7) ломбарды; 8) организации и индивидуальные предприниматели, занимающиеся производством подакцизных товаров, а также добычей и реализацией полезных ископаемых, за исключением общераспространенных полезных ископаемых;
(((9) организации, занимающиеся игорным бизнесом; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения. (пп.9 п.3 ст.346.12).
10) нотариусы, занимающиеся частной практикой, адвокаты, учредившие адвокатские кабинеты, а также иные формы адвокатских образований; 11) организации, являющиеся участниками соглашений о разделе продукции; 12) утратил силу; 13) организации и индивидуальные предприниматели, перешедшие на систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) в соответствии с главой 26.1 настоящего Кодекса; 14) организации, в которых доля участия других организаций составляет более 25 процентов. Данное ограничение не распространяется: на организации, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов, если среднесписочная численность инвалидов среди их работников составляет не менее 50 процентов, а их доля в фонде оплаты труда – не менее 25 процентов; на некоммерческие организации, в том числе организации потребительской кооперации, осуществляющие свою деятельность в соответствии с Законом Российской Федерации от 19 июня 1992 года N 3085-1 "О потребительской кооперации (потребительских обществах, их союзах) в Российской Федерации", а также на хозяйственные общества, единственными учредителями которых являются потребительские общества и их союзы, осуществляющие свою деятельность в соответствии с указанным Законом; на учрежденные в соответствии с Федеральным законом "О науке и государственной научно-технической политике" бюджетными научными учреждениями и созданными государственными академиями наук научными учреждениями хозяйственные общества, деятельность которых заключается в практическом применении (внедрении) результатов интеллектуальной деятельности (программ для электронных вычислительных машин, баз данных, изобретений, полезных моделей, промышленных образцов, селекционных достижений, топологий интегральных микросхем, секретов производства (ноу-хау), исключительные права на которые принадлежат данным научным учреждениям; на учрежденные в соответствии с Федеральным законом от 22 августа 1996 года N 125-ФЗ "О высшем и послевузовском профессиональном образовании" высшими учебными заведениями, являющимися бюджетными образовательными учреждениями, и созданными государственными академиями наук высшими учебными заведениями хозяйственные общества, деятельность которых заключается в практическом применении (внедрении) результатов интеллектуальной деятельности (программ для электронных вычислительных машин, баз данных, изобретений, полезных моделей, промышленных образцов, селекционных достижений, топологий интегральных микросхем, секретов производства (ноу-хау), исключительные права на которые принадлежат данным высшим учебным заведениям; 15) организации и индивидуальные предприниматели, средняя численность работников которых за налоговый (отчетный) период, определяемая в порядке, устанавливаемом федеральным органом исполнительной власти, уполномоченным в области статистики, превышает 100 человек;
(((16) организации, у которых остаточная стоимость основных средств, определяемая в соответствии с законодательством Российской Федерации о бухгалтерском учете, превышает 100 млн. рублей. В целях настоящего подпункта учитываются основные средства, которые подлежат амортизации и признаются амортизируемым имуществом в соответствии с главой 25 настоящего Кодекса; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, связанные с развитием инноваций. (пп.16 п.3 ст.346.12).
17) казенные и бюджетные учреждения; 18) иностранные организации.
(((19) организации и индивидуальные предприниматели, не уведомившие о переходе на упрощенную систему налогообложения в сроки, установленные пунктами 1 и 2 статьи 346.13 настоящего Кодекса. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения. (новый пп.19 п.3 ст.346.12).
! При этом данное ограничение не распространяется на некоммерческие организации, в том числе организации потребительской кооперации, осуществляющие свою деятельность в соответствии с Законом Российской Федерации от 19.06.1992 N 3085-1 "О потребительской кооперации (потребительских обществах, их союзах) в Российской Федерации", а также на хозяйственные общества, единственными учредителями которых являются потребительские общества и их союзы, осуществляющие свою деятельность в соответствии с указанным Законом. Федеральный закон от 12.01.1996 N 7-ФЗ "О некоммерческих организациях" (далее – Закон) предусматривает формы некоммерческих организаций, в том числе частные учреждения. Согласно п. 1 ст. 9 Закона частным учреждением признается некоммерческая организация, созданная собственником (гражданином или юридическим лицом) для осуществления управленческих, социально-культурных или иных функций некоммерческого характера. Таким образом, некоммерческие организации вправе применять упрощенную систему налогообложения при условии соблюдения требований, установленных гл. 26.2 Кодекса. При этом не вправе применять упрощенную систему налогообложения казенные и бюджетные учреждения на основании пп. 17 п. 3 ст. 346.12 Кодекса. (Письмо Минфина РФ от 26.05.2011 N 03-11-06/2/81).
! Поскольку законодательство о налогах и сборах не содержит определения понятий "филиал" и "представительство" для целей налогообложения, то на основании ст. 11 Кодекса в подобной ситуации институты, понятия и термины гражданского и других отраслей законодательства Российской Федерации, используемые в Кодексе, применяются в том значении, в каком они используются в этих отраслях законодательства, если иное не предусмотрено Кодексом. Из ст. 55 Гражданского кодекса Российской Федерации следует, что представительством является обособленное подразделение юридического лица, расположенное вне места его нахождения, которое представляет интересы юридического лица и осуществляет их защиту. Филиалом является обособленное подразделение юридического лица, расположенное вне места его нахождения и осуществляющее все его функции или их часть, в том числе функции представительства. Представительства и филиалы не являются юридическими лицами. Они наделяются имуществом создавшим их юридическим лицом и действуют на основании утвержденных им положений. Следовательно, если организация создала обособленное подразделение, которое не является филиалом или представительством, и не указала его в качестве таковых в своих учредительных документах, то она вправе применять упрощенную систему налогообложения при условии соблюдения норм гл. 26.2 Кодекса. (Письмо Минфина РФ от 16.05.2011 N 03-11-06/2/76)?! Рекомендую: применять данное письмо.
! Российская Федерация, которая имеет акции в акционерном обществе и осуществляет права акционера через уполномоченный орган, не подпадает под понятие "организация" в целях применения законодательства Российской Федерации о налогах и сборах. Учитывая изложенное, открытое акционерное общество, в котором 100 % уставного капитала принадлежит Российской Федерации в лице уполномоченного органа, вправе применять упрощенную систему налогообложения при соблюдении условий, установленных гл. 26.2 Кодекса. (Письмо Минфина РФ от 01.04.2011 N 03-11-06/2/43).
! При этом п. 8 ст. 27 Федерального закона от 22.08.1996 N 125-ФЗ предусмотрено, что высшие учебные заведения, являющиеся бюджетными образовательными учреждениями, и созданные государственными академиями наук высшие учебные заведения имеют право быть учредителями (в том числе совместно с другими лицами) хозяйственных обществ. Вместе с тем ограничений по составу и количеству учредителей, а также размеру доли учредителей у вышеуказанных хозяйственных обществ Федеральным законом N 310-ФЗ и Кодексом не установлено. В связи с этим при соблюдении всех других условий, предусмотренных гл. 26.2 Кодекса, вышеуказанные хозяйственные общества независимо от состава и количества учредителей, а также размера их доли вправе с 1 января 2011 г. применять упрощенную систему налогообложения. (Письмо Минфина РФ от 22.02.2011 N 03-11-06/2/27).
(((4. Организации и индивидуальные предприниматели, перешедшие в соответствии с главой 26.3 настоящего Кодекса на уплату единого налога на вмененный доход для отдельных видов деятельности по одному или нескольким видам предпринимательской деятельности, вправе применять упрощенную систему налогообложения в отношении иных осуществляемых ими видов предпринимательской деятельности. При этом ограничения по численности работников и стоимости основных средств, установленные настоящей главой, по отношению к таким организациям и индивидуальным предпринимателям определяются исходя из всех осуществляемых ими видов деятельности, а предельная величина доходов, установленная пунктом 2 настоящей статьи, определяется по тем видам деятельности, налогообложение которых осуществляется в соответствии с общим режимом налогообложения. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, связанные с развитием инноваций. (п.4 ст.346.12).
! Раздельный учет при использовании двух режимов налогообложения должен производиться и по суммам уплачиваемых страховых взносов на обязательное пенсионное страхование работников, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. В случае невозможности разделения расходов на уплату страховых взносов между видами предпринимательской деятельности распределение сумм страховых взносов производится пропорционально размеру доходов, полученных от соответствующих видов деятельности, в общем объеме доходов от осуществления всех видов предпринимательской деятельности. (Письмо Минфина РФ от 17.02.2011 N 03-11-06/3/22).
! Организация самостоятельно разрабатывает и утверждает порядок ведения раздельного учета. При этом применяемый организацией способ раздельного учета должен позволять однозначно отнести те или иные показатели к разным видам предпринимательской деятельности. Разработанный организацией порядок ведения раздельного учета должен быть закреплен в приказе об учетной политике или в локальном документе, утвержденном приказом по организации (приказом индивидуального предпринимателя), или нескольких документах, которые в совокупности будут содержать все правила, касающиеся порядка ведения организацией раздельного учета. При его разработке необходимо руководствоваться Федеральным законом от 21.11.1996 N 129-ФЗ "О бухгалтерском учете". (Письмо Минфина РФ от 26.10.2010 N 03-11-06/3/148) (Письмо Минфина РФ от 24.09.2010 N 03-11-06/3/132)?! Рекомендую: применять данные письма. Статья 346.13. Порядок и условия начала и прекращения применения упрощенной системы налогообложения(((1. Организации и индивидуальные предприниматели, изъявившие желание перейти на упрощенную систему налогообложения со следующего календарного года, уведомляют об этом налоговый орган по месту нахождения организации или месту жительства индивидуального предпринимателя не позднее 31 декабря календарного года, предшествующего календарному году, начиная с которого они переходят на упрощенную систему налогообложения. В уведомлении указывается выбранный объект налогообложения. Организации указывают в уведомлении также остаточную стоимость основных средств и размер доходов по состоянию на 1 октября года, предшествующего календарному году, начиная с которого они переходят на упрощенную систему налогообложения. ))) 01.10.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части удлинения сроков для перехода на УСН. В уведомлении численность не указывается, так как нет ограничения за прошлый год. (п.1 ст.346.13).
% Приказ ФНС РФ от 13.04.2010 N ММВ-7-3/182@ "Об утверждении форм документов для применения упрощенной системы налогообложения".
! В случае направления налогоплательщиком в налоговый орган запроса с просьбой подтвердить факт применения упрощенной системы налогообложения налоговый орган в информационном письме сообщает о дате перехода налогоплательщика на указанную систему налогообложения, а также о фактах представления им соответствующих налоговых деклараций. Форма данного информационного письма утверждена Приказом Федеральной налоговой службы от 13.04.2010 N ММВ-7-3/182@. Указанное информационное письмо, его заверенная копия, копия титульного листа налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, могут являться документами, подтверждающими статус налогоплательщика, применяющего упрощенную систему налогообложения. (Письмо Минфина РФ от 16.05.2011 N 03-11-06/2/75)?! Рекомендую: лучше направить запрос в налоговый орган и получить ответ, какой режим налогообложения Вы применяете.
! В этой связи у ИФНС нет оснований для направления налогоплательщику уведомлений о возможности или невозможности применения УСН. Однако если в налоговую инспекцию поступает письменное обращение налогоплательщика с просьбой подтвердить факт применения им УСН, то в соответствии с п. 39 Административного регламента <1> ФНС России, утвержденного Приказом Минфина России от 18.01.2008 N 9н, налоговый орган в произвольной форме в общеустановленные сроки письменно проинформирует налогоплательщика, что на основании представленного им заявления он применяет УСН (с начала года либо с даты постановки на учет в налоговом органе). Полное название документа "Административный регламент Федеральной налоговой службы по исполнению государственной функции по бесплатному информированию (в том числе в письменной форме) налогоплательщиков, плательщиков сборов и налоговых агентов о действующих налогах и сборах, законодательстве о налогах и сборах и принятых в соответствии с ним нормативных правовых актах, порядке исчисления и уплаты налогов и сборов, правах и обязанностях налогоплательщиков, плательщиков сборов и налоговых агентов, полномочиях налоговых органов и их должностных лиц, а также представлению форм налоговых деклараций (расчетов) и разъяснению порядка их заполнения". (Письмо УФНС РФ по г. Москве от 02.03.2011 N 16–15/019291).
! В связи с этим при переходе налогоплательщиков на упрощенную систему налогообложения с системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности в заявлении об осуществлении такого перехода, подаваемом в налоговый орган в порядке, установленном п. 1 ст. 346.13 Кодекса, размер доходов, полученных в период применения системы налогообложения в виде единого налога на вмененный доход за 9 месяцев года, в котором подается заявление, не указывается. (Письмо Минфина РФ от 05.10.2010 N 03-11-11/255).
(((2. Вновь созданная организация и вновь зарегистрированный индивидуальный предприниматель вправе уведомить о переходе на упрощенную систему налогообложения не позднее 30 календарных дней с даты постановки на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе, выданном в соответствии с пунктом 2 статьи 84 настоящего Кодекса. В этом случае организация и индивидуальный предприниматель признаются налогоплательщиками, применяющими упрощенную систему налогообложения, с даты постановки их на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе. (((Организации и индивидуальные предприниматели, которые перестали быть налогоплательщиками единого налога на вмененный доход, вправе на основании уведомления перейти на упрощенную систему налогообложения с начала того месяца, в котором была прекращена их обязанность по уплате единого налога на вмененный доход. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части удлинения сроков для перехода на УСН для вновь созданной организации и вновь зарегистрированного индивидуального предпринимателя. Также указано на добровольность ухода с ЕНВД. (п.2 ст.346.13)?! Рекомендую: плательщикам только ЕНВД подавать уведомление на УСН, так как дополнительные доходы могут возникнуть в любой момент.
3. Налогоплательщики, применяющие упрощенную систему налогообложения, не вправе до окончания налогового периода перейти на иной режим налогообложения, если иное не предусмотрено настоящей статьей.
! Пунктом 3 статьи 346.13 Кодекса установлено, что налогоплательщики, применяющие упрощенную систему налогообложения, не вправе до окончания налогового периода перейти на иной режим налогообложения, за исключением тех случаев, когда по итогам отчетного (налогового) периода доходы налогоплательщика, определяемые в соответствии со статьей 346.15 и подпунктом 1 и 3 пункта 1 статьи 346.25 Кодекса, превысили 60 млн. рублей и (или) в течение отчетного (налогового) периода допущено несоответствие требованиям, установленным подпунктами 3 и 4 статьи 346.12 и пунктом 3 статьи 346.14 Кодекса. При этом налогоплательщик, применяющий упрощенную систему налогообложения, вправе перейти на иной режим налогообложения с начала календарного года, уведомив об этом налоговый орган не позднее 15 января года, в котором он предполагает перейти на иной режим налогообложения (пункт 6 статьи 346.13 Кодекса). Иных условий потери права на применение упрощенной системы налогообложения и перехода на иные режимы налогообложения главой 26.2 Кодекса не предусмотрено. Учитывая, что при смене организацией юридического адреса и ее регистрации, в этой связи, в новой налоговой инспекции не создается новое юридическое лицо, указанная организация продолжает оставаться налогоплательщиком упрощенной системы налогообложения. (Письмо ФНС РФ от 07.04.2010 N 3-2-07/20).
(((4. Если по итогам отчетного (налогового) периода доходы налогоплательщика, определяемые в соответствии со статьей 346.15 и подпунктами 1 и 3 пункта 1 статьи 346.25 настоящего Кодекса, превысили 60 млн. рублей и (или) в течение отчетного (налогового) периода допущено несоответствие требованиям, установленным пунктами 3 и 4 статьи 346.12 и пунктом 3 статьи 346.14 настоящего Кодекса, такой налогоплательщик считается утратившим право на применение упрощенной системы налогообложения с начала того квартала, в котором допущены указанное превышение и (или) несоответствие указанным требованиям. (((В случае, если налогоплательщик применяет одновременно упрощенную систему налогообложения и патентную систему налогообложения, при определении величины доходов от реализации для целей соблюдения ограничения, установленного настоящим пунктом, учитываются доходы по обоим указанным специальным налоговым режимам. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части сохранения права на применение УСН при доходах до 60 млн. рублей. Коэффициент-дефлятор устанавливается на 2013 год в размере, равном 1. Также, обращаю внимание индивидуальных предпринимателей на возможность снижения налоговых платежей при одновременном применении патента. (п.4 ст.346.13).
При этом суммы налогов, подлежащих уплате при использовании иного режима налогообложения, исчисляются и уплачиваются в порядке, предусмотренном законодательством Российской Федерации о налогах и сборах для вновь созданных организаций или вновь зарегистрированных индивидуальных предпринимателей. Указанные в настоящем абзаце налогоплательщики не уплачивают пени и штрафы за несвоевременную уплату ежемесячных платежей в течение того квартала, в котором эти налогоплательщики перешли на иной режим налогообложения. Указанная в абзаце первом настоящего пункта величина предельного размера доходов налогоплательщика, ограничивающая право налогоплательщика на применение упрощенной системы налогообложения, подлежит индексации в порядке, предусмотренном пунктом 2 статьи 346.12 настоящего Кодекса.
! Таким образом, учитывая положения пункта 2 статьи 346.12 и пункта 4 статьи 346.13 Налогового кодекса, величина предельного размера доходов, ограничивающая применение УСНО в 2009 году составляет 57,9 млн. рублей (20 млн. рублей х 1,538 х 1,34 х 1,241 х 1,132). Кроме того, обращаем внимание, что указанный порядок расчета предельной величины доходов, ограничивающей применение УСНО в 2009 году, подтвержден Высшим Арбитражным Судом Российской Федерации в Постановлении Президиума Высшего Арбитражного Суда Российской Федерации от 12.05.2009 N 12010/08. (Письмо ФНС РФ от 01.09.2009 N ШС-22-3/684@ "О порядке расчета величины предельного размера доходов, ограничивающей применение в 2009 году упрощенной системы налогообложения" (вместе с Письмом Минфина РФ от 24.08.2009 N 03-11-11/169)?! Рекомендую: данное письмо яркий пример брака в работе государственных органов.
(((4.1. Если по итогам налогового периода доходы налогоплательщика, определяемые в соответствии со статьей 346.15 и с подпунктами 1 и 3 пункта 1 статьи 346.25 настоящего Кодекса, не превысили 60 млн. рублей и (или) в течение налогового периода не было допущено несоответствия требованиям, установленным пунктами 3 и 4 статьи 346.12 и пунктом 3 статьи 346.14 настоящего Кодекса, такой налогоплательщик вправе продолжать применение упрощенной системы налогообложения в следующем налоговом периоде. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части сохранения права на применение УСН при доходах до 60 млн. рублей. (п.4.1 ст.346.13).
(((5. Налогоплательщик обязан сообщить в налоговый орган о переходе на иной режим налогообложения, осуществленном в соответствии с пунктом 4 настоящей статьи, в течение 15 календарных дней по истечении отчетного (налогового) периода. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части сохранения права на применение УСН при доходах до 60 млн. рублей. (п.4.1 ст.346.13).
! Если налогоплательщик, применяющий упрощенную систему налогообложения с объектом налогообложения в виде доходов, стал в течение налогового периода участником договора простого товарищества (договора о совместной деятельности), то он на основании положений п. 4.1 ст. 346.13 Кодекса считается утратившим право на применение упрощенной системы налогообложения с начала того квартала, в котором допущено несоответствие указанным требованиям. При этом в данном случае налогоплательщик обязан сообщить в налоговый орган о переходе на иной режим налогообложения, осуществленном в соответствии с п. 4.1 ст. 346.13 Кодекса, в течение 15 календарных дней по истечении отчетного (налогового) периода (п. 5 ст. 346.13 Кодекса). (Письмо Минфина РФ от 06.12.2010 N 03-11-11/311).
6. Налогоплательщик, применяющий упрощенную систему налогообложения, вправе перейти на иной режим налогообложения с начала календарного года, уведомив об этом налоговый орган не позднее 15 января года, в котором он предполагает перейти на иной режим налогообложения.
! При смене организацией юридического адреса и ее регистрации в этой связи в новой налоговой инспекции не создается новое юридическое лицо, указанная организация продолжает оставаться налогоплательщиком упрощенной системы налогообложения. (Письмо ФНС РФ от 07.04.2010 N 3-2-07/20).
7. Налогоплательщик, перешедший с упрощенной системы налогообложения на иной режим налогообложения, вправе вновь перейти на упрощенную систему налогообложения не ранее чем через один год после того, как он утратил право на применение упрощенной системы налогообложения.
! Принимая во внимание положения пункта 1 статьи 346.13 Кодекса, налогоплательщики, утратившие право на применение упрощенной системы налогообложения, вправе (при соблюдении условий и ограничений, предусмотренных главой 26.2 Кодекса) вновь перейти на упрощенную систему налогообложения с начала календарного года, следующего за календарным годом, в котором истек годичный срок запрета на применение упрощенной системы налогообложения. (Письмо МНС РФ от 28.07.2004 N 22-2-16/1313).
(((8. В случае прекращения налогоплательщиком предпринимательской деятельности, в отношении которой применялась упрощенная система налогообложения, он обязан уведомить о прекращении такой деятельности с указанием даты ее прекращения налоговый орган по месту нахождения организации или месту жительства индивидуального предпринимателя в срок не позднее 15 дней со дня прекращения такой деятельности. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части утраты права на применение УСН. (новый п.8 ст.346.13).
Статья 346.14. Объекты налогообложения.
1. Объектом налогообложения признаются:
доходы;
доходы, уменьшенные на величину расходов.
(((2. Выбор объекта налогообложения осуществляется самим налогоплательщиком, за исключением случая, предусмотренного пунктом 3 настоящей статьи. Объект налогообложения может изменяться налогоплательщиком ежегодно. Объект налогообложения может быть изменен с начала налогового периода, если налогоплательщик уведомит об этом налоговый орган до 31 декабря года, предшествующего году, в котором налогоплательщик предлагает изменить объект налогообложения. В течение налогового периода налогоплательщик не может менять объект налогообложения. ))) 01.10.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в продления срока смены объекта налогообложения. (пп.1 п.2 ст.346.12).
3. Налогоплательщики, являющиеся участниками договора простого товарищества (договора о совместной деятельности) или договора доверительного управления имуществом, применяют в качестве объекта налогообложения доходы, уменьшенные на величину расходов.
! Как установлено п. 2 ст. 346.14 Кодекса, выбор объекта налогообложения осуществляется самим налогоплательщиком, за исключением случая, предусмотренного п. 3 данной статьи Кодекса. Объект налогообложения может изменяться налогоплательщиком ежегодно. Объект налогообложения может быть изменен с начала налогового периода, если налогоплательщик уведомит об этом налоговый орган до 20 декабря года, предшествующего году, в котором налогоплательщик предлагает изменить объект налогообложения. В течение налогового периода налогоплательщик не может менять объект налогообложения. Вышеизложенный порядок распространяется на всех налогоплательщиков, в том числе на вновь зарегистрированных налогоплательщиков, применяющих упрощенную систему налогообложения с момента государственной регистрации, которые фактически не начали осуществлять предпринимательскую деятельность. (Письмо Минфина РФ от 11.04.2011 N 03-11-06/2/52).
! Понятие договора простого товарищества (договора о совместной деятельности) и правовое регулирование деятельности простого товарищества содержатся в гл. 55 Гражданского кодекса Российской Федерации. Таким образом, в случае заключения налогоплательщиком, применяющим упрощенную систему налогообложения с объектом налогообложения в виде доходов, договора простого товарищества (договора о совместной деятельности) указанный налогоплательщик должен либо сменить объект налогообложения на доходы, уменьшенные на величину расходов, либо перейти на общий режим налогообложения. Согласно п. 2 ст. 346.14 Кодекса объект налогообложения может быть изменен с начала налогового периода, если налогоплательщик уведомит об этом налоговый орган до 20 декабря года, предшествующего году, в котором налогоплательщик предлагает изменить объект налогообложения. В течение налогового периода налогоплательщик не может изменять объект налогообложения. Исходя из этого если налогоплательщик, применяющий упрощенную систему налогообложения с объектом налогообложения в виде доходов, стал в течение налогового периода участником договора простого товарищества (договора о совместной деятельности), то он на основании положений п. 4.1 ст. 346.13 Кодекса считается утратившим право на применение упрощенной системы налогообложения с начала того квартала, в котором допущено несоответствие указанным требованиям. При этом в данном случае налогоплательщик обязан сообщить в налоговый орган о переходе на иной режим налогообложения, осуществленном в соответствии с п. 4.1 ст. 346.13 Кодекса, в течение 15 календарных дней по истечении отчетного (налогового) периода (п. 5 ст. 346.13 Кодекса). (Письмо Минфина РФ от 06.12.2010 N 03-11-11/311)Статья 346.15. Порядок определения доходов1. Налогоплательщики при определении объекта налогообложения учитывают следующие доходы: доходы от реализации, определяемые в соответствии со статьей 249 настоящего Кодекса;
! При определении налоговой базы по налогу доходы от реализации учитываются за вычетом предоставленных скидок, поскольку при расчете налога можно учитывать только фактически оплаченные товары. (Письмо Минфина РФ от 29.06.2011 N 03-11-11/162)?! Рекомендую: прощение долга, как распоряжение правом, в отличии от скидки установленной договором, приводит к учету этого дохода.
! Поскольку денежные средства, полученные по договору уступки прав требования третьему лицу на участие в долевом строительстве жилого дома, являются доходом от реализации имущественных прав, то при определении налоговой базы налогоплательщик, применяющий упрощенную систему налогообложения, должен учитывать такие доходы. (Письмо Минфина РФ от 02.06.2011 N 03-11-11/145).
внереализационные доходы, определяемые в соответствии со статьей 250 настоящего Кодекса.
! При реализации иностранной валюты в результате отклонения курса ее продажи от курса Центрального банка Российской Федерации на дату перехода права собственности на иностранную валюту образуются положительные курсовые разницы, которые относятся к внереализационным доходам. (Письмо Минфина РФ от 26.01.2005 N 03-03-02-04/1/19).
Абзацы четвертый – пятый утратили силу. 1.1. При определении объекта налогообложения не учитываются: 1) доходы, указанные в статье 251 настоящего Кодекса;
! Порядок учета доходов при применении упрощенной системы налогообложения с объектом налогообложения в виде доходов аналогичен порядку учета доходов для целей налогообложения прибыли организаций. Исходя из этого доходы благотворительного фонда от размещения временно свободных денежных средств на депозитных счетах в банке подлежат учету при определении объекта налогообложения по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения. (Письмо Минфина РФ от 13.07.2011 N 03-03-06/4/77).
! Организация, применяющая упрощенную систему налогообложения с объектом налогообложения в виде доходов, при определении налоговой базы должна учитывать выручку от реализации ранее приобретенных акций сторонней организации. (Письмо Минфина РФ от 04.07.2011 N 03-11-11/108).
! В соответствии с п. 2 ст. 251 Кодекса при определении налоговой базы не учитываются целевые поступления (за исключением целевых поступлений в виде подакцизных товаров). К ним относятся целевые поступления на содержание некоммерческих организаций и ведение ими уставной деятельности, поступившие безвозмездно на основании решений органов государственной власти и органов местного самоуправления и решений органов управления государственных внебюджетных фондов, а также целевые поступления от других организаций и (или) физических лиц, и использованные указанными получателями по назначению. При этом налогоплательщики – получатели указанных целевых поступлений обязаны вести раздельный учет доходов (расходов), полученных (понесенных) в рамках целевых поступлений. Кроме того, ст. 6 Бюджетного кодекса Российской Федерации (далее – БК РФ) определено, что получателями бюджетных средств являются орган государственной власти (государственный орган), орган управления государственным внебюджетным фондом, орган местного самоуправления, орган местной администрации, находящееся в ведении главного распорядителя (распорядителя) бюджетных средств казенное учреждение, имеющие право на принятие и (или) исполнение бюджетных обязательств от имени публично-правового образования за счет средств соответствующего бюджета, если иное не установлено БК РФ. Таким образом, поскольку денежные средства, полученные организацией от Министерства образования и науки Российской Федерации в рамках выполнения государственного контракта, не соответствуют перечню средств целевого финансирования, данные средства учитываются при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения. (Письмо Минфина РФ от 14.04.2011 N 03-11-06/2/56).
2) доходы организации, облагаемые налогом на прибыль организаций по налоговым ставкам, предусмотренным пунктами 3 и 4 статьи 284 настоящего Кодекса, в порядке, установленном главой 25 настоящего Кодекса; 3) доходы индивидуального предпринимателя, облагаемые налогом на доходы физических лиц по налоговым ставкам, предусмотренным пунктами 2, 4 и 5 статьи 224 настоящего Кодекса, в порядке, установленном главой 23 настоящего Кодекса.
! Статья 224. Налоговые ставки. 2. Налоговая ставка устанавливается в размере 35 процентов в отношении следующих доходов: стоимости любых выигрышей и призов, получаемых в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров, работ и услуг, в части превышения размеров, указанных в пункте 28 статьи 217 настоящего Кодекса; процентных доходов по вкладам в банках в части превышения размеров, указанных в статье 214.2 настоящего Кодекса; суммы экономии на процентах при получении налогоплательщиками заемных (кредитных) средств в части превышения размеров, указанных в пункте 2 статьи 212 настоящего Кодекса; в виде платы за использование денежных средств членов кредитного потребительского кооператива (пайщиков), а также процентов за использование сельскохозяйственным кредитным потребительским кооперативом средств, привлекаемых в форме займов от членов сельскохозяйственного кредитного потребительского кооператива или ассоциированных членов сельскохозяйственного кредитного потребительского кооператива, в части превышения размеров, указанных в статье 214.2.1 настоящего Кодекса. 4. Налоговая ставка устанавливается в размере 9 процентов в отношении доходов от долевого участия в деятельности организаций, полученных в виде дивидендов физическими лицами, являющимися налоговыми резидентами Российской Федерации. 5. Налоговая ставка устанавливается в размере 9 процентов в отношении доходов в виде процентов по облигациям с ипотечным покрытием, эмитированным до 1 января 2007 года, а также по доходам учредителей доверительного управления ипотечным покрытием, полученным на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием до 1 января 2007 года.
2. Утратил силу. Статья 346.16. Порядок определения расходов1. При определении объекта налогообложения налогоплательщик уменьшает полученные доходы на следующие расходы:
?! Рекомендую: если Вы не находите в перечне нужного Вам расхода посмотреть, может этот расход является к материальным, то есть установленным Вашим договором с заказчиком (покупателем).
! В п. 1 ст. 346.16 НК РФ установлен закрытый перечень расходов, учитываемых при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения. (Письмо УФНС РФ по г. Москве от 15.11.2010 N 16–15/119850).
1) расходы на приобретение, сооружение и изготовление основных средств, а также на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств (с учетом положений пунктов 3 и 4 настоящей статьи);
! Расходы на приобретение (сооружение, изготовление) основных средств учитываются только по оплаченным основным средствам, используемым при осуществлении предпринимательской деятельности (подп. 4. п. 2 статьи 346.17 Кодекса). (Письмо ФНС РФ от 16.05.2007 N ММ-6-02/396@ "О направлении письма Минфина России от 13.04.2007 N 03-11-02/107").
2) расходы на приобретение нематериальных активов, а также создание нематериальных активов самим налогоплательщиком (с учетом положений пунктов 3 и 4 настоящей статьи);
! Согласно п. 3 ст. 4 Федерального закона от 21.11.1996 N 129-ФЗ "О бухгалтерском учете" организации, применяющие упрощенную систему налогообложения, ведут учет основных средств и нематериальных активов в порядке, предусмотренном законодательством Российской Федерации о бухгалтерском учете. Положением по бухгалтерскому учету "Учет нематериальных активов" (ПБУ 14/2007), утвержденным Приказом Министерства финансов Российской Федерации от 27.12.2007 N 153н, определен круг объектов, относимых к нематериальным активам, среди которых не поименованы имущественные права в виде прав требования. Кроме того, согласно п. п. 2 и 3 ст. 38 Кодекса товаром признается любое имущество, реализуемое либо предназначенное для реализации. Под имуществом понимаются виды объектов гражданских прав (за исключением имущественных прав), относящихся к имуществу в соответствии с Гражданским кодексом Российской Федерации. В связи с тем что имущественные права не относятся к товарам, а также в ст. 346.16 Кодекса прямо не поименованы такие расходы, как расходы на приобретение имущественных прав, данные расходы не учитываются при определении налоговой базы и не могут быть отнесены к расходам, предусмотренным пп. 23 п. 1 ст. 346.16 Кодекса. (Письмо Минфина РФ от 02.06.2011 N 03-11-11/145).
2.1) расходы на приобретение исключительных прав на изобретения, полезные модели, промышленные образцы, программы для электронных вычислительных машин, базы данных, топологии интегральных микросхем, секреты производства (ноу-хау), а также прав на использование указанных результатов интеллектуальной деятельности на основании лицензионного договора;
! Согласно ст. 1259 Гражданского кодекса Российской Федерации (далее – ГК РФ) программы для ЭВМ относятся к объектам авторских прав. Для возникновения, осуществления и защиты авторских прав не требуется регистрация произведения или соблюдение каких-либо иных формальностей. В отношении программ для ЭВМ и баз данных возможна регистрация, осуществляемая по желанию правообладателя в соответствии с правилами ст. 1262 ГК РФ. Пунктом 1 ст. 1262 ГК РФ установлено, что правообладатель в течение срока действия исключительного права на программу для ЭВМ или на базу данных может по своему желанию зарегистрировать такую программу или такую базу данных в федеральном органе исполнительной власти по интеллектуальной собственности. Программы для ЭВМ и базы данных, в которых содержатся сведения, составляющие государственную тайну, государственной регистрации не подлежат. Лицо, подавшее заявку на государственную регистрацию (заявитель), несет ответственность за разглашение сведений о программах для ЭВМ и базах данных, в которых содержатся сведения, составляющие государственную тайну, в соответствии с законодательством Российской Федерации. Исходя из вышеизложенного, налогоплательщик, применяющий упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, при определении объекта налогообложения вправе уменьшить полученные доходы на расходы по приобретению прав на использование по лицензионному договору не зарегистрированной в федеральном органе исполнительной власти по интеллектуальной собственности программы ЭВМ. (Письмо Минфина РФ от 08.02.2008 N 03-11-04/2/30).
2.2) расходы на патентование и (или) оплату правовых услуг по получению правовой охраны результатов интеллектуальной деятельности, включая средства индивидуализации;
! Согласно ст. 51 Бюджетного кодекса Российской Федерации патентные пошлины являются неналоговыми доходами. Поэтому суммы патентной пошлины, уплачиваемой за совершение юридически значимых действий, связанных с государственной регистрацией лицензионного договора о приобретении прав на товарные знаки, налогоплательщик не вправе включать в расходы, учитываемые при исчислении налога, уплачиваемого в связи с применением упрощенной системы налогообложения. (Письмо Минфина РФ от 22.04.2010 N 03-11-06/2/66).
2.3) расходы на научные исследования и (или) опытно-конструкторские разработки, признаваемые таковыми в соответствии со статьей 262 настоящего Кодекса; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части уточнения расходов по НИОКР. (пп.2.3 п.1 ст.346.16).
3) расходы на ремонт основных средств (в том числе арендованных);
! Согласно ст. 644 Гражданского кодекса Российской Федерации (далее – ГК РФ) арендатор в течение всего срока договора аренды транспортного средства без экипажа обязан поддерживать надлежащее состояние арендованного транспортного средства, включая осуществление текущего и капитального ремонта. В соответствии со ст. 646 ГК РФ, если иное не предусмотрено договором аренды транспортного средства без экипажа, арендатор несет расходы на содержание арендованного транспортного средства, его страхование, включая страхование своей ответственности, а также расходы, возникающие в связи с его эксплуатацией. Таким образом, расходы по ремонту арендованного автомобиля и материальные расходы учитываются в составе расходов арендатора при исчислении налога, уплачиваемого в связи с применением упрощенной системы. (Письмо Минфина РФ от 20.01.2011 N 03-11-11/10).
4) арендные (в том числе лизинговые) платежи за арендуемое (в том числе принятое в лизинг) имущество;
! В соответствии со ст. ст. 606, 614 Гражданского кодекса Российской Федерации по договору аренды (имущественного найма) арендодатель (наймодатель) обязуется предоставить арендатору (нанимателю) имущество за плату во временное владение и пользование или во временное пользование. При этом арендатор обязан своевременно вносить плату за пользование имуществом (арендную плату). Порядок, условия и сроки внесения арендной платы определяются договором аренды. Стороны могут предусматривать в договоре аренды сочетание различных форм арендной платы или иные формы оплаты аренды. Таким образом, налогоплательщик вправе учесть при определении налоговой базы расходы в виде арендных платежей. В том случае, если договором аренды предусмотрена уплата арендатором арендной платы, состоящей из базовой и переменной частей, в целях налогообложения учитываются обе указанные составляющие данной платы. (Письмо Минфина РФ от 28.06.2011 N 03-11-06/2/99).
! При применении упрощенной системы налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, налогоплательщик вправе учитывать платежи за аренду земли в составе расходов, учитываемых при определении объекта налогообложения, по мере их фактической оплаты. Указанные расходы по аренде земельного участка, произведенные в период применения общего режима налогообложения, не могут быть отнесены к расходам при исчислении налога в связи с применением упрощенной системы налогообложения. (Письмо Минфина РФ от 12.04.2011 N 03-11-11/88).
5) материальные расходы;
! Согласно пп. 2 и 6 п. 1 ст. 254 Кодекса к материальным расходам относятся, в частности, расходы на производственные и хозяйственные нужды (проведение испытаний, контроля, содержание, эксплуатацию основных средств и иные подобные цели), а также на приобретение работ и услуг производственного характера, выполняемых сторонними организациями или индивидуальными предпринимателями, а также на выполнение этих работ (оказание услуг) структурными подразделениями налогоплательщика. К работам (услугам) производственного характера относятся выполнение отдельных операций по производству (изготовлению) продукции, выполнению работ, оказанию услуг, обработке сырья (материалов), контроль за соблюдением установленных технологических процессов, техническое обслуживание основных средств и другие подобные работы. Исходя из этого налогоплательщики, применяющие упрощенную систему налогообложения и выбравшие в качестве объекта налогообложения доходы, уменьшенные на величину расходов, вправе при исчислении налоговой базы учесть в расходах затраты на оплату услуг по уборке производственного здания. (Письмо Минфина РФ от 13.04.2011 N 03-11-06/2/53).
! К материальным расходам для целей налогообложения приравниваются в том числе потери от недостачи и (или) порчи при хранении и транспортировке материально-производственных запасов в пределах норм естественной убыли, утвержденных в порядке, установленном Правительством Российской Федерации (пп. 2 п. 7 ст. 254 Кодекса). В соответствии со ст. 7 Федерального закона от 06.06.2005 N 58-ФЗ "О внесении изменений в часть вторую Налогового кодекса Российской Федерации и некоторые другие законодательные акты Российской Федерации о налогах и сборах" разрешено впредь до утверждения норм естественной убыли в порядке, установленном пп. 2 п. 7 ст. 254 Кодекса, применять нормы естественной убыли, утвержденные ранее соответствующими федеральными органами исполнительной власти. При этом действие данной нормы распространяется на правоотношения, возникшие с 1 января 2002 г. Таким образом, в настоящее время налогоплательщики вправе применять для целей налогообложения не отмененные на настоящий момент нормы естественной убыли. (Письмо Минфина РФ от 17.01.2011 N 03-11-11/06).
6) расходы на оплату труда, выплату пособий по временной нетрудоспособности в соответствии с законодательством Российской Федерации;
! Расходы налогоплательщиков на оплату труда, сохраняемую работникам на время отпуска, предусмотренного законодательством Российской Федерации, признаются в отчетном (налоговом) периоде, в котором фактически осуществляется их оплата. (Письмо Минфина РФ от 08.06.2011 N 03-11-06/2/90)?! Рекомендую: НДФЛ с оплаты труда учитывается также по моменту перечисления.
7) расходы на все виды обязательного страхования работников, имущества и ответственности, включая страховые взносы на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, производимые в соответствии с законодательством Российской Федерации;
! Федеральная налоговая служба сообщает, что до утверждения новой формы налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения (далее – Декларация), а также порядка ее заполнения налогоплательщикам следует представлять в налоговые органы Декларации по указанному налогу по форме, утвержденной Приказом Минфина России от 22.06.2009 N 58н "Об утверждении формы налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, и Порядка ее заполнения" (зарегистрировано в Минюсте России 06.08.2009 N 14493). При заполнении данной Декларации необходимо учитывать дополнения, внесенные Федеральным законом от 24.07.2009 N 213-ФЗ "О внесении изменений в отдельные законодательные акты Российской Федерации и признании утратившими силу отдельных законодательных актов (положений законодательных актов) Российской Федерации в связи с принятием Федерального закона "О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования" и вступившие в силу с 01.01.2010, в соответствии с которыми расширен перечень страховых взносов, на которые налогоплательщики вправе уменьшить налог, уплачиваемый в связи с применением упрощенной системы налогообложения. К ним относятся следующие платежи: на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством; на обязательное медицинское страхование; на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. Указанные страховые взносы, в зависимости от применяемого налогоплательщиком объекта налогообложения, включаются в состав расходов, учитываемых при определении налоговой базы, если выбран объект налогообложения в виде доходов, уменьшенных на величину расходов (подпункт 7 пункта 1 статьи 346.16 Налогового кодекса Российской Федерации (далее – Кодекс)), и отражаются по строке 220 "Сумма произведенных расходов за налоговый период" раздела 2 Декларации, или уменьшают исчисленную сумму налога, при применении объекта налогообложения в виде доходов (абзац 2 пункта 3 статьи 346.21 Кодекса), и указываются по строке 280 "Сумма уплаченных за налоговый период страховых взносов на обязательное пенсионное страхование, а также выплаченных работникам в течение налогового периода из средств налогоплательщика пособий по временной нетрудоспособности, уменьшающая (но не более чем на 50 %) сумму исчисленного налога" раздела 2 Декларации. (Письмо ФНС РФ от 03.03.2011 N КЕ-4-3/3396@).
! Суммы расходов в виде СВ на ОПС учитываются такими налогоплательщиками в уменьшение налоговой базы по налогу, уплачиваемому в связи с применением УСН, в тех отчетных (налоговых) периодах, в которых они были уплачены. (Письмо ФНС РФ от 12.05.2010 N ШС-17-3/210).
8) суммы налога на добавленную стоимость по оплаченным товарам (работам, услугам), приобретенным налогоплательщиком и подлежащим включению в состав расходов в соответствии с настоящей статьей и статьей 346.17 настоящего Кодекса;
! Согласно ст. 346.24 Кодекса налогоплательщики обязаны вести учет доходов и расходов для целей исчисления налоговой базы по налогу в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, форма и Порядок заполнения которой утверждены Приказом Минфина России от 31.12.2008 N 154н. Пунктом 2.5 Порядка заполнения Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, предусмотрено, что в графе 5 налогоплательщик отражает расходы, указанные в ст. 346.16 Кодекса. В связи с изложенным налогоплательщик при заполнении Книги учета доходов и расходов должен указать в графе 5 отдельной строкой стоимость материальных расходов, подлежащих включению в состав расходов, и, соответственно, отдельной строкой сумму налога на добавленную стоимость. При этом информируем, что первичными документами, на основании которых производятся записи в Книге учета доходов и расходов, являются выписка банка по операциям на расчетном счете налогоплательщика либо расходный кассовый ордер, а также документ, на основании которого списаны денежные средства. (Письмо Минфина РФ от 18.01.2010 N 03-11-11/03)! Признание расходов в виде сумм налога на добавленную стоимость налогоплательщиком, применяющим упрощенную систему налогообложения, производится на основании документов, подтверждающих фактическую уплату сумм налога, счетов-фактур, а также при условии соблюдения правил по их заполнению.(Письмо Минфина РФ от 24.09.2008 N 03-11-04/2/147)?! Рекомендую: в соответствии со статьей 170 НК РФ можно относить сумму НДС в расходы не выделяя от всей суммы расхода, и если Вы не выделяете сумму НДС в Книге Расходов, то качество счета-фактуры можно и не доказывать.
9) проценты, уплачиваемые за предоставление в пользование денежных средств (кредитов, займов), а также расходы, связанные с оплатой услуг, оказываемых кредитными организациями, в том числе связанные с продажей иностранной валюты при взыскании налога, сбора, пеней и штрафа за счет имущества налогоплательщика в порядке, предусмотренном статьей 46 настоящего Кодекса;
! Расходы по погашению процентов за предоставление отсрочки (рассрочки) по уплате стоимости приобретенного земельного участка под зданием могут быть учтены при определении налоговой базы при упрощенной системе налогообложения на основании пп. 9 п. 1 ст. 346.16 Кодекса. (Письмо Минфина РФ от 30.06.2011 N 03-11-06/2/101).
! В этой связи необходимо иметь в виду, что Федеральным законом от 27.07.2010 N 229-ФЗ "О внесении изменений в часть первую и часть вторую Налогового кодекса Российской Федерации и некоторые другие законодательные акты Российской Федерации, а также о признании утратившими силу отдельных законодательных актов (положений законодательных актов) Российской Федерации в связи с урегулированием задолженности по уплате налогов, сборов, пеней и штрафов и некоторых иных вопросов налогового администрирования" (далее – Закон N 229-ФЗ) внесены изменения в п. 1 ст. 269 Кодекса, а также указанная статья Кодекса дополнена п. 1.1. Так, в соответствии с п. 1.1 ст. 269 Кодекса (в ред. Закона N 229-ФЗ) при отсутствии долговых обязательств перед российскими организациями, выданных в том же квартале на сопоставимых условиях, а также по выбору налогоплательщика предельная величина процентов, признаваемых расходом (включая проценты и суммовые разницы по обязательствам, выраженным в условных денежных единицах по установленному соглашением сторон курсу условных денежных единиц), принимается: с 1 января 2011 г. по 31 декабря 2012 г. включительно – равной ставке процента, установленной соглашением сторон, но не превышающей ставку рефинансирования Центрального банка Российской Федерации, увеличенную в 1,8 раза, при оформлении долгового обязательства в рублях и равной произведению ставки рефинансирования Центрального банка Российской Федерации и коэффициента 0,8 – по долговым обязательствам в иностранной валюте. (Письмо Минфина РФ от 21.02.2011 N 03-11-06/2/28).
10) расходы на обеспечение пожарной безопасности налогоплательщика в соответствии с законодательством Российской Федерации, расходы на услуги по охране имущества, обслуживанию охранно-пожарной сигнализации, расходы на приобретение услуг пожарной охраны и иных услуг охранной деятельности;
! Расходы по оплате услуг индивидуального предпринимателя по охране объектов организации учитываются при определении объекта налогообложения по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, на основании пп. 10 п. 1 ст. 346.16 Кодекса. (Письмо Минфина РФ от 19.10.2010 N 03-11-06/2/157).
11) суммы таможенных платежей, уплаченные при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, и не подлежащие возврату налогоплательщику в соответствии с таможенным законодательством Таможенного союза и законодательством Российской Федерации о таможенном деле;
! Если налогоплательщик приобрел товары для последующей реализации, то расходы, связанные с приобретением указанных товаров, должны учитываться в составе расходов по мере реализации этих товаров при условии их фактической оплаты продавцу. (Письмо Минфина РФ от 20.01.2010 N 03-11-11/06).
12) расходы на содержание служебного транспорта, а также расходы на компенсацию за использование для служебных поездок личных легковых автомобилей и мотоциклов в пределах норм, установленных Правительством Российской Федерации;
% Постановление Правительства РФ от 08.02.2002 N 92 "Об установлении норм расходов организаций на выплату компенсации за использование для служебных поездок личных легковых автомобилей и мотоциклов, в пределах которых при определении налоговой базы по налогу на прибыль организаций такие расходы относятся к прочим расходам, связанным с производством и реализацией".
! Для признания в целях налогообложения прибыли расходов по ГСМ необходимо выполнение одновременно двух условий: наличие оплаты указанных материалов (ГСМ) и фактическое списание топлива служебному транспорту. При этом расходы на ГСМ должны отвечать требованиям п. 1 ст. 252 Кодекса. Одним из первичных документов, подтверждающих произведенные расходы на ГСМ, является путевой лист. Для организаций, осуществляющих деятельность в соответствии с Уставом автомобильного транспорта и городского наземного электрического транспорта (утв. Федеральным законом от 08.11.2007 N 259-ФЗ), обязательные реквизиты и порядок заполнения путевых листов утверждены Приказом Минтранса России от 18.09.2008 N 152 "Об утверждении обязательных реквизитов и порядка заполнения путевых листов". На основании вышеизложенного путевой лист, оформленный в порядке, установленном законодательством Российской Федерации, может являться одним из документов, подтверждающих в целях налогообложения прибыли расходы на приобретение ГСМ. Одновременно сообщается, что в соответствии со ст. 20 Федерального закона от 10.12.1995 N 196-ФЗ "О безопасности дорожного движения" организация или предприниматель обязаны проводить предрейсовые медицинские осмотры водителей. Для этого необходимо привлечь медицинских работников, например, заключив договоры с организациями здравоохранения. То есть не обязательно принимать на работу медицинского работника. Достаточно оформить договор на обслуживание с соответствующей организацией. (Письмо ФНС РФ от 22.11.2010 N ШС-37-3/15988@).
13) расходы на командировки, в частности на: проезд работника к месту командировки и обратно к месту постоянной работы; наем жилого помещения. По этой статье расходов подлежат возмещению также расходы работника на оплату дополнительных услуг, оказываемых в гостиницах (за исключением расходов на обслуживание в барах и ресторанах, расходов на обслуживание в номере, расходов за пользование рекреационно-оздоровительными объектами); суточные или полевое довольствие; оформление и выдачу виз, паспортов, ваучеров, приглашений и иных аналогичных документов; консульские, аэродромные сборы, сборы за право въезда, прохода, транзита автомобильного и иного транспорта, за пользование морскими каналами, другими подобными сооружениями и иные аналогичные платежи и сборы;
! Организация, применяющая упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, вправе при определении налоговой базы по налогу учитывать командировочные расходы, в частности суммы суточных, выплачиваемых водителям в связи со служебными поездками, при условии, что данные поездки оформляются как служебные командировки. (Письмо Минфина РФ от 01.04.2011 N 03-11-06/3/41).
! Выдав работнику аванс на командировочные расходы, налогоплательщик не имеет права включать его в состав расходов, пока он не будет израсходован на цели командировки (приобретение проездных документов, проживание в гостинице и т. д.) и подтвержден документально (авансовым отчетом с приложением подтверждающих документов). (Письмо Минфина РФ от 16.02.2011 N 03-11-06/2/21).
14) плату государственному и (или) частному нотариусу за нотариальное оформление документов. При этом такие расходы принимаются в пределах тарифов, утвержденных в установленном порядке;
! Порядок и размер оплаты нотариального оформления документов предусмотрен в гл. 25.3 НК РФ. Следовательно, налогоплательщик вправе уменьшить налоговую базу по налогу, уплачиваемому в связи с применением упрощенной системы, на сумму уплаченной им государственной пошлины при постановке на учет и снятии с учета автотранспортного средства в пределах установленного тарифа. (Письмо УФНС РФ по г. Москве от 23.06.2008 N 18–11/3/059128@).
15) расходы на бухгалтерские, аудиторские и юридические услуги;
)*) СПРАВОЧНО: 01.01.2013 г. – Федеральный закон от 06.12.2012 N 402-ФЗ – "О бухгалтерском учете" – годовая отчетность за 2012 год – статья 6 – Бухгалтерский учет в соответствии с настоящим Федеральным законом могут не вести: индивидуальный предприниматель, лицо, занимающееся частной практикой, – в случае, если в соответствии с законодательством Российской Федерации о налогах и сборах они ведут учет доходов или доходов и расходов и (или) иных объектов налогообложения в порядке, установленном указанным законодательством; находящиеся на территории Российской Федерации филиал, представительство или иное структурное подразделение организации, созданной в соответствии с законодательством иностранного государства, – в случае, если в соответствии с законодательством Российской Федерации о налогах и сборах они ведут учет доходов и расходов и (или) иных объектов налогообложения в порядке, установленном указанным законодательством.
! Согласно п. 2 ст. 6 Федерального закона от 21.11.1996 N 129-ФЗ "О бухгалтерском учете" в зависимости от объема учетной работы ведение бухгалтерского учета может быть передано на договорных началах централизованной бухгалтерии, специализированной организации или бухгалтеру-специалисту. Таким образом, организация, применяющая упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, может учесть в составе расходов бухгалтерские услуги в случае, если такие услуги выполняются специализированной организацией. (Письмо Минфина РФ от 16.07.2010 N 03-11-06/2/112).
(((16) расходы на публикацию бухгалтерской (финансовой) отчетности, а также на публикацию и иное раскрытие другой информации, если законодательством Российской Федерации на налогоплательщика возложена обязанность осуществлять их публикацию (раскрытие); ))) 01.01.13 – Федеральный закон от 29.06.2012 N 97-ФЗ – отчетность наряду с бухгалтерской является финансовой. (пп.16 п.1 ст.346.16).
17) расходы на канцелярские товары;
! Расходы на приобретение бумаги формата АЧ, используемой в производственных или управленческих целях, учитываются для целей налогообложения единым налогом. (Письмо УФНС РФ по г. Москве от 17.06.2005 N 18–11/3/42465).
18) расходы на почтовые, телефонные, телеграфные и другие подобные услуги, расходы на оплату услуг связи;
! Пунктом 1 ст. 44 Закона N 126-ФЗ установлено, что на территории РФ услуги связи оказываются операторами связи пользователям услугами связи на основании договора об оказании услуг связи, заключаемого в соответствии с гражданским законодательством и правилами оказания услуг связи. Таким образом, обоснованные и документально подтвержденные расходы организации на оплату услуг за доступ к информационной системе (Интернету) можно отнести к расходам, уменьшающим доходы, на основании пп. 18 п. 1 ст. 346.16 НК РФ. (Письмо УФНС РФ по г. Москве от 14.09.2010 N 16–15/096615@).
19) расходы, связанные с приобретением права на использование программ для ЭВМ и баз данных по договорам с правообладателем (по лицензионным соглашениям). К указанным расходам относятся также расходы на обновление программ для ЭВМ и баз данных;
! Лицензионные платежи за предоставление права использования программы для ЭВМ, уплачиваемые иностранной организации – правообладателю, могут быть учтены в расходах для целей налогообложения прибыли организаций, а также при применении упрощенной системы налогообложения, при условии их соответствия критериям, установленным ст. 252 НК РФ. (Письмо Минфина РФ от 13.05.2011 N 03-03-06/1/293).
20) расходы на рекламу производимых (приобретенных) и (или) реализуемых товаров (работ, услуг), товарного знака и знака обслуживания;
! Расходы, связанные с размещением информации о деятельности организации (организационно-правовая форма, наименование, место нахождения, режим работы, перечень выполняемых работ, услуг и т. п.) в базе данных телефонной справочно-сервисной службы, поисковых порталах и электронной почте, учитываются при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, в полном объеме. (Письмо Минфина РФ от 20.04.2010 N 03-11-06/2/63).
! Расходы налогоплательщика на приобретение (изготовление) призов, вручаемых победителям розыгрышей таких призов во время проведения массовых рекламных кампаний, а также расходы на иные виды рекламы, не указанные в абз. 2–4 названного пункта ст. 264 Кодекса, осуществленные им в течение отчетного (налогового) периода, для целей налогообложения признаются в размере, не превышающем 1 процента выручки от реализации, определяемой в соответствии со ст. 249 Кодекса. (Письмо Минфина РФ от 07.04.2010 N 03-11-06/2/52).
21) расходы на подготовку и освоение новых производств, цехов и агрегатов;
! Перечнем расходов, установленным п. 1 ст. 346.16 НК РФ, расходы сторонних организаций на предоставление услуг по поиску новых клиентов с целью расширения рынка сбыта реализуемых организациями товаров, оказываемых услуг и (или) выполнения работ не предусмотрены. Указанные расходы не могут учитываться также и в составе расходов на подготовку и освоение новых производств, цехов и агрегатов, предусмотренных подп. 21 п. 1 ст. 346.16 НК РФ, так как расходы по поиску новых клиентов связаны не с освоением какого-либо нового производства, цеха или агрегатов, а исключительно с расширением освоенного организацией рынка в сфере торговли и общепита с целью увеличения доходов. (Письмо УМНС РФ по г. Москве от 23.01.2004 N 21–09/04581)?! Рекомендую: заключить договор поручения по поиску новых клиентов.
(((22) суммы налогов и сборов, уплаченные в соответствии с законодательством о налогах и сборах, за исключением суммы налога, уплаченной в соответствии с настоящей главой; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части уточнения расходов, может можно будет учитывать и иностранные налоги (небесспорно). (пп.22 п.1 ст.346.16)! На основании п. 2 ст. 346.11 Налогового кодекса РФ фактически оплаченный налог на добавленную стоимость по условиям контракта не может приниматься к вычету в составе расходов.(Письмо УФНС РФ по г. Москве от 21.03.2011 N 16–15/026297@)?! Рекомендую: применять данное письмо по НДС, начисленному за свой счет, а иностранный НДС, как не полученный не учитывать в доходах.
23) расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации (уменьшенные на величину расходов, указанных в подпункте 8 настоящего пункта), а также расходы, связанные с приобретением и реализацией указанных товаров, в том числе расходы по хранению, обслуживанию и транспортировке товаров;
! Вместе с тем в Постановлении Президиума Высшего Арбитражного Суда Российской Федерации от 29.06.2010 N 808/10 указано, что расходы на оплату товаров, предназначенных для дальнейшей реализации, признаются в составе расходов при исчислении налога по упрощенной системе налогообложения после фактической передачи товаров покупателю независимо от того, оплачены они покупателем или нет. Таким образом, расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации и оплаченных поставщикам, учитываются при исчислении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, после передачи права собственности на товары покупателям. В случае если вышеуказанные расходы выражены в иностранной валюте, перерасчет расходов по оплате стоимости товаров, приобретенных для дальнейшей реализации, в рубли следует производить по официальному курсу Центрального банка Российской Федерации, установленному на дату передачи права собственности на товары покупателям. (Письмо Минфина РФ от 10.06.2011 N 03-11-06/2/93)?! Рекомендую: применять данное письмо.
24) расходы на выплату комиссионных, агентских вознаграждений и вознаграждений по договорам поручения;
! В связи с тем что комиссионное вознаграждение, удерживаемое комиссионером самостоятельно из сумм, поступающих к нему на основании договора комиссии, относится к расходам комитента, доходы комитента на суммы данного вознаграждения не уменьшаются. Таким образом, в целях налогообложения комитент должен учитывать в составе доходов сумму выручки, перечисленную комиссионером с учетом комиссионного вознаграждения, даже при условии, что указанное вознаграждение удержано комиссионером самостоятельно. Если комиссионное вознаграждение удерживается комиссионером из денежных средств, причитающихся комитенту, то данную сумму комитент вправе учитывать в составе расходов на дату утверждения отчета комиссионера, в котором указываются суммы выручки, полученной от покупателей, и комиссионного вознаграждения, причитающегося комиссионеру. Кроме того, для учета в составе расходов комиссионного вознаграждения к отчету комиссионера должны прилагаться первичные документы, подтверждающие сумму расходов на выплату комиссионного вознаграждения (акт оказанных услуг, счет, счет-фактура и договор комиссии). (Письмо УФНС РФ по г. Москве от 02.09.2010 N 20–14/2/092620@)?! Рекомендую: применять данное письмо.
25) расходы на оказание услуг по гарантийному ремонту и обслуживанию; 26) расходы на подтверждение соответствия продукции или иных объектов, процессов производства, эксплуатации, хранения, перевозки, реализации и утилизации, выполнения работ или оказания услуг требованиям технических регламентов, положениям стандартов или условиям договоров;
! При определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы, налогоплательщик вправе уменьшить полученные им доходы на расходы, связанные с получением санитарно-эпидемиологического заключения и проведением инструментальной экспертизы. (Письмо УФНС РФ по г. Москве от 16.02.2009 N 16–15/013702).
27) расходы на проведение (в случаях, установленных законодательством Российской Федерации) обязательной оценки в целях контроля за правильностью уплаты налогов в случае возникновения спора об исчислении налоговой базы; 28) плата за предоставление информации о зарегистрированных правах; 29) расходы на оплату услуг специализированных организаций по изготовлению документов кадастрового и технического учета (инвентаризации) объектов недвижимости (в том числе правоустанавливающих документов на земельные участки и документов о межевании земельных участков);
! На основании пп. 29 п. 1 ст. 346.16 НК РФ организация может учесть в составе расходов оплату услуг специализированных компаний по составлению и оформлению дополнительного соглашения к договору аренды земельного участка. (Письмо УФНС РФ по г. Москве от 26.03.2007 N 18–11/3/27089@).
30) расходы на оплату услуг специализированных организаций по проведению экспертизы, обследований, выдаче заключений и предоставлению иных документов, наличие которых обязательно для получения лицензии (разрешения) на осуществление конкретного вида деятельности;
! Оплаченную сумму сбора (госпошлину), а также оплату услуг по выдаче лицензии на розничную продажу алкогольной продукции организация вправе включить в расходы при исчислении налоговой базы по единому налогу. (Письмо УФНС РФ по г. Москве от 10.02.2010 N 16–15/013634@).
31) судебные расходы и арбитражные сборы; 32) периодические (текущие) платежи за пользование правами на результаты интеллектуальной деятельности и средствами индивидуализации (в частности, правами, возникающими из патентов на изобретения, промышленные образцы и другие виды интеллектуальной собственности);
! Выплата вознаграждения в форме фиксированного разового платежа лицензиару – иностранной организации может быть учтена в составе расходов налогоплательщика, применяющего упрощенную систему налогообложения. Учитывая изложенное, суммы налога на прибыль организации и налога на добавленную стоимость, удерживаемые из доходов в виде фиксированного лицензионного платежа, не могут включаться в состав расходов при определении налоговой базы налогоплательщиком, применяющим упрощенную систему налогообложения. (Письмо Минфина РФ от 21.10.2010 N 03-11-06/2/162).
32.1) вступительные, членские и целевые взносы, уплачиваемые в соответствии с Федеральным законом от 1 декабря 2007 года N 315-ФЗ "О саморегулируемых организациях";
! Налогоплательщики, применяющие упрощенную систему налогообложения и выбравшие в качестве объекта налогообложения доходы, уменьшенные на величину расходов, не имели права в 2010 г. учитывать в составе расходов при определении налоговой базы по налогу расходы в виде вступительных взносов, членских взносов, уплачиваемых при вступлении в саморегулируемую организацию. (Письмо Минфина РФ от 04.03.2011 N 03-11-06/2/31).
33) расходы на подготовку и переподготовку кадров, состоящих в штате налогоплательщика, на договорной основе в порядке, предусмотренном пунктом 3 статьи 264 настоящего Кодекса;
! Если индивидуальный предприниматель заключил договор на оказание услуг по подготовке и аттестации кадров рабочих подъемных сооружений, состоящих в штате, с организацией, не имеющей соответствующей лицензии, то расходы по данному договору не учитываются при определении объекта налогообложения по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, как не соответствующие требованиям пп. 1 п. 3 ст. 264 Кодекса. (Письмо Минфина РФ от 12.03.2008 N 03-11-05/58).
(((34) утратил силу; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части уточнения расходов, расходы в виде отрицательной курсовой разницы теперь не учитываются, но зато теперь переоценка имущества в виде валютных ценностей и требований (обязательств), стоимость которых выражена в иностранной валюте, в том числе по валютным счетам в банках, в связи с изменением официального курса иностранной валюты к рублю Российской Федерации, установленного Центральным банком Российской Федерации, не производится, и доходы от указанной переоценки также не определяются и не учитываются. (утратил силу пп.34 п.1 ст.346.16).
35) расходы на обслуживание контрольно-кассовой техники;
! При этом в пп. 2 п. 1 ст. 254 Кодекса указаны затраты на содержание основных средств. Поэтому налогоплательщики, применяющие упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, вправе учесть в составе расходов при исчислении налоговой базы по упрощенной системе налогообложения, расходы по приобретению материалов, используемых при эксплуатации основных средств. (Письмо Минфина РФ от 02.11.2007 N 03-11-05/261).
36) расходы по вывозу твердых бытовых отходов. 2. Расходы, указанные в пункте 1 настоящей статьи, принимаются при условии их соответствия критериям, указанным в пункте 1 статьи 252 настоящего Кодекса. Расходы, указанные в подпунктах 5, 6, 7, 9 – 21, 34 пункта 1 настоящей статьи, принимаются в порядке, предусмотренном для исчисления налога на прибыль организаций статьями 254, 255, 263, 264, 265 и 269 настоящего Кодекса.
! Под обоснованными расходами понимаются экономически оправданные затраты, оценка которых выражена в денежной форме. Под документально подтвержденными расходами понимаются затраты, подтвержденные документами, оформленными в соответствии с законодательством Российской Федерации, либо документами, оформленными в соответствии с обычаями делового оборота, применяемыми в иностранном государстве, на территории которого были произведены соответствующие расходы, и (или) документами, косвенно подтверждающими произведенные расходы (в том числе таможенной декларацией, приказом о командировке, проездными документами, отчетом о выполненной работе в соответствии с договором). Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение дохода (п. 1 ст. 252 Кодекса). (Письмо Минфина РФ от 09.06.2011 N 03-11-11/147).
3. Расходы на приобретение (сооружение, изготовление) основных средств, на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств, а также расходы на приобретение (создание самим налогоплательщиком) нематериальных активов принимаются в следующем порядке: 1) в отношении расходов на приобретение (сооружение, изготовление) основных средств в период применения упрощенной системы налогообложения, а также расходов на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств, произведенных в указанном периоде, – с момента ввода этих основных средств в эксплуатацию;
! Основные средства, права на которые подлежат государственной регистрации в соответствии с законодательством Российской Федерации, учитываются в расходах в соответствии с указанной статьей Кодекса с момента документально подтвержденного факта подачи документов на регистрацию указанных прав. (Письмо Минфина РФ от 30.06.2011 N 03-11-06/2/101).
! Расходы при приобретении основного средства, введенного в эксплуатацию, оплата стоимости которого в соответствии с договором осуществляется в рассрочку по одной третьей части суммы в течение трех лет, при определении налоговой базы должны учитываться в отчетном (налоговом) периоде в размере фактически уплаченных сумм. (Письмо Минфина РФ от 17.05.2011 N 03-11-06/2/78).
2) в отношении приобретенных (созданных самим налогоплательщиком) нематериальных активов в период применения упрощенной системы налогообложения – с момента принятия этих нематериальных активов на бухгалтерский учет;
! Если налогоплательщику принадлежат исключительные права на созданный сторонней организацией wеb-сайт и указанные права подтверждены документально, то расходы на создание данного программного комплекса относятся к расходам на приобретение (сооружение, изготовление) нематериальных активов в соответствии с пп. 2 п. 1 ст. 346.16 Кодекса. (Письмо Минфина РФ от 28.07.2009 N 03-11-06/2/136)?! Рекомендую: применять данное письмо, только если регистрация исключительных прав вообще возможна.
3) в отношении приобретенных (сооруженных, изготовленных) основных средств, а также приобретенных (созданных самим налогоплательщиком) нематериальных активов до перехода на упрощенную систему налогообложения стоимость основных средств и нематериальных активов включается в расходы в следующем порядке: в отношении основных средств и нематериальных активов со сроком полезного использования до трех лет включительно – в течение первого календарного года применения упрощенной системы налогообложения; в отношении основных средств и нематериальных активов со сроком полезного использования от трех до 15 лет включительно в течение первого календарного года применения упрощенной системы налогообложения – 50 процентов стоимости, второго календарного года – 30 процентов стоимости и третьего календарного года – 20 процентов стоимости; в отношении основных средств и нематериальных активов со сроком полезного использования свыше 15 лет – в течение первых 10 лет применения упрощенной системы налогообложения равными долями стоимости основных средств. При этом в течение налогового периода расходы принимаются за отчетные периоды равными долями. В случае, если налогоплательщик применяет упрощенную систему налогообложения с момента постановки на учет в налоговых органах, стоимость основных средств и нематериальных активов принимается по первоначальной стоимости этого имущества, определяемой в порядке, установленном законодательством о бухгалтерском учете. В случае, если налогоплательщик перешел на упрощенную систему налогообложения с иных режимов налогообложения, стоимость основных средств и нематериальных активов учитывается в порядке, установленном пунктами 2.1 и 4 статьи 346.25 настоящего Кодекса. Определение сроков полезного использования основных средств осуществляется на основании утверждаемой Правительством Российской Федерации в соответствии со статьей 258 настоящего Кодекса классификации основных средств, включаемых в амортизационные группы. Сроки полезного использования основных средств, которые не указаны в данной классификации, устанавливаются налогоплательщиком в соответствии с техническими условиями или рекомендациями организаций-изготовителей. Основные средства, права на которые подлежат государственной регистрации в соответствии с законодательством Российской Федерации, учитываются в расходах в соответствии с настоящей статьей с момента документально подтвержденного факта подачи документов на регистрацию указанных прав. Указанное положение в части обязательности выполнения условия документального подтверждения факта подачи документов на регистрацию не распространяется на основные средства, введенные в эксплуатацию до 31 января 1998 года. Определение сроков полезного использования нематериальных активов осуществляется в соответствии с пунктом 2 статьи 258 настоящего Кодекса. В случае реализации (передачи) приобретенных (сооруженных, изготовленных, созданных самим налогоплательщиком) основных средств и нематериальных активов до истечения трех лет с момента учета расходов на их приобретение (сооружение, изготовление, достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение, а также создание самим налогоплательщиком) в составе расходов в соответствии с настоящей главой (в отношении основных средств и нематериальных активов со сроком полезного использования свыше 15 лет – до истечения 10 лет с момента их приобретения (сооружения, изготовления, создания самим налогоплательщиком) налогоплательщик обязан пересчитать налоговую базу за весь период пользования такими основными средствами и нематериальными активами с момента их учета в составе расходов на приобретение (сооружение, изготовление, достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение, а также создание самим налогоплательщиком) до даты реализации (передачи) с учетом положений главы 25 настоящего Кодекса и уплатить дополнительную сумму налога и пени.
! Положения вышеуказанного пункта ст. 346.16 Кодекса о пересчете налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, распространяются на основные средства, приобретенные до перехода организации на упрощенную систему налогообложения. При этом списание в расходы остаточной стоимости основных средств, приобретенных налогоплательщиком до перехода на упрощенную систему налогообложения и реализованных до истечения установленного срока их использования в период применения упрощенной системы налогообложения, ст. 346.16 Кодекса не предусмотрено. (Письмо Минфина РФ от 07.07.2011 N 03-11-06/2/105).
! Расходы на модернизацию (реконструкцию) основных средств учитываются в целях налогообложения равномерно, по мере оплаты, в течение того налогового периода, когда работы закончены и модернизированный (реконструированный) объект введен в эксплуатацию. (Письмо Минфина РФ от 20.04.2010 N 03-11-06/2/62).
4. В целях настоящей главы в состав основных средств и нематериальных активов включаются основные средства и нематериальные активы, которые признаются амортизируемым имуществом в соответствии с главой 25 настоящего Кодекса, а расходы на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств определяются с учетом положений пункта 2 статьи 257 настоящего Кодекса.
! Расходы по приобретению основных средств, передаваемых в аренду и отвечающих требованиям п. 1 ст. 256 Кодекса, могут быть учтены в составе расходов при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения. (Письмо Минфина РФ от 02.12.2010 N 03-11-06/2/181).
Статья 346.17. Порядок признания доходов и расходов.
1. В целях настоящей главы датой получения доходов признается день поступления денежных средств на счета в банках и (или) в кассу, получения иного имущества (работ, услуг) и (или) имущественных прав, а также погашения задолженности (оплаты) налогоплательщику иным способом (кассовый метод).
При использовании покупателем в расчетах за приобретенные им товары (работы, услуги), имущественные права векселя датой получения доходов у налогоплательщика признается дата оплаты векселя (день поступления денежных средств от векселедателя либо иного обязанного по указанному векселю лица) или день передачи налогоплательщиком указанного векселя по индоссаменту третьему лицу.
В случае возврата налогоплательщиком сумм, ранее полученных в счет предварительной оплаты поставки товаров, выполнения работ, оказания услуг, передачи имущественных прав, на сумму возврата уменьшаются доходы того налогового (отчетного) периода, в котором произведен возврат.
Суммы выплат, полученные на содействие самозанятости безработных граждан и стимулирование создания безработными гражданами, открывшими собственное дело, дополнительных рабочих мест для трудоустройства безработных граждан за счет средств бюджетов бюджетной системы Российской Федерации в соответствии с программами, утверждаемыми соответствующими органами государственной власти, учитываются в составе доходов в течение трех налоговых периодов с одновременным отражением соответствующих сумм в составе расходов в пределах фактически осуществленных расходов каждого налогового периода, предусмотренных условиями получения указанных сумм выплат.
В случае нарушения условий получения выплат, предусмотренных абзацем четвертым настоящего пункта, суммы полученных выплат в полном объеме отражаются в составе доходов налогового периода, в котором допущено нарушение. Если по окончании третьего налогового периода сумма полученных выплат, указанных в абзаце четвертом настоящего пункта, превышает сумму расходов, учтенных в соответствии с настоящим пунктом, оставшиеся неучтенные суммы в полном объеме отражаются в составе доходов этого налогового периода.
Средства финансовой поддержки в виде субсидий, полученные в соответствии с Федеральным законом "О развитии малого и среднего предпринимательства в Российской Федерации", отражаются в составе доходов пропорционально расходам, фактически осуществленным за счет этого источника, но не более двух налоговых периодов с даты получения. Если по окончании второго налогового периода сумма полученных средств финансовой поддержки, указанных в настоящем пункте, превысит сумму признанных расходов, фактически осуществленных за счет этого источника, разница между указанными суммами в полном объеме отражается в составе доходов этого налогового периода.
Порядок признания доходов, предусмотренный абзацами четвертым – шестым настоящего пункта, применяется налогоплательщиками, применяющими в качестве объекта налогообложения доходы, уменьшенные на величину расходов, а также налогоплательщиками, применяющими в качестве объекта налогообложения доходы, при условии ведения ими учета сумм выплат (средств), указанных в абзацах четвертом – шестом настоящего пункта.
! При определении налоговой базы по налогу доходы от реализации учитываются за вычетом предоставленных скидок, поскольку при расчете налога можно учитывать только фактически оплаченные товары. (Письмо Минфина РФ от 29.06.2011 N 03-11-11/162).
! Поступившие денежные средства в период применения упрощенной системы налогообложения на основе патента за оказанные услуги до перехода на данную систему налогообложения (в период применения упрощенной системы налогообложения) являются доходами, полученными в период применения упрощенной системы налогообложения на основе патента. Аналогично денежные средства, поступившие в период применения упрощенной системы налогообложения за услуги, оказанные до перехода на данную систему налогообложения (в период применения упрощенной системы налогообложения на основе патента), являются доходами, полученными в период применения упрощенной системы налогообложения. (Письмо Минфина РФ от 27.06.2011 N 03-11-11/103).
! При использовании покупателем в расчетах за приобретенные им товары (работы, услуги), имущественные права векселя датой получения доходов у налогоплательщика признается дата оплаты векселя (день поступления денежных средств от векселедателя либо иного обязанного по указанному векселю лица) или день передачи налогоплательщиком указанного векселя по индоссаменту третьему лицу. Таким образом, при приобретении организацией на основе договора купли-продажи векселей третьих лиц и их последующей реализации в состав доходов, учитываемых при определении налоговой базы, включается выручка от реализации данных векселей в полном объеме. (Письмо Минфина РФ от 16.05.2011 N 03-11-06/2/74)?! Рекомендую: погашение векселя векселедателем не относится к его реализации.
! В случае если при получении агентом от принципала денежных средств на исполнение агентского договора определить размер агентского вознаграждения не представляется возможным, то вся сумма указанных денежных средств, по нашему мнению, включается в состав доходов, учитываемых при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения. (Письмо Минфина РФ от 28.03.2011 N 03-11-06/2/41).
2. Расходами налогоплательщика признаются затраты после их фактической оплаты. В целях настоящей главы оплатой товаров (работ, услуг) и (или) имущественных прав признается прекращение обязательства налогоплательщика – приобретателя товаров (работ, услуг) и (или) имущественных прав перед продавцом, которое непосредственно связано с поставкой этих товаров (выполнением работ, оказанием услуг) и (или) передачей имущественных прав. При этом расходы учитываются в составе расходов с учетом следующих особенностей: 1) материальные расходы (в том числе расходы по приобретению сырья и материалов), а также расходы на оплату труда – в момент погашения задолженности путем списания денежных средств с расчетного счета налогоплательщика, выплаты из кассы, а при ином способе погашения задолженности – в момент такого погашения. Аналогичный порядок применяется в отношении оплаты процентов за пользование заемными средствами (включая банковские кредиты) и при оплате услуг третьих лиц;
! Сумма прощенного долга не включается в состав материальных расходов. (Письмо Минфина РФ от 15.04.2011 N 03-11-06/2/57).
! Поскольку расходы, связанные с приобретением сырья и материалов, учитываются в составе расходов в момент их фактической оплаты, в Книге учета доходов и расходов отражаются реквизиты соответствующего платежного поручения. Для целей налогообложения, по нашему мнению, обязанность по ведению первичных документов по учету списания сырья и материалов в производство у налогоплательщика, применяющего упрощенную систему налогообложения, отсутствует. При этом информируем, что понятие "первичные учетные документы" и требования по их заполнению приведены в ст. 9 Федерального закона от 21.11.1996 N 129-ФЗ "О бухгалтерском учете". (Письмо Минфина РФ от 27.10.2010 N 03-11-11/284).
2) расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации, – по мере реализации указанных товаров. Налогоплательщик вправе для целей налогообложения использовать один из следующих методов оценки покупных товаров: по стоимости первых по времени приобретения (ФИФО); по стоимости последних по времени приобретения (ЛИФО); по средней стоимости; по стоимости единицы товара. Расходы, непосредственно связанные с реализацией указанных товаров, в том числе расходы по хранению, обслуживанию и транспортировке, учитываются в составе расходов после их фактической оплаты;
! В Постановлении Президиума Высшего Арбитражного Суда Российской Федерации от 29.06.2010 N 808/10 указано, что расходы на оплату товаров, предназначенных для дальнейшей реализации, признаются в составе расходов при исчислении налога по упрощенной системе налогообложения после фактической передачи товаров покупателю независимо от того, оплачены они покупателем или нет. Таким образом, расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации и оплаченных поставщикам, учитываются при исчислении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, после передачи права собственности на товары покупателям. (Письмо Минфина РФ от 24.01.2011 N 03-11-11/12)?! Рекомендую: применять данное письмо.
! Расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации и оплаченных поставщикам, учитываются при исчислении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, после передачи права собственности на товары покупателям. В случае если вышеуказанные расходы выражены в иностранной валюте, перерасчет расходов по оплате стоимости товаров, приобретенных для дальнейшей реализации, в рубли следует производить по официальному курсу Центрального банка Российской Федерации, установленному на дату передачи права собственности на товары покупателям. (Письмо Минфина РФ от 10.06.2011 N 03-11-06/2/93).
! Расходы на приобретение земельного участка, предназначенного для дальнейшей реализации, при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, учитываются в составе расходов (по мере его реализации). Одновременно с этим следует иметь в виду, что гл. 26.2 Кодекса не предусмотрено увеличение стоимости приобретения товаров на затраты по доведению их до состояния, в котором они пригодны для реализации. (Письмо Минфина РФ от 08.06.2011 N 03-11-06/2/91).
! Согласно п. п. 2 и 3 ст. 38 Кодекса товаром признается любое имущество, реализуемое либо предназначенное для реализации. Под имуществом понимаются виды объектов гражданских прав (за исключением имущественных прав), относящихся к имуществу в соответствии с Гражданским кодексом Российской Федерации. В связи с тем что имущественные права не относятся к товарам, а также в ст. 346.16 Кодекса прямо не поименованы такие расходы, как расходы на приобретение имущественных прав, данные расходы не учитываются при определении налоговой базы и не могут быть отнесены к расходам, предусмотренным пп. 23 п. 1 ст. 346.16 Кодекса. (Письмо Минфина РФ от 02.06.2011 N 03-11-11/145).
! Пунктом 2 ст. 130 Гражданского кодекса Российской Федерации установлено, что вещи, не относящиеся к недвижимости, включая деньги и ценные бумаги, признаются движимым имуществом. Следовательно, ценные бумаги, приобретенные для дальнейшей реализации, относятся к товарам. Таким образом, налогоплательщики при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, вправе учитывать затраты на приобретение ценных бумаг (в случае приобретения их для дальнейшей реализации) с учетом положений, предусмотренных ст. 346.17 Кодекса. (Письмо Минфина РФ от 24.01.2011 N 03-11-06/2/08).
3) расходы на уплату налогов и сборов – в размере, фактически уплаченном налогоплательщиком. При наличии задолженности по уплате налогов и сборов расходы на ее погашение учитываются в составе расходов в пределах фактически погашенной задолженности в те отчетные (налоговые) периоды, когда налогоплательщик погашает указанную задолженность;
! Учитывая, что по страховым взносам на обязательное пенсионное страхование производится также их начисление и уплата, как по налогам, то считаем, что в отношении страховых взносов на обязательное пенсионное страхование должен применяться аналогичный порядок включения в состав расходов. В связи с этим при расчете сумм налога, уплачиваемого в связи с применением упрощенной системы налогообложения (авансовых сумм платежей по вышеуказанному налогу), за I квартал, I полугодие, 9 месяцев 2010 г. и, соответственно, за 2010 г. учитываются в том числе страховые взносы на обязательное пенсионное страхование, уплаченные в январе 2010 г. за декабрь 2009 г. (Письмо Минфина РФ от 14.06.2011 N 03-11-06/2/94).
! Расходы в виде государственной пошлины за выдачу лицензии, взносов на обязательное пенсионное страхование, а также в виде оплаты труда работников и услуг банков, и иные затраты организационно-административного характера (в пределах перечня затрат, предусмотренного п. 1 ст. 346.16 Кодекса), произведенные вновь образованной организацией, должны быть учтены в налоговом периоде их оплаты. Если организация в этом периоде не приступила к осуществлению предпринимательской деятельности, произведенные расходы формируют сумму убытков за налоговый период, учет которых может быть осуществлен в последующие налоговые периоды в порядке, установленном п. 7 ст. 346.18 Кодекса. (Письмо Минфина РФ от 23.01.2009 N 03-11-06/2/5).
4) расходы на приобретение (сооружение, изготовление) основных средств, достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств, а также расходы на приобретение (создание самим налогоплательщиком) нематериальных активов, учитываемые в порядке, предусмотренном пунктом 3 статьи 346.16 настоящего Кодекса, отражаются в последнее число отчетного (налогового) периода в размере уплаченных сумм. При этом указанные расходы учитываются только по основным средствам и нематериальным активам, используемым при осуществлении предпринимательской деятельности;
! Расходы при приобретении основного средства, введенного в эксплуатацию, оплата стоимости которого в соответствии с договором осуществляется в рассрочку по одной третьей части суммы в течение трех лет, при определении налоговой базы должны учитываться в отчетном (налоговом) периоде в размере фактически уплаченных сумм. (Письмо Минфина РФ от 17.05.2011 N 03-11-06/2/78).
5) при выдаче налогоплательщиком продавцу в оплату приобретаемых товаров (работ, услуг) и (или) имущественных прав векселя расходы по приобретению указанных товаров (работ, услуг) и (или) имущественных прав учитываются после оплаты указанного векселя. При передаче налогоплательщиком продавцу в оплату приобретаемых товаров (работ, услуг) и (или) имущественных прав векселя, выданного третьим лицом, расходы по приобретению указанных товаров (работ, услуг) и (или) имущественных прав учитываются на дату передачи указанного векселя за приобретаемые товары (работы, услуги) и (или) имущественные права. Указанные в настоящем подпункте расходы учитываются исходя из цены договора, но не более суммы долгового обязательства, указанной в векселе. 3. Налогоплательщики, определяющие доходы и расходы в соответствии с настоящей главой, не учитывают в целях налогообложения в составе доходов и расходов суммовые разницы в случае, если по условиям договора обязательство (требование) выражено в условных денежных единицах. 4. При переходе налогоплательщика с объекта налогообложения в виде доходов на объект налогообложения в виде доходов, уменьшенных на величину расходов, расходы, относящиеся к налоговым периодам, в которых применялся объект налогообложения в виде доходов, при исчислении налоговой базы не учитываются.
! Если налогоплательщик упрощенной системы налогообложения перешел с объекта налогообложения в виде доходов на объект налогообложения в виде доходов, уменьшенных на величину расходов, на дату такого перехода остаточная стоимость основных средств, приобретенных в период применения упрощенной системы налогообложения с объектом налогообложения в виде доходов, не определяется. Если организация перешла с общего режима налогообложения на упрощенную систему налогообложения с объектом налогообложения в виде доходов, а затем перешла на объект налогообложения в виде доходов, уменьшенных на величину расходов, на дату такого перехода остаточная стоимость основных средств, приобретенных в период применения общего режима налогообложения, также не определяется. (Письмо Минфина РФ от 14.04.2011 N 03-11-11/93).
(((5. Переоценка имущества в виде валютных ценностей и требований (обязательств), стоимость которых выражена в иностранной валюте, в том числе по валютным счетам в банках, в связи с изменением официального курса иностранной валюты к рублю Российской Федерации, установленного Центральным банком Российской Федерации, в целях настоящей главы не производится, доходы и расходы от указанной переоценки не определяются и не учитываются. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, и курсовые разницы теперь не являются ни доходом ни расходом. (новый п.5 ст.346.17)Статья 346.18. Налоговая база1. В случае, если объектом налогообложения являются доходы организации или индивидуального предпринимателя, налоговой базой признается денежное выражение доходов организации или индивидуального предпринимателя.
! Налогооблагаемый доход у индивидуального предпринимателя, применяющего упрощенную систему, возникает в день поступления денежных средств на счета в банках или в кассу, получения иного имущества (работ, услуг) или имущественных прав, а также погашения задолженности (оплаты) налогоплательщику иным способом (кассовый метод). (Письмо УФНС РФ по г. Москве от 25.05.2010 N 20–14/2/054868).
2. В случае, если объектом налогообложения являются доходы организации или индивидуального предпринимателя, уменьшенные на величину расходов, налоговой базой признается денежное выражение доходов, уменьшенных на величину расходов.
! Перечнем расходов, установленным п. 1 ст. 346.16 НК РФ, не предусмотрены расходы на приобретение товаров (чая, кофе, сахара, соков, фруктов, горячих бутербродов) для обслуживания клиентов. Таким образом, расходы на приобретение названных товаров следует рассматривать как расходы для собственных нужд, не связанные с производством и реализацией товаров (работ, услуг). Налогоплательщики при применении упрощенной системы налогообложения не вправе при исчислении налоговой базы уменьшить сумму полученных доходов на указанные расходы. (Письмо УФНС РФ по г. Москве от 21.01.2011 N 16–15/005285@).
3. Доходы и расходы, выраженные в иностранной валюте, учитываются в совокупности с доходами и расходами, выраженными в рублях. При этом доходы и расходы, выраженные в иностранной валюте, пересчитываются в рубли по официальному курсу Центрального банка Российской Федерации, установленному соответственно на дату получения доходов и (или) дату осуществления расходов.
! Налогоплательщик, получающий денежное вознаграждение за оказанные услуги в иностранной валюте, обязан пересчитать денежные суммы, полученные в валюте, в рубли по официальному курсу, установленному Банком России, и отразить в Книге учета доходов и расходов на дату перехода права собственности по операциям с указанным имуществом и (или) на последний день отчетного (налогового) периода (в зависимости от того, что произошло раньше), то есть до того, как указанные денежные суммы будут переведены на личный расчетный счет физического лица. (Письмо Минфина РФ от 31.05.2011 N 03-11-11/142).
(((4. Доходы, полученные в натуральной форме, учитываются по рыночным ценам, определяемым с учетом положений статьи 105.3 настоящего Кодекса. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части уточнения доходов. (п.4 ст.346.18).
5. При определении налоговой базы доходы и расходы определяются нарастающим итогом с начала налогового периода.
! В соответствии с п. 7 ст. 346.26 Кодекса налогоплательщики единого налога на вмененный доход, осуществляющие наряду с предпринимательской деятельностью, подлежащей налогообложению единым налогом на вмененный доход, иные виды предпринимательской деятельности, обязаны вести раздельный учет имущества, обязательств и хозяйственных операций в отношении предпринимательской деятельности, подлежащей налогообложению единым налогом на вмененный доход, и предпринимательской деятельности, в отношении которой налогоплательщики уплачивают налоги в соответствии с иным режимом налогообложения. (Письмо Минфина РФ от 28.04.2010 N 03-11-11/121).
6. Налогоплательщик, который применяет в качестве объекта налогообложения доходы, уменьшенные на величину расходов, уплачивает минимальный налог в порядке, предусмотренном настоящим пунктом. Сумма минимального налога исчисляется за налоговый период в размере 1 процента налоговой базы, которой являются доходы, определяемые в соответствии со статьей 346.15 настоящего Кодекса. Минимальный налог уплачивается в случае, если за налоговый период сумма исчисленного в общем порядке налога меньше суммы исчисленного минимального налога. Налогоплательщик имеет право в следующие налоговые периоды включить сумму разницы между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке, в расходы при исчислении налоговой базы, в том числе увеличить сумму убытков, которые могут быть перенесены на будущее в соответствии с положениями пункта 7 настоящей статьи.
! У налогоплательщика, в частности, возникает обязанность заплатить минимальный налог в случае, если по итогам налогового периода налогоплательщиком получен убыток и сумма налога, исчисленного в общем порядке, равна нулю. Налогоплательщик имеет право в следующие налоговые периоды включить сумму разницы между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке, в расходы при исчислении налоговой базы, в том числе увеличить в рассматриваемом случае сумму убытков на сумму уплаченного минимального налога, которые могут быть перенесены на будущее, в соответствии с положениями п. 7 ст. 346.18 Кодекса. Таким образом, если налогоплательщиком по итогам налогового периода 2009 г. получен убыток и сумма исчисленного в общем порядке налога, уплачиваемого в связи с применением упрощенной системы налогообложения, равна нулю, налогоплательщик уплачивает минимальный налог. В следующем налоговом периоде – в 2010 г. налогоплательщик вправе учесть в расходах сумму уплаченного им за 2009 г. минимального налога. При этом согласно п. 6 ст. 346.18 Кодекса налогоплательщик может увеличить сумму убытков в 2010 г. на сумму убытков, полученных в предыдущих налоговых периодах. (Письмо Минфина РФ от 20.06.2011 N 03-11-11/157).
! У налогоплательщика возникает обязанность заплатить минимальный налог в случаях: – если по итогам налогового периода налогоплательщиком получен убыток и сумма налога равна нулю;– если исчисленная в общем порядке сумма налога меньше суммы исчисленного минимального налога.При этом в случае, если исчисленная в общем порядке сумма налога меньше суммы исчисленного минимального налога, то платится только минимальный налог.Пример: По данным налогового учета ООО "Альфа" за 2009 г. получен финансовый результат:Доход – 900 000 рублей;Расход – 850 000 рублей;Ставка налога – 15 процентов;Сумма исчисленного в общем порядке налога -((900 000–850 000) х 15 %) = 7500 рублей;Минимальный налог – (900 000 х 1 %) = 9000 рублей.Учитывая, что налог, исчисленный в общем порядке (7500 рублей), меньше суммы минимального налога (9000 рублей), к уплате подлежит минимальный налог в размере 9000 рублей. Сумма налога, исчисленного в общем порядке в размере 7500 рублей, не уплачивается.Согласно статье 346.18 Кодекса разницу между уплаченным минимальным налогом и суммой налога, исчисленного в общем порядке, налогоплательщик может включить в расходы в следующий налоговый период, в том числе увеличить сумму убытков, которые могут быть перенесены на будущие налоговые периоды в течение 10 лет.Таким образом, разница между налогом, исчисленным в общем порядке, и минимальным налогом в размере 1500 рублей (9000–7500) может быть учтена в качестве расходов при определении налоговой базы следующего налогового периода, то есть в 2010 г., в том числе увеличить сумму убытков, которые могут быть перенесены на будущее.Пунктом 7 статьи 346.18 Кодекса установлено, что налогоплательщик, использующий в качестве объекта налогообложения доходы, уменьшенные на величину расходов, вправе уменьшить исчисленную по итогам налогового периода налоговую базу на сумму убытка, полученного по итогам предыдущих налоговых периодов, в которых налогоплательщик применял упрощенную систему налогообложения и использовал в качестве объекта налогообложения доходы, уменьшенные на величину расходов.При этом обращаем внимание, что налогоплательщик, получивший убыток не в одном налоговом периоде, переносит убытки на будущие налоговые периоды в той очередности, в которой они были получены. То есть сначала переносятся убытки, полученные в самом раннем периоде, а затем уже более поздние убытки.В соответствии с пунктом 1 статьи 346.19 Кодекса налоговым периодом для налогоплательщиков, применяющих упрощенную систему налогообложения, является календарный год.Учитывая, что авансовые платежи исчисляются по итогам отчетного периода, а налоговую базу налогоплательщик, применяющий упрощенную систему налогообложения, вправе уменьшить только по итогам налогового периода (календарного года), следовательно, при расчете авансовых платежей, налогоплательщик не вправе учесть сумму убытков, полученных в предыдущих налоговых периодах.(Письмо ФНС РФ от 14.07.2010 N ШС-37-3/6701@)?! Рекомендую: применять данное письмо.
7. Налогоплательщик, использующий в качестве объекта налогообложения доходы, уменьшенные на величину расходов, вправе уменьшить исчисленную по итогам налогового периода налоговую базу на сумму убытка, полученного по итогам предыдущих налоговых периодов, в которых налогоплательщик применял упрощенную систему налогообложения и использовал в качестве объекта налогообложения доходы, уменьшенные на величину расходов. При этом под убытком понимается превышение расходов, определяемых в соответствии со статьей 346.16 настоящего Кодекса, над доходами, определяемыми в соответствии со статьей 346.15 настоящего Кодекса. Налогоплательщик вправе осуществлять перенос убытка на будущие налоговые периоды в течение 10 лет, следующих за тем налоговым периодом, в котором получен этот убыток. Налогоплательщик вправе перенести на текущий налоговый период сумму полученного в предыдущем налоговом периоде убытка. Убыток, не перенесенный на следующий год, может быть перенесен целиком или частично на любой год из последующих девяти лет. Если налогоплательщик получил убытки более чем в одном налоговом периоде, перенос таких убытков на будущие налоговые периоды производится в той очередности, в которой они получены. В случае прекращения налогоплательщиком деятельности по причине реорганизации налогоплательщик-правопреемник вправе уменьшать налоговую базу в порядке и на условиях, которые предусмотрены настоящим пунктом, на сумму убытков, полученных реорганизуемыми организациями до момента реорганизации. Налогоплательщик обязан хранить документы, подтверждающие объем понесенного убытка и сумму, на которую была уменьшена налоговая база по каждому налоговому периоду, в течение всего срока использования права на уменьшение налоговой базы на сумму убытка. Убыток, полученный налогоплательщиком при применении иных режимов налогообложения, не принимается при переходе на упрощенную систему налогообложения. Убыток, полученный налогоплательщиком при применении упрощенной системы налогообложения, не принимается при переходе на иные режимы налогообложения.
! Убыток, полученный налогоплательщиком при применении иных режимов налогообложения, не принимается при переходе на упрощенную систему налогообложения. Убыток, полученный налогоплательщиком при применении упрощенной системы налогообложения, не принимается при переходе на иные режимы налогообложения. Таким образом, по нашему мнению, налогоплательщик, применяющий упрощенную систему налогообложения в 2011 г., вправе уменьшить полученные доходы на суммы убытков, полученных им ранее в период применения упрощенной системы налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов (2007, 2008 гг.), после которого следовал период применения общего режима налогообложения. (Письмо Минфина РФ от 28.01.2011 N 03-11-11/18).
(((8. Налогоплательщики, перешедшие по отдельным видам деятельности на уплату единого налога на вмененный доход для отдельных видов деятельности в соответствии с главой 26.3 настоящего Кодекса, ведут раздельный учет доходов и расходов по разным специальным налоговым режимам. В случае невозможности разделения расходов при исчислении налоговой базы по налогам, исчисляемым по разным специальным налоговым режимам, эти расходы распределяются пропорционально долям доходов в общем объеме доходов, полученных при применении указанных специальных налоговых режимов. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения. (п.8 ст.346.18).
! Расходы по оплате труда работников, эксплуатационные расходы и другие расходы, относящиеся к предпринимательской деятельности, облагаемой единым налогом на вмененный доход, при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения по иным видам предпринимательской деятельности, учитываться не должны. В случае невозможности разделения расходов при исчислении налоговой базы по налогам, исчисляемым по разным специальным налоговым режимам, эти расходы распределяются пропорционально долям доходов в общем объеме доходов, полученных при применении указанных специальных налоговых режимов (п. 8 ст. 346.18 Кодекса). Эта норма распространяется на общехозяйственные расходы налогоплательщиков, в том числе на расходы на оплату труда управленческого персонала. (Письмо Минфина РФ от 08.11.2010 N 03-11-06/3/153).
Статья 346.19. Налоговый период. Отчетный период.
1. Налоговым периодом признается календарный год.
2. Отчетными периодами признаются первый квартал, полугодие и девять месяцев календарного года.
! Пунктом 7 ст. 346.18 Кодекса установлено, что налогоплательщик, использующий в качестве объекта налогообложения доходы, уменьшенные на величину расходов, вправе уменьшить исчисленную по итогам налогового периода налоговую базу на сумму убытка, полученного по итогам предыдущих налоговых периодов, в которых налогоплательщик применял упрощенную систему налогообложения и использовал в качестве объекта налогообложения доходы, уменьшенные на величину расходов. При этом обращаем внимание, что налогоплательщик, получивший убыток не в одном налоговом периоде, переносит убытки на будущие налоговые периоды в той очередности, в которой они были получены. То есть сначала переносятся убытки, полученные в самом раннем периоде, а затем уже более поздние убытки. В соответствии с п. 1 ст. 346.19 Кодекса налоговым периодом для налогоплательщиков, применяющих упрощенную систему налогообложения, является календарный год. Учитывая, что авансовые платежи исчисляются по итогам отчетного периода, а налоговую базу налогоплательщик, применяющий упрощенную систему налогообложения, вправе уменьшить только по итогам налогового периода (календарного года), следовательно, при расчете авансовых платежей налогоплательщик не вправе учесть сумму убытков, полученных в предыдущих налоговых периодах. (Письмо ФНС РФ от 14.07.2010 N ШС-37-3/6701@)Статья 346.20. Налоговые ставки1. В случае, если объектом налогообложения являются доходы, налоговая ставка устанавливается в размере 6 процентов. 2. В случае, если объектом налогообложения являются доходы, уменьшенные на величину расходов, налоговая ставка устанавливается в размере 15 процентов. Законами субъектов Российской Федерации могут быть установлены дифференцированные налоговые ставки в пределах от 5 до 15 процентов в зависимости от категорий налогоплательщиков.
! Так, с 1 января 2010 г. на основании Закона г. Москвы от 07.10.2009 N 41 "Об установлении налоговой ставки для организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, выбравших в качестве объекта налогообложения доходы, уменьшенные на величину расходов" применять налоговую ставку в размере 10 % смогут организации по пяти видам экономической деятельности. Это обрабатывающие производства, управление эксплуатацией жилого и (или) нежилого фонда, научные исследования и разработки, предоставление социальных услуг, деятельность в области спорта. При этом данную налоговую ставку имеют право применять только налогоплательщики, выручка которых по указанным видам деятельности за отчетный (налоговый) период составляет не менее 75 % от общей суммы выручки. Юридическое лицо самостоятельно определяет виды экономической деятельности, которые планирует осуществлять. В соответствии с пп. "п" п. 1 ст. 5 Федерального закона от 08.08.2001 N 129-ФЗ "О государственной регистрации юридических лиц и индивидуальных предпринимателей" (далее – Закон N 129-ФЗ) сведения о кодах по Общероссийскому классификатору видов экономической деятельности (ОКВЭД) подлежат внесению в Единый государственный реестр юридических лиц (ЕГРЮЛ). В связи с чем зарегистрированные юридические лица обязаны заявлять в регистрирующие (налоговые) органы сведения о видах экономической деятельности. Таким образом, сведения о видах экономической деятельности, которые налогоплательщик осуществляет в целях извлечения дохода, должны содержаться в свидетельстве о регистрации и налоговой декларации по УСН. (Письмо УФНС РФ по г. Москве от 06.04.2011 N 16–15/033110@)Статья 346.21. Порядок исчисления и уплаты налога1. Налог исчисляется как соответствующая налоговой ставке процентная доля налоговой базы. 2. Сумма налога по итогам налогового периода определяется налогоплательщиком самостоятельно. 3. Налогоплательщики, выбравшие в качестве объекта налогообложения доходы, по итогам каждого отчетного периода исчисляют сумму авансового платежа по налогу, исходя из ставки налога и фактически полученных доходов, рассчитанных нарастающим итогом с начала налогового периода до окончания соответственно первого квартала, полугодия, девяти месяцев с учетом ранее исчисленных сумм авансовых платежей по налогу.
(((3.1. Налогоплательщики, выбравшие в качестве объекта налогообложения доходы, уменьшают сумму налога (авансовых платежей по налогу), исчисленную за налоговый (отчетный) период, на сумму: 1) страховых взносов на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, уплаченных (в пределах исчисленных сумм) в данном налоговом (отчетном) периоде в соответствии с законодательством Российской Федерации; 2) расходов по выплате в соответствии с законодательством Российской Федерации пособия по временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний) за дни временной нетрудоспособности работника, которые оплачиваются за счет средств работодателя и число которых установлено Федеральным законом от 29 декабря 2006 года N 255-ФЗ "Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством", в части, не покрытой страховыми выплатами, произведенными работникам страховыми организациями, имеющими лицензии, выданные в соответствии с законодательством Российской Федерации, на осуществление соответствующего вида деятельности, по договорам с работодателями в пользу работников на случай их временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний) за дни временной нетрудоспособности, которые оплачиваются за счет средств работодателя и число которых установлено Федеральным законом от 29 декабря 2006 года N 255-ФЗ "Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством"; 3) платежей (взносов) по договорам добровольного личного страхования, заключенным со страховыми организациями, имеющими лицензии, выданные в соответствии с законодательством Российской Федерации, на осуществление соответствующего вида деятельности, в пользу работников на случай их временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний) за дни временной нетрудоспособности, которые оплачиваются за счет средств работодателя и число которых установлено Федеральным законом от 29 декабря 2006 года N 255-ФЗ "Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством". Указанные платежи (взносы) уменьшают сумму налога (авансовых платежей по налогу), если сумма страховой выплаты по таким договорам не превышает определяемого в соответствии с законодательством Российской Федерации размера пособия по временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний) за дни временной нетрудоспособности работника, которые оплачиваются за счет средств работодателя и число которых установлено Федеральным законом от 29 декабря 2006 года N 255-ФЗ "Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством". При этом сумма налога (авансовых платежей по налогу) не может быть уменьшена на сумму указанных в настоящем пункте расходов более чем на 50 процентов. Индивидуальные предприниматели, выбравшие в качестве объекта налогообложения доходы и не производящие выплаты и иные вознаграждения физическим лицам, уменьшают сумму налога (авансовых платежей по налогу) на уплаченные страховые взносы в Пенсионный фонд Российской Федерации и Федеральный фонд обязательного медицинского страхования в размере, определяемом исходя из стоимости страхового года. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части уточнения уменьшения сумм налога, при объекте налогообложения доходы. Уменьшение производится по страховым взносам, уплаченным не за этот же период времени, а в данном налоговом (отчетном) периоде, то есть когда платишь, тогда и уменьшаешь, что сняло большое противоречие. Напоминаю, что взносы исходя из стоимости страхового года начисляются только в 4 квартале и досрочно уменьшение не производится. Нельзя производить уменьшение на пособия по временной нетрудоспособности по несчастным случаям на производстве и профессиональным заболеваниям. Разрешили производить уменьшение на платежи по договорам добровольного личного страхования, в пользу работников на случай их временной нетрудоспособности, но с ограничениями. (новый п.3.1 ст.346.21)?! Рекомендую: для индивидуальных предпринимателей уплачивающих налог на УСН по методу доходы, не являющихся работодателями снято ограничение по вычету сумм страховых взносов, уплачиваемых за себя.
! Объект налогообложения доходы В соответствии со статьей 346.21 Кодекса налогоплательщики, применяющие УСНО и выбравшие в качестве объекта налогообложения доходы, вправе уменьшить сумму налога (квартальных авансовых платежей по налогу), исчисленного ими за налоговый (отчетный) период, на суммы СВ на ОПС, уплаченных (в пределах исчисленных сумм) за этот же период времени в соответствии с законодательством Российской Федерации. При этом сумма налога (авансовых платежей по налогу) не может быть уменьшена более чем на 50 процентов.Таким образом, Кодексом установлены четкие критерии, при выполнении которых суммы страховых взносов уменьшают сумму налога по УСНО.Во-первых. Сумма налога по УСНО может быть уменьшена только на те суммы СВ на ОПС, которые исчислены и уплачены за этот же период времени.Следовательно, сумма налога по УСНО за календарный год может быть уменьшена только на суммы СВ на ОПС за период с 1 января по 31 декабря этого же года.Во-вторых. Сумма налога по УСНО может быть уменьшена только на те суммы СВ на ОПС, которые исчислены (т. е. отражены в расчетах (декларациях) за этот же период времени.В-третьих. Сумма налога по УСНО может быть уменьшена только на те суммы СВ на ОПС, которые не только исчислены за этот же период времени, но и уплачены.При этом в уменьшение не может быть учтено больше чем исчислено, т. е. если уплачено больше чем исчислено, то в уменьшение учитывается сумма исчисленная.В-четвертых. СВ на ОПС могут уменьшить сумму исчисленного за налоговый (отчетный) период налога (авансового платежа) по УСНО не более чем на 50 процентов.(Письмо ФНС РФ от 12.05.2010 N ШС-17-3/210 "О порядке учета СВ на ОПС при расчете налога, уплачиваемого в связи с применением УСНО"?! Рекомендую: применять данное письмо в приведенной части.
4. Налогоплательщики, выбравшие в качестве объекта налогообложения доходы, уменьшенные на величину расходов, по итогам каждого отчетного периода исчисляют сумму авансового платежа по налогу, исходя из ставки налога и фактически полученных доходов, уменьшенных на величину расходов, рассчитанных нарастающим итогом с начала налогового периода до окончания соответственно первого квартала, полугодия, девяти месяцев с учетом ранее исчисленных сумм авансовых платежей по налогу.
! Вышеизложенный порядок уплаты налога и авансовых платежей по налогу обязателен для всех налогоплательщиков, перешедших на применение упрощенной системы, в том числе и для налогоплательщиков, которые по итогам предыдущих налоговых периодов получили убытки. (Письмо Минфина РФ от 01.04.2011 N 03-11-06/2/42).
5. Ранее исчисленные суммы авансовых платежей по налогу засчитываются при исчислении сумм авансовых платежей по налогу за отчетный период и суммы налога за налоговый период.
! При наличии доходов (превышении доходов над расходами) налогоплательщики обязаны уплачивать авансовые платежи за первый квартал, полугодие и девять месяцев. В соответствии с п. 7 ст. 346.21 Кодекса авансовые платежи по налогу должны уплачиваться не позднее 25-го числа первого месяца, следующего за истекшим отчетным периодом. В случае неуплаты или неполной уплаты сумм авансовых платежей по налогу с налогоплательщика взыскивается пеня в размере одной трехсотой действующей в это время ставки рефинансирования Центрального банка Российской Федерации за каждый день просрочки (п. 4 ст. 75 Кодекса). При этом следует иметь в виду, что Постановлением Пленума Высшего Арбитражного Суда Российской Федерации от 26.07.2007 N 47 "О порядке исчисления сумм пеней за просрочку уплаты авансовых платежей по налогам и страховым взносам на обязательное пенсионное страхование" (далее – Постановление) арбитражным судам даны разъяснения по вопросам о порядке исчисления сумм пеней за просрочку авансовых платежей по налогам и страховым взносам на обязательное пенсионное страхование, возникающим в судебной практике, в целях единообразного подхода к их разрешению. В названном Постановлении, в частности, разъясняется, что если по итогам налогового периода сумма исчисленного налога оказалась меньше сумм авансовых платежей, подлежащих уплате в течение этого налогового периода, судам необходимо исходить из того, что пени, начисленные за неуплату указанных авансовых платежей, подлежат соразмерному уменьшению. Указанный порядок надлежит применять и в случае, если сумма авансовых платежей по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, исчисленных за первый квартал, полугодие и девять месяцев, меньше суммы минимального налога, уплаченного за налоговый период в порядке, установленном п. 6 ст. 346.18 Кодекса. (Письмо Минфина РФ от 21.01.2010 N 03-11-06/2/5).
6. Уплата налога и авансовых платежей по налогу производится по месту нахождения организации (месту жительства индивидуального предпринимателя).
! По месту нахождения обособленного подразделения единый налог не уплачивается и налоговая декларация не сдается. В связи с этим УСН применяет в целом вся организация вместе с обособленным подразделением. (Письмо УФНС РФ по г. Москве от 31.08.2010 N 16–15/091423@).
(((7. Налог, подлежащий уплате по истечении налогового периода, уплачивается не позднее сроков, установленных для подачи налоговой декларации статьей 346.23 настоящего Кодекса. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения. (п.7 ст.346.21).
Авансовые платежи по налогу уплачиваются не позднее 25-го числа первого месяца, следующего за истекшим отчетным периодом.
! Фактически для вышеуказанных налогоплательщиков окончание налогового периода по налогу в связи с применением УСН совпадает с датой окончания отчетного периода, предшествующего кварталу, в котором утрачено право на применение УСН. Вместе с тем гл. 26.2 Кодекса не устанавливает для таких налогоплательщиков каких-либо особенностей, касающихся изменения продолжительности налогового периода. В этой связи налогоплательщики, утратившие право на применение УСН в течение календарного года, обязаны исчислять, а в случае, установленном абз. 3 п. 6 ст. 346.18 Кодекса, уплачивать минимальный налог в общем порядке не позднее срока, определенного п. 7 ст. 346.21 Кодекса. При этом, по мнению ФНС России, вышеуказанные налогоплательщики вправе исчислить и уплатить минимальный налог и до наступления установленного срока в добровольном порядке. (Письмо ФНС РФ от 10.03.2010 N 3-2-15/12@)Статья 346.22. утратила силу))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения – утратила силу статья «Зачисление сумм налога». (утратила силу ст.346.22)Статья 346.23. Налоговая декларация1. По итогам налогового периода налогоплательщики представляют налоговую декларацию в налоговый орган по месту нахождения организации или месту жительства индивидуального предпринимателя в следующие сроки: 1) организации – не позднее 31 марта года, следующего за истекшим налоговым периодом (за исключением случаев, предусмотренных пунктами 2 и 3 настоящей статьи); 2) индивидуальные предприниматели – не позднее 30 апреля года, следующего за истекшим налоговым периодом (за исключением случаев, предусмотренных пунктами 2 и 3 настоящей статьи). 2. Налогоплательщик представляет налоговую декларацию не позднее 25-го числа месяца, следующего за месяцем, в котором согласно уведомлению, представленному им в налоговый орган в соответствии с пунктом 8 статьи 346.13 настоящего Кодекса, прекращена предпринимательская деятельность, в отношении которой этим налогоплательщиком применялась упрощенная система налогообложения. 3. Налогоплательщик представляет налоговую декларацию не позднее 25-го числа месяца, следующего за кварталом, в котором на основании пункта 4 статьи 346.13 настоящего Кодекса он утратил право применять упрощенную систему налогообложения. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по упрощенной системе налогообложения, в части представления налоговой декларации при прекращении предпринимательская деятельность или утрате права применять УСН. (ст.346.23).
% Приказ Минфина РФ от 22.06.2009 N 58н "Об утверждении формы налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, и Порядка ее заполнения".
% Решение ВАС РФ от 17.05.2011 N ВАС-3440/11 «О признании частично недействующими показателя строки 280 формы налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, и абзаца первого пункта 5.9 Порядка заполнения налоговой декларации, утв. Приказом Минфина РФ от 22.06.2009 N 58н».
! В случае направления налогоплательщиком в налоговый орган запроса с просьбой подтвердить факт применения упрощенной системы налогообложения налоговый орган в информационном письме сообщает о дате перехода налогоплательщика на указанную систему налогообложения, а также о фактах представления им соответствующих налоговых деклараций. Форма данного информационного письма утверждена Приказом Федеральной налоговой службы от 13.04.2010 N ММВ-7-3/182@. Указанное информационное письмо, его заверенная копия, копия титульного листа налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, могут являться документами, подтверждающими статус налогоплательщика, применяющего упрощенную систему налогообложения. (Письмо Минфина РФ от 16.05.2011 N 03-11-06/2/75)Статья 346.24. Налоговый учетНалогоплательщики обязаны вести учет доходов и расходов для целей исчисления налоговой базы по налогу в книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, форма и порядок заполнения которой утверждаются Министерством финансов Российской Федерации.
% Приказ Минфина РФ от 31.12.2008 N 154н "Об утверждении форм Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, Книги учета доходов индивидуальных предпринимателей, применяющих упрощенную систему налогообложения на основе патента, и Порядков их заполнения".
! Приказом Минфина России от 31.12.2008 N 154н утверждены форма Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих УСН (далее – Книга учета доходов и расходов, Книга), и Порядок ее заполнения. Пунктом 1.4 Порядка заполнения Книги учета доходов и расходов установлено, что Книга может вестись как на бумажных носителях, так и в электронном виде. При ведении Книги учета доходов и расходов в электронном виде налогоплательщики обязаны по окончании отчетного (налогового) периода вывести ее на бумажные носители. На каждый очередной налоговый период открывается новая Книга учета доходов и расходов. Согласно пункту 1.5 Порядка Книга учета доходов и расходов должна быть прошнурована и пронумерована. На последней странице Книги указывается количество содержащихся в ней страниц, которое подтверждается подписью руководителя организации (индивидуального предпринимателя) и скрепляется печатью организации (индивидуального предпринимателя – при ее наличии), а также заверяется подписью должностного лица налогового органа и скрепляется печатью налогового органа до начала ее ведения. На последней странице пронумерованной и прошнурованной Книги, которая велась в электронном виде и выведена по окончании налогового периода на бумажные носители, указывается количество содержащихся в ней страниц, которое подтверждается подписью руководителя организации (индивидуального предпринимателя) и скрепляется печатью организации (индивидуального предпринимателя – при ее наличии), а также заверяется подписью должностного лица налогового органа и скрепляется печатью налогового органа. Книга учета доходов и расходов, ведение которой в течение налогового периода осуществлялось в электронном виде, после выведения на бумажные носители по окончании налогового периода должна быть представлена в налоговый орган для заверения должностным лицом налогового органа не позднее срока, установленного для представления налоговой декларации по итогам налогового периода статьей 346.23 Кодекса. Учитывая вышеизложенное, если налогоплательщик обратился в налоговый орган с просьбой заверить Книгу учета доходов и расходов, то должностные лица обязаны в присутствии налогоплательщика заверить Книгу подписью и печатью (код услуги 02.01.010 Единого стандарта обслуживания налогоплательщиков, утвержденного Приказом ФНС России от 05.10.2010 N ММВ-7-10/478@). Отсутствие показателей деятельности организации (индивидуального предпринимателя) не является основанием для отказа в заверении Книги. (Письмо ФНС РФ от 04.05.2011 N КЕ-4-3/7244@).
! Первичные учетные документы должны быть оформлены в соответствии с требованиями действующего законодательства. Статьей 120 Кодекса установлена ответственность за грубое нарушение правил учета доходов и расходов и объектов налогообложения. Под грубым нарушением правил учета доходов и расходов и объектов налогообложения для целей ст. 120 Кодекса понимается отсутствие первичных документов, или отсутствие счетов-фактур, или регистров бухгалтерского учета или налогового учета, систематическое (два раза и более в течение календарного года) несвоевременное или неправильное отражение на счетах бухгалтерского учета, в регистрах налогового учета и в отчетности хозяйственных операций, денежных средств, материальных ценностей, нематериальных активов и финансовых вложений налогоплательщика (абз. 3 п. 3 ст. 120 Кодекса). Полагаем, что отсутствие оформленных надлежащим образом первичных учетных документов является основанием для привлечения налогоплательщика к налоговой ответственности, предусмотренной ст. 120 Кодекса. (Письмо Минфина РФ от 09.06.2011 N 03-02-07/1-187)?! Рекомендую: применять данное письмо.
Статья 346.25. Особенности исчисления налоговой базы при переходе на упрощенную систему налогообложения с иных режимов налогообложения и при переходе с упрощенной системы налогообложения на иные режимы налогообложения.
1. Организации, которые до перехода на упрощенную систему налогообложения при исчислении налога на прибыль организаций использовали метод начислений, при переходе на упрощенную систему налогообложения выполняют следующие правила:
1) на дату перехода на упрощенную систему налогообложения в налоговую базу включаются суммы денежных средств, полученные до перехода на упрощенную систему налогообложения в оплату по договорам, исполнение которых налогоплательщик осуществляет после перехода на упрощенную систему налогообложения;
! Денежные средства, полученные в период применения общего режима налогообложения с использованием метода начисления за объект недвижимости, который будет передан покупателю по договору купли-продажи в период применения упрощенной системы налогообложения (акт приемки-передачи основных средств будет составлен в период применения упрощенной системы налогообложения), должны учитываться при исчислении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, на дату перехода на вышеуказанную систему налогообложения независимо от даты государственной регистрации договора купли-продажи. (Письмо Минфина РФ от 15.10.2009 N 03-03-06/4/87).
2) утратил силу; 3) не включаются в налоговую базу денежные средства, полученные после перехода на упрощенную систему налогообложения, если по правилам налогового учета по методу начислений указанные суммы были включены в доходы при исчислении налоговой базы по налогу на прибыль организаций;
! Суммы дебиторской задолженности, образовавшиеся на дату перехода на упрощенную систему налогообложения с системы налогообложения в виде единого налога на вмененный доход, по деятельности, облагавшейся единым налогом на вмененный доход, при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, учитываться не должны. (Письмо Минфина РФ от 22.06.2007 N 03-11-04/2/169).
4) расходы, осуществленные организацией после перехода на упрощенную систему налогообложения, признаются расходами, вычитаемыми из налоговой базы, на дату их осуществления, если оплата таких расходов была осуществлена до перехода на упрощенную систему налогообложения, либо на дату оплаты, если оплата была осуществлена после перехода организации на упрощенную систему налогообложения;
! Не вычитаются из налоговой базы денежные средства, уплаченные после перехода на упрощенную систему налогообложения в оплату расходов организации, если до перехода на упрощенную систему налогообложения такие расходы были учтены при исчислении налоговой базы по налогу на прибыль организаций в соответствии с гл. 25 Кодекса. (Письмо Минфина РФ от 23.09.2010 N 03-11-06/2/151).
5) не вычитаются из налоговой базы денежные средства, уплаченные после перехода на упрощенную систему налогообложения в оплату расходов организации, если до перехода на упрощенную систему налогообложения такие расходы были учтены при исчислении налоговой базы по налогу на прибыль организаций в соответствии с главой 25 настоящего Кодекса. 2. Организации, применявшие упрощенную систему налогообложения, при переходе на исчисление налоговой базы по налогу на прибыль организаций с использованием метода начислений выполняют следующие правила: 1) признаются в составе доходов доходы в сумме выручки от реализации товаров (выполнения работ, оказания услуг, передачи имущественных прав) в период применения упрощенной системы налогообложения, оплата (частичная оплата) которых не произведена до даты перехода на исчисление налоговой базы по налогу на прибыль по методу начисления; 2) признаются в составе расходов расходы на приобретение в период применения упрощенной системы налогообложения товаров (работ, услуг, имущественных прав), которые не были оплачены (частично оплачены) налогоплательщиком до даты перехода на исчисление налоговой базы по налогу на прибыль по методу начисления, если иное не предусмотрено главой 25 настоящего Кодекса. Указанные в подпунктах 1 и 2 настоящего пункта доходы и расходы признаются доходами (расходами) месяца перехода на исчисление налоговой базы по налогу на прибыль организаций с использованием метода начислений.
! При этом согласно п. 5 ст. 252 Кодекса суммы, отраженные в составе расходов налогоплательщика, не подлежат повторному включению в состав его расходов. В связи с этим суммы расходов, момент признания которых приходился на период применения налогоплательщиком упрощенной системы налогообложения, для целей налогообложения прибыли организаций учтены быть не могут. В соответствии с п. 3 ст. 279 Кодекса при применении общего режима налогообложения при реализации права требования долга налогоплательщиком, купившим это право требования, указанная операция рассматривается как реализация финансовых услуг. Доход (выручка) от реализации финансовых услуг определяется как стоимость имущества, причитающегося этому налогоплательщику при последующей уступке права требования или прекращении соответствующего обязательства. При этом при определении налоговой базы налогоплательщик вправе уменьшить доход, полученный от реализации права требования, на сумму расходов по приобретению указанного права требования долга. Таким образом, при реализации права требования, приобретенного в период применения упрощенной системы налогообложения, осуществленного после перехода на общий режим налогообложения, налоговая база определяется в порядке, установленном гл. 25 Кодекса. Следовательно, учитывая, что в соответствии с пп. 2 п. 2 ст. 346.17 Кодекса расходы по приобретению права требования не подлежали включению в налоговую базу по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, указанные расходы могут быть учтены для целей налогообложения прибыли организаций на дату реализации права требования в порядке, установленном гл. 25 Кодекса. (Письмо Минфина РФ от 22.04.2011 N 03-11-06/2/64).
2.1. При переходе организации на упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, в налоговом учете на дату такого перехода отражается остаточная стоимость приобретенных (сооруженных, изготовленных) основных средств и приобретенных (созданных самой организацией) нематериальных активов, которые оплачены до перехода на упрощенную систему налогообложения, в виде разницы между ценой приобретения (сооружения, изготовления, создания самой организацией) и суммой начисленной амортизации в соответствии с требованиями главы 25 настоящего Кодекса. При переходе налогоплательщика с объекта налогообложения в виде доходов на объект налогообложения в виде доходов, уменьшенных на величину расходов, на дату такого перехода остаточная стоимость основных средств, приобретенных в период применения упрощенной системы налогообложения с объектом налогообложения в виде доходов, не определяется. При переходе на упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, организации, применяющей систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) в соответствии с главой 26.1 настоящего Кодекса, в налоговом учете на дату указанного перехода отражается остаточная стоимость приобретенных (сооруженных, изготовленных) основных средств и приобретенных (созданных самой организацией) нематериальных активов, определяемая исходя из их остаточной стоимости на дату перехода на уплату единого сельскохозяйственного налога, уменьшенной на сумму расходов, определяемых в порядке, предусмотренном подпунктом 2 пункта 4 статьи 346.5 настоящего Кодекса, за период применения главы 26.1 настоящего Кодекса. При переходе на упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, организации, применяющей систему налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности в соответствии с главой 26.3 настоящего Кодекса, в налоговом учете на дату указанного перехода отражается остаточная стоимость приобретенных (сооруженных, изготовленных) основных средств и приобретенных (созданных самой организацией) нематериальных активов до перехода на упрощенную систему налогообложения в виде разницы между ценой приобретения (сооружения, изготовления, создания самой организацией) основных средств и нематериальных активов и суммой амортизации, начисленной в порядке, установленном законодательством Российской Федерации о бухгалтерском учете, за период применения системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности.
! В соответствии с п. 4 ст. 346.17 Кодекса при переходе налогоплательщика с объекта налогообложения в виде доходов на объект налогообложения в виде доходов, уменьшенных на величину расходов, расходы, относящиеся к налоговым периодам, в которых применялся объект налогообложения в виде доходов, при исчислении налоговой базы не учитываются. В связи с этим при переходе организации, применяющей упрощенную систему налогообложения, с января 2011 г. на объект налогообложения в виде доходов, уменьшенных на величину расходов, организация не вправе учитывать в составе расходов стоимость основных средств, приобретенных и оплаченных в период применения объекта налогообложения в виде доходов, документы на государственную регистрацию которых поданы в 2010 г. (Письмо Минфина РФ от 09.11.2010 N 03-11-06/2/173).
3. В случае, если организация переходит с упрощенной системы налогообложения (независимо от объекта налогообложения) на общий режим налогообложения и имеет основные средства и нематериальные активы, расходы на приобретение (сооружение, изготовление, создание самой организацией, достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение) которых, произведенные в период применения общего режима налогообложения до перехода на упрощенную систему налогообложения, не полностью перенесены на расходы за период применения упрощенной системы налогообложения в порядке, предусмотренном пунктом 3 статьи 346.16 настоящего Кодекса, на дату перехода на уплату налога на прибыль организаций в налоговом учете остаточная стоимость основных средств и нематериальных активов определяется путем уменьшения остаточной стоимости этих основных средств и нематериальных активов, определенной на дату перехода на упрощенную систему налогообложения, на сумму расходов, определяемую за период применения упрощенной системы налогообложения в порядке, предусмотренном пунктом 3 статьи 346.16 настоящего Кодекса.
! Положение п. 3 ст. 346.25 Кодекса применяется при переходе на уплату единого сельскохозяйственного налога с упрощенной системы налогообложения только в отношении основных средств, приобретенных в период общего режима налогообложения до перехода налогоплательщика на упрощенную систему налогообложения, остаточная стоимость которых не была полностью учтена при упрощенной системе налогообложения. На основные средства, приобретенные в период применения упрощенной системы налогообложения, при переходе на уплату единого сельскохозяйственного налога норма п. 6.1 ст. 346.6 Кодекса не распространяется. Стоимость основных средств, приобретенных в период применения упрощенной системы налогообложения, в том числе с объектом налогообложения в виде доходов, при переходе на уплату единого сельскохозяйственного налога учитываться не должна. (Письмо Минфина РФ от 03.02.2010 N 03-11-06/1/4).
4. Индивидуальные предприниматели при переходе с иных режимов налогообложения на упрощенную систему налогообложения и с упрощенной системы налогообложения на иные режимы налогообложения применяют правила, предусмотренные пунктами 2.1 и 3 настоящей статьи.
! При переходе на упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов, индивидуальным предпринимателем, применяющим систему налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности в соответствии с гл. 26.3 Кодекса, в налоговом учете на дату указанного перехода отражается остаточная стоимость приобретенных (сооруженных, изготовленных) основных средств до перехода на упрощенную систему налогообложения в виде разницы между ценой приобретения (сооружения, изготовления, создания самой организацией) основных средств и суммой амортизации, начисленной в порядке, установленном законодательством Российской Федерации о бухгалтерском учете, за период применения системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности. Таким образом, индивидуальный предприниматель, применявший систему налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности, определяет остаточную стоимость объектов основных средств, приобретенных и оплаченных в период применения этого специального налогового режима, на дату перехода на упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов. Остаточная стоимость объекта основных средств определяется как разница между его первоначальной стоимостью и суммой амортизации, начисленной в порядке, установленном разд. III Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/01, утвержденного Приказом Минфина России от 30.03.2001 N 26н, за период применения системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности. (Письмо Минфина РФ от 21.10.2010 N 03-11-11/279).
5. Организации и индивидуальные предприниматели, ранее применявшие общий режим налогообложения, при переходе на упрощенную систему налогообложения выполняют следующее правило: суммы налога на добавленную стоимость, исчисленные и уплаченные налогоплательщиком налога на добавленную стоимость с сумм оплаты, частичной оплаты, полученной до перехода на упрощенную систему налогообложения в счет предстоящих поставок товаров, выполнения работ, оказания услуг или передачи имущественных прав, осуществляемых в период после перехода на упрощенную систему налогообложения, подлежат вычету в последнем налоговом периоде, предшествующем месяцу перехода налогоплательщика налога на добавленную стоимость на упрощенную систему налогообложения, при наличии документов, свидетельствующих о возврате сумм налога покупателям в связи с переходом налогоплательщика на упрощенную систему налогообложения.
! Что касается сумм налога на добавленную стоимость, исчисленных налогоплательщиком с сумм оплаты, полученных до перехода на упрощенную систему налогообложения в счет предстоящих поставок товаров (работ, услуг), осуществляемых в период после перехода на упрощенную систему налогообложения, то в соответствии с п. 5 ст. 346.25 Кодекса указанные суммы налога подлежат вычету в последнем налоговом периоде, предшествующем месяцу перехода налогоплательщика налога на добавленную стоимость на упрощенную систему налогообложения, при наличии документов, свидетельствующих о возврате сумм налога покупателям в связи с переходом налогоплательщика на упрощенную систему налогообложения. (Письмо Минфина РФ от 18.04.2011 N 03-07-11/97).
6. Организации и индивидуальные предприниматели, применявшие упрощенную систему налогообложения, при переходе на общий режим налогообложения выполняют следующее правило: суммы налога на добавленную стоимость, предъявленные налогоплательщику, применяющему упрощенную систему налогообложения, при приобретении им товаров (работ, услуг, имущественных прав), которые не были отнесены к расходам, вычитаемым из налоговой базы при применении упрощенной системы налогообложения, принимаются к вычету при переходе на общий режим налогообложения в порядке, предусмотренном главой 21 настоящего Кодекса для налогоплательщиков налога на добавленную стоимость.
! Если в период применения организацией УСН объекты капитального строительства в эксплуатацию не вводились, после ее перехода на общий режим налогообложения суммы НДС, предъявленные подрядными организациями при проведении ими капитального строительства, а также суммы налога по товарам (работам, услугам), приобретенным для выполнения этих работ, подлежат вычетам в общеустановленном порядке. Таким образом, налогоплательщик, являвшийся одновременно инвестором и заказчиком, применявший упрощенную систему налогообложения, при переходе на общий режим налогообложения вправе предъявить к вычету суммы НДС по работам, выполненным подрядными организациями, которые не были учтены при применении упрощенной системы налогообложения, в порядке, установленном гл. 21 НК РФ. (Письмо УФНС РФ по г. Москве от 24.06.2010 N 16–12/066289)Статья 346.25.1. утратила силу))) 01.01.13– Федеральный закон от 25.06.2012 N 94-ФЗ – из упрощенной системы налогообложения удаленна упрощенная систем налогообложения индивидуальными предпринимателями на основе патента и выделена в отдельную главу 26.5. «Патентная система налогообложения», которой в будущем планируют заменить ЕНВД. (утратила силу ст.346.2)Глава 26.3. Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности)*) СПРАВОЧНО: 01.01.18 – Положения главы 26.3 части второй Налогового кодекса Российской Федерации не применяются с 1 января 2018 года, при этом четкой системы перехода при отмене ЕНВД в законодательстве не прописано, также нет уверенности, что организации, ушедшие с ЕНВД будут полностью платить иные налоги – «Кремлевские мечты». А налогоплательщикам рекомендую в 2017 году перейти на иную систему самостоятельно. (Федеральный закон от 29.06.2012 N 97-ФЗ)Статья 346.26. Общие положения1. Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности устанавливается настоящим Кодексом, вводится в действие нормативными правовыми актами представительных органов муниципальных районов, городских округов, законами городов федерального значения Москвы и Санкт-Петербурга и применяется наряду с общей системой налогообложения (далее в настоящей главе – общий режим налогообложения) и иными режимами налогообложения, предусмотренными законодательством Российской Федерации о налогах и сборах.
! Реформирование системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности и упрощенной системы налогообложения на основе патента будет осуществляться по следующим направлениям. С 2012 года будет введена в действие новая глава 26.5 "Патентная система налогообложения" части второй Кодекса. Указанный режим налогообложения будет предназначен для применения индивидуальными предпринимателями. Предусматривается постепенное сокращение сферы применения системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности, в частности, с 1 января 2013 года из перечня видов предпринимательской деятельности, которые могут быть переведены на уплату единого налога на вмененный доход, исключаются: розничная торговля, осуществляемая через магазины и павильоны с площадью торгового зала не более 150 квадратных метров по каждому объекту организации торговли; оказание услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей не более 150 квадратных метров по каждому объекту организации общественного питания. С 1 января 2014 года система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности отменяется. Таким образом, для индивидуальных предпринимателей станет возможным выбор между общим режим налогообложения, упрощенной системой налогообложения или патентной системой налогообложения. Организации, относящиеся к малому бизнесу, смогут при определенных условиях выбирать между применением общей системой налогообложения и упрощенной системой налогообложения. При этом будут уточнены размеры ограничений по размеру доходов, дающих право перехода на упрощенную систему налогообложения с 1 января 2013 года и применения указанной системы налогообложения за налоговый период начиная с 2013 года. ("Основные направления налоговой политики Российской Федерации на 2012 год и на плановый период 2013 и 2014 годов" (одобрено Правительством РФ 07.08.2011)) ?! Рекомендую: готовится к отмене ЕНВД и просмотреть возможность перехода с соответствующего года или заранее на упрощенную (в том числе патентную) систему налогообложения. Налогообложение по методу доходы, а также патент может дать экономию около 26 % от выплачиваемой заработной платы.
! В соответствии с Основными направлениями налоговой политики Российской Федерации на 2011 год и на плановый период 2012 и 2013 годов, одобренными Правительством Российской Федерации 20.05.2010, сфера применения системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности будет сокращаться. Внесенным на рассмотрение в Государственную Думу Федерального Собрания Российской Федерации проектом федерального закона "О внесении изменений в статью 18 части первой, часть вторую Налогового кодекса Российской Федерации, некоторые законодательные акты Российской Федерации и признании утратившими силу некоторых законодательных актов (положений законодательных актов) Российской Федерации" предусматривается поэтапная отмена единого налога на вмененный доход для отдельных видов деятельности. Так, с 1 января 2013 г. предлагается отменить систему налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности в отношении предпринимательской деятельности в сфере розничной торговли, осуществляемой налогоплательщиками через магазины и павильоны с площадью торгового зала не более 150 квадратных метров по каждому объекту организации торговли, и в сфере оказания услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей не более 150 квадратных метров по каждому объекту организации общественного питания (пп. 6 и 8 п. 2 ст. 346.26 Кодекса). На период с 1 января по 31 декабря 2012 г. применение системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности в отношении данных видов предпринимательской деятельности предлагается разрешить налогоплательщикам со среднесписочной численностью работников, не превышающей 50 человек. В отношении иных видов предпринимательской деятельности, предусмотренных гл. 26.3 Кодекса, предполагается отмена единого налога на вмененный доход для отдельных видов деятельности с 1 января 2014 г. Вместе с тем данным проектом федерального закона предлагается предоставить право применять упрощенную систему налогообложения на основе патента индивидуальным предпринимателям, осуществляющим предпринимательскую деятельность, в частности, в сфере розничной торговли, осуществляемой через объекты стационарной торговой сети с площадью торгового зала не более 10 квадратных метров по каждому объекту организации торговли; розничной торговли, осуществляемой через объекты стационарной торговой сети, не имеющей торговых залов, а также объекты нестационарной торговой сети; в сфере предоставления услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей не более 10 квадратных метров по каждому объекту организации общественного питания. При применении патентной системы налогообложения индивидуальный предприниматель вправе с 1 января 2012 г. привлекать наемных работников, средняя численность которых не должна превышать за налоговый период десяти человек. При этом организации, оказывающие услуги общественного питания, при соблюдении установленных гл. 26.2 Кодекса условий вправе будут применять упрощенную систему налогообложения. (Письмо Минфина РФ от 21.04.2011 N 03-11-11/99).
(((1.1. В городе федерального значения Москве система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности может быть введена в действие на период до двух лет со дня изменения границ города федерального значения Москвы в отдельных муниципальных образованиях, включенных в состав внутригородской территории города федерального значения Москвы в результате изменения его границ, в случае, если на день их изменения указанная система налогообложения действовала в таких муниципальных образованиях на основании нормативных правовых актов представительных органов муниципальных районов, городских округов. ))) 01.07.12 – Федеральный закон от 29.06.2012 N 96-ФЗ – положения пункта 1.1 статьи 346.26 части второй Налогового кодекса Российской Федерации распространяют свое действие на правоотношения, возникшие с 1 июля 2012 года. (новый п.1.1 ст.346.26).
2. Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности (далее в настоящей главе – единый налог) может применяться по решениям представительных органов муниципальных районов, городских округов, законодательных (представительных) органов государственной власти городов федерального значения Москвы и Санкт-Петербурга в отношении следующих видов предпринимательской деятельности: 1) оказания бытовых услуг, их групп, подгрупп, видов и (или) отдельных бытовых услуг, классифицируемых в соответствии с Общероссийским классификатором услуг населению;
! В соответствии с пунктом 9 Положения о разработке, применении, введении в действие, ведении и применении общероссийских классификаторов технико-экономической и социальной информации в социально-экономической области, утвержденного Постановлением Правительства Российской Федерации от 10.11.2003 N 677 "Об общероссийских классификаторах технико-экономической и социальной информации в социально-экономической области", определение по общероссийскому классификатору кода объекта классификации, относящегося к деятельности хозяйствующего субъекта, осуществляется хозяйствующим субъектом самостоятельно путем отнесения этого объекта к соответствующему коду и наименованию позиции общероссийского классификатора, за исключением случаев, установленных законодательством Российской Федерации. При этом хозяйствующий субъект должен руководствоваться соответствующим документом в области стандартизации (национальным стандартом, стандартом организации), характеризующим содержание данной услуги, требования к ее выполнению, требования к ее безопасности и т. д. Поэтому, по мнению Росстандарта, отнесение услуг по ремонту диспенсеров нагрева и охлаждения воды (кулеров) к коду ОКУН может быть осуществлено после его определения хозяйствующим субъектом. В данном случае это имеет важное значение, так как указанные диспенсеры (кулеры) устанавливаются в основном не у населения, а у юридических лиц (например, в офисах). В связи с этим услуги по ремонту диспенсеров нагрева и охлаждения воды (кулеров), принадлежащих физическим лицам, могут быть отнесены к бытовым услугам, а налогоплательщики, осуществляющие предпринимательскую деятельность по оказанию названных бытовых услуг, могут быть переведены на уплату единого налога на вмененный доход для отдельных видов деятельности. Предпринимательская деятельность по оказанию услуг по ремонту диспенсеров нагрева и охлаждения воды (кулеров), принадлежащих юридическим лицам, должна облагаться в рамках иных режимов налогообложения. (Письмо ФНС РФ от 13.05.2011 N КЕ-4-3/7672@ "О направлении письма Министерства финансов Российской Федерации от 29.04.2011 N 03-11-09/28").
! Услуги кабельного телевидения (код ОКУН 035100) к бытовым услугам не относятся. (Письмо Минфина РФ от 14.07.2011 N 03-11-06/3/84).
! Общероссийским классификатором услуг населению, утвержденным Постановлением Госстандарта России от 28.06.1993 N 163 (далее – ОКУН), консультационные услуги по вопросам пожарной безопасности, по расчету риска по пожарной безопасности, по разработке мероприятий по обеспечению пожарной безопасности, а также услуги по подготовке и сопровождению документов по установлению права собственности на здания и сооружения не предусмотрены. В связи с этим указанная предпринимательская деятельность налогообложению единым налогом на вмененный доход не подлежит. Налогообложение данной предпринимательской деятельности должно осуществляться в рамках иных режимов налогообложения. (Письмо Минфина РФ от 14.07.2011 N 03-11-11/182).
! Исходя из ст. 346.27 Кодекса услуги по изготовлению мебели в целях применения гл. 26.3 Кодекса не относятся к бытовым услугам и не подлежат переводу на систему налогообложения в виде единого налога на вмененный доход. (Письмо Минфина РФ от 24.06.2011 N 03-11-11/160).
! Согласно ОКУН, утвержденному Постановлением Госстандарта России от 28.06.1993 N 163, услуги по заполнению бланков, написанию заявлений и снятию копий (код 019726) относятся к бытовым услугам. Таким образом, предпринимательская деятельность в сфере оказания услуг по заполнению бланков, написанию заявлений и снятию копий, осуществляемая на основе договора бытового подряда, подлежит переводу на уплату единого налога на вмененный доход. (Письмо Минфина РФ от 23.05.2011 N 03-11-06/3/60).
! Оказание банями услуг по предоставлению посетителям в пользование сауны, бассейна, душевых относится к бытовым услугам и подлежит налогообложению в виде единого налога на вмененный доход для отдельных видов деятельности. Предоставляемые плавательными бассейнами комплексные услуги не относятся к бытовым услугам по группе 010000 ОКУН, а включены в группу 070000 "Услуги физической культуры и спорта" ОКУН. (Письмо Минфина РФ от 31.03.2011 N 03-11-11/77).
! Предоставляемые банями и парикмахерскими услуги, включая массаж (код 019201), массаж лица и шеи (код 019326), комплексный уход за кожей лица (чистка, массаж, маска, макияж) (код 019327), гигиенический массаж, смягчение кожи, парафиновые укутывания кистей рук (код 019329), смягчающие, тонизирующие ванночки и массаж ног (код 019332), относятся к бытовым услугам, подпадающим под налогообложение в виде единого налога на вмененный доход для отдельных видов деятельности. Если указанные услуги предоставляются организациями, не относящимися к баням и парикмахерским, то налогообложение производится в соответствии с иными режимами налогообложения.
(Письмо Минфина РФ от 15.03.2011 N 03-11-06/3/27).
2) оказания ветеринарных услуг;
! По нашему мнению, перечисленные в запросе виды работ соответствуют ветеринарным услугам по коду 083000 ОКУН и в случае оказания платных ветеринарных услуг физическим лицам и организациям данная предпринимательская деятельность подпадает под налогообложение единым налогом на вмененный доход. (Письмо Минфина РФ от 08.05.2008 N 03-11-04/3/234).
(((3) оказания услуг по ремонту, техническому обслуживанию и мойке автомототранспортных средств; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход, так как к прочим услуга по техническому обслуживанию и ремонту автомототранспортных средств относится гарантийный ремонт, это существенно расширит применение ЕНВД. (пп.3 п.2 ст.346.26).
! Общероссийским классификатором услуг населению, утвержденным Постановлением Госстандарта от 28.06.1993 N 163, к услугам по ремонту автотранспортных средств отнесены услуги по ремонту грузовых автомобилей (код 017400). В связи с этим налогоплательщики, осуществляющие предпринимательскую деятельность в сфере оказания услуг по ремонту грузовых автомобилей, могут быть переведены на уплату единого налога на вмененный доход. (Письмо Минфина РФ от 30.06.2011 N 03-11-11/106).
! Согласно ситуации, изложенной в письме, индивидуальный предприниматель заключил агентский договор, согласно которому является принципалом. Данный индивидуальный предприниматель имеет арендованную производственную базу для непосредственного осуществления деятельности по оказанию услуг в виде технического обслуживания и ремонта автотранспортных средств. При этом агент осуществляет поиск клиентов для индивидуального предпринимателя – принципала, выполняя при этом посредническую операцию и действуя от своего имени, но за счет принципала. Учитывая вышеизложенное, переводу на уплату единого налога на вмененный доход подлежит предпринимательская деятельность налогоплательщика, который фактически осуществляет предпринимательскую деятельность по оказанию услуг по техническому обслуживанию и ремонту автотранспортных средств, располагает базой для технического обслуживания и ремонта автотранспортных средств, а также соответствующими кадрами. (Письмо Минфина РФ от 25.03.2011 N 03-11-11/70)?! Рекомендую: применять данное письмо.
(((4) оказания услуг по предоставлению во временное владение (в пользование) мест для стоянки автомототранспортных средств, а также по хранению автотранспортных средств на платных стоянках (за исключением штрафных автостоянок); ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход. (пп.4 п.2 ст.346.26).
! В целях исчисления единого налога на вмененный доход учитывается площадь земельного участка, отведенного под платную стоянку, указанная в инвентаризационных и правоустанавливающих документах, независимо от фактического размера его использования. Соответственно, если из правоустанавливающих и инвентаризационных документов на стоянку не следует иное, уменьшение площади платных стоянок на площадь подъездных дорог, на площади под контрольно-пропускным пунктом, объектами санитарного обслуживания стоянки и на площади иных объектов, расположенных и относящихся непосредственно к стоянке автомобилей, для расчета физического показателя по виду деятельности, предусмотренному пп. 4 п. 2 ст. 346 Кодекса, является неправомерным. В случае если часть земельного участка, отведенного под платную стоянку, используется в иных целях (хранение товаров, основных средств и т. д.), следует внести соответствующие изменения в правоустанавливающие и инвентаризационные документы с целью изменения величины физического показателя для исчисления единого налога на вмененный доход. (Письмо Минфина РФ от 29.06.2011 N 03-11-11/105).
4.1) утратил силу; 5) оказания автотранспортных услуг по перевозке пассажиров и грузов, осуществляемых организациями и индивидуальными предпринимателями, имеющими на праве собственности или ином праве (пользования, владения и (или) распоряжения) не более 20 транспортных средств, предназначенных для оказания таких услуг;
! Отношения в сфере оказания автотранспортных услуг регулируются главой "Перевозка" Гражданского кодекса Российской Федерации (далее – ГК РФ). Согласно п. 1 ст. 784 ГК РФ перевозка грузов и пассажиров осуществляется на основании договора перевозки. Исходя из п. 1 ст. 785 ГК РФ по договору перевозки груза перевозчик обязуется доставить вверенный ему отправителем груз в пункт назначения и выдать его управомоченному на получение груза лицу (получателю), а отправитель обязуется уплатить за перевозку груза установленную плату. Пунктом 1 ст. 786 ГК РФ установлено, что по договору перевозки пассажира перевозчик обязуется перевезти пассажира в пункт назначения, а пассажир обязуется уплатить установленную плату за проезд. Исходя из изложенного предпринимательская деятельность, осуществляемая по договорам перевозки, независимо от вида транспортного средства (легкового или грузового) и условий оплаты услуги подлежит переводу на уплату единого налога на вмененный доход для отдельных видов деятельности. Что касается сдачи в аренду автомобилей по договору аренды транспортного средства с экипажем, то необходимо учитывать, что эта услуга относится к другому виду деятельности, регулируемому нормами главы "Аренда" ГК РФ. Так, согласно ст. 632 ГК РФ по договору аренды транспортного средства с экипажем арендодатель предоставляет арендатору транспортное средство за плату во временное владение и пользование и оказывает своими силами услуги по управлению им и по его технической эксплуатации. Таким образом, предпринимательская деятельность по передаче в аренду грузового автомобиля с экипажем независимо от вида транспортного средства не относится к предпринимательской деятельности по перевозке пассажиров и грузов, в отношении которой организации и индивидуальные предприниматели могут признаваться налогоплательщиками единого налога на вмененный доход. Налогообложение данного вида предпринимательской деятельности должно осуществляться в рамках иных режимов налогообложения. (Письмо Минфина РФ от 27.06.2011 N 03-11-06/3/74)?! Рекомендую: применять данное письмо.
6) розничной торговли, осуществляемой через магазины и павильоны с площадью торгового зала не более 150 квадратных метров по каждому объекту организации торговли. Для целей настоящей главы розничная торговля, осуществляемая через магазины и павильоны с площадью торгового зала более 150 квадратных метров по каждому объекту организации торговли, признается видом предпринимательской деятельности, в отношении которого единый налог не применяется;
! Как правомерно указано в запросе, дисконтная карта представляет собой обязательство продавца (исполнителя работ, услуг) по предоставлению в будущем скидки владельцу данной карты. Таким образом, дисконтная карта является подтверждением права ее владельца на заключение в будущем договора по льготной (меньшей) цене. В связи с этим дисконтная карта не может быть признана имуществом и, соответственно, товаром. Кроме того, следует отметить, что ценностью обладает не сама дисконтная карта, а права, которые она предоставляет владельцу. Учитывая изложенное, реализация организацией или индивидуальным предпринимателем имущественных прав в виде собственных дисконтных карт, предоставляющих покупателям право на получение скидки, в целях применения гл. 26.3 Кодекса не относится к предпринимательской деятельности в сфере розничной торговли. Поэтому указанная предпринимательская деятельность не подлежит налогообложению единым налогом на вмененный доход и должна облагаться налогами в рамках иных режимов налогообложения. (Письмо Минфина РФ от 29.07.2011 N 03-11-09/49).
! Предпринимательская деятельность, связанная с реализацией мебели по образцам и каталогам, осуществляемая в рамках договоров розничной купли-продажи через специализированные магазины с площадью торгового зала не более 150 кв. м с последующей отгрузкой и (или) доставкой приобретенной покупателям мебели со склада, может быть признана розничной торговлей и переведена на уплату единого налога на вмененный доход. (Письмо Минфина РФ от 20.06.2011 N 03-11-06/3/71).
! Если оформление сделки розничной купли-продажи, расчеты и оплата товара происходят в офисе организации, а товар отпускается покупателю со склада, то указанная деятельность для целей гл. 26.3 Кодекса не относится к розничной торговле, поскольку реализация товаров происходит не в объекте стационарной розничной торговли, и не подпадает под систему налогообложения в виде единого налога на вмененный доход. Данная деятельность является реализацией товаров по образцам и каталогам вне стационарной торговой сети и облагается в соответствии с иными режимами налогообложения. (Письмо Минфина РФ от 03.03.2011 N 03-11-06/3/25).
! Если розничная торговля осуществляется с использованием нескольких торговых объектов с площадью торгового зала не более 150 кв. м по каждому объекту организации торговли, которые относятся согласно инвентаризационным и правоустанавливающим документам к одному магазину (павильону) и находятся в одном здании торгово-развлекательного комплекса, то для определения величины физического показателя при расчете суммы единого налога на вмененный доход суммируется площадь всех торговых залов. Если розничная торговля осуществляется с использованием нескольких торговых объектов с площадью торгового зала не более 150 кв. м по каждому объекту организации торговли, которые находятся в одном здании торгово-развлекательного комплекса, но являются согласно инвентаризационным и правоустанавливающим документам самостоятельными магазинами (павильонами), то при расчете суммы единого налога на вмененный доход учитывается площадь торгового зала по каждому такому торговому объекту (магазину или павильону) в отдельности исходя из данных, указанных в инвентаризационных и правоустанавливающих документах. (Письмо Минфина РФ от 31.05.2011 N 03-11-11/143).
! Предпринимательская деятельность по реализации товаров бюджетным учреждениям (детским садам, школам, больницам) не для целей последующей перепродажи как за наличный, так и за безналичный расчет, осуществляемая исключительно в рамках договоров розничной купли-продажи (в том числе по разовым договорам розничной купли-продажи), может быть признана розничной торговлей и переведена на систему налогообложения в виде единого налога на вмененный доход. Одновременно следует отметить, что не подлежит переводу на систему налогообложения в виде единого налога на вмененный доход и должна облагаться налогами в рамках иных режимов налогообложения предпринимательская деятельность, осуществляемая на основании договоров поставки, независимо от формы расчета (наличной или безналичной). Не относится к розничной торговле и, соответственно, не может быть переведена на систему налогообложения в виде единого налога на вмененный доход предпринимательская деятельность, связанная с реализацией товаров по муниципальным и государственным контрактам. Поэтому предпринимательская деятельность, связанная с поставкой продуктов питания бюджетным учреждениям (детским садам и школам для питания детей) по муниципальному контракту, не подлежит переводу на уплату единого налога на вмененный доход. (Письмо Минфина РФ от 04.03.2011 N 03-11-11/49).
7) розничной торговли, осуществляемой через объекты стационарной торговой сети, не имеющей торговых залов, а также объекты нестационарной торговой сети;
! Под нестационарной торговой сетью понимается торговая сеть, функционирующая на принципах развозной и разносной торговли, а также объекты организации торговли, не относимые к стационарной торговой сети. При этом к развозной торговле относится розничная торговля, осуществляемая вне стационарной розничной сети с использованием специализированных или специально оборудованных для торговли транспортных средств, а также мобильного оборудования, применяемого только с транспортным средством. К данному виду торговли относится торговля с использованием автомобиля, автолавки, автомагазина, тонара, автоприцепа, передвижного торгового автомата. Таким образом, в целях гл. 26.3 Кодекса к передвижным торговым автоматам относятся торговые автоматы, используемые для розничной торговли только с применением транспортных средств. (Письмо Минфина РФ от 28.03.2011 N 03-11-11/72).
8) оказания услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей не более 150 квадратных метров по каждому объекту организации общественного питания. Для целей настоящей главы оказание услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей более 150 квадратных метров по каждому объекту организации общественного питания, признается видом предпринимательской деятельности, в отношении которого единый налог не применяется;
! Если согласно инвентаризационным документам для оказания услуг общественного питания организацией используется помещение, части которого конструктивно друг от друга не обособлены и расположены в одном объекте недвижимости, то для целей применения системы налогообложения в виде единого налога на вмененный доход следует учитывать общую площадь помещения. Если общая площадь залов обслуживания посетителей объекта организации общественного питания превышает 150 кв. м, то организация не может быть признана налогоплательщиком единого налога на вмененный доход и следует применять иные налоговые режимы. (Письмо Минфина РФ от 31.03.2011 N 03-11-06/3/38).
9) оказания услуг общественного питания, осуществляемых через объекты организации общественного питания, не имеющие зала обслуживания посетителей;
! Объект организации общественного питания, не имеющий зала обслуживания посетителей, – объект организации общественного питания, не имеющий специально оборудованного помещения (открытой площадки) для потребления готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров. К данной категории объектов организации общественного питания относятся киоски, палатки, магазины (отделы) кулинарии при ресторанах, барах, кафе, столовых, закусочных и другие аналогичные точки общественного питания. Если оказание услуг общественного питания производится через объект организации общественного питания, не имеющий зала обслуживания посетителей, то при применении единого налога на вмененный доход используется физический показатель "количество работников, включая индивидуального предпринимателя". (Письмо Минфина РФ от 25.05.2010 N 03-11-06/3/56).
10) распространения наружной рекламы с использованием рекламных конструкций;
! Если налогоплательщик осуществляет предпринимательскую деятельность в сфере распространения наружной рекламы с использованием рекламных конструкций и является владельцем рекламных конструкций, то есть организация занимается непосредственным распространением наружной рекламы для заказчика, то такая организация должна уплачивать единый налог на вмененный доход в отношении данного вида деятельности. При этом предпринимательская деятельность, связанная с передачей в аренду (предоставлением) мест на рекламных конструкциях, не относится к предпринимательской деятельности в сфере распространения наружной рекламы и, соответственно, не подлежит налогообложению единым налогом на вмененный доход. (Письмо Минфина РФ от 22.07.2011 N 03-11-06/2/108).
(((11) размещения рекламы с использованием внешних и внутренних поверхностей транспортных средств; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход стало облагаться ЕНВД размещения рекламы с использованием внутренних поверхностей транспортных средств. (пп.11 п.2 ст.346.26).
! Предпринимательская деятельность по размещению рекламы на внутренних поверхностях транспортных средств относится к предпринимательской деятельности по размещению рекламы на транспортных средствах и подлежит переводу на систему налогообложения в виде единого налога на вмененный доход при условии соблюдения положений главы 26.3 Кодекса. (Письмо ФНС РФ от 04.02.2010 N ШС-17-3/21@).
! С 1 января 2009 г. при осуществлении предпринимательской деятельности по размещению рекламы на транспортных средствах постановка налогоплательщиков на учет в связи с уплатой единого налога на вмененный доход осуществляется по месту нахождения организации либо по месту жительства индивидуального предпринимателя. В связи с этим индивидуальный предприниматель, осуществляющий деятельность в сфере размещения рекламы на транспортных средствах, вправе подать заявление о снятии с учета в качестве налогоплательщика единого налога на вмененный доход в налоговый орган по месту осуществления указанной предпринимательской деятельности. (Письмо Минфина РФ от 07.05.2010 N 03-11-11/129).
12) оказания услуг по временному размещению и проживанию организациями и предпринимателями, использующими в каждом объекте предоставления данных услуг общую площадь помещений для временного размещения и проживания не более 500 квадратных метров;
! На основании п. 1 ст. 671 Гражданского кодекса Российской Федерации (далее – ГК РФ) передача жилого помещения для проживания осуществляется по договору найма, заключаемому с физическим лицом. По договорам аренды (субаренды) жилые помещения могут передаваться только юридическим лицам (п. 2 ст. 671 ГК РФ). На такую предпринимательскую деятельность положения пп. 12 п. 2 ст. 346.26 Кодекса не распространяются. В связи с этим предпринимательская деятельность налогоплательщиков по передаче в аренду недвижимого имущества (квартир) юридическим лицам должна облагаться в рамках иных режимов налогообложения. (Письмо Минфина РФ от 20.01.2011 N 03-11-06/3/2).
13) оказания услуг по передаче во временное владение и (или) в пользование торговых мест, расположенных в объектах стационарной торговой сети, не имеющих торговых залов, объектов нестационарной торговой сети, а также объектов организации общественного питания, не имеющих зала обслуживания посетителей;
! Предпринимательская деятельность, связанная с передачей в аренду объектов стационарной торговой сети, имеющих торговые залы, которые, соответственно, являются магазинами или павильонами, а также частей торговых залов, помещений для организации офисов, складов, бытовых помещений и лестничных проемов, не относится к виду деятельности, предусмотренному вышеуказанным пп. 13 п. 2 ст. 346.26 Кодекса. Поэтому такая деятельность должна облагаться в рамках общего режима налогообложения или упрощенной системы налогообложения. (Письмо Минфина РФ от 06.07.2011 N 03-11-06/3/79).
! Поскольку в целях применения гл. 26.3 Кодекса АГЗС при реализации газа не осуществляет предпринимательскую деятельность в сфере розничной торговли и не соответствует понятию торгового места, то передача во временное владение и пользование АГЗС по договору аренды не переводится на уплату единого налога на вмененный доход для отдельных видов деятельности. Налогообложение указанной деятельности производится в соответствии с иными режимами налогообложения. (Письмо Минфина РФ от 24.05.2011 N 03-11-06/3/61).
14) оказания услуг по передаче во временное владение и (или) в пользование земельных участков для размещения объектов стационарной и нестационарной торговой сети, а также объектов организации общественного питания.
! Предпринимательская деятельность по передаче во временное пользование за плату земельного участка и по сдаче во временное пользование торгового места, расположенного на территории рынка, подлежит переводу на уплату единого налога на вмененный доход. Перевод на уплату указанного налога предпринимательской деятельности в виде передачи в аренду (субаренду) магазинов Кодексом не предусмотрен. (Письмо Минфина РФ от 07.02.2011 N 03-11-06/3/17).
2.1. Единый налог не применяется в отношении видов предпринимательской деятельности, указанных в пункте 2 настоящей статьи, в случае осуществления их в рамках договора простого товарищества (договора о совместной деятельности) или договора доверительного управления имуществом, а также в случае осуществления их налогоплательщиками, отнесенными к категории крупнейших в соответствии со статьей 83 настоящего Кодекса. Единый налог не применяется в отношении видов предпринимательской деятельности, указанных в подпунктах 6–9 пункта 2 настоящей статьи, в случае, если они осуществляются организациями и индивидуальными предпринимателями, перешедшими в соответствии с главой 26.1 настоящего Кодекса на уплату единого сельскохозяйственного налога, и указанные организации и индивидуальные предприниматели реализуют через свои объекты организации торговли и (или) общественного питания произведенную ими сельскохозяйственную продукцию, включая продукцию первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства.
! Налогоплательщики единого сельскохозяйственного налога не признаются налогоплательщиками единого налога на вмененный доход в отношении деятельности по реализации произведенной ими сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную ими из сельскохозяйственного сырья собственного производства (например, указанные в вашем письме фарш, голубцы из мяса собственного производства), через объекты розничной торговли, как находящиеся в собственности, так и принадлежащие им на иных правовых основаниях. Налогоплательщики единого сельскохозяйственного налога, осуществляющие реализацию произведенной ими сельскохозяйственной продукции, включая продукцию первичной переработки, произведенную из сельскохозяйственного сырья собственного производства, через объекты общественного питания, могут быть признаны налогоплательщиками единого налога на вмененный доход, если объекты общественного питания не принадлежат им на праве собственности, а осуществляемая ими деятельность отвечает требованиям гл. 26.3 Кодекса. При отнесении произведенной продукции к сельскохозяйственной продукции следует руководствоваться положениями п. 3 ст. 346.2 Кодекса. Порядок отнесения произведенной продукции к продукции первичной переработки, произведенной из сельскохозяйственного сырья собственного производства, установлен Постановлением Правительства Российской Федерации от 25.07.2006 N 458 "Об отнесении видов продукции к сельскохозяйственной продукции и к продукции первичной переработки, произведенной из сельскохозяйственного сырья собственного производства". (Письмо Минфина РФ от 15.03.2011 N 03-11-06/3/28).
! Согласно нормам указанной статьи Кодекса при совершении в рамках договора простого товарищества операций по реализации товаров (работ, услуг, имущественных прав) обязанности налогоплательщика налога на добавленную стоимость, предусмотренные гл. 21 Кодекса, возлагаются на участника товарищества, ведущего общий учет операций, осуществляемых в рамках договора простого товарищества. Для налогоплательщиков, применяющих упрощенную систему налогообложения, исключений в отношении исполнения указанной обязанности не предусмотрено. Соответственно, участник товарищества, ведущий общий учет операций, совершаемых в рамках договора простого товарищества, и применяющий упрощенную систему налогообложения, признается налогоплательщиком налога на добавленную стоимость в случае осуществления в рамках договора простого товарищества операций, подлежащих налогообложению этим налогом. (Письмо Минфина РФ от 07.02.2011 N 03-11-06/3/16).
2.2. На уплату единого налога не вправе переходить: ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход – в части добровольности как перехода, так и возврата с ЕНВД. (п.2.2 ст.346.26).
(((1) организации и индивидуальные предприниматели, средняя численность работников которых за предшествующий календарный год, определяемая в порядке, устанавливаемом федеральным органом исполнительной власти, уполномоченным в области статистики, превышает 100 человек; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход – в численность стали включаться принятые на работу по совместительству из других организаций и выполнявшие работу по договорам гражданско-правового характера. Подробнее в Приказе Росстата от 24.10.2011 N 435 "Об утверждении Указаний по заполнению форм федерального статистического наблюдения N П-1 "Сведения о производстве и отгрузке товаров и услуг", N П-2 "Сведения об инвестициях в нефинансовые активы", N П-3 "Сведения о финансовом состоянии организации", N П-4 "Сведения о численности, заработной плате и движении работников", N П-5(м) "Основные сведения о деятельности организации". (пп.1 п.2.2 ст.346.26).
)*) СПРАВОЧНО: 01.01.2013 г. – Федеральный закон от 22.07.2008 N 155-ФЗ – Положения подпункта 1 пункта 2.2 статьи 346.26 Налогового кодекса Российской Федерации (в редакции настоящего Федерального закона) применяются в отношении организаций потребительской кооперации, осуществляющих свою деятельность в соответствии с Законом Российской Федерации от 19 июня 1992 года N 3085-1 "О потребительской кооперации (потребительских обществах, их союзах) в Российской Федерации", а также хозяйственных обществ, единственными учредителями которых являются потребительские общества и их союзы, осуществляющие свою деятельность в соответствии с указанным Законом, начиная с 1 января 2013 года.
2) организации, в которых доля участия других организаций составляет более 25 процентов. Указанное ограничение не распространяется на организации, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов, если среднесписочная численность инвалидов среди их работников составляет не менее 50 процентов, а их доля в фонде оплаты труда – не менее 25 процентов, на организации потребительской кооперации, осуществляющие свою деятельность в соответствии с Законом Российской Федерации от 19 июня 1992 года N 3085-1 "О потребительской кооперации (потребительских обществах, их союзах) в Российской Федерации", а также на хозяйственные общества, единственными учредителями которых являются потребительские общества и их союзы, осуществляющие свою деятельность в соответствии с указанным Законом;
! Российская Федерация, субъекты Российской Федерации и муниципальные образования не являются юридическими лицами по смыслу гражданского законодательства и не подпадают под указанное в ст. 11 Кодекса определение организации в целях применения законодательства о налогах и сборах. Поэтому на государственное учреждение здравоохранения (в данном случае краевую клиническую больницу), учредителем которого является Российская Федерация, ограничение, установленное пп. 2 п. 2.2 ст. 346.26 Кодекса, не распространяется. (Письмо Минфина РФ от 23.03.2009 N 03-11-06/3/69).
(((3) утратил силу; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход – его можно применять одновременно с патентной системой налогообложения, на выбор. (утратил силу пп.3 п.2.2 ст.346.26).
4) учреждения образования, здравоохранения и социального обеспечения в части предпринимательской деятельности по оказанию услуг общественного питания, предусмотренной подпунктом 8 пункта 2 настоящей статьи, если оказание услуг общественного питания является неотъемлемой частью процесса функционирования указанных учреждений и эти услуги оказываются непосредственно этими учреждениями;
! Так как детский сад является дошкольным образовательным учреждением, то следует иметь в виду, что согласно пп. 1 п. 4 ст. 12 Закона Российской Федерации от 10.07.1992 N 3266-1 "Об образовании" (далее – Закон) дошкольные учреждения относятся к образовательным учреждениям, поэтому детский сад должен осуществлять свою деятельность в соответствии с данным Законом. Согласно п. 5 ст. 51 Закона организация питания в образовательном учреждении возлагается на образовательные учреждения. В образовательном учреждении должно быть предусмотрено помещение для питания обучающихся, воспитанников. Поэтому помещение, выделенное для питания воспитанников детского сада, может быть отнесено к объектам организации общественного питания, имеющим зал обслуживания посетителей, предусмотренным ст. 346.27 Кодекса. Учитывая изложенное, деятельность по организации общественного питания, осуществляемая через указанное помещение и соответствующая пп. 8 п. 2 ст. 346.26 Кодекса, не подлежит переводу на уплату единого налога на вмененный доход на основании пп. 4 п. 2.2 ст. 346.26 Кодекса. В связи с тем что организация питания сотрудников дошкольного образовательного учреждения может являться неотъемлемой частью процесса функционирования данного учреждения и в рассматриваемом случае осуществляется самим учреждением дошкольного образования (детским садом), то такая организация питания его сотрудников также не подлежит переводу на уплату единого налога на вмененный доход на основании пп. 4 п. 2.2 ст. 346.26 Кодекса. Таким образом, взимаемая с сотрудников негосударственного образовательного учреждения (детского сада) плата за питание должна облагаться в рамках общей системы налогообложения или упрощенной системы налогообложения. (Письмо Минфина РФ от 28.10.2009 N 03-11-06/3/255).
5) организации и индивидуальные предприниматели, осуществляющие виды предпринимательской деятельности, указанные в подпунктах 13 и 14 пункта 2 настоящей статьи, в части оказания услуг по передаче во временное владение и (или) в пользование автозаправочных станций и автогазозаправочных станций.
! Под площадью торгового места при осуществлении деятельности по передаче в аренду торговых мест на автогазозаправочной станции понимается площадь земельного участка, занимаемого станцией, используемая для совершения сделок купли-продажи, размер которой определяется на основании инвентаризационных и правоустанавливающих документов. (Письмо Минфина РФ от 26.12.2008 N 03-11-04/3/575).
(((2.3. Если по итогам налогового периода у налогоплательщика средняя численность работников превысила 100 человек и (или) им было допущено нарушение требования, установленного подпунктом 2 пункта 2.2 настоящей статьи, он считается утратившим право на применение системы налогообложения, установленной настоящей главой, и перешедшим на общий режим налогообложения с начала налогового периода, в котором были допущены нарушения указанных требований. При этом суммы налогов, подлежащих уплате при использовании общего режима налогообложения, исчисляются и уплачиваются в порядке, предусмотренном законодательством Российской Федерации о налогах и сборах для вновь созданных организаций или вновь зарегистрированных индивидуальных предпринимателей.
))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход, при этом возвращаться на ЕНВД теперь никто не заставит. (п.2.3 ст.346.26).
3. Нормативными правовыми актами представительных органов муниципальных районов, городских округов, законами городов федерального значения Москвы и Санкт-Петербурга устанавливаются: 1) утратил силу; 2) виды предпринимательской деятельности, в отношении которых вводится единый налог, в пределах перечня, установленного пунктом 2 настоящей статьи. При введении единого налога в отношении предпринимательской деятельности по оказанию бытовых услуг может быть определен перечень их групп, подгрупп, видов и (или) отдельных бытовых услуг, подлежащих переводу на уплату единого налога; 3) значения коэффициента К2, указанного в статье 346.27 настоящего Кодекса, или значения данного коэффициента, учитывающие особенности ведения предпринимательской деятельности.
! Если нормативный правовой акт представительного органа муниципального района, городского округа, законы городов федерального значения Москвы и Санкт-Петербурга о внесении изменений в действующие значения корректирующего коэффициента К2 не приняты до начала следующего календарного года и (или) не вступили в силу в установленном Кодексом порядке с начала следующего календарного года, то в следующем календарном году продолжают действовать значения корректирующего коэффициента К2, действовавшие в предыдущем календарном году. Анализ нормативных правовых актов свидетельствует о том, что значения корректирующего коэффициента К2 установлены в отношении незначительного количества конкретных видов бытовых услуг, все остальные виды бытовых услуг объединены в группу "другие бытовые услуги". В связи с этим, по мнению Департамента, в отношении видов бытовых услуг, введенных с 1 апреля 2011 г. в Общероссийский классификатор услуг населению Приказом Росстандарта от 23.12.2010 N 1072-ст, в течение 2011 г. следует применять значения коэффициента К2, установленные нормативными правовыми актами представительных органов муниципальных районов, городских округов, законами городов федерального значения Москвы и Санкт-Петербурга для группы видов предпринимательской деятельности "другие бытовые услуги". (Письмо Минфина РФ от 14.07.2011 N 03-11-06/3/82).
4. Уплата организациями единого налога предусматривает их освобождение от обязанности по уплате налога на прибыль организаций (в отношении прибыли, полученной от предпринимательской деятельности, облагаемой единым налогом), налога на имущество организаций (в отношении имущества, используемого для ведения предпринимательской деятельности, облагаемой единым налогом). Уплата индивидуальными предпринимателями единого налога предусматривает их освобождение от обязанности по уплате налога на доходы физических лиц (в отношении доходов, полученных от предпринимательской деятельности, облагаемой единым налогом), налога на имущество физических лиц (в отношении имущества, используемого для осуществления предпринимательской деятельности, облагаемой единым налогом). Организации и индивидуальные предприниматели, являющиеся налогоплательщиками единого налога, не признаются налогоплательщиками налога на добавленную стоимость (в отношении операций, признаваемых объектами налогообложения в соответствии с главой 21 настоящего Кодекса, осуществляемых в рамках предпринимательской деятельности, облагаемой единым налогом), за исключением налога на добавленную стоимость, подлежащего уплате в соответствии с настоящим Кодексом при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией. Исчисление и уплата иных налогов и сборов, не указанных в настоящем пункте, осуществляются налогоплательщиками в соответствии с иными режимами налогообложения.
! Квартира, сдаваемая организацией – налогоплательщиком единого налога на вмененный доход в наем физическому лицу, налогообложению налогом на имущество организаций не подлежит. (Письмо Минфина РФ от 20.01.2011 N 03-11-06/3/2).
! Организация, осуществляющая только те виды предпринимательской деятельности, по которым она уплачивает единый налог на вмененный доход для отдельных видов деятельности, не обязана представлять в налоговые органы налоговые декларации по налогам, плательщиком которых организация не является в связи с применением указанного специального налогового режима. (Письмо Минфина РФ от 17.01.2011 N 03-02-07/1-8).
! Индивидуальный предприниматель, осуществляющий только те виды предпринимательской деятельности, по которым он уплачивает единый налог на вмененный доход для отдельных видов деятельности, не обязан представлять в налоговые органы налоговые декларации по налогам, плательщиком которых он не является в связи с применением указанного специального налогового режима. (Письмо Минфина РФ от 17.01.2011 N 03-02-07/1-7).
! Доход данной организации в виде безвозмездно полученных имущественных прав можно рассматривать как доход, полученный в связи с осуществлением деятельности в сфере розничной торговли, облагаемой единым налогом на вмененный доход. (Письмо ФНС РФ от 12.01.2011 N КЕ-4-3/87@).
5. Налогоплательщики обязаны соблюдать порядок ведения расчетных и кассовых операций в наличной и безналичной формах, установленный в соответствии с законодательством Российской Федерации.
! Организации и индивидуальные предприниматели, являющиеся налогоплательщиками единого налога на вмененный доход для отдельных видов деятельности, не подпадающие под действие пунктов 2 и 3 настоящей статьи, при осуществлении видов предпринимательской деятельности, установленных пунктом 2 статьи 346.26 Налогового кодекса Российской Федерации, могут осуществлять наличные денежные расчеты и (или) расчеты с использованием платежных карт без применения контрольно-кассовой техники при условии выдачи по требованию покупателя (клиента) документа (товарного чека, квитанции или другого документа, подтверждающего прием денежных средств за соответствующий товар (работу, услугу). Указанный документ выдается в момент оплаты товара (работы, услуги) и должен содержать следующие сведения: наименование документа; порядковый номер документа, дату его выдачи; наименование для организации (фамилия, имя, отчество – для индивидуального предпринимателя); идентификационный номер налогоплательщика, присвоенный организации (индивидуальному предпринимателю), выдавшей (выдавшему) документ; наименование и количество оплачиваемых приобретенных товаров (выполненных работ, оказанных услуг); сумму оплаты, осуществляемой наличными денежными средствами и (или) с использованием платежной карты, в рублях; должность, фамилию и инициалы лица, выдавшего документ, и его личную подпись. (Федеральный закон от 22.05.2003 N 54-ФЗ).
! Пунктом 3 ст. 23 Гражданского кодекса Российской Федерации (далее – ГК РФ) предусмотрено, что к предпринимательской деятельности граждан, осуществляемой без образования юридического лица, соответственно применяются правила ГК РФ, которые регулируют деятельность юридических лиц, являющихся коммерческими организациями, если иное не вытекает из закона, иных правовых актов или существа правоотношения. Порядок ведения кассовых операций в Российской Федерации утвержден Решением Совета директоров Банка России от 22.09.1993 N 40 (далее – Порядок). В соответствии с п. 22 Порядка все поступления и выдачи наличных денег предприятия учитывают в кассовой книге. В связи с этим если индивидуальный предприниматель является плательщиком единого налога на вмененный доход, то на основании кассовой книги, в частности, при осуществлении предпринимательской деятельности в сфере розничной торговли, может быть определена сумма доходов, полученная по каждому торговому объекту. (Письмо Минфина РФ от 22.12.2010 N 03-11-11/326).
6. При осуществлении нескольких видов предпринимательской деятельности, подлежащих налогообложению единым налогом в соответствии с настоящей главой, учет показателей, необходимых для исчисления налога, ведется раздельно по каждому виду деятельности.
! Таким образом, Вы занимаетесь двумя видами предпринимательской деятельности (розничная торговля и бытовые услуги), которые могут быть переведены на уплату единого налога на вмененный доход для отдельных видов деятельности. При этом следует иметь в виду положение п. 6 ст. 346.26 Налогового кодекса Российской Федерации (далее – Кодекс) об учете показателей, необходимых для исчисления налога, раздельно по каждому виду деятельности. При оказании бытовых услуг для расчета единого налога на вмененный доход используется физический показатель – количество работников, включая индивидуального предпринимателя. Статьей 346.27 Кодекса определено, что количество работников – это среднесписочная (средняя) за каждый календарный месяц налогового периода численность работающих с учетом всех работников, в том числе работающих по совместительству, договорам подряда и другим договорам гражданско-правового характера. Поскольку при оказании бытовых услуг кроме Вас (индивидуального предпринимателя) занят один наемный работник, то при расчете суммы единого налога на вмененный доход по данному виду деятельности следует учитывать двух работников. Налогоплательщики, осуществляющие предпринимательскую деятельность, связанную с торговлей товарами (в том числе за наличный расчет, а также с использованием платежных карт) на основе договоров розничной купли-продажи через магазины и павильоны с площадью торгового зала не более 150 кв. м по каждому объекту организации торговли признаются налогоплательщиками единого налога на вмененный доход. Согласно ст. 346.29 Кодекса в этом случае в качестве физического показателя применяется "площадь торгового зала (в квадратных метрах)". (Письмо Минфина РФ от 06.03.2007 N 03-11-05/42).
7. Налогоплательщики, осуществляющие наряду с предпринимательской деятельностью, подлежащей налогообложению единым налогом, иные виды предпринимательской деятельности, обязаны вести раздельный учет имущества, обязательств и хозяйственных операций в отношении предпринимательской деятельности, подлежащей налогообложению единым налогом, и предпринимательской деятельности, в отношении которой налогоплательщики уплачивают налоги в соответствии с иным режимом налогообложения. При этом учет имущества, обязательств и хозяйственных операций в отношении видов предпринимательской деятельности, подлежащих налогообложению единым налогом, осуществляется налогоплательщиками в общеустановленном порядке. Налогоплательщики, осуществляющие наряду с предпринимательской деятельностью, подлежащей налогообложению единым налогом, иные виды предпринимательской деятельности, исчисляют и уплачивают налоги и сборы в отношении данных видов деятельности в соответствии с иными режимами налогообложения, предусмотренными настоящим Кодексом.
! В случае невозможности разделения расходов при использовании двух режимов налогообложения распределение сумм расходов производится пропорционально размеру доходов, полученных от соответствующих видов деятельности, в общем объеме доходов от осуществления всех видов предпринимательской деятельности. (Письмо Минфина РФ от 17.03.2011 N 03-11-06/3/29).
! Раздельный учет при использовании двух режимов налогообложения должен производиться и по суммам уплачиваемых страховых взносов на обязательное пенсионное страхование работников, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. В случае невозможности разделения расходов на уплату страховых взносов между видами предпринимательской деятельности распределение сумм страховых взносов производится пропорционально размеру доходов, полученных от соответствующих видов деятельности, в общем объеме доходов от осуществления всех видов предпринимательской деятельности. (Письмо Минфина РФ от 17.02.2011 N 03-11-06/3/22).
8. Организации и индивидуальные предприниматели при переходе с общего режима налогообложения на уплату единого налога выполняют следующее правило: суммы налога на добавленную стоимость, исчисленные и уплаченные налогоплательщиком налога на добавленную стоимость с сумм оплаты (частичной оплаты), полученной до перехода на уплату единого налога в счет предстоящих поставок товаров, выполнения работ, оказания услуг или передачи имущественных прав, осуществляемых в период после перехода на уплату единого налога, подлежат вычету в последнем налоговом периоде, предшествующем месяцу перехода налогоплательщика налога на добавленную стоимость на уплату единого налога, при наличии документов, свидетельствующих о возврате сумм налога покупателем в связи с переходом налогоплательщика на уплату единого налога. 9. Организации и индивидуальные предприниматели, уплачивающие единый налог, при переходе на общий режим налогообложения выполняют следующее правило: суммы налога на добавленную стоимость, предъявленные налогоплательщику, перешедшему на уплату единого налога, по приобретенным им товарам (работам, услугам, имущественным правам), которые не были использованы в деятельности, подлежащей налогообложению единым налогом, подлежат вычету при переходе на общий режим налогообложения в порядке, предусмотренном главой 21 настоящего Кодекса для налогоплательщиков налога на добавленную стоимость.
! Суммы налога на добавленную стоимость по товарам, не использованным организацией, перешедшей с уплаты единого налога на вмененный доход на общий режим налогообложения, в деятельности, подлежащей налогообложению единым налогом на вмененный доход, принимаются к вычету в порядке, предусмотренном ст. 172 гл. 21 Кодекса, в случае использования этих товаров для операций, подлежащих налогообложению налогом на добавленную стоимость. При этом право на указанные вычеты возникает у данной организации в том налоговом периоде, в котором организация перешла с системы налогообложения в виде единого налога на вмененный доход на общий режим налогообложения. (Письмо Минфина РФ от 22.06.2010 N 03-07-11/264)Статья 346.27. Основные понятия, используемые в настоящей главеДля целей настоящей главы используются следующие основные понятия: вмененный доход – потенциально возможный доход налогоплательщика единого налога, рассчитываемый с учетом совокупности условий, непосредственно влияющих на получение указанного дохода, и используемый для расчета величины единого налога по установленной ставке;
! Налогоплательщики единого налога на вмененный доход рассчитывают данный налог, исходя из вмененного дохода, то есть потенциально возможного дохода, а не фактически полученного дохода при осуществлении предпринимательской деятельности, и, следовательно, сохраняют обязанность по представлению налоговых деклараций по единому налога на вмененный доход до момента снятия их с учета в качестве налогоплательщиков данного налога. (Письмо Минфина РФ от 01.02.2011 N 03-11-11/23).
базовая доходность – условная месячная доходность в стоимостном выражении на ту или иную единицу физического показателя, характеризующего определенный вид предпринимательской деятельности в различных сопоставимых условиях, которая используется для расчета величины вмененного дохода; корректирующие коэффициенты базовой доходности – коэффициенты, показывающие степень влияния того или иного условия на результат предпринимательской деятельности, облагаемой единым налогом, а именно:
(((К1 – устанавливаемый на календарный год коэффициент-дефлятор; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход. (абз.5 ст.346.26).
! Установить на 2012 год коэффициент-дефлятор К1, необходимый для расчета налоговой базы по единому налогу на вмененный доход в соответствии с главой 26.3 "Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности" Налогового кодекса Российской Федерации, равный 1,4942. (Приказ Минэкономразвития РФ от 01.11.2011 N 612 "Об установлении коэффициента-дефлятора К1 на 2012 год").
! 1. Госкомстату России обеспечить представление в Минэкономразвития России ежемесячно, не позднее 10-го числа месяца, следующего за отчетным, информации об индексе потребительских цен на товары и услуги в Российской Федерации для определения коэффициента – дефлятора. 2. Минэкономразвития России ежегодно, не позднее 20 ноября, публиковать в "Российской газете" согласованный с Минфином России коэффициент – дефлятор на следующий год. (Распоряжение Правительства РФ от 25.12.2002 N 1834-р).
К2 – корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей ведения предпринимательской деятельности, в том числе ассортимент товаров (работ, услуг), сезонность, режим работы, величину доходов, особенности места ведения предпринимательской деятельности, площадь информационного поля электронных табло, площадь информационного поля наружной рекламы с любым способом нанесения изображения, площадь информационного поля наружной рекламы с автоматической сменой изображения, количество автобусов любых типов, трамваев, троллейбусов, легковых и грузовых автомобилей, прицепов, полуприцепов и прицепов-роспусков, речных судов, используемых для распространения и (или) размещения рекламы, и иные особенности;
! Принятые в течение календарного года нормативные правовые акты представительных органов муниципальных районов, городских округов, законы городов федерального значения Москвы и Санкт-Петербурга, предусматривающие положения о снижении действующих значений корректирующего коэффициента К2 с начала данного календарного года, могут иметь обратную силу, если прямо предусматривают это. Если внесенные изменения в значения корректирующего коэффициента К2 ухудшают положение налогоплательщиков, то они вступают в силу в установленном Кодексом порядке с начала следующего календарного года. (Письмо Минфина РФ от 04.06.2010 N 03-11-06/3/79).
бытовые услуги – платные услуги, оказываемые физическим лицам (за исключением услуг ломбардов и услуг по ремонту, техническому обслуживанию и мойке автотранспортных средств), предусмотренные Общероссийским классификатором услуг населению, за исключением услуг по изготовлению мебели, строительству индивидуальных домов;
! В соответствии с подпунктом 1 пункта 2 статьи 346.26 Налогового кодекса Российской Федерации (далее – Кодекс) на уплату единого налога на вмененный доход для отдельных видов деятельности могут переводиться налогоплательщики, осуществляющие предпринимательскую деятельность в сфере оказания бытовых услуг, их групп, подгрупп, видов и (или) отдельных бытовых услуг, классифицируемых в соответствии с Общероссийским классификатором услуг населению. При этом, в соответствии с пунктом 9 Положения о разработке, применении, введении в действие, ведении и применении общероссийских классификаторов технико-экономической и социальной информации в социально-экономической области, утвержденного Постановлением Правительства Российской Федерации от 10.11.2003 N 677 "Об общероссийских классификаторах технико-экономической и социальной информации в социально-экономической области", определение по общероссийскому классификатору кода объекта классификации, относящегося к деятельности хозяйствующего субъекта, осуществляется хозяйствующим субъектом самостоятельно путем отнесения этого объекта к соответствующему коду и наименованию позиции общероссийского классификатора, за исключением случаев, установленных законодательством Российской Федерации. При этом хозяйствующий субъект должен руководствоваться соответствующим документом в области стандартизации (национальным стандартом, стандартом организации), характеризующим содержание данной услуги, требования к ее выполнению, требования к ее безопасности и т. д. (Письмо ФНС РФ от 13.05.2011 N КЕ-4-3/7672@).
ветеринарные услуги – услуги, оплачиваемые физическими лицами и организациями по перечню услуг, предусмотренному нормативными правовыми актами Российской Федерации, а также Общероссийским классификатором услуг населению;
! По нашему мнению, перечисленные в запросе виды работ соответствуют ветеринарным услугам по коду 083000 ОКУН и в случае оказания платных ветеринарных услуг физическим лицам и организациям данная предпринимательская деятельность подпадает под налогообложение единым налогом на вмененный доход. (Письмо Минфина РФ от 08.05.2008 N 03-11-04/3/234).
(((услуги по ремонту, техническому обслуживанию и мойке автомототранспортных средств – платные услуги, оказываемые физическим лицам и организациям по перечню услуг, предусмотренному Общероссийским классификатором услуг населению, и платные услуги по проведению технического осмотра автомототранспортных средств на предмет их соответствия обязательным требованиям безопасности в целях допуска к участию в дорожном движении на территории Российской Федерации, а в случаях, предусмотренных международными договорами Российской Федерации, также за ее пределами. К данным услугам не относятся услуги по заправке транспортных средств, услуги по ремонту и обслуживанию и услуги по хранению автомототранспортных средств на платных стоянках и штрафных стоянках; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход, так как к прочим услуга по техническому обслуживанию и ремонту автомототранспортных средств относится гарантийный ремонт, это существенно расширит применение ЕНВД, также под ЕНВД теперь попадают и услуги по проведению технического осмотра. (абз.9 ст.346.26).
транспортные средства (в целях подпункта 5 пункта 2 статьи 346.26 настоящего Кодекса) – автотранспортные средства, предназначенные для перевозки по дорогам пассажиров и грузов (автобусы любых типов, легковые и грузовые автомобили). К транспортным средствам не относятся прицепы, полуприцепы и прицепы-роспуски. В автотранспортном средстве, предназначенном для перевозки пассажиров, количество посадочных мест в целях настоящей главы определяется как количество мест для сидения (за исключением места водителя и места кондуктора) на основании данных технического паспорта завода – изготовителя автотранспортного средства. Если в техническом паспорте завода – изготовителя автотранспортного средства отсутствует информация о количестве посадочных мест, то это количество определяется органами государственного надзора за техническим состоянием самоходных машин и других видов техники в Российской Федерации на основании заявления организации (индивидуального предпринимателя), являющейся (являющегося) собственником автотранспортного средства, предназначенного для перевозки пассажиров при осуществлении предпринимательской деятельности, подлежащей налогообложению в соответствии с настоящей главой;
! В соответствии со ст. 346.27 Кодекса к транспортным средствам относятся автотранспортные средства, предназначенные для перевозки по дорогам пассажиров и грузов (автобусы любых типов, легковые и грузовые автомобили). К транспортным средствам не относятся прицепы, полуприцепы и прицепы-роспуски. Порядок регистрации транспортного средства (автомобильного транспорта) определен Постановлением Правительства Российской Федерации от 12.08.1994 N 938 "О государственной регистрации автомототранспортных средств и других видов самоходной техники на территории Российской Федерации" (далее – Постановление). (Письмо Минфина РФ от 10.06.2011 N 03-11-11/148).
платные стоянки – площади (в том числе открытые и крытые площадки), используемые в качестве мест для оказания платных услуг по предоставлению во временное владение (в пользование) мест для стоянки автотранспортных средств, а также по хранению автотранспортных средств (за исключением штрафных стоянок);
! В целях исчисления единого налога на вмененный доход учитывается площадь земельного участка, отведенного под платную стоянку, указанная в инвентаризационных и правоустанавливающих документах, независимо от фактического размера его использования. Соответственно, если из правоустанавливающих и инвентаризационных документов на стоянку не следует иное, уменьшение площади платных стоянок на площадь подъездных дорог, на площади под контрольно-пропускным пунктом, объектами санитарного обслуживания стоянки и на площади иных объектов, расположенных и относящихся непосредственно к стоянке автомобилей, для расчета физического показателя по виду деятельности, предусмотренному пп. 4 п. 2 ст. 346 Кодекса, является неправомерным. В случае если часть земельного участка, отведенного под платную стоянку, используется в иных целях (хранение товаров, основных средств и т. д.), следует внести соответствующие изменения в правоустанавливающие и инвентаризационные документы с целью изменения величины физического показателя для исчисления единого налога на вмененный доход. (Письмо Минфина РФ от 29.06.2011 N 03-11-11/105).
(((розничная торговля – предпринимательская деятельность, связанная с торговлей товарами (в том числе за наличный расчет, а также с использованием платежных карт) на основе договоров розничной купли-продажи. К данному виду предпринимательской деятельности не относится реализация подакцизных товаров, указанных в подпунктах 6 – 10 пункта 1 статьи 181 настоящего Кодекса, продуктов питания и напитков, в том числе алкогольных, как в упаковке и расфасовке изготовителя, так и без такой упаковки и расфасовки, в барах, ресторанах, кафе и других объектах организации общественного питания, невостребованных вещей в ломбардах, газа, грузовых и специальных автомобилей, прицепов, полуприцепов, прицепов-роспусков, автобусов любых типов, товаров по образцам и каталогам вне стационарной торговой сети (в том числе в виде почтовых отправлений (посылочная торговля), а также через телемагазины, телефонную связь и компьютерные сети), передача лекарственных препаратов по льготным (бесплатным) рецептам, а также продукции собственного производства (изготовления). Реализация через торговые автоматы товаров и (или) продукции общественного питания, изготовленной в этих торговых автоматах, относится в целях настоящей главы к розничной торговле; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход, к розничной торговле не относится реализация невостребованных вещей в ломбардах. (абз.12 ст.346.26).
! Статьей 346.27 Кодекса установлено, что к розничной торговле относится предпринимательская деятельность, связанная с торговлей товарами (в том числе за наличный расчет, а также с использованием платежных карт) на основе договоров розничной купли-продажи. При этом реализация грузовых и специальных автомобилей, прицепов, полуприцепов, прицепов-роспусков, автобусов любых типов к розничной торговле не относится. В связи с этим предпринимательская деятельность по реализации грузовых автомобилей должна облагаться налогами в рамках иных режимов налогообложения, в том числе в рамках упрощенной системы налогообложения. (Письмо Минфина РФ от 30.06.2011 N 03-11-11/106).
стационарная торговая сеть – торговая сеть, расположенная в предназначенных и (или) используемых для ведения торговли зданиях, строениях, сооружениях, подсоединенных к инженерным коммуникациям; стационарная торговая сеть, имеющая торговые залы, – торговая сеть, расположенная в предназначенных для ведения торговли зданиях и строениях (их частях), имеющих оснащенные специальным оборудованием обособленные помещения, предназначенные для ведения розничной торговли и обслуживания покупателей. К данной категории торговых объектов относятся магазины и павильоны;
! Магазины, согласно ст. 346.27 Кодекса, относятся к объектам стационарной торговой сети, имеющим торговые залы. Таким образом, если розничная торговля товарами по образцам и каталогам осуществляется через объект торговли, который согласно инвентаризационным и правоустанавливающим документам является объектом стационарной торговой сети, то такая деятельность может быть признана розничной торговлей в целях применения гл. 26.3 Кодекса и переведена на уплату единого налога на вмененный доход. (Письмо Минфина РФ от 20.06.2011 N 03-11-06/3/71).
стационарная торговая сеть, не имеющая торговых залов, – торговая сеть, расположенная в предназначенных для ведения торговли зданиях, строениях и сооружениях (их частях), не имеющих обособленных и специально оснащенных для этих целей помещений, а также в зданиях, строениях и сооружениях (их частях), используемых для заключения договоров розничной купли-продажи, а также для проведения торгов. К данной категории торговых объектов относятся крытые рынки (ярмарки), торговые комплексы, киоски, торговые автоматы и другие аналогичные объекты;
! Пунктом 3 ст. 346.29 Кодекса установлено, что при исчислении единого налога на вмененный доход налогоплательщиками, осуществляющими предпринимательскую деятельность в сфере розничной торговли через объекты стационарной торговой сети, не имеющие торговых залов, площадь торгового места в которых не превышает 5 кв. м, применяется физический показатель "торговое место". Если площадь торгового места превышает 5 кв. м, то при исчислении единого налога на вмененный доход применяется физический показатель "площадь торгового места (в квадратных метрах)". В соответствии со ст. 346.27 Кодекса под торговым местом понимается место, используемое для совершения сделок розничной купли-продажи. К торговым местам относятся здания, строения, сооружения (их часть) и (или) земельные участки, используемые для совершения сделок розничной купли-продажи, а также объекты организации розничной торговли и общественного питания, не имеющие торговых залов и залов обслуживания посетителей (палатки, ларьки, киоски, боксы, контейнеры и другие объекты, в том числе расположенные в зданиях, строениях и сооружениях), прилавки, столы, лотки (в том числе расположенные на земельных участках), земельные участки, используемые для размещения объектов организации розничной торговли (общественного питания), не имеющих торговых залов (залов обслуживания посетителей), прилавков, столов, лотков и других объектов. В связи с этим при осуществлении предпринимательской деятельности в сфере розничной торговли через киоск, площадь которого составляет 6 кв. м, расположенный на арендуемом земельном участке площадью 24 кв. м, на котором располагаются холодильники для охлаждения реализуемых прохладительных напитков, применяется физический показатель в виде площади торгового места (земельного участка) в размере 24 квадратных метров.
(Письмо Минфина РФ от 30.06.2011 N 03-11-11/107).
нестационарная торговая сеть – торговая сеть, функционирующая на принципах развозной и разносной торговли, а также объекты организации торговли, не относимые к стационарной торговой сети;
! Торговля, осуществляемая с использованием автомобиля (непосредственно с машин), представляет собой нестационарную торговую сеть. В этой связи предпринимательская деятельность индивидуального предпринимателя по передаче в аренду земельного участка для размещения объектов нестационарной торговой сети подлежит переводу на уплату единого налога на вмененный доход. (Письмо Минфина РФ от 13.02.2008 N 03-11-05/31).
развозная торговля – розничная торговля, осуществляемая вне стационарной розничной сети с использованием специализированных или специально оборудованных для торговли транспортных средств, а также мобильного оборудования, применяемого только с транспортным средством. К данному виду торговли относится торговля с использованием автомобиля, автолавки, автомагазина, тонара, автоприцепа, передвижного торгового автомата;
! В соответствии с п. 8 ст. 3 Федерального закона от 30.12.2006 N 271-ФЗ "О розничных рынках и о внесении изменений в Трудовой кодекс Российской Федерации" (далее – Федеральный закон) торговое место – это место на рынке (в том числе павильон, киоск, палатка, лоток), специально оборудованное и отведенное управляющей рынком компанией, используемое для осуществления деятельности по продаже товаров (выполнению работ, оказанию услуг) и отвечающее требованиям, установленным органом государственной власти субъекта Российской Федерации, на территории которого находится рынок, и управляющей рынком компанией. Согласно п. 3 ст. 16 Федерального закона при формировании и утверждении схемы размещения торговых мест на сельскохозяйственном рынке управляющая рынком компания должна предусматривать и предоставлять торговые места для осуществления деятельности по продаже сельскохозяйственной продукции, не прошедшей промышленную переработку, с автотранспортных средств. При этом п. 2 ст. 22 Федерального закона предусмотрено, что продажа товаров (выполнение работ, оказание услуг) с автотранспортных средств на рынке, за исключением случаев, предусмотренных ст. ст. 16 и 17 Федерального закона, запрещается. Следовательно, предприниматели, осуществляющие развозную розничную торговлю с использованием автомобиля, автолавки, автомагазина, тонара, автоприцепа, передвижного торгового автомата, осуществляемую на сельскохозяйственном рынке, могут признаваться налогоплательщиками единого налога на вмененный доход по данному виду деятельности согласно договорам о предоставлении торговых мест в соответствии с требованиями, установленными органом государственной власти субъекта Российской Федерации, на территории которого находится рынок, и управляющей рынком компанией. (Письмо Минфина РФ от 12.05.2009 N 03-11-06/3/126).
разносная торговля – розничная торговля, осуществляемая вне стационарной розничной сети путем непосредственного контакта продавца с покупателем в организациях, на транспорте, на дому или на улице. К данному виду торговли относится торговля с рук, лотка, из корзин и ручных тележек;
(((услуги общественного питания – услуги по изготовлению кулинарной продукции и (или) кондитерских изделий, созданию условий для потребления и (или) реализации готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров, а также по проведению досуга. К услугам общественного питания не относятся услуги по производству и реализации подакцизных товаров, указанных в подпункте 3 пункта 1 статьи 181 настоящего Кодекса; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход, связанные с производством пива. (абз.12 ст.346.26).
! При этом к кулинарной продукции относится совокупность блюд, кулинарных изделий и кулинарных полуфабрикатов, т. е. пищевых продуктов, доведенных до кулинарной готовности или прошедших несколько стадий кулинарной обработки без доведения до готовности (разд. 5 ГОСТ Р 50647-94). (Письмо Минфина РФ от 15.03.2011 N 03-11-06/3/28).
объект организации общественного питания, имеющий зал обслуживания посетителей, – здание (его часть) или строение, предназначенное для оказания услуг общественного питания, имеющее специально оборудованное помещение (открытую площадку) для потребления готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров, а также для проведения досуга. К данной категории объектов организации общественного питания относятся рестораны, бары, кафе, столовые, закусочные;
! Также следует отметить, что согласно ст. 346.27 Кодекса кафе относится к объектам организации общественного питания, имеющим зал обслуживания посетителей. Таким образом, предпринимательская деятельность по передаче в аренду стационарных торговых объектов, имеющих торговые залы (магазинов и павильонов) и их частей, а также площадей для организации таких торговых объектов и для организации объектов общественного питания, имеющих зал обслуживания посетителей, не относится к предпринимательской деятельности в сфере оказания услуг по передаче во временное владение и (или) в пользование торговых мест и, соответственно, не подлежит переводу на уплату единого налога на вмененный доход. (Письмо Минфина РФ от 03.08.2010 N 03-11-06/3/115).
объект организации общественного питания, не имеющий зала обслуживания посетителей, – объект организации общественного питания, не имеющий специально оборудованного помещения (открытой площадки) для потребления готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров. К данной категории объектов организации общественного питания относятся киоски, палатки, магазины (отделы) кулинарии при ресторанах, барах, кафе, столовых, закусочных и другие аналогичные точки общественного питания;
! Поскольку услуги по приготовлению и доставке продукции общественного питания на дом не связаны с использованием объектов организации общественного питания, имеющих площадь зала обслуживания посетителей, а также объектов организации общественного питания, не имеющих зала обслуживания посетителей, то данный вид предпринимательской деятельности для целей применения специального режима налогообложения в виде единого налога на вмененный доход не относится к услугам общественного питания и система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности не применяется. (Письмо Минфина РФ от 10.12.2010 N 03-11-06/3/166).
площадь торгового зала – часть магазина, павильона (открытой площадки), занятая оборудованием, предназначенным для выкладки, демонстрации товаров, проведения денежных расчетов и обслуживания покупателей, площадь контрольно-кассовых узлов и кассовых кабин, площадь рабочих мест обслуживающего персонала, а также площадь проходов для покупателей. К площади торгового зала относится также арендуемая часть площади торгового зала. Площадь подсобных, административно-бытовых помещений, а также помещений для приема, хранения товаров и подготовки их к продаже, в которых не производится обслуживание покупателей, не относится к площади торгового зала. Площадь торгового зала определяется на основании инвентаризационных и правоустанавливающих документов;
! Указанной статьей не предусматривается исключение из площади торгового зала части площади торгового зала, занятой манекенами или другими видами рекламных форм. В связи с изложенным для расчета единого налога на вмененный доход для отдельных видов деятельности учитывается часть площади торгового зала, на которой выставлены манекены, в общей площади торгового зала на основе инвентаризационных и правоустанавливающих документов. (Письмо Минфина РФ от 04.03.2011 N 03-11-11/47).
площадь зала обслуживания посетителей – площадь специально оборудованных помещений (открытых площадок) объекта организации общественного питания, предназначенных для потребления готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров, а также для проведения досуга, определяемая на основании инвентаризационных и правоустанавливающих документов.
! Если согласно инвентаризационным документам организацией используется помещение, части которого (например, зал дискотеки, зал обслуживания посетителей, бар, балкон) конструктивно друг от друга не обособлены и расположены в одном объекте недвижимости, то для целей применения системы налогообложения в виде единого налога на вмененный доход следует учитывать общую площадь помещения. Если общая площадь залов обслуживания посетителей объекта общественного питания превышает 150 квадратных метров, то организация и (или) индивидуальный предприниматель, оказывающие услуги общественного питания через такой объект общественного питания, не признаются налогоплательщиками единого налога на вмененный доход и должны применять иные налоговые режимы. (Письмо Минфина РФ от 30.04.2009 N 03-11-06/3/116).
В целях настоящей главы к инвентаризационным и правоустанавливающим документам относятся любые имеющиеся у организации или индивидуального предпринимателя документы на объект стационарной торговой сети (организации общественного питания), содержащие необходимую информацию о назначении, конструктивных особенностях и планировке помещений такого объекта, а также информацию, подтверждающую право пользования данным объектом (договор купли-продажи нежилого помещения, технический паспорт на нежилое помещение, планы, схемы, экспликации, договор аренды (субаренды) нежилого помещения или его части (частей), разрешение на право обслуживания посетителей на открытой площадке и другие документы);
! Если розничная торговля осуществляется с использованием нескольких торговых объектов с площадью торгового зала не более 150 кв. м по каждому объекту организации торговли, которые относятся согласно инвентаризационным и правоустанавливающим документам к одному магазину (павильону) и находятся в одном здании торгово-развлекательного комплекса, то для определения величины физического показателя при расчете суммы единого налога на вмененный доход суммируется площадь всех торговых залов. Если розничная торговля осуществляется с использованием нескольких торговых объектов с площадью торгового зала не более 150 кв. м по каждому объекту организации торговли, которые находятся в одном здании торгово-развлекательного комплекса, но являются согласно инвентаризационным и правоустанавливающим документам самостоятельными магазинами (павильонами), то при расчете суммы единого налога на вмененный доход учитывается площадь торгового зала по каждому такому торговому объекту (магазину или павильону) в отдельности исходя из данных, указанных в инвентаризационных и правоустанавливающих документах. (Письмо Минфина РФ от 31.05.2011 N 03-11-11/143).
! Если организация, оказывающая услуги по пошиву и ремонту одежды, также осуществляет реализацию тканей в помещении ателье, которые в дальнейшем будут использованы при оказании данных услуг, суммы оплаты, получаемые организацией от клиентов за такие материалы, следует учитывать в составе расчетов, осуществляемых в рамках предпринимательской деятельности в сфере оказания бытовых услуг по пошиву и ремонту одежды. (Письмо Минфина РФ от 16.06.2011 N 03-11-06/3/68).
открытая площадка – специально оборудованное для торговли или общественного питания место, расположенное на земельном участке;
! Если открытая площадка используется налогоплательщиком для ведения розничной торговли, ее площадь должна учитываться при определении величины физического показателя базовой доходности "площадь торгового зала (в квадратных метрах)". (Письмо Минфина РФ от 22.11.2007 N 03-11-04/3/453).
магазин – специально оборудованное здание (его часть), предназначенное для продажи товаров и оказания услуг покупателям и обеспеченное торговыми, подсобными, административно-бытовыми помещениями, а также помещениями для приема, хранения товаров и подготовки их к продаже;
! Площадь торгового зала представляет собой часть магазина, занятую оборудованием, предназначенным для выкладки, демонстрации товаров, проведения денежных расчетов и обслуживания покупателей, площадь контрольно-кассовых узлов и кассовых кабин, площадь рабочих мест обслуживающего персонала, а также площадь проходов для покупателей. К площади торгового зала относится также арендуемая часть площади торгового зала. Площадь торгового зала определяется на основании инвентаризационных и правоустанавливающих документов. (Письмо Минфина РФ от 07.05.2007 N 03-11-04/3/142).
павильон – строение, имеющее торговый зал и рассчитанное на одно или несколько рабочих мест;
! Крытые рынки относятся к торговым объектам стационарной торговой сети, не имеющей торговых залов. В связи с этим доходы от сдачи в аренду павильонов, относящихся к объектам организации розничной торговли, имеющим торговые залы, а также металлических контейнеров, предназначенных для хранения товаров, подлежат налогообложению в соответствии с общим или иным режимами налогообложения. (Письмо Минфина РФ от 28.01.2008 N 03-11-04/3/31).
киоск – строение, которое не имеет торгового зала и рассчитано на одно рабочее место продавца;
! Если передаваемые в аренду палатки или ларьки-тонары и другие оборудованы для нескольких торговых мест, то в целях применения единого налога на вмененный доход они будут считаться торговыми объектами, имеющими несколько стационарных торговых мест, и, соответственно, передача во временное владение и (или) пользование указанных торговых объектов единым налогом на вмененный доход облагаться не может. (Письмо Минфина РФ от 27.01.2006 N 03-11-04/3/39).
палатка – сборно-разборная конструкция, оснащенная прилавком, не имеющая торгового зала; торговое место – место, используемое для совершения сделок розничной купли-продажи. К торговым местам относятся здания, строения, сооружения (их часть) и (или) земельные участки, используемые для совершения сделок розничной купли-продажи, а также объекты организации розничной торговли и общественного питания, не имеющие торговых залов и залов обслуживания посетителей (палатки, ларьки, киоски, боксы, контейнеры и другие объекты, в том числе расположенные в зданиях, строениях и сооружениях), прилавки, столы, лотки (в том числе расположенные на земельных участках), земельные участки, используемые для размещения объектов организации розничной торговли (общественного питания), не имеющих торговых залов (залов обслуживания посетителей), прилавков, столов, лотков и других объектов;
! При определении суммы подлежащего к уплате единого налога на вмененный доход вид физического показателя определяется налогоплательщиком исходя из вида объекта стационарной торговой сети, используемого в целях осуществления предпринимательской деятельности в виде розничной торговли, и (или) его площади. При этом информация о назначении, конструктивных особенностях и планировке помещений такого объекта, а также информация, подтверждающая право пользования данным объектом, должна быть подтверждена соответствующими инвентаризационными и правоустанавливающими документами. (Письмо Минфина РФ от 17.06.2011 N 03-11-11/155)?! Рекомендую: применять данное письмо.
площадь информационного поля наружной рекламы с любым способом нанесения изображения, за исключением наружной рекламы с автоматической сменой изображения, – площадь нанесенного изображения; площадь информационного поля наружной рекламы с автоматической сменой изображения – площадь экспонирующей поверхности;
! Если площадь рекламной конструкции составляет 3 м х 12 м с автоматической сменой трех изображений, то при исчислении единого налога на вмененный доход организации следует применять площадь информационного поля 36 кв. м. (Письмо Минфина РФ от 25.04.2007 N 03-11-04/3/129).
площадь информационного поля электронных табло наружной рекламы – площадь светоизлучающей поверхности;
! Для определения налоговой базы в отношении указанного вида деятельности при его осуществлении с использованием светоизлучающих элементов должна учитываться вся площадь информационного поля такого средства наружной рекламы. К документам, подтверждающим ведение деятельности по распространению наружной рекламы с использованием рекламных конструкций, а также величину физических показателей базовой доходности, относятся любые имеющиеся у налогоплательщика документы, содержащие необходимую информацию о правовых основаниях использования тех или иных рекламных конструкций, их типе (разновидности) и основных характеристиках (паспорт рекламного места, эскизы или дизайн-проекты, договоры аренды (субаренды), договоры с заказчиком на размещение его рекламной информации, разрешения на размещение рекламных конструкций (договоры на право размещения рекламных конструкций), договоры на оказание услуг по предоставлению и (или) использованию рекламных конструкций для распространения рекламной информации и т. д.). (Письмо Минфина РФ от 24.06.2010 N 03-11-06/3/87).
распространение наружной рекламы с использованием рекламных конструкций – предпринимательская деятельность по распространению наружной рекламы с использованием щитов, стендов, строительных сеток, перетяжек, электронных табло, воздушных шаров, аэростатов и иных технических средств стабильного территориального размещения, монтируемых и располагаемых на внешних стенах, крышах и иных конструктивных элементах зданий, строений, сооружений или вне их, а также остановочных пунктов движения общественного транспорта, осуществляемая владельцем рекламной конструкции, являющимся рекламораспространителем, с соблюдением требований Федерального закона от 13 марта 2006 года N 38-ФЗ "О рекламе" (далее – Федеральный закон "О рекламе"). Владелец рекламной конструкции (организация или индивидуальный предприниматель) – собственник рекламной конструкции либо иное лицо, обладающее вещным правом на рекламную конструкцию или правом владения и пользования рекламной конструкцией на основании договора с ее собственником;
! Если налогоплательщик осуществляет предпринимательскую деятельность в сфере распространения наружной рекламы с использованием рекламных конструкций и является владельцем рекламных конструкций, то есть организация занимается непосредственным распространением наружной рекламы для заказчика, то такая организация должна уплачивать единый налог на вмененный доход в отношении данного вида деятельности. При этом предпринимательская деятельность, связанная с передачей в аренду (предоставлением) мест на рекламных конструкциях, не относится к предпринимательской деятельности в сфере распространения наружной рекламы и, соответственно, не подлежит налогообложению единым налогом на вмененный доход. (Письмо Минфина РФ от 22.07.2011 N 03-11-06/2/108).
размещение рекламы на транспортном средстве – предпринимательская деятельность по размещению рекламы на транспортном средстве, осуществляемая с соблюдением требований Федерального закона "О рекламе", на основании договора, заключаемого рекламодателем с собственником транспортного средства или уполномоченным им лицом либо с лицом, обладающим иным вещным правом на транспортное средство;
! Предпринимательская деятельность по размещению рекламы на внутренних поверхностях транспортных средств относится к предпринимательской деятельности по размещению рекламы на транспортных средствах и подлежит переводу на систему налогообложения в виде единого налога на вмененный доход при условии соблюдения положений гл. 26.3 Кодекса. (Письмо Минфина РФ от 25.01.2010 N 03-11-09/03).
(((количество работников – средняя (средняя) за каждый календарный месяц налогового периода численность работающих с учетом всех работников, в том числе работающих по совместительству, договорам подряда и другим договорам гражданско-правового характера; ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход – в численность для расчета налога стали включаться принятые на работу по совместительству из других организаций и выполнявшие работу по договорам гражданско-правового характера. Подробнее в Приказе Росстата от 24.10.2011 N 435 "Об утверждении Указаний по заполнению форм федерального статистического наблюдения N П-1 "Сведения о производстве и отгрузке товаров и услуг", N П-2 "Сведения об инвестициях в нефинансовые активы", N П-3 "Сведения о финансовом состоянии организации", N П-4 "Сведения о численности, заработной плате и движении работников", N П-5(м) "Основные сведения о деятельности организации". (абз.37 ст.346.26).
! Уменьшение суммы единого налога на вмененный доход для отдельных видов деятельности возможно на сумму указанных в п. 2 ст. 346.32 Кодекса взносов с выплат работникам, занятым в предпринимательской деятельности, в отношении которой уплачивается единый налог на вмененный доход, включая работников административно-управленческого персонала, если других видов деятельности, налогообложение которых осуществляется в соответствии с иными режимами налогообложения, налогоплательщик не осуществляет. (Письмо Минфина РФ от 21.03.2011 N 03-11-06/3/34).
помещение для временного размещения и проживания – помещение, используемое для временного размещения и проживания физических лиц (квартира, комната в квартире, частный дом, коттедж (их части), гостиничный номер, комната в общежитии и другие помещения). Общая площадь помещений для временного размещения и проживания определяется на основании инвентаризационных и правоустанавливающих документов на объекты предоставления услуг по временному размещению и проживанию (договоров купли-продажи, аренды (субаренды), технических паспортов, планов, схем, экспликаций и других документов).
! Квартира, сдаваемая организацией – налогоплательщиком единого налога на вмененный доход в наем физическому лицу, налогообложению налогом на имущество организаций не подлежит. (Письмо Минфина РФ от 20.01.2011 N 03-11-06/3/2).
При определении общей площади помещений для временного размещения и проживания объектов гостиничного типа (гостиниц, кемпингов, общежитий и других объектов) не учитывается площадь помещений общего пользования проживающих (холлов, коридоров, вестибюлей на этажах, межэтажных лестниц, общих санузлов, саун и душевых комнат, помещений ресторанов, баров, столовых и других помещений), а также площадь административно-хозяйственных помещений; объекты предоставления услуг по временному размещению и проживанию – здания, строения, сооружения (их части), имеющие помещения для временного размещения и проживания (жилые дома, коттеджи, частные дома, постройки на приусадебных участках, здания и строения (комплексы конструктивно обособленных (объединенных) зданий и строений, расположенных на одном земельном участке), используемые под гостиницы, кемпинги, общежития и другие объекты);
! Объектами предоставления вышеназванных услуг являются, в частности, туристические комплексы, представляющие собой конструктивно обособленные здания и строения, расположенные на одном земельном участке, имеющие единого собственника и представляющие собой единый имущественный комплекс. Учитывая изложенное, организация, осуществляющая предпринимательскую деятельность по предоставлению физическим лицам услуг по временному размещению и проживанию в отдельно стоящих гостевых домиках (коттеджах), расположенных на одном земельном участке, общую площадь помещений в целях применения гл. 26.3 Кодекса определяет исходя из суммарной площади спальных помещений, расположенных во всех гостевых домиках (коттеджах). (Письмо Минфина РФ от 18.02.2008 N 03-11-04/3/74).
площадь стоянки – общая площадь земельного участка, на которой размещена платная стоянка, определяемая на основании правоустанавливающих и инвентаризационных документов.
! При использовании для хранения автотранспортных средств одноуровневых платных стоянок, в том числе на открытых и крытых площадках, расположенных на земельном участке, при применении физического показателя налогоплательщик должен учитывать площадь земельного участка, на которой размещена платная стоянка. Если для хранения автотранспортных средств используется многоуровневая (многоэтажная) платная автостоянка, то при применении физического показателя налогоплательщик должен учитывать общую площадь платной стоянки, в том числе как подземной, так и надземной ее части, определяемую на основании правоустанавливающих и инвентаризационных документов. При этом исключение каких-либо площадей из общей площади стоянки главой 26.3 Кодекса не предусмотрено. (Письмо ФНС РФ от 01.06.2009 N ВЕ-17-3/100@ "О направлении письма Министерства финансов Российской Федерации от 15.05.2009 N 03-11-11/81").
Статья 346.28. Налогоплательщики.
(((1. Налогоплательщиками являются организации и индивидуальные предприниматели, осуществляющие на территории муниципального района, городского округа, городов федерального значения Москвы и Санкт-Петербурга, в которых введен единый налог, предпринимательскую деятельность, облагаемую единым налогом, и перешедшие на уплату единого налога в порядке, установленном настоящей главой.
Организации и индивидуальные предприниматели переходят на уплату единого налога добровольно.
Налогоплательщики единого налога вправе перейти на иной режим налогообложения, предусмотренный настоящим Кодексом, со следующего календарного года, если иное не установлено настоящей главой.
))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены главные изменения по единому налогу на вмененный доход – теперь организации и индивидуальные предприниматели переходят на уплату единого налога добровольно, а также добровольно могут с него уйти. (п.1 ст.346.28).
! Организации и индивидуальные предприниматели, осуществляющие виды предпринимательской деятельности, подпадающие под налогообложение единым налогом, сохраняют обязанность по представлению налоговых деклараций по ЕНВД до момента снятия их с учета в качестве налогоплательщиков данного налога. Правомерность представления "нулевой" декларации такие налогоплательщики могут подтвердить соответствующими документами. (Письмо ФНС РФ от 27.08.2009 N ШС-22-3/669@).
! Местом осуществления предпринимательской деятельности в сфере оказания автотранспортных услуг по перевозке пассажиров и грузов для целей применения единого налога на вмененный доход признается муниципальный район, городской округ или города федерального значения Москва и Санкт-Петербург, в которых организация и индивидуальный предприниматель находятся на учете в качестве налогоплательщиков данного налога. В связи с этим не имеет значения, где находятся пункты отправления и назначения перевозимых грузов. (Письмо Минфина РФ от 23.06.2011 N 03-11-11/158).
(((2. Организации и индивидуальные предприниматели, изъявившие желание перейти на уплату единого налога, обязаны встать на учет в качестве налогоплательщиков единого налога в налоговом органе: по месту осуществления предпринимательской деятельности (за исключением видов предпринимательской деятельности, указанных в абзаце третьем настоящего пункта); по месту нахождения организации (месту жительства индивидуального предпринимателя) – по видам предпринимательской деятельности, указанным в подпунктах 5, 7 (в части, касающейся развозной и разносной розничной торговли) и в подпункте 11 пункта 2 статьи 346.26 настоящего Кодекса. Постановка на учет организации или индивидуального предпринимателя в качестве налогоплательщика единого налога, которые осуществляют предпринимательскую деятельность на территориях нескольких городских округов или муниципальных районов, на нескольких внутригородских территориях городов федерального значения Москвы и Санкт-Петербурга, на территориях которых действуют несколько налоговых органов, осуществляется в налоговом органе, на подведомственной территории которого расположено место осуществления предпринимательской деятельности, указанное первым в заявлении о постановке на учет организации или индивидуального предпринимателя в качестве налогоплательщика единого налога. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены главные изменения по единому налогу на вмененный доход – теперь организации и индивидуальные предприниматели переходят на уплату единого налога добровольно, но с обязательной отдельной постановкой на учет. (п.2 ст.346.28).
(((3. Организации или индивидуальные предприниматели, изъявившие желание перейти на уплату единого налога, подают в налоговые органы в течение пяти дней со дня начала применения системы налогообложения, установленной настоящей главой, заявление о постановке на учет организации или индивидуального предпринимателя в качестве налогоплательщика единого налога. (((Налоговый орган, осуществивший постановку на учет организации или индивидуального предпринимателя в качестве налогоплательщика единого налога, в течение пяти дней со дня получения заявления о постановке на учет организации или индивидуального предпринимателя в качестве налогоплательщика единого налога выдает уведомление о постановке на учет организации или индивидуального предпринимателя в качестве налогоплательщика единого налога. Датой постановки на учет в качестве налогоплательщика единого налога является дата начала применения системы налогообложения, установленной настоящей главой, указанная в заявлении о постановке на учет в качестве налогоплательщика единого налога. (((Снятие с учета налогоплательщика единого налога при прекращении им предпринимательской деятельности, подлежащей налогообложению единым налогом, переходе на иной режим налогообложения, в том числе по основаниям, установленным подпунктами 1 и 2 пункта 2.2 статьи 346.26 настоящего Кодекса, осуществляется на основании заявления, представленного в налоговый орган в течение пяти дней со дня прекращения предпринимательской деятельности, облагаемой единым налогом, или со дня перехода на иной режим налогообложения, или с последнего дня месяца налогового периода, в котором допущены нарушения требований, установленных подпунктами 1 и 2 пункта 2.2 статьи 346.26 настоящего Кодекса. Датой снятия с учета налогоплательщика единого налога в указанных случаях, если иное не установлено настоящим пунктом, считается указанная в заявлении дата прекращения предпринимательской деятельности, подлежащей налогообложению единым налогом, или дата перехода на иной режим налогообложения, или дата начала налогового периода, с которого налогоплательщик обязан перейти на общий режим налогообложения по основаниям, установленным пунктом 2.3 статьи 346.26 настоящего Кодекса, соответственно. (((Налоговый орган в течение пяти дней со дня получения от налогоплательщика заявления о снятии с учета в качестве налогоплательщика единого налога направляет ему уведомление о снятии его с учета, если иное не установлено настоящим пунктом. (((При нарушении срока представления налогоплательщиком единого налога заявления о снятии его с учета в связи с прекращением предпринимательской деятельности, облагаемой единым налогом, снятие с учета этого налогоплательщика и направление ему уведомления о снятии его с учета в качестве налогоплательщика единого налога осуществляются не ранее последнего дня месяца, в котором представлено указанное заявление. Датой снятия с учета в данном случае является последний день месяца, в котором представлено заявление о снятии с учета. (((Форма заявления о постановке на учет организации или индивидуального предпринимателя в качестве налогоплательщика единого налога и форма заявления организации или индивидуального предпринимателя о снятии с учета в качестве налогоплательщика единого налога, устанавливаются федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены главные изменения по единому налогу на вмененный доход – теперь организации и индивидуальные предприниматели переходят на уплату единого налога добровольно, а также добровольно могут с него уйти. (п.3 ст.346.28).
% Приказ ФНС РФ от 12.01.2011 N ММВ-7-6/1@ "Об утверждении форм и форматов заявлений о постановке на учет и снятии с учета в налоговых органах организаций и индивидуальных предпринимателей в качестве налогоплательщиков единого налога на вмененный доход для отдельных видов деятельности".
4. На розничных рынках, образованных в соответствии с Федеральным законом от 30 декабря 2006 года N 271-ФЗ "О розничных рынках и о внесении изменений в Трудовой кодекс Российской Федерации", налогоплательщиками в отношении видов предпринимательской деятельности, предусмотренных подпунктами 13 и 14 пункта 2 статьи 346.26 настоящего Кодекса, являются управляющие рынком компании.
! Порядок предоставления торговых мест и заключения договоров о предоставлении торговых мест регулируется ст. 15 Федерального закона N 271-ФЗ. Управляющая рынком компания ведет реестр договоров о предоставлении торговых мест (п. 15 ст. 3 Федерального закона N 271-ФЗ). (Письмо Минфина РФ от 13.05.2010 N 03-11-06/3/73)Статья 346.29. Объект налогообложения и налоговая база1. Объектом налогообложения для применения единого налога признается вмененный доход налогоплательщика.
! Налогоплательщики единого налога на вмененный доход рассчитывают данный налог, исходя из вмененного дохода, то есть потенциально возможного дохода, а не фактически полученного дохода при осуществлении предпринимательской деятельности, и, следовательно, сохраняют обязанность по представлению налоговых деклараций по единому налога на вмененный доход до момента снятия их с учета в качестве налогоплательщиков данного налога. (Письмо Минфина РФ от 01.02.2011 N 03-11-11/23).
2. Налоговой базой для исчисления суммы единого налога признается величина вмененного дохода, рассчитываемая как произведение базовой доходности по определенному виду предпринимательской деятельности, исчисленной за налоговый период, и величины физического показателя, характеризующего данный вид деятельности.
3. Для исчисления суммы единого налога в зависимости от вида предпринимательской деятельности используются следующие физические показатели, характеризующие определенный вид предпринимательской деятельности, и базовая доходность в месяц:
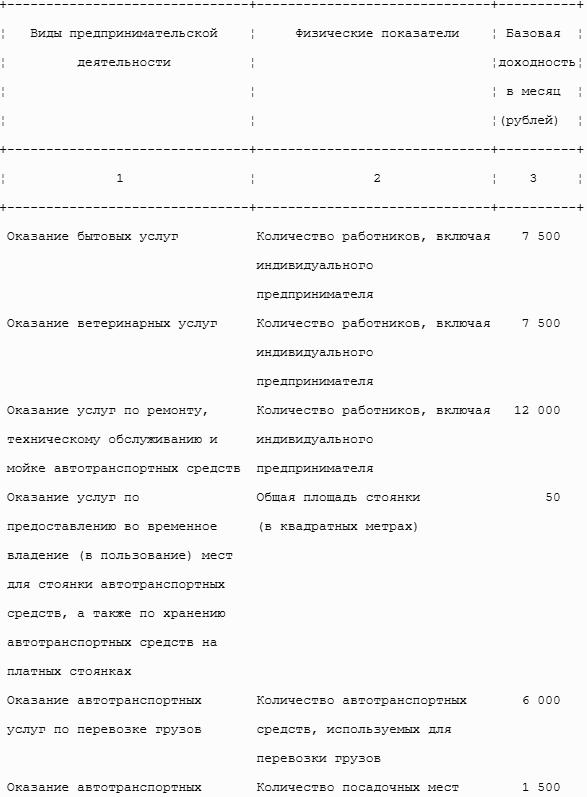
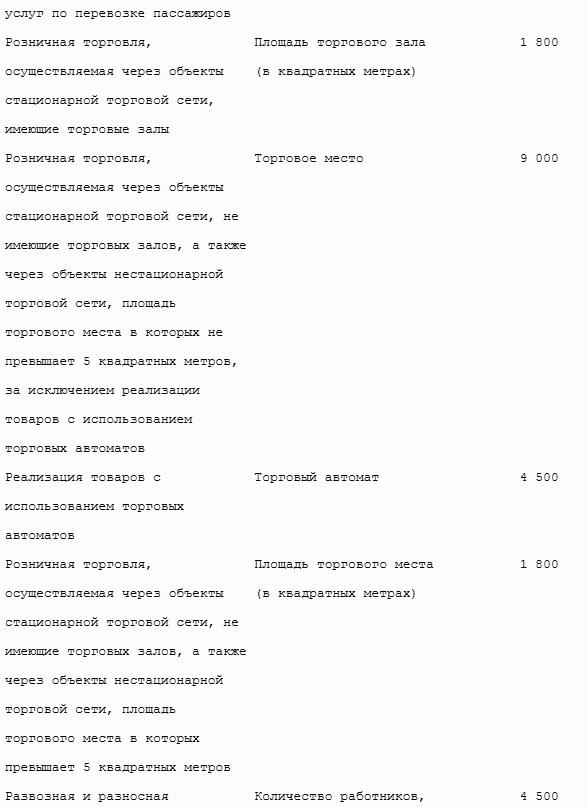

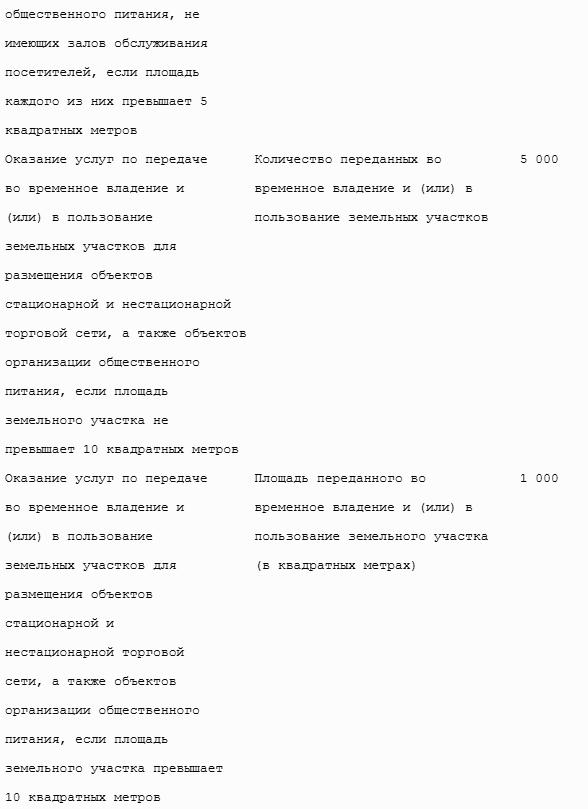
))) 01.01.13 – Федеральный закон от 25.06.2012 № 94-ФЗ – внесены изменения по единому налогу на вмененный доход, конкретно, под ЕНВД может попасть стоянка не только автомобилей, реклама внутри автотранспорта, и изменена одна ставка. (п.3 ст.346.29).
! Пунктом 3 ст. 346.29 Кодекса установлено, что при исчислении единого налога на вмененный доход налогоплательщиками, осуществляющими предпринимательскую деятельность в сфере розничной торговли через объекты стационарной торговой сети, не имеющие торговых залов, площадь торгового места в которых не превышает 5 кв. м, применяется физический показатель "торговое место". Если площадь торгового места превышает 5 кв. м, то при исчислении единого налога на вмененный доход применяется физический показатель "площадь торгового места (в квадратных метрах)". (Письмо Минфина РФ от 30.06.2011 N 03-11-11/107).
! Полагаем необходимым отметить, что на основании ст. 1 Гражданского кодекса Российской Федерации граждане (физические лица) и юридические лица приобретают и осуществляют свои гражданские права своей волей и в своем интересе. Они свободны в установлении своих прав и обязанностей на основе договора и в определении любых не противоречащих законодательству условий договора. Главой 16 "Общая собственность" Гражданского кодекса Российской Федерации распоряжение имуществом, находящимся в долевой собственности, осуществляется по соглашению всех ее участников. Участник долевой собственности вправе по своему усмотрению продать, подарить, завещать, отдать в залог свою долю либо распорядиться ею иным образом. Владение и пользование имуществом, находящимся в долевой собственности, осуществляются по соглашению всех ее участников, а при недостижении согласия – в порядке, устанавливаемом судом. Участник долевой собственности имеет право на предоставление в его владение и пользование части общего имущества, соразмерной его доле, а при невозможности этого вправе требовать от других участников, владеющих и пользующихся имуществом, приходящимся на его долю, соответствующей компенсации. Каждый участник долевой собственности обязан соразмерно со своей долей участвовать в уплате налогов, сборов и иных платежей по общему имуществу, а также в издержках по его содержанию и сохранению. (Письмо Минфина РФ от 17.06.2011 N 03-11-11/155).
4. Базовая доходность корректируется (умножается) на коэффициенты К1 и К2. 5. Утратил силу. 6. При определении величины базовой доходности представительные органы муниципальных районов, городских округов, законодательные (представительные) органы государственной власти городов федерального значения Москвы и Санкт-Петербурга могут корректировать (умножать) базовую доходность, указанную в пункте 3 настоящей статьи, на корректирующий коэффициент К2. Корректирующий коэффициент К2 определяется как произведение установленных нормативными правовыми актами представительных органов муниципальных районов, городских округов, законами городов федерального значения Москвы и Санкт-Петербурга значений, учитывающих влияние на результат предпринимательской деятельности факторов, предусмотренных статьей 346.27 настоящего Кодекса. 7. Значения корректирующего коэффициента К2 определяются для всех категорий налогоплательщиков представительными органами муниципальных районов, городских округов, законодательными (представительными) органами государственной власти городов федерального значения Москвы и Санкт-Петербурга на период не менее чем календарный год и могут быть установлены в пределах от 0,005 до 1 включительно. Если нормативный правовой акт представительного органа муниципального района, городского округа, законы городов федерального значения Москвы и Санкт-Петербурга о внесении изменений в действующие значения корректирующего коэффициента К2 не приняты до начала следующего календарного года и (или) не вступили в силу в установленном настоящим Кодексом порядке с начала следующего календарного года, то в следующем календарном году продолжают действовать значения корректирующего коэффициента К2, действовавшие в предыдущем календарном году.
! Если нормативный правовой акт представительного органа муниципального района, городского округа, законы городов федерального значения Москвы и Санкт-Петербурга о внесении изменений в действующие значения корректирующего коэффициента К2 не приняты до начала следующего календарного года и (или) не вступили в силу в установленном Кодексом порядке с начала следующего календарного года, то в следующем календарном году продолжают действовать значения корректирующего коэффициента К2, действовавшие в предыдущем календарном году. Анализ нормативных правовых актов свидетельствует о том, что значения корректирующего коэффициента К2 установлены в отношении незначительного количества конкретных видов бытовых услуг, все остальные виды бытовых услуг объединены в группу "другие бытовые услуги". (Письмо Минфина РФ от 14.07.2011 N 03-11-06/3/82).
8. Утратил силу. 9. В случае, если в течение налогового периода у налогоплательщика произошло изменение величины физического показателя, налогоплательщик при исчислении суммы единого налога учитывает указанное изменение с начала того месяца, в котором произошло изменение величины физического показателя.
! Согласно пункту 9 статьи 346.29 Кодекса, в случае, если в течение налогового периода у налогоплательщика произошло изменение величины физического показателя, налогоплательщик при исчислении суммы единого налога учитывает указанное изменение с начала того месяца, в котором произошло изменение величины физического показателя. Таким образом, если в течение налогового периода согласно реестру договоров изменилось количество предоставленных торговых мест или площадь предоставленных торговых мест, то данные изменения должны учитываться при исчислении единого налога в соответствии с пунктом 9 статьи 346.29 Кодекса. (Письмо ФНС РФ от 18.03.2009 N ШС-17-3/59@ "О направлении письма Министерства финансов Российской Федерации от 18.02.2009 N 03-11-11/21")?! Рекомендую: применять данное письмо.
(((10. Размер вмененного дохода за квартал, в течение которого произведена постановка организации или индивидуального предпринимателя на учет в налоговом органе в качестве налогоплательщика единого налога, рассчитывается начиная с даты постановки организации или индивидуального предпринимателя на учет в налоговом органе в качестве налогоплательщика единого налога. Размер вмененного дохода за квартал, в течение которого произведено снятие налогоплательщика с учета в связи с прекращением предпринимательской деятельности, облагаемой единым налогом, рассчитывается с первого дня налогового периода до даты снятия с учета в налоговом органе, указанной в уведомлении налогового органа о снятии организации или индивидуального предпринимателя с учета в качестве налогоплательщика единого налога. В случае, если постановка организации или индивидуального предпринимателя на учет в налоговом органе в качестве налогоплательщика единого налога или их снятие с указанного учета произведены не с первого дня календарного месяца, размер вмененного дохода за данный месяц рассчитывается исходя из фактического количества дней осуществления организацией или индивидуальным предпринимателем предпринимательской деятельности по следующей формуле:
ВД = [(БД × ФП) : КД] × КД1,
где ВД – сумма вмененного дохода за месяц; БД – базовая доходность в месяц, скорректированная на коэффициенты К1 и К2; ФП – величина физического показателя; КД – количество календарных дней в месяце; КД1 – количество дней осуществления предпринимательской деятельности в месяце в качестве учтенного в налоговом органе налогоплательщика единого налога.
))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход, в связи с добровольностью перехода. (п.10 ст.346.29).
! Если в соответствии с законодательством обязательным условием для осуществления предпринимательской деятельности, в отношении которой организация признается налогоплательщиком единого налога на вмененный доход, является наличие лицензии, то обязанность по уплате данного налога возникает в налоговом периоде получения лицензии. В связи с этим организация, осуществившая постановку на учет в налоговом органе в качестве налогоплательщика единого налога на вмененный доход до начала осуществления лицензируемой предпринимательской деятельности, обязана исчислять данный налог начиная с месяца, в котором получена лицензия. До указанной даты у организации сохраняется обязанность по уплате налогов в соответствии с общеустановленной системой налогообложения. (Письмо Минфина РФ от 03.03.2011 N 03-11-06/3/23).
11. Значения корректирующего коэффициента К2 округляются до третьего знака после запятой. Значения физических показателей указываются в целых единицах. Все значения стоимостных показателей декларации указываются в полных рублях. Значения стоимостных показателей менее 50 копеек (0,5 единицы) отбрасываются, а 50 копеек (0,5 единицы) и более округляются до полного рубля (целой единицы).
! На основании п. 11 ст. 346.29 Кодекса значения физических показателей указываются в целых единицах. Следовательно, физический показатель "количество работников, включая индивидуального предпринимателя" не может быть меньше единицы. Статьей 346.27 Кодекса в целях применения гл. 26.3 Кодекса определено, что под количеством работников понимается среднесписочная (средняя) за каждый календарный месяц налогового периода численность работающих с учетом всех работников, в том числе работающих по совместительству, договорам подряда и другим договорам гражданско-правового характера. Среднесписочная численность работников за каждый календарный месяц налогового периода рассчитывается в соответствии с Указаниями по заполнению форм федерального статистического наблюдения: N П-1 "Сведения о производстве и отгрузке товаров и услуг", N П-2 "Сведения об инвестициях", N П-3 "Сведения о финансовом состоянии организации", N П-4 "Сведения о численности, заработной плате и движении работников", N П-5(М) "Основные сведения о деятельности организации", утвержденными Приказом Росстата от 12.11.2008 N 278. Приказ Росстата от 12.11.2008 N 278Статья 346.30. Налоговый периодНалоговым периодом по единому налогу признается квартал.
! При установлении в учетной политике организации порядка расчета стоимости облагаемого имущества исходя из показателя выручки от реализации продукции (работ, услуг), по нашему мнению, следует учитывать ст. 346.30 Кодекса, которой предусмотрено, что налоговым периодом по режиму ЕНВД признается квартал. (Письмо Минфина РФ от 08.10.2010 N 03-05-05-01/43)Статья 346.31. Налоговая ставкаСтавка единого налога устанавливается в размере 15 процентов величины вмененного дохода.
Статья 346.32. Порядок и сроки уплаты единого налога.
1. Уплата единого налога производится налогоплательщиком по итогам налогового периода не позднее 25-го числа первого месяца следующего налогового периода в бюджеты бюджетной системы Российской Федерации по месту постановки на учет в налоговом органе в качестве налогоплательщика единого налога в соответствии с пунктом 2 статьи 346.28 настоящего Кодекса.
))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход. (п.1 ст.346.32).
! Если страховые взносы на обязательное пенсионное страхование были уплачены после подачи в налоговый орган декларации по единому налогу на вмененный доход (в следующем налоговом периоде), то после их уплаты организации следует подать уточненную декларацию за тот квартал, за который уплачены указанные взносы. Сумма, на которую уменьшается единый налог на вмененный доход в связи с подачей уточненной декларации, может быть зачтена в счет предстоящей уплаты данного налога либо возвращена налогоплательщику. (Письмо Минфина РФ от 22.07.2009 N 03-11-06/3/193).
(((2. Сумма единого налога, исчисленная за налоговый период, уменьшается на сумму: 1) страховых взносов на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, уплаченных (в пределах исчисленных сумм) в данном налоговом периоде в соответствии с законодательством Российской Федерации при выплате налогоплательщиком вознаграждений работникам; 2) расходов по выплате в соответствии с законодательством Российской Федерации пособия по временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний) за дни временной нетрудоспособности работника, которые оплачиваются за счет средств работодателя и число которых установлено Федеральным законом от 29 декабря 2006 года N 255-ФЗ "Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством", в части, не покрытой страховыми выплатами, произведенными работникам страховыми организациями, имеющими лицензии, выданные в соответствии с законодательством Российской Федерации, на осуществление соответствующего вида деятельности, по договорам с работодателями в пользу работников на случай их временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний) за дни временной нетрудоспособности, которые оплачиваются за счет средств работодателя и число которых установлено Федеральным законом от 29 декабря 2006 года N 255-ФЗ "Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством"; 3) платежей (взносов) по договорам добровольного личного страхования, заключенным со страховыми организациями, имеющими лицензии, выданные в соответствии с законодательством Российской Федерации, на осуществление соответствующего вида деятельности, в пользу работников на случай их временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний) за дни временной нетрудоспособности, которые оплачиваются за счет средств работодателя и число которых установлено Федеральным законом от 29 декабря 2006 года N 255-ФЗ "Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством". Указанные платежи (взносы) уменьшают сумму единого налога, если сумма страховой выплаты по таким договорам не превышает определяемого в соответствии с законодательством Российской Федерации размера пособия по временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний) за дни временной нетрудоспособности работника, которые оплачиваются за счет средств работодателя и число которых установлено Федеральным законом от 29 декабря 2006 года N 255-ФЗ "Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством". (((2.1. Указанные в пункте 2 настоящей статьи страховые платежи (взносы) и пособия уменьшают сумму единого налога, исчисленную за налоговый период, в случае их уплаты в пользу работников, занятых в тех сферах деятельности налогоплательщика, по которым уплачивается единый налог. При этом сумма единого налога не может быть уменьшена на сумму указанных в настоящем пункте расходов более чем на 50 процентов. Индивидуальные предприниматели, не производящие выплаты и иные вознаграждения физическим лицам, уменьшают сумму налога (авансовых платежей по налогу) на уплаченные страховые взносы в Пенсионный фонд Российской Федерации и Федеральный фонд обязательного медицинского страхования в размере, определяемом исходя из стоимости страхового года. ))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход, в части уточнения уменьшения сумм налога. Уменьшение производится по страховым взносам, уплаченным не за этот же период времени, а в данном налоговом (отчетном) периоде, то есть когда платишь, тогда и уменьшаешь, что сняло большое противоречие. Нельзя производить уменьшение на пособия по временной нетрудоспособности по несчастным случаям на производстве и профессиональным заболеваниям. Разрешили производить уменьшение на платежи по договорам добровольного личного страхования, в пользу работников на случай их временной нетрудоспособности, но с ограничениями. При наличии работников нельзя уменьшать суммы налога на страховые взносы исходя из стоимости страхового года, зато при их отсутствии теперь нет ограничения в 50 % от суммы налога. Напоминаю, что взносы исходя из стоимости страхового года начисляются только в 4 квартале и досрочно уменьшение не производится. (п.2 и новый п.2.1 ст.346.32).
! Уменьшение суммы единого налога на вмененный доход для отдельных видов деятельности возможно на сумму указанных в п. 2 ст. 346.32 Кодекса взносов с выплат работникам, занятым в предпринимательской деятельности, в отношении которой уплачивается единый налог на вмененный доход, включая работников административно-управленческого персонала, если других видов деятельности, налогообложение которых осуществляется в соответствии с иными режимами налогообложения, налогоплательщик не осуществляет. (Письмо Минфина РФ от 21.03.2011 N 03-11-06/3/34).
3. Налоговые декларации по итогам налогового периода представляются налогоплательщиками в налоговые органы не позднее 20-го числа первого месяца следующего налогового периода.
% Приказ ФНС РФ от 23.01.2012 N ММВ-7-3/13@ "Об утверждении формы налоговой декларации по единому налогу на вмененный доход для отдельных видов деятельности, порядка ее заполнения, а также формата представления налоговой декларации по единому налогу на вмененный доход для отдельных видов деятельности в электронном виде".
! Прекращение физическим лицом деятельности в качестве индивидуального предпринимателя не является обстоятельством, которое влечет прекращение возникшей от осуществления такой деятельности обязанности по уплате налога. Полагаем, что в случае прекращения деятельности в качестве индивидуального предпринимателя у физического лица сохраняется обязанность представления налоговых деклараций и уплаты налогов за тот период, в котором он осуществлял свою деятельность в качестве индивидуального предпринимателя. (Письмо Минфина РФ от 03.08.2010 N 03-02-07/2-124)Статья 346.33. утратила силу))) 01.01.13 – Федеральный закон от 25.06.2012 N 94-ФЗ – внесены изменения по единому налогу на вмененный доход – утратила силу статья «Зачисление сумм налога». (утратила силу ст.346.33)Глава 26.4. Система налогообложения при выполнении соглашений о разделе продукцииСтатья 346.34. Основные понятия, используемые в настоящей главеВ целях настоящей главы используются следующие основные понятия: инвестор – юридическое лицо или создаваемое на основе договора о совместной деятельности и не имеющее статуса юридического лица объединение юридических лиц, осуществляющее вложение собственных заемных или привлеченных средств (имущества и (или) имущественных прав) в поиск, разведку и добычу минерального сырья и являющееся пользователем недр на условиях соглашения о разделе продукции (далее в настоящей главе – соглашение); продукция – полезное ископаемое, добытое из недр на территории Российской Федерации, а также на континентальном шельфе Российской Федерации и (или) в пределах исключительной экономической зоны Российской Федерации, на участке недр, предоставленном инвестору, и первое по своему качеству соответствующее национальному стандарту, региональному стандарту, международному стандарту, а в случае отсутствия указанных стандартов для отдельного добытого полезного ископаемого – стандарту организации. Не может быть признана полезным ископаемым продукция, полученная при дальнейшей переработке (обогащении, технологическом переделе) полезного ископаемого и являющаяся продукцией обрабатывающей промышленности; произведенная продукция – количество продукции горнодобывающей промышленности и продукции разработки карьеров, содержащееся в фактически добытом (извлеченном) из недр (отходов, потерь) минеральном сырье (породе, жидкости и иной смеси), первой по своему качеству соответствующей национальному стандарту, региональному стандарту, международному стандарту, а в случае отсутствия указанных стандартов для отдельного добытого полезного ископаемого – стандарту организации, добытой инвестором в ходе выполнения работ по соглашению и уменьшенной на количество технологических потерь в пределах установленных нормативов. При выполнении соглашений, в которых применяется порядок раздела продукции, установленный пунктом 2 статьи 8 Федерального закона "О соглашениях о разделе продукции", доля государства в общем объеме произведенной продукции составляет не менее 32 процентов общего количества произведенной продукции; раздел продукции – раздел между государством и инвестором произведенной продукции в натуральном и (или) стоимостном выражении в соответствии с Федеральным законом "О соглашениях о разделе продукции"; прибыльная продукция – произведенная за отчетный (налоговый) период при выполнении соглашения продукция за вычетом части продукции, стоимостный эквивалент которой используется для уплаты налога на добычу полезных ископаемых, и компенсационной продукции; компенсационная продукция – часть произведенной при выполнении соглашения продукции, которая не должна превышать 75 процентов общего количества произведенной продукции, а при добыче на континентальном шельфе Российской Федерации – 90 процентов общего количества произведенной продукции, передаваемой в собственность инвестора для возмещения понесенных им расходов (возмещаемые расходы), состав которых устанавливается соглашением в соответствии с настоящей главой; пункт раздела – место коммерческого учета продукции, в котором государство передает инвестору часть произведенной продукции, причитающуюся ему по условиям соглашения. При добыче нефти место коммерческого учета продукции определяется в случае транспортировки ее трубопроводным транспортом как место, в которое нефть по трубопроводу поступает на контрольно-измерительную станцию и в котором осуществляется измерение ее количества и определение качества, подсчет в качестве произведенной продукции и передача в систему магистрального трубопровода. В случае транспортировки нефти иным транспортом, чем трубопроводный, место коммерческого учета продукции определяется соглашением как место, в которое нефть поступает на контрольно-измерительную станцию и в котором осуществляется измерение ее количества и определение качества; цена продукции – определяемая в соответствии с условиями соглашения стоимость продукции, если иное не установлено настоящей главой; цена нефти – цена реализации нефти, которая указана сторонами сделки, но не ниже среднего за отчетный период уровня цен нефти сырой марки "Юралс", определяемого как сумма средних арифметических цен покупки и продажи на мировых рынках нефтяного сырья (средиземноморском и роттердамском) за все дни торгов, деленная на количество дней торгов в соответствующем отчетном периоде. Средние за истекший месяц уровни цен нефти сырой марки "Юралс" на мировых рынках нефтяного сырья (средиземноморском и роттердамском) ежемесячно в срок не позднее 15-го числа следующего месяца доводятся через официальные источники информации в порядке, установленном Правительством Российской Федерации. При отсутствии указанной информации в официальных источниках информации средний за истекший отчетный период уровень цен нефти сырой марки "Юралс" на мировых рынках нефтяного сырья (средиземноморском и роттердамском) определяется налогоплательщиком самостоятельно. Статья 346.35. Общие положения1. Настоящая глава устанавливает специальный налоговый режим, применяемый при выполнении соглашений, которые заключены в соответствии с Федеральным законом "О соглашениях о разделе продукции" и отвечают следующим условиям: 1) соглашения заключены после проведения аукциона на предоставление права пользования недрами на иных условиях, чем раздел продукции, в порядке и на условиях, которые определены пунктом 4 статьи 2 Федерального закона "О соглашениях о разделе продукции", и признания аукциона несостоявшимся; 2) при выполнении соглашений, в которых применяется порядок раздела продукции, установленный пунктом 2 статьи 8 Федерального закона "О соглашениях о разделе продукции", доля государства в общем объеме произведенной продукции составляет не менее 32 процентов общего количества произведенной продукции; 3) соглашения предусматривают увеличение доли государства в прибыльной продукции в случае улучшения показателей инвестиционной эффективности для инвестора при выполнении соглашения. Показатели инвестиционной эффективности устанавливаются в соответствии с условиями соглашения. 2. Налогоплательщик, использующий право на применение специального налогового режима при выполнении соглашений, представляет в налоговые органы соответствующие уведомления в письменном виде и следующие документы: соглашение о разделе продукции; решение об утверждении результатов аукциона на предоставление права пользования участком недр на иных условиях, чем раздел продукции, в соответствии с Законом Российской Федерации "О недрах" и о признании аукциона несостоявшимся в связи с отсутствием участников. 3. В целях настоящей главы цена продукции (цена нефти) применяется для определения объема компенсационной продукции, передаваемой инвестору, для раздела прибыльной продукции в стоимостном выражении, для определения прибыли, подлежащей налогообложению, а также для компенсации расходов инвестора на уплату налогов и сборов в случаях, предусмотренных настоящей главой. 4. Установленный настоящей главой специальный налоговый режим применяется в течение всего срока действия соглашения. 5. Установленный настоящей главой специальный налоговый режим применяется в отношении налогоплательщиков и плательщиков сборов, указанных в статье 346.36 настоящего Кодекса. 6. Установленный настоящей главой специальный налоговый режим предусматривает замену уплаты совокупности налогов и сборов, установленных законодательством Российской Федерации о налогах и сборах, разделом произведенной продукции в соответствии с условиями соглашения, за исключением налогов и сборов, уплата которых предусмотрена настоящей главой. 7. При выполнении соглашения, предусматривающего условия раздела произведенной продукции в соответствии с пунктом 1 статьи 8 Федерального закона "О соглашениях о разделе продукции", инвестор уплачивает следующие налоги и сборы: налог на добавленную стоимость; налог на прибыль организаций; налог на добычу полезных ископаемых; платежи за пользование природными ресурсами; плату за негативное воздействие на окружающую среду; водный налог; государственную пошлину; таможенные сборы; земельный налог; акциз, за исключением акциза на подакцизное минеральное сырье, предусмотренное подпунктом 1 пункта 2 статьи 181 настоящего Кодекса. Инвестор освобождается от уплаты региональных и местных налогов и сборов в соответствии с настоящей главой по решению соответствующего законодательного (представительного) органа государственной власти или представительного органа местного самоуправления. Суммы уплаченных инвестором налога на добавленную стоимость, платежей за пользование природными ресурсами, водного налога, государственной пошлины, таможенных сборов, земельного налога, акциза, а также суммы платы за негативное воздействие на окружающую среду подлежат возмещению в соответствии с положениями настоящей главы. Инвестор не уплачивает налог на имущество организаций в отношении основных средств, нематериальных активов, запасов и затрат, которые находятся на балансе налогоплательщика и используются исключительно для осуществления деятельности, предусмотренной соглашениями. В случае, если указанное имущество используется инвестором не для целей, связанных с выполнением работ по соглашению, оно облагается налогом на имущество организаций в общеустановленном порядке. Перечень документов, при предоставлении которых в налоговые органы осуществляется освобождение от уплаты указанного налога, определяется Правительством Российской Федерации. Инвестор не уплачивает транспортный налог в отношении принадлежащих ему транспортных средств (за исключением легковых автомобилей), используемых исключительно для целей соглашения. Перечень документов, при предоставлении которых в налоговые органы осуществляется освобождение от уплаты указанного налога, определяется Правительством Российской Федерации. При использовании транспортных средств не для целей соглашения уплата транспортного налога осуществляется в общеустановленном порядке. 8. При выполнении соглашения, предусматривающего условия раздела произведенной продукции в соответствии с пунктом 2 статьи 8 Федерального закона "О соглашениях о разделе продукции", инвестор уплачивает следующие налоги и сборы: государственную пошлину; таможенные сборы; налог на добавленную стоимость; плату за негативное воздействие на окружающую среду. Инвестор освобождается от уплаты региональных и местных налогов и сборов в соответствии с настоящей главой по решению соответствующего законодательного (представительного) органа государственной власти или представительного органа местного самоуправления. 9. От уплаты таможенной пошлины освобождаются товары, ввозимые на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, для выполнения работ по соглашению, предусмотренных программами работ и сметами расходов, утвержденными в установленном соглашением порядке, а также продукция, произведенная в соответствии с условиями соглашения и вывозимая с территории Российской Федерации. Перечень документов, при предоставлении которых в таможенные органы осуществляется освобождение от уплаты указанного налога, определяется Правительством Российской Федерации. 10. При выполнении соглашения объект налогообложения, налоговая база, налоговый период, налоговая ставка и порядок исчисления налога в отношении налогов, указанных в пунктах 7 и 8 настоящей статьи, определяются с учетом особенностей, предусмотренных положениями настоящей главы, действующими на дату вступления соглашения в силу. 11. При изменении в течение срока действия соглашения наименований каких-либо из указанных в настоящем Кодексе налогов и сборов без изменения при этом элементов налогообложения такие налоги и сборы исчисляются и уплачиваются при выполнении соглашения с новым наименованием. 12. В случае изменения в течение срока действия соглашения порядка уплаты налогов и сборов, а также изменения форм, порядка заполнения и сроков представления налоговых деклараций без изменения налоговой базы, налоговой ставки и порядка исчисления налога (элементов обложения сбора) уплата налогов и сборов, а также представление налоговых деклараций производятся в соответствии с действующим законодательством о налогах и сборах. 13. В случае изменения в течение срока действия соглашения налоговой ставки налога на добавленную стоимость исчисление и уплата указанного налога осуществляются по налоговой ставке, установленной в соответствии с главой 21 настоящего Кодекса. 14. В случае, если нормативными правовыми актами законодательных (представительных) органов государственной власти и представительных органов местного самоуправления не предусмотрено освобождение инвестора от уплаты региональных и местных налогов и сборов, затраты инвестора по уплате указанных налогов и сборов подлежат возмещению инвестору за счет соответствующего уменьшения доли произведенной продукции, передаваемой государству, в части, передаваемой соответствующему субъекту Российской Федерации, на величину, эквивалентную сумме фактически уплаченных указанных налогов и сборов. 15. При выполнении соглашений, заключенных до вступления в силу Федерального закона "О соглашениях о разделе продукции", применяются условия освобождения от уплаты налогов, сборов и иных обязательных платежей, а также порядок исчисления, уплаты и возврата (возмещения) уплачиваемых налогов, сборов и иных обязательных платежей, которые предусмотрены указанными соглашениями. В случае несоответствия положений настоящего Кодекса и (или) иных актов законодательства Российской Федерации о налогах и сборах, актов законодательства субъектов Российской Федерации о налогах и сборах, нормативных правовых актов представительных органов местного самоуправления о налогах и сборах условиям указанных соглашений применяются условия таких соглашений.
! Поскольку СРП "Сахалин-2" заключено 22 июня 1994 г., то есть до вступления в силу Закона N 225-ФЗ, организация уплачивает налог на прибыль при выполнении подрядных работ в рамках указанного проекта в размере 32 %, который зачисляется в федеральный бюджет, а затем подлежит учету и распределению между бюджетами бюджетной системы РФ органами Федерального казначейства. (Письмо УФНС РФ по г. Москве от 27.08.2010 N 16–15/090711).
Статья 346.36. Налогоплательщики и плательщики сборов при выполнении соглашений. Уполномоченные представители налогоплательщиков и плательщиков сборов.
1. Налогоплательщиками и плательщиками сборов, уплачиваемых при применении специального налогового режима, установленного настоящей главой, признаются организации, являющиеся инвесторами соглашения в соответствии с Федеральным законом "О соглашениях о разделе продукции" (далее в настоящей главе – налогоплательщики).
2. Налогоплательщик вправе поручить исполнение своих обязанностей, связанных с применением специального налогового режима, установленного настоящей главой, при выполнении соглашений, оператору с его согласия. Оператор осуществляет в соответствии с настоящим Кодексом предоставленные ему налогоплательщиком полномочия на основании нотариально удостоверенной доверенности, выдаваемой в порядке, установленном гражданским законодательством Российской Федерации, в качестве уполномоченного представителя налогоплательщика.
Статья 346.37. Особенности определения налоговой базы, исчисления и уплаты налога на добычу полезных ископаемых при выполнении соглашений.
1. Положения настоящей статьи применяются при выполнении соглашений, которые предусматривают условия раздела произведенной продукции в соответствии с пунктом 1 статьи 8 Федерального закона "О соглашениях о разделе продукции".
2. Налогоплательщики определяют сумму налога на добычу полезных ископаемых, подлежащую уплате, в соответствии с главой 26 настоящего Кодекса с учетом особенностей, установленных настоящей статьей.
3. Налоговая база при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений определяется как количество добытых полезных ископаемых в натуральном выражении в соответствии со статьей 339 настоящего Кодекса.
4. Налоговая база определяется отдельно по каждому соглашению.
5. Налоговая ставка при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений составляет 340 рублей за одну тонну. При этом указанная налоговая ставка применяется с коэффициентом, характеризующим динамику мировых цен на нефть, – Кц.
Данный коэффициент ежемесячно определяется налогоплательщиком самостоятельно по формуле:
Кц = (Ц – 8) х Р / 252,
где Ц – средний за налоговый период уровень цен нефти сырой марки "Юралс" в долларах США за один баррель; Р – среднее значение за налоговый период курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации. Среднее значение за налоговый период курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации, определяется налогоплательщиком самостоятельно как среднеарифметическое значение курса доллара США к рублю Российской Федерации, устанавливаемого Центральным банком Российской Федерации, за все дни в соответствующем налоговом периоде. Средний за налоговый период уровень цен нефти сырой марки "Юралс" определяется как сумма средних арифметических цен покупки и продажи на мировых рынках нефтяного сырья (средиземноморском и роттердамском) за все календарные дни торгов, деленная на количество дней торгов в соответствующем налоговом периоде. Средние за истекший месяц уровни цен нефти сырой марки "Юралс" на мировых рынках нефтяного сырья (средиземноморском и роттердамском) ежемесячно в срок не позднее 15-го числа следующего месяца доводятся через официальные источники информации в порядке, установленном Правительством Российской Федерации. При отсутствии указанной информации в официальных источниках информации средний за истекший налоговый период уровень цен нефти сырой марки "Юралс" на мировых рынках нефтяного сырья (средиземноморском и роттердамском) определяется налогоплательщиком самостоятельно. Рассчитанный в порядке, определенном настоящей статьей, коэффициент (Кц) округляется до четвертого знака в соответствии с действующим порядком округления. Сумма налога на добычу полезных ископаемых при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений исчисляется как произведение соответствующей налоговой ставки, исчисленной с учетом коэффициента (Кц), и величины налоговой базы, определяемой в соответствии с настоящей статьей. 6. При выполнении соглашений налоговые ставки, установленные статьей 342 настоящего Кодекса, при добыче полезных ископаемых, за исключением нефти и газового конденсата, применяются с коэффициентом 0,5. 7. Налоговая ставка, установленная пунктом 5 настоящей статьи, применяется при добыче нефти и газового конденсата из нефтегазоконденсатных месторождений с коэффициентом 0,5 до достижения предельного уровня коммерческой добычи нефти и газового конденсата, который может быть установлен соглашением. В случае, если соглашением установлен предельный уровень коммерческой добычи нефти и газового конденсата, при достижении такого предельного уровня налоговая ставка применяется с коэффициентом 1, который не изменяется в течение всего срока действия соглашения. Статья 346.38. Особенности определения налоговой базы, исчисления и уплаты налога на прибыль организаций при выполнении соглашений1. Положения настоящей статьи применяются при выполнении соглашений, которые предусматривают порядок раздела продукции, установленный пунктом 1 статьи 8 Федерального закона "О соглашениях о разделе продукции". 2. Налогоплательщики определяют сумму налога на прибыль организаций (далее в настоящей статье – налог), подлежащую уплате, в соответствии с главой 25 настоящего Кодекса с учетом особенностей, установленных настоящей статьей. 3. Объектом налогообложения признается прибыль, полученная налогоплательщиком в связи с выполнением соглашения. В целях настоящей статьи прибылью налогоплательщика признается его доход от выполнения соглашения, уменьшенный на величину расходов, определяемых в соответствии с настоящей статьей. В случае, если стороной соглашения является объединение организаций, не имеющее статуса юридического лица, доход, полученный каждой организацией, являющейся участником указанного объединения, определяется пропорционально доле соответствующего участника в общем доходе такого объединения за отчетный (налоговый) период. 4. Доходом налогоплательщика от выполнения соглашения признаются стоимость прибыльной продукции, принадлежащей инвестору в соответствии с условиями соглашения, а также внереализационные доходы, определяемые в соответствии со статьей 250 настоящего Кодекса. Стоимость прибыльной продукции определяется как произведение объема прибыльной продукции и цены произведенной продукции, устанавливаемой соглашением, за исключением цены продукции (цены нефти), определяемой в соответствии с настоящей главой. 5. Расходами налогоплательщика признаются обоснованные и документально подтвержденные расходы, произведенные (понесенные) налогоплательщиком при выполнении соглашения. Состав расходов, размер и порядок их признания определяются в соответствии с главой 25 настоящего Кодекса с учетом особенностей, установленных настоящей статьей. Обоснованными расходами для целей настоящей главы признаются расходы, произведенные (понесенные) налогоплательщиком в соответствии с программой работ и сметой расходов, утвержденными управляющим комитетом, в порядке, предусмотренном соглашением, а также внереализационные расходы, непосредственно связанные с выполнением соглашения. 6. В целях настоящей главы расходы налогоплательщика подразделяются на: 1) расходы, возмещаемые за счет компенсационной продукции (возмещаемые расходы); 2) расходы, уменьшающие налоговую базу по налогу. 7. Возмещаемыми расходами признаются расходы, произведенные (понесенные) налогоплательщиком в отчетном (налоговом) периоде в целях выполнения работ по соглашению в соответствии с программой работ и сметой расходов. Не признаются возмещаемыми: 1) произведенные (понесенные) до вступления соглашения в силу: расходы на приобретение пакета геологической информации для участия в аукционе; расходы на оплату сбора за участие в аукционе на право пользования участком недр на условиях соглашения; 2) произведенные (понесенные) с даты вступления соглашения в силу: разовые платежи за пользование недрами при наступлении определенных событий, оговоренных в соглашении; налог на добычу полезных ископаемых; платежи (проценты) по полученным кредитным и заемным средствам, а также комиссионные выплаты по ним и другие расходы, связанные с получением и использованием заемных средств для финансирования деятельности по соглашению; расходы, предусмотренные подпунктом 6 пункта 2 статьи 262 настоящего Кодекса; расходы, предусмотренные подпунктами 10 и 13 пункта 1 и подпунктом 5 пункта 2 статьи 265 настоящего Кодекса. 8. Возмещаемые расходы, состав которых предусмотрен соглашением в соответствии с настоящей статьей, утверждаются управляющим комитетом в порядке, установленном соглашением. В целях настоящей статьи сумма возмещаемых расходов определяется по каждому отчетному (налоговому) периоду и подлежит возмещению налогоплательщику за счет компенсационной продукции в порядке, установленном пунктом 10 настоящей статьи. 9. В состав возмещаемых расходов включаются: 1) расходы, произведенные (понесенные) налогоплательщиком до вступления соглашения в силу. Расходы, произведенные (понесенные) до вступления соглашения в силу, признаются возмещаемыми, если соглашение заключено по ранее не разрабатываемым месторождениям полезных ископаемых и эти расходы не были ранее признаны недропользователем участка недр для целей исчисления налога в соответствии с главой 25 настоящего Кодекса. Указанные расходы должны быть отражены в смете расходов, представляемой одновременно со сметой расходов на первый год работ по соглашению, и возмещаются в порядке и размере, которые предусмотрены настоящей статьей. В целях применения настоящей статьи амортизация по данному виду амортизируемого имущества не начисляется. В случае, если расходы относятся в соответствии со статьей 256 настоящего Кодекса к амортизируемому имуществу, их возмещение производится в следующем порядке: если указанные расходы произведены (понесены) налогоплательщиком – российской организацией, они подлежат возмещению в размере, не превышающем остаточную стоимость амортизируемого имущества, определяемую в соответствии со статьей 257 настоящего Кодекса; если указанные расходы произведены (понесены) налогоплательщиком – иностранной организацией, они подлежат возмещению в размере, не превышающем уровень рыночных цен; 2) расходы, произведенные (понесенные) налогоплательщиком с даты вступления соглашения в силу и в течение всего срока его действия. При этом в отношении указанных расходов устанавливаются следующие особенности: расходы на освоение природных ресурсов, указанные в пункте 1 статьи 261 настоящего Кодекса, а также аналогичные расходы по сопряженным участкам недр, если это предусмотрено соглашением, включаются в состав расходов равномерно в течение 12 месяцев; расходы на приобретение, сооружение, изготовление, доставку амортизируемого имущества (основных средств и нематериальных активов) и доведение его до состояния, в котором оно пригодно для использования, включаются в состав возмещаемых расходов в сумме фактически понесенных затрат при условии их включения в программу работ и смету расходов и с учетом ограничений, установленных соглашением. Начисление амортизации в порядке, установленном настоящим Кодексом, по таким расходам не производится; расходы, произведенные (понесенные) в форме отчислений в ликвидационный фонд для финансирования ликвидационных работ, учитываются в целях налогообложения в размере и порядке, которые установлены соглашением. Порядок формирования и использования ликвидационного фонда устанавливается Правительством Российской Федерации; расходы, связанные с содержанием и эксплуатацией имущества, которое было передано государством в безвозмездное пользование налогоплательщику в соответствии со статьей 11 Федерального закона "О соглашениях о разделе продукции", учитываются в целях налогообложения в размере фактически произведенных (понесенных) расходов; управленческие расходы, связанные с выполнением соглашения, в состав которых включаются расходы на оплату аренды офисов налогоплательщика, в том числе расположенных за пределами Российской Федерации, расходы на их содержание, информационные и консультационные услуги, представительские расходы, расходы на рекламу и другие управленческие расходы по условиям соглашения возмещаются в размере норматива управленческих расходов, установленного соглашением, но не более 2 процентов общей суммы расходов, возмещаемых налогоплательщику в отчетном (налоговом) периоде. Превышение суммы управленческих расходов над нормативом, установленным настоящим пунктом, учитывается при исчислении налоговой базы инвестора по налогу. 10. В целях настоящей главы возмещаемые расходы подлежат возмещению налогоплательщику в размере, не превышающем установленного соглашением предельного уровня компенсационной продукции, который не может быть выше размера, определяемого в соответствии со статьей 346.34 настоящего Кодекса. Компенсационная продукция за отчетный (налоговый) период рассчитывается путем деления подлежащей возмещению суммы расходов налогоплательщика на цену продукции, определяемую в соответствии с условиями соглашения, или на цену нефти, определяемую в соответствии с настоящей главой. Если размер возмещаемых расходов не достигает предельного уровня компенсационной продукции в отчетном (налоговом) периоде, налогоплательщику в указанном периоде возмещается вся сумма возмещаемых расходов. Если размер возмещаемых расходов превышает предельный уровень компенсационной продукции в отчетном (налоговом) периоде, возмещение расходов производится в размере указанного предельного уровня. Невозмещенные в отчетном (налоговом) периоде возмещаемые расходы подлежат включению в состав возмещаемых расходов следующего отчетного (налогового) периода. Расходы капитального характера принимаются к возмещению при условии соблюдения требования об использовании доли товаров российского происхождения при проведении работ по соглашению, установленного пунктом 2 статьи 7 Федерального закона "О соглашениях о разделе продукции". Несоблюдение указанного требования является основанием для отказа в возмещении соответствующих затрат инвестора. При этом на приобретаемое оборудование и иное имущество распространяется порядок амортизации имущества, установленный статьями 256–259 настоящего Кодекса. 11. Расходы, уменьшающие налоговую базу по налогу, включают в себя расходы, учитываемые в целях налогообложения в соответствии с главой 25 настоящего Кодекса и не включенные в состав возмещаемых расходов, определяемых в соответствии с положениями настоящей статьи. В указанные в настоящем пункте расходы не включаются суммы налога на добычу полезных ископаемых. 12. В целях настоящей главы применяется следующий порядок признания доходов и расходов: 1) для дохода, полученного налогоплательщиком в виде части прибыльной продукции, датой получения дохода признается последнее число отчетного (налогового) периода, в котором был осуществлен раздел прибыльной продукции; 2) по иным видам доходов и расходов применяется порядок признания доходов и расходов, установленный главой 25 настоящего Кодекса. 13. Налоговой базой для целей настоящей статьи признается денежное выражение подлежащей налогообложению прибыли, определяемой в соответствии с пунктом 3 настоящей статьи. Налоговая база определяется по каждому соглашению раздельно. 14. В случае, если налоговая база, исчисленная в соответствии с положениями настоящей статьи, является для соответствующего налогового периода отрицательной величиной, она для этого налогового периода признается равной нулю. Налогоплательщик имеет право уменьшить налоговую базу на величину полученной отрицательной величины в последующие налоговые периоды в течение 10 лет, следующих за тем налоговым периодом, в котором получена отрицательная величина, но не более срока действия соглашения. 15. Размер налоговой ставки определяется в соответствии с пунктом 1 статьи 284 настоящего Кодекса. Налоговая ставка, действующая на дату вступления соглашения в силу, применяется в течение всего срока действия этого соглашения. 16. Налогоплательщики исчисляют налоговую базу по итогам каждого отчетного (налогового) периода на основе данных налогового учета. Налоговый учет осуществляется в соответствии с главой 25 настоящего Кодекса. Порядок ведения налогового учета устанавливается налогоплательщиком в учетной политике для целей налогообложения, утверждаемой в установленном порядке. 17. Налоговый и отчетный периоды по налогу устанавливаются в соответствии со статьей 285 настоящего Кодекса. 18. Порядок исчисления налога (авансовых платежей) и сроки уплаты определяются в соответствии с главой 25 настоящего Кодекса. 19. Особенности исчисления и уплаты налога налогоплательщиком, имеющим обособленные подразделения, определяются статьей 288 настоящего Кодекса. При этом уплата сумм налога (авансовых платежей), которые подлежат зачислению в доходную часть бюджетов субъектов Российской Федерации и местных бюджетов, производится налогоплательщиком по местонахождению участка недр, представляемого в пользование по соглашению. 20. В целях настоящей статьи налогоплательщик обязан вести раздельный учет доходов и расходов по операциям, возникающим при выполнении соглашения. При отсутствии раздельного учета применяется порядок налогообложения прибыли, установленный главой 25 настоящего Кодекса, без учета особенностей, установленных настоящей статьей. 21. Доходы и расходы налогоплательщика по другим видам деятельности, не связанным с выполнением соглашения, в том числе доходы в виде вознаграждения за выполнение функций оператора и (или) за реализацию продукции, принадлежащей государству по условиям соглашения, подлежат налогообложению в порядке, установленном главой 25 настоящего Кодекса. Прибыль, полученная инвестором от реализации компенсационной продукции, подлежит налогообложению в порядке, установленном главой 25 настоящего Кодекса, и определяется как выручка от реализации компенсационной продукции (определяемая в соответствии со статьей 249 настоящего Кодекса), уменьшенная на величину расходов, связанных с реализацией указанной продукции (определяемых в соответствии со статьей 253 настоящего Кодекса) и не учтенных в стоимости компенсационной продукции, уменьшенная на стоимость компенсационной продукции, определяемой в соответствии с пунктом 10 настоящей статьи. В случае, если от реализации компенсационной продукции налогоплательщиком понесен убыток, он принимается в целях налогообложения в порядке и на условиях, которые установлены статьей 283 настоящего Кодекса.
! Согласно п. 8 ст. 346.38 Налогового кодекса Российской Федерации (далее – Кодекс) возмещаемые расходы, состав которых предусмотрен соглашением в соответствии с указанной статьей Кодекса, утверждаются управляющим комитетом. Следует также отметить, что применение норм, установленных в отношении возмещаемых расходов гл. 26.4 "Система налогообложения при выполнении соглашений о разделе продукции" Кодекса, по освоению углеводородных ресурсов месторождения возможно только после заключения СРП. (Письмо Минфина РФ от 07.09.2007 N 03-06-06-06/10)Статья 346.39. Особенности уплаты налога на добавленную стоимость при выполнении соглашений1. При выполнении соглашений налог на добавленную стоимость (далее в настоящей статье – налог) уплачивается в соответствии с главой 21 настоящего Кодекса с учетом особенностей, установленных настоящей статьей. 2. При выполнении соглашений применяется налоговая ставка, действующая в соответствующем налоговом периоде в соответствии с главой 21 настоящего Кодекса. 3. В случае, если по итогам налогового периода сумма налоговых вычетов при выполнении работ по соглашению превышает общую сумму налога, исчисленную по товарам (работам, услугам), реализованным (переданным, выполненным, оказанным) в отчетном (налоговом) периоде (в том числе при отсутствии указанной реализации), полученная разница подлежит возмещению (зачету, возврату) налогоплательщику в порядке, установленном статьями 176 или 176.1 настоящего Кодекса. 4. В случае несоблюдения сроков возмещения (возврата), установленных статьями 176 или 176.1 настоящего Кодекса, суммы, подлежащие возврату налогоплательщику, увеличиваются исходя из одной трехсотшестидесятой ставки рефинансирования Центрального банка Российской Федерации за каждый календарный день просрочки (при ведении учета в валюте Российской Федерации) или одной трехсотшестидесятой ставки ЛИБОР, действующей в соответствующем периоде, за каждый календарный день просрочки (при ведении учета в иностранной валюте). 5. Не подлежат налогообложению (освобождаются от налогообложения): передача на безвозмездной основе имущества, необходимого для выполнения работ по соглашению, между инвестором по соглашению и оператором соглашения в соответствии с программой работ и сметой расходов, которые утверждены в установленном соглашением порядке; передача организацией, являющейся участником не имеющего статуса юридического лица объединения организаций, выступающего в качестве инвестора в соглашении, другим участникам такого объединения соответствующей доли произведенной продукции, полученной инвестором по условиям соглашения; передача налогоплательщиком в собственность государства вновь созданного или приобретенного налогоплательщиком имущества, использованного для выполнения работ по соглашению и подлежащего передаче государству в соответствии с условиями соглашения.
! До заключения соглашения у ООО не имеется оснований для применения норм, установленных гл. 26.4 "Система налогообложения при выполнении соглашений о разделе продукции" Налогового кодекса Российской Федерации (далее – Кодекс), согласно п. 3 ст. 346.39 которой вычеты по налогу на добавленную стоимость у налогоплательщика предусмотрены только при условии выполнения работ по действующему соглашению. (Письмо Минфина РФ от 30.03.2007 N 03-06-06-06/4).
Статья 346.40. Особенности представления налоговых деклараций при выполнении соглашений.
1. По налогам, предусмотренным статьей 346.35 настоящего Кодекса, налогоплательщик представляет в налоговые органы, в которых он состоит на учете, по местонахождению участка недр, если иное не предусмотрено настоящим пунктом, предоставленного в пользование на условиях соглашения, налоговые декларации по каждому налогу, по каждому соглашению отдельно от другой деятельности.
Если участок недр, предоставляемый в пользование на условиях соглашения, расположен на континентальном шельфе Российской Федерации и (или) в пределах исключительной экономической зоны Российской Федерации, налогоплательщик представляет налоговые декларации по налогам, предусмотренным статьей 346.35 настоящего Кодекса, в налоговые органы, в которых он состоит на учете, по его местонахождению.
Налогоплательщики, в соответствии со статьей 83 настоящего Кодекса отнесенные к категории крупнейших, представляют налоговые декларации (расчеты) в налоговый орган по месту учета в качестве крупнейших налогоплательщиков.
2. Утратил силу.
3. Утратил силу.
4. Налогоплательщик ежегодно в срок не позднее 31 декабря года, предшествующего планируемому, представляет в налоговые органы, указанные в пункте 1 настоящей статьи, утвержденные в порядке, установленном соглашением, программу работ и смету расходов по соглашению на следующий год.
По вновь введенным соглашениям в срок до начала работ налогоплательщик представляет в налоговые органы, указанные в пункте 1 настоящей статьи, утвержденные в порядке, установленном соглашением, программу работ и смету расходов по соглашению на текущий год.
В случае внесения изменений и (или) дополнений в программу работ и смету расходов налогоплательщик обязан представить указанные изменения и (или) дополнения в срок не позднее 10 дней с даты их утверждения в установленном соглашением порядке.
% Приказ Минфина РФ от 07.04.2006 N 55н "Об утверждении формы налоговой декларации по налогу на прибыль организаций при выполнении соглашений о разделе продукции и порядка ее заполнения" Статья 346.41. Особенности учета налогоплательщиков при выполнении соглашений1. Налогоплательщики подлежат постановке на учет в налоговом органе по местонахождению участка недр, предоставленного инвестору в пользование на условиях соглашения, за исключением случаев, предусмотренных пунктом 3 настоящей статьи. 2. В случае, если в качестве инвестора по соглашению выступает объединение организаций, не имеющее статуса юридического лица, постановке на учет в налоговом органе по местонахождению участка недр, предоставляемого в пользование на условиях соглашения, подлежат все организации, входящие в состав указанного объединения, за исключением случаев, предусмотренных пунктом 3 настоящей статьи. 3. Если участок недр, предоставляемый в пользование на условиях соглашения, расположен на континентальном шельфе Российской Федерации и (или) в пределах исключительной экономической зоны Российской Федерации, постановка налогоплательщика на учет производится в налоговом органе по его местонахождению. 4. Особенности учета иностранных организаций, выступающих в качестве инвестора по соглашению или оператора соглашения, устанавливаются Министерством финансов Российской Федерации. 5. Заявление о постановке на учет в налоговом органе подается в налоговые органы в соответствии с пунктами 1 и 3 настоящей статьи в течение 10 дней с даты вступления соответствующего соглашения в силу. 6. Форма заявления о постановке на учет в налоговом органе устанавливается федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов. 7. При подаче заявления о постановке на учет в налоговом органе налогоплательщик одновременно с указанным заявлением представляет наряду с документами, указанными в статье 84 настоящего Кодекса, документы, предусмотренные пунктом 2 статьи 346.35 настоящего Кодекса. 8. Форма свидетельства о постановке на учет в налоговом органе инвестора по соглашению в качестве налогоплательщика, осуществляющего деятельность по выполнению соглашения, устанавливается федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов. Указанное свидетельство должно содержать наименование соглашения, указание даты вступления соглашения в силу и срока его действия, наименование участка недр, предоставленного в пользование в соответствии с условиями соглашения, и указание его местонахождения, а также указание на то, что данный налогоплательщик является инвестором по соглашению или оператором соглашения и в отношении этого налогоплательщика применяется специальный налоговый режим, установленный настоящей главой.
% Приказ МНС РФ от 17.03.2004 N САЭ-3-09/207 "Об утверждении форм документов, используемых при учете налогоплательщиков при выполнении соглашений о разделе продукции, а также особенностей учета иностранных организаций, выступающих в качестве инвестора по соглашению о разделе продукции или оператора соглашения" Статья 346.42. Особенности проведения выездных налоговых проверок при выполнении соглашений1. Выездной налоговой проверкой может быть охвачен любой период в течение срока действия соглашения с учетом положений статьи 87 настоящего Кодекса начиная с года вступления соглашения в силу. 2. Для целей налогового контроля инвестор по соглашению или оператор соглашения обязан хранить первичные документы, связанные с исчислением и уплатой налогов, в течение всего срока действия соглашения. 3. Выездная налоговая проверка инвестора по соглашению или оператора соглашения в связи с деятельностью по соглашению не может продолжаться более шести месяцев. При проведении выездных проверок организаций, имеющих филиалы и представительства, срок проведения проверки увеличивается на один месяц для проведения проверки каждого филиала и представительства. Глава 26.5. Патентная система налогообложенияСтатья 346.43. Общие положения1. Патентная система налогообложения устанавливается настоящим Кодексом, вводится в действие в соответствии с настоящим Кодексом законами субъектов Российской Федерации и применяется на территориях указанных субъектов Российской Федерации. Патентная система налогообложения применяется индивидуальными предпринимателями наряду с иными режимами налогообложения, предусмотренными законодательством Российской Федерации о налогах и сборах. 2. Патентная система налогообложения применяется в отношении следующих видов предпринимательской деятельности: 1) ремонт и пошив швейных, меховых и кожаных изделий, головных уборов и изделий из текстильной галантереи, ремонт, пошив и вязание трикотажных изделий; 2) ремонт, чистка, окраска и пошив обуви; 3) парикмахерские и косметические услуги; 4) химическая чистка, крашение и услуги прачечных; 5) изготовление и ремонт металлической галантереи, ключей, номерных знаков, указателей улиц; 6) ремонт и техническое обслуживание бытовой радиоэлектронной аппаратуры, бытовых машин и бытовых приборов, часов, ремонт и изготовление металлоизделий; 7) ремонт мебели; 8) услуги фотоателье, фото– и кинолабораторий; 9) техническое обслуживание и ремонт автотранспортных и мототранспортных средств, машин и оборудования; 10) оказание автотранспортных услуг по перевозке грузов автомобильным транспортом; 11) оказание автотранспортных услуг по перевозке пассажиров автомобильным транспортом; 12) ремонт жилья и других построек; 13) услуги по производству монтажных, электромонтажных, санитарно-технических и сварочных работ; 14) услуги по остеклению балконов и лоджий, нарезке стекла и зеркал, художественной обработке стекла; 15) услуги по обучению населения на курсах и по репетиторству; 16) услуги по присмотру и уходу за детьми и больными; 17) услуги по приему стеклопосуды и вторичного сырья, за исключением металлолома; 18) ветеринарные услуги; 19) сдача в аренду (наем) жилых и нежилых помещений, дач, земельных участков, принадлежащих индивидуальному предпринимателю на праве собственности; 20) изготовление изделий народных художественных промыслов; 21) прочие услуги производственного характера (услуги по переработке сельскохозяйственных продуктов и даров леса, в том числе по помолу зерна, обдирке круп, переработке маслосемян, изготовлению и копчению колбас, переработке картофеля, переработке давальческой мытой шерсти на трикотажную пряжу, выделке шкур животных, расчесу шерсти, стрижке домашних животных, ремонту и изготовлению бондарной посуды и гончарных изделий, защите садов, огородов и зеленых насаждений от вредителей и болезней; изготовление валяной обуви; изготовление сельскохозяйственного инвентаря из материала заказчика; граверные работы по металлу, стеклу, фарфору, дереву, керамике; изготовление и ремонт деревянных лодок; ремонт игрушек; ремонт туристского снаряжения и инвентаря; услуги по вспашке огородов и распиловке дров; услуги по ремонту и изготовлению очковой оптики; изготовление и печатание визитных карточек и пригласительных билетов на семейные торжества; переплетные, брошюровочные, окантовочные, картонажные работы; зарядка газовых баллончиков для сифонов, замена элементов питания в электронных часах и других приборах); 22) производство и реставрация ковров и ковровых изделий; 23) ремонт ювелирных изделий, бижутерии; 24) чеканка и гравировка ювелирных изделий; 25) монофоническая и стереофоническая запись речи, пения, инструментального исполнения заказчика на магнитную ленту, компакт-диск, перезапись музыкальных и литературных произведений на магнитную ленту, компакт-диск; 26) услуги по уборке жилых помещений и ведению домашнего хозяйства; 27) услуги по оформлению интерьера жилого помещения и услуги художественного оформления; 28) проведение занятий по физической культуре и спорту; 29) услуги носильщиков на железнодорожных вокзалах, автовокзалах, аэровокзалах, в аэропортах, морских, речных портах; 30) услуги платных туалетов; 31) услуги поваров по изготовлению блюд на дому; 32) оказание услуг по перевозке пассажиров водным транспортом; 33) оказание услуг по перевозке грузов водным транспортом; 34) услуги, связанные со сбытом сельскохозяйственной продукции (хранение, сортировка, сушка, мойка, расфасовка, упаковка и транспортировка); 35) услуги, связанные с обслуживанием сельскохозяйственного производства (механизированные, агрохимические, мелиоративные, транспортные работы); 36) услуги по зеленому хозяйству и декоративному цветоводству; 37) ведение охотничьего хозяйства и осуществление охоты; 38) занятие медицинской деятельностью или фармацевтической деятельностью лицом, имеющим лицензию на указанные виды деятельности; 39) осуществление частной детективной деятельности лицом, имеющим лицензию; 40) услуги по прокату; 41) экскурсионные услуги; 42) обрядовые услуги; 43) ритуальные услуги; 44) услуги уличных патрулей, охранников, сторожей и вахтеров; 45) розничная торговля, осуществляемая через объекты стационарной торговой сети с площадью торгового зала не более 50 квадратных метров по каждому объекту организации торговли; 46) розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющие торговых залов, а также через объекты нестационарной торговой сети; 47) услуги общественного питания, оказываемые через объекты организации общественного питания с площадью зала обслуживания посетителей не более 50 квадратных метров по каждому объекту организации общественного питания. 3. В целях подпунктов 45–47 пункта 2 настоящей статьи используются следующие понятия: 1) розничная торговля – предпринимательская деятельность, связанная с торговлей товарами (в том числе за наличный расчет, а также с использованием платежных карт) на основе договоров розничной купли-продажи. К данному виду предпринимательской деятельности не относится реализация подакцизных товаров, указанных в подпунктах 6 – 10 пункта 1 статьи 181 настоящего Кодекса, продуктов питания и напитков, в том числе алкогольных, как в упаковке и расфасовке изготовителя, так и без таких упаковки и расфасовки, в барах, ресторанах, кафе и других объектах организации общественного питания, газа, грузовых и специальных автомобилей, прицепов, полуприцепов, прицепов-роспусков, автобусов любых типов, товаров по образцам и каталогам вне стационарной торговой сети (в том числе в виде почтовых отправлений (посылочная торговля), а также через телемагазины, телефонную связь и компьютерные сети), передача лекарственных препаратов по льготным (бесплатным) рецептам, а также продукции собственного производства (изготовления). Реализация через торговые автоматы товаров и (или) продукции общественного питания, изготовленной в этих торговых автоматах, относится в целях настоящей главы к розничной торговле; 2) стационарная торговая сеть, имеющая торговые залы, – торговая сеть, расположенная в предназначенных для ведения торговли зданиях и строениях (их частях), имеющих оснащенные специальным оборудованием обособленные помещения, предназначенные для ведения розничной торговли и обслуживания покупателей. К данной категории торговых объектов относятся магазины и павильоны; 3) магазин – специально оборудованное здание (его часть), предназначенное для продажи товаров и оказания услуг покупателям и обеспеченное торговыми, подсобными, административно-бытовыми помещениями, а также помещениями для приема, хранения товаров и подготовки их к продаже; 4) павильон – строение, имеющее торговый зал и рассчитанное на одно или несколько рабочих мест; 5) площадь торгового зала – часть магазина, павильона, занятая оборудованием, предназначенным для выкладки, демонстрации товаров, проведения денежных расчетов и обслуживания покупателей, площадь контрольно-кассовых узлов и кассовых кабин, площадь рабочих мест обслуживающего персонала, а также площадь проходов для покупателей. К площади торгового зала относится также арендуемая часть площади торгового зала. Площадь подсобных, административно-бытовых помещений, а также помещений для приема, хранения товаров и подготовки их к продаже, в которых не производится обслуживание покупателей, не относится к площади торгового зала. Площадь торгового зала определяется на основании инвентаризационных и правоустанавливающих документов; 6) площадь зала обслуживания посетителей – площадь специально оборудованных помещений (открытых площадок) объекта организации общественного питания, предназначенных для потребления готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров, а также для проведения досуга, определяемая на основании инвентаризационных и правоустанавливающих документов; 7) стационарная торговая сеть, не имеющая торговых залов, – торговая сеть, расположенная в предназначенных для ведения торговли зданиях, строениях и сооружениях (их частях), не имеющих обособленных и специально оснащенных для этих целей помещений, а также в зданиях, строениях и сооружениях (их частях), используемых для заключения договоров розничной купли-продажи, а также для проведения торгов. К данной категории торговых объектов относятся розничные рынки, ярмарки, киоски, палатки, торговые автоматы; 8) киоск – строение, которое не имеет торгового зала и рассчитано на одно рабочее место продавца; 9) палатка – сборно-разборная конструкция, оснащенная прилавком, не имеющая торгового зала; 10) нестационарная торговая сеть – торговая сеть, функционирующая на принципах развозной и разносной торговли, а также объекты организации торговли, неотносимые к стационарной торговой сети; 11) развозная торговля – розничная торговля, осуществляемая вне стационарной розничной сети с использованием специализированных или специально оборудованных для торговли транспортных средств, а также мобильного оборудования, применяемого только с транспортным средством. К данному виду торговли относится торговля с использованием автомобиля, автолавки, автомагазина, тонара, автоприцепа, передвижного торгового автомата; 12) разносная торговля – розничная торговля, осуществляемая вне стационарной розничной сети путем непосредственного контакта продавца с покупателем в организациях, на транспорте, на дому или на улице. К данному виду торговли относится торговля с рук, лотка, из корзин и ручных тележек; 13) услуги общественного питания – услуги по изготовлению кулинарной продукции и (или) кондитерских изделий, созданию условий для потребления и (или) реализации готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров, а также по проведению досуга. К услугам общественного питания не относятся услуги по производству и реализации подакцизных товаров, указанных в подпункте 3 пункта 1 статьи 181 настоящего Кодекса; 14) объект организации общественного питания, имеющий зал обслуживания посетителей, – здание (его часть) или строение, предназначенные для оказания услуг общественного питания и имеющие специально оборудованное помещение (открытую площадку) для потребления готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров, а также для проведения досуга; 15) объект организации общественного питания, не имеющий зала обслуживания посетителей, – объект организации общественного питания, не имеющий специально оборудованного помещения (открытой площадки) для потребления готовой кулинарной продукции, кондитерских изделий и (или) покупных товаров. К данной категории объектов организации общественного питания относятся киоски, палатки, магазины (отделы) кулинарии при ресторанах, барах, кафе, столовых, закусочных и другие аналогичные точки общественного питания; 16) открытая площадка – специально оборудованное для общественного питания место, расположенное на земельном участке. 4. В целях настоящей главы к инвентаризационным и правоустанавливающим документам относятся любые имеющиеся у индивидуального предпринимателя документы на объект стационарной торговой сети (организации общественного питания), содержащие информацию о назначении, конструктивных особенностях и планировке помещений такого объекта, а также информацию, подтверждающую право пользования данным объектом (договор купли-продажи нежилого помещения, технический паспорт на нежилое помещение, планы, схемы, экспликации, договор аренды (субаренды) нежилого помещения или его части (частей), разрешение на право обслуживания посетителей на открытой площадке и другие документы). 5. При применении патентной системы налогообложения индивидуальный предприниматель вправе привлекать наемных работников, в том числе по договорам гражданско-правового характера. При этом средняя численность наемных работников, определяемая в порядке, устанавливаемом федеральным органом исполнительной власти, уполномоченным в области статистики, не должна превышать за налоговый период 15 человек по всем видам предпринимательской деятельности, осуществляемым индивидуальным предпринимателем. 6. Патентная система налогообложения не применяется в отношении видов предпринимательской деятельности, указанных в пункте 2 настоящей статьи, в случае их осуществления в рамках договора простого товарищества (договора о совместной деятельности) или договора доверительного управления имуществом. 7. Законами субъектов Российской Федерации устанавливаются размеры потенциально возможного к получению индивидуальным предпринимателем годового дохода по видам предпринимательской деятельности, в отношении которых применяется патентная система налогообложения. При этом минимальный размер потенциально возможного к получению индивидуальным предпринимателем годового дохода не может быть меньше 100 тыс. рублей, а его максимальный размер не может превышать 1 млн. рублей, если иное не установлено пунктом 8 настоящей статьи. 8. Субъекты Российской Федерации вправе: 1) в целях установления размеров потенциально возможного к получению индивидуальным предпринимателем годового дохода по видам деятельности, в отношении которых применяется патентная система налогообложения, дифференцировать виды предпринимательской деятельности, указанные в пункте 2 настоящей статьи, если такая дифференциация предусмотрена Общероссийским классификатором услуг населению или Общероссийским классификатором видов экономической деятельности; 2) устанавливать дополнительный перечень видов предпринимательской деятельности, относящихся к бытовым услугам в соответствии с Общероссийским классификатором услуг населению, не указанных в пункте 2 настоящей статьи, в отношении которых применяется патентная система налогообложения; 3) устанавливать размер потенциально возможного к получению индивидуальным предпринимателем годового дохода в зависимости от средней численности наемных работников, количества транспортных средств. В отношении видов предпринимательской деятельности, указанных в подпунктах 19, 45–47 пункта 2 настоящей статьи, размер потенциально возможного к получению индивидуальным предпринимателем годового дохода может быть установлен также в зависимости от количества обособленных объектов (площадей); 4) увеличивать максимальный размер потенциально возможного к получению индивидуальным предпринимателем годового дохода: не более чем в три раза – по видам предпринимательской деятельности, указанным в подпунктах 9, 10, 11, 32, 33, 38, 42, 43 пункта 2 настоящей статьи; не более чем в пять раз – по всем видам предпринимательской деятельности, в отношении которых применяется патентная система налогообложения, осуществляемым на территории города с численностью населения более одного миллиона человек; не более чем в десять раз – по видам предпринимательской деятельности, указанным в подпунктах 19, 45–47 пункта 2 настоящей статьи. 9. Указанные в пункте 7 настоящей статьи минимальный и максимальный размеры потенциально возможного к получению индивидуальным предпринимателем годового дохода подлежат индексации на коэффициент-дефлятор, установленный на соответствующий календарный год. 10. Применение патентной системы налогообложения индивидуальными предпринимателями предусматривает их освобождение от обязанности по уплате: 1) налога на доходы физических лиц (в части доходов, полученных при осуществлении видов предпринимательской деятельности, в отношении которых применяется патентная система налогообложения); 2) налога на имущество физических лиц (в части имущества, используемого при осуществлении видов предпринимательской деятельности, в отношении которых применяется патентная система налогообложения). 11. Индивидуальные предприниматели, применяющие патентную систему налогообложения, не признаются налогоплательщиками налога на добавленную стоимость, за исключением налога на добавленную стоимость, подлежащего уплате в соответствии с настоящим Кодексом: 1) при осуществлении видов предпринимательской деятельности, в отношении которых не применяется патентная система налогообложения; 2) при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией; 3) при осуществлении операций, облагаемых в соответствии со статьей 174.1 настоящего Кодекса. 12. Иные налоги индивидуальные предприниматели, применяющие патентную систему налогообложения, уплачивают в соответствии с законодательством о налогах и сборах, а также исполняют обязанности налоговых агентов, предусмотренные настоящим Кодексом. ))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения, которая может применяться только индивидуальными предпринимателями. Рекомендую, в отличии от прошлого года обратить внимание на то, будет ли она введена в регионе, так как теперь нужны новые законы, и их содержание может существенно отличаться. Если система вводится, то по всему перечню. Обращаю Ваше внимание на необходимость анализа выгодности применения по медицинским и ритуальным услугам и сравнительный анализ выгоды применения с ЕНВД по аренде, перевозкам, авторемонту, розничной торговле и общественному питанию. (ст.346.43).
Статья 346.44. Налогоплательщики.
1. Налогоплательщиками признаются индивидуальные предприниматели, перешедшие на патентную систему налогообложения в порядке, установленном настоящей главой.
2. Переход на патентную систему налогообложения или возврат к иным режимам налогообложения индивидуальными предпринимателями осуществляется добровольно в порядке, установленном настоящей главой.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения. (ст.346.44).
Статья 346.45. Порядок и условия начала и прекращения применения патентной системы налогообложения.
1. Документом, удостоверяющим право на применение патентной системы налогообложения, является патент на осуществление одного из видов предпринимательской деятельности, в отношении которого законом субъекта Российской Федерации введена патентная система налогообложения.
Форма патента утверждается федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
Патент выдается индивидуальному предпринимателю налоговым органом по месту постановки индивидуального предпринимателя на учет в налоговом органе в качестве налогоплательщика, применяющего патентную систему налогообложения.
Патент действует на территории того субъекта Российской Федерации, который указан в патенте.
Индивидуальный предприниматель, получивший патент в одном субъекте Российской Федерации, вправе получить патент в другом субъекте Российской Федерации.
2. Индивидуальный предприниматель подает лично или через представителя, направляет в виде почтового отправления с описью вложения или передает в электронной форме по телекоммуникационным каналам связи заявление на получение патента в налоговый орган по месту жительства не позднее чем за 10 дней до начала применения индивидуальным предпринимателем патентной системы налогообложения. В случае, если индивидуальный предприниматель планирует осуществлять предпринимательскую деятельность на основе патента в субъекте Российской Федерации, в котором не состоит на учете в налоговом органе по месту жительства или в качестве налогоплательщика, применяющего патентную систему налогообложения, указанное заявление подается в любой территориальный налоговый орган этого субъекта Российской Федерации по выбору индивидуального предпринимателя.
При отправке заявления на получение патента по почте днем его представления считается дата отправки почтового отправления. При передаче заявления на получение патента по телекоммуникационным каналам связи днем его представления считается дата его отправки.
3. Налоговый орган обязан в течение пяти дней со дня получения заявления на получение патента выдать индивидуальному предпринимателю патент или уведомить его об отказе в выдаче патента.
Уведомление об отказе в выдаче патента доводится до сведения индивидуального предпринимателя в течение пяти дней после вынесения решения об отказе в выдаче патента.
Уведомление об отказе в выдаче патента выдается индивидуальному предпринимателю под расписку или передается иным способом, свидетельствующим о дате его получения. При отправке уведомления об отказе в выдаче патента по почте заказным письмом такое уведомление считается полученным по истечении шести дней со дня направления заказного письма.
4. Основанием для отказа налоговым органом в выдаче индивидуальному предпринимателю патента является:
1) несоответствие в заявлении на получение патента вида предпринимательской деятельности перечню видов предпринимательской деятельности, в отношении которых на территории субъекта Российской Федерации в соответствии со статьей 346.43 настоящего Кодекса введена патентная система налогообложения;
2) указание срока действия патента, не соответствующего пункту 5 настоящей статьи;
3) нарушение условия перехода на патентную систему налогообложения, установленного абзацем вторым пункта 8 настоящей статьи;
4) наличие недоимки по налогу, уплачиваемому в связи с применением патентной системы налогообложения.
5. Патент выдается по выбору индивидуального предпринимателя на период от одного до двенадцати месяцев включительно в пределах календарного года.
6. Налогоплательщик считается утратившим право на применение патентной системы налогообложения и перешедшим на общий режим налогообложения с начала налогового периода, на который ему был выдан патент в случае:
1) если с начала календарного года доходы налогоплательщика от реализации, определяемые в соответствии со статьей 249 настоящего Кодекса, по всем видам предпринимательской деятельности, в отношении которых применяется патентная система налогообложения, превысили 60 млн. рублей;
2) если в течение налогового периода налогоплательщиком было допущено несоответствие требованию, установленному пунктом 5 статьи 346.43 настоящего Кодекса;
3) если налогоплательщиком не был уплачен налог в сроки, установленные пунктом 2 статьи 346.51 настоящего Кодекса.
В случае, если налогоплательщик применяет одновременно патентную систему налогообложения и упрощенную систему налогообложения, при определении величины доходов от реализации для целей соблюдения ограничения, установленного настоящим пунктом, учитываются доходы по обоим указанным специальным налоговым режимам.
7. Суммы налогов, подлежащие уплате в соответствии с общим режимом налогообложения за период, в котором индивидуальный предприниматель утратил право на применение патентной системы налогообложения по основаниям, указанным в пункте 6 настоящей статьи, исчисляются и уплачиваются индивидуальным предпринимателем в порядке, предусмотренном законодательством Российской Федерации о налогах и сборах для вновь зарегистрированных индивидуальных предпринимателей. При этом указанные индивидуальные предприниматели не уплачивают пени в случае несвоевременной уплаты авансовых платежей по налогам, подлежащим уплате в соответствии с общим режимом налогообложения в течение того периода, на который был выдан патент.
Сумма налога на доходы физических лиц, подлежащая уплате за налоговый период, в котором индивидуальный предприниматель утратил право на применение патентной системы налогообложения в соответствии с пунктом 6 настоящей статьи, уменьшается на сумму налога, уплаченного в связи с применением патентной системы налогообложения.
8. Индивидуальный предприниматель обязан заявить в налоговый орган об утрате права на применение патентной системы налогообложения по основаниям, указанным в пункте 6 настоящей статьи, и о переходе на общий режим налогообложения или о прекращении предпринимательской деятельности, в отношении которой применяется патентная система налогообложения, в течение 10 календарных дней со дня наступления обстоятельства, являющегося основанием для утраты права на применение патентной системы налогообложения, или со дня прекращения предпринимательской деятельности, в отношении которой применялась патентная система налогообложения.
Индивидуальный предприниматель, утративший право на применение патентной системы налогообложения или прекративший предпринимательскую деятельность, в отношении которой применялась патентная система налогообложения, до истечения срока действия патента, вправе вновь перейти на патентную систему налогообложения по этому же виду предпринимательской деятельности не ранее чем со следующего календарного года.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения. (ст.346.45).
Статья 346.46. Учет налогоплательщиков.
1. Постановка на учет индивидуального предпринимателя в качестве налогоплательщика, применяющего патентную систему налогообложения, осуществляется налоговым органом, в который он обратился с заявлением на получение патента, на основании указанного заявления в течение пяти дней со дня его получения.
Датой постановки индивидуального предпринимателя на учет в налоговом органе по основанию, предусмотренному настоящим пунктом, является дата начала действия патента.
2. Снятие с учета в налоговом органе индивидуального предпринимателя, применяющего патентную систему налогообложения, осуществляется в течение пяти дней со дня истечения срока действия патента, если иное не предусмотрено настоящей статьей.
3. Снятие с учета в налоговом органе индивидуального предпринимателя, утратившего право на применение патентной системы налогообложения и перешедшего на общий режим налогообложения или прекратившего предпринимательскую деятельность, в отношении которой применяется патентная система налогообложения, осуществляется в течение пяти дней со дня получения налоговым органом заявления, представленного в налоговый орган в соответствии с пунктом 8 статьи 346.45 настоящего Кодекса.
Датой снятия с учета в налоговом органе индивидуального предпринимателя является дата перехода индивидуального предпринимателя на общий режим налогообложения или дата прекращения предпринимательской деятельности, в отношении которой применялась патентная система налогообложения.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения, которая удобнее чем ЕНВД, так как патент действует в регионе, а не в районе. (ст.346.44).
Статья 346.47. Объект налогообложения.
Объектом налогообложения признается потенциально возможный к получению годовой доход индивидуального предпринимателя по соответствующему виду предпринимательской деятельности, установленный законом субъекта Российской Федерации.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения. (ст.346.47).
Статья 346.48. Налоговая база.
1. Налоговая база определяется как денежное выражение потенциально возможного к получению индивидуальным предпринимателем годового дохода по виду предпринимательской деятельности, в отношении которого применяется патентная система налогообложения в соответствии с настоящей главой, устанавливаемого на календарный год законом субъекта Российской Федерации.
2. Установленный на календарный год законом субъекта Российской Федерации размер потенциально возможного к получению индивидуальным предпринимателем годового дохода применяется в следующем календарном году (следующих календарных годах), если он не изменен законом субъекта Российской Федерации.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения. (ст.346.48).
Статья 346.49. Налоговый период.
1. Налоговым периодом признается календарный год, если иное не установлено пунктами 2 и 3 настоящей статьи.
2. Если на основании пункта 5 статьи 346.45 настоящего Кодекса патент выдан на срок менее календарного года, налоговым периодом признается срок, на который выдан патент.
3. Если индивидуальный предприниматель прекратил предпринимательскую деятельность, в отношении которой применялась патентная система налогообложения, до истечения срока действия патента, налоговым периодом признается период с начала действия патента до даты прекращения такой деятельности, указанной в заявлении, представленном в налоговый орган в соответствии с пунктом 8 статьи 346.45 настоящего Кодекса.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения. (ст.346.49).
Статья 346.50. Налоговая ставка.
Налоговая ставка устанавливается в размере 6 процентов.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения, которая, при одинаковой доходности (что можно ожидать из-за лени региональных законодателей) намного выгоднее, чем ЕНВД, так ставка в 2,5 раза ниже. Надо только учесть невозможность уменьшения, в отличии от ЕНВД сумы налога на стаховые взносы. Причем, теперь разрешен переход с ЕНВД на патент, но только с нового года. (ст.346.50).
Статья 346.51. Порядок исчисления налога, порядок и сроки уплаты налога.
1. Налог исчисляется как соответствующая налоговой ставке процентная доля налоговой базы.
В случае получения индивидуальным предпринимателем патента на срок менее двенадцати месяцев налог рассчитывается путем деления размера потенциально возможного к получению индивидуальным предпринимателем годового дохода на двенадцать месяцев и умножения полученного результата на количество месяцев срока, на который выдан патент.
2. Индивидуальный предприниматель, перешедший на патентную систему налогообложения, производит уплату налога по месту постановки на учет в налоговом органе:
1) если патент получен на срок до шести месяцев, – в размере полной суммы налога в срок не позднее двадцати пяти календарных дней после начала действия патента;
2) если патент получен на срок от шести месяцев до календарного года:
в размере одной трети суммы налога в срок не позднее двадцати пяти календарных дней после начала действия патента;
в размере двух третей суммы налога в срок не позднее тридцати календарных дней до дня окончания налогового периода.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения. (ст.346.51).
Статья 346.52. Налоговая декларация.
Налоговая декларация по налогу, уплачиваемому в связи с применением патентной системы налогообложения, в налоговые органы не представляется.
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения. (ст.346.52).
Статья 346.53. Налоговый учет.
1. Налогоплательщики в целях пункта 7 статьи 346.45 настоящего Кодекса ведут учет доходов от реализации в книге учета доходов индивидуального предпринимателя, применяющего патентную систему налогообложения, форма и порядок заполнения которой утверждаются Министерством финансов Российской Федерации.
Указанная книга учета доходов ведется отдельно по каждому полученному патенту.
2. В целях настоящей главы дата получения дохода определяется как день:
1) выплаты дохода, в том числе перечисления дохода на счета налогоплательщика в банках либо по его поручению на счета третьих лиц, – при получении дохода в денежной форме;
2) передачи дохода в натуральной форме – при получении дохода в натуральной форме;
3) получения иного имущества (работ, услуг) и (или) имущественных прав, а также погашения задолженности (оплаты) налогоплательщику иным способом.
3. При использовании покупателем в расчетах за приобретенные им товары (работы, услуги), имущественные права векселя датой получения дохода у налогоплательщика признается дата оплаты векселя (день поступления денежных средств от векселедателя либо иного обязанного по указанному векселю лица) или день передачи налогоплательщиком указанного векселя по индоссаменту третьему лицу.
4. В случае возврата налогоплательщиком сумм, ранее полученных в счет предварительной оплаты поставки товаров, выполнения работ, оказания услуг, передачи имущественных прав, на сумму возврата уменьшаются доходы того налогового периода, в котором произведен возврат.
5. Доходы, выраженные в иностранной валюте, учитываются в совокупности с доходами, выраженными в рублях. При этом доходы, выраженные в иностранной валюте, пересчитываются в рубли по официальному курсу Центрального банка Российской Федерации, установленному на дату получения доходов.
Доходы, полученные в натуральной форме, учитываются по рыночным ценам, определяемым с учетом положений статьи 105.3 настоящего Кодекса.
6. Если индивидуальный предприниматель применяет патентную систему налогообложения и осуществляет иные виды предпринимательской деятельности, в отношении которых им применяется иной режим налогообложения, он обязан вести учет имущества, обязательств и хозяйственных операций в соответствии с порядком, установленным в рамках соответствующего режима налогообложения.".
))) 01.12.12 – Федеральный закон от 25.06.2012 N 94-ФЗ – вводится обособленная патентная система налогообложения. (ст.346.52).
% Приказ ФНС РФ от 31.08.2005 N САЭ-3-22/417 "Об утверждении форм документов, необходимых для применения упрощенной системы налогообложения на основе патента".
! Согласно пп. 38 п. 2 ст. 346.25.1 Кодекса применение упрощенной системы налогообложения на основе патента разрешается индивидуальным предпринимателям, осуществляющим предпринимательскую деятельность в сфере оказания автотранспортных услуг. Исходя из Общероссийского классификатора видов экономической деятельности, продукции и услуг ОК 004-93, утвержденного Постановлением Госстандарта России от 06.08.1993 N 17 (далее – ОКВЭД 004-93), и Общероссийского классификатора видов экономической деятельности ОК 029-2001, утвержденного Постановлением Госстандарта России от 06.11.2001 N 454-ст (далее – ОКВЭД 029-2001), деятельность автомобильного транспорта включает в себя все виды услуг и работ, связанные с деятельностью по осуществлению пассажирских и грузовых перевозок автодорожным транспортом. Согласно ОКВЭД 029-2001 аренда легковых автомобилей с водителем относится к коду 60.22 "Деятельность такси", аренда городских и междугородных автобусов с водителем относится к коду 60.23 "Деятельность прочего сухопутного пассажирского транспорта", аренда грузовых автомобилей с водителем относится к коду 60.24 "Деятельность автомобильного грузового транспорта". Таким образом, деятельность, связанную с оказанием услуг по договорам аренды автомобиля с экипажем, заключенным в соответствии со ст. 632 Гражданского кодекса Российской Федерации, в целях применения упрощенной системы налогообложения на основе патента, можно отнести к предпринимательской деятельности в сфере оказания автотранспортных услуг и, соответственно, налогоплательщик, осуществляющий такие услуги, имеет право на получение патента по виду деятельности "автотранспортные услуги". (Письмо Минфина РФ от 20.07.2011 N 03-11-11/190).
! Физическое лицо, зарегистрировавшееся в качестве индивидуального предпринимателя и в соответствии с требованиями Федерального закона от 08.08.2001 N 129-ФЗ "О государственной регистрации юридических лиц и индивидуальных предпринимателей" в Едином государственном реестре индивидуальных предпринимателей указавшее виды предпринимательской деятельности, в частности, секретарские, редакторские услуги и услуги по переводу, а также иные виды деятельности, вправе совмещать применение упрощенной системы налогообложения на основе патента с общеустановленной системой налогообложения по иным видам деятельности. (Письмо Минфина РФ от 19.07.2011 N 03-11-11/188).
! В соответствии с Общероссийским классификатором услуг населению ОК 002-93 (ОКУН), утвержденным Постановлением Госстандарта России от 28.06.1993 N 163, к разделу "Парикмахерские и косметические услуги, оказываемые организациями коммунально-бытового назначения" (код 019300) относятся такие услуги, как питательные маски для лица и шеи (019325), гигиенический массаж, смягчение кожи, парафиновые укутывания кистей рук (019329), массаж лица и шеи (019326), гигиеническая чистка лица (019324), комплексный уход за кожей лица (чистка, массаж, маска, макияж) (019327). В отношении данных услуг возможно применение упрощенной системы налогообложения на основе патента по виду деятельности "Предоставление услуг парикмахерскими и салонами красоты" (пп. 37 п. 2 ст. 346.25.1 Кодекса). Таким образом, в случае если будут соблюдены требования ст. 346.25.1 Кодекса, то индивидуальный предприниматель вправе оказывать данные услуги, применяя упрощенную систему налогообложения на основе патента по виду деятельности "Предоставление услуг парикмахерскими и салонами красоты". При этом информируем, что по вопросам применения классификаторов следует обращаться в Ростехрегулирование. (Письмо Минфина РФ от 15.06.2011 N 03-11-11/146).
! Права на привлечение на договорной основе для выполнения отдельных услуг (стадий производственного процесса) сторонних организаций для целей налогообложения в рамках упрощенной системы налогообложения на основе патента Кодекс указанным налогоплательщикам не предоставляет. (Письмо Минфина РФ от 22.03.2011 N 03-11-11/62).
! При этом индивидуальные предприниматели, которые применяют упрощенную систему налогообложения на основе патента, должны вести налоговый учет в Книге учета доходов. Форма ее утверждена Приказом Минфина России от 31.12.2008 N 154н и является обязательной для применения. (Письмо Минфина РФ от 25.01.2010 N 03-11-11/25).
! Пунктом 7 ст. 346.26 Кодекса установлено, что налогоплательщики, осуществляющие наряду с предпринимательской деятельностью, подлежащей налогообложению единым налогом, иные виды предпринимательской деятельности, обязаны вести раздельный учет имущества, обязательств и хозяйственных операций в отношении предпринимательской деятельности, подлежащей налогообложению единым налогом, и предпринимательской деятельности, в отношении которой налогоплательщики уплачивают налоги в соответствии с иным режимом налогообложения. При этом учет имущества, обязательств и хозяйственных операций в отношении видов предпринимательской деятельности, подлежащих налогообложению единым налогом, осуществляется налогоплательщиками в общеустановленном порядке. Раздельный учет при использовании двух режимов налогообложения должен производиться и по суммам уплачиваемых страховых взносов на обязательное пенсионное страхование работников, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. В случае невозможности разделения расходов на уплату страховых взносов между видами предпринимательской деятельности распределение сумм страховых взносов производится пропорционально размеру доходов, полученных от соответствующих видов деятельности, в общем объеме доходов от осуществления всех видов предпринимательской деятельности. (Письмо Минфина РФ от 17.02.2011 N 03-11-06/3/22).
! При совмещении индивидуальным предпринимателем упрощенной системы на основе патента с общеустановленной упрощенной системой налогообложения он обязан представлять в налоговый орган по месту своего жительства декларацию по упрощенной системе налогообложения. (Письмо Минфина РФ от 19.07.2011 N 03-11-11/188).
! Приказами Минфина России от 11.12.2006 N 169н и от 31.12.2008 N 154н утверждены формы книг, а также порядки их заполнения. При этом в пункте 1.5 порядков заполнения книг установлено требование представлять данные книги для заверения в налоговые органы. Вместе с тем Кодекс не устанавливает ни сроки, ни порядок представления книг в налоговый орган. В этой связи налоговые органы не вправе требовать от налогоплательщиков обязательного представления вышеуказанных книг для заверения, они заверяются только по просьбе налогоплательщиков. (Письмо ФНС РФ от 03.02.2010 N ШС-22-3/84@).