Все об учете в строительстве.
4.1. Анализ деятельности организации.
Любой учет должен заканчиваться анализом, иначе он теряет смысл и превраща–ется из инструмента двигателя бизнеса в некий придаток, способный прикрыть бизнес лишь в части отчетности и уплаты налогов.
Существует значительное множество показателей и таблиц, позволяющих осу–ществить анализ деятельности организации. Остановимся на некоторых из них, представляющих особый интерес и дающих наиболее ясную и полную картину финансовой деятельности организации.
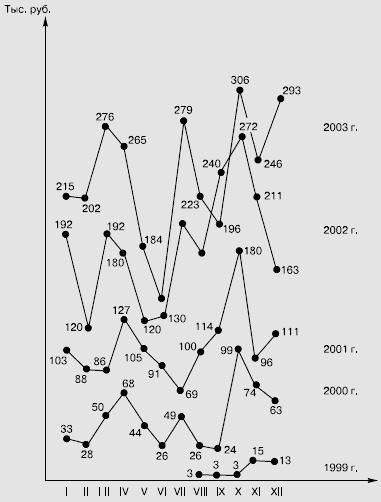
1. Графики выручки и прибыли. Графики интересны тем, что дают наглядную картину деятельности (выручки) и результатов деятельности (прибыли) органи–зации. Если организация работает не первый год, то по графикам за несколько лет можно проследить динамику развития деятельности, выявить спады и подъемы, провести глубокий анализ с выявлением причин спадов производства, чтобы в дальнейшем своевременно предпринять меры к улучшению показателей. Пример представлен на следующем графике.
2. Итоги деятельности (I квартал, полугодие, 9 месяцев, год). Таблица позво–ляет увидеть результаты деятельности за все отчетные периоды, помогает также составить отчетность.
3. Анализ налоговых платежей. Эти таблицы целесообразны и полезны для учета и анализа налогов, а также в решении вопросов оптимизации налогов, осо–бенно если налоговое бремя велико.
4. Финансовые результаты деятельности. Таблица является неотъемлемой частью любого бизнес-плана, позволяет проследить результаты деятельности по месяцам.
5. Движение денежных средств. Таблица является также неотъемлемой час–тью любого бизнес-плана, позволяет увидеть движение денежных средств, а так–же их наличие на начало и конец каждого месяца.
Сравним все эти показатели по двум вариантам (вариант 1 и вариант 2).