Все об учете в строительстве.
5.4.6. Расчет постоянных налоговых обязательств.
Постоянные разницы = Сумма данного вида затрат по б/у – Сумма данного вида расходов по н/у.
Постоянные налоговые обязательства (А) = Постоянные разницы х 24% . В нашем случае:
Постоянные налоговые обязательства (А) = 71632 х 24% = 17192.
Если имеют место расхождение по затратам б/у и расходам н/у, т. е. возникают постоянные разницы, то расчет этих величин производим по каждому виду рас–ходов в следующей таблице:
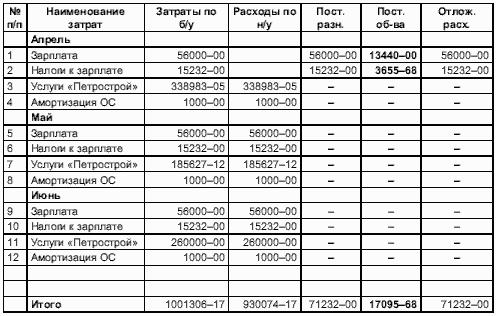
Если расходы не приняты как расходы данного отчетного периода, но будут приня–ты в следующих периодах отчета, то они заносятся в графу «Отложенные расходы».