Все об учете в строительстве.
1.1.2. Выбор налогового режима – верный путь к успеху.
Выбор налогового режима является основополагающим моментом, который необхо–димо решить задолго до открытия фирмы. Это позволит избежать многих ошибок.
Для выбора правильного налогового режима следует спланировать первый год деятельности организации: объемы продаж, условия работы с заказчиками, внут–ренние ресурсы по ведению учета и т. д.
Существуют следующие налоговые режимы:
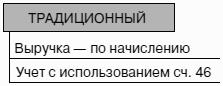
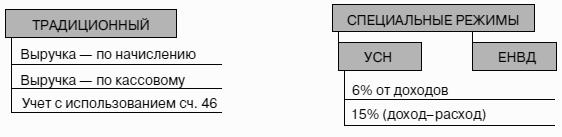
1. Традиционный с уплатой всех налогов (НДС, налог на имущество, налог на прибыль и т. д.). Обычно этот режим применяется организациями со значитель–ной выручкой и планирующих работать с крупными заказчиками – плательщи–ками НДС. Применяя этот учет, следует обратить внимание на момент призна–ния выручки для налогового учета: по начислению или по кассовому методу. Кассовый метод применяется, если выручка менее 1,0 млн руб. в квартал. Кроме того, если выручка за последние три месяца квартала более 1,0 млн руб.* в месяц, то организация переходит на ежемесячную уплату НДС, если же выручка более 3,0 млн руб. в квартал, то в этом случае организация переходит на уплату ежеме–сячных авансовых платежей по налогу на прибыль.
2. УСН (Упрощенная система налогообложения) – предусматривает уплату единого налога, заменяющего ряд налогов: НДС, налог на имущество и налог на прибыль. Этот режим применяется организациями с незначительной выручкой (менее 15, 0 млн руб.** в год или 11,0 млн руб. за 9 месяцев, и численностью работ–ников до 100 человек и планирующих работать с населением или с небольшими организациями, находящимися на специальных режимах налогообложения (УСН или ЕНВД). Существуют два режима расчета единого налога при УСН:
• 6% от доходов;
• 15% от доходов, уменьшенных на величину расходов.
3. ЕНВД (Единый налог на вмененный доход) – применяется для определен– ных видов деятельности.
Бухгалтерский учет.
Налоговый учет.
* С 2006 года более 2,0 млн руб. в месяц.
** С 2006 года менее 20,0 млн руб. в год, или 15,0 млн руб. за 9 месяцев.