Бухгалтерская отчетность. Возможности моделирования для принятия правильных управленческих решений.
Общая классификация счетов, основанная на совокупности естественных и значимых признаков.
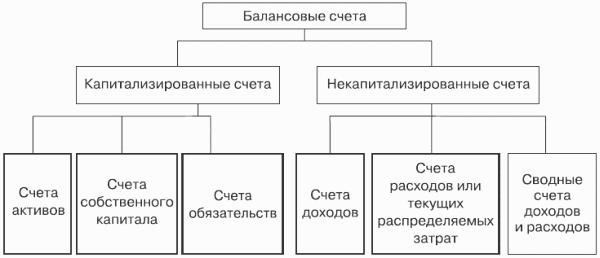
Исследование предполагает построение развернутой классификации счетов. В этом контексте предлагается общая классификация счетов, вытекающая из структуры финансовой отчетности, которая основана на совокупности естественных и значимых признаков, направленных на удовлетворение конкретных интересов пользователей (рис. 7). Приоритеты и направленность их интересов выражены в логике построения, структуре и содержании конечного бухгалтерского продукта – финансовой отчетности, включающей два органически взаимосвязанных документа – бухгалтерский баланс и отчет о прибылях и убытках. В основу группировки счетов положены: 1) цели и задачи, стоящие перед бухгалтерским учетом и отчетностью, 2) экономические особенности и 3) назначение учитываемых объектов бухгалтерского наблюдения. Основная цель состоит в выявлении финансового результата и определении имущественного (финансового) положения собственника.
Подобная классификация по отношению к балансу существенно облегчает построение рабочего плана счетов как при существовании единого плана, так и в его отсутствие. Эта классификация представляет своего рода «переходный мостик» между балансом с формами детализации его статей, а также отчетом о прибылях и убытках и Планом счетов. Установление такой взаимосвязи позволит усовершенствовать нормативное регулирование бухгалтерского учета: изменения в формах отчетности автоматически будут приводить к изменениям в Плане счетов.
Первый уровень классификации счетов по назначению позволяет разделить всю номенклатуру счетов на балансовые, т. е. счета, чье сальдо прямо или косвенно фигурирует на статьях бухгалтерского баланса, и забалансовые, т. е. счета, чьи сальдо не показываются на статьях бухгалтерского баланса и не включаются в итог. Классификация обусловлена трактовкой актива баланса: если под активом понимается имущество, находящееся в собственности организации (статическая концепция), то все, на что не распространяется право ее собственности, должно быть показано за балансом. Необходимо отметить, что эта трактовка последовательно проводилась и проводится в России, в то время как многие страны отказались от выделения забалансовых счетов и все счета, отражающие ценности, к которым имеет отношение организация, включаются в баланс. Это имеет огромные последствия для экономического анализа.
Забалансовые счета подразделяются на депозитно-имущественные, контрольно-мемориальные и условных прав и обязательств. Депозитно-имущественные счета предназначены для учета ценностей, не принадлежащих организации, но находящихся в ее владении и пользовании (арендованные основные средства; товарно-материальные ценности, принятые на ответственное хранение; материалы, принятые в переработку; товары, принятые на комиссию; оборудование, принятое для монтажа). Контрольно-мемориальные счета используются для контроля за отдельными операциями, которые не отражаются в системе балансовых счетов (бланки строгой отчетности, износ основных средств), а также для учета имущества, принадлежащего организации, но переданного другим экономическим субъектам в финансовый лизинг (основные средства, сданные в аренду). Счета условных прав и обязательств учитывают несуществующие потенциальные права и обязательства, которые зависят от будущего события, возникающего из прошлой сделки (списанная в убыток задолженность неплатежеспособных дебиторов, обеспечения обязательств и платежей полученные и выданные).