Бухгалтерская отчетность. Возможности моделирования для принятия правильных управленческих решений.
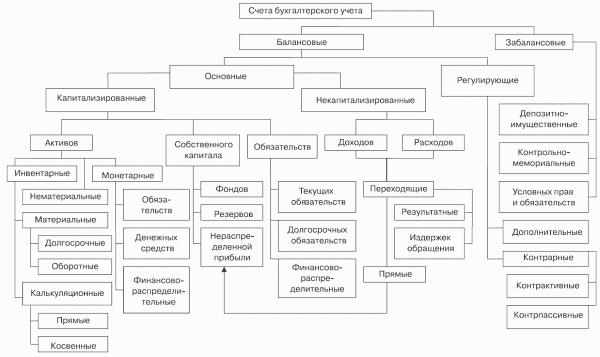
Рис. 6. Классификация счетов по уровню влияния на показатели финансовой отчетности (по отношению к бухгалтерскому балансу).
Балансовые счета в зависимости от самостоятельности применения и реального содержания делятся на основные и регулирующие. Основные счета отражают основные показатели, характеризующие объект бухгалтерского наблюдения, – это ресурсы, эксплуатация которых должна приносить прибыль, и результаты работы организации. Счета регулирующие не имеют никакого реального и самостоятельного содержания, а только уточняют оценку основных показателей на счетах, к которым они открываются. В группу дополнительных счетов входят счета, увеличивающие оценку регулируемого счета. Если регулирующие счета уменьшают оценку регулируемого счета, то они образуют группу контрарных счетов. Если контрарный счет уменьшает дебетовый оборот и дебетовое сальдо регулируемого счета, то он входит в группу контрактивных счетов (торговая наценка, амортизация и т. п.). Если контрарный счет уменьшает кредитовый оборот и кредитовое сальдо регулируемого счета, то он принадлежит к группе контрпассивных счетов (отвлеченные средства, использование прибыли и т. п.).