Бухгалтерский учет в торговле.
Пример.
Если организация имеет несколько видов деятельности и все сотрудники одновременно задействованы в этих видах деятельности, то для начала надо исчислить ЕНВД по каждому виду деятельности, а затем сложить полученные значения.
Чтобы рассчитать вмененный налог, нужно определить долю выручки от каждого вида деятельности в общем доходе:
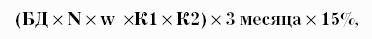
Где БД – базовая доходность;
N – количество работников;
W – доля выручки от деятельности, по которой исчисляется ЕНВД, в общем доходе.
Затем надо сложить суммы ЕНВД, рассчитанные по каждой бытовой услуге.
Допустим, организация занимается продажей мебели и одежды. В организации работают 10 сотрудников, все они заняты в обоих видах деятельности. Продажа мебели и одежды относится к бытовым услугам. Организация работает в районе Московской области. ЕНВД в муниципальном образовании платится в соответствии с решением Совета депутатов района от 21.10.2006 г. № 254/30. Этот документ предусматривает для продажи мебели и одежды коэффициент К2 – 0,8 и 0,4.
Базовая доходность составляет 7500 руб. в месяц. В общей выручке доля доходов от продажи мебели равна 0,6. А доля от продажи одежды – 0,4. Рассчитаем ЕНВД за I квартал 2008 г. Вмененный налог по продаже мебели равен:
7500 руб. х 10 чел. х 0,6 х 0,8 х 1,081 х 3 месяца х 15 % = 17 512,2 руб.
ЕНВД по продаже одежды составил:
7500 руб. х 10 чел. х 0,4 х 0,4 х 1,081 х 3 месяца х 15 % = 5837,4 руб.
Общая сумма ЕНВД за I квартал 2008 г. равна 23 349,6 руб. (17 512,2 руб. + 5837,4 руб.).
Что делать, если в розничной торговле осуществляется продажа нескольких групп товаров, по каждой из которой установлен свой коэффициент К2? При исчислении ЕНВД следует применять коэффициенты по каждой группе товаров. Возможно определять значения К2 исходя из удельного веса розничного товарооборота каждой группы товаров в общем объеме розничного товарооборота.
Был представлен расчет ЕНВД с учетом фактически отработанного времени: