Бюджетирование и контроль затрат: теория и практика.
Бюджет производственных затрат (себестоимость выпуска).
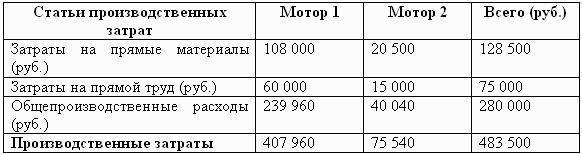
Согласно данным по запасам материалов, мы видим, что на производство запланированного объема продукции необходимо 32 000 кг. (общая масса), а по бюджету закупок необходимо приобрести всего 30500 кг. сырья. Это означает, что на конец года запланировано объем запасов сырья больше, чем соответствует готовой продукции. Поэтому в бюджете производственных затрат, мы отражаем стоимость затрат прямых материалов, необходимых для производства запланированного объема (а не из бюджета закупок).