Бюджетирование и контроль затрат: теория и практика.
Схема 1.5.

Бюджетирование, касается не только периода, к которому относится план. Сама разработка плана должна начаться еще до начала бюджетного периода, а процедуры контроля должны завершится после него. Все эти составляющие формируют бюджетный цикл, который включает в себя следующие этапы:
1) постановка целей на бюджетный период;
2) сбор информации для разработки проекта бюджета;
3) анализ и обобщение собранной информации, формирование проекта бюджета;
4) оценка проекта бюджета и его корректировка;
5) утверждение бюджета;
6) исполнение бюджета и возможная корректировка его показателей;
7) текущий и итоговый анализ отклонений;
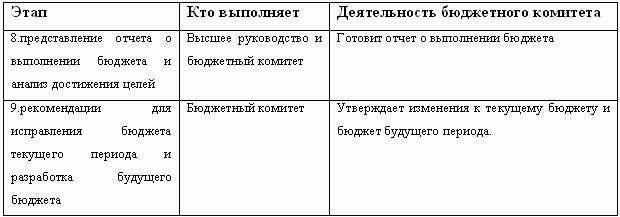
8) представление отчета о выполнении бюджета и анализ достижения целей организации за отчетный период;
9) выработка рекомендаций для корректировки бюджета текущего периода и разработки будущих бюджетов.
Все эти этапы объединяются в три основные фазы: планирования, реализации и завершения. Ниже в таблицах приведена деятельность всех участников бюджетного процесса по трем фазам бюджетного цикла.
Таким образом, сам бюджетный цикл длится гораздо дольше чем бюджетный период, поскольку начинается до начала бюджетного периода и заканчивается уже после его завершения, когда уже длится фаза реализации следующего цикла.
1. Фаза планирования.

2. Фаза выполнения.

3. Фаза завершения.