Бюджетирование и контроль затрат в организации.
Анализ выполнения плана за ______месяц_____года.
Д.е.
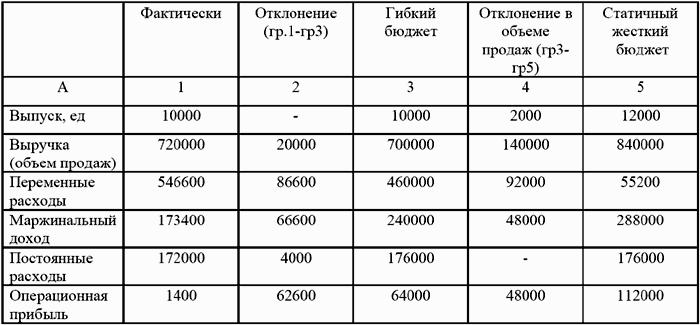
Отклонение от гибкого бюджета 62600 д.е.
Отклонение объема 48000 д.е.
Отклонение от статичного бюджета 110600 д.е.
В таблице графы 1,2,3 предназначены для сравнения фактических результатов с гибким бюджетом. Отклонение от гибкого бюджета по операционной прибыли определяется разницей между фактической прибылью и прибылью по гибкому бюджету (1400 – 64000 = 626000).
Гибкий бюджет составлен умножением выпуска на удельные значения показателей, соответственно на 70 д.е., 46 д.е., 24 д.е., постоянные (общепроизводственные) расходы взяты в сумме 176000 д.е. за месяц.
Таким образом, отклонение по прибыли. рассчитанные путем сравнения фактических данных с данными жесткого (статического) бюджета, равное 110600 д.е. состоит из двух частей: отклонения от гибкого бюджета (62600 д.е.) и отклонения в объеме продаж (48000 д.е.).
При определении характера отклонений необходимо учитывать влияние изменения затрат на бюджетные результаты. Так, объем производства (продаж) может оказаться выше запланированного (и это будет благоприятным отклонением для выручки), но цена продажи ниже (неблагоприятное отклонение гибкого бюджета для выручки). Превышение фактического объема продаж может вызвать более высокие, чем планировалось прямые материальные затраты. Это естественно, так как затраты на основные материалы относятся к прямым, переменным затратам. Но, если материалы закупались по цене, превышающей предусмотренную бюджетом или фактические удельные расходы материалов оказались выше нормативных, это вызовет неблагоприятное отклонение от гибкого бюджета.
Причины таких отклонений требуют специального анализа основанного на более глубокой детализации информации.