Деньги, банковский кредит и экономичские циклы.
(49) Банк D Баланс (с = 0,1; к = 0).
| Актив | Пассив | ||
|---|---|---|---|
| Денежные средства | 72 900 | Депозиты до востребования | 729 000 |
| Кредиты | 656 100 | ||
| Всего активов | 729 000 | Всего пассивов | 729 000 |
Общая сумма депозитов в системе очень малых банков равна сумме последовательности, отраженной в формуле [8], которая относится к банку-монополисту:
[26]

Где: а = 1 000 000; r = 0,9.
Как показано в прим. 27, эта сумма, в свою очередь, равна:

А поскольку а = d = 1 000 000 д.е., вложенных первоначально, то общую сумму депозитов можно рассчитать по формуле.
[27]

Эта формула идентична мультипликатору депозитов для случая банковской системы, состоящей из единственного банка-монополиста [14]. Теперь вспомним, что.
[28]
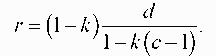
Так как банковская система в этом случае состоит из мелких банков и к = 0, то, подставив значение к в формулу [28], получим, что r = 1 — с = = 0,9, что нам уже известно. Поэтому банковская система, составленная из малых банков, порождает в общей сложности объем депозитов в размере 10 000 000 д.е. и чистую кредитную экспансию в размере 9 000 000 д.е., идентичные тем, что порождает монополистический банк с к = 1. Полученные результаты сведены в табл. 4–2.
Система мелких банков (где к = 0), конечно же, является исключением в рамках банковской системы вообще, где 0 < к < 1. Однако этот пример прост для понимания и поэтому обычно используется в учебниках для объяснения создания кредитных денег финансовой системой[258].