Гид по финансовой грамотности.
7.10. Электронные платежные системы «Электронные деньги».
Понятие «электронные деньги» пока не нашло своего отражения в законодательстве России, но мы постараемся привести несколько разных определений этого продукта, чтобы донести до читателя его суть и опишем несколько наиболее популярных систем «электронных денег». В связи с отсутствием точного определения «электронных денег» описанные нами системы платежей мы будем называть нейтральным понятием «электронные платежные системы».
Термин «электронные деньги» зачастую используется в отношении широкого спектра платежных инструментов, базирующихся на технических решениях в сфере реализации платежей. Под понятием «электронные деньги» ошибочно понимают традиционные банковские карты, либо предоплаченные карты предприятий торговли (сервиса, услуг), содержащие сведения о предварительно оплаченных товарах (услугах), к которым, в частности, относятся одноцелевые карточные продукты, предлагаемые телефонными и бензозаправочными компаниями, отдельными сетями магазинов или транспортными компаниями. Главная причина в ошибочности такого суждения – отсутствие точного определения понятия «электронных денег», раскрывающего их экономическую и правовую сущность, а также отсутствие четких критериев отнесения указанных продуктов к «электронным деньгам».
В «Докладе об электронных деньгах», опубликованном Европейским центральным банком в августе 1998 г., дается следующее определение «электронных денег»: «„электронные деньги“ в широком смысле определяются как электронное хранение денежной стоимости на техническом устройстве, которое может широко применяться для осуществления платежей в пользу не только эмитента, но и других фирм, и которое не требует обязательного использования банковских счетов для проведения транзакций, а действует как предоплаченный инструмент на предъявителя». Позднее была принята Директива[57] Европейского парламента и Совета от 18 сентября 2000 г. № 2000/46/ЕС «О деятельности в сфере „электронных денег“ и пруденциальном надзоре над институтами, занимающимися этой деятельностью», в которой уточнено определение «электронных денег»: «денежная стоимость, представляющая собой требование к эмитенту, которая:
1) хранится на электронном устройстве;
2) эмитируется после получения денежных средств в размере не менее объема, принимаемых на себя обязательств;
3) принимается в качестве средства платежа не только эмитентом, но и другими фирмами».
Данное определение, на наш взгляд, наиболее корректно, поскольку оно включает как юридическую, так и экономическую сущность рассматриваемого нами понятия.
В российском законодательстве отсутствуют не только какие-либо специальные нормы, регулирующие эмиссию и обращение на территории Российской Федерации «электронных денег», но и само это понятие. Также не разработан этот вопрос и в доктрине гражданского права. Учитывая это, Банком России было принято решение, что «электронные деньги», до вступления в силу указанных норм, будут рассматриваться как предоплаченные финансовые продукты, эмитируемые или распространяемые кредитными организациями на возмездной основе и представляющие собой, по своему юридическому содержанию, денежные обязательства эмитента, составленные в электронной форме, с возможностью обращения между участниками расчетов, заключивших соответствующие договора. По нашему мнению, такой подход к определению правовой природы «электронных денег», который основывается на теории денежного обязательства, с юридической точки зрения является наиболее обоснованным и позволяющим легализовать реализацию на территории Российской Федерации информационных систем, базирующихся на технологии «электронных денег».
Давайте более подробно рассмотрим критерии, которые отличают системы, базирующиеся на технологии «электронных денег», от традиционных систем оплаты.
Первый критерий (содержит правовую оценку): «электронные деньги» – денежные обязательства эмитента в электронной форме, учет которых осуществляется на специальном устройстве, например микропроцессорной карте или на жестком диске персонального компьютера (так называемые «сетевые деньги», «цифровая наличность» или «цифровые деньги»).
В данном случае исполнение обязательств по сделкам, совершенным с использованием «электронных денег», несет их эмитент, в отличие от сделок, совершенных с использованием банковских карт и кредитных карт торгово-сервисных компаний, где обязательства по указанным сделкам исполняются непосредственно держателями данных карт.
Второй критерий (включает регулятивную норму): эмиссия «электронных денег» (выпуск денежных обязательств) осуществляется эмитентом после получения денежных средств в размере не менее объема принимаемых эмитентом на себя обязательств (эмитируемой денежной стоимости);
Третий критерий (содержит технический аспект реализации системы):
Обращение «электронных денег» (денежных обязательств) может происходить, минуя банковскую систему (здесь будет уместно провести аналогию с наличными деньгами. – Прим. авт.), т. е. в данном случае перенос «электронных денег» (информации о денежных обязательствах эмитента) осуществляется непосредственно с устройства (будь то компьютер или карта с микропроцессором) одного держателя (плательщика) на устройство другого держателя (получателя).
С юридической точки зрения, предприятие торговли (услуг) не только приобретает обязательства эмитента у их владельцев и соответственно право требования к эмитенту по исполнению данных обязательств, но и вправе уступить их (если такое право предоставлено на законодательном уровне. – Прим. авт.) другим юридическим лицам. В данном случае обращение «электронных денег» происходит как между юридическими, так и между физическими лицами, минуя банковскую систему, и которые здесь выступают в качестве платежного средства, эквивалентного наличным деньгам[58].
Четвертый критерий (содержит экономический аспект): «электронные деньги» с экономической точки зрения являются многоцелевым платежным средством, т. е. принимаются в качестве средства платежа не только их эмитентом, но и другими предприятиями торговли (услуг).
Относительно одноцелевых карт, примером которых могут служить таксофонные карты, карточки для проезда на метро, транспортные билеты и т. п., почему их, по нашему мнению, не следует относить к «электронным деньгам», следует дать небольшое пояснение. Причина в следующем: одноцелевые карты – это средство для фиксирования в электронном виде задолженности их эмитента перед держателем данного средства по предварительно оплаченным товарам (работам, услугам), т. е. средство для фиксирования информации о товарах, проданных до того, как их действительно приобрели или услугах (работах), оплаченных до того, как их действительно оказали (совершили). В данном случае учет предварительно оплаченной стоимости товаров и (или) услуг, предоставляемых клиенту, осуществляется на специальном устройстве, находящемся во владении клиента.
Если спроецировать сформулированные нами критерии понятия «электронные деньги» на существующие продукты рынка розничных услуг, то из их многообразия можно исключить:
1) банковские и кредитные карты торгово-сервисных компаний, вне зависимости от их технической реализации и функциональных возможностей (карты с магнитной полосой, карты с микропроцессором и т. д.), поскольку обязательства по сделкам, совершенным с их использованием, исполняются, согласно условиям заключенных сторонами договоров, держателями данных продуктов, а не их эмитентами;
2) предоплаченные продукты, технология реализации которых в сфере розничных платежей исключает возможность с их использованием оплачивать товары (работы, услуги), реализуемые другими организациями.
Таким образом, несмотря на большое количество технологических решений и финансовых схем, использующихся в настоящее время на мировом рынке и претендующих на название «электронных денег», к «электронным деньгам», отвечающим в полной мере тем критериям, которые нами были сформулированы, можно отнести только некоторые из них.
В заключение по данному разделу, попробуем дать свое определение «электронных денег».
С юридической точки зрения «электронные деньги» – бессрочные денежные обязательства эмитента на предъявителя в электронной форме, выпуск в обращение которых осуществляется эмитентом как после получения денежных средств в размере не менее объема, принимаемых на себя обязательств, так и форме предоставленного кредита. Обращение «электронных денег» осуществляется путем уступки права требования к эмитенту и порождает обязательства последнего по исполнению денежных обязательств в размере, предъявленных «электронных денег». Учет денежных обязательств производится в электронной форме на специальном устройстве.
С точки зрения их материальной формы «электронные деньги» представляют информацию в электронной форме, находящуюся в распоряжении владельца и хранящуюся на специальном устройстве, как правило, на жестком диске персонального компьютера или микропроцессорной карте, которая может передаваться с одного устройства на другое с помощью телекоммуникационных линий и прочих электронных средств передачи информации.
В экономическом смысле «электронные деньги» представляют собой платежный инструмент, обладающий, в зависимости от схемы реализации, свойствами как традиционных наличных денег, так и традиционных платежных инструментов (банковских карт, чеков и т. д.): с наличными деньгами роднит возможность проведения расчетов, минуя банковскую систему, с традиционными платежными инструментами – возможность проведение расчетов в безналичном порядке через счета, открытые в кредитных организациях.
Давайте далее попробуем еще раз описать, что такое «электронные деньги» на бытовом уровне. Потребительская точка зрения – бытовое отношение к этому платежному продукту, исторически сложившееся у групп пользователей. Пользователи относят к «электронным деньгам» любые платежные сервисы, позволяющие осуществлять платежи за товары и (или) услуги, проводить расчеты между пользователями с помощью электронных средств связи, в частности с помощью сети Интернет. По своей сути «электронные деньги» практически идентичны своим прародителям – традиционным деньгам. «Электронные деньги» можно заработать, оплатить ими услуги или товары, передать и получить от других людей, причем, как и в случае традиционных денег, платежи происходят в режиме реального времени. Например, если вам заплатили за что-либо, то деньги сразу окажутся у вас, и наоборот, как только вы произвели оплату, «электронные деньги» будут сразу оправлены получателю. Упрощенно суть работы системы «электронных денег» можно представить на примере фишек казино. Пока фишки используются только для игры, то это одноцелевой предоплаченный продукт, аналог карты проезда в метро. Предоплаченный, так как вы его уже оплатили, но еще не воспользовались услугой, т. е. «заплатили перед использованием». Как только игроки начинают использовать фишки не только для игры, но расплачиваться ими вместо денег между собой или в других предприятиях, например в близлежайших магазинах, ресторанах и т. д., то таким образом начинает работать альтернативная платежная система. При этом фишки не заменяют деньги, так как они принимаются к оплате не везде, их всегда можно обменять на реальные деньги в кассе казино. Примерно так же действуют и системы «электронных денег», но вместо фишек используется информация, зафиксированная на электронном носителе.
«Электронные деньги» обычно разделяют на два вида по носителю информации:
1) на базе карт (саrd – bаsеd);
2) на базе сетей (nеtwоrк – bаsеd).
Учитывая направленность данной книги не на специалистов, мы не станем продолжать классификацию по технологическому наполнению и функционирования этих систем, а также не станем углубляться в академические понятия. Специалисты разделяют, открыто и закрыто циркулирующие системы «электронных денег», двухслотовые и одно-слотовые «электронные кошельки» на базе карт, а также относят некоторые из описанных далее систем к платежным шлюзам и интернет-банкам.
Обозначение «на базе карт» условное, роль карты может исполнять любое устройство, на которое можно записать электронную информацию. Причем такие устройства могут быть выполнены в виде брелока, флеш-карты, сим-карты мобильного телефона и т. д., насколько хватает фантазии создателям системы. Даже традиционные платежные карты в последнее время приобретают все более причудливые формы. Не так давно ассоциация Visа Intеrnаtiоnаl выпустила карту значительно меньшую по размеру, чем привычная карта. Этот продукт называется Visа Мini, она выпускается, в виде карты с магнитной полосой, а также бесконтактной карты со встроенным чипом и антенной и магнитной полосой для приема в традиционных магазинах. В связи с размерами ее нельзя использовать в банкоматах, ею возможно только оплачивать покупки в торговых и сервисных точках (рис. 7.28).

Рис. 7.28. Изображение Visа Мini и одной из «прародительниц» современных платежных карт, не правда ли похоже? Новое – это хорошо забытое старое.
В свою очередь карты на базе карт и на базе сетей, подразделяются на анонимные системы, разрешающие проводить операции без идентификации пользователя, и неанонимные. Анонимные системы близки, по сути, к понятию наличных денег, недаром во многих кинофильмах герой, когда хочет скрыться от преследователей, платит за все наличными, игнорируя кредитные карты и чеки. Неанонимные системы, требуют обязательной идентификации участников системы. Данные системы очень похожи на системы безналичных расчетов через банк. Как на основании выписки по карте можно узнать, за что и где платил держатель счета, так же и на основании данных об использовании «электронного кошелька» можно отследить все траты его владельца. Большинство систем, предоставляя полный функционал для пользователя, не являются анонимными. При этом те системы, которые имеют функцию анонимности, часто (но не всегда) ограничивают возможные операции анонимного пользователя, и только после предоставления документов, удостоверяющих личность пользователя, предоставляют ему полный функционал. И конечно, в этом случае, система становится уже неанонимной.
Как мы уже говорили, «электронные деньги» разделяются на два больших направления на базе карт (саrd – bаsеd) и на базе сетей (nеtwоrк – bаsеd), при этом, согласно теории Дарвина о выживании видов, интересно какое из этих направлений станет лидирующим? Если бы мне несколько лет назад задали такой вопрос, я стал бы оценивать плюсы и минусы каждой из систем, и, возможно, решил, что системы на базе карт более интересны для потенциальных пользователей. Но на самом деле, несмотря на то, что системы на базе карт поддерживали крупнейшие международные платежные системы, например Visа и МаstеrСаrd, «электронные деньги» на базе карт так и не смогли занять, сколько-либо значительную долю рынка. Visа разработала карту Visа Саsh. В начале октября 1995 г. Visа начала испытания системы в своем головном офисе в Калифорнии, а также, в более ограниченных масштабах, в Атланте, штат Джорджия. По случаю проведения в Атланте в 1996 г. летних Олимпийских игр масштабы испытаний были расширены. Поставленная задача предусматривала участие 5 тыс. магазинов розничной торговли и продажу 2 млн карт. На тот момент это было крупнейшее из когда-либо проводимых в мире испытаний новых систем расчетов, в связи с чем оно привлекло к себе пристальное внимание. К окончанию Олимпиады карты принимались в 1500 отделениях 50 компаний розничной торговли, большинство из которых предприятия быстрого питания и автозаправочные станции. Количество выданных карт не было обнародовано.
МаstеrСаrd в свою очередь создала систему Моndех. Создание системы Моndех было инициировано сотрудниками Nаtiоnаl Wеstminstеr Ваnк в 1990 г. Целью ее создания был выпуск в обращение нового электронного платежного средства, реализованного посредством смарткарт, как для осуществления розничных платежей, так и для электронной коммерции, способного полностью имитировать обращение наличных денежных средств (рис. 7.29). Компания Моndех Intеrnаtiоnаl была основана в июле 1996 г. В феврале 1997 г. 51 % акций компании Моndех Intеrnаtiоnаl был приобретен ассоциацией МаstеrСаrd Intеrnаtiоnаl.
Системы на базе сетей развиваются опережающими темпами на просторах Интернета. За точку отсчета развития систем «электронных денег» на базе сетей можно взять 1994 г., когда ученым-криптографом.
Дэвидом Чаумом (Dаvid Сhаum) была организована первая система электронных денег Digiсаsh (httр://www.digiсаsh.соm), революционная для своего времени, обеспечивающая анонимность платежей для покупателя и безопасность для продавцов, а также возможность микроплатежей.
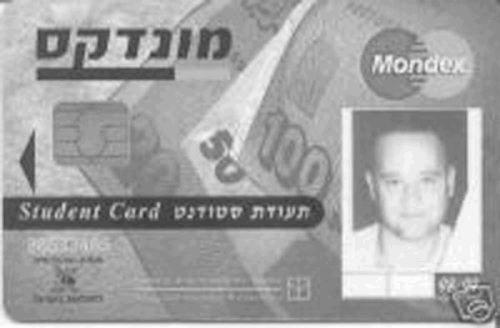

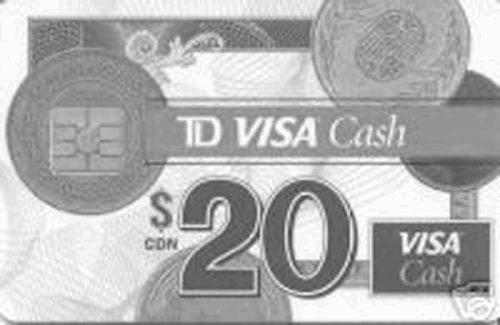
Рис. 7.29. Изображение карты Моndех и Visа Саsh и устройств для просмотра баланса на них.
Хотя надо отметить, что этот проект не получил должного развития, как и многие другие революционные для своего времени идеи, и Дэвид Чаум вынужден был продать свои патенты за цифровую наличность. В дальнейшем во многих странах системы электронных карт на базе Интернета продолжали развиваться и многие из них стали лидерами на своих рынках. На наш взгляд, наиболее полный список систем интернет-платежей как российских, так и зарубежных, и их описания можно найти на сайте www.wfin.ru. Мы же акцентируем внимание на страницах этой книги на описании нескольких наиболее известных и распространенных российских и зарубежных систем, доступных жителям России: WеbМоnеу, Yаndех.Деньги, РауСаsh, РауРаl и МоnеуВоокеrs. Практически полное описание разнообразных систем электронных платежей будет представлено в одной из следующих наших книг – «Электронные деньги. Полная энциклопедия». В этом издании мы расскажем о российских и зарубежных работающих и уже не работающих системах, а также о системах, которые только называются «электронными деньгами», но по сути представляют один из платежных сервисов.