Инвестиционные рычаги максимизации стоимости компании. Практика российских предприятий.
2.3. Сложность оценки стоимости в условиях инфляции.
Стоимость, создаваемая инвестиционным проектом или текущей деятельностью компании может оцениваться как по прогнозируемым реальным денежным потокам (в ценах покупательной способности года t = 0), так и в номинальных денежных потоках, сформированных с учетом складывающихся на рынке изменений цен. Ставка дисконта выбирается следующим образом:
• «номинальные денежные потоки – номинальная ставка дисконта»;
• «реальные потоки, то есть в покупательной способности базового года, – реальная ставка».
В практике анализа прироста стоимости часты следующие ошибки: либо всегда ставкой дисконта выступает номинальная (то есть наблюдаемая на рынке) ставка доходности, либо при формировании денежного потока проекта смешиваются поступления и расходы, спрогнозированные на разных принципах. Например, в практике оказывается проще оценить в номинальных величинах поступления денег (так как самым сложным является прогноз роста цен на выпускаемую по проекту продукцию). Для прогноза издержек в номинальных величинах требуются оценки изменения цен по всей номенклатуре затрат, включая прогноз роста заработной платы, коммерческих расходов. Как результат – на практике эти величины задаются в реальных величинах (то есть не корректируются на изменения цен). Даже при аккуратном соблюдении принципа соответствия (например, расчет в базовых ценах года 0) сохраняется проблема отражения амортизационных выгод, так как расчетный поток по амортизации всегда формируется как номинальный. Покажем корректный вариант расчета на численном примере.
Пример 3.
Компания рассматривает 10-летний инвестиционный проект, денежные потоки которого показаны в табл. 7. Потоки оценены в ценах текущего года. Текущие рыночные характеристики: требуемая доходность по капиталу компании 21 % годовых, безрисковая доходность 9 % годовых (по наблюдаемым значениям государственных ценных бумаг).
Таблица 7.
Финансовая информация по проекту.
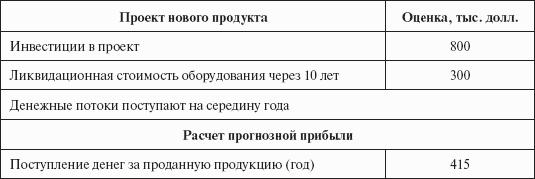

Оцененный по проекту ежегодный денежный поток в 153,9 тыс. долл. включает две составляющие, оцененные по разным правилам: операционный поток в 144,9 тыс. долл. является реальным и должен дисконтироваться по ставке 16 % годовых, а налоговый щит по амортизации является номинальным и соответствующая ему ставка дисконтирования – 9 %. Итоговый расчет примет вид: V= РV денежных потоков покреал. + РV налогового щита по кf номин. + РV ликвид. стоим. по к номин.
Если денежные потоки поступают не в конце года, а в середине, то оценка компании имеет вид:
V = 144,9 х (1+ 0,16)0,5 х РVIFА (16 %, 10 лет) + 9 х (1+0,09)0,5 х РVIFА (9 %, 10 лет) + 300 (1,04)10 / (1+ 0,21)10 = 156,06 (табличное значение приведенной оценки единичного аннуитета при ставке 16 % на отрезке 10 лет) + 9,4 В (табличное значение приведенной оценки единичного аннуитета при ставке 9 % на отрезке 10 лет) + 66 = 156,06 4,83 + 9,4 6,42 + 66 = 880,1.
Наши расчеты могут оказаться не совсем верными из-за игнорирования налоговых платежей, связанных с ликвидационной стоимостью. Так как оборудование продается по цене выше балансовой, то возникает налог на прибыль с разницы рыночной и балансовой оценок. Предполагая текущую цену оборудования за 300 тыс. долл. и ежегодную амортизацию 30 тыс., за 10-летний период активы будут самортизированы. Если бы активы имели цену 400 тыс. долл., то балансовая оценка на конец 10-го года составила бы (400 – 30 х 11) = 70 тыс. долл. Дополнительная прибыль от продажи активов составит 400 х 1,0410 – 70 = 592 – 70 = 522 тыс. долл. Налог на прибыль при ставке 30 % составит 156,6 тыс. долл.
Денежный поток по ликвидационной стоимости составит 592 – 156,6 = 435,4 тыс. долл.
РV ликвидационной стоимости = 435,4/(1+ 0,21)10.