Инвестиционные рычаги максимизации стоимости компании. Практика российских предприятий.
12.6. Проблема экономического мониторинга проектов (направлений деятельности) с разной капиталоемкостью.
Вторая проблема при использовании показателя ЕVА связана с необходимостью сопоставления направлений инвестирования с различной капиталоемкостью. Потребность в инвестициях существенно разнится по отраслям. Кроме того, высокотехнологичные молодые компании, активно используя аутсорсинг, лизинговые соглашения по оборудованию, минимизируя запасы, с точки зрения учета «зануляют» инвестированный капитал. Меняя со временем бизнес-модель, значения доходности капитала (RОСЕ) по годам оказываются очень нестабильными, что затрудняет горизонтальный анализ. В научной литературе некорректность сопоставления разных направлений деятельности компании или проектов разной направленности (IТ-проектов и проектов расширения производственных мощностей) по показателю RОСЕ получила название отраслевого смещения. В зрелых отраслях с активами, чья остаточная стоимость мала, RОСЕ завышена по сравнению с действительной доходностью. В новых сферах деятельности, требующих высоких вложений во внеоборотные активы, например, в телекоммуникационной, биотехнологической отраслях, в компаниях информационных технологий, будет иметь место занижение RОСЕ по сравнению с действительной нормой доходности. Ошибки в оценке RОСЕ и, соответственно, ЕVА могут привести либо к переинвестированию в зрелую отрасль, либо к недоинвестированию в растущую. Решение проблемы отраслевого смещения (из-за различной структуры внеоборотных активов и основного капитала) видится в модификации показателя ЕVА в показатель прибыльности добавленной стоимости (РМЕVА)[84]. РМЕVА рассчитывается как отношение ЕVА к выручке и применим для оценки инвестиционных направлений разной капиталоемкости.
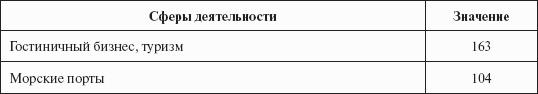
По ряду направлений деятельности расчет спреда эффективности или показателя рентабельности вложенного капитала даже может привести к парадоксальным результатам. Прежде всего, это касается тех сфер деятельности, где значимость инвестированного капитала ничтожно мала, особенно при оперировании с данными стандартной финансовой отчетности. Так, например, в табл. 56 показано среднее соотношение вложенного капитала (СЕ) к выручке за 2004 год по крупным компаниям американского и европейского рынка (с выручкой более 100 млн долл. в год).
Таблица 56.
Медианное значение соотношения инвестированного за год капитала и годовой выручки за 2004 год по отраслям, %

Источник: Вlооmbеrg.
Начисленном примере (табл. 57) покажем парадоксальные результаты сопоставления бизнес-направлений деятельности по показателю RОСЕ для компании со 100 %-ным собственным капиталом, занимающейся как продажей компьютеров, так и разработкой программного обеспечения (ПО) и оказанием услуг по их инсталляции и ремонту техники.
Таблица 57.
Результаты деятельности за год по условной компании с тремя направлениями деятельности.

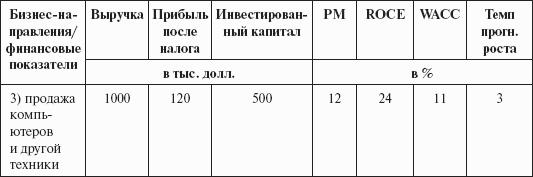
Поскольку величина вложенного капитала по производству программного обеспечения имеет отрицательное значение (так как из величины активов по данному направлению вычтены краткосрочные беспроцентные обязательства), а по направлению «Услуги» достаточно мала, то полученные значения RОСЕ некорректно сопоставлять с затратами на капитал. Отрицательное значение спреда эффективности для первого направления и очень высокое для второго не означают, что первое – не эффективно, а второе – следует развивать, вкладывая капитал. Расчет фундаментальной стоимости по бизнес-направлениям позволяет подкрепить этот вывод. Например, предполагая бесконечный рост прибыли и вводя оценки WАСС и темпа роста, получим, что фундаментальная стоимость направления по ПО (V) составит: 80/(0,14 – 0,07) = 1143;
V по услугам = 80/(0,13 – 0,05) = 1000;
Vпо продажам = 120/0,09 = 1333.
Возможным показателем для сравнения бизнес-направлений может стать относительная экономическая прибыль. Таблица 58 позволяет корректно провести расчеты и сопоставить проекты развития компании.
Таблица 58.
Модифицированный финансовый показатель «экономическая прибыль» нивелирует проблемы сопоставления бизнес-направлений.
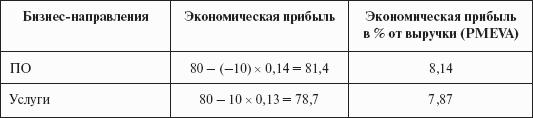

Расчеты в таблице 58 показали, что все три направления деятельности являются эффективными и создают для компании стоимость с сопоставимым темпом. Показатель экономической прибыли менее чувствителен к изменениям в инвестированном капитале (СЕ). Например, если направление «Услуги» удвоит в следующем году капитал, то при сохранении прибыльности продаж, экономическая прибыль не изменится. Если увеличение капитала будет связано с учетными поправками (отражение арендованного имущества), то при прогнозируемой прибыли в 80 тыс. долларов, экономическая прибыль уменьшится в два раза. Следует обратить внимание, что отношение экономической прибыли к выручке практически не изменит значение даже в этом случае. Это делает показатель относительной экономической прибыли очень полезным в сопоставлении отдельных бизнес-направлений.