Как перевести российскую отчетность в международный стандарт.
3.5.3. Формирование Баланса, Отчета о прибылях и убытках, Отчета о движении акционерного капитала и Отчета о движении денежных средств.
Становление и дальнейшее развитие рыночной экономики в России само собой требует проведения переоценки и анализа с точки зрения пригодности и целесообразности той формы бухгалтерского учета, которая традиционно сложилась в нашей стране. Мнения специалистов по данному вопросу разделились – одни считают, что необходимо перенять модель, сформированную международными стандартами финансовой отчетности (МСФО), другие склоняются к сохранению опыта и традиций российского учета.
Коренное отличие двух моделей бухгалтерского учета состоит в самом принципе формирования информации. Если согласно одной концепции информация формируется с точки зрения ликвидности предприятия, а также достаточности активов для покрытия всей кредиторской задолженности, то согласно второй концепции – информация формируется в целях оценки эффективности деятельности предприятии, использования материальных ресурсов и рентабельности производства.
Приведем коренные отличия двух концепций бухгалтерского учета в нижеследующей таблице:[30]
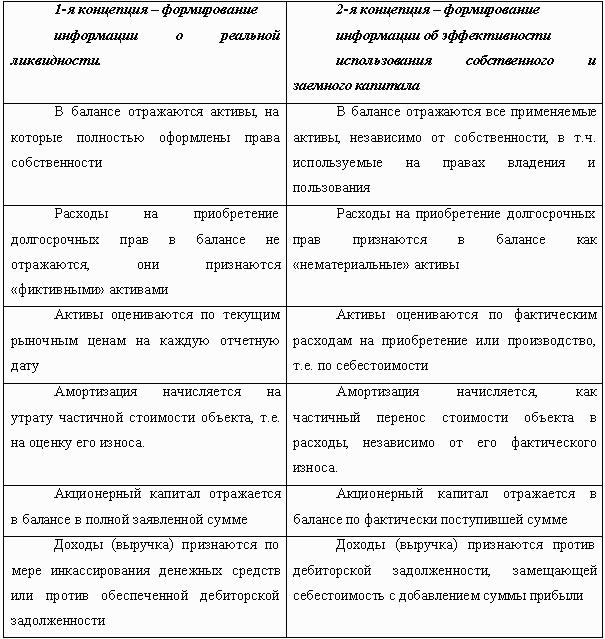
В нашей стране бухгалтерский учет всегда основывался на применении первой рассмотренной нами концепции. Англо-американский бухгалтерский учет базируется на второй. Хотя справедливости ради стоит заметить, что в чистом виде ни одна система бухгалтерского учета уже давно не применяется, происходит их постепенное смешение.
В последние годы тенденция такова, что информация о потоках денежных средств предприятий и направлениях их использования стала вызывать повышенный интерес. Это явилось причиной того, что в состав бухгалтерской отчетности стали дополнительно включать отчет о движении денежных средств, что само по себе не характерно ни для одной из систем. Развитие и формирование единой мировой экономической системы требует перехода к единой концепции бухгалтерского учета, которая как раз и формируется посредством МСФО.
Балансовые активы предприятия (согласно МСФО) – это только такие объекты, которые могут иметь действительную стоимость и денежную оценку, в случае, когда возможен приток от них в компанию экономических выгод. В российском же бухгалтерском учете активы – это ресурсы, отражаемые в активе баланса организации, к таким относятся основные средства, материалы, нематериальные активы, денежные средства и т. д., при этом не имеет значения, поступит ли когда-нибудь от активов материальная выгода и имеют ли они (могут иметь) четкое стоимостное выражение. На практике это выражается в том, что активы, имеющие определенную балансовую стоимость, при оценке их по стоимости рыночной имеют оценку ниже балансовой. Поэтому, исходя из принципа объективности представления бухгалтерской информации, рекомендуется рассчитать и показать активы компании по наименьшей из возможных оценок.
Сами компании, как правило, склонны завышать стоимость имеющихся у них в наличии активов, создавая видимость лучшего финансового положения, чем оно есть на самом деле. В перечень основных оценочных значений, используемых в российском бухгалтерском учете, попали далеко не все статьи актива баланса, которые следует оценить согласно МСФО. Несмотря на то, что российское законодательство не всегда требует, чтобы некоторые статьи переоценивались на конец текущего периода, а компании, руководствуясь этим требованием, не проводят переоценку активов необходимо подсчитать оценочное значение по большему числу показателей.
В ряде случаев цена на товары (как составляющую часть товарно-материальных запасов) резко снижается по причине их морального старения или снижения качества из-за неправильного хранения. Например, фирма, занимающаяся оптовой продажей микропроцессоров для персональных компьютеров, должна снизить продажную цену имеющейся на складе продукции при появлении новой модели на рынке. Однако на балансе фирмы эти товары, вероятнее всего, будут отражены по своей первоначальной стоимости. Если на балансе предприятия имеются ресурсы, которые по МСФО не могут быть признаны в качестве актива (отсутствует вероятность притока будущих экономических выгод для компании), следует данный ресурс списать на убытки предприятия.
Все неденежные активы и пассивы баланса должны быть отражены с учетом индекса инфляции. Стоимость основных средств и внеоборотных активов, которые учитываются по первоначальной стоимости, подлежат корректировке с учетом индекса инфляции с даты их приобретения. Если же активы предприятия подвергались переоценке после проведения их независимой оценки, их стоимость корректируется, начиная с момента такой переоценки. Корректировка пассивов в связи с переоценкой относится на увеличение переоценки, все остальное отражается как нераспределенная прибыль. Если же переоценки производились не независимыми оценщиками, а на основании различных постановлений правительства (к примеру, незавершенного производства, основных фондов и т. д.), то такую переоценку при подготовке отчетности в соответствии с МСФО учитывать не следует.
При индексировании стоимости основных средств необходимо учитывать некоторые моменты и корректировать следующее:
• сумму переоценки восстановительной стоимости, которая определяется разницей между восстановительной и первоначальной стоимостью;
• сумму переоценки износа основных средств. Это разница между накопленным износом и износом, определенным по первоначальной стоимости;
• первоначальную стоимость с учетом индекса инфляции с момента приобретения активов;
• износ по исторической стоимости с учетом индекса инфляции с момента приобретения.
Остатки суммы переоценки учитываются в нераспределенной прибыли.
Стоимость внеоборотных активов обычно складывается в течение некоторого периода времени и состоит из затрат на их приобретение и т. д. Для того чтобы скорректировать стоимость внеоборотных активов должным образом рекомендуется эти затраты разделить по периодам, в которых они были произведены и корректировать, учитывая каждый период. Если же затраты производились равномерно и уровень инфляции тоже был стабилен, то затраты по периодам можно корректировать учитывая средний за период уровень инфляции. Индекс средней за период инфляции можно рассчитать, воспользовавшись следующей формулой:

Где I1 – индекс потребительских цен на конец периода; I2 – индекс потребительских цен на конец периода.
Данный метод не может применяться, если большая часть затрат происходила в начале или конце периода (обычно года) либо если уровень инфляции в течение этого периода не был равномерным и наблюдались резкие его скачки. В данном случае рекомендуется сократить период и применять в качестве него месяц или квартал.
В процессе индексирования стоимости запасов следует иметь в виду их оборачиваемость и метод списания. Так, к примеру, запасы, имеющие высокую степень оборачиваемости, были приобретены в конце года, а запасы с низкой оборачиваемостью, наоборот, – в конце. В данном случае, необходимо оценить в каком именно периоде были приобретены запасы, какой индекс инфляции соответствует периоду их фактического приобретения.
При индексировании стоимости запасов необходимо обращать внимание на их оборачиваемость и метод списания. К примеру, при высокой оборачиваемости запасы, отраженные в балансе, были приобретены в конце года, а при низкой оборачиваемости – в начале года. Соответственно необходимо оценить, в каком именно периоде были приобретены запасы, и применить индекс инфляции, который соответствует периоду фактического приобретения запасов.
Также на стоимость запасов оказывает влияние метод их списания. Когда запасы списываются по величине средней себестоимости, в балансе они отражаются по цене, приблизительно соответствующей цене на аналогичные товары того периода, в течение которого они были приобретены. Разумеется, индекс инфляции должен соответствовать периоду, по ценам которого стоимость запасов отражена в балансе.
При средних показателях инфляции обычное среднестатистическое предприятие со средними оборотами и списанием запасов по средней себестоимости делает это, используя цены, характерные для промежутка от конца второго до начала третьего квартала года.
Инвестиционные вложения корректируются начиная с даты их приобретения.
Монетарные активы и обязательства (дебиторскую и кредиторскую задолженность, а также денежные средства) подлежат корректировке только в начале отчетного периода, т. к. на конец периода они уже выражены в покупательной способности рубля на дату баланса.
Уставный капитал корректируется с учетом уровня инфляции начиная с даты его формирования.
В соответствии с МСФО (IАS) 29 «Финансовая отчетность в условиях гиперинфляции» все данные баланса, включая и данные о нераспределенной прибыли, должны выражаться в сопоставимых суммах. Вместе с тем проведение корректировки величины нераспределенной прибыли не требуется, т. к. она корректируется автоматически при проведении индексирования остальных балансовых статей.
В случае, когда скорректированная стоимость активов в конце отчетного периода превышает их возвращаемую стоимость, то эта стоимость подлежит уменьшению до уровня возвращаемой стоимости в соответствии с положениями иных международных стандартов.
В отчете о прибылях и убытках необходимо скорректировать доходы и расходы с помощью среднегодового индекса инфляции. Из общей суммы расходов необходимо выделить запасы, признанные в течение года как расходы, которые были отражены в балансе на начало периода. Эти запасы корректируются с момента их приобретения и до конца отчетного периода, при этом учитывается указанный индекс инфляции.
Специального индексирования амортизации проводить не нужно, так как она будет равна разнице между величинами накопленного износа на начало и конец отчетного периода.
В отчете о прибылях и убытках необходимо отразить прибыль (убыток) по чистым монетарным позициям организации. Такая прибыль (убыток) возникает в результате обесценения монетарных активов (обязательств). От обесценения обязательств организация получает прибыль, а от обесценения активов – убыток. Если монетарные активы в течение года в среднем превышают монетарные обязательства, то организация по итогам года по чистым монетарным позициям получает убыток, при обратной ситуации – прибыль. Величина этой прибыли (убытка) получается суммированием прибыли (убытка) по каждой категории монетарных активов и обязательств. Убыток (прибыль) составляет разницу между остатком денежных средств (сальдо дебиторской задолженности) на конец периода и суммой проиндексированного остатка денежных средств (суммой дебиторской задолженности) на начало периода и его проиндексированным увеличением (уменьшением) за отчетный период. Прибыль (убыток) составляет разницу между сальдо кредиторской задолженности на конец периода и суммой сальдо кредиторской задолженности на начало периода и ее проиндексированным увеличением (уменьшением) за отчетный период.
Однако специальный расчет прибыли (убытка) по чистым монетарным позициям организации делать необязательно – данную прибыль составит разница между изменением нераспределенной прибыли на начало и конец периода по данным баланса и нераспределенной прибылью за отчетный период по данным отчета о прибылях и убытках. Трансформирование отчета о прибылях и убытках за прошлый год необходимо так же, как за отчетный год; при этом все итоговые данные следует скорректировать с учетом инфляции за отчетный период.
Отчет о движении денежных средств составляется на основе данных баланса и отчета о прибылях и убытках, то есть косвенным методом, поэтому специальные расчеты для отчета о движении денежных средств по операционной деятельности могут потребоваться только в особых случаях (например, если у организации были бартерные операции).
Однако данные об инвестиционной и финансовой деятельности организации необходимо представлять, применяя прямой метод. Поэтому по данным разделам отчета о движении денежных средств необходимо провести индексацию отраженных сумм на основе расчета среднего за период индекса инфляции.
Данные отчета о движении денежных средств за прошлый год необходимо корректировать в том же порядке, что и за отчетный год. Данные этого отчета следует скорректировать с учетом инфляции за отчетный период, как для отчета о прибылях и убытках.