Маркетинг: конспект лекций.
8.2. Определение затрат на маркетинг.
Определение затрат на маркетинг – достаточно сложная задача, так как:
– маркетинговые затраты обеспечивают процесс реализации товара;
– маркетинговые затраты имеют инвестиционный характер и могут принести доходы в ближайшей перспективе;
– финансовое планирование маркетинговых затрат осуществляется при разработке соответствующих бюджетов (исследований, коммуникационной политики и т.д.).
При определении затрат на маркетинг широко применяются методы:
+ «сверху – вниз» – сначала рассчитывается общая сумма затрат, а затем эта сумма распределяется на отдельные маркетинговые мероприятия. При этом могут быть применены подходы, представленные на рис. 8.1;
+ «снизу – вверх» – сначала рассчитываются затраты на отдельные мероприятия маркетинга, а затем эти величины суммируются по методике калькуляции затрат с использованием соответствующих норм и нормативов (расчеты ведутся силами службы маркетинга предприятия или внешними экспертами на договорной основе).
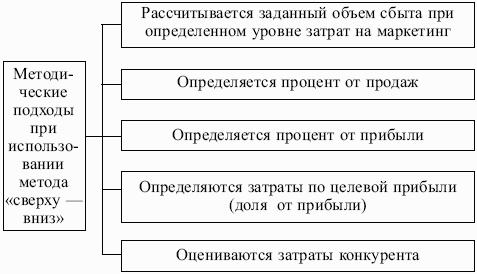
Рис. 8.1. Подходы при определении общей суммы затрат на маркетинг методом «сверху – вниз».
Затраты на отдельные мероприятия маркетинга делятся на постоянные и переменные.
Постоянные затраты на маркетинг – затраты, необходимые для постоянного поддержания функционирования маркетинговой системы на предприятии. Они включают в себя затраты на:
+ содержание персонала службы маркетинга (заработную плату, командировочные расходы и т.д.);
+ систематическое проведение маркетинговых исследовании;
+ создание банка маркетинговой информации для управления предприятием;
+ финансирование работ, направленных на совершенствование товарного ассортимента предприятия.
Переменные затраты на маркетинг – затраты, связанные с изменениями рыночной ситуации и рыночной конъюнктуры, принятием новых стратегических и тактических решений.
Службой маркетинга составляются сметы расходов по следующим направлениям:
+ затраты на маркетинговые исследования (тема 3);
+ затраты на разработку новых товаров (тема 2);
+ затраты на распределение (тема 7);
+ затраты на продвижение (тема 6).
Современным методом планирования маркетинговых затрат является метод предельных маркетинговых бюджетов, основанный на том, «что эластичность реакции потребителей меняется в зависимости от интенсивности маркетинговых усилий». При этом определяется такое расходование средств на использование каждого элемента комплекса маркетинга, которое приводит к наилучшим результатам (наибольшей величине эффекта).