Покупка дома и участка.
3.5.3.1. Метод капитализации доходов.
При использовании метода капитализации доходов в стоимость недвижимости преобразуется доход за один временной период, а при использовании метода дисконтированных денежных потоков – доход от ее предполагаемого использования за ряд прогнозных лет, а также выручка от перепродажи объекта недвижимости в конце прогнозного периода.
Достоинства и недостатки метода определяются по следующим критериям:
– возможность отразить действительные намерения потенциального.
– покупателя (инвестора);
– тип, качество и обширность информации, на основе которой проводится анализ;
– способность учитывать конкурентные колебания;
– способность учитывать специфические особенности объекта, влияющие.
– на его стоимость (месторасположение, размер, потенциальная доходность).
Метод капитализации доходовиспользуется, если:
– потоки доходов стабильны длительный период времени, представляют собой значительную положительную величину;
– потоки доходов возрастают устойчивыми, умеренными темпами. Результат, полученный данным методом, состоит из стоимости зданий, сооружений и из стоимости земельного участка, т. е. является стоимостью всего объекта недвижимости. Базовая формула расчета имеет следующий вид:

Или.

Где.
С – стоимость объекта недвижимости (ден. ед.);
КК – коэффициент капитализации.
Таким образом, метод капитализации доходов представляет собой определение стоимости недвижимости через перевод годового (или среднегодового) чистого операционного дохода (ЧОД) в текущую стоимость.
При применении данного метода необходимо учитывать следующие ограничивающие условия:
– нестабильность потоков доходов;
– если недвижимость находится в стадии реконструкции или незавершенного строительства.
Основные проблемы данного метода:
1. Метод не рекомендуется использовать, когда объект недвижимости требует значительной реконструкции или же находится в состоянии незавершенного строительства, т. е. в ближайшем будущем не представляется возможным выход на уровень стабильных доходов.
2. В российских условиях основная проблема, с которой сталкивается оценщик, – «информационная непрозрачность» рынка недвижимости, прежде всего отсутствие информации по реальным сделкам продажи и аренды объектов недвижимости, эксплуатационным расходам, отсутствие статистической информации по коэффициенту загрузки на каждом сегменте рынка в различных регионах. В результате расчет ЧОД и ставки капитализации становится очень сложной задачей.
Основные этапы процедуры оценки методом капитализации:
1) определение ожидаемого годового (или среднегодового) дохода, в качестве дохода, генерируемого объектом недвижимости при его наилучшем и наиболее эффективном использовании;
2) расчет ставки капитализации;
3) определение стоимости объекта недвижимости на основе чистого операционного дохода и коэффициента капитализации путем деления ЧОД на коэффициент капитализации.
Потенциальный валовой доход (ПВД) – доход, который можно получить от недвижимости при 100%-ом ее использовании без учета всех потерь и расходов. ПВД зависит от площади оцениваемого объекта и установленной арендной ставки и рассчитывается по формуле:
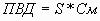
Где.
S – площадь, сдаваемая в аренду, м?;
См – арендная ставка за 1 м?.
Действительный валовой доход (ДВД) – это потенциальный валовой доход за вычетом потерь от недоиспользования площадей и при сборе арендной платы с добавлением прочих доходов от нормального рыночного использования объекта недвижимости:
ДВД = ПВД – Потери + Прочие доходы.
Чистый операционный доход (ЧОД) – действительный валовой доход за минусом операционных расходов (ОР) за год (за исключением амортизационных отчислений):
ЧОД = ДВД – ОР.
Операционные расходы – это расходы, необходимые для обеспечения нормального функционирования объекта недвижимости и воспроизводства действительного валового дохода (подробнее см. Шевчук Д.А. Организация и финансирование инвестиций. – Ростов-на-дону: Феникс, 2006).
Расчет коэффициента капитализации.
Существует несколько методов определения коэффициента капитализации:
– с учетом возмещения капитальных затрат (с корректировкой на изменение стоимости актива);
– метод связанных инвестиций, или техника инвестиционной группы;
– метод прямой капитализации.
Определение коэффициента капитализации с учетом возмещения капитальных затрат.
Коэффициент капитализации состоит из двух частей:
– 1) ставки доходности инвестиции (капитала), являющейся компенсацией, которая должна быть выплачена инвестору за использование денежных средств с учетом риска и других факторов, связанных с конкретными инвестициями;
– 2) нормы возврата капитала, т. е. погашение суммы первоначальных вложений. Причем этот элемент коэффициента капитализации применяется только к изнашиваемой части активов.
Ставка дохода на капитал строится методом кумулятивного построения:
+ Безрисковая ставка дохода +
+ Премии за риск +
+ Вложения в недвижимость +
+ Премии за низкую ликвидность недвижимости +
+ Премии за инвестиционный менеджмент.
Безрисковая ставка доходности– ставка процента в высоколиквидные активы, т. е. это ставка, которая отражает «фактические рыночные возможности вложения денежных средств фирм и частных лиц без какого то бы ни было риска не возврата». В качестве безрисковой ставки чаще берется доходность по ОФЗ, ВЭБ.
В процессе оценки необходимо учитывать, что номинальные и реальные безрисковые ставки могут быть как рублевые, так и валютные. При пересчете номинальной ставки в реальную и наоборот целесообразно использовать формулу американского экономиста и математика И. Фишера, выведенную им еще в 30-е годы ХХ века:
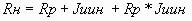
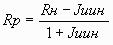
Где.
Rн – номинальная ставка;
– Rр – реальная ставка;
– Jинф – индекс инфляции (годовой темп инфляции).
При расчете валютной безрисковой ставки целесообразно проводить корректировку с помощью формулы Фишера с учетом индекса долларовой инфляции, при определении рублевой безрисковой ставки – индекса рублевой инфляции.
Перевод рублевой ставки доходности в долларовую ставку или наоборот можно произвести с помощью следующих формул:
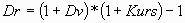

Где.
Dr, Dv – рублевая или валютная доходная ставка;
Кurs – темп валютного курса, %.
Расчет различных составляющих премии за риск:
– надбавка за низкую ликвидность. При расчете данной составляющей учитывается невозможность немедленного возврата вложенных в объект недвижимости инвестиций, и она может быть принята на уровне долларовой инфляции за типичное время экспозиции подобных оцениваемому объектов на рынке;
– надбавка за риск вложения в недвижимость. В данном случае учитывается возможность случайной потери потребительской стоимости объекта, и надбавка может быть принята в размере страховых отчислений в страховых компаниях высшей категории надежности;
– надбавка за инвестиционный менеджмент. Чем более рискованны и сложны инвестиции, тем более компетентного управления они требуют. Надбавку за инвестиционный менеджмент целесообразно рассчитывать с учетом коэффициента недогрузки и потерь при сборе арендных платежей.
Метод связанных инвестиций, или техника инвестиционной группы.
Если объект недвижимости приобретается с помощью собственного и заемного капитала, коэффициент капитализации должен удовлетворять требованиям доходности на обе части инвестиций. Величина коэффициента определяется методом связанных инвестиций, или техникой инвестиционной группы.
Коэффициент капитализации для заемного капитала называется ипотечной постоянной и рассчитывается по следующей формуле:

Где.
Rm – ипотечная постоянная;
– ДО – ежегодные выплаты;
– К – сумма ипотечного кредита.
Ипотечная постоянная определяется по таблице шести функций сложного процента: она равна сумме ставки процента и фактора фонда возмещения или же равна фактору взноса на единицу амортизации.
Коэффициент капитализации для собственного капитала называется ипотечной постоянной и рассчитывается по следующей формуле:

Где.
Rс – коэффициент капитализации собственного капитала;
– РТСF – годовой денежный поток до выплаты налогов;
– Кс – величина собственного капитала.
Общий коэффициент капитализации определяется как средневзвешенное значение:
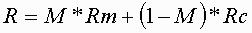
Где.
М – коэффициент ипотечной задолженности.
Если прогнозируется изменение в стоимости актива, то возникает необходимость учета в коэффициенте капитализации, возврата основной суммы капитала (процесса рекапитализации). Норма возврата капитала в некоторых источниках называется коэффициентом рекапитализации. Для возврата первоначальных инвестиций часть чистого операционного дохода откладывается в фонд возмещения с процентной ставкой Ур – ставкой процента для рекапитализации.
Существуют три способа возмещения инвестированного капитала:
– прямолинейный возврат капитала (метод Ринга);
– возврат капитала по фонду возмещения и ставке дохода на инвестиции (метод Инвуда). Его иногда называют аннуитетным методом;
– возврат капитала по фонду возмещения и безрисковой ставке процента (метод Хоскольда).
Метод Ринга.
Этот метод целесообразно использовать, когда ожидается, что возмещение основной суммы будет осуществляться равными частями. Годовая норма возврата капитала рассчитывается путем деления 100%-ной стоимости актива на остающийся срок полезной жизни, т. е. это величина, обратная сроку службы актива. Норма возврата – ежегодная доля первоначального капитала, помещенная в беспроцентный фонд возмещения:

Где.
N – оставшийся срок экономической жизни;
– Rу – ставка доходности инвестиций.
Пример.
Условия инвестирования:
– срок – 5 лет;
– R – ставка доходности инвестиций 12%;
– сумма вложений капитала в недвижимость 10000 долл.
Решение. Метод Ринга. Ежегодная прямолинейная норма возврата капитала составит 20%, так как за 5 лет будет списано 100% актива (100: 5 = 20). В этом случае коэффициент капитализации составит 32% (12% + 20% = 32%).
Возмещение основной суммы капитала с учетом требуемой ставки доходности инвестиций отражено в табл. 3.4.
Таблица 3.4.
Возмещение инвестируемого капитала по методу Ринга (долл.).
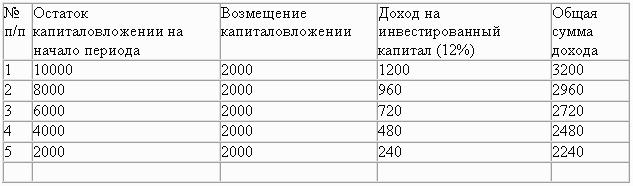
Возврат капитала происходит равными частями в течение всего срока службы объекта недвижимости.
Метод Инвудаиспользуется, если сумма возврата капитала реинвестируется по ставке доходности инвестиции. В этом случае норма возврата как составная часть коэффициента капитализации равна фактору фонда возмещения при той же ставке процента, что и по инвестициям:

Где SFF – фактор фонда возмещения;
Y = R (ставка дохода на инвестиции).
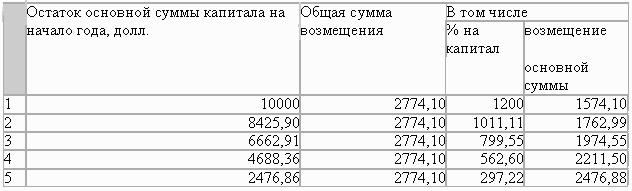
Возмещение инвестированного капитала по данному методу представлено в табл. 3.5.
Пример.
Условия инвестирования:
– срок – 5 лет;
– доход на инвестиции – 12%.
Решение. Коэффициент капитализации рассчитывается как сумма ставки доходности инвестиции 0,12 и фактора фонда возмещения (для 12%, 5 лет) 0,1574097. Коэффициент капитализации равен 0,2774097, если взят из графы «Взнос на амортизацию» (12%, 5 лет).
Таблица 3.5.
Возмещение инвестированного капитала по методу Инвуда (долл.).
Метод Хоскольда. Используется в тех случаях, когда ставка дохода первоначальных инвестиций несколько высока, что маловероятно реинвестирование по той же ставке. Для реинвестируемых средств предполагается получение дохода по безрисковой ставке:
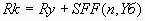
Где Уб – безрисковая ставка процента.
Пример. Инвестиционный проект предусматривает ежегодный 12%-ый доход на инвестиции (капитал) в течение 5 лет. Суммы в счет возврата инвестиций могут быть без риска реинвестированы по ставке 6%.
Решение. Если норма возврата капитала равна 0,1773964, что представляет собой фактор возмещения для 6% за 5 лет, то коэффициент капитализации равен 0,2973964 (0,12 + 0,1773964).
Если прогнозируется, что инвестиции потеряют стоимость лишь частично, то коэффициент капитализации рассчитывается несколько иначе, поскольку возмещение капитала производится за счет перепродажи недвижимости, а частично – за счет текущих доходов.
Преимущества метода капитализации доходов заключаются в том, что этот метод непосредственно отражает рыночную конъюнктуру, так как при его применении анализируются с точки зрения соотношения дохода и стоимости, как правило, большое количество сделок с недвижимостью, а также при расчете капитализируемого дохода составляется гипотетический отчет о доходах, основной принцип построения которого – предположение о рыночном уровне эксплуатации недвижимости.
Недостатки метода капитализации доходов состоят в том, что:
– применение его затруднительно, когда отсутствует информация о рыночных сделках;
– метод не рекомендуется использовать, если объект недостроен, не вышел на уровень стабильных доходов или серьезно пострадал в результате форс-мажорных обстоятельств и требует серьезной реконструкции.